Планирование расходных статей основного бюджета
С другой стороны, излишнее резервирование средств для выплаты налогов будет означать неэффективное их использование (недополучение дохода по ним). Налоговый бюджет разрабатывает бухгалтерия совместно с финансовым отделом, поскольку эти службы располагают всей необходимой информацией и специалистами.
Период представления:
на год;
на три месяца;
на предстоящий месяц.[5]
Входящая информация план по налоговым отчислениям формируется на основании следующих документов:
бюджет проекта (заказа);
бюджет по не основной деятельности;
бюджет по инвестиционной деятельности;
бюджет по накладным расходам;
сводный бюджет по заработной плате;
сведения о транспортных средствах.
Предприятие рассчитывает и перечисляет в бюджет следующие группы налогов:
налоги, включаемые в цену реализации (налог на добавленную стоимость, налог с продаж);
налоги и платежи, включаемые в себестоимость продукции (единый социальный налог, налог на землю, транспортный налог);
налоги, уплачиваемые за счет прибыли предприятия (налог на прибыль);
налоги, уплачиваемые за счет работников (налог на доходы физических лиц).
1.8. Бюджет выплат по финансовой деятельности
Выше были рассмотрены бюджеты, относящиеся к текущей деятельности предприятия. Однако невозможно составить реальный основной бюджет без планирования платежей по финансовой деятельности.
Данную задачу решает финансовый отдел предприятия, привлекая информацию, полученную в бухгалтерии. За достоверность этого бюджета он несет ответственность в рамках общего процесса бюджетирования.
Бюджет по финансовой деятельности включает в себя информацию о финансовой деятельности предприятия в данном отчетном периоде, то есть рассматриваются не только доходы, расходы, но также поступление и выбытие денежных средств по этому виду деятельности (реализация ценных бумаг, операции по валюте, операции по краткосрочным и долгосрочным кредитам, приобретение и продажа долей в других организациях и т.д).
Период представления:
на три месяца;
на предстоящий месяц.[5]
Входящая информация бюджет по финансовой деятельности формируется на основании следующих документов:
данных подразделений;
выписки из реестра акционеров компаний, владельцем акций которых является предприятие;
решения Исполнительного органа собрания акционеров;
решения кредитного комитета о кредитной политике на данный финансовый год.
Планирование расходов по финансовой деятельности производится в разрезе следующих групп:
обслуживание собственных ценных бумаг;
приобретение долей в других организациях;
приобретение ценных бумаг;
услуги банков;
отрицательная курсовая разница;
проценты по кредитам к уплате;
расходы по операциям купли-продажи валюты;
прочие расходы.
1.9. Бюджет закупок
Бюджет закупок может составляться в натуральных и/или стоимостных показателях. В первом случае он определяет плановую потребность предприятия в материальных ресурсах, а также размер месячных закупок каждого ресурса.
Во втором случае бюджет закупок представляет собой расчет денежных средств, необходимых для покупки потребных ресурсов. Логика такого расчета заключается в следующем. Прежде всего, планируется потребность в материалах, а затем – страховой уровень запасов материалов на начало и конец периода.
Данное положение отображается следующей формулой:
Закупки = Потребность – Начальный запас + Конечный запас (1.9.1.)
Другими словами, количество ресурсов, которое надо закупить, равно плановой потребности плюс желаемый запас этих ресурсов на конец планового периода минус запас ресурсов на начало периода.
Следует заметить, что в общем случае бюджет закупок предприятия должен быть скорректирован с учетом потребности в материалах, необходимых для общепроизводственных, управленческих и коммерческих нужд. Поэтому при проектировании реальной системы бюджетирования бюджет закупок должен формироваться после составления всех операционных бюджетов. Между тем определение оптимального уровня запасов – самостоятельная и достаточно сложная задача, при решении которой приходится с помощью специальных методов искать компромисс между затратами на содержание запаса материалов и возможными потерями из-за отсутствия в нужный момент материалов на складе.
Расчет закупок предприятия производится на основании сформированной производственной программы и выполняет следующие задачи:
а) определение потребности предприятия по всем статьям затрат на производственную программу;
б) определение закупок предприятия у конкретных поставщиков сырья и материалов.
Бюджет закупки сырья и материалов представляет собой план службы материально-технического снабжения (МТС). План МТС разрабатывается с учетом:
производственной программы;
нормативов запасов материальных ресурсов;
норм расходов сырья, материалов, полуфабрикатов, топлива, комплектующих изделий;
планов капитального строительства, реконструкции, подготовки производства новых изделий, работ по ремонту и эксплуатации оборудования, зданий, сооружений, бытовых объектов и т.д.;
остатков материальных ресурсов на начало и конец планируемого периода;
установленных и вновь налаживаемых связей с поставщиками;
цен на все виды материально-технических ресурсов.
Потребность в материалах на основное производство (Gм.осн.) определяется по формуле:
Gм.осн. = ? Qi * ni (1.9.2.) i = [1; m],
где Qi – объем выпуска продукции по каждому наименованию (шт.);
ni – норма расхода материала на одно изделие с учетом технологических потерь (натур. ед.);
m – количество наименований изделий.
Общая потребность в конкретных материалах (Gм) определяется по формуле:
Gм = Gм.осн. + Zн.з. – Zм.ф. +(–) Gм.н.п. + Gм.экс., (1.9.3.)
где Zн.з. – норма запаса материала;
Zм.ф. – фактическое наличие материалов на предприятии;
Gм.н.п. – необходимое количество материалов для изменения незавершенного производства;
Gм.экс. – потребность в материалах для ремонтно-эксплуатационных и других нужд.
Потребность в материальных ресурсах определяется расходами на:
основное производство, включая производство комплектующих изделий и запасных частей;
изготовление технологической оснастки и инструмента;
изготовление нестандартного оборудования и модернизацию оборудования;
проведение НИОКР (с учетом изготовления опытных образцов и экспериментальных работ);
реконструкцию цехов, участков;
ремонтно-эксплуатационные нужды;
капитальное строительство;
работы социально-культурной и бытовой сфер;
создание запасов.
Определение закупок предприятия у конкретных поставщиков сырья и материалов производится по следующему алгоритму:
а) на основании рассчитанной величины потребности и времени ее возникновения анализируется предложение существующих поставщиков предприятия;
б) при наличии нескольких поставщиков аналогичного ресурса предпочтение отдается поставщику с большим рангом контракта. Ранг контракта определяется индивидуальными для каждого предприятия параметрами: ценой ресурсов, отсрочкой платежа, качеством ресурсов, стабильностью поставок и т.д.;
в) при возникновении ограничений предложения поставщиков анализируется возможность закупки у них в предыдущие месяцы и при ее наличии производится закупка для образования сверхнормативных остатков, обеспечивающих будущее удовлетворение потребности;
г) при отсутствии явно указанных поставщиков ресурсов делается допущение, что ресурс может быть приобретен в тот период, когда в нем возникла потребность, в нужном количестве и по базовым ценам.
1.10. Бюджет по инвестиционной деятельности
К инвестиционной деятельности для целей бюджетирования относятся приобретение основных средств, нематериальных активов и прочих капитальных вложений. Бюджет по инвестиционной деятельности включает в себя полную финансовую информацию об инвестиционной деятельности предприятия в данном отчетном периоде.
Цель разработки данного бюджета - установление приоритетов инвестиций и оптимальное использование инвестиционных ресурсов.
Период представления:
на год;
на три месяца;
на предстоящий месяц.
Входящая информация бюджет по инвестиционной деятельности формируется на основании следующих документов:
планы технического перевооружения на год;
сметы на проведение работ;
заявки подразделений.[5]
Планирование расходов по инвестиционной деятельности производится в разрезе следующих групп:
приобретение основных средств, капитальных вложений;
приобретение нематериальных активов;
налог на добавленную стоимость с реализации основных средств;
налог на добавленную стоимость с реализации нематериальных активов;
налог на добавленную стоимость с реализации капитальных вложений;
списание остаточной стоимости основных средств;
списание остаточной стоимости нематериальных активов;
списание остаточной стоимости капитальных вложений;
расходы по реализации основных средств;
расходы по списанию.
В плановые документы сотрудником финансового отдела вносятся расходы, полученные из документов, содержащих входящую информацию: заявок подразделений, планов технического перевооружения на год и т.д. На первом этапе внедрения программного продукта плановые показатели вносятся только сотрудниками финансового отдела, но при последующем освоение программного продукта функции внесения данных переходят непосредственно к отделам, предоставляющим в данный момент подразделениями.
Данная строка заполняется в разрезе каждого из подразделений, предоставивших входящую информацию.[5]
Таблица 1.10.1.
| Наименование подразделения | Наименование документа, содержащего входящую информацию |
| ОМТС | Заявка подразделения |
| Отдел САПР | Заявка подразделения |
| Руководство ОКБ | Заявка подразделения |
| Отдел ОВТ | Заявка подразделения |
| Отдел АСУ | Заявка подразделения |
| Отдел оборудования | План технического перевооружения предприятия |
| Отдел главного механика | Заявка подразделения |
| Отдела капитального строительства | План технического перевооружения предприятия |
| Руководство ЛИиДБ | Заявка подразделения |
1.11. Бюджет расчетов с кредиторами
Данный бюджет является основой для построения одного из результирующих бюджетов, а именно бюджета движения денежных средств.
Предприятие имеет несколько типов кредиторов:
поставщиков и подрядчиков, с которыми предприятие рассчитывается за поставляемые товары (работы, услуги);
собственных работников, с которыми предприятие рассчитывается по зарплате;
государственный бюджет, с которым предприятие рассчитывается по налогам;
государственные внебюджетные фонды, с которыми предприятие рассчитывается по единому социальному налогу;
кредитные учреждения или другие заемщики, с которыми предприятие, рассчитывается по кредитам и ссудам.
Соответственно целесообразно составлять бюджеты расчетов с каждым типом кредиторов, сведя потом полученные данные в единый бюджет расчетов с кредиторами.
Раздельное планирование расчетов по типам кредиторов обуславливается, в частности, характером отношений с ними по поводу возникновения и погашения обязательств. Так расчеты, с поставщиками и подрядчиками могут осуществляться с отсрочкой платежа. Расчеты по заработной плате выполняются, как правило, два раза в месяц. Расчеты по многим налогам производятся раз в квартал, а расчеты по единому социальному налогу – в момент начисления работникам заработной платы. Наконец, график расчетов за кредиты и ссуды определяется кредитными договорами и договорами займа.
2 Глава
Практическая часть
2.1. Анализ движения денежных средств за 2004 г. на ОАО «Белгородасбестоцемент»
Одним из главных условий нормальной деятельности предприятия является обеспеченность денежными средствами, оценить которую позволяет анализ денежных потоков (от основной деятельности движения денежных средств в процессе производства и реализации основной продукции).
Источниками информации служит форма бухгалтерской отчетности № 4 «Отчет о движении денежных средств». Содержание, которой можно обобщить следующей моделью:
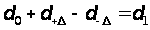 ,
где
 и
 - остатки денежных
средств предприятия
на начало и
конец отчетного
периода.
 и
 - поступления
и выбытия денежных
средств за
период.
Структуру движения денежных средств можно представит в соответствующих моделях:
1.
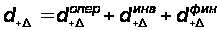 ;
2.
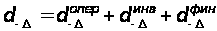 ,
где и
 - поступления
и расход денежных
средств от
операционной
деятельности.
 и
 - поступления
и расход от
инвестиционной
деятельности.
 и
 - поступления
и расход от
финансовой
деятельности.
Притоки:
= 1305569 + 1113435 = 1419004 тыс.
руб.
= 3 тыс. руб.
= 69000 тыс. руб.
Оттоки:
= 896546 + 102068 + 9521 + 48194 + 28223 + 297704 =
1382256 тыс. руб.
= 11183 тыс. руб.
= 79000 тыс. руб.
Приток от всех видов деятельности:
= 1419004 + 3 + 69000 = 1488007 тыс.
руб.
Отток от всех видов деятельности:
= 1382256 + 11183 + 79000 =
1472439 тыс. руб.
Таблица 2.1.1.
| Вид потока | 2004 г. | |
| тыс. руб. | % | |
| Приток от деятельности: | 1488007 | 100 |
| операционной | 1419004 | 95,36 |
| инвестиционной | 3 | 0 |
| финансовой | 69000 | 4,64 |
| Отток от деятельности: | 1472439 | 100 |
| операционной | 1382256 | 93,87 |
| инвестиционной | 11183 | 0,76 |
| финансовой | 79000 | 5,37 |
Остаток денежных средств на конец отчетного периода:
3770 + 1488007 – 1472439 = 19338 тыс. руб.
Расчеты свидетельствуют о том, что на операционную деятельность в 2004 г. приходилось большая доля от всех потоков. Предприятие ОАО «Белгородасбестоцемент» предпочитает использовать свободные денежные средства для создания запасов сырья и материалов, и поэтому остатки всех финансовых средств не велики.
2.2. Расчет экономического роста на ОАО «Белгородасбестоцемент»
Таблица 2.2.1.
Показатели рабочего капитала и чистых активов за 2004 г. ОАО «Белгородасбестоцемент», тыс. руб.
| Показатели | на н.г. | на к.г. | Изменение |
| Всего активов (без НДС) | 224535 | 229690 | 5155 |
| Текущие активы | 13790 | 19924 | 6134 |
| Текущие обязательства | 45720 | 16838 | -28882 |
| Рабочий каптал | -31930 | 2456 | 34386 |
| Чистые активы | 178815 | 212852 | 34037 |
| Объем продаж | 920340 | 1038179 | 117839 |
| Оборачиваемость чистых активов | 5,15 | 48,8 | |
| Операционная прибыль | 122069 | 109411 | -12658 |
| Рентабельность чистых активов, % | 68,26 | 51,40 | -9,86 |
| Собственный каптал | 178544 | 212453 | -33909 |
| Чистая прибыль | 75128 | 68747 | -6381 |
| Рентабельность собственного капитала, % | 42,078 | 32,36 | -9,72 |
В данной таблице видно, что рентабельность чистых активов и собственного капитала в конце года снижается из-за того, что уменьшается операционная прибыль. Величина рабочего капитала в конце 2004 г. увеличивается вследствие увеличения числа чистых активов. Увеличение всех активов в конце периода положительно влияет на численность чистых активов. Если посмотреть на величину чистых активов, то мы видим, она снижается, можно предположить из-за того, что увеличивается себестоимость продукции.
Методика расчета экономического роста
Экономический рост предприятия показывает максимизацию роста продаж, которого можно достичь предприятию не изменяя прочие оперативные показатели.
Экономический рост = Коэффициент реинвестирования * Эффективность финансового рычага * Коэффициент роста собственного капитала
Коэффициент реинвестирования = Реинвестиционная прибыль / Чистая прибыль
Финансовый рычаг = (Собственный капитал + Величина кредитных средств) /. Собственный капитал
Финансовый рычаг характеризует соотношение всех активов с собственным капиталом.
Эффективность финансового рычага исчисляется его умножением на показатели рентабельности чистых активов, с учетом поправочного коэффициенте на кредиты и налоги.
Эффективность финансового рычага = Финансовый рычаг * Поправочный коэффициент на кредиты и налоги * Оборачиваемость чистых активов * Рентабельность продаж
Поправочный коэффициент на кредиты и налоги = [Прибыль от реализации продукции – Величина кредитных средств * (Банковская ставка)] * (1 – Ставка налогообложения) / Прибыль от реализации продукции
Коэффициент роста собственного капитала = Собственный капитал (конец проекта) / Собственный капитал (начало проекта)
Расчет экономического роста для предприятия
Определим эффективность финансового рычага на ОАО «Белгородасбестоцемент» при осуществлении проекта «Организация производства цементно-песчаной плитки». Проект осуществляется с целью с целью увеличения объема производства и прибыли.
Данные необходимые для расчетов сведем в таблицу 2.2.:
Таблица 2.2.2.
| № | Показатели, руб. | Величина |
| 1. | Кредитные средства для приобретения оборудования | 2466 тыс. руб. |
| 2. | Банковская ставка | 16% |
| 3. | Объем производства | 584 тыс. м2 |
| 4. | Цена 1 м2 | 160 руб. |
| 5. | Себестоимость 1 м2 | 128,8 руб. |
| 6. | Ставка налога на прибыль | 24% |
Тогда:
Поправочный коэффициент на кредиты и налоги = [(584 * 160 – 584 * 128,8) – 2466 * 1,16] * (1-0,24) / (584 * 160 – 584 * 128,8) = [18220,8 – 2860,56] * 0,76 / 18220,8 = 0,64
Финансовый рычаг (начало проекта) = (212453 + 2466) / 212453 = 1,01
Оборачиваемость чистых активов за период проекта = Выручка / Чистые активы = 584 * 160 / 212852 = 0,44
Рентабельность продаж = Прибыль / Выручку = (584 * 160 – 584 * 128,8) / (584 * 160) = 1,95
Следовательно, величина эффективности финансового рычага = (0,64 * 1,01 * 0,44 * 1,95) * 100% = 55,46%
Прибыль до налогообложения = ((584 * 160 – 584 * 128,8) + 2466) - (1,16 * 2466) = 20686,8 – (1,16 * 2466) = 17826,24 тыс. руб.
Расчет налога = 17826,24 * 0,24 = 4278,3 тыс. руб.
Прибыль после уплаты налога = 17826,24 – 4278,3 = 13547,94 тыс. руб.
Чистая прибыль = 13547,94 – 2466 = 11081,94 тыс. руб.
Прибыль после выплаты всех платежей (чистая прибыль) может быть реинвестированной.
Коэффициент реинвестирования = 11081,94 / 13547,94 = 0,82 (без дивидендов)
Коэффициент реинвестирования собственного капитала = 212453 + 2466 / 212453 = 0,99
Экономический рост = (0,82 * 0,99 * 0,55) * 100% = 44,65%
Для того, чтобы оценить финансовою деятельность предприятия, необходимо сравнить, показатель рентабельности чистых активов со средневзвешенной стоимостью капитала.
Средневзвешенная стоимость капитала = (Кредитная ставка банка * (1 – налог на прибыль) * ((Сумма кредита банка) / (Собственный капитал + Сумма кредита)))
Средневзвешенная стоимость капитала = 16% * (1 – 0,24) * (2466 / ((212453 + 2466))) = 0,14
Рентабельность чистых активов = 0,14 / (1 – 0,24) = 0,18
Эффективность от кредиторской задолжности у предприятия за счет банка может быть положительная, отрицательная или ее вообще нет.
Основным критерием оценки эффективности финансового рычага является ставка банковского кредита. В анализе видно, что банковская ставка ниже рентабельности чистых активов (16% < 18%) и, значит, увеличение доли кредитов приводит к повышению рентабельности собственного капитала.
В расчете видно, что рентабельность чистых активов выше средневзвешенной стоимости капитала (0,18 > 0,14), то предприятие способно не только выплатить проценты по кредитам, но и реинвестировать часть чистой прибыли в производство.
Также можно предположить, что рентабельность чистых активов не высокая, т.к. банковский кредит не занимает большую долю во всех собственных средствах предприятия ОАО «Белгородасбестоцемент».
Заключение
Актуальной задачей любого бизнеса на современном этапе является повышение его конкурентоспособности. При этом следует учитывать, что в настоящее время рыночная ситуация в России характеризуется крайней нестабильностью, периодическими финансовыми и экономическими кризисами. У предприятий сегодня практически отсутствуют возможности внешней экономической поддержки со стороны финансовых органов и государства. Резкое ограничение финансовых ресурсов, периодические валютные перепады приводят к отсутствию возможностей для роста бизнеса, выхода его на новые рынки, диверсификации и, в конечном итоге, снижению его конкурентоспособности. В этих условиях необходимо наладить самонастраивающуюся систему бизнеса, способную адекватно и своевременно реагировать на воздействия окружающей среды во всех областях: сбыт, производство, совершенствование продукции, повышение ее качества, развитие техники и технологий и т.д.
Реализовать все этапы конкурентной стратегии предприятия ему поможет такой управленческий инструмент как бюджетирование.
Бюджетирование является первым этапом разработки системы регулярного экономического управления и способствует оптимизации финансовых потоков и ресурсов предприятия, что позволяет значительно снизить их объем, финансовые потребности фирмы, себестоимость производимой продукции и, тем самым, повысить конкурентоспособность предприятия. Особо следует выделить бюджетирование как важнейшее связующее звено между стратегическим и оперативным управлением всеми хозяйственными операциями, направленное на их координацию.
Бюджетирование - это процесс планирования будущих операций фирмы и оформления его результатов в виде системы бюджетов. Бюджетный процесс трансформирует имеющие обобщенный характер элементы корпоративной стратегии в количественные показатели рынков и ресурсов.
Бюджет доходов и расходов – основной документ, который определяет размеры и источники бюджетного финансирования.
Прогнозирование статей основного бюджета (бюджета доходов и расходов) предполагает выполнение многочисленных расчетов, отражающих содержание элементов затрат (на материалы, на оплату труда, амортизацию основных средств и нематериальных активов и др.).
В настоящей курсовой работе рассмотрен порядок планирования расходных бюджетов на предстоящий период по предприятию в целом. Перечислим их:
бюджет прямых материальных затрат;
бюджет прямых затрат на оплату труда;
бюджет амортизационных отчислений;
бюджет общепроизводственных расходов;
бюджет коммерческих расходов;
бюджет управленческих (общецеховых) расходов;
бюджет налоговых платежей;
бюджет выплат по финансовой деятельности;
бюджет закупок;
бюджет по инвестиционной деятельности;
бюджет расчетов с кредиторами.
Список использованной литературы
1. Бочаров В.В. Коммерческое бюджетирование: Учебник для вузов – СПб.: Питер, 2003.
2. Бюджетная система России: Учебник для вузов / Под ред. проф. Г.Б. Поляка. – М.: ЮНИТИ-ДАНА, 2000.
3. Дугельный А.П., Комаров В.Ф. Бюджетное управление предприятием: учеб. – практ. пособие. – М.: Дело, 2003.
4. Лихачева О.Н. Финансовое планирование на предприятии: Учеб пособие – М.: ООО «ТК Велби», 2003.
Сайт «Группы компании ТЕКТОН» – www.tekton.
Сайт «КИС («КОМПЬЮТЕРНЫЕ ИНФОРМАЦИОННЫЕ СИСТЕМЫ») – www.kis.