Деятельность пенсионных и паевых фондов в РФ
В закрытом паевом фонде выдача паев производится в период формирования фонда. Погашение паев производится по окончании срока, на который создан фонд. Обычно такие фонды создаются под конкретные проекты.
В зависимости от направления инвестирования средств фонда различают несколько так называемых категорий фондов. Это фонды денежного рынка, облигаций, акций, смешанных инвестиций, особо рисковых (венчурных) инвестиций, недвижимости, ипотечные, индексные и фонды фондов [5, с. 36].
Фонды смешанных инвестиций, состоят как из высокодоходных инструментов повышенного риска (акции), так и из инструментов с фиксированным доходом (облигации). Это позволяет не только получать текущий доход и защищать тем самым инвестированные средства от инфляции, но и преумножать их при разумных рисках. Фонды предпочтительны для умеренных инвесторов.
Фонды акций. Стоимость активов таких фондов, состоящих в основном из акций, подвержена сильному колебанию в зависимости от ситуации на рынке. Потенциально являются наиболее доходными (при долгосрочном инвестировании), но при высоком уровне риска. Фонды ориентированы на агрессивных инвесторов.
Фонды облигаций. Стоимость их активов (состоящих в основном из облигаций, т.е. долговых инструментов) слабо подвержена сильным рыночным колебаниям и позволяет с наименьшими рисками обеспечивать стабильный, но невысокий доход. Фонды ориентированы на консервативных инвесторов.
1.4 ПИФы для НПФов
Новые правила, утвержденные Постановлением Правительства РФ от 1 февраля 2007 г., разрешают НПФам самостоятельно инвестировать до 50% пенсионных резервов в паи открытых и интервальных фондов, инвестиционные декларации которых соответствуют требованиям к составу и структуре пенсионных резервов. Как следствие, ряд управляющих компаний заявили о готовности создания паевых инвестиционных фондов, предназначенных для размещение пенсионных резервов.
Паевые фонды - замечательный инструмент для размещения средств пенсионных резервов. Прозрачность, ежедневное формирование стоимости пая (в открытых фондах), контроль со стороны специализированного депозитария и ФСФР обеспечивают надежность управления активами и контроль со стороны НПФ. Облегчается бухгалтерский учет, оборот документов и пр., так как в активах фондов будет учитываться не совокупность ценных бумаг и счетов, а единственный актив - паи инвестиционного фонда.
НПФы в свою очередь тоже желанный инвестор для ПИФов. Во-первых, это "длинные" деньги с прогнозируемыми притоками-оттоками. Во-вторых, для привлечения этих инвестиций нет необходимости в создании дорогостоящей инфраструктуры в виде клиентских служб и филиалов, не нужны рекламная кампания в СМИ, колл-центры и прочие расходы, необходимые для работы розничных ПИФов.
Проблемы такого взаимовыгодного сотрудничества были чисто нормативными - требования к размещению активов ПИФов и пенсионных резервов несколько различались, поэтому не каждый ПИФ годился в актив. И, безусловно, традиционным препятствием для совместной работы было требование НПФов обеспечить гарантии если не доходности, то хотя бы сохранности инвестиций [25, с. 45.].
Год 2007-й был не из простых для фондов, размещавших все средства или их часть в акциях. В результате пенсионные накопления, переданные НПФами управляющим компаниям и размещенные по сбалансированным стратегиям, не показали блистательных результатов. Итоги 3 лет управления накоплениями по тем же стратегиям показали хорошую доходность, в 2-3 раза превышающую результаты ВЭБа. Например, по итогам 2006 г. доходность пенсионных накоплений под управлением НПФов составила от 10,5 до 24,4%. Но работа с активами на очень волатильном рынке 2007 г. насторожила пенсионные фонды. Судя по опубликованным данным, большинство УК, использовавших сбалансированную стратегию, управляли пенсионными накоплениями с результатами ниже показателей УК ВЭБ (которая, как известно, имеет право размещать активы лишь в облигациях и депозитах). Ее итог - 5,98% годовых. Реакция многих НПФов в адрес управляющих была примерно следующей: "Вы сработали хуже ВЭБа".
Посмотрим на динамику стоимости паев некоторых "пенсионных" ПИФов:
Альфа-Капитал Фонд пенсионных резервов - 2,06% (с начала формирования); Атон - Фонд пенсионный - 4,7% (с начала формирования); АВК - Фонд пенсионных резервов - 5,21%; Альянс РОСНО Пенсионные резервы - 6,60%; Универ - Фонд страховых и пенсионных резервов - 10,23%.
Фонды УК "Альфа Капитал" и УК "Атон" были запущены в середине года, поэтому их сложно сравнивать с остальными.
ПИФы "Альянс РОСНО Управление Активами", "Универ - Фонд страховых и пенсионных резервов" и "Атон - Фонд сбережений" показали результат, превышающий показатели УК ВЭБ (5,98%) [25, с. 47.].
При этом следует учесть, что переформатирование "старых" ПИФов началось во второй половине 2007 г. после внесения соответствующих изменений в правила фондов, изменения инвестиционной декларации, "перетряски" портфеля и т. п. Фонды облигаций УК "Альянс РОСНО Управление Активами" и УК "Универ" при этом смогли продемонстрировать уверенную стабильность управления - у первой компании мы имеем практически линейную зависимость, следование облигационной стратегии не принесло никаких неожиданностей в качестве управления по сравнению с прогнозируемым, у второй - некоторый взлет стоимости пая в июне-июле, который можно объяснить размещением некоторой части портфеля в акциях.
Идея создания ПИФов под конкретный вид институциональных инвесторов не нова. Еще год назад страховые компании получили возможность вкладывать часть страховых резервов в паи открытых ПИФов. Однако страховщики пока не спешат выводить свои деньги на рынок коллективных инвестиций. Да и управляющие не торопятся создавать специальные ПИФы, соответствующие стандартам размещения страховых денег. Пожалуй, единственным примером этого служит открытый смешанный ПИФ «Страховые инвестиции», созданный УК «Лидер» в конце 2006 года. Как заявила компания, инвестдекларация этого фонда «строго соответствует требованиям к размещению страховых резервов и собственных средств страховых компаний» [5, с. 37].
Участники рынка считают, что паевые фонды для НПФ начнут активно создаваться в ближайшее время. Во всяком случае, представители Федеральной службы по финансовым рынкам (ФСФР) уже заявили, что имеют сведения о нескольких УК, которые готовят к регистрации паевые фонды, инвестиционная декларация которых будет соответствовать стандартам размещения пенсионных средств НПФ.
Многие НПФ проявили интерес к новому инструменту. Спрос есть, будет и предложение.
Скорее всего, по структуре инвестиций «пенсионные» ПИФы будут смешанными, хотя существуют различия по объектам инвестиций для ПИФов смешанных инвестиций и НПФ. Наиболее близкий к данной структуре тип фондов – это фонды смешанных инвестиций. Однако в постановлении 63 (о новых требованиях к размещению пенсионных резервов) перечислены некоторые активы, которые не могут быть включены в состав активов подобных ПИФов смешанных инвестиций. Таким образом, не исключено появление нового вида паевых фондов – «для НПФ» [29, с. 52.].
Никаких изменений в законодательство о паевых фондах с целью зафиксировать новый вид фондов, создаваемый специально под НПФ, вноситься не будет.
В настоящее время требования к составу и структуре активов открытых и интервальных паевых фондов являются более жесткими, чем требования к негосударственным пенсионным фондам. Поэтому в рамках действующих требований к паевым фондам отсутствует какая-либо необходимость нормативно вводить их новую категорию. Управляющие компании смогут, руководствуясь спросом со стороны НПФ, адаптировать под них свои продукты в форме паевых фондов.
Если говорить о выгоде для управляющего и НПФ, то она в данном случае обоюдная. Для фонда это еще один инструмент размещения пенсионных резервов, а для УК - дополнительная возможность привлечь средства в управление и, конечно, дополнительные комиссионные.
Новые правила, утвержденные постановлением правительства РФ от 1 февраля, разрешают НПФ самостоятельно инвестировать до 50% пенсионных резервов в паи открытых и интервальных фондов, инвестиционные декларации которых соответствуют требованиям к составу и структуре пенсионных резервов. Разрешенными объектами для инвестиций являются российские госбумаги, субфедеральные, муниципальные и корпоративные облигации, акции, ипотечные сертификаты участия, паи ПИФов, включая фонды недвижимости, ценные бумаги иностранных государств и международных финансовых организаций, акции и облигации иностранных компаний, паи иностранных фондов, банковские депозиты.
Глава 2. Анализ деятельности ПИФов и пенсионных фондов
2.1 Работа негосударственных пенсионных фондов России по обеспечению социальной защиты населения страны
Современная российская государственная пенсионная система не в состоянии предоставить отечественным пенсионерам достаточный уровень социальной защиты. Трудовые пенсии в настоящее время возмещают только четверть предыдущего заработка граждан России, тогда как Международной организацией труда был установлен минимальный критерий замещения пенсией заработка трудящегося в размере 40%. Это означает, что пенсия не решает задачу компенсации работнику утраченного заработка при наступлении пенсионных событий, хотя она и формировалась за счет недоплаченной ему работодателем оплаты труда, которая направлялась на страховые взносы в Пенсионный фонд РФ [3, с. 160].
По этому поводу бывший председатель правления Пенсионного фонда РФ М.Ю. Зурабов заявлял: «Правительство абсолютно не склонно рассматривать систему негосударственного пенсионного обеспечения в качестве какой-то дополнительной структуры, отделенной от государственной системы и сосуществующей как бы параллельно с ней. В принципе государство могло бы, конечно, обеспечить требуемый пенсионный потолок, но это неизбежно повлечет за собой дальнейшее увеличение налоговой нагрузки на бизнес. Поэтому недостающие средства для покрытия потребностей российских пенсионеров придется "добирать", используя именно механизмы и возможности негосударственного пенсионного обеспечения, которое в данных обстоятельствах никак не может быть альтернативой государственной пенсионной системе». С позиции правительства, дополнительная негосударственная пенсия должна решать задачу материального обеспечения российских пенсионеров, позволяя сокращать разрыв между необходимым и фактически сложившимся уровнем пенсионного обеспечения в нашей стране. Ведь, как показывают данные социологических опросов ВЦИОМ, в 2006 г. разрыв между минимально необходимым для граждан размером пенсии и ее фактической величиной составил 2,3 раза (опрошенные пенсионеры минимально необходимую величину пенсии определили в среднем в 7 148 р. при фактическом размере получаемой пенсии 3 053 р.). При этом за предыдущие три года данный показатель изменился незначительно — в 2003 г. он составлял 2,5 раза.
Но смогут ли негосударственные пенсионные фонды (НПФ) решить задачу, возлагаемую на них реформаторами отечественной пенсионной системы? Рассмотрим результаты деятельности таких фондов в России с начала текущего столетия.
Система негосударственного пенсионного обеспечения — динамично развивающийся сектор финансового рынка России. За последние пять лет стоимость собственного имущества НПФ увеличилась в 11,4 раза, пенсионные резервы — в 12,0 раза, численность получателей негосударственной пенсии — в 2,6 раза, общая сумма пенсионных выплат — в 10,1 раза, количество участников НПФ — в 1,6 раза (табл. 1). При этом общее число НПФ возросло незначительно — на 2,4%. Рост этот сопровождался естественным процессом закрытия одних и открытием других фондов. Подавляющее большинство НПФ расположены в г. Москве — на начало 2007 г. число московских фондов составило 126, или 49,2% их общего количества [3, с. 163].
Таблица 1
Динамика показателей деятельности НПФ России в 2001-2006 гг.1
| Показатель | Год | ||||||
| 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2006 к 2001, % | |
| Количество НПФ | 250 | 256 | 272 | 270 | 261 | 256 | 102,4 |
| Стоимость собственного имущества, млн.руб. | 45103 | 63667 | 97255 | 215804 | 344346 | 514785 | 1141,1 |
| Имущество, предназначенное для обеспечения уставной деятельности | 10328 | 10314 | 27134 | 42472 | 59640 | 91387 | 884,8 |
| Пенсионные резервы | 33640 | 51417 | 67307 | 169792 | 277365 | 405229 | 1204,6 |
| Инвестиции НПФ, млн.руб. | 39281 | 60111 | 92642 | ||||
| Количество участников, тыс.чел. | 3953 | 4444 | 5042 | 5531 | 6059 | 6421 | 162,4 |
| Получатели негосударственных пенсий | 331 | 351 | 419 | 501 | 705 | 865 | 261,3 |
| Общая сумма пенсионных выплат, млн.руб. | 1025 | 1988 | 2431 | 4961 | 7558 | 10317 | 1006,5 |
| Среднемесячный размер негосударственной пенсии, руб. | 258,1 | 472,0 | 483,5 | 825,2 | 893,4 | 993,4 | 384,9 |
Доверие населения страны к такому финансовому институту, как НПФ, неуклонно повышается — к началу 2007 г. в НПФ были застрахованы уже более 6 млн чел., что составляет 9,5% трудящегося населения России. В данной связи можно отметить определенные успехи проводимой пенсионной реформы, ставящей задачу повышения уровня материального обеспечения пенсионеров за счет увеличения доли негосударственной составляющей. Тем более, что уровень государственного пенсионного обеспечения в текущем столетии вырос незначительно, тогда как средний размер негосударственной пенсии за рассматриваемый период изменился в большей мере и в 2006 г. достиг уже 993,4 р.
Существует непосредственная связь между стоимостью собственного имущества НПФ и численностью его участников. Нами проведено распределение НПФ по децильным группам исходя из средней величины стоимости собственного имущества, которая сопоставлена со средней численностью участников НПФ данной группы (рис. 2). Прослеживается прямая зависимость между рассматриваемыми показателями: чем большее количество участников привлечено в фонд, тем больше стоимость имущества данного НПФ: в первой группе НПФ при средней численности участников 164,5 тыс. чел. каждый фонд имеет собственного имущества в среднем на 18 450,3 млн р., тогда как в десятой группе НПФ, при средней численности участников около 0,5 тыс. чел., каждый фонд имеет собственного имущества только на сумму 1,5 млн р.
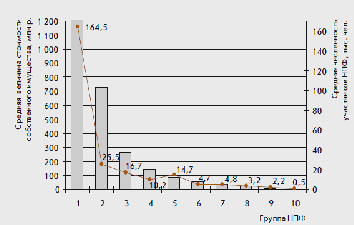
Рисунок 2. Взаимосвязь средней величины стоимости собственного имущества НПФ и средней численности участников НПФ в 2006 г. (составлено по данным Федеральной службы по финансовым рынкам)
Сопоставляя в тех же самых децильных группах НПФ среднюю величину стоимости их собственного имущества с отношением стоимости имущества, предназначенного для обеспечения уставной деятельности (ИОУД), к размеру пенсионных резервов (ПР), по методике, предложенной В.Ю. Михальчук, мы уже не наблюдаем прямой зависимости между двумя указанными показателями. Из рис. 3 видно, что наименьшее отношение стоимости ИОУД к размеру ПР характерно для первой—третьей групп, где оно не превышает 0,50. А самый низкий уровень данного показателя приходится на вторую группу НПФ, в которой он составляет 0,19 [4, с. 62].
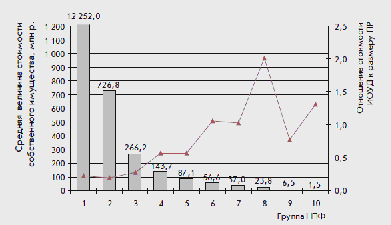
Рисунок 3. Взаимосвязь отношения стоимости имущества, предназначенного для обеспечения уставной деятельности фондов, к размеру пенсионных резервов и средней величины стоимости собственного имущества НПФ в 2006 г. (составлено по данным Федеральной службы по финансовым рынкам)
Качество работы НПФ во многом зависит от рациональности управления собственными ресурсами. НПФ — лидеры, относящиеся к первым пяти группам, а также близкие к ним по величине рассматриваемого показателя НПФ девятой группы демонстрируют эффективное управление собственным имуществом: они в основном стараются разместить поступившие финансовые ресурсы в пенсионные резервы с тем, чтобы направлять их на инвестиционные цели, а не использовать на осуществление текущей деятельности фонда. Для НПФ данных шести групп характерно превышение размера ПР над стоимостью ИОУД, чаще всего в 2 раза, тогда как НПФ, входящие в шестую—восьмую и десятую группы, имеют превышение стоимости ИОУД над размером ПР, и в НПФ восьмой группы данный показатель достигает 2,01. Превышение стоимости ИОУД над размером ПР свидетельствует о нерациональной финансовой политике НПФ, которые либо недавно появились в системе негосударственного пенсионного обеспечения и до сих пор в ней не освоились, либо проводят излишне осторожную инвестиционную политику. В восьмой, наименее экономически эффективной, группе велика доля региональных НПФ, большинство из которых еще не производили пенсионные выплаты застрахованным в них лицам. Стоимость собственного имущества в данной группе варьирует в интервале 11,4-31,7 млн р., и большая часть его не направляется НПФ в пенсионные резервы, а остается в их текущем управлении.
В 2006 г., по сравнению с 2005 г., была существенно снижена дифференциация между российскими НПФ по способу управления своими активами. В 2005 г. отношение стоимости ИОУД к размеру ПР по децильным группам варьировало в интервале 0,20-4,47 [16, с. 84].
Несмотря на все указанные ранее положительные тенденции развития системы негосударственного пенсионного обеспечения России, НПФ все еще не стали всеобщим инструментом добровольного пенсионного страхования граждан страны, как это предусмотрено Программой пенсионной реформы Российской Федерации 1998 г. Участниками НПФ являются только 4% населения страны, совокупные активы НПФ составляют лишь четверть годового бюджета Пенсионного фонда РФ. К концу 2008 г. объем пенсионных накоплений по обязательному пенсионному страхованию должен превысить общую сумму активов всех НПФ России. Существует немало проблем, сдерживающих расширение деятельности российских НПФ. Основными из них являются следующие:
- неэффективная система налогообложения в сфере негосударственного пенсионного обеспечения;
- недостаточное количество объектов инвестирования пенсионных резервов;
- невысокий уровень доходов граждан России;
- низкая страховая культура населения;
- отсутствие необходимой информации о функционировании системы негосударственного пенсионного обеспечения.
Только проведение целенаправленной государственной политики по осуществлению пенсионной реформы создаст условия для решения перечисленных проблем и позволит системе негосударственного пенсионного страхования занять то место, которое ей отводится российской программой пенсионной реформы: стать компенсатором невысокой государственной пенсионной страховки.
Достаточно небольшие усилия требуются для разрешения проблемы недостатка информации о функционировании негосударственной пенсионной системы страны и ее возможностях по страхованию российских граждан от пенсионных рисков. Действительно, НПФ имеют в нашей стране гораздо меньшую рекламную поддержку в СМИ, чем такие финансовые институты, как коммерческие банки и страховые компании. Данную проблему отмечают многие специалисты. П. Клочков считает, что «причины пассивности застрахованных лиц известны. Это неподготовленность людей к пониманию институтов пенсионного страхования: недоверие к деятельности негосударственных компаний... информационный вакуум для населения в этой проблеме».
Восполнить недостаток информации о функционировании системы негосударственного пенсионного обеспечения можно путем осуществления активной согласованной политики НПФ и органов государственной власти. Государству выгодно перенесение части пенсионных рисков российских граждан из системы государственного социального страхования в частную сферу, поэтому органы государственной власти должны проводить работу по пропаганде дополнительного пенсионного страхования, разъясняя населению принципы и выгоды данного института. В этой связи вполне возможно софинансирование из средств НПФ и бюджетных источников информационно-разъяснительных программ в средствах массовой информации, пропагандирующих выгоды заключения договоров о дополнительном пенсионном обеспечении с НПФ.
2.2 Анализ факторов развития паевых инвестиционных фондов в России
В последние 4 года на фоне благоприятной макроэкономической ситуации в России наблюдалось бурное развитие паевых инвестиционных фондов (ПИФ). Всего за период 2002–2006 гг. общая стоимость чистых активов (СЧА) выросла более чем в 35 раз. При этом наиболее активная фаза роста пришлась на 2003 и 2005 гг., (объем СЧА увеличился за 2003 г. в 6 раз, а за 2005 г. — больше чем в 2 раза). По состоянию на 1 января 2006 г. стоимость чистых активов фондов, по данным национальной лиги управляющих, составила 233,71 млрд руб. За год увеличение составило более 186 млрд руб. или 80%, достигнув величины в 420,5 млрд руб. на начало 2007 г.
Что послужило такому бурному росту отрасли паевых инвестиционных фондов? В данной статье мы постараемся найти ответ на этот вопрос. Сам институт паевых инвестиционных фондов становится все более популярным среди населения, как инструмент инвестирования и получения дохода. В связи с этим мы постараемся проанализировать факторы, которые на наш взгляд способствовали развитию рынка паевых инвестиционных фондов [8, с. 75].
Перспективы паевых инвестиционных фондов и всей отрасли коллективных инвестиций зависят в целом от макроэкономической ситуации в стране, поэтому начнем наш анализ с рассмотрения такого важного показателя, характеризующего состояние экономики, как валовой внутренний продукт.
Динамика прироста ВВП наглядно представлена на рисунке 4. В последние 3 года наблюдается довольно стабильный прирост ВВП; так, согласно рисунку 4, за 2003 и 2004 гг. прирост составил свыше 7%, что свидетельствует о сохранении общего экономического роста. Но также стоит отметить, что в 2005 и 2006 гг. темп прироста составил ниже 7%. На снижении динамики сказалось влияние ряда негативных факторов (ускорение инфляции, издержек, замедление темпов прироста экспорта, торможение роста инвестиций и потребления, давление конкурирующего импорта). Однако этот показатель выше по сравнению с ведущими экономически развитыми странами мира [17, с. 25].
В 2005 г. рост ВВП Еврозоны оценивается в 1,2%, США — 3,5%, Японии — 2,0%, Китая — 9,0%. Однако среди стран СНГ по темпам экономического роста в 2005 г. Россия (6,4%) превзошла только Украину (2,8%), Таджикистан (5,1%) и Кыргызстан (спад на 0,4%), значительно отставая от лидеров — Азербайджана и Армении (рост на 21,8% и 11,6%, соответственно). В среднем по СНГ темп роста ВВП в 2005 г. к аналогичному периоду 2004 г. составил 6,0 %.
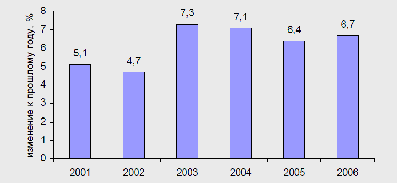
Рисунок 4. Изменение ВВП относительно прошлого года за период с 2001–2006 гг. (составлено поданным Росстата rustats)
В 2006 г. ВВП в России увеличился на 6,7%. Прошлогодние темпы роста экономики существенно лучше, чем в 2005 г., когда темпы роста ВВП составили 6,4%. По оценкам Минэкономразвития, более высокие темпы экономике обеспечил рост потребительского и инвестиционного спроса, а это, в свою очередь, подталкивает отрасль коллективных инвестиций и основную её составляющую — паевые инвестиционные фонды — к развитию. По мнению экспертов, в 2007 г. рост экономики замедлится. Из-за снижения цен на нефть могут ослабнуть два основных источника нынешнего экономического роста: инвестиционный и потребительский спрос. По прогнозу МЭРТ, рост экономики в 2007 г. составит 6,2%. Оценки зарубежных аналитиков более позитивны. Так, Международный валютный фонд ожидает роста в пределах 6,5%.
По мере интеграции России в мировую экономику внешне-экономическая деятельность становиться все более важным фактором всей экономической жизни страны. Внешнеэкономический сектор национального хозяйства страны играет важную роль в обеспечении стабильного роста российской экономики и решении важных социально-экономических задач.
Рассмотрим динамику и структуру российского экспорта.
Экспорт России в 2006 г. увеличился по сравнению с 2005 г. на 25,1% и составил 304 млрд долл. По итогам 2005 г. данный показатель составил 245,3 млрд долл., увеличившись на 33,9% к уровню 2004 г., данные приведены в таблице 2.
Как видно из той же таблицы, на протяжении последних 4-х лет наблюдается стабильный рост отечественного экспорта. Положительное сальдо торгового баланса в 2004 г. по сравнению с 2003 г. выросло на 45,6% до 87,1 млрд долл. (29,2% в 2003 г.), а в 2005 г. по сравнению с 2004 г. выросло на 37,9% до 118,3 млрд долл. в 2006 г. данный показатель составил 140,653 млрд долл., увеличившись против предыдущего периода на 18,8%.
Таблица 2
Динамика экспорта и импорта Российской Федерации за период с 2002–2006 гг.
| Период | Отклонение от предыдущего года, % | ||||||||
| 2002 | 2003 | 2004 | 2005 | 2006 | За 2003 г. | За 2004 г. | За 2005 г. | За 2006 г. | |
| Экспорт, млрд.дол | 107,3 | 135,9 | 183,2 | 245,3 | 304,5 | 26,7 | 34,8 | 33,9 | 25,1 |
| Импорт, млрд.дол | 61 | 76,1 | 97,4 | 125,1 | 163,9 | 24,8 | 28,0 | 28,4 | 30,8 |
Увеличение стоимости российского экспорта связано, прежде всего, с существенным ростом цен на мировых рынках энергетических товаров и металлов. Повысились также цены на химическую, лесную и целлюлозно-бумажную продукцию. Важной характеристикой мировой экономической конъюнктуры в 2005 г. было повышение цен на нефть до максимальных значений за период наблюдений с середины ХХ века.
Цена на нефть сорта Urals в 2005 г. изменялась в диапазоне от 40,1 до 58,6 долл. США за баррель. Наиболее высокие цены наблюдались в августе, когда средняя за месяц цена на нефть сорта Urals достигла исторического максимума. При этом средняя цена на нефть сорта Urals в 2005 г. по сравнению с 2004 г. повысилась на 46,9% и составила 50,6 долл. США за баррель.
Энергоресурсы в стоимостном выражении занимают более половины общего объема экспорта, и из года в год наблюдается лишь рост их доли на фоне крайне благоприятной ценовой конъюнктуры. Доля нефти, нефтепродуктов и природного газа в общем объеме экспорта увеличилась с 51,2% в 2001 г. до 57,1% в 2004 г. В товарной структуре экспорта за 2005 г. доля топливно-энергетических товаров выросла с 57,1% до 67,1% по сравнению с таким же показателем 2004 г. из-за значительного увеличения контрактных цен на данные товары при росте физических объемов только на 2,9 %. Удельный вес топливно-энергетических товаров в 2006 г. составил 68,3% от всего объема экспорта в страны дальнего зарубежья [9, с. 74].
Таким образом экспортная деятельность российских компаний способствовала промышленному росту, главным образом в топливно-энергетической сфере, которая имеет большой удельный вес в индексах отечественного фондового рынка (ММВБ и РТС) и является неотъемлемой частью совокупности вложений паевых инвестиционных фондов.
Касаясь ситуации с движением капитала, можно отметить, что начиная с 1994 г. существовала тенденция постоянного вывоза капитала до 2004 г., в частности в 2000 г. он составил 24,8 млрд долл. — это было рекордное значение за последние 10 лет, в 2003 г. — 1,9 млрд долл., в 2004 г. — 8 млрд долл. Но в 2005 г. картина резко изменилась, и впервые за предшествующие 10 лет наблюдался ввоз капитала, который в 2005 г. составил скромные 0,7 млрд долл. И уже за 2006 г. ввоз капитала показал рекордную цифру — 41,7 млрд долл. [19, с. 45]
Приток капитала в 2005 и в основном в 2006 гг. был практически полностью обеспечен ввозом капитала банковским сектором: по данным ЦБ, чистый ввоз капитала банками по итогам 2006 г. составил 27,5 млрд долл. По мнению аналитиков, это связано с массированным привлечением банками заимствований на международных финансовых рынках.
Рост экономики и повышение суверенных кредитных рейтингов страны начиная с 2005 г. спровоцировали в России настоящий инвестиционный бум. Он охватил все виды финансовых вложений: иностранные и российские, долговые и акционерные, прямые и портфельные. За один только 2005 г., как подсчитали эксперты Всемирного банка, отечественные компании только на Западе заняли 40,1 млрд долл., вдвое опередив Китай и втрое — Бразилию и Индию. Получив «зеленый свет» от западных и российских банков и фондов, компании развернули небывалую инвестиционную активность. Таким образом, сформировалась новая тенденция, тенденция ввоза капитала в Российскую экономику, что отразилось на росте совокупной стоимости чистых активов паевых инвестиционных фондов [10, с. 61].
Рассмотрим ситуацию на денежном рынке в целом. Денежная масса в национальном определении (М2), состоящая из наличных денег в обращении (М0) — наиболее ликвидной части денежной массы, доступной для немедленного использования в качестве платежного средства, и безналичных средств в российских рублях, является показателем общего уровня ликвидности в стране. Анализ данного показателя дает нам возможность оценить его влияние на поступление капитала на рынок ПИФов, что особенно вероятно при избыточной ликвидности. Как правило, в растущей экономике уровень денежной массы повышается в соответствии с уровнем экономического роста и инфляционными процессами, что создает потенциал для инвестирования в паевые фонды. Причем наибольший потенциал для притока в ПИФы создается за счет роста наличных денег. Для наглядности представим данные в таблице 3.
Таблица 3
Динамика денежной массы М2 за 2003–2006 гг., млрд руб.
| Дата | Денежная масса М2 | Темпы прироста денежной массы за соответствующий период, % | ||||
| В том числе | Всего | Всего | В том числе | |||
| Наличные деньги (М0) | Безналичные средства | Наличные деньги (М0) | Безналичные средства | |||
| 01.01.2003 | 763,2 | 1371,2 | 2134,5 | 50,5 | 50,3 | 50,6 |
| 01.01.2004 | 1147 | 2065,6 | 3212,7 | 35,8 | 33,8 | 36,9 |
| 01.01.2005 | 1534,8 | 2828,5 | 4363,3 | 38,6 | 30,9 | 42,7 |
| 01.01.2006 | 2009,2 | 4036,3 | 6045,6 | 48,8 | 38,6 | 53,9 |
| 01.01.2007 | 2785,2 | 6210,6 | 8995,8 | - | - | - |
Из приведенной таблицы следует, что на начало 2007 г. объем денежной массы составил 8995,8 млрд руб., увеличившись за 2006 г. на 48,8%. Размер денежной массы по состоянию на 1 января 2006 г. составил 6045,6 млрд руб., по сравнению с показателем 2005 г., денежная масса увеличилась на 38,6% (1