Состав и структура государственных расходов и доходов
2.1 Анализ доходов государственного бюджета
Формирование государственных доходов осуществляется при самом активном участии государства: оно устанавливает долю чистого дохода общества, централизуемую в бюджете и оставляемую хозяйствующим субъектам, а также концентрирует часть личных доходов населения и другие средства общества.
Государство является собственником части средств производства и, соответственно, прибавочного продукта. В этих условиях значительным источником государственных доходов является доход от государственной собственности. Часть государственных доходов образуется за счет доходов предпринимательского сектора, кооперативных организаций и населения, мобилизуемых налоговой системой государства для удовлетворения общенародных потребностей.
К доходам от государственной собственности относятся:
1) доход государственных предприятий и организаций в виде валового дохода (прибыли), налога на добавленную стоимость, акцизов, таможенных доходов;
2) доходы от государственного имущества (от государственного жилого фонда, земли, лесов, водных угодий, других природных ресурсов, средства от разгосударствления и приватизации государственной собственности);
3) доходы от платных услуг, оказываемых государственными учреждениями и организациями (регистрационные сборы, сборы за поверку, клеймение и экспертизу мер и измерительных приборов, плата за анализ и клеймение изделий из драгоценных металлов) и плата за нехозяйственные услуги (государственная пошлина, сбор дорожной полиции, заявочный сбор на товарные знаки);
4) специальные средства бюджетных учреждений, включающие арендную плату за помещения, доходы подсобных предприятий и др.
Государственные доходы имеют своим источником национальный доход, а финансовые ресурсы мобилизуются при распределении и перераспределении всей суммы валового общественного продукта. Покрытие государственных расходов обеспечивается совокупностью всех финансовых ресурсов государства.
Проанализируем доходы государственного бюджета Республики Казахстан за несколько последних лет.
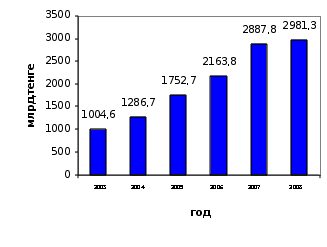
2003 г. – 1004,6 млрд. тенге
2004 г. – 1286,7 млрд. тенге
2005 г. – 1752,7 млрд. тенге
2006 г. – 2163,8 млрд. тенге
2007 г. – 2887,8 млрд. тенге
2008 г. – 2981,3 млрд. тенге
На основании вышеприведённых данных построена диаграмма, отображенная на рисунке 1.
 Рисунок
1 - Динамика доходов
государственного
бюджета за 2003
– 2008 гг.
Из диаграммы видно, что доходная часть государственного бюджета РК растёт из года в год, так доходы бюджета за 2008 год превышают доходы за 2003 год более чем в 2 раза, прирост по данному периоду 2003-2008 гг. составляет 197%. В 2007 г. прирост доходов государственного бюджета по сравнению с 2006 годом составил 33, 4%.
Доходная часть государственного бюджета состоит из налоговых поступлений, неналоговых поступлений, поступлений от продажи основного и поступлений трансфертов. Структура доходов бюджета за 2003-2008 гг. отражена в таблице 1.
Таблица 1 - Структура доходов бюджета за 2003-2008 гг. (в млн. тенге)
| 2003 | 2004 | 2005 | 2006 | 2007 |
2008 (план на 1 сентября) |
|
| Налоговые поступления | 947 251 | 1 186 137 | 1 654 679 | 2 036 479 | 2 356 040 | 2 823 556 |
| Неналоговые поступления | 44 813 | 81 500 | 66 036 | 54 764 | 181 067 | 64 143 |
| Поступления от продажи основного капитала | 12 502 | 19 096 | 32 010 | 72 583 | 92 686 | 93 608 |
| Поступления трансфертов | 0 | 0 | 0 | 2 | 258 045 | 466 525 |
| Примечание: Составлено автором на основании данных Справки по государственному, республиканскому и местным бюджетам за 2003-2011 годы Министерства финансов РК | ||||||
Согласно таблице поступление трансфертов в 2003-2005 гг. в государственный бюджет не осуществлялось, в 2006 году составило 2 млн. тенге, в 2007 г. – 258045 млн. тенге, а согласно плану на 1 сентября 2008 г. составило 466 525 млн. тенге.
В приложении 1 приведён структурный анализ доходов государственного бюджета по годам, из которого можно сделать вывод, что доля налоговых поступлений уменьшается из года в год, так если налоговые поступления в 2003 году составляли 95% доходов госбюджета, в 2004 – 93%, в 2005, 2006 – 94%, то в 2007 – 82%, а в 2008 - 81%. Если доля поступлений от продажи основного капитала меняется несущественно, то поступления трансфертов растут начиная с 2006 года.
Проведём анализ динамики налоговых поступлений в бюджет за 2003-2008 гг.
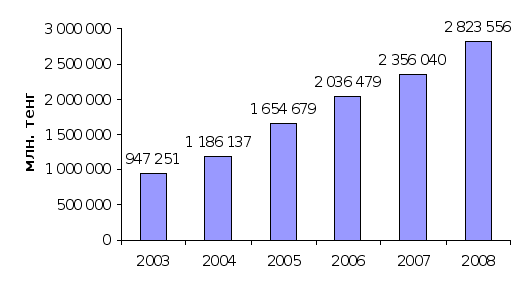
Рисунок 2 - Динамика налоговых поступлений в государственный бюджет в период 2003-2008 гг.
Рисунок 2 наглядно демонстрирует рост налоговых поступлений в госбюджет, так с 2003 года они выросли более чем в 3 раза. Если проанализировать прирост за последние 3 года, то данные будут выглядеть следующим образом: в 2006 г. по сравнению с 2005 г. прирост налоговых поступлений составил 23%, в 2007 г. по сравнению с предыдущим годом прирост налоговых поступлений составил 16%, согласно плану на 1 сентября 2008 г. прирост налоговых поступлений по сравнению с 2007 годом составит 20%.
В своём Докладе по итогам исполнения бюджета за первое полугодие 2008 года и задачах на второе полугодие Министр финансов Республики Казахстан Жамишев Б.Б. отметил, что поступления в государственный бюджет без учета внешних займов составили 1 600,7 млрд. тенге (98,1% к плану на отчетный период), в т.ч. доходы составили 1 599,0 млрд.тенге, или 98,2%. При запланированном дефиците 169,0 млрд. тенге, фактически этот показатель сложился на уровне 112,2 млрд. тенге. По сравнению с аналогичным периодом 2007 года темп роста доходов государственного бюджета составил 121,7%, недопоступило 29,5 млрд.тенге (план – 1 628,5 млрд.тенге)6 (рисунок 3).
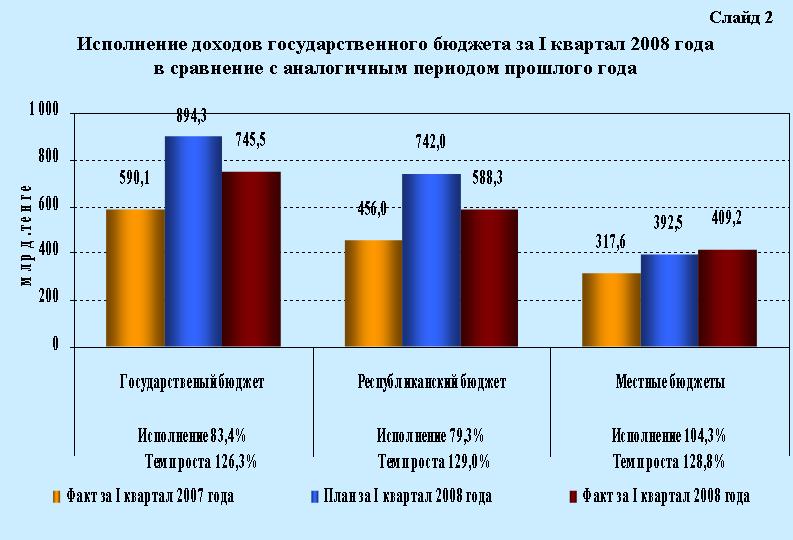
Рисунок 3 - Исполнение доходов государственного бюджета за 1 квартал 2008 года по сравнению с аналогичным периодом 2007 года
Доходная часть бюджета в основном обеспечена за счет поступлений корпоративного подоходного налога, таможенных платежей и налогов, а также гарантированного трансферта из Национального фонда.
Корпоративного подоходного налога в бюджет поступило 407,3 млрд.тенге с перевыполнением на 6,7 млрд.тенге от установленного плана (доля поступлений от общего объема налоговых поступлений составляет 34,1%), в сравнении с аналогичным периодом 2007 года поступление увеличилось на 92,0 млрд. тенге.
Примечательна динамика поступления КПН. Как известно согласно законодательству в 1 квартале, т.е. до сдачи декларации, налогоплательщики уплачивают КПН исходя из среднемесячного поступления за прошлый год, а со второго квартала – исходя из предполагаемой прибыли на текущий год. Поэтому сохранение положительной динамики поступлений КПН во втором квартале свидетельствует о том, что бизнес, в целом, позитивно настроен в оценке своей прибыльности до конца года.
На объем поступлений таможенных платежей и налогов в значительной мере влияет объем импорта, а также начиная с мая месяца 2008 года поступления платежей от экспорта нефти, рост которых составил 116,2 % и сложился в сумме 17,2 млрд. долл. США (по оперативным данным), что на 2,4 млрд. долл. США больше, чем в аналогичном периоде прошлого года (за январь-июнь 2007 года – 14,8 млрд. долл. США). Темп роста поступлений таможенных платежей и налогов по сравнению с аналогичным периодом 2007 года составил 117,1%, на него повлияло увеличение доли товаров, оформляемых по низким ставкам вследствие снижения средневзвешенных ставок таможенного тарифа, что отразилось на суммах перечислений в бюджет. Фактически в бюджет поступило 325,7 млрд. тенге, что на 47,7 млрд. тенге больше по сравнению с аналогичным периодом 2007 года. По экспортной таможенной пошлине за полугодие в бюджет поступило 35,6 млрд. тенге.
Несмотря на положительный прирост поступлений, план по таможенным платежам и налогам не исполнен на сумму 40,6 млрд. тенге, что связано со снижением темпов инвестиционного импорта, в т.ч. строительных материалов и строительной техники.
Далее, уже по итогам 7 месяцев 2008 года таможенных платежей и налогов в бюджет поступило 445,8 млрд. тенге, или 100% от плана на отчетный период, значительное поступление сложилось в июле по экспортной таможенной пошлине - 60 млрд. тенге.
Поступления НДС на товары внутреннего производства составили 65,9 млрд. тенге (по сравнению с аналогичным периодом 2007 года уменьшились на 20,8 млрд. тенге), что объясняется ростом сумм возврата по нулевой ставке. Так за январь-июнь 2008 года возмещено 110,5 млрд. тенге, что на 38,2 млрд. тенге больше аналогичного периода прошлого года. Слайд 2.
По состоянию на 1 июля 2008 года сумма, подлежащая возврату по НДС по нулевой ставке, составила 233,5 млрд. тенге, или выросла на 75,8 млрд. тенге с начала года (157,7 млрд.тенге).
Доходы местных бюджетов за первое полугодие 2008 года составили 877,9 млрд. тенге, или 99,8 % к плану. При этом план перевыполнен по индивидуальному подоходному налогу на 7,7 млрд. тенге (106,2%). В общем объеме доходов местных бюджетов доля ИПН составила 15,1%. План по доходам местного бюджета не исполнен по г. Астана (93,2 %), Южно-Казахстанской (97,6%), Западно-Казахстанской (99,5%) и Атырауской областей (98,9%).
Согласно данных Министерства финансов, за 9 месяцев 2008 года поступления в республиканский бюджет составили 2 013,8 млрд.тенге (без учета поступления займов) и исполнены на 100,7% к плану на отчетный период. В том числе доходы исполнены соответственно на 2 003,4 млрд.тенге, 100,4%.
2.2 Анализ расходов государственного бюджета
Финансирование в меру выполнения планов (прогнозов) развития предполагает выделение финансовых ресурсов лишь при выполнении производственных показателей и осуществлении мероприятий в соответствии с прогнозами экономического и социального развития.
Соблюдение режима экономии в использовании ресурсов - важный принцип организации государственных расходов, направленный на мобилизацию внутренних резервов и усиление контроля за расходованием государственных средств во всех подразделениях производственной и непроизводственной сфер, рациональное и бережливое их использование.
Необходимым принципом организации государственных расходов является оптимальное сочетание бюджетных, кредитных и собственных источников их покрытия. Этот принцип выражает процесс софинансирования государственных расходов.
Для того, чтобы лучше понять динамику изменения расходной части госбюджета Республики Казахстан, проанализируем основные показатели за несколько прошедших лет.
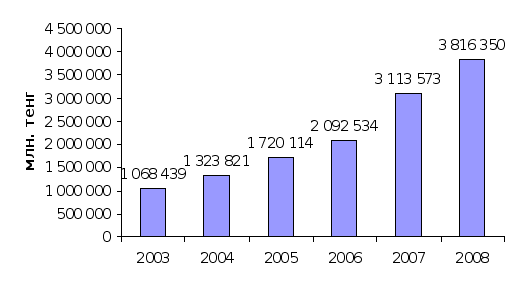
Рисунок 4 - Динамика роста расходов государственного бюджета в период 2003-2008 гг.
Рисунок 4 наглядно демонстрирует рост расходов государственного бюджета. По сравнению с 2003 годом в 2008 году государственные расходы увеличились более чем в 3 раза. Значительный рост расходов наблюдается в последние года. Так в 2007 году расходы госбюджета по сравнению с 2006 годом увеличились на 49 %, а в 2008 году по сравнению с 2007 расходы выросли на 22%.
Проанализируем расходы государственного бюджета за период с 2003 по 2008 года по видам (таблица 2).
Таблица 2 - Расходы государственного бюджета за период 2003 по 2008 гг., млн. тенге
| 2003 | 2004 | 2005 | 2006 | 2007 |
2008 (план на 1 сентября) |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Расходы | 1 068 439 | 1 323 821 | 1 720 114 | 2 092 534 | 3 113 573 | 3 816 350 |
| Государственные услуги общего характера | 65 542 | 83 859 | 104 287 | 124 903 | 168 489 | 184 308 |
| Оборона | 47 483 | 58 011 | 78 663 | 99 992 | 166 646 | 167 481 |
| Общественный порядок и безопасность | 91 593 | 118 564 | 152 904 | 179 872 | 240 993 | 270 191 |
| Образование | 152 734 | 195 583 | 261 210 | 327 773 | 455 780 | 577 153 |
| Здравоохранение | 89 781 | 131 184 | 185 456 | 223 373 | 299 391 | 396 855 |
| Социальное обеспечение и социальная помощь | 239 229 | 272 333 | 345 356 | 422 423 | 502 381 | 627 328 |
| Жилищно-коммунальное хозяйство | 34 693 | 69 058 | 130 226 | 149 430 | 221 462 | 266 573 |
| Культура, спорт, туризм и информационное пространство | 33 788 | 43 948 | 59 005 | 82 479 | 125 712 | 159 976 |
| Топливно-энергетический комплекс и недропользование | 8 486 | 25 319 | 30 612 | 37 186 | 86 275 | 78 546 |
| Cельское,водное, лесное, рыбное хозяйство и охрана окружающей среды | 62 471 | 83 256 | 90 848 | 103 143 | 129 503 | 163 520 |
| Промышленность, архитектурная, градостроительная и строительная деятельность | 3 896 | 2 353 | 5 215 | 12 434 | 10 465 | 11 111 |
| Транспорт и связь | 84 513 | 106 926 | 130 132 | 175 095 | 308 262 | 335 754 |
| Прочие | 106 297 | 89 147 | 102 195 | 115 116 | 364 163 | 519 706 |
| Обслуживание долга | 35 437 | 34 970 | 30 344 | 28 698 | 34 011 | 57 849 |
| Трансферты | 12 497 | 9 310 | 13 658 | 10 619 | 38 | |
| Примечание: Составлено автором на основании данных Справки по государственному, республиканскому и местным бюджетам за 2003-2011 годы Министерства финансов РК | ||||||
В приложении 2 отражено структурное представление расходов государственного бюджета за 2008 год, из которого видно, что основными статьями расхода государственного бюджета являются социальное обеспечение и социальная помощь – 16%, образование –15%, здравоохранение – 10%, общественный порядок и безопасность – 8%.
В 2008 году расходы на промышленность, архитектуру, градостроительную и строительную деятельность выросли более чем в 2,5 раза. Однако в структуре республиканского бюджета доля расходов на промышленность, архитектуру, градостроительную и строительную деятельность незначительна: в 2007 году - 0,1%, в 2008 году - 0,3 процента.
При этом, по данной функциональной группе осуществлялись расходы на прикладные научные исследования технологического характера, прикладные научные исследования в области строительства, а также выделены целевые трансферты на развитие бюджету Карагандинской области на строительство инфраструктуры индустриального парка в городе Караганде и акимату Южно-Казахстанской области на развитие инфраструктуры специальной экономической зоны «Оңтүстік».
В целом по сравнению с 2007 годом расходы республиканского бюджета увеличены на:
транспорт и коммуникации и прочие расходы – на 70%,
топливно-энергетический комплекс, недропользование и оборону – на 60%,
культуру, спорт, туризм и информационное пространство – на 50%,
образование - на 40%,
сельское, водное, лесное, рыбное хозяйство, особо охраняемые природные территории, охрану окружающей среды и животного мира, земельные отношения; жилищно-коммунальное хозяйство; общественный порядок, безопасность, правовую, судебную, уголовно-исполнительную деятельность; государственные услуги общего характера – на 30%,
здравоохранение, обслуживание долга, субвенции областным бюджетам и социальную помощь и социальное обеспечение на 20 процентов.
В своём Докладе по итогам исполнения бюджета за первое полугодие 2008 года и задачах на второе полугодие Министр финансов Республики Казахстан Жамишев Б.Б. отметил, что расходы государственного бюджета без учета погашения займов составили 1 712,9 млрд. тенге (95,2% к плану по платежам на отчетный период), в том числе расходы республиканского бюджета составили 1 404,3 млрд. тенге (97,1 %), местных бюджетов 855,5 млрд. тенге (94,7 %). Темпы роста всех уровней бюджета по сравнению с аналогичным периодом прошлого года соответственно составили 122,7%, 121,5%, 131,6 % (рисунок 5)7.
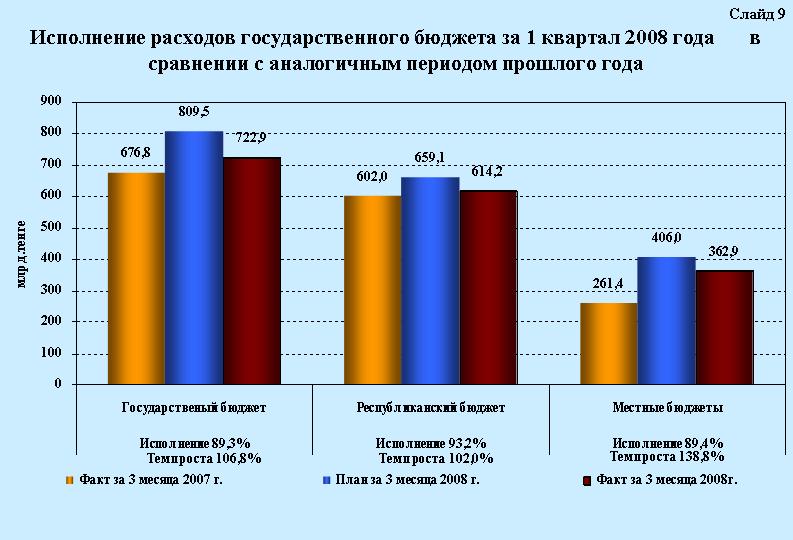
Рисунок 5 - Исполнение расходов государственного бюджета за 1 квартал 2008 года по сравнении с аналогичным периодом прошлого года
Сумма неосвоения республиканского бюджета за первое полугодие текущего года составила 44,9 млрд. тенге, план не исполнен по объективным причинам на сумму 5,9 млрд.тенге, на 39,9 млрд.тенге по субъективным (приложение 3).
2.3 Бюджетный дефицит и его влияние на развитие экономики страны
Одним из важнейших индикаторов состояния экономической конъюнктуры является уровень бюджетного дефицита. Дефицит бюджета равен сумме совокупных государственных расходов за вычетом налоговых поступлений в бюджет T:
(G + N + F ) – T (1)
Но если принять N=0 и вспомнить, что государственные расходы равны сумме закупок товаров и услуг G плюс общий объем социальных выплат F, а налоги T - это сумма чистых налоговых поступлений Tчист плюс социальные выплаты F, можно записать: бюджетный дефицит = (G + F) - (Tчист + F) = G – Tчист.
Если же совокупные расходы государства (G + N + F) оказываются меньше налоговых поступлений в бюджет Т, то есть (G + N + F) < T, то в финансовой системе возникает явление бюджетного профицита. Данный профицит (или бюджетный излишек) называется первичным, если превышение расходов над доходами бюджета достигается без учета платежей по обслуживанию государственного долга, то есть если G + F < T. В этом случае в стране становится возможным - при значительной величине накопленных ею обязательств - сочетание первичного бюджетного профицита и общим дефицитом бюджета8.
Бюджетный дефицит является проявлением кризиса государственных финансов. Однако нужно иметь в виду, что подобно другим внутренне присущим экономической системе так называемым отрицательным категориям (кризису, инфляции, безработице и др.) дефицит бюджета может заключать в себе и некоторые позитивные импульсы, утрата которых подрывала бы способность системы к разрешению периодически обостряющихся в ходе ее развития противоречий. Cокращение бюджетного дефицита требует уменьшения тех или иных государственных расходов. Но уже здесь становится предельно ясно, насколько многосложной для правительства является проблема достижения бюджетной сбалансированности. Дело в том, что снизить расходы бюджета в ряде случаев оказывается попросту невозможно по социальным или политическим соображениям. В первом случае вполне вероятен подрыв хрупкой социальной стабильности в обществе вследствие, например, прекращения дотирования жилищно-коммунального хозяйства, а во втором - нарастает угроза военного переворота из-за недовольства армии урезанием расходов на ее содержание. Кроме того, государственный бюджет лишь в малой степени ориентирован на принимаемые в текущем финансовом году правительственных решений, несравненно большая же доля бюджетных обязательств обычно "вырастает" из прошлого - из решений о социальной поддержке инвалидов, участников войн, о финансировании определенного спектра государственных программ и т.п. И вполне понятно стремление финансовых властей не терять доверие к ним со стороны населения зачастую делает просто немыслимым сколько-нибудь кардинальный пересмотр бюджетных трат. Ведь не секрет, что в структуре федерального бюджета любой страны представлены так называемые защищенные статьи, которые неизбежно сужают "веер" вариантов проводимой финансовой политики. Наконец, нельзя забывать, что сокращение государственных расходов на трансфертные и трансформационные цели в обстановке кризиса (когда и обнаруживается обычно факт несоответствия доходов и расходов бюджета) вполне может быть признан обществом проявлением абсурда в экономической политики - ведь и частные расходы на потребительские и инвестиционные товары здесь также невелики.
Поэтому если бюджетный дефицит (хотя бы и в своих оптимальных параметрах) возник в стране, то ее правительству приходится искать наилучшие по тому или иному критерию способы его покрытия.
В литературе обычно обращается внимание на неизбежные инфляционные последствия бюджетного дефицита. Однако следует учитывать, что прямой связи между ними все же не существует. Опыт 80-х гг. свидетельствует о том, что огромные бюджетные дефициты сохраняются в условиях снижения темпов инфляции. Будет или не будет ускоряться инфляции в результате роста бюджетного дефицита зависит от методов покрытия бюджетного дефицита, а также от степени использования производственных возможностей в экономике страны.
Способов покрытия бюджетного дефицита существует несколько.
Например, монетизация дефицита государственного бюджета, то есть его финансирование за счет эмиссии новых денег. Данный способ используется в странах, где Центральный банк страны не имеет достаточной самостоятельности в проведении своей денежно-кредитной политики. При этом нарастание денег в обращении слабо связано с расширением реальной товарной массы, и становится неизбежным несоответствие между совокупным спросом и совокупным предложением, быстро порождающее инфляцию. При этом несравненно более инфляционным является денежное покрытие не циклического (пассивного), а структурного (активного) бюджетного дефицита, так как в последнем случае ограниченность производственных ресурсов препятствует адекватной реакции товарного предложения на рост денежной массы в обращении, а значит и на возросший совокупный спрос. В то же время циклический (пассивный) бюджетный дефицит оказывает существенно меньшее воздействие на инфляционный взлет цен. В период рецессии денежный спрос отстает от потенциального предложения, и пассивный дефицит бюджета становится инструментом накачивания недостающего совокупного спроса - в дополнение к частному расширяется еще и спрос государственный. Поэтому увеличение государственных расходов в фазах кризиса и депрессии (при нахождении национальной экономики на кейнсианском отрезке кривой AS) в гораздо большей степени увеличивает объем ВНП, нежели общий уровень цен.
Население в результате сугубо эмиссионного способа финансирования бюджетного дефицита облагается неким "инфляционным налогом", представляющим собой метод изъятия его денежных средств путем увеличения предложения денег для финансирования бюджетного дефицита. В результате роста денежного предложения деньги, находящиеся на руках у населения, обесцениваются. Если же потребители хотят иметь то же реальное количество денег, они вынуждены меньше тратить. То есть фактически они подвергаются дополнительному налогообложению. Налогообложение с помощью инфляции представляет собой метод, используемый многими развивающимися странами для оплаты государственных расходов, поскольку другие средства налогообложения оказываются здесь малоэффективными. Правда, всегда существует некий предел таких эмиссионных доходов государства: по мере ускорения инфляции выгоды последнего становятся все менее заметными по сравнению с потерями от роста цен (включая и наращивание затрат на эмиссию денег).
Кроме инфляционного финансирования правительство может покрывать бюджетный дефицит за счет займов - как у частного сектора, так и у центрального банка.
Прямые кредиты правительства (министерства финансов) в Центральном банке, использование государственных заимствований как главного способа покрытия дефицита бюджета (когда правительство выступает в роли заемщика). Это так называемое денежное финансирование бюджетного дефицита.
При оценке последствий такого способа покрытия бюджетного дефицита нельзя не вспомнить, что государственный кредит существенно отличается от кредита частного. Последний обычно направляется на производственные цели (у нас, впрочем, это происходит далеко не всегда: неясность коммерческих перспектив, отсутствие строго определенных прав собственности побуждает многих руководителей и частных фирм направлять преобладающую часть кредитных ресурсов на зарплату и выплату прежних своих долгов - государству, банкам, поставщикам). Выплата процента при этом обеспечивается за счет прироста стоимости в процессе производства. Государственный же кредит, направляемый правительством на покрытие бюджетного дефицита, обычно никак не связан с производственной деятельностью, а процент по нему выплачивается главным образом за счет налоговых поступлений в бюджет без какого-либо прироста стоимости. Инфляционный процесс и в этом случае неизбежен, хотя более медленными темпами и в более цивилизованных формах: правительство, время от времени возвращая с процентом прежние долги центральному банку, обычно тут же обращается к нему за новым кредитом.
Следует учитывать, что деньги у центрального банка правительство берет в кредит во многом формально. Конечно, предполагается, что в будущем оно возместит эти средства с процентами, но ведь это все равно что брать взаймы у самого себя. Когда правительство выплачивает проценты центральному банку, тот должен вернуть эти проценты правительству. Так что правительству в общем-то никогда не приходится платить по кредитам центрального банка, да, честно говоря, и самих кредитов выплачивать тоже не приходится. Фактически центральный банк не ссужает, а просто-напросто дарит деньги правительству. И такое постепенное разбухание денежной массы не может не вызвать инфляции9.
Для покрытия дефицита используется выпуск государственных займов, которые осуществляются в форме продажи казначейских векселей (долговых обязательств правительства, выдаваемых на срок до одного года) или казначейских облигаций (обязательств на срок более одного года). Тем самым привлекаются в бюджет временно свободные денежные средства уже не государства, а частного сектора - домохозяйств, банков, страховых, промышленных компаний, а также иностранных экономических субъектов. Иначе говоря, долговые обязательства размещаются правительством везде, кроме Центрального банка своей страны. На своих аукционах министерство финансов продает облигации частному сектору, тем участникам, которые предлагают наибольшую цену. При этом кредитоспособные правительства обычно имеют возможность продавать свои долговые обязательства не только на внутреннем рынке, но и на международных рынках капитала.
В таблице 3 представлены сравнительные данные про дефицит бюджета Республики Казахстан за период с 2007 по 2011 года.
Таблица 3 – Сравнительные данные по дефициту государственного бюджета Республики Казахстан
(млн. тенге)
| Наименование | 2007 | 2008 | 2009 г. | 2010 г. | 2011 г. | |
| Уточненный бюджет (ЗРК от 16.10.2007г. № 954) | Уточненный Респуб-ий бюджет на 2008г. (ЗРК от 29.10.08г. № 991) | Утвержден Законом Республики Казахстан "О республиканском бюджете на 2009-2011 годы" от 04.12.2008г. № 96-IV | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| ДЕФИЦИТ БЮДЖЕТА | -229 631 | -334 354 | -571 364 | -657 818 | -514 947 | |
| в % к ВВП | -1,7 | -2,1 | -3,4 | -3,5 | -2,4 | |
Анализ сбалансированности республиканского бюджета показывает, что уточненный размер дефицита республиканского бюджета за 2007 год составил 229,6 млрд. тенге, за 2008 год – 334, 6 млрд.тенге. Фактически, по данным Министерства финансов, исполнение республиканского бюджета сложилось с дефицитом в размере 212,5 млрд. тенге, или 1,7% к ВВП10.
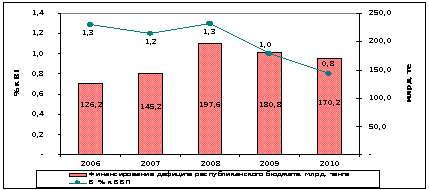
Рисунок 7 - Финансирование дефицита республиканского бюджета за счет правительственных займов
В рамках проводимой политики в сфере государственного и гарантированного государством заимствования и долга в 2008 – 2010 годах предполагается решение следующих задач:
параметры дефицита бюджета и долга:
- определение параметров дефицита республиканского бюджета с учетом задач, определенных Главой государства, исходя из размера ненефтяного дефицита и достижения сбалансированности бюджета в среднесрочной перспективе;
- определение оптимального размера правительственного долга;
- создание механизма финансового обеспечения исполнения государством условных обязательств (гарантий и поручительств);
внутреннее заимствование:
- составление на среднесрочный период примерной схемы эмиссии государственных ценных бумаг в разбивке по годам;
- применение различных инструментов заимствования в зависимости от сроков привлечения внутренних займов;
- минимизация процентных рисков;
- установление ориентиров («benchmark») на рынке ценных бумаг;
- снижение риска неисполнения обязательств и сглаживание пиков выплат по погашению внутреннего правительственного долга в кратко- и среднесрочной перспективе.
Кроме того, Правительство Казахстана предлагает парламенту увеличить дефицит бюджета в 2009 году еще на 6% до 571,4 миллиарда тенге (4,76 миллиарда долларов, 3,4% ВВП), сообщил министр экономики и бюджетного планирования республики Бахыт Султанов, выступая во вторник на пленарном заседании сената (верхняя палата парламента).
Ранее мажилис (нижняя палата парламента) принял закон "О республиканском бюджете на 2009-2011 годы", которым был утвержден рост дефицита бюджета на 2009 год на 60% - до 539 миллиардов тенге (4,5 миллиарда долларов, 3% ВВП) против 334,4 миллиарда тенге (2,8