Податкова політика як системоформуючий фактор розвитку
Крім того, велика кількість податків та численних бюджетних і позабюджетних фондів цільового призначення істотно ускладнює сплату податків і зборів, контроль за їх сплатою та форми звітності. Така громіздка система створює значні перешкоди безпосередньо для платників податків. Численні зміни та поправки до податкових законів не дають можливості підприємствам нормально функціонувати, впроваджувати нові технології та випускати конкурентоспроможну продукцію.
За існуючої податкової системи стає невигідно здійснювати амортизацію та модернізацію основних засобів, адже законодавчо встановлені норми амортизації дуже низькі, а враховуючи застосування понижуючого коефіцієнта взагалі унеможливлюють оновлення матеріально-технічної бази виробників. Зовсім не застосовується таке поняття як реінвестування. Це, у свою чергу, призводить до падіння рентабельності та конкурентоспроможності суб'єктів господарювання.
Загальний аналіз політики держави свідчить, що головним принципом і напрямом діяльності відповідних державних структур протягом тривалого часу було створення умов значного податкового навантаження на суб'єктів підприємницької діяльності. Податкова система характеризувалась посиленням адміністративного контролю за сплатою податків та зборів. При цьому не враховувалося, що дохід, який отримує держава внаслідок збільшення податкового тиску та адміністративного контролю, є менший, ніж економічний збиток, що завдається такими діями господарюючим суб'єктам. Створюється замкнене коло, в якому опиняються держава з постійним і значним дефіцитом бюджету та господарство із спадаючим темпом виробництва.
Намагаючись вирішити проблему податкового тиску та надмірного адміністративного контролю, господарюючі суб'єкти переносять відносини між споживачем та виробником, а також свої доходи у тіньовий сектор економіки, частка якого за різними підрахунками стає від 45% до 65% валового внутрішнього продукту. Результатом цього стає недоотримання державою частини податкових надходжень та намагання компенсувати це знову ж за рахунок введення нових податків та зборів - наприклад, гербового збору, збору на обов'язкове державне пенсійне страхування з операцій купівлі-продажу валют, з торгівлі ювелірними виробами та при відчуженні легкових автомобілів, відрахувань у Пенсійний фонд користувачами послуг стільникового зв'язку та ін.
Але збільшення податкового навантаження означає або банкрутство платників податків, або значно більшою мірою, їх відхід до тіньової економіки. Отже, напрошується висновок, що нині діюча податкова система - це та сила, яка підриває національну економіку.
Всі ці проблеми вказують на недосконалість та неефективність чинної податкової системи, на те, що вона сприяє поглибленню економічної кризи. Виникає необхідність проведення податкової реформи та створення єдиного систематизованого законодавчого акту прямої дії, який охоплюватиме всі без виключення питання податкового права та відповідатиме адекватним засадам податкової політики держави.
Створення нової законодавчої бази в сфері оподаткування повинно віддзеркалювати традиції існуючої податкової системи та відповідати світовим тенденціям розвитку податкових систем. В Україні необхідно формувати податкову політику, направлену на побудову стабільної та зрозумілої системи оподаткування, зменшення податкового тягаря і забезпечення збалансованості інтересів держави та інтересів суб'єктів господарювання.
Реформа оподаткування в Україні, що має за мету побудову ефективної та справедливої податкової системи шляхом забезпечення її стабільності, ясності та передбачуваності, є в даний час однією з найважливіших умов підвищення підприємницької та інвестиційної активності для забезпечення виходу економіки України з кризи та інтеграції її в світовий простір. Така реформа неможлива без розробки науково обгрунтованої концепції оподаткування, яка б базувалась на врахуванні ситуації в країні, цілей національної економіки, а також на узагальненні міжнародного досвіду в галузі оподаткування.
В умовах загальної неплатоспроможності, коли багато підприємств, особливо дрібних та середніх, переживають нестачу фінансових ресурсів, вони змушені сплачувати ПДВ, не отримавши часто-густо кошти від реалізації своєї продукції. Загалом виходить, що від такої реалізації підприємство не в змозі компенсувати зазначені витрати навіть після коригування сплати податку (надання податкового кредиту тощо).
Вихід із ситуації, що склалася, може бути лише один - створення умов, коли виробничі і торговельні підприємства будуть націлені на розвиток конкурентоздатного бізнесу і зміцнення своїх позицій на ринку, коли банківським установам стане вигідніше надавати кредити таким підприємствам, ніж шукати заробіток виключно на фінансовому ринкові.
З метою вирішення проблеми несплати податків, пов'язаної з бартеризацією розрахунків, фахівці ДПА України вважають за доцільне:
а)запровадити і законодавче закріпити економічно обгрунтовану систему обмеження товарообмінних операцій як у зовнішньоекономічній діяльності, так і при розрахунках між суб'єктами господарювання України;
б)поліпшити організацію роботи товарних бірж щодо запровадження обов'язкової біржової торгівлі високоліквідними експортними товарами (металопрокат, мінеральні добрива, енергетичні ресурси тощо);
в)встановити обов'язковість здійснення розрахунків за взаємозаліками, включаючи операції факторингу, тільки через банківські установи на основі зустрічних вимог у порядку, встановленому Національним банком України.
Аналіз криміногенної ситуації, що склалась у сфері економіки, дає підстави для встановлення напрямків, де найбільше проявляються зловживання і порушення податкового законодавства.
Так банківська система використовується з метою виведення коштів з офіційного обігу в нелегальний сектор економіки, виведення їх обігу з-під контролю держави та ухилення від оподаткування.
Ефективність функціонування і розвитку податкових систем в розвинутих країнах підтверджує їх життєвість і важливість ролі, яку вони відіграють в забезпеченні оптимізації поєднання ефективності та соціальної справедливості в суспільстві. Тому вивчення їх надбань, аналіз методів та засобів оподаткування, апробованих у світовій практиці, є необхідною умовою розробки і впровадження програми реформування податкової системи в Україні.
Дослідження концепцій оподаткування в розвинутих країнах може проводитись у двох взаємодоповнюючих підходах.
Перший підхід - це вивчення відмінностей, особливостей діючих податкових систем у різних країнах.
Історичні умови їх виникнення, а також економічні, політичні і соціальні фактори, що впливають на процес їх становлення і розвитку, є надзвичайно різноманітними. Це робить закономірними властиві їм відмінності інструментів та інституційних форм оподаткування, виявлення яких має історичну цінність і дає можливість враховувати позитивний і негативний досвід розвинутих країн при побудові власної податкової системи.
Другий підхід - це дослідження загальних властивостей податкових систем в розвинутих країнах, виявлення та осмислення спільних закономірностей розвитку і функціонування податкового механізму. Зі значною часткою вірогідності можна припустити, що ці риси багато в чому мають бути постійними, універсальними і властивими для всіх країн. Саме вони можуть і повинні враховуватись при розробці та реалізації програми реформування податкової системи України.
У зв'язку з цим буде цікаво прослідкувати взаємовідносини загального підходу до оподаткування та моделі ринкової економіки, що діє в країні.
Для цього доцільно виділити країни, що належать до:
ліберальної моделі економіки ( США, Велика Британія, Канада);
соціально орієнтованої моделі ринкової економіки (Німеччина, Норвегія, Швеція, Австрія тощо).
Сутність кожної з цих моделей визначається тією роллю, яку відіграє держава в розвитку суспільства. При ліберальній економіці втручання держави в економічне життя мінімальне, кількість підприємств, що знаходяться у власності держави, незначна. Державне регулювання носить, в основному, монетарний характер і обмежується макроекономічними процесами, а суб'єкти господарювання наділені значною свободою діяльності. Участь держави у вирішенні соціальних проблем стосується тільки соціальне вразливих верств населення.
Відтак, головним принципом державного регулювання в країнах з ліберальною економікою є мінімізація втручання в соціально-економічні процеси. Очевидно, що при такому підході потреби в фінансуванні соціально-культурної сфери порівняно невеликі і основний тягар їх оплати перекладений на населення. Як наслідок, порівняно нижчими є і обсяги відповідних статей державного бюджету, а значить і загальна сума податків, які є, як відомо, основним джерелом доходів держави.
При соціально орієнтованій моделі державою регулюються не тільки макроекономічні процеси, а й окремі сфери діяльності суб'єктів господарювання. У країнах з такою моделлю економіки значний державний сектор, вищий, ніж за ліберальної економіки, рівень регламентації ринкових відносин. Державне регулювання соціальної сфери охоплює практично всіх членів суспільства і гарантує їм певний рівень задоволення потреб у охороні здоров'я, освіті, культурі, забезпеченні зайнятості тощо. Звичайно, для вирішення всіх цих питань необхідні значні кошти, оскільки всі соціальні програми оплачуються за рахунок Державного бюджету. Тому загальний рівень оподаткування в цих країнах значно вищий.
Для підтвердження вищевикладеного скористаємося поняттям податкового навантаження, що відображає ту частину суспільного продукту, який перерозподіляється через бюджетні механізми.
Податкове навантаження - це узагальнюючий показник, що характеризує роль податків у житті суспільства і визначається як відношення суми податкових зборів до валового внутрішнього продукту: ПТ= П/Vх100%, де ПТ- податковий тягар, П- сума нарахованих податків за звітний період, V- об'єм реалізованої продукції.
Досвід розвинутих країн свідчить про залежність загального обсягу оподаткування (податкового тиску) від моделі реформування економіки, що реалізується в країні. Практика підтверджує, що неможливо одночасно досягти високого рівня соціальної захищеності населення і низького рівня оподаткування.
Проте на даний час серед українських вчених-економістів немає єдності і чіткості у визначенні характеристик адекватної для країни післякризової моделі економіки України. Більшість учених говорять про змішану, соціально орієнтовану економіку. Проте практичні дії Уряду (лібералізація господарської діяльності та цін, зняття обмежень в оплаті праці, приватизація державних підприємств) свідчать про те, що Україна схиляється, швидше, в бік ліберальної моделі економіки.
Деякі зарубіжні економісти визначають податковий гніт як міру економічних обмежень, які створюються відрахуванням коштів на сплату податків. У зарубіжних країнах рівень податкового тягаря коливається від 52% у Швеції до 30% у США і Туреччині. В Україні цей показник становить близько 50%.
Необхідно зазначити, що поняття "податковий тиск" в основному розуміють як тяжкість податкових важелів, які складають тільки частину цього тягаря. Переконливим є підхід, коли податковий тиск розглядається як такий, що здійснюється на чотирьох рівнях:
тиск безпосередньо податкових важелів;
тиск всієї сукупності податків, зборів і платежів;
використання механізму пільг платникам, надання пільгових кредитів, дотацій. При цьому податковий прес перерозподіляє тиск з одних платників на інші;
використання податкової техніки, при якій посилюється тиск на платників. Наприклад, авансові платежі, які передбачають сплату податку до отримання результатів, за якими він має сплачуватись.
В окремих публікаціях нерідко висловлюється думка, що зниження податкового тягаря супроводжується швидким зростанням податкових надходжень до бюджету. Однак результати податкових реформ свідчать про інше. Так, незважаючи на широке зниження податкових ставок, у 80-ті роки в США різко зріс дефіцит державного бюджету, а норма заощаджень у 1986 році склала всього 3,9%. Це найнижчий рівень цього показника серед усіх промислових країн того періоду [189, 391-392].
Більш переконливою, на наш погляд, є позиція вчених, що грунтується на практиці розвинутих зарубіжних країн, і які вважають, що зниження рівня оподаткування само по собі не чинить швидкого впливу на темпи економічного зростання навіть у довгостроковій перспективі [51, 691-693].
Загальновизнаною в теорії оподаткування виступає крива Лаффера (Laffer curve), яка показує зв'язок між податковими ставками і обсягом податкових надходжень до бюджету. У відповідності з цією кривою зниження ставок до граничної точки оподаткування веде до прямого скорочення надходжень до бюджету. В той же час і підвищення ставок після граничної точки веде до скорочення податкових доходів. Очевидно, що саме цей аспект слід враховувати в першу чергу, розглядаючи питання про вплив розміру податків на темпи економічного розвитку [51, 589-591].
Звідси, реалізація податкової ідеології потребує більш гнучкої податкової політики, яка дала б змогу оптимально щодо конкретних умов пов'язувати інтереси держави з інтересами господарюючих суб'єктів, рядових платників податків.
У той же час податкова політика є важливою підсистемою економічної політики держави, тому вдосконалення податкової системи має здійснюватися на основі удосконалення економічної політики, а не навпаки.
1.2 Ідеальна система оподаткування: загальні принципи
Успіх будь-яких реформ неможливий без макроекономічної стабільності, а бюджетно-податкова політика є одним з головних елементів її досягнення, враховуючи той факт, що багато країн з перехідною економікою тривалий час зазнають суттєвих дефіцитів своїх бюджетів, які фінансуються переважно за рахунок кредитів центральних банків. Така політика призводить до диспропорцій в економіці, наростання інфляційних очікувань і збільшення бюджетного дефіциту в майбутньому. Тому перехід від адміністративно-командної до ринкової економіки, який супроводжується зростанням бюджетного дефіциту, вимагає докорінних змін у податковій політиці країни.
Податкова реформа ніколи не буває легкою справою, її здійснення вимагає поєднання таких факторів як ініціатива уряду, згода парламенту та підтримка з боку громадськості. Ще Адам Сміт включив до своїх принципів оподаткування критерії помірності податків та їх зручності для платників[198]. Фіскальні заходи без урахування суспільних настроїв малоперспективні. Відповідність людським цінностям і сьогодні залишається традиційним ідеалом найкращої системи оподаткування. Надзвичайно важко поєднати наміри уряду стосовно стимулювання інвестиційної діяльності із заходами щодо забезпечення соціальної справедливості і суспільного добробуту в умовах переходу до багатоукладної, соціальне орієнтованої ринкової економіки. Проте, ефективна, прозора, підконтрольна та підзвітна податкова політика є основою економічного зростання та досягнення добробуту населення держави.
Будь-яка податкова реформа вирішує відомі проблеми: структури податків, податкових ставок і меж оподаткування, а також співвідношення між податковими надходженнями та коштами, отриманими від продажів державних облігацій. Існують два основних підходи щодо реформування податкової політики: запровадження принципово нової податкової системи та реформування чинної.
Останнім часом великого поширення набули макроекономічні моделі щодо оптимізації фіскальної політики. Можливі ефекти проектованих податкових структур вимірюються за допомогою статичних та динамічних імітаційних моделей суспільної рівноваги, максимізації суспільного й індивідуального добробуту, раціональних очікувань. При розгляді впливу податкової політики на економічне зростання слід зазначити існування чотирьох основних моделей економічного зростання. Перша - це модель Харрода-Домара, одна з найбільш відомих моделей економічною зростання, в основі якої лежать праці Харрода (1948) і Домара (1947) [105, 475-476].
Наступною є модель професора Солоу, яка увібрала в себе найкращі риси неокласичного підходу щодо економічного зростання [105,476-485]. Третьою і четвертою є так звані моделі "ендогенного зростання"[105, 486], які відрізняються від неокласичної моделі економічного зростання тим, що вони припускають довгострокове збільшення виробництва на душу населення без застосування таких екзогенних факторів як, наприклад, технологічний прогрес. Третя модель розглядає збільшення виробництва, пов'язане з використанням засобів виробництва та фондового капіталу; а в основі четвертої - модель економічного зростання, пов'язана з використанням людського капіталу. Однак для визначення того, які саме основні змінні фіскальної політики впливають на економічне зростання, спростимо наше дослідження і використаємо виробничу функцію, що являє собою стандартну неокласичну форму із незначними модифікаціями:
Y(t) = FfA(t)K(t), B(t)L(t)f,
де Y - обсяг виробництва за час t, K(t) і L(t) - відповідно фізичний (засоби виробництва, предмети праці, грошові ресурси) і людський капітал. B(t) - індекс якості (вимірюється як продуктивність праці) і A(t) - подібний індекс вимірювання фізичного капіталу. B(t) залежить від освітньо-професійного рівня робочої сили; A(t) - від технологічною розвитку. Дане рівняння визначає, що в будь-який момент часу загальний обсяг виробництва в економіці залежатиме від якісних та кількісних параметрів фізичного (засоби виробництва, предмети праці, грошові ресурси) капіталу і кількості та кваліфікації робочої сили, зайнятої в економіці. Інакше кажучи, виробництво зростатиме лише за умов збільшення К, L, А і В.
На графіку 1.1 показано динаміку валового внутрішнього продукту на душу населення в країнах Центральної та Східної Європи у 1992-1996 роках. Валовий внутрішній продукт на душу населення є саме тим економічним показником, який характеризує ступінь соціально-економічного розвитку та добробуту тієї чи іншої країни. Як показано на графіку, Україна займає, на жаль, поки що одне з останніх місць серед країн Центральної та Східної Європи за рівнем економічного розвитку, хоча й має значний економічний потенціал.
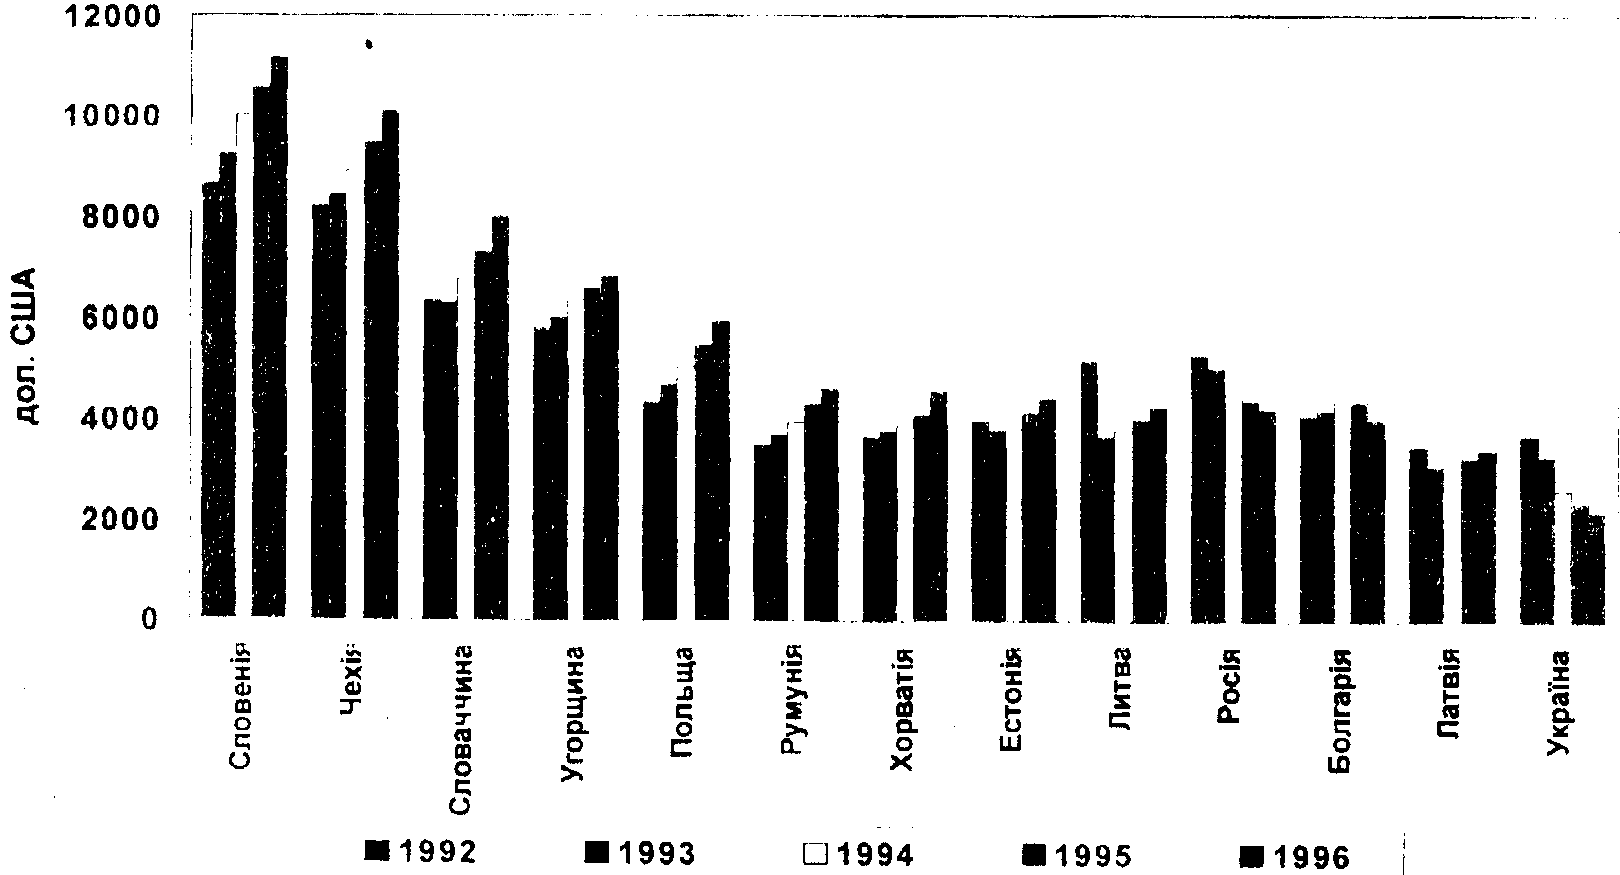
Графік 1.1. Валовий внутрішній продукт на душу
населення у 1992-1996 рp. [183]
податкова політика реформа оподаткування
Отже, ми розглядаємо три типи бюджетно-податкової політики, які мають безпосередній вплив на економічне зростання:
фіскальна політика, що впливає на професійний рівень робочої сили;
фіскальна політика, що прямо впливає на нагромадження основного
капіталу;
фіскальна політика, що впливає на продуктивність праці.
Відповідно до таких типів фіскальної політики держава може використовувати наступні заходи у сфері бюджетно-податкової політики:
уряд підтримує інвестиції в людський та основний капітал і таким чином усуває недоліки ринку, що роблять соціально прибуткові інвестиції неприбутковими;
уряд підтримує базову соціальну та економічну інфраструктуру і сприяти розвитку та становленню приватного сектора;
уряд фінансує свою діяльність таким чином, щоб мінімізувати розрив між пропозицією та попитом на капітал і робочу силу.
У першому випадку урядові слід фінансувати видатки на освіту та охорону здоров'я, а також можливі видатки на соціальну допомогу. Другий випадок включає товари і послуги, які підвищують продуктивність робочої сили, однак з об'єктивних причин приватний сектор не в змозі забезпечувати себе цими товарами та послугами. І насамкінець, у третьому випадку, урядові необхідно усунути негативні наслідки податкової політики. Стосовно податкової політики, то на загальнодержавному рівні слід переходити від фіскального акценту в бюджетно-податковій політиці до заходів щодо стимулювання обсягів виробництва та реалізації товарів і послуг. Неприпустимо в умовах падіння внутрішнього сукупного попиту, зменшення обсягів виробництва і споживання намагатися наповнювати доходну частину бюджету за рахунок збільшення податкового тиску на суб'єктів економічної діяльності. Для відновлення втрачених позицій на внутрішньому і зовнішньому ринках насамперед необхідно стимулювати внутрішній сукупний попит на товари вітчизняного виробництва.
При аналізі принципів побудови системи оподаткування звертає на себе увагу декілька моментів:
невиправдане розширення їх переліку, включення до нього неосновних принципів (економічна обгрунтованість, рівномірність сплати, компетенція, єдиний підхід) внаслідок чого в процесі побудови податкової системи відволікається увага від основних принципів оподаткування;
вузьке, відмінне від загальноприйнятого тлумачення деяких принципів оподаткування, узгоджене з потребами і можливостями поточного моменту - принципу стабільності як забезпечення незмінності податків і зборів та їх ставок, а також податкових пільг протягом бюджетного року; принципу соціальної справедливості як забезпечення соціальної підтримки малозабезпечених верств населення шляхом запровадження економічно обгрунтованого неоподаткованого мінімуму доходів громадян та застосування диференційованого і прогресивного оподаткування громадян, які отримують високі та надвисокі доходи;
включення таких принципів, які не можуть бути покладені в основу побудови податкової системи в цілому (принцип рівнозначності і пропорційності), оскільки прибуткове оподаткування громадян здійснюється на засадах прогресивності; невизначеність основного (основних) системоутворюючого принципу побудови податкової системи;
не внесення до принципів побудови податкової системи науково обгрунтованих загальновизнаних принципів оподаткування, таких як фіскальна достатність та еластичність, адміністративна простота та економічна ефективність.
У проекті Податкового кодексу України взагалі відсутнє визначення принципів оподаткування, що суперечить загальновизнаним нормам правового регулювання питань оподаткування, адже його наукові принципи покладені в основу побудови податкових систем в усіх країнах, а тому знайшли відображення в їх податковому праві. Невизначеність на законодавчому рівні наукових принципів оподаткування означає відсутність належних обмежень податкової політики уряду, що збільшує можливість прийняття дискреційних рішень при її формуванні.
Той факт, що податкова система України недостатньо орієнтована на реалізацію основних принципів оподаткування, свідчить про те, що вона ще не сформувалася як органічна цілісність, її підпорядкуванню основним принципам оподаткування перешкоджає складність однозначного визначення моделі суспільства, що будується в Україні, суперечність між офіційно проголошеним курсом на побудову соціально орієнтованої ринкової економіки і фактичною спрямованістю соціально-економічних перетворень в державі. Тому, на нашу думку, податкова реформа в Україні має здійснюватися на таких напрямках:
Зниження величини податків, спрощення правил та вимог щодо оподаткування суб'єктів підприємницької діяльності з метою усунення будь-яких перешкод у взаємовідносинах між державою та платниками податків, але при одночасному розширенні податкової бази. Прозорі та зрозумілі правила оподаткування зможуть замінити більшість сьогоднішніх неефективних податків, адміністративні витрати по справлянню яких інколи перевищують доходи бюджету.
Усунення доведеної до абсурду системи надання податкових пільг, коли одні платники податків користуються визначеним набором пільг, а інші є "невдахами", бо змушені сплачувати всі податки в повному обсязі.
Якнайшвидше вирішити проблему "прірви" між доходною та видатковою частинами бюджету, коли фінансові органи, що відповідають за фінансування бюджетних програм усунені від роботи по контролю за виконанням доходної частини бюджету.
Оскільки в економіках командно-адміністративного типу значна частина податкових надходжень складається з податків на прибуток та податків на заробітну плату, необхідно зменшити частку прямих податків при одночасному збільшенні частки непрямих податків. При цьому особливо негативними є високі ставки оподаткування фонду заробітної плати. Тому необхідно підвищувати роль персонального прибуткового податку при одночасному зменшенні оподаткування фонду заробітної плати.
Вдосконалення системи податкової звітності і податкової статистики.
Реформа податкової політики в Україні відбувається у важких економічних, соціальних та політичних умовах. Успішна податкова реформа ніколи не буває легкою, але, беручи до уваги такі обставини як президентські, а затим і парламентські -вибори, можна передбачити, що вона буде особливо важкою і знадобиться більше часу, ніж передбачалося багатьма політиками та урядовцями.
Так, на думку відомого американського теоретика державних фінансів Р. Максгрейва, для того, щоб демократичним шляхом визначити податкову політику в хитросплетіннях економічних, політичних та ідеологічних впливів, необхідно зважати на поведінку на виборах людей - носіїв різних інтересів, що залежать від рівня доходів та їхнього походження, регіону та виду діяльності, віку тощо.
В цьому соціальному конгломераті розбіжностей потреб тих, хто зацікавлений у фіскальній експансії перерозподілу, і тих, хто проти неї, можуть взаємно блокуватися необхідні заходи фіскальної політики. Тому демократія, якщо вона не хоче загинути, будь-що повинна вирішити проблему ефективного перерозподілу ВВП в інтересах економічного зростання. Ще Й. Шумпетер застерігав, що в умовах становлення демократичних норм і принципів неминуче зростає кількість формальних і неформальних, професійних і політизованих об'єднань, кожне з яких відстоює групові інтереси, тобто робить власний вибір. Надмірне розростання та різноманітність суспільних уподобань шкодить економічному розвиткові. За таких умов суспільна згода щодо розподілу наявних ресурсів досягається одним загальним інтересом - зростанням обсягу державного бюджету. Звісно, інструментами такого перерозподілу є відповідна податкова політика, оптимальне поєднання бюджетних видатків з іншими регулюючими державними заходами [270].
У зв'язку з цим неоднозначність середовища, в якому запроваджується податкова реформа, не додає впевненості в тому, що кінцевий результат буде таким успішним, як хотілося б. Тому за даних обставин політична воля вищого керівництва (як виконавчої, так і законодавчої гілок влади) відіграватиме вирішальне значення при успішному здійсненні податкової реформи.
Податкова система створюється на основі певних вихідних принципів, до яких належать:
- формування доходів бюджету тільки в процесі перерозподілу створеного в суспільстві валового продукту;
- встановлення рівноцінних прав і зобов'язань перед бюджетом для всіх форм власності;
застосування фінансових регуляторів з метою встановлення оптимального співвідношення між доходами власників підприємств та їхніх працівників, між коштами, що спрямовуються на споживання і нагромадження [176; 214].
Сьогодні в Україні немає інших аспектів економіки, які б настільки серйозно критикувалися суб"єктами господарської діяльності. Теоретично доведено, що податкові вилучення в розмірі 30-40% реальних доходів платника - це межа, при перевищенні якої починається процес скорочення його заощаджень та інвестицій в економіку [77, 63-68].
При створенні нової податкової системи слід не забувати, що бюджет, як фінансовий план держави, обов'язково має бути балансом доходів і видатків.
Нині податкова система не тільки не заохочує, а в ряді випадків прямо перешкоджає зусиллям підприємств у розвитку власного виробництва і підвищенні його рентабельності. Вона не відповідає цілям економічної, у тому числі промислової політики держави.
Окрім скорочення доходів, недоліки податкової системи також ускладнюють досягнення цілей рівномірного розподілу доходів, яким відводилася така велика роль в країнах з плановою економікою. Після відмови застосування прямих методів досягнення цих цілей шляхом регулювання заробітної платні і цін на зміну їх приходять такі опосередковані фіскальні інструменти, як податки. Однак ні податкова політика, ні методи її реалізації не спроможні ефективно розв’язувати завдання оподаткування таких випадкових і непередбачених доходів, як різні форми приросту вартості капіталу, що стають можливими в умовах ринкової економіки [119, 19-20].
Проблема побудови ефективної та сучасної податкової системи - одна з найбільш актуальних проблем в процесі становлення в Україні ринкових відносин і закладання підвалин для економічного зростання.
Однак існуюча податкова система не тільки не заохочує, а в ряді випадків перешкоджає зусиллям підприємств щодо розвитку виробництва і підвищення його рентабельності. Вона не відповідає цілям економічної, у тому числі промислової, політики держави і потребує невідкладних змін.
Ці обставини надають особливої актуальності запровадженню нової парадигми оподаткування в Україні.
Концептуально реформування податкової системи в Україні повинно бути спрямовано на створення організаційно-правових основ оподаткування ринкового типу, формування в країні зваженої податкової політики, створення умов для переходу до економічного зростання, враховуючи темпи глобалізації економіки. Запровадження нових концептуальних підходів у Податковому кодексі України та нормативно-правових актах з питань оподаткування повинно привести до побудови стабільної та прозорої податкової системи, до встановлення правових механізмів взаємодії всіх її елементів у рамках єдиного податкового простору.
Створення раціональної податкової системи, яка забезпечить збалансованість загальнодержавних і приватних інтересів, буде сприяти розвитку підприємництва та нарощуванню національного багатства України.
Завданням бюджетної і фінансової політики в перехідний період є сприяти зусиллям щодо стабілізації, але водночас не затримувати процес необхідної перебудови фіскальних інститутів, частиною якого є посилення самих фіскальних інструментів. У бюджеті повинні бути заходи, що сприяють економічному оздоровленню, зокрема ті, що заохочують зростання приватного сектора і спрямовані на удосконалення економічної і управлінської інфраструктури. Оскільки в найближчій перспективі нереально говорити про зміни фіскальних установ, особливо в управлінні податковою системою і в бюджетних процедурах, бюджетна і податкова політика повинна розроблятися з урахуванням вказаних обмежень. Більше того, структурна перебудова повинна проводитися поетапно, щоб можна було забезпечити необхідний збір доходів і виконання необхідних функцій.
Перехід від централізованого контролю до непрямого регулювання ринковими засобами тягне за собою необхідність іншого фіскального підходу, оскільки даний фактор впливає на економічну поведінку.
Вкрай важливою вимогою є розвиток державного управління, і зокрема, системи податкових органів, для вирішення завдань в контексті ринкових відносин, які передбачають нові процедури виконання податкового законодавства. На таку організаційну перебудову підуть роки, оскільки потрібна комплексна реорганізація і перепідготовка, а також добір відповідних кадрів потребує значного часу [119, 21].
Також необхідно створити систему стимулів щодо зацікавленості державних службовців. Однак початкове коригування цін значно знизило реальну купівельну спроможність заробітної платні. Для того, щоб мотивувати працівників податкових інспекцій і запобігти хабарництву, необхідно розробити систему матеріально стимулювання, відповідно до якої виплата премій залежатиме від доходів, що надходять до державної скарбниці [17, 78-81].
В основі складу податкової системи України лежать податки, аналогічні тим, які становлять ядро податкової системи більшості сучасних розвинутих країн, що є свідченням загальної закономірності уніфікації оподаткування. До основних належать податок на прибуток підприємств, прибутковий податок з громадян, акцизний збір і мито. Окрім основних, податкова система України включає деякі менш значимі у фіскальному відношенні податки, а також ряд зборів.
Якщо склад ядра податкової системи України не змінюється, то склад решти обов'язкових платежів періодично зазнає змін.
Зараз в Україні існує тенденція до розширення переліку податків і зборів, що входять до її податкової системи. Характеризуючи цю тенденцію, необхідно зважати на те, що вона відповідає як сучасним тенденціям в оподаткуванні розвинутих країн, що мають достатньо розгалужені податкові системи, так і закономірності еволюції оподаткування, згідно з якою в умовах низької фіскальної ефективності окремих податків, спричиненої недостатнім рівнем розвитку органів стягнення податків, податкової техніки, якістю адміністрування, рівнем податкової культури, масштабами ухилення від сплати податків, держава змушена вдаватися при вирішенні своїх фіскальних проблем до розширення кола податків [100; 101;141].
Простежується також тенденція до диференційованого оподаткування суб'єктів підприємницької діяльності, що працюють без створення юридичної особи, а також зі створенням юридичної особи, а серед останніх - до диференційованого оподаткування, з одного боку, великих і середніх підприємств, а з іншого боку, - суб'єктів малого підприємництва. Наслідком такої диференціації стало поєднання в межах однієї податкової системи двох підсистем оподаткування - звичайної для одного виду платників і спрощеної для іншого [142; 147;193;204].
Приведені характеристики ідеальної (оптимальної) податкової системи охоплюють розуміння як макроекономічного, так і мікроекономічного порядку. У першому випадку першочергове значення має реакція податкової системи на зростання ВВП, а також її податкостворюючий потенціал. Оскільки темпи загального економічного зростання залежать від розміщення ресурсів на мікроекономічному рівні і оскільки таке розміщення утворюється під впливом податкової системи та розподілу доходу і багатства після виплати податків, критично важливе значення мають також такі властивості системи, як, наприклад, ефективність та транспарентність.
Головне завдання податкової системи - задіяти доходи для фінансування державних видатків, не зачіпаючи при цьому інфляційного фінансування. Важливо мати таку податкову систему, яка зможе забезпечити зростання надходжень (хоча б такими темпами, як і зростання номінального доходу) і при цьому не потребуватиме частих змін ставок оподаткування або введення нових податків. У цьому розумінні, не слід опиратися на специфічні (засновані на кількості) податки під час інфляції або на бази оподаткування, масштаб яких скорочується відносно решти економіки, оскільки і те, й інше знижує здатність податків до зміни (або їх еластичність).
Податки впливають на відносні ціни в економіці і, таким чином, відображуються на структурі виробництва, споживання і доходу. З точки зору ефективності бажано мати податок, який матиме мінімальній вплив на відносні ціни і, відповідно, суттєво не зачіпатиме розподілу ресурсів. Надзвичайно великий податок на конкретний товар призведе до скорочення виробництва та споживання останнього і, в результаті, обумовить втрати в ефективності, якщо бідні ресурси відволікатимуться від свого найпродуктивнішого використання, а це, в свою чергу, негативно відобразиться на зростанні. На практиці ефективність досягається за рахунок обкладання якнайширшої податкової бази і застосування відносно невисоких ставок. У цьому контексті розуміється також зведення до мінімуму звільнення від податку.
Утримання податків повинне здійснюватись на основі справедливості і рівноправності. Рішення про те, який розподіл податкового тягаря вважати справедливим і рівним, приймається кожною країною окремо, найкраще через демократичні процедури. Можна провести розмежування між справедливістю по вертикалі і справедливістю по горизонталі. Перше пов`язане з розподілом податкового тягаря в залежності від платоспроможності (яка вимірюється на базі доходу, багатства чи споживання), а друге - з рівним режимом обкладання тих, хто знаходиться в однакових економічних обставинах. Деякі типи оподаткування впливають на розподіл доходів, наприклад, прогресивний подохiдний податок або акцизні збори на предмети розкошу. Відзначимо, однак, що політика у сфері видатків, яка здійснюється шляхом трансфертів і виплат на соціальні послуги і програми адресної соціальної допомоги, найчастіше є ефективнішим інструментом впливу на розподіл доходів, ніж оподаткування.
Податковий кодекс повинен бути чітко виписаний, чітко визначений і платник податків повинен його легко розуміти. Податкові ставки, які є одночасно і стабільними, і передбачуваними, особливо важливі для приватних інвестицій. Як тільки приймуться податкові закони, які у змозі забезпечити енергійне зростання надходжень, внесення довільних поправок до цих законів необхідно звести до мінімуму. Якщо якісь зміни планується здійснити у ході реформ, то в ідеалі платники податків повинні наперед знати до яких податкових наслідків призведуть їх рішення у сфері виробництва і споживання. Окрім того, простою, транспарентною податковою системою відносно легко управляти, і вона сприяє дотриманню податкової дисципліни.
Можливості уряду залучати додаткові надходження шляхом податків мають межу. Навіть за умови, що задовольняться всі