Оценка, результаты финансовой работы на предприятии
б) коэффициент обеспеченности собственными средствами.
Основанием для признания структуры баланса предприятия неудовлетворительной, предприятие – неплатежеспособным является выполнение одного из следующих условий:
- коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2,0;
- коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1.
Признание предприятия неплатежеспособным не означает признание его несостоятельным, не влечет за собой наступления гражданско-правовой ответственности собственника.
Это лишь зафиксированное соответствующими государственными органами состояние финансовой неустойчивости, направленное на обеспечение оперативного контроля за финансовым состоянием предприятия и заблаговременного осуществления мер по предупреждению несостоятельности, а также для стимулирования предприятия к самостоятельному выходу из кризисного состояния.
При неудовлетворительной структуре баланса для проверки реальной возможности у предприятия восстановить свою платежеспособность рассчитывается коэффициент восстановления платежеспособности сроком на 6 месяцев следующим образом:
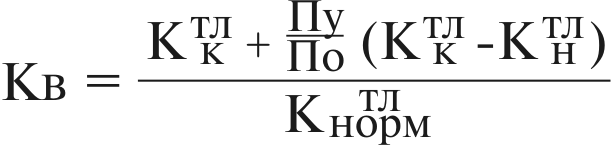 (21)
где Кктл - фактическое значение коэффициента текущей ликвидности на конец отчетного периода;
Кнтл – фактическое значение коэффициента текущей ликвидности на начало отчетного периода;
Пу – установленный период восстановления платежеспособности в месяцах (6 месяцев);
По – отчетный период;
Кнормтл = 2,0.
При удовлетворительной структуре баланса для проверки устойчивости финансового состояния рассчитывается коэффициент утраты платежеспособности на срок 3 месяца следующим образом:
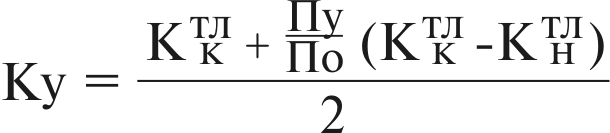 (22)
где Пу – установленный период восстановления платежеспособности в месяцах (3 месяца).
Значение коэффициента утраты платежеспособности больше 1 означает наличие у предприятия реальной возможности не утратить платежеспособность в течение ближайших трех месяцев. Если коэффициент утраты платежеспособности менее 1, то это свидетельствует о том, что у предприятия в ближайшие 3 месяца имеется возможность утратить платежеспособность, т.е. оно не сможет выполнить обязательства перед кредиторами.
Ввиду реальной угрозы утраты данным предприятием платежеспособности оно ставится на соответствующий учет в органах по реорганизации предприятий.
После принятия решения о признании структуры баланса неудовлетворительной, а предприятия – неплатежеспособным у предприятия запрашивается дополнительная информация и проводится углубленный анализ его финансово-хозяйственной деятельности в целях выбора варианта проведения реорганизационных процедур для восстановления его платежеспособности или ликвидации материалов.
После изучения всех показателей финансового состояния предприятия принимается решение о проведении реорганизации, восстановления предприятия или его ликвидации.
Таким образом, анализ всех рассмотренных выше показателей позволяет выявить, насколько эффективно предприятие использует свои средства. Умение правильно их исчислять, анализировать и определять влияние различных факторов на изменение их уровня позволит полнее выявить резервы повышения эффективности производства, разработать рекомендации по устранению выявленных недостатков, оздоровлению и укреплению его финансового положения.
Глава 2 Оценка эффективности финансовой деятельности ТОО "Аркада-Индастри"
2.1 Предварительная оценка финансового положения предприятия, оценки его ликвидности и платежеспособности
На стадии предварительной оценки финансового положения предприятия формируется первоначальное представление о деятельности предприятия, выявляются изменения в составе имущества предприятия и их источниках, устанавливаются взаимосвязи между показателями. С этой целью определяется соотношение отдельных статей актива и пассива баланса, их удельный вес в общем итоге или валюте баланса, рассчитываются суммы отклонений в структуре основных статей баланса по сравнению с предшествующим периодом. Для удобства проведения такого исследования используется так называемый уплотненный аналитический баланс - нетто, формируемый путем агрегирования однородных по своему составу элементов балансовых статей в необходимых аналитических разрезах [8, с.68].
Баланс - нетто ТОО "Аркада-Индастри" представлен в таблице 1.
Таблица 1 - Вертикальный анализ агрегированного баланса ТОО "Аркада-Индастри" и источники его формирования за период 2005 – 2006г.
| Показатели |
2005 год, тыс. тенге |
% к валюте баланса |
2006 год, тыс. тенге |
% к валюте баланса |
Отклонения (гр5-грЗ) |
| Актив | 99455,6 | 100 | 123155 | 100 | - |
| Долгосрочные активы | 18637 | 18,7 | 60734,6 | 49,3 | 30,6 |
| Текущие активы | 80818,5 | 81,3 | 62420,3 | 50,7 | -30,6 |
| в том числе: | |||||
| Материалы | 19967 | 20,1 | 24595,6 | 20,0 | -0,1 |
| Товары | 10320,4 | 10,4 | 4036,8 | 3,3 | -7,1 |
| Дебиторская задолженность | 50243,3 | 50,5 | 31950,7 | 25,9 | -24,6 |
| Денежные средства | 287,64 | 0,3 | 1837,1 | 1,5 | 1,2 |
| Пассив | 99455,6 | 100 | 123155 | 100 | - |
| Собственный Капитал | 6293,9 | 6,3 | 12640,3 | 10,3 | 4 |
| Долгосрочные обязательства | 43920 | 44,2 | 23768,5 | 19,3 | -24,9 |
| Текущие | 49241,67 | 49,5 | 86746 | 70 | 20,5 |
За 2006 г. по данным таблицы 1 активы увеличились на 23699,4 тысяч тенге. Это следствие некоторого увеличения объема долгосрочных активов на 42097,6 тысяч тенге и уменьшения оборотных средств на 18398,2 тенге. Следует отметить, однако, что в целом структура совокупных активов характеризуется некоторым превышением в их составе доли долгосрочных активов, которая составила на начало периода 18,7 %, а в конце - 49,3%.
В составе текущих активов при общем уменьшении их доли на 30,6% обращает на себя внимание уменьшение дебиторской задолженности на 24,6%, а также увеличения денежных средств на 1549,46 тыс. тенге, что составило 1,2%, при этом происходит сокращение материалов на 0,1% и товаров на 7,1%. Также следует отметить, что дебиторская задолженность составляет в структуре оборотных средств наибольшую долю, удельный вес которой за 2005 г. составил 50,5%, а за 2006 г. 25,9%., что обусловлено неплатежеспособностью потребителей продукции предприятия.
Пассивы отражают источники средств предприятия, состоят из собственного капитала, обязательств.
Собственный капитал - это активы общества, после вычета ее обязательств, состоит из:
-уставный капитал не изменился за 2 года и составляет 71,5 тыс. тг.;
-нераспределенный доход за 2005 год составил 6222,4 тыс. тенге, который увеличился на 6346,37 тыс. тенге и составил 12568,7 тыс. тенге.
Таким образом, доля собственного капитала в 2006 году увеличилась на 4% по отношению к валюте баланса.
Структура заемных средств в течение 2 лет претерпела для предприятия некоторые изменения. Так доля текущих обязательств увеличилась с 49,5% в 2005 г. до 70% в 2006 году, то есть на 20,5%. За этот период предприятие уменьшило долю долгосрочных обязательств, а именно займов банков. В 2005 году займы банков составили 44,2%, которые уменьшились на 20151,5 тыс. тг. и составили 19,3% в 2006 году, изменение составило 24,9%.
Таким образом, наблюдается увеличение текущих обязательств одновременно с ростом долгосрочных активов. За истекший период предприятие приобретает основные средства для того чтобы в будущем иметь возможность производить работы самостоятельно, без подрядных организаций.
Одним из основных критериев финансового положения предприятия является оценка его платежеспособности, под которой принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам. Следовательно, платежеспособным является то предприятие, у которого активы больше, чем внешние обязательства.
Способность предприятия рассчитывать по своим краткосрочным обязательствам называется ликвидностью. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Одним из способов оценки ликвидности является сопоставление определенных элементов активов и пассивов между собой. С этой целью обязательства предприятия группируются по степени их срочности, а его активы - по степени ликвидности, то есть реализуемости.
Так, наиболее срочные обязательства предприятия, срок оплаты которых наступает в текущем месяце, сопоставляются с величиной активов, обладающих максимальной ликвидностью, то есть денежные средства, легко реализуемые ценные бумаги. При этом часть срочных обязательств, остающихся не покрытыми, должны уравновешиваться менее ликвидными активами - дебиторской задолженностью предприятия с устойчивым финансовым положением, легко реализуемыми запасами товарно-материальных ценностей и другое.
Проведем анализ изменений в составе имущества и источников его формирования ТОО "Аркада-Индастри". Данные поместим в таблице 2.
Таблица 2 - Горизонтальный анализ агрегированного баланса ТОО "Аркада-Индастри" и источники его формирования за период 2005 - 2006 года (тыс.тенге)
|
Наименование статей баланса |
2005 год | 2006 год | Прирост |
Прирост % |
| Статьи актива | ||||
| Денежные средства и краткосрочные финансовые вложения | 287,64 | 1837,1 | + 1549,46 | В 5 раз |
| Дебиторская задолженность | 50243,3 | 31950,7 | -18292,6 | - 36,4 |
| Товарно-материальные запасы | 30287,4 | 28632,4 | -1655 | - 5 |
| Долгосрочные активы | 18637 | 60734,6 | +42097,6 | В 2,3 раза |
| Баланс | 99455,6 | 123155 | +23699,4 | +23,8 |
| Статьи пассива | ||||
| Текущие обязательства | 49241,67 | 86746 | + 37504 | + 76 |
| Долгосрочные обязательства | 43920 | 23768,5 | -20151,5 | - 45,8 |
| Собственный капитал | 6293,9 | 12640,3 | +6346,4 | +100 |
| Баланс | 99455,6 | 123155 | +23699,4 | + 23,8 |
По данным таблицы 2 можно сделать вывод, что значительный объем долгосрочных обязательств ТОО "Аркада-Индастри" оказались покрытыми активами с относительно невысокой оборачиваемостью, такие как дебиторская задолженность покупателей, товарно-материальными запасами.
При этом обращает на себя внимание тенденция к повышению текущих обязательств на 37504 тысяч тенге или на 76%, что объясняется ростом обязательств перед подрядными организациями, а также получение значительных сумм в виде авансов от покупателей и заказчиков.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих активов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока текущие активы превышают краткосрочные обязательства или пока оно ликвидно. Оборотный капитал определяется разностью между текущими активами и краткосрочными обязательствами.
По данным таблицы 2 видно, что оборотный капитал анализируемого предприятия составил: на начало 2006 года: оборотный капитал = 80818,5- 49241,67 = 31576,83 тыс. тенге, на конец 2006 года: ОК = 62420,3 - 86746 = -24325,7 тыс. тенге. За анализируемый период, если в 2005 году предприятие было ликвидно, то в 2006 году наблюдается дефицит оборотного капитала.
В практике аналитической работы используют систему показателей ликвидности, рассмотренных в первой главе, рассчитываемых по формуле 7,8,9. Данные показатели позволяют определить способность предприятия оплатить свои краткосрочные обязательства в течение отчетного периода.
Рассчитаем показатели ликвидности для ТОО "Аркада-Индастри". Для расчета используем данные таблицы 1. Рассчитанные показатели ликвидности ТОО "Аркада-Индастри" отобразим в таблице 3.
Таблица 3 - Показатели ликвидности ТОО "Аркада-Индастри" за период 2005-2006 года
| Показатели | 2005 | 2006 | Отклонения |
| Коэффициент абсолютной ликвидности | 0,006 | 0,02 | +0,014 |
| Коэффициент быстрой ликвидности | 1 | 0,4 | -0,6 |
| Коэффициент текущей ликвидности | 1,6 | 0,72 | -0,88 |
На основе таблицы 3, можно увидеть, что по данным ТОО "Аркада-Индастри" коэффициент абсолютной ликвидности составляет 0,006 на начало года, а на конец года 0,02. Таким образом, погасить свои обязательства в срочном порядке предприятие не смогло бы. Даже учитывая малую вероятность того, что все кредиторы предприятия одновременно предъявят ему свои долговые требования, и, принимая во внимание тот факт, что теоретически достаточным значением для коэффициента абсолютной ликвидности является значение 0,2. В связи с этим, учитывая допустимость сложившихся на предприятии условий, можно считать его неликвидным по составлению как на начало, так и на конец 2006 года.
Коэффициент быстрой ликвидности определяется как отношение денежных средств, ценных бумаг и дебиторской задолженности к краткосрочным обязательствам. Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию.
Показатель быстрой ликвидности представляет собой большой интерес для кредиторов ТОО "Аркада-Индастри". Нормативное значение данного показателя больше или равно 0,7. Значение показателя у предприятия на начало года соответствует указанному теоретическому значению - 1, а к концу года значительно ниже – 0,4, что свидетельствует о том, что ликвидность предприятия понижается.
Коэффициент текущей ликвидности позволяет установить, в какой степени кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормативными считаются значения этого показателя, находящиеся в пределах от двух до трех. Как видно, данный коэффициент на начало года ниже рекомендуемых значений, а к концу года понизился до 0,67, что является результатом уменьшения текущих активов на 22,7 %, при одновременном увеличении краткосрочных обязательств за данный период на 88,3%.
Далее определим, какая часть собственных источников средств вложена в наиболее мобильные активы, то есть которыми можно относительно маневрировать. Для этого рассчитываем коэффициент маневренности, который определяется как отношение оборотного капитала к собственному капиталу по формуле 6.
Коэффициент маневренности капитала ТОО "Аркада-Индастри" на начало года составляет 31576,8/6293,9= 5, то на конец года наблюдается дефицит оборотных средств. Это говорит о недостаточности собственных средств предприятия находящихся в мобильной форме. Имеется в виду уменьшение текущих активов при увеличении текущих обязательств.
2.2 Оценка финансовой устойчивости предприятия
К числу основных показателей финансовой устойчивости предприятия относятся:
-коэффициент независимости;
-коэффициент финансовой устойчивости;
-коэффициент финансирования.
Определим значения всех коэффициентов для ТОО "Аркада-Индастри" по состоянию на начало и на конец отчетного периода – 2006 года. Рассчитанные коэффициенты отобразим в таблице 4.
Таблица 4 - Коэффициенты финансовой устойчивости ТОО "Аркада-Индастри" за 2005-2006 г.
| Показатели | 2005 г. | 2006 г. | Отклонения |
| Коэффициент независимости | 0,06 | 0,1 | +0,04 |
| Коэффициент финансовой устойчивости | 0,5 | 0,3 | -0,2 |
| Коэффициент финансирования | 0,14 | 0,53 | +0,39 |
По данным таблицы 4 можно сделать следующие выводы: коэффициент независимости характеризует долю средств, вложенных собственниками в общую стоимость имущества предприятия. Значение данного коэффициента по предприятию повысилось на конец года. Отклонение составило 4%, что отрицательно характеризует финансовую устойчивость предприятия. Коэффициент независимости составляет лишь 5% валюты баланса.
Коэффициент финансовой устойчивости или стабильности, показывает удельный вес тех источников финансирования, которые предприятие может использовать в своей деятельности длительное время. На конец года коэффициент финансовой устойчивости уменьшается на 20 %. Это свидетельствует о достаточно низком значении этого показателя на конец года. Большая часть имущества предприятия на конец года формируется за счет заемных источников. Уменьшение значения этих коэффициентов показывает, что риск предприятия максимальный; реализовав имущество, сформированного за счет собственных средств предприятие не погасит свои долговые обязательства.
Коэффициент финансирования показывает, какая часть деятельности предприятия финансируется за счет собственных средств, а какая за счет заемных. Хотя на конец года коэффициент финансирования увеличивается на 39%, Значение данного показателя позволяет говорить о достаточно низкой финансовой устойчивости предприятия и большом риске для его кредиторов.
Исследованные коэффициенты, сигнализирующие о состоянии финансовой устойчивости предприятия можно изобразить графически.
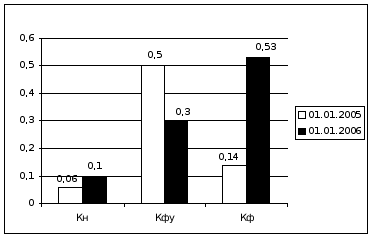
Кн – коэффициент независимости; Кфу – коэффициент финансовой устойчивости; Кф – коэффициент финансирования.
Рисунок 1 – Динамика показателей финансовой устойчивости предприятия "Аркада-Индастри" за 2005-2006 г.
Следующим этапом в анализе является анализ собственных источников и анализ состава и структуры заемных средств.
Анализ собственных источников целесообразно начинать с оценки их структуры и состава. Как видно из баланса, уставной капитал на начало и конец года составляет 71,5 тысяч тенге, то есть не изменился. Однако вырос нераспределенный доход предприятия в отчетном году на 6346,3 тыс. тенге.
Анализ состава и структуры заемных средств целесообразно начинать с выяснения роли в деятельности предприятия долгосрочных и краткосрочных кредитов. Для предприятия наличие в составе источников его имущества долгосрочных заемных средств позволяет располагать привлеченными средствами длительное время. Предприятие за отчетный период выплачивает значительную часть долгосрочных займов, в то время как доля краткосрочных обязательств увеличивается. Оценку изменений в структуре кредиторской задолженности удобно проводить с помощью таблицы 5.
Таблица 5 - Анализ состава и структуры кредиторской задолженности по ТОО "Аркада-Индастри"
|
Группы краткосрочных обязательств |
Сумма краткосрочных обязательств, тыс. тенге | Удельный вес статьи в общем объеме обязательств | Отклоне-ния гр.5-гр4, % | ||
| 2005 | 2006 | 2005 | 2006 | ||
| Задолженность по нетоварным операциям | 821,6 | 11176,7 | 1,6 | 12,8 | + 11,2 |
| Задолженность по расчетам с поставщиками | 41847,6 | 50154,1 | 84,9 | 57,8 | -27,1 |
|
Задолженность по расчетам с покупателями |
7669,7 | 25415,3 | 15,5 | 29,2 | +13,7 |
| Итого | 49241,6 | 86746,1 | 100 | 100 | |
Анализ состава и структуры кредиторской задолженности в таблице 5 показывают, что у предприятия за отчетный период увеличилась задолженность по нетоварным операциям. Отклонение составило 11,2%. Удельный вес статьи "Задолженность по нетоварным операциям" в общем объеме обязательств составил 1,6% на начало года и 12,8% на конец 2006 года, что позволяет сделать вывод о том, что доля данной задолженности в общем объеме кредиторской задолженности повысилась на конец 2006 года.
Однако наблюдается снижение задолженности по расчетам с поставщиками на 27,1% и составляет 57,8% в общем объеме обязательств.
В то же время увеличилась задолженность по расчетам с покупателями на 13,7%, а это негативно характеризует кредитоспособность предприятия.
В целом, необходимо отметить, что наблюдается тенденция повышения кредиторской задолженности в 1,76 раза (почти в двое).
Важным вопросом в анализе структуры источников средств служит оценка рациональности соотношения собственных и заемных средств. Привлечение заемных средств позволяет предприятию оплатить срочные обязательства, а также служить способом расширения своей деятельности. При этом следует иметь в виду, что использование отдельных видов заемных средств, таких как ссуды банков, займы, кредиторская задолженность поставщикам и другие, имеет для предприятий различную стоимость. В обязательном порядке выплачивается процент по ссудам банка.
По расчетам с поставщиками и подрядчиками плата за временное пользование средствами кредиторов, как правило, не взимается, хотя в случае несвоевременной оплаты предприятию придется платить пени за каждый день просрочки.
В условиях широко распространенной в Казахстане практики предварительной оплаты продукции дополнительным бесплатным источником финансирования деятельности многих предприятий товаропроизводителей стали суммы средств, поступающих от их покупателей. Такая практика показывает, что разрыв между временем поступления денег на расчетный счет и временем отгрузки продукции во многих случаях измеряется месяцами.
При сопоставлении дебиторской и кредиторской задолженности предприятия на конец года пользуются ориентировочным соотношением, то есть рекомендуемым как 2:1 соответственно. Если кредиторская задолженность не обеспечена дебиторской задолженностью, то такое положение можно оценить как неблагоприятное, так как оно может вызвать замедление обращения в деньги некоторой ликвидной части собственных средств.
Основной причиной существенных изменений структуры кредиторской задолженности явились взаимные неплатежи предприятий, что подтверждается, в частности, данными, приведенными в таблице 6.
Таблица 6 - Сопоставление дебиторской и кредиторской задолженности предприятия на конец 2006 года (тыс. тенге)
| Статьи | Дебиторская задолженность | Кредиторская задолженность | Превышение задолженности | |
| дебиторской | кредиторской | |||
| С покупателями и заказчиками | 12836,9 | 75569,3 | - | 62732,4 |
| По нетоварным операциям | 19113,7 | 11176,7 | 7937 | |
| Итого | 31950,7 | 86746,1 | 54795,4 | |
Как видно из приведенных в таблице 6 данных, кредиторская задолженность превышает дебиторскую задолженность предприятия в целом на 54795,4 тыс. тенге, в том числе за товары, работы и услуги - на 62732,4 тыс. тенге. В то же время имеется превышение дебиторской задолженности по нетоварным операциям над кредиторской на 7937 тыс.тенге.
Общее превышение кредиторской задолженности над дебиторской задолженностью выраженное соотношением кредиторской к дебиторской задолженности будет равно 1,76.
В целом результаты оценки финансовой устойчивости предприятия "Аркада-Индастри" позволяют сделать вывод о том, что деятельность предприятия и в целом состояние его финансовой устойчивости можно охарактеризовать, как неудовлетворительное, потому что показатели финансовой устойчивости отрицательные, имеют тенденцию уменьшения на конец 2006 года. Показатели ликвидности и платежеспособности также имеют устойчивую тенденцию к понижению, и их значение на 2006 год не удовлетворительное.
Признание предприятия неплатежеспособным не означает признание его несостоятельным, не влечет за собой наступления гражданско-правовой ответственности собственника. Это лишь зафиксированное состояние финансовой неустойчивости, направленное на обеспечение оперативного контроля за финансовым состоянием предприятия и заблаговременного осуществления мер по предупреждению несостоятельности, а также для стимулирования предприятия к самостоятельному выходу из кризисного состояния.
В связи с этим целесообразно рассчитать коэффициент утраты платежеспособности по формуле 22, который анализируют при неудовлетворительной структуре баланса для проверки реальной возможности у предприятия восстановить свою платежеспособность.
Значение коэффициента утраты платежеспособности больше 1 означает наличие у предприятия реальной возможности не утратить платежеспособность в течение трех месяцев.
Для ТОО "Аркада-Индастри" по данным на 01.01.2006 года коэффициент утраты платежеспособности равен:
Куп = (0,72 + 3/12 (0,72 – 1,6)) / 2 = 0,25
Таким образом, ТОО "Аркада-Индастри" в течение 3 месяцев не сможет сохранить платежеспособность при сохранении текущих тенденций финансовой деятельности. Для улучшения финансовых показателей предприятия требуются решительные меры со стороны руководства предприятия по увеличению оборотного капитала, снижению кредиторской задолженности и активизации работы по снижению внеплановых издержек.
При этом необходимо детально разобраться в причинах задержек потребителями оплаты продукции и услуг и так далее. Эти причины могут быть внешними, не зависящими от анализируемого предприятия, а могут быть и внутренними.
2.3 Динамика оборачиваемости и рентабельности активов предприятия
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Как уже было выяснено ранее, отдельные виды активов предприятия имеют различную скорость оборота.
Исходная информация для расчетов показателей оборачиваемости по ТОО "Аркада-Индастри" за 2005г. и 2006 г. представлена в таблице 7.
Таблица 7 - Исходная информация для расчетов показателей оборачиваемости по ТОО "Аркада-Индастри" за 2005-2006 г. (тыс.тенге)
| Показатели | 2005 | 2006 | Изменения |
| Доход от реализации продукции и неосновной деятельности без НДС | 182414,8 | 321494,8 | +139080 |
| Полная себестоимость по предприятию | 162771,1 | 286663 | +123891,9 |
| Доход от обычной деятельности до налогообложения | 7131,9 | 14806,2 | +7674,3 |
| Доход от обычной деятельности после налогообложения | 5447,8 | 12568,7 | +7120,9 |
| Средняя стоимость совокупных активов | 85929,6 | 111305,3 | +25375,7 |
| Средняя стоимость текущих активов | 75762,4 | 71619,4 | -4143 |
Как видно из таблицы 7, показатели доходов на предприятии за 2006 год повысились по сравнению с 2005 годом, что положительно характеризует эффективность деятельности предприятия, но снизилась средняя стоимость текущих активов и повысилась себестоимость произведенной продукции.
Средняя совокупность совокупных и текущих активов предприятия увеличилась, что положительно характеризует динамику имущественного состояния предприятия.
В общем случае скорость оборота активов или коэффициент оборачиваемости активов Ко.а можно определить по формуле 10.
Коэффициент оборачиваемости совокупных активов по ТОО "Аркада-Индастри" составил:
- за 2005 год Ко.а. = 182414,8 : 85929,6= 2,1 раз;
- за 2006 год, Ко.а. = 321494,8 : 111305,3 = 2,9 раз.
Затем определяем продолжительность одного оборота в днях То.а по формуле 13.
Продолжительность одного оборота совокупных активов составила:
за 2005 год = 360 : 2,1 = 171 дней,
за 2006 год = 360 : 2,9 = 124 дня.
Динамику изменения рассчитанных показателей оборачиваемости текущих активов отчетного 2006 года по сравнению с 2005 годом отобразим в таблице 8.
Таблица 8 - Динамика показателей оборачиваемости текущих активов за 2005-2006 г.
| Наименование показателей | 2005 | 2006 |
Отклонения гр.3-гр.2 |
| Доход от реализации без НДС, тыс.тенге | 182414,8 | 321494,8 | +139080 |
| Полная себестоимость, тыс.тенге | 162771,1 | 286663 | + 123891,9 |
| Средняя величина текущих активов, тыс.тенге | 75762,4 | 71619,4 | -4143 |
| Средняя величина совокупных активов, тыс.тенге | 85929,6 | 111305,3 | +25375,7 |
| Коэффициент оборачиваемости текущих активов (стр.1/стр.3) | 2,4 | 4,5 | +2,1 |
| Коэффициент оборачиваемости совокупных активов (стр.1/стр.4) | 2,1 | 2,9 | +0,8 |
| Продолжительность оборота текущих активов, (360/стр.5) дни | 150 | 80 | -70 |
| Продолжительность оборота совокупных активов, (360/стр.6) дни | 171 | 124 | -47 |
Как видно из таблицы 8, продолжительность оборота текущих активов уменьшилась на 70 дней, то есть средства, вложенные в анализируемом периоде в текущие активы, проходят полный цикл и снова принимают денежную форму на 70 дней меньше, чем в предыдущем периоде.
Дебиторская задолженность и производственные запасы нередко составляют значительную долю в структуре баланса предприятия. По западным источникам, для средней производственной компании на их долю приходится около 80% оборотных средств и 33% всех активов предприятия. Доля дебиторской задолженности оборотных средствах казахстанского промышленного предприятия может существенно колебаться, однако её уровень составляет обычно не менее 20-30%.
На уровень дебиторской задолженности влияют многие факторы: вид продукции, емкость рынка, степень насыщенности рынка данной продукцией, применяемая на предприятии система расчетов.
Система расчетов предприятия является одним из самых важных для бухгалтеров и финансистов моментов, несущих ответственность за эффективное управление дебиторской задолженностью. Основными видами расчетов являются продажа за наличный расчет и в кредит. В условиях нестабильности экономики преобладающей формой расчетов становится предоплата. Управление дебиторской задолженностью предполагает, прежде всего, контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Большое значение имеет отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах. Отбор осуществляется с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, уровень текущей платежеспособности, уровень финансовой устойчивости. Информация необходимая для анализа может быть получена из финансовой устойчивости предприятия. Анализ и контроль уровня дебиторской задолженности проводят с помощью абсолютных и относительных показателей, рассмотренных в динамике. В частности, большой интерес представляет контроль над своевременностью погашения задолженности дебиторами.
Дискуссионным среди специалистов является вопрос о правомочности сопоставления дебиторской и кредиторской задолженности. Иногда считают, что дебиторская задолженность может быть любой, но при этом она не должна превышать кредиторскую и что при анализе следует принимать только разницу между ними. Это мнение ошибочно, так как предприятие обязано погашать свою кредиторскую задолженность независимо от того, получает оно долги от своих дебиторов или нет. Поэтому при анализе следует дебиторскую и кредиторскую задолженность рассматривать раздельно:
дебиторскую как средства, временно отвлеченные из оборота;
кредиторскую — как средства, временно привлеченные в оборот.
Статья "Кредиторская задолженность" занимает большой удельный вес в разделе краткосрочные и долгосрочные обязательства баланса. Наиболее важное значение имеют статьи, связанные с кредиторами, имеющими отношение к формированию запасов товарно-материальных ценностей. Наличие задолженности поставщикам определяется объемом поступления материальных ценностей. Для определения величины кредиторской задолженности поставщикам необходимо рассчитать ожидаемую величину поступления материальных ценностей, ведь именно обоснованность политики формирования запасов во многом определяет финансовое положение предприятия, в первую очередь его ликвидность и текущую платежеспособность. Предприятие, прежде чем принимать решение о закупках должно провести большую аналитическую работу: оценить реальность структуры запасов, выявить ресурсы, объемы которых явно убыточны, и ресурсы, приобретения которых нужно ускорить. Это позволит избежать излишних вложений капитала в материалы, потребность в которых сокращается. Таким образом, обеспечивается поддержка производственных запасов в наиболее ликвидном состоянии, и сокращение средств, мобилизованных в запасы.
В таблице 9 приведены данные о кредиторской задолженности за отчетный период 2005-2006 гг.
Таблица 9 - Структура кредиторской задолженности ТОО "Аркада-Индастри", за период 2005-2006 г.
| Виды кредиторской задолженности |
На конец 2005 года |
На конец 2006 года |
||
| тыс. тенге | % | тыс. тенге | % | |
| Расчеты с кредиторами, всего | 93161,6 | 100 | 110514,7 | 100 |
| 1. Займы банков | 43920 | 47 | 23768,5 | 21,5 |
| 2 . Счета и векселя к оплате | 41847,6 | 44,9 | 50154,1 | 45,3 |
| 3. Авансы полученные | 7669,6 | 8 | 25415,2 | 22,9 |
| 4. Расчеты с персоналом по оплате труда | 575 | 0,6 | 1028,6 | 0,9 |
| 5. Прочая кредиторская задолженность | 246,5 | 0,2 | 10148 | 9 |
Анализ данных таблицы 9 показал, что на общую кредиторскую задолженность предприятия "Аркада-Индастри" в начале периода повлияли в основном две статьи: "Займы банков" (доля данной статьи составила 47 %) и "Счета и векселя к оплате" (процентная доля – 44,9 %). В конце 2006 года статья "Займы банков" понизилась (21,5%).
Наибольший удельный вес в структуре кредиторской задолженности предприятия занимает статья "Счета и векселя к оплате", причем удельный вес кредиторской задолженности по данной статье повысился в течение отчетного периода с 44,9 % в начале года до 45,3 % в конце.
Происходит рост удельного веса статьи "Авансы полученные" с 8% в начале года до 22,9% в конце года. Удельный вес статьи "Прочая кредиторская задолженность" повысился с начала 2006 года 0,2% до 9 % в конце года, а "Расчеты с персоналом по оплате труда" выросли с 0,6% до 0,9 % в конце года. В целом кредиторская задолженность ТОО "Аркада-Индастри" повысилась на конец 2006 года более чем на 15%.
Результат деятельности предприятия также оценивается системой показателей, основным из которых является рентабельность, определяемая как отношение прибыли к одному из показателей функционирования предприятия. Это позволяет выявить не только общую экономическую эффективность работы предприятия, но и оценить другие стороны его деятельности. Таким образом, обеспечивая интересы государства, собственников и персонала предприятий, рентабельность является одним из важнейших показателей оценки эффективности деятельности предприятия в условиях рыночной экономики. Высокий уровень рентабельности дает преимущество любому предприятию в привлечении инвестиций, в получении кредитов, в выборе поставщиков и др., что определяет конкурентоспособность, а также степень его независимости от неожиданного изменения рыночной конъюнктуры.
Исследуем систему показателей эффективности деятельности предприятия. Наиболее интересными показателями являются рентабельность активов, рентабельность текущих активов, рентабельность инвестиций, рентабельность собственного капитала, рентабельность реализованной продукции. Данные показатели рассчитываются по формулам 15-19, описанным в первой главе курсовой работы.
Значение коэффициента рентабельность реализованной продукции показывает, какой доход имеет предприятие с каждого тенге реализованной продукции. Тенденция к его снижению может быть и "красным флажком" в оценке конкурентоспособности предприятия, поскольку позволяет предположить сокращение спроса на его продукцию.
Рассчитаем данные показатели для ТОО "Аркада-Индастри" за период 2005-2006 года и результаты расчета отобразим в таблице 10.
Таблица 10 - Показатели эффективности деятельности ТОО "Аркада-Индастри" за 2005-2006 г.
| Показатель | № расч. формулы | 2005 | 2006 |
| Рентабельность активов | 15 | 6,3% | 11% |
| Рентабельность текущих активов | 16 | 7% | 17,5% |
| Рентабельность инвестиций | 17 | 14,5% | 17% |
| Рентабельность собственного капитала | 18 | 86,5% | 99% |
| Рентабельность реализованной продукции | 19 | 2,9% | 3,9% |
Данные таблицы 10 позволяют составить аналитическое заключение о финансовом состоянии предприятия. В целом, по предприятию "Аркада-Индастри" наблюдается некоторое улучшение в использовании его имущества на конец 2006 года. С каждого тенге средств, вложенных в совокупные активы, предприятие в отчетном 2006 году получило прибыли на 11%. Эффективность использования текущих активов предприятия составила 17,5%. В отчетном 2006 году рентабельность собственного капитала составила 99%. Интерес для анализа представляет также показатель рентабельности реализованной продукции. На каждый тенге реализованной продукции предприятие в отчетном году получило 3,9 % прибыли.
Анализируемое предприятие "Аркада-Индастри" для получения чистого дохода в размере 12568 тысяч тенге при величине выручки от реализации 321 тысяч тенге предприятие задействовало в отчетном году текущие активы в размере 71619,4 тысяч тенге (в среднем).
В заключение, по результатам оценки финансового состояния составляется итоговая таблица основных соотношений экономических показателей, характеризующих финансовое положение ТОО "Аркада-Индастри" за период 2005-2006 гг.
Таблица 11 - Сводная оценка финансового состояния ТОО "Аркада-Индастри", 2005-2006 г.
| Показатели | 2005 год | 2006 год | Изменения |
| 1 . Распределение активов (в % к валюте баланса - нетто): | |||
| 1.1 Долгосрочные активы | 18,7 | 49,3 | +30,6 |
| 1.2 Текущие активы | 81,3 | 50,7 | -30,6 |
| 2. Распределение источников средств, % | |||
| 2.1 Собственные | 6,3 | 10,3 | + 4 |
| 2.2 Заемные | 93,7 | 89,3 | -4,4 |
| 3. Ликвидность и платежеспособность | |||
| 3.1 Отношение текущих активов к краткосрочным обязательствам | 1,6 | 0,72 | -0,88 |
| 3.2 Отношение ликвидных активов к краткосрочным обязательствам | 0,006 | 0,02 | + 0,014 |
| 4. Оборачиваемость, дн. | |||
| 4. 1 Совокупность активов | 171 | 124 | -47 |
| 4.2 Текущих активов | 150 | 80 | -70 |
| 5.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |