Анализ финансового состояния предприятия
Рассчитаем коэффициент абсолютной ликвидности на 2006 год:

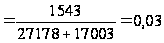
На 2007 год
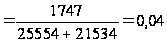
На 2008 год
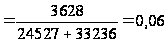
Значение коэффициента абсолютной ликвидности рассчитанное по Боровичскому райпо как на начало так и на конец года свидетельствует о некредитоспособности предприятия, так как денежные средства составляют всего 4% его краткосрочных обязательств, тогда как предприятие является абсолютно кредитоспособным если денежные средств составляют от 20-50% его краткосрочных обязательств. В качестве положительного момента следует отметить повышение коэффициента абсолютной ликвидности на конец года по сравнению с началом на 2%, Причиной незначительного повышения кредитоспособности предприятия является повышение на конец года суммы денежных средств на 1881 тыс. руб.
2. Коэффициент быстрой ликвидности
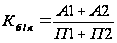
Рассчитаем коэффициент быстрой ликвидности на начало года

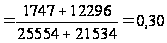
На конец года
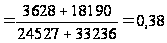
Рассчитанное
значение коэффициента
быстрой ликвидности
ниже нормального
ограничения
( 1), что свидетельствует
о не ликвидности
баланса и
некредитоспособности
предприятия.
Так доля краткосрочных
обязательств,
которая может
покрыться
денежными
средствами
и дебиторской
задолженностью,
на начало года
составила 30%,
при этом на
конец года доля
текущей задолженности,
покрывающая
денежными
средствами
и кредиторской
задолженностью
увеличилась
на 8% и составила
38%. Причинами
повышения
кредитоспособности
предприятия
является повышение
суммы денежных
средств на 1881
тыс. руб и увеличение
дебиторской
задолженности
на 5,9 млн. руб.
3. Коэффициент текущей ликвидности (коэффициент покрытия), показывает в какой степени текущие активы покрывают краткосрочные обязательства.
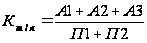
Рассчитаем коэффициент текущей ликвидности на начало года

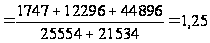
На конец года
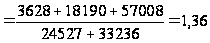
Значение
коэффициента
текущей ликвидности,
рассчитанное
по Боровичскому
райпо на начало
года ниже нормального
ограничения
(
2) и составляет
1,25, что свидетельствует
о некредитоспособности
предприятия,
при этом на
конец года
значение коэффициента
увеличилось
и составило
1,36. Так на начало
года сумма
краткосрочных
обязательств,
которая может
быть покрыта
за счет текущих
активов составляет
125%, тогда как на
конец года
сумма краткосрочных
обязательств,
которая может
быть покрыта
за счет запасов,
денежных средств
и дебиторской
задолженности
увеличилась
на 11%, что является
положительным
моментом в
деятельности
предприятия
и показывает
повышение его
кредитоспособности.
Причинами
увеличения
явилось увеличение
суммы запасов
на 12 млн. руб.,
дебиторской
задолженности
на 6,3 млн. руб.
4. Коэффициент соотношения дебиторской и кредиторской задолженности, тенденция к равенству показателей благотворно влияет на финансовое состояние.

Рассчитаем коэффициент соотношения дебиторской и кредиторской задолженности на начало года
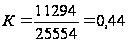
На конец года
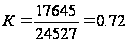
Значение коэффициента соотношения дебиторской и кредиторской задолженности на конец года по сравнению с началом увеличился на 28% и составил 72%., что свидетельствует о улучшении финансового состояния предприятия. Так на начало года сумма кредиторской задолженности, которая может быть покрыта за счет дебиторской задолженности составляет всего 44%, при этом на конец сумма кредиторской задолженности, которая может быть покрыта за счет дебиторской задолженности уже составила 72%. Причинами являются: увеличение суммы дебиторской задолженности на 6,3 млн. руб., а так же снижение суммы кредиторской задолженности на 1 млн. руб.
Оценка потенциальности банкротства предприятия.
Одна из целей финансового анализа своевременное выявление потенциального банкротства предприятия. Факторы свидетельствующие о неблагоприятном финансовом состоянии: убытки от обычной деятельности, недостаток собственных оборотных средств, затруднение в получении коммерческих кредитов, уменьшение поступлений денежных средств от хозяйственных операций, неспособность погашения срочных обязательств.
Система критериев для определения неудовлетворительной структуры баланса, неплатежеспособности предприятия:
Коэффициент текущей ликвидности
2;
Коэффициент обеспеченности собственными средствами
 0,1;
Коэффициент восстановления (утраты) платёжеспособности
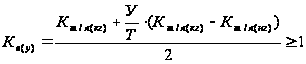 ,
где Т – продолжительность отчетного периода (12 месяце)
У – период восстановления (утраты) платёжеспособности предприятия (3 и 6 месяцев).
Для удобства расчета составим таблицу.
Таблица 4 - Оценка потенциальности банкротства предприятия.
| Наименование коэффициента | формула | нормальное отклонение | на начало года | на конец года | отклонение (+,-) |
| Коэффициент текущей ликвидности |
|
|
1,25 | 1,36 | +0,11 |
| Коэффициент обеспеченности собственными средствами |
|
|
0.27 | 0,37 | +0,1 |
| Коэффициент восстановления (утраты) платёжеспособности |
|
|
- | 0,71 | - |

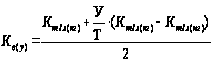
На основании данных представленных в таблицы 4 можно сделать вывод о том что, у Боровичского райпо в ближайшие время (6 месяцев) нет реальной возможности восстановить свою платёжеспособность. Это происходит из-за увеличения краткосрочных обязательств на 10675 тыс. руб. по сравнению с началом года, при этом следует отметить, что значение данного коэффициента приближается к нормальному отклонению, что является положительным моментом в деятельности предприятия. Значение коэффициента текущей ликвидности показывает, что на конец года сумма краткосрочных обязательств, которая может быть покрыта за счет запасов, денежных средств и дебиторской задолженности увеличилась на 11% по сравнению с началом, так же повышение значения коэффициента обеспеченности собственными средствами свидетельствует о том, что на конец года сумма запасов из общей суммы текущих активов составляет 37%, что на 10% больше чем на начало года
Заключение
Деятельность любого предприятия ориентирована на получение определенных результатов. Однако одни предприятия уверенно достигают поставленных целей своей деятельности, а другие - работают менее успешно. Многие успех деятельности предприятия с правильным видом деятельности, наличием достаточных ресурсов и умением ориентироваться в бурном мире рыночной экономики.
Анализ деятельности хозяйствующего субъекта является одним из наиболее действенных методов управления, основным элементом обоснования руководящих решений. В условиях становления рыночных отношений он имеет целю обеспечить устойчивое развитие доходного, конкурентоспособного производства и включает различные направления – правовое, экономическое, производственное, финансовое и другое. Анализ и диагностика финансово-хозяйственно деятельности предприятия предполагает всестороннее изучение технического уровня производства, качества и конкурентоспособности выпускаемой продукции, обеспеченности производства материалами, трудовыми и финансовыми ресурсами и эффективности их использования. Цель анализа и диагностики финансово-хозяйственной деятельности предприятия – повышение эффективности его работы на основе системного изучения всех видов его деятельности. В процессе анализа и диагностики финансово-хозяйственной деятельности предприятия исследуется совокупность технологических, социально-экономических, правовых и иных процессов, закономерности формирования, построения и функционирования систем управления; принципы построения организованных структур, эффективность применяемых методов.
Рассмотренные в работе вопросы позволяют сделать вывод, о том, что анализ хозяйственной деятельности является важным элементом в системе управления производством, действенным средством выявления внутрихозяйственных резервов, основой разработки научно обоснованных планов-прогнозов и управленческих решений и контроля за их выполнением с целью повышения эффективности функционирования предприятия.
Данная курсовая работа рассмотрена на примере Боровичского РПО, которое является добровольным объединение граждан и (или) юридических лиц, созданное по территориальному признаку на основе членства путем объединения его членами (пайщиками) имущественных паевых взносов для торговой, заготовительной, производственной и иной деятельности и иной деятельности в целях удовлетворения материальных и иных потребностей его членов.
Анализ финансово-хозяйственной деятельности данного предприятия позволяет сделать вывод о том, что как на начало периода, так и на конец предприятие нельзя признать платежеспособным, так как краткосрочные обязательства более чем в 2 раза превышают имеющиеся у предприятия денежные средства, краткосрочные финансовые вложения, а так же активные расчеты; финансовое состояние Боровичского районного потребительского общества как на начало 2008 года, так и на конец 2008 г. является кризисным и в ближайшие время (6 месяцев) нет реальной возможности восстановить свою платёжеспособность, но несмотря на это намечается тенденция к его улучшению.
Список используемой литературы
1. Астахов В.П. Анализ финансовой устойчивости и процедуры,
связанные с банкротством. – М.: Издательство «Ось – 89», 2006 г.,246-250с. [1], [3];
2. Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной
деятельности: Учебник. – 4-е изд., переработ. и доп. – М.: Финансы и
статистика, 2003 г., 98-101 с.;
3. Балабанов И.Т. Анализ и планирование финансов хозяйствующего
субъекта. – М.: Финансы и статистика, 2004 г., 45-47 с. [ 2], [4];
4. Вартанов А.С. Экономическая диагностика деятельности предприятия:
организация и методология. – М: Финансы и статистика, 2001 г., 156-158 с;
5. Едронова В.Н., Мизиковский Е.А. Учет и анализ финансовых активов:
– М.: Финансы и статистика, 2005 г, 189-196 с.;
6. Ефимова О.В. Как анализировать финансовое положение предприятия.
М.:АО «Бизнес-школа» Интел-Сит, 2001 г., 26 с. [5],[6], [7];
7. Жак Ришар. Аудит и анализ хозяйственной деятельности предприятия.
– М.: «ЮНИТИ», 2000 г., 94-97 с;
8. Ковалев В.В. Финансовый анализ: управление капиталом, выбор
инвестиций, анализ отчетности. – М.: Финансы и статистика, 2003 г., 203 с;
9. Козлова О.Н. и др. Оценка кредитоспособности предприятий. – М.: АО
«АРГО», 2003 г., 167 с;
10. Кравченко Л.И. Анализ финансового состояния предприятия. – Минск:
ПФК «Экаунт», 2004 г., 250-254 с;.
11. Крейнина М.Н. Анализ финансового состояния и инвестиционной
привлекательности предприятия – М.: АО «ДИС», МВ-Центр, 2004 г, 123-125 с;
12. Крейнина М.Н. Финансовое состояние предприятия. Методы оценки. –
М.: «ДИС», 2007 г., 256 с;
13. Майданчик Б.И., Карпунин М.Б., Любенецкий Л.Г. и др. Анализ и
обоснование управленческих решений. – М.: Финансы и статистика,
2001 г, 200-205 с;
14. Николаева С.А. Особенности учета затрат в условиях рынка: система
«директ-костинг». – М.: Финансы и статистика, 2003 г, 56 с;
15. Панков Д.А. Современные методы анализа финансового положения. –
Москва: ООО «Профит», 2005 г., 203-215 с;
16. Русак Н.А., Русак В.А. Основы финансового анализа. – Москва: ООО
«Меркавание», 2005 г, 148-156 с;
17. Русак Н.А., Субоч С.Ф. Финансовый анализ: Методические
рекомендации и задания для практических занятий и самостоятельной
работы. Москва: БГЭУ, 2006 г, 32-35 с;
18. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 2-е
изд., перераб. и доп. – Москва: ИП «Экоперспектива», 2008 г., 26-48 с;.
19. Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа
предприятия. – М.: Инфра-М, 2006 г., 12-17 с;
20. Эрик Хелферт. Техника финансового анализа / Пер. с англ. П.П.Белых.
– М.: «Аудит», «ЮНИТИ», 2006 г, 145-159 с.