Налогообложение малого бизнеса
| Показатель | 2004 | 2005 |
2006 (1-е полугодие) |
| Выручка | 3259,32 | 4407,25 | 2431,2 |
| Себестоимость закупаемых товаров | 2483,48 | 3228,2 | 1800,4 |
| Налоги и сборы | 64,7 | 84,8 | 49,15 |
| Оплата труда | 125,28 | 187,92 | 106,36 |
| Коммерческие, управленческие и хозяйственные расходы | 11,4 | 15,5 | 9,2 |
| Чистая прибыль | 574,46 | 890,83 | 466,09 |
2.2 Налоги и сборы, выплачиваемые предприятием малого бизнеса
Магазин «Евростиль» (ИП Скиба Е.А.) зарегистрирован в ИФНС Кировского района г. Ростова-на-Дону и выплачивает следующие налоги и сборы:
налог на добавленную стоимость;
единый налог на вмененный доход.
Расчеты по налогам и сборам производятся в денежной форме.
Поскольку магазин «Евростиль» приобретает электроинструменты непосредственно у фирмы Shopfer instrument (Германия), то согласно НК РФ признается плательщиком налога на добавленную стоимость при пересечении товара таможенной границы.
В РФ существуют следующие ставки налога на добавленную стоимость.
Налогообложение производится по налоговой ставке 0 процентов при реализации:
1) товаров, вывезенных в таможенном режиме экспорта, а также работ (услуг), непосредственно связанных с производством и реализацией товаров;
2) работ (услуг), непосредственно связанных с перевозкой (транспортировкой) через таможенную территорию Российской Федерации товаров, помещенных под таможенный режим транзита через указанную территорию;
3) услуг по перевозке пассажиров и багажа при условии, что пункт отправления или пункт назначения пассажиров и багажа расположены за пределами территории Российской Федерации, при оформлении перевозок на основании единых международных перевозочных документов;
4) работ (услуг), выполняемых (оказываемых) непосредственно в космическом пространстве, а также комплекса подготовительных наземных работ (услуг), технологически обусловленного и неразрывно связанного с выполнением работ (оказанием услуг) непосредственно в космическом пространстве;
5) драгоценных металлов налогоплательщиками, осуществляющими их добычу или производство из лома и отходов, содержащих драгоценные металлы, Государственному фонду драгоценных металлов и драгоценных камней Российской Федерации, фондам драгоценных металлов и драгоценных камней субъектов Российской Федерации, Центральному банку Российской Федерации, банкам;
6) товаров (работ, услуг) для официального пользования иностранными дипломатическими и приравненными к ним представительствами или для личного пользования дипломатического или административно-технического персонала этих представительств, включая проживающих вместе с ними членов их семей.
7) припасов, вывезенных с территории Российской Федерации в таможенном режиме перемещения припасов.
Налогообложение производится по налоговой ставке 10 процентов при реализации:
1) отдельных видов продовольственных товаров;
2) отдельных видов товаров для детей;
3) периодических печатных изданий, за исключением периодических печатных изданий рекламного или эротического характера; книжной продукции, связанной с образованием, наукой и культурой, за исключением книжной продукции рекламного и эротического характера;
4) отдельных видов медицинских товаров.
Во всех остальных случаях налогообложение налогом на добавленную стоимость производится по ставке 18%. Следовательно, электроинструмент, закупаемый магазином «Евростиль» в Германии облагается налогом на добавленную стоимость по ставке 18%.
Не подлежит налогообложению налогом на добавленную стоимость ввоз на таможенную территорию РФ (ст. 150 НК):
товаров (за исключением подакцизных товаров), ввозимых в качестве безвозмездной помощи (содействия) Российской Федерации, в порядке, устанавливаемом Правительством Российской Федерации в соответствии с Федеральным законом «О безвозмездной помощи (содействии) Российской Федерации»;
медицинской техники отечественного и зарубежного производства согласно перечню, утвержденного Правительством РФ;
материалов для изготовления медицинских иммунобиологических препаратов для диагностики, профилактики и (или) лечения инфекционных заболеваний (по перечню, утверждаемому Правительством Российской Федерации);
художественных ценностей, передаваемых в качестве дара учреждениям, отнесенным в соответствии с законодательством Российской Федерации к особо ценным объектам культурного и национального наследия народов Российской Федерации;
всех видов печатных изданий, получаемых государственными и муниципальными библиотеками и музеями по международному книгообмену, а также произведений кинематографии, ввозимых специализированными государственными организациями в целях осуществления международных некоммерческих обменов;
продукции, произведенной в результате хозяйственной деятельности российских организаций на земельных участках, являющихся территорией иностранного государства с правом землепользования Российской Федерации на основании международного договора;
технологического оборудования, комплектующих и запасных частей к нему, ввозимых в качестве вклада в уставные (складочные) капиталы организаций;
необработанных природных алмазов;
товаров, предназначенных для официального пользования иностранных дипломатических и приравненных к ним представительств, а также для личного пользования дипломатического и административно-технического персонала этих представительств, включая членов их семей, проживающих вместе с ними;
валюты Российской Федерации и иностранной валюты, банкнот, являющихся законными средствами платежа (за исключением предназначенных для коллекционирования), а также ценных бумаг – акций, облигаций, сертификатов, векселей;
продукции морского промысла, выловленной и (или) переработанной рыбопромышленными предприятиями (организациями) Российской Федерации.
Так как магазин «Евростиль» ввозит товары, которые не принадлежат ни к одной из вышеперечисленных категорий, то предприятие не освобождается от уплаты НДС.
При ввозе товаров на таможенную территорию Российской Федерации в зависимости от избранного таможенного режима налогообложение производится в следующем порядке:
при выпуске для свободного обращения налог уплачивается в полном объеме;
при помещении товаров под таможенный режим реимпорта налогоплательщиком уплачиваются суммы налога, от уплаты которых он был освобожден, либо суммы, которые были ему возвращены в связи с экспортом товаров;
при помещении товаров под таможенные режимы транзита, таможенного склада, реэкспорта, беспошлинной торговли, свободной таможенной зоны, свободного склада, уничтожения и отказа в пользу государства, перемещения припасов налог не уплачивается;
при помещении товаров под таможенный режим переработки на таможенной территории налог не уплачивается при условии вывоза продуктов переработки с таможенной территории Российской Федерации в определенный срок;
при помещении товаров под таможенный режим временного ввоза применяется полное или частичное освобождение от уплаты налога в порядке, предусмотренном таможенным законодательством Российской Федерации;
при ввозе продуктов переработки товаров, помещенных под таможенный режим переработки вне таможенной территории, применяется полное или частичное освобождение от уплаты налога в порядке, предусмотренном таможенным законодательством Российской Федерации;
при помещении товаров под таможенный режим переработки для внутреннего потребления налог уплачивается в полном объеме.
Магазин «Евростиль» уплачивает данный вид налога в полном объеме.
Данные по уплате НДС в 2004-2006 годах представлены на рис. 2.1.
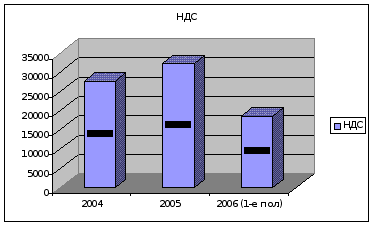
Рис 2.1 Налог на добавленную стоимость, выплачиваемый предприятием, в 2004-2006 гг., руб.
На основании анализа данных рис. 2.1 видно, что общая сумма НДС, которую платит предприятие, имеет тенденцию к росту. Это связано с увеличением с увеличением выручки предприятия и, следовательно, объемов товаров, закупаемых у поставщиков.
Сумма налога на добавленную стоимость зачисляется в доход федерального бюджета.
Магазин «Евростиль» является плательщиком единого налога на вмененный доход.
Для исчисления суммы единого налога в зависимости от вида предпринимательской деятельности используются следующие физические показатели, характеризующие определенный вид предпринимательской деятельности, и базовая доходность в месяц (ст. 346.29 НК РФ):
Таблица 2.5
Фактические показатели и базовая доходность в месяц для исчисления суммы ЕНВД в зависимости от вида предпринимательской деятельности
|
Виды предпринимательской деятельности |
Физические показатели |
Базовая доходность в месяц, руб. |
|
| 2004 | 2005-2006 | ||
| Оказание бытовых услуг | Количество работников, включая индивидуального предпринимателя | 5000 | 7500 |
| Оказание ветеринарных услуг | Количество работников, включая индивидуального предпринимателя | 5000 | 7500 |
| Оказание услуг по ремонту, техническому обслуживанию и мойке автотранспортных средств | Количество работников, включая индивидуального предпринимателя | 8000 | 12000 |
| Разносная (развозная) торговля | Количество работников, включая индивидуального предпринимателя | 3000 | 4500 |
| Розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие торговые залы | Площадь торгового зала (в квадратных метрах, не более 150) | 1200 | 1800 |
| Общественное питание | Площадь зала обслуживания посетителей (в квадратных метрах) | 700 | 1000 |
| Розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющие торговых залов | Количество торговых мест | 6000 | 9000 |
| Розничная торговля, осуществляемая через объекты не стационарной торговой сети | Количество торговых мест | 6000 | 9000 |
| Оказание автотранспортных услуг по перевозке пассажиров и грузов | Количество транспортных средств, используемых для перевозки пассажиров и грузов | 4000 | 6000 |
| Оказание услуг по хранению автотранспортных средств на платных стоянках | Площадь стоянки (в квадратных метрах) | 50 | 50 |
| Распространение и (или) размещение печатной и (или) полиграфической рекламы | Площадь информационного поля печатной и (или) полиграфической наружной рекламы (в квадратных метрах) | – | 3000 |
| Распространение и (или) размещение посредством световых и электронных табло наружной рекламы | Площадь информационного поля световых и (или) электронных табло | – | 4000 |
Базовая доходность корректируется (умножается) на специальные коэффициенты К1, К2 и К3.
Корректирующий коэффициент К1, учитывающий совокупность особенностей ведения предпринимательской деятельности в различных муниципальных образованиях, особенностей населенного пункта или места расположения, а также места расположения внутри населенного пункта, определяется в зависимости от кадастровой стоимости земли (на основании данных Государственного земельного кадастра) по месту осуществления предпринимательской деятельности налогоплательщиком. В Ростовской области коэффициент К1 =1.
При определении величины базовой доходности субъекты Российской Федерации могут корректировать (умножать) базовую доходность на корректирующий коэффициент К2. Корректирующий коэффициент К2 учитывает совокупность особенностей ведения предпринимательской деятельности, площадь информационного поля световых и электронных табло, площадь информационного поля печатной и (или) полиграфической наружной рекламы и иные особенности, в том числе ассортимент товаров (работ, услуг), сезонность, время работы, величину доходов, особенности места ведения предпринимательской деятельности и иные особенности.
Значения корректирующего коэффициента К2 определяются для всех категорий налогоплательщиков субъектами Российской Федерации на календарный год и могут быть установлены в пределах от 0,01 до 1 включительно.
Значения корректирующего коэффициента К2 устанавливаются на территории Ростовской области на календарный год и рассчитываются по следующей формуле:
К2 = Квд х Кмд,
где Квд – расчетная составляющая корректирующего коэффициента К2, определенная в зависимости от вида предпринимательской деятельности и типа населенного пункта,
Кмд – расчетная составляющая корректирующего коэффициента К2, учитывающая особенности места ведения предпринимательской деятельности.
В таблице 2.6 приведены действующие значения Кмд.
Таблица 2.6
Расчетная составляющая корректирующего коэффициента базовой доходности К2, учитывающая особенности места ведения предпринимательской деятельности
| Место ведения предпринимательской деятельности | Величина расчетной составляющей |
| Центр населенного пункта, территории вокзалов, аэропортов | 1 |
| Территории, прилегающие к центру населенного пункта | 0,8 |
| Окраина населенного пункта, иные территории, находящиеся вне границ населенного пункта | 0,6 |
Корректирующий коэффициент К3 – это коэффициент-дефлятор, соответствующий индексу изменения потребительских цен на товары (работы, услуги) в Российской Федерации. Коэффициент-дефлятор публикуется в порядке, установленном Правительством Российской Федерации.
В 2004 и 2005 году К3 был равен 1, в 2006 году его значение было установлено на уровне 1,132.
Налоговым периодом по единому налогу признается квартал. Ставка единого налога устанавливается в размере 15 процентов величины вмененного дохода.
В таблице 2.7 приведены расчетные значения ЕНВД, уплачиваемые магазином «Евростиль» в 2004-2006 годах
Таблица 2.7
Расчет значения единого налога на вмененный доход магазина «Евростиль» в 2004-2006 годах
| Значения | 2004 год | 2005 год |
2006 год (1-е полугодие) |
| Базовая доходность в месяц | 1200 | 1800 | 1800 |
| Площадь торгового зала, кв. м. | 29 | 29 | 29 |
| Число расчетных месяцев | 12 | 12 | 6 |
| К1 | 1 | 1 | 1 |
| Квд | 0,7 | 0,7 | 0,7 |
| Кмд | 0,8 | 0,8 | 0,8 |
| К3 | 1 | 1 | 1,132 |
| Величина вмененного дохода, руб. | 233856 | 350784 | 198544 |
| ИТОГО ЕНВД, руб. | 35078 | 52618 | 29782 |
Величина ЕНВД уменьшается на сумму страховых взносов, но не более 50% от начисленной суммы налога.
Индивидуальные предприниматели, имеющие работников, уплачивают взносы в ПФР в виде фиксированного платежа, а также страховые взносы за работников.
Плательщики ЕНВД – индивидуальные предприниматели суммы страховых взносов в бюджет Пенсионного фонда России уплачивают в виде фиксированного платежа. Размер фиксированного платежа в расчете на месяц устанавливается исходя из стоимости страхового года, ежегодно утверждаемой Правительством РФ.
Минимальный размер фиксированного платежа на финансирование страховой и накопительной частей трудовой пенсии установлена в размере 150 руб. в месяц и является обязательным для уплаты. При этом 100 руб. направляется на финансирование страховой части трудовой пенсии, 50 руб. – на финансирование накопительной части трудовой пенсии.
Страхователи ежемесячно производят исчисление суммы авансовых платежей по страховым взносам исходя из базы для начисления страховых взносов, исчисленной с начала расчетного периода, и тарифа страхового взноса.
Сумма авансового платежа по страховым взносам, подлежащая уплате за текущий месяц, определятся с учетом ранее уплаченных сумм авансового платежа. Тариф страхового взноса представляет собой размер страхового взноса на единицу измерения базы для начисления страховых взносов.
В 2004 г. исчисление страховых взносов производилось по ставкам, указанным в таблице 2.8.
Таблица 2.8
Исчисление страховых взносов в 2004 году
| База для начисления страховых взносов на 1 работника нарастающим итогом | Для мужчин 1952 г.р. и старше и женщин 1956 г.р. и старше | Для мужчин с 1953 по 1966 г.р. и женщин с 1957 по 1966 г.р. | Для лиц 1967 г.р. и моложе | |||
| страх. часть | накопит. часть | страх. часть | накопит. часть | страх. часть | накопит. часть | |
| До 100000 руб. | 14% | – | 12% | 2% | 10% | 4% |
| От 100001 до 300000 руб. | 14000 руб. + 7,9% суммы свыше 100000 руб. | – | 12000 руб. + 6,8% суммы свыше 100000 руб. | 2000 руб. + 1,1% суммы свыше 100000 руб. | 10000 руб. + 5,64% суммы свыше 100000 руб. | 4000 руб. + 2,26% суммы свыше 100000 руб. |
| От 300001 до 600000 руб. | 29800 руб. + 3,95% суммы свыше 300000 руб. | – | 25600 руб. + 3,39% суммы свыше 300000 руб. | 4200 руб. + 0,56% суммы свыше 300000 руб. | 21280 руб. + 2,82% суммы свыше 300000 руб. | 8520 руб. + 1,13% суммы свыше 300000 руб. |
| Свыше 600000 руб. | 41650 руб. | – | 35770 руб. | 5880 руб. | 29740 руб. | 11910 руб. |
В 2005-2006 гг. исчисление страховых взносов производилось по ставкам, указанным в таблице 2.9.
Таблица 2.9
Исчисление страховых взносов в 2005-2006 гг.
| База для начисления страховых взносов на 1 работника нарастающим итогом | Для лиц 1966 г.р. и старше | Для лиц 1967 г.р. и моложе в 2005-2007 гг. | ||
| страх. часть | накопит. часть | страх. часть | накопит. часть | |
| До 280000 руб. | 14% | – | 10% | 4% |
| От 280001 до 600000 руб. | 39200 руб. + 5,5% суммы свыше 280000 руб. | – | 28000 руб. + 3,9% суммы свыше 280000 руб. | 11200 руб. + 1,6% суммы свыше 280000 руб. |
| Свыше 600000 руб. | 56800 руб. | – | 40480 руб. | 16320 руб. |
В 2004 году заработок сотрудников магазина «Евростиль» суммарно за год не превышал 100000 руб., в 2005 году – 280000 руб. Сумма страховых взносов за сотрудников магазина «Евростиль» и общая сумма уплачиваемого единого налога на вмененный доход представлена в таблице 2.10.
Таблица 2.10
Вычисление ЕНВД магазина «Евростиль» в 2004-2006 гг.
| Значения | 2004 год | 2005 год |
2006 год (1-е полугодие) |
| Сумма страховых взносов, руб. | 19523 | 21202 | 15708 |
| Уплачиваемый ЕНВД, руб. | 17539 | 31416 | 14891 |
Подводя итоги раздела, можно сделать выводы, что налоговые платежи занимают незначительную долю, как в выручке предприятия (около 2%), так и в его прибыли (порядка 10%). Предложения по оптимизации налоговых платежей предприятия представлены в следующей главе.
3. ОПТИМИЗАЦИЯ НАЛОГОВЫХ ПЛАТЕЖЕЙ ПРЕДПРИЯТИЯ МАЛОГО БИЗНЕСА
В современных условиях для повышения эффективности управления и оптимизации анализа хозяйственной деятельности необходимо совершенствование работы с документами, так как всякое управленческое решение всегда базируется на информации, т.е. на служебном документе. От того, насколько профессионально ведется документация, зависит успех управленческой деятельности в целом.
Предлагаются следующие пути оптимизации бухгалтерского документооборота предприятия:
Вести учет бланков строгой отчетности.
Заключить трудовые договора со всеми сотрудниками предприятия в целях упорядочивания учета документации о труде.
В плане оптимизации налоговых платежей необходимо сделать следующее. В первую очередь для освобождения от уплаты налога на добавленную стоимость необходимо найти российское предприятие – поставщика электроинструментов.
Можно выделить следующие этапы организации процесса закупок в магазине «Евростиль»:
1. Сбор и обработка информации о конъюнктуре оптового рынка строительных материалов и действующих условиях торговли, доставки, хранения и т.д.
2. Выбор поставщиков.
3. Размещение заказов и их реализация.
4. Организация делопроизводства по учету товаров и расчетам за приобретенные строительные материалы.
5. Поддержание отношений с поставщиками и оценка их надежности.
При поиске российских предприятий – поставщиков необходимо использовать следующие источники информации:
журнал «Торговый Дом»;
справочные службы «065» и «36 и 6»;
строительные выставки и ярмарки;
базы данных по поставщикам деловых партнеров предприятия.
При выборе российских поставщиков предприятию необходимо руководствоваться следующими основными критериями:
финансовое положение поставщика;
возможность поставлять продукцию на условиях отсрочки платежа или ее оплаты после продажи;
возможность предоставления поставщиком товарного кредита;
возможность бесплатной доставки приобретенных товаров;
сроки выполнения текущих и экстренных заказов;
наличие резервных мощностей;
повышение качества выпускаемой продукции;
удаленность поставщика от потребителя;
организация управления качеством у поставщика;
профессиональный уровень персонала поставщика, текучесть кадров.
Особое внимание предприятию необходимо уделять таким критериям, как возможность предоставления отсрочки платежа или поставки продукции «под реализацию», возможности предоставления поставщиком товарного кредита и бесплатной доставки приобретаемой продукции.
Одним из условий долгосрочной работы с новым поставщиком, является надежность, финансовая ликвидность компании. Магазину «Евростиль» необходимо использовать следующие методы проверки надежности поставщиков:
личная встреча с руководством компании;
местные источники (действующие на данной территории юридические лица или «осведомители» официальных органов);
банки и финансовые институты;
конкуренты потенциального поставщика;
торговые ассоциации;
информационные агентства;
государственные источники (регистрационные палаты, налоговая инспекция и др., обладающие открытой для ознакомления информацией).
Надежность поставок необходимо определять следующим алгоритмом:
1. Сопоставление даты поставки плановой и фактической.
2. Определение времени опоздания.
3. Сопоставление объемов поставки: планового и фактического. Выявление случаев недопоставки продукции.
4. Определение объема недопоставки продукции.
5. Определение
условного
опоздания в
случае недопоставки.

6. Определение общей величины опозданий.
Далее в целях уменьшения платежей единого налога на вмененный доход необходимо уменьшить торговые площади предприятия. В первую очередь для этого необходимо оптимизировать товарные запасы.
Магазину «Евростиль» необходимо оптимизировать объем складских запасов, более четко определять объемы закупаемых строительных материалов. Для их расчета нужно использовать АВС метод. Суть его заключается в следующем:
В зависимости от затрат, материалы делятся на 3 класса А, В, С.
А – немногочисленные, но важные материалы, которые требуют больших вложений. Сюда относят гипсокартон, шпатлевки, электроинструменты штукатурки и водоэмульсионные краски.
В – относительно второстепенные материалы, требующие меньшего внимания, чем А: крепеж, инструмент, эмали, клея.
С – составляет значительную часть в номенклатуре, недорогие, на них приходятся наименьшая часть вложений в запасы. Весь остальной ассортимент магазина.
Этапы АВС метода следующие:
установить стоимость каждого вида стройматериала;
установить спрос на каждый вид стройматериала;
расположить материалы по убыванию цены;
суммировать данные о количестве и издержках на материалы;
разбить материалы на группы в зависимости от удельного веса в общих издержках.
Для оптимизации закупочной логистики магазина «Евростиль» следует в дополнение к программе «1С – Предприятие» установить систему управления запасами «Логистика 1.2». Стоимость установки программы – 1100 руб., стоимость обслуживания программы – 200 руб. в месяц.
Компонент позволяет решать следующий круг задач:
Определение минимального и максимального складского запаса, исходя из уровня текущих продаж;
Определение даты заказа очередной партии товара;
Определение объема заказа товаров, необходимого для бесперебойного наличия сырья и товаров без создания избыточного запаса;
Определение неликвидных запасов;
Определение сверхнормативных запасов;
Решение проблемы снабжения нескольких торговых точек с головного склада компании.
Опишем систему управления запасами «Логистика 1.2».
В закупочной логистике выделены три основных метода закупок:
оптовые закупки;
регулярные закупки мелкими партиями;
закупки по мере необходимости;
а также различные комбинации перечисленных методов.
Все запасы предприятия принято делить на три части:
текущие – основная часть, обеспечивающая непрерывность производственного или торгового процесса между очередными поставками;
страховые – предназначены для непрерывного обеспечения материалами или товарами производственного или торгового процесса в случае различных непредвиденных обстоятельств;
сезонные – образуются при сезонном характере потребления или транспортировки.
На первом шаге работы с настройкой пользователь может задать нормы товарных запасов вручную, используя опыт компании. Однако, при отсутствии жестко заданного минимального и максимального запасов, их расчет можно проводить на промежуточных этапах из текущего объема продаж.
Отчет, полученный в «Логистике 1.2» позволяет определить группу «сверхлимитов» – товаров, запас которых превышает максимальный товарный запас, необходимый для торговли с существующим объемом продаж. Анализ отчета позволяет сделать выводы либо о снижении цен, либо об увеличении активности в продвижении данного товара. Как и последующие, данный отчет позволяет работать с различными складами (торговыми точками фирмы, имеющей территориальную распределенность.
Отчет также позволяет определить группу «дефицитов» – товаров, запас которых ниже минимально допустимого. Это означает, что количество попавшего в отчет товара недостаточно для торговли в течение заданного числа дней (или меньше жестко заданного минимума). На основании отчета возможны выводы о заказе новой партии товара, или об изменении ценовой политики по отношению к нему.
Отчет позволяет оценить товарные запасы в количественно-временном разрезе. Становится видно, каковы текущие продажи, на сколько дней торговли хватит запаса, если не предпринять адекватных ситуации мер.
Отчет позволяет проанализировать продажи за выбранный период с разбивкой на дни, недели, месяцы (в зависимости от интервала анализа). Отчет позволяет наглядно сравнить продажи, текущий остаток и минимальный (максимальный) запас.
Отчет позволяет наглядно отследить динамику продаж, своевременно среагировать на изменение спроса.
Если товаров на складе становится недостаточно для продолжения торговли (меньше минимального запаса), встает задача заказа товара поставщику. В настройке заложено два основных способа заказа товара: с фиксированным объемом заказа и с фиксированным временем заказа. Фиксированный объем заказа используется в случае, когда существует минимальная партия поставки – например, один вагон. Есть потребность или нет, но заказать треть вагона бывает возможно не всегда, в таких случаях приходится выбирать срок поставки. В случае определенной периодичности поставок необходимо определять объем заказа и здесь предлагается использовать систему заказов с фиксированным временем. Выбрав принятую с поставщиком схему заказа, можно получить отчет, рекомендующий срок (объем) заказа.
Кроме заказа у поставщика существует возможность для организаций с распределенными складами и торговыми точками проводить внутреннее перемещение товара для его более эффективного использования. Стандартной является ситуация с перемещением товара с основного склада фирмы на удаленную торговую точку или с одной точки на другую. Настройка позволяет реализовать такой внутрифирменный заказ и более эффективно распорядиться общим товарным запасом компании.
Анализ организации закупок показывает, что основная проблема здесь заключается в том, что закупочная логистика предприятия не объединена в единую систему.
Сбором информации о поставщиках и товарах занимаются одновременно директор и менеджер торгового зала, происходит «дублирование» должностных обязанностей. Заказ продукции также осуществляется бессистемно, одновременно директором и менеджером торгового зала. При этом контроль за сроками расчета по закупленным строительным материалам осуществляется менеджером торгового зала, а расчеты осуществляет директор магазина «Евростиль», что приводит к несогласованности операций и несоблюдению сроков оплаты, и, как следствие, к ухудшению деловых отношений с поставщиками.
Необходимо объединение всех процессов закупочной логистики в рамках одной структуры. Оптимальным здесь является расширение полномочий менеджера торгового зала и предоставление ему права принимать решения на всех стадиях логистического процесса, начиная от сбора информации и заканчивая оплатой за товар. При этом со стороны директора необходим всесторонний контроль за работой менеджера по его организации закупочной деятельности в магазине «Евростиль». Целесообразно также установить предел суммы закупок, по которым решение принимается менеджером торгового зала (например, 200000 рублей). Суммы закупок большего объема должны предоставляться им на утверждение директору магазина «Евростиль».
Для уменьшения площади торгового зала возможно проведение его перепланировки.
Выбор соответствующего варианта технологической планировки осуществляется с учетом размеров и конфигурации торгового зала, ассортимента реализуемых товаров и методов их продажи.
Линейная планировка торгового зала является наиболее рациональной для продажи товаров с помощью самообслуживания.
При боксовой планировке всю площадь торгового зала разбивают на изолированные друг от друга боксы (отделы).
Смешанная планировка предусматривает расстановку оборудования в торговом зале с использованием комбинаций линейной и боксовой планировок.
Одной из наиболее важных и сложных составляющих технологического проектирования магазина является планировка размещения торгового оборудования в торговом зале.
Основная сложность планировки торгового зала заключается в правильной (наиболее эффективной) увязке ее со всеми технологическими операциями магазина. Важно при расстановке прилавков и витрин обеспечить оптимизацию всех торгово-технологических процессов.
Планировка торгового зала начинается не с расстановки оборудования, а с уточнения и детализации ассортимента в магазине, определения соотношения товарных групп в ассортименте, выделения групп товаров повседневного и повышенного спроса, перечня сопутствующих товаров, товарных позиций, приносящих максимальную прибыль (наиболее выгодных для магазина). Без этого невозможно определить количество отделов, тип и вид необходимого торгового оборудования, способы выкладки товара и т.д. Но самое главное то, что это позволяет выделить зоны наиболее эффективного расположения товаров в торговом зале с учетом психологии покупательского спроса.
Как показывают результаты исследований, площади в торговом зале не равноценны с точки зрения объема продаж в пересчете на 1 кв.м. Их значимость по мере движения покупательских потоков от входа (фасада магазина) по направлению к противоположной стене уменьшается. В зоне, прилегающей к входу (фасаду), реализуется около 40% всего оборота магазина. Следующая по значимости зона дает 30% продаж, а последующие – соответственно 20% и 10%. Перераспределение групп товаров в зале с учетом этих обстоятельств позволяет повысить оборот.
В зоне интенсивной торговли располагаются товары, которые дают большую прибыль, наиболее привлекательны для покупателей, отличаются быстрой оборачиваемостью. Именно в этой зоне должен начинаться маршрут движения покупателей по торговому залу. По мнению специалистов, по мере обхода торгового зала покупатели должны встречаться с товарами, которые связаны с товарными группами, расположенными при входе. И, наконец, в зонах, где наплыв покупателей не столь интенсивен, целесообразно располагать товары повседневного спроса. Движение к ним мимо сопутствующих товаров стимулирует импульсивные покупки последних. Такой подход и позволяет перераспределить в более равномерную сторону зональное влияние в торговом зале и увеличить оборот всех его участков.
«Зональное» влияние на оборот целесообразно использовать при планировке торгового зала в продовольственном магазине. Причем по мере увеличения площади торгового предприятия «зональный» подход теряет свою эффективность.
В современном магазиностроении считается более эффективным размещение товаров в торговом зале по потребительским комплексам. Такой принцип целесообразен в первую очередь в непродовольственных магазинах. Он означает размещение в одной зоне взаимосвязанных групп товаров.
Выстраивая размещение в торговом зале товаров по потребительским комплексам, необходимо учитывать следующие обстоятельства: чем чаще покупается товар, тем короче должен быть к нему путь покупателей, и наоборот. Товары, покупка которых предполагает длительный осмотр и выбор, целесообразно размещать в местах, удаленных от основных покупательских потоков.
Систематизация основных групп товаров в потребительские комплексы и схематическое размещение их по площади торгового зала – первое и непременное условие построения концепции обслуживания покупателей в магазине. Фактически – это черновой вариант будущей расстановки торгового оборудования. После того, как он появился, можно приступать к моделированию и экспертной оценке основных торгово-технологических операций магазина с учетом зон расположения будущих отделов.
Размещение и выкладка товаров в торговом зале являются важными средствами стимулирования сбыта. Размещение товаров – это их расположение на площади торгового зала. Рациональное размещение товаров в торговом зале позволяет правильно формировать потоки покупателей и сокращать время их обслуживания. Постоянные покупатели знают, где размещается тот или иной товар в торговом зале, и быстро его находят. При этом также сокращаются трудовые затраты работников магазина в процессе пополнения товарных запасов за счет использования кратчайших путей движения товаров из подсобных помещений к зоне размещения.
Процедура выкладки в общем случае подразделяется на несколько этапов:
1) определение места расположения секции (комплекса) в торговом зале;
2) определение площади торгового зала под секцию (комплекс);
3) определение способа и места выкладки товара на оборудовании;
4) оформление полок.
Закрепление за секциями зон размещения в торговом зале проводится с учетом следующих основных требований:
зона товарных групп, которые подготавливаются к продаже в магазине, должна примыкать непосредственно к помещениям, где производиться подготовка к продаже;
зона товарных групп, требующих длительного ознакомления с ними покупателей, размещается в глубине торгового зала;
зона, где размещаются крупногабаритные и тяжелые товары, должна находиться около узла расчета или выхода из торгового зала;
затраты труда торгового персонала, связанные с пополнением и перемещением товаров в торговом зале, должны быть минимальными;
к товарам должен быть обеспечен свободный доступ покупателей;
соблюдение принципа товарного соседства с учетом специфических особенностей каждой товарной группы;
последовательность расположения секций целесообразно сохранять неизменной. Так как покупатели привыкают к местам расположения товаров, им не приходится затрачивать время на поиски нужной секции.
Большое внимание в торговом предприятии следует уделять размещению товаров импульсивного спроса. Наиболее правильным считается размещение их в самых «проходных» местах зала: у входа и выхода, в прикассовой зоне, на так называемых гондолах – специальных стеллажах в торцовой части торгового ряда. Способен увеличить объем продаж и такой прием, как дублирование товара. Например, организовав фирменный уголок товара, его же можно разместить у кассы.
Меры, направленные на оптимизацию закупочной логистики и мерчандайзинга способны привести к уменьшению торговой площади магазина с 29 кв. м до 20 кв.м, что в свою очередь позволит уменьшить налоговые платежи по ЕНВД на 16200 руб. в год.
Для оптимизации процесса выдачи зарплаты необходимо выдать сотрудникам магазина пластиковые карточки и перечислять деньги сотрудникам непосредственно с банковского счета предприятия.
Вышеперечисленные меры позволят оптимизировать деятельность предприятия и уменьшить его налоговые платежи.
ЗАКЛЮЧЕНИЕ
Малый бизнес представляет собой самый многочисленный слой мелких собственников, которые, в силу своей массовости, определяют социально-экономический, а также, в некоторой степени, и политический климат в стране. Малое предпринимательство принадлежит к самым широким социальным слоям общества и является одновременно как одним из самых больших производителей, так и одним из самых больших потребителей разнообразных товаров и услуг, образуя при этом самую большую сеть предприятий, непосредственно связанную с массовым потребителем, которая в силу небольших размеров составляющих ее единиц и их управленческой гибкостью позволяет быстро и эффективно реагировать на постоянно изменяющуюся конъюнктуру рынка.
Как свидетельствует мировой опыт, эффективность функционирования этой экономической системы может быть достигнута только в том случае, если на всех основных рынках товаров и услуг экспансия крупных производителей уравновешивается необходимым количеством мелких и средних производителей, которые в решающей степени обеспечивают формирование и сохранение конкуренции и препятствуют тенденциям монополизации рынков. Но в то же самое время одной из немаловажных причин успешного развития малого и среднего бизнеса в странах с развитой экономикой является то, что крупный бизнес не только не противопоставляется мелкому, а напротив, культивируется принцип сочетания крупных и малых предприятий: крупные и малые не противостоят, а взаимодополняют друг друга.
Налогообложение субъектов малого