Принципы бюджетного устройства в федеративных и унитарных государствах
Расходные полномочия муниципальных органов власти были значительно сужены в процессе проведенной реформы. Так, после Второй Мировой войны за органами местного самоуправления были закреплены полномочия по финансированию социальных услуг, транспорта, образования, жилищно-коммунального хозяйства. Впоследствии, после лишения местных органов власти права на строительство и приобретение жилья, выведение из-под их контроля некоторых типов образовательных учреждений, приватизации местного транспорта и коммунальных сетей, расходные обязательства местных властей существенно сократились. В настоящее время из местных бюджетов финансируется всего 36% всех государственных расходов Великобритании.
Доходная база местных бюджетов состоит из двух налогов: национального налога на имущество, используемое в коммерческих целях, и местного налога на имущество, используемое физическими лицами для проживания. При этом первый налог не является местным налогом, а его ставка, база и порядок уплаты установлены центральным правительством.
Существует два основных вида финансовой поддержки — блок-гранты (которые в Англии и Уэльсе называются грантами для увеличения доходов) и гранты на специальные цели. Гранты для увеличения бюджетных доходов выделяются ежегодно, причем в период, предшествующий определению суммы финансовой помощи, центральное правительство с учетом проекта центрального бюджета и прогноза макроэкономической ситуации устанавливает расходные нормативы для местных органов власти на планируемый год.
Говоря о бюджетной системе Великобритании, нельзя не упомянуть механизм контроля со стороны центрального правительства за расходами местных бюджетов. В 1986 году как экстренная мера, был введен новый механизм контроля за расходами местных бюджетов, который позволял правительству уменьшать налоговую базу того местного бюджета, расходы которого превышали уровень, зафиксированный в документах центрального правительства. Этот порядок применялся в течение 4 лет, и в течение этого времени процедура уменьшения налоговой базы применялась только к 10-12 местным бюджетам из 200 существующих. (35)
С введением подушного налога центральное правительство пересмотрело порядок ограничения расходов местных бюджетов. Правительственными нормативными актами было установлено соотношение 1:4 между дополнительными расходами и поступлениями подушного налога, т.е. увеличение расходов сверх установленного уровня на 1% должно сопровождаться 4% увеличением поступлений подушного налога.
Касаясь порядка заимствований для местных бюджетов, следует отметить, что по закону местные органы власти не имеют права привлекать заемные средства для финансирования расходов текущего характера. При этом на капитальные нужды местные бюджеты вправе осуществлять заимствования только напрямую у коммерческих банков или через специальный орган — Государственный комитет по заимствованиям. Он имеет доступ к средствам Национального государственного фонда заимствований, а, следовательно — способен предоставлять займы на более выгодных, чем коммерческие банки, условиях.
Таким образом, роль местных органов власти и местных бюджетов в Великобритании в большой степени сведена к обеспечению эффективного распределения заранее установленного центральным правительством объема финансовых ресурсов. Кроме этого, расходование средств на местном уровне по некоторым статьям (включая часть расходов на образование и ЖКХ) контролируется ассоциациями частного характера — как правило, агентствами по расходованию средств.(36)
Италия
Италия является унитарным государством с четырьмя уровнями системы государственной власти: центральные, региональные органы власти, органы власти провинций и муниципалитетов. Административно Италия делится на 20 регионов, 99 провинций, 8100 муниципальных образований и 212 местных единиц здравоохранений. При этом 5 регионов из 20 имеют особый статус, который выражается в существовании конституционных законов, наделяющих эти регионы большой самостоятельностью в определении расходной базы своих бюджетов.
Расходные обязательства уровней бюджетной системы Италии распределяются следующим образом. На бюджетах регионов лежит обязанность по финансированию услуг медицинских учреждений, планирования градостроительства, водоснабжения, а также дорожного строительства и внутрирегионального пассажирского транспорта. При этом в законодательстве особо оговорена возможность передачи части расходных полномочий органами власти регионов на нижестоящие уровни бюджетной системы, что обычно и происходит, особенно в случаях расходов, связанных с финансированием ЖКХ или общественных работ. Бюджеты провинций несут расходы по финансированию строительства и содержания государственных автомобильных дорог регионального значения, финансированию водного и горного транспорта, мероприятий по защите окружающей среды и образовательных учреждений и культурных заведений регионального значения (местные университеты, музеи, театры и т.п.).
Основными статьями расходов бюджетов муниципалитетов являются содержание местных подразделений полиции, системы социального обеспечения, строительство и содержание зданий для органов юстиции и образовательных учреждений, строительство, ремонт и уборка муниципальных улиц и дорог, обеспечение населения муниципалитета газом и электроэнергией. Следует отметить, что некоторые из указанных расходных полномочий в большинстве муниципальных образований были переданы с вышестоящих уровней бюджетной системы.
Основными доходными источниками региональных и местных бюджетов служат налоговые поступления, целевые и нецелевые гранты бюджетов вышестоящего уровня и заемные средства. При этом, несмотря на то, что в Конституции Италии содержится прямое указание на присутствие в составе доходов субнациональных бюджетов всех трех вышеперечисленных источников средств, начиная с 1992 года, в доходную базу местных бюджетов для стимулирования налоговых усилий органов власти на местах были включены поступления от нескольких центральных налогов.
В 1993 году, как один из этапов программы децентрализации налоговой и бюджетной систем, было установлено, что органы власти регионов имеют право изменять ставки некоторых национальных налогов в установленных пределах. Также было решено, что в доходы региональных бюджетов будут зачисляться поступления целевого налога на здравоохранение, который взимается с фонда оплаты труда и с доходов физических лиц, причем региональным органам власти были переданы права по изменению ставок этого налога.
Наибольшей финансовой самостоятельностью среди всех уровней субнациональных органов власти обладают муниципалитеты, в бюджетах которых в 1994 году около 50% всех доходов приходилось на собственные налоговые и неналоговые доходные источники. При этом поступления налогов на имущество, на занятие определенными видами предпринимательской деятельности полностью зачисляются в доходы муниципальных бюджетов.
Касаясь вопросов привлечения бюджетами субнационального уровня заемных средств, следует отметить, что регионам разрешено привлекать займы только для целей финансирования расходов капитального характера при условии, что объем заимствований с учетом обслуживания долга не должен превышать 25% собственных доходов бюджета. Источниками заимствований для регионов служат как коммерческие банки, так и Депозитный и ссудный фонд, средства которого выделяются на возвратной и платной основе.
В 1977 году было решено конвертировать краткосрочную задолженность муниципалитетов в 10-летние казначейские облигации, а за привлечением заемных средств муниципальными бюджетами был установлен жесткий контроль. В частности, было запрещено привлекать краткосрочные займы для финансирования текущих расходов, были также введены требования о сбалансированности местных бюджетов и установлен строгий контроль за ростом их расходов. (34)
Российская Федерация
БК РФ дает следующее определение бюджетной системы: «основанная на экономических отношениях и государственном устройстве Российской Федерации, регулируемая нормами права совокупность федерального бюджета, бюджетов субъектов Российской Федерации, местных бюджетов и бюджетов государственных внебюджетных фондов». Бюджетная система России, как федеративного государства, состоит из бюджетов трех уровней:
Федеральный (республиканский) бюджет РФ и бюджеты государственных внебюджетных фондов.
Бюджеты субъектов РФ (89 бюджетов - 21 республиканский бюджет, 55 краевых и областных бюджетов, 10 окружных бюджетов автономных округов, бюджет автономной Еврейской области, городские бюджеты Москвы и Санкт-Петербурга) и бюджеты территориальных государственных внебюджетных фондов;
Местные бюджеты (около 29 645 городских, районных, поселковых и сельских бюджетов). (29)
С помощью Федерального бюджета перераспределяется до 40% национального дохода страны, и финансируются основные экономические и социальные программы. Годовой бюджет составляется на один финансовый год, который соответствует календарному году и длится с 1 января по 31 декабря.
Каждый бюджет обеспечивает финансирование мероприятий соответствующего уровня. Вместе с тем вышестоящий бюджет выступает своеобразным гарантом финансирования минимума необходимых расходов нижестоящих территорий. И если последний не обеспечивает финансирование такого минимума, то средства должны выделяться из вышестоящего бюджета. Другими словами, бюджеты всех уровней взаимосвязаны и взаимообусловлены.
Каждый субъект Российской Федерации и соответствующие местные органы власти на основе федерального законодательства самостоятельно устанавливают свою бюджетную систему.
Согласно БК РФ Государственный внебюджетный фонд – это фонд денежных средств, образуемый вне федерального бюджета и бюджетов субъектов Российской Федерации и предназначенный для реализации конституционных прав граждан на пенсионное обеспечение, социальное страхование, социальное обеспечение в случае безработицы, охрану здоровья и медицинскую помощь.(28)
Бюджетное законодательство РФ содержит понятие «консолидированный бюджет» - свод бюджетов всех уровней бюджетной системы на соответствующей территории (ст. 6 БК РФ). (26)
Бюджетным кодексом РФ (Глава 5) законодательно закреплены следующие принципы бюджетной системы Российской Федерации:
Принцип единства бюджетной системы означает единство правовой базы, денежной системы, форм бюджетной документации, единство принципов бюджетного процесса, санкций за нарушения бюджетного законодательства, а также единый порядок финансирования расходов бюджета, единый порядок финансирования расходов бюджетов всех уровней бюджетной системы, ведения бухгалтерского учета средств федерального бюджета, бюджетов субъектов РФ, местных бюджетов.
Принцип разграничения доходов и расходов между уровнями бюджетной системы означает закрепление соответствующих видов доходов (полностью или частично) и полномочий по осуществлению расходов за органами государственной власти РФ, ее субъектов, органами местного самоуправления.
Принцип самостоятельности бюджетов означает:
- право законодательных органов государственной власти и органов местного самоуправления на каждом уровне бюджетной системы самостоятельно осуществлять бюджетный процесс;
- наличие собственных источников доходов бюджета каждого уровня;
- законодательное закрепление регулирующих доходов бюджетов, полномочий по формированию доходов соответствующих бюджетов;
- право органов государственной власти и органов местного самоуправления самостоятельно в соответствии с законодательством определять направления расходования средств соответствующих бюджетов и источники финансирования дефицитов соответствующих бюджетов;
- недопустимость изъятия доходов, дополнительно полученных при исполнении законов (решений) о бюджете, сумм превышения доходов над расходами бюджетов и сумм экономии по расходам бюджетов;
- недопустимость компенсации за счет бюджетов других уровней потерь в доходах и дополнительных расходов, возникших в ходе исполнения законов (решений) о бюджете, за исключением установленных законом случаев.
Принцип полноты учета бюджетных доходов и расходов бюджетов, бюджетов государственных внебюджетных фондов означает, что все доходы и расходы бюджетов, внебюджетных фондов и иные определенные законом обязательные поступления, подлежат отражению в бюджетах, бюджетах внебюджетных фондов в обязательном порядке и в полном объеме. Все государственные и муниципальные расходы подлежат финансированию за счет бюджетных средств, средств внебюджетных фондов, аккумулированных в бюджетной системе Российской Федерации.
Принцип сбалансированности бюджета означает, что объем предусмотренных бюджетом расходов должен соответствовать суммарному объему доходов бюджета и поступлений из источников финансирования его дефицита. При составлении, утверждении и исполнении бюджета уполномоченные органы должны исходить из необходимости минимизации размеров дефицита бюджета.
Принцип эффективности и экономности использования бюджетных средств означает, что при составлении и исполнении бюджетов уполномоченные органы и получатели бюджетных средств должны исходить из необходимости достижения заданных результатов с использованием наименьшего объема средств или достижения наилучшего результата с использованием определенного бюджетом объема средств.
Принцип общего (совокупного) покрытия расходов означает, что все расходы бюджета должны покрываться общей суммой доходов бюджета и поступлений из источников финансирования его дефицита. Доходы и поступления не могут увязываться с определенными расходами бюджета за исключением целевых бюджетных фондов, а также в случае централизации средств из бюджетов другого уровня.
Принцип гласности означает: обязательное опубликование в открытой печати утвержденных бюджетов, отчетов об их исполнении, полноту информации о ходе исполнения бюджетов, доступность иных сведений. Обязательную открытость для общества и СМИ процедур рассмотрения и принятия решений по проектам бюджетов, в том числе по вопросам, вызывающим разногласия внутри представительного органа или между исполнительным и представительным органами государственной власти.
Принцип достоверности бюджета означает: надежность показателей прогноза социально-экономического развития соответствующей территории; и реалистичность расчета доходов и расходов бюджета.
Принцип адресности и целевого характера бюджетных средств означает, что бюджетные средства выделяются в распоряжение конкретных бюджетополучателей с обозначением направления их на финансирование конкретных целей. (26)
Для составления и исполнения бюджетов Российской Федерации используется бюджетная классификация. Бюджетная классификация является группировкой доходов и расходов бюджетов всех уровней бюджетной системы и источников финансирования дефицитов этих бюджетов с присвоением объектам классификации группировочных кодов. Бюджетная классификация дает возможность экономического и статистического анализа доходов и расходов бюджетов РФ, обеспечивает адресность выделения финансовых ресурсов.
Согласно БК РФ (Глава 4) бюджетная классификация включает:
- классификацию доходов бюджетов РФ;
- функциональную классификацию расходов бюджетов РФ;
- экономическую классификации расходов бюджетов РФ;
- классификацию источников внутреннего финансирования дефицитов бюджетов РФ;
- классификацию источников внешнего финансирования дефицита федерального бюджета;
- классификацию видов государственных внутренних долгов РФ, субъектов РФ, муниципальных образований;
- классификацию видов государственного внешнего долга РФ и государственных внешних активов РФ;
- ведомственную классификацию расходов федерального бюджета.
Доходы бюджета - это денежные средства, поступающие в безвозмездном и безвозвратном порядке в соответствии законодательством в распоряжение органов государственной власти соответствующего уровня.
Расходы бюджета - денежные средства, направляемые на финансовое обеспечение задач и функций государства и местного самоуправления.
Виды доходов бюджетов: налоговые (федеральные, региональные и местные налоги и сборы, штрафы и пени), неналоговые, безвозмездные перечисления, а также обособленно учитываются доходы целевых бюджетных фондов.
Расходы бюджетов в зависимости от их экономического содержания подразделяются на текущие расходы (обеспечение текущих потребностей) и капитальные (инвестиционные нужды и прирост запасов).
В бюджетной классификации выделяют следующие виды налоговых доходов:
В любом бюджете доходы и расходы должны быть сбалансированы. При дефиците бюджета - превышении расходов над доходами - должны быть указаны источники финансирования дефицита (перечень источников финансирования различен для разных уровней бюджетной системы РФ). Законодательством РФ установлены предельные размеры дефицита бюджета. Например, размер дефицита федерального бюджета не может превышать суммарный объем бюджетных инвестиций и расходов на обслуживание государственного долга РФ (государственный долг - долговые обязательства РФ перед физическими и юридическими лицами, иностранными государствами, международными организациями и иными субъектами международного права). Для покрытия дефицита бюджета используются государственные заимствования. Это займы, привлекаемые от физических и юридических лиц, иностранных государств, международных финансовых организаций. По ним возникают долговые обязательства РФ как заемщика или гаранта погашения займов другими заемщиками, выраженные в иностранной (внешние) или российской валюте (внутренние заимствования).(23)
1.5 Выводы
Проведенный обзор бюджетных систем стран с федеративным и унитарным государственным устройством позволяет сделать следующие выводы.
В целом, особенность бюджетных систем федеративных государств состоит, прежде всего, в гораздо большей самостоятельности органов власти субъектов федерации, т.е. второго после центрального правительства уровня власти в стране, в области установления налоговых ставок и введения новых налогов, распределения расходных полномочий и распоряжения средствами собственных бюджетов.
В странах с федеративным устройством расходные обязательства бюджетов субъектов федерации гораздо шире, чем у бюджетов аналогичного уровня в унитарных государствах. Для унитарных государств характерно единообразие налогов, платежей и бюджетного процесса на всей территории страны, а в федеративных государствах указанные параметры могут отличаться друг от друга в разных субъектах федерации в зависимости от регионального законодательства.
Проведенный анализ показывает, что теоретически бюджеты нижних уровней в унитарных государствах являются промежуточными фондами по распределению ресурсов центрального правительства и аккумуляции тех ресурсов, осуществлять администрирование которых на данном уровне представляется наиболее эффективным. В странах с федеративным государственным устройством бюджет каждого уровня является самостоятельным фондом финансовых ресурсов, мобилизующим и распределяющим свои собственные финансовые ресурсы. При этом бюджеты различного уровня связаны между собой системой межбюджетных отношений, построенной согласно федеральному законодательству. Приведенный тезис находит подтверждение хотя бы в том факте, что в унитарных государствах, в противоположность федерациям, центральное правительство несет ответственность по задолженности бюджетов нижестоящих уровней, а также устанавливает ограничения на объем и сроки заимствований. Также для унитарных государств характерна высокая (более 50%) доля средств центрального бюджета в доходах бюджетов нижестоящего уровня.
Обзор бюджетных систем показал, что роль и сфера ответственности муниципальных органов власти и их бюджетов примерно одинаковы в государствах с различным устройством. Практически во всех случаях органы власти муниципалитетов несут обязательства по финансированию расходных статей исключительно местного значения, в доходы этих бюджетов зачисляются налоги на имущество и местные лицензионные и регистрационные сборы, а доходная база бюджетов нижнего уровня, как правило, сильно зависит от средств вышестоящих бюджетов.
Вместе с тем, нельзя сказать, что принцип государственного устройства полностью определяет распределение прав и обязанностей между уровнями бюджетной системы. Так, например, в Федеративной Республике Германия органы власти земель намного сильнее зависимы от решений федерального правительства, чем в Канаде или США, которые также являются федерациями. А ситуация с правами по установлению налогов, доходной базы и расходными полномочиями местных и региональных бюджетов Италии, особенно после начала процесса децентрализации бюджетной системы, значительно отличаются от Великобритании, хотя оба государства являются унитарными.(30)
2. Аналитическая часть
Конкретное представление об источниках формирования федерального бюджета и направлениях расходования его средств можно получить из анализа основных положений федерального бюджета на 2003 год.
|
Доходы, млн. руб. |
Расходы, млн. руб. |
ВВП, млрд. руб. |
Инфляция, % (декабрь 2003 к декабрю 2002) |
| 2417791,8 | 2345641,4 | 13050,0 | 10-12 |
Федеральный бюджет на 2003 год был утвержден по расходам в сумме 2345641,4 млн. рублей и по доходам в сумме 2417791,8 млн. рублей, исходя из прогнозируемого объема ВВП 13050,0 млрд. рублей и уровня инфляции 10-12% (декабрь 2003 к декабрю 2002).
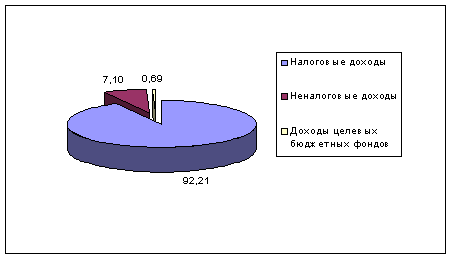
Структура доходов в федеральном бюджете на 2003 год
Налоги и сборы являются основными источниками формирования не только федерального, но и региональных и местных бюджетов.
Данные свидетельствуют, что 92,21 % всех доходов бюджета составляют налоговые доходы.
Неналоговые доходы составляют только 7,10% от всех доходов бюджета.
Также в доходы федерального бюджета включаются средства следующих целевых федеральных бюджетных фондов: Федерального дорожного фонда, Федерального экологического фонда, Государственного фонда борьбы с преступностью, Фонда развития таможенной системы, Федерального фонда Государственной налоговой службы и Федеральной службы налоговой полиции Российской Федерации и т.п. Эти доходы составляют 0,69%.
Структура
налоговых
доходов в федеральном
бюджете на 2003
год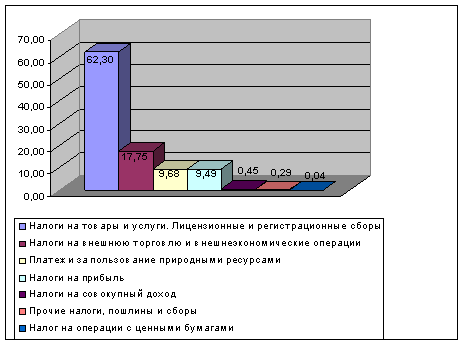
62,30 % налоговых доходов бюджета составляет налог на добавленную стоимость. Налоговые доходы - это обязательные, безвозмездные, безвозвратные платежи в пользу бюджета. Необходимо отметить, что ряд федеральных налогов являются регулирующими, т.е. часть из них направляются в бюджеты субъектов РФ и местные бюджеты. Например, из доходов, поступающих от уплаты НДС на товары (работы, услуги), производимые (выполняемые, оказываемые) на территории РФ, лишь 75 % поступает в федеральный бюджет. Из акцизов на спирт этиловый из всех видов сырья, водку и ликероводочные изделия, спиртосодержащие растворы, производимые на территории Российской Федерации, - 50 % и т.п. (ст. 20 ФЗ «О федеральном бюджете на 1998 год). Полностью в федеральный бюджет поступают такие налоги, как, например, акцизы на товары, ввозимые на территорию РФ, таможенные пошлины, таможенные сборы и иные таможенные платежи.
Анализ данных показывает, что среди расходов федерального бюджета все большее место занимают затраты на оказание финансовой помощи другим бюджетам бюджетной системы – 30,37%. На втором месте расходы на национальную оборону – 14,64%. И на третьем месте расходы по обслуживанию государственного долга, возникающего при использовании государственного кредита для покрытия дефицита бюджета, - 11,79% всех расходов.
Структура
расходов в
федеральном
бюджете на 2003
год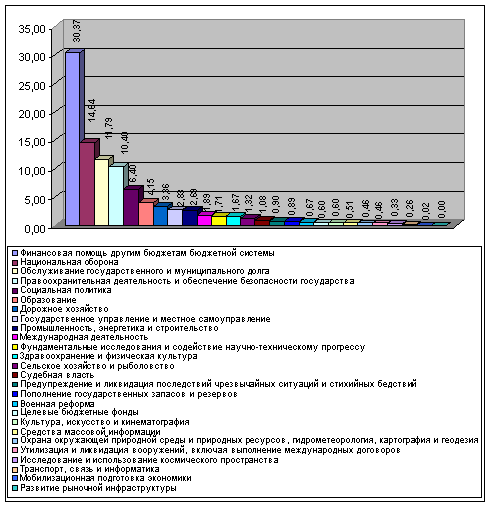
Далее проанализируем данные на 2004 год.
|
Доходы, млн. руб. |
Расходы, млн. руб. |
ВВП, млрд. руб. |
Инфляция, % (декабрь 2004 к декабрю 2003) |
| 2742850,4 | 2659447,0 | 15300 | 10 |
Федеральный бюджет на 2004 год был утвержден по расходам в сумме 2659447,0 млн. рублей и по доходам в сумме 2742850,4 млн. рублей, исходя из прогнозируемого объема ВВП 15300 млрд. рублей и уровня инфляции 10% (декабрь 2004 к декабрю 2003).
По сравнению с прошлым годом доходы увеличились на 325058,6 млн. рублей (а это на 13,4%), а расходы увеличились на 313805,6 млн. рублей (т.е. на 13,4%). Объем ВВП увеличился на 2250 млрд. рублей (т.е. на 17,2%).
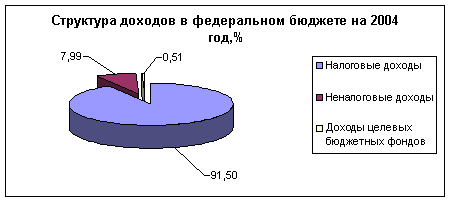
Данные свидетельствуют, что 91,50% всех доходов бюджета составляют налоговые доходы.
Неналоговые доходы составляют только 7,99% от всех доходов бюджета.
Доходы целевых бюджетных фондов составляют 0,51%.
При сравнении с предыдущим годом видим, что налоговые доходы на 0,71% уменьшились. Неналоговые доходы увеличились на 0,89%. Доходы целевых бюджетных фондов увеличились на 0,18%.
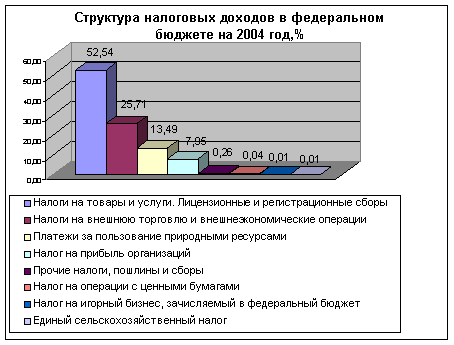
52,54 % налоговых доходов бюджета составляет налог на добавленную стоимость.
Сравнив данные с прошлым годом, видим, что налог на добавленную стоимость уменьшился на 9,76%.
Налоги на внешнюю торговлю и внешнеэкономические операции увеличились на 7,96%.
Платежи за пользование природными ресурсами увеличился на 3,81%.
Налоги на прибыль организаций уменьшились на 2.44%.
Прочие налоги, пошлины и сборы уменьшились на 0,03%.
Налог на операции с ценными бумагами не изменился.
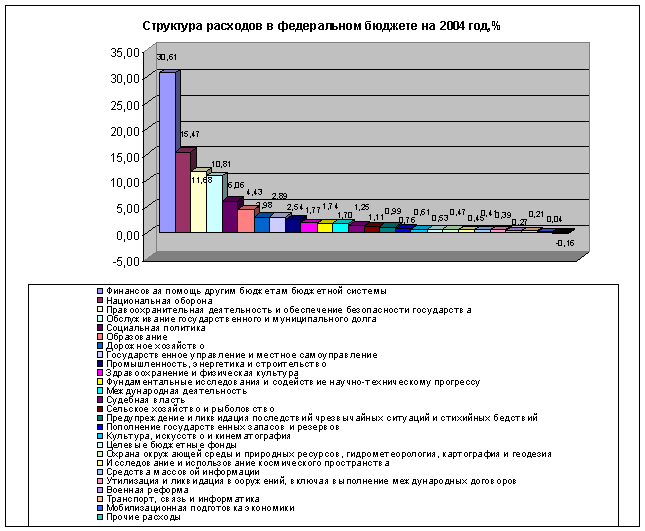
Анализ данных показывает, что среди расходов федерального бюджета все большее место занимают затраты на оказание финансовой помощи другим бюджетам бюджетной системы – 30,61%. На втором месте расходы на национальную оборону – 15,47%. И на третьем месте расходы на правоохранительную деятельность – 11,68%. А расходы по обслуживанию государственного долга теперь находятся на 4 месте и составляют 10,81% всех расходов.
По сравнению с прошлым годом расходы на оказание финансовой помощи другим бюджетам бюджетной системы увеличились на 0,24%. Расходы на национальную оборону увеличились на 0,83%. Расходы по обслуживанию государственного долга уменьшились на 0,98%.
Далее проанализируем данные на 2005 год
|
Доходы, млн. руб. |
Расходы, млн. руб. |
ВВП, млрд. руб. |
Инфляция, % (декабрь 2005 к декабрю 2004) |
| 3 326 041,1 | 3 047 929,3 | 18 720 | 7,5 - 8,5 |
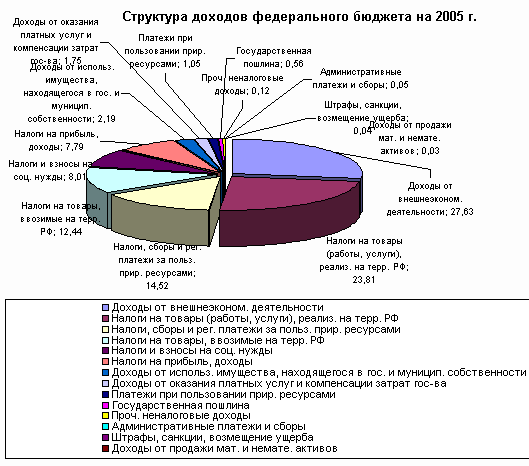
Федеральный бюджет на 2005 год был утвержден по расходам в сумме 3047929,3 млн. рублей и по доходам в сумме 3326041,1 млн. рублей, исходя из прогнозируемого объема ВВП 18720 млрд. рублей и уровня инфляции 7,5-8,5% (декабрь 2005 к декабрю 2004).
По сравнению с прошлым годом доходы увеличились на 583190,7 млн. рублей (это – 21,3%), а расходы увеличились на 388482,3 млн. рублей (это – 15%). Объем ВВП увеличился на 3420 млрд. рублей (это – 22,4%).
А по сравнению с 2003 годом доходы увеличились на 908249,3 млн. рублей (это – 38%), а расходы увеличились на 702287,9 млн. рублей (это – 30%). Объем ВВП увеличился на 5670 млрд. рублей (это – 43,5%).
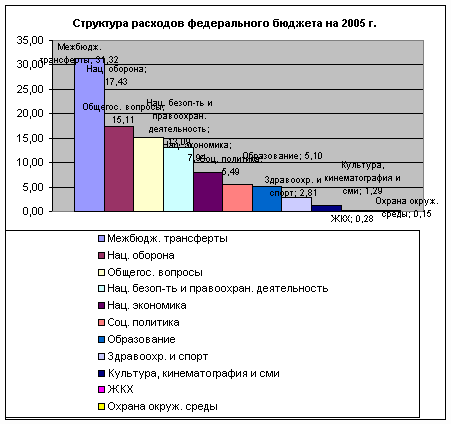
Анализ данных показывает, что среди расходов федерального бюджета все большее место занимают затраты на оказание финансовой помощи другим бюджетам бюджетной системы – 31,32%. На втором месте расходы на национальную оборону – 17,43%. И на третьем месте общегосударственные вопросы.
По сравнению с прошлым годом расходы на оказание финансовой помощи другим бюджетам бюджетной системы увеличились на 0,71%. Расходы на национальную оборону увеличились на 1,96%.
Все материалы взяты из источника 30.
3. Проблемы бюджетной системы и пути их решения
Пока мы не решим системные проблемы - реформы бюджетной системы, образования, здравоохранения, пока не завершим банковскую, налоговую реформы, мы и в этих точечных проектах будем сталкиваться с нерешенными системными проблемами. Мы должны найти источники роста, которые не угробили бы экономику, и должны быть очень осторожны в выборе средств. (1)
Наиболее острой бюджетной проблемой Президент назвал несбалансированность ресурсов и обязательств. С первой характеристикой спорить практически невозможно. Расходы на образование, культуру, медицину и т.д. по-прежнему остаются крайне небольшими. Социальные гарантии, финансирование которых по-прежнему лежит на бюджете, непосильны, и их избыточность не позволяет снижать налоги. Нечетко разграничены полномочия бюджетов различных уровней. При этом 60% налоговых доходов сосредоточены в 12 регионах; остальные же не имеют достаточной базы для финансирования своих обязательств. (2)
Заложив в основу бюджетного проекта «консервативный» бюджетный прогноз, Правительство фактически проводит ненавязчивую политику сокращения бюджетных расходов. Ведь реальные доходы оказываются выше запланированных, а непроцентные расходы остаются примерно равны плану. Таким образом, реальная доля непроцентных расходов снижается, причем происходит это «мягко», без нежелательных социальных «эксцессов». Государство ограничивает потребление, не используя все бюджетные доходы для наращивания расходов. Это необходимо как для приведения бюджетных обязательств в соответствие с новой ролью государства, так и с точки зрения денежной политики — иначе бы деньги быстро обесценивались инфляцией.
Бюджет остается недостаточно прозрачным. Структура расходов по-прежнему не вполне адекватна бюджетополучателям. Это не позволяет полноценно контролировать исполнение бюджета, целевое расходование бюджетных средств. Пока не совпадают суммы средств, расписанных по функциональной (на что тратятся средства) и экономической (кому средства выделяются) классификации. Примерно две трети всех средств федерального бюджета не расписаны по экономической классификации.
Необходим перевод Минобороны на казначейскую систему исполнения бюджета. Иначе невозможно контролировать расходы. Вообще система финансирования армии, по мнению экспертов, слишком запутана и многоступенчата. Расшифровка военных расходов не соответствует бюджетной классификации. Для того чтобы военный бюджет стал прозрачным, требуется огромная организационная работа, и это задача должна стать приоритетной на государственном уровне. Иначе выделяемые армии деньги так и будут расходоваться неэффективно.
К сожалению, бюджет остается нейтральным по отношению к реальному хозяйству. Поскольку основные средства идут на выплату долга и финансирование «силовых структур», на поддержку социально-хозяйственной инфраструктуры и промышленные инвестиции средств практически не остается. Конечно, государственные инвестиции в последние годы не были чересчур эффективными. Однако как раз сейчас у государства есть средства для поддержки инфраструктурных проектов, которые частный бизнес пока не готов финансировать. Эти возможности не используются. Необходимо специальной строкой выделить средства на образовательную, военную и судебную реформу.
Распределение доходов и расходов между центром и регионами остается «больной» проблемой бюджетной системы. Пока доходные полномочия и расходные обязанности четко не зафиксированы и не поставлены друг другу в соответствие. Очевидно, что в ближайшие годы распределение доходов и расходов между бюджетами будет выверяться заново. (2)
Можно утверждать: проблема неплатежей, невыплат заработной платы, пенсий, денежного довольствия (а отсюда социально - политическая напряженность в стране) - прямое следствие отсутствия эффективной системы кассового исполнения бюджета. Система движения бюджетных средств через счета многих коммерческих банков и бесконтрольного распоряжения ими администрациями многих государственных предприятий и учреждений настолько неэффективна с точки зрения государственных интересов, что положение дел пытались исправить достаточно давно.(3)
3.1 Бюджетный федерализм: проблемы и перспективы
Развитие демократических принципов в государственном устройстве и управлении, происходящее в последние годы в России, сделало обязательным компонентом системы государственного управления органы местного самоуправления, наделенные народом управленческими и финансово-бюджетными правами. Резко возросла и продолжает расти роль территориальных финансов в общегосударственной финансовой системе. Соответственно, возрастает и роль местных бюджетов. Величина местных финансов растет во многих странах: они становятся превалирующей частью финансовых ресурсов государства.
Но здесь же возникает множество проблем. Как осуществить справедливое распределение доходов и расходов между бюджетами различных уровней? Как определить приоритетность целей бюджетного регулирования, проводимого на одном из уровней? И главное - как добиться одинаковой направленности бюджетной политики всех уровней?
Одной из основных характеристик федеративного государства является соответствие базовых направлений экономической политики как в действиях федерального правительства, так и в действиях правительств субъектов Федерации. Другими словами, если, например, действия центра направлены на сокращение государственных расходов, то и вся региональная политика должна быть направлена на стимулирование сокращения расходов на уровне субъектов федеративного государства. Но добиться такой сбалансированности, особенно в российских кризисных условиях, - задача более чем непростая. Необходимо найти единственно верный