Назначение акцизов и их место в налоговой системе Российской Федерации
Акцизы — существенный источник доходов федерального бюджета и территориальных бюджетов субъектов Российской Федерации.
Однако ежегодно фискальная значимость акцизов в доходах бюджетов подвергается существенным колебаниям. Так, например, в доходах федерального бюджета за период с 2000 по 2004 г. диапазон колебаний удельного веса акцизов составлял от 15,0 до 3,6%. Важным показателем фискальной значимости акцизов является их доля в общей сумме налоговых поступлений в консолидированный бюджет РФ, на которую влияют изменения, вносимые в состав подакцизных товаров, объект налогообложения, размеры налоговых ставок, объем льгот, инфляционные процессы.
Таким образом, реальная оценка фискальной значимости, а также фискального потенциала акцизов неразрывно связана с рассмотрением круга подакцизных товаров и всех составных элементов механизма исчисления и уплаты акцизов.
Фискальные возможности акцизов могут быть существенно расширены как за счет изыскания новых сфер их применения, так и посредством улучшения администрирования их сбора, особенно в такой столь значимой в фискальном отношении области хозяйствования, как производство и оборот этилового спирта и алкогольной продукции, которая непременно должна находиться под эффективным контролем государства. Акцизы имеют вполне реальные перспективы дальнейшего повышения своей фискальной значимости в формировании доходов государства.
2. Роль акцизов в налоговой системе и федеральном бюджете РФ
Акцизы представляют собой федеральный косвенный налог, относящийся к категории индивидуальных налогов (в отличие от НДС — универсального налога). Этим налогом облагаются определенные группы товаров, исчерпывающий перечень которых установлен федеральным налоговым законодательством. Согласно данным по сбору налогов за 2002 г., акцизы занимают третье место по величине поступлений в федеральный бюджет РФ и пятое место среди налоговых доходов консолидированного бюджета РФ.
Существенной особенностью этого налога является его взимание только в сфере производства (акцизами не облагаются работы и услуги). Индивидуальность взимания этого налога (т.е. обложение им отдельных товаров и по индивидуальным ставкам) позволяет использовать акцизы в качестве инструмента государственного регулирования деловой активности на рынках отдельных товаров.
Структура доходов консолидированного бюджета Российской Федерации характеризуется высокой долей косвенных налогов — за последние семь лет она не опускалась ниже 34 %, а доля акцизов в общей сумме налоговых доходов была выше 11 %.
Стабильность доходов обуславливается высокой собираемостью акцизов, а также введением их на товары, широко используемые либо во внешнеторговом, либо в потребительском обороте внутри страны. Собираемость - как отношение суммы фактически поступивших в консолидированный бюджет акцизов к сумме начисленных — за последние семь лет не опускается ниже 74 %.
По данным МНС России около четверти всех поступлений акцизов в консолидированный бюджет РФ составляют акцизы на алкогольную продукцию (см. таблицу 1 в "Приложении"). Основная их часть приходится на группу "спирт питьевой, водка и ликероводочные изделия", доля которых вместе со спиртом этиловым из пищевого сырья в общих налоговых поступлениях в консолидированный бюджет за последние 7 лет составляла не менее 1,8 %.
По оперативным данным Федеральной налоговой службы, в консолидированный бюджет Российской Федерации в 2009 г. поступило налогов, сборов и иных обязательных платежей, администрируемых ФНС России, (без учета единого социального налога) на сумму 6288,3 млрд. рублей, что на 20,9% меньше, чем за 2008 год. Из них 327,4 млрд. рублей приходится на акцизы по подакцизным товарам, производимым на территории Российской Федерации, что составило 9,96% от общего объема собранных налогов, сборов и иных обязательных платежей. В декабре 2009 г. поступления в консолидированный бюджет составили 635,9 млрд. рублей и увеличились по сравнению с предыдущим месяцем на 33,4% (см. таблицу 2 в "Приложении").
Основную часть налогов, сборов и иных обязательных платежей консолидированного бюджета в 2009г. обеспечили поступления налога на доходы физических лиц - 26,5%, налога на прибыль организаций - 20,1%, налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации - 18,7%, налога на добычу полезных ископаемых - 16,8% (см. рисунок 1 в "Приложении"). На акцизы же приходится 5,2% от общего объема.
В 2009 г. в консолидированный бюджет Российской Федерации поступило акцизов по подакцизным товарам (продукции), производимым на территории Российской Федерации, на сумму 327,4 млрд. рублей, что на 4,0% больше по сравнению с 2008 годом. Основную часть поступлений (85,4%) обеспечили акцизы на автомобильный бензин, алкогольную продукцию с объемной долей этилового спирта свыше 25% (за исключением вин), табачную продукцию, дизельное топливо. При этом доля поступлений по акцизам на табачную продукцию и автомобильный бензин увеличилась по сравнению с 2008г. соответственно на 3,6 и 0,5 процентного пункта, на алкогольную продукцию с объемной долей этилового спирта свыше 25% (за исключением вин) и акцизам на дизельное топливо - снизилась соответственно на 2,8 и 0,6 процентного пункта. В декабре 2009г. поступило акцизов по подакцизным товарам (продукции), производимым на территории Российской Федерации, на сумму 29,9 млрд. рублей, что на 8,0% больше по сравнению с предыдущим месяцем (см. таблицу 3 в "Приложении").
Исходя из вышесказанного можно сделать вывод, что доля акцизов в консолидированном бюджете в челом и по всем видам отдельно за последние 2 года увеличилась.
Таким образом, видно, что акцизы всегда имели большую долю в совокупных налоговых поступлениях. Акцизы являются не только важнейшей строкой доходов федерального бюджета, но это и эффективный способ воздействия на цену определенных видов товаров. Изменяя акцизы государство может воздействовать на уровень потребления социально вредных товаров или ограничить импорт определенного товара. Так, особое место в системе косвенного налогообложения занимают акцизы, взимаемые на таможне (особый порядок обложения ввозимых товаров, услуг в страны дальнего и ближнего зарубежья).
Заключение
Фактически, акцизное налогообложение носит регрессивный характер, когда налогообложение равным образом ложится как на обеспеченные, так и на бедные слои населения. Изначально задуманные как социально направленные налоги, акцизы на данный момент выполняют асоциальные функции, еще больше увеличивая разрыв между беднейшими и состоятельными слоями общества. Как и любой косвенный налог, акцизы перекладываются на беднейшую часть населения и то, что более 20% налоговых поступлений в бюджет составляют акцизы – тревожный знак. Именно косвенные налоги оказывают значительный сдерживающий эффект на экономику, что еще более опасно в условиях затянувшегося кризиса.
Как и другие налоги, акцизы являются мощным рычагом регулирования экономики, обращаться с которым следует очень осторожно и умело, по возможности прогнозируя последствия производимых изменений.
Наряду с налогом на прибыль акцизы служат регулирующими источниками, поддерживая региональные и местные бюджеты.
Начиная с 1997 г. по ряду изделий акцизы устанавливаются не в процентах, как все эти года, а в денежном выражении. Впервые в рублях введены акцизы на алкогольную продукцию с учетом крепости, на пиво и табачные изделия. Стали платить акцизы предприниматели без образования юридического лица.
Акцизы выступают одними из немногих рычагов воздействия государства на экономические процессы, имеющие место в обществе. Совершенствование налогообложения в сфере акцизов является одним из важнейших условий улучшения экономической ситуации, пополнения федерального и региональных бюджетов.
Необходимо отметить, что совершенствование содержания гл. 22 "Акцизы" НК РФ в процессе проведения современной налоговой реформы, несомненно, будет способствовать дальнейшему повышению качественного уровня правового регулирования применения акцизов в Российской Федерации, что имеет важное значение для полного использования государством фискального потенциала этого налога.
В России акцизы всегда играли важную фискальную роль. Прежде всего, это относится к акцизам на алкогольную продукцию: хмельные напитки – квас, пиво и питной мед с давних времен считались на Руси неплохим источником пополнения казны. Помимо акцизов на алкогольную продукцию в России издавна широко использовались акцизы на предметы массового потребления.
Таким образом, на протяжении веков акцизы играли важную роль в налоговой системе России, прежде всего как крупный фискальный источник.
Список литературы
Налоги и налогообложение: учебник / под ред. Б.Х. Алиева. – 2 изд., перераб. и доп. – М.: Финансы и статистика, 2007. – 448 с.: ил.
Налогообложение в системе международных экономических отношений: учеб. пособие / В.А. Дадалко, Е.Е. Румянцева, Н.Н. Демчук. – Мн.: Армита-Маркетинг, Менеджмент, 2008. – 359 с.
Перов А.В., Толкушкин А.В. / Налоги и налогообложение: Учеб. пособие. – М.: Юрайт-М, 2002. – 555 с.
Налоги и налогообложение. 6-е изд., доп. / Под ред. М. Романовского, О. Врублевской. – Спб.: Питер, 2009. – 528 с.: ил. – (Серия "Учеб. для вузов").
В.А. Пятаков. Налоги и налогообложение. Конспект лекций. – М.: А-Приор, 2008. – 192 с.
Симонов В.В., Сулакшин С.С., Попорина И.В., Погорелко М.Ю. Бюджет и налоги в экономической политике России. Монография – М.: Научный эксперт, 2008. – 240 с.
Бюджетная система Российской Федерации: Учеб./ М.В. Романовский и др.; Под ред. М.В. Романовского, О.В. Врублевской.– М.: Юрайт,1999.– 621с.
Налогообложение юридических и физических лиц / В.Н. Незамайкин, И.Л. Юрзинова. – М.: Издательство "Экзамен", 2004. – 448 с.
Налоговый Кодекс РФ часть 2 от 05.08.2000 № 117-ФЗ
Комментарий к Налоговому Кодексу части первой и второй (постатейный) с постатейными материалами. 3-е изд. перераб. и доп. Автор-составитель В.В. Токмаков. – М.: Книжный мир. 2009. – 1112с.
www.nalog – Федеральная налоговая служба.
www.consultant – Правовой консультант.
www.minfin – Министерство финансов Российской Федерации.
www.gks – Федеральная служба государственной статистики.
www.bibliotekar - Бизнес. Инвестиции. Ценные бумаги. Право.
Приложение 1
Таблица 1. Поступления акцизов в федеральный бюджет, млн. руб.
| Наименование налогов и платежей | 2008 год | 2009 год | 2010 год |
| В % к общему объему бюджета | 1,80% | 1,86% | 1,98% |
| Акцизы по подакцизным товарам (продукции), производимым на территории Российской Федерации | 119 538,9 | 137 977,4 | 159 283,0 |
| в том числе: | |||
| Акцизы на спирт этиловый из всех видов сырья (в том числе этиловый спирт-сырец из всех видов сырья), производимый на территории Российской Федерации | 6 850,4 | 7 726,2 | 8 781,8 |
| Акцизы на спирт этиловый (в том числе этиловый спирт-сырец) из пищевого сырья, производимый на территории Российской Федерации | 6 216,6 | 6 841,8 | 7 589,0 |
| Акцизы на спирт этиловый (в том числе этиловый спирт-сырец) из всех видов сырья, за исключением пищевого, производимый на территории Российской Федерации | 633,8 | 884,4 | 1 192,8 |
| Акцизы на спиртосодержащую продукцию, производимую на территории Российской Федерации | 1 161,4 | 1 184,2 | 1 206,0 |
| Акцизы на табачную продукцию, производимую на территории Российской Федерации | 58 709,1 | 70 275,0 | 84 032,4 |
| Акцизы на бензин, производимый на территории Российской Федерации | 38 380,9 | 42 733,9 | 47 518,8 |
| Акцизы на автомобильный бензин, производимый на территории Российской Федерации | 38 380,9 | 42 464,4 | 46 674,6 |
| Акцизы на прямогонный бензин, производимый на территории Российской Федерации | 0,0 | 269,5 | 844,2 |
| Акцизы на автомобили легковые и мотоциклы, производимые на территории Российской Федерации | 1 319,0 | 1 617,8 | 1 931,2 |
| Акцизы на дизельное топливо, производимое на территории Российской Федерации | 12 234,2 | 13 480,5 | 14 781,3 |
| Акцизы на моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, производимые на территории Российской Федерации | 883,9 | 959,8 | 1 031,5 |
| Акцизы по подакцизным товарам (продукции), ввозимым на территорию Российской Федерации | 28 564,9 | 32 789,3 | 37 530,5 |
Таблица 2. Поступление налогов, сборов и иных обязательных платежей в консолидированный бюджет Российской Федерации по видам, млрд. рублей
| 2009 г. | В % к 2008 г. | |||||
| консолидированный бюджет | в том числе | консолидированный бюджет | в том числе | |||
| федеральный бюджет | консолидированные бюджеты субъектов Российской Федерации | федеральный бюджет | консолидированные бюджеты субъектов Российской Федерации | |||
| Всего | 6288,3 | 2502,6 | 3785,7 | 79,1 | 70,1 | 86,5 |
| из них: налог на прибыль организаций | 1264,4 | 195,4 | 1069,0 | 50,3 | 25,7 | 61,0 |
| налог на доходы физических лиц | 1665,0 | - | 1665,0 | 100,0 | - | 100,0 |
| налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации | 1176,6 | 1176,6 | - | 117,9 | 117,9 | - |
| акцизы по подакцизным товарам (продукции), производимым на территории Российской Федерации | 327,4 | 81,7 | 245,7 | 104,0 | 65,2 | 129,7 |
| налоги на имущество | 569,7 | - | 569,7 | 115,5 | - | 115,5 |
| налоги, сборы и регулярные платежи за пользование природными ресурсами | 1080,9 | 1006,3 | 74,7 | 62,0 | 61,5 | 71,1 |
| из них налог на добычу полезных ископаемых | 1053,8 | 981,5 | 72,3 | 61,7 | 61,2 | 70,0 |
| поступления в счет погашения задолженности по перерасчетам по отмененным налогам, сборам и иным обязательным платежам | 2,3 | 0,9 | 1,5 | 62,0 | 98,5 | 51,1 |
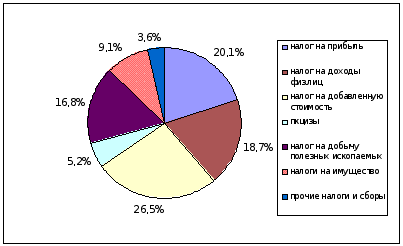
Рис. 1. Структура поступивших налогов, сборов и иных обязательных платежей в консолидированный бюджет Российской Федерации по видам в 2009 году, в % к итогу
Таблица 3. Поступление акцизов по подакцизным товарам (продукции), производимым на территории Российской Федерации
| 2009 г. | Справочно 2008 г. | |||||||
| консолидирован-ный бюджет | в том числе | консолидирован-ный бюджет | в том числе | |||||
| млрд. рублей | в % к итогу | федеральный бюджет | консолидированные бюджеты субъектов Российской Федерации | млрд. рублей | в % к итогу | федеральный бюджет | консолидированные бюджеты субъектов Российской Федерации | |
| Всего | 327,4 | 100 | 81,7 | 245,7 | 314,7 | 100 | 125,2 | 189,4 |
| из них на: спирт этиловый из всех видов сырья (в том числе этиловый спирт-сырец из всех видов сырья) | 4,4 | 1,3 | 2,2 | 2,1 | 6,0 | 1,9 | 3,0 | 2,9 |
| табачную продукцию | 78,3 | 23,9 | 78,3 | - | 63,8 | 20,3 | 63,8 | - |
| автомобильный бензин | 109,8 | 33,5 | - | 109,8 | 103,9 | 33,0 | 41,6 | 62,4 |
| легковые автомобили и мотоциклы | 2,1 | 0,6 | 2,1 | - | 3,3 | 1,0 | 3,3 | - |
| дизельное топливо | 32,3 | 9,9 | - | 32,3 | 32,9 | 10,5 | 13,2 | 19,7 |
| моторное масло для дизельных и (или) карбюраторных (инжекторных) двигателей | 1,3 | 0,4 | - | 1,3 | 1,5 | 0,5 | 0,6 | 0,9 |
| вина | 4,6 | 1,4 | - | 4,6 | 4,7 | 1,5 | - | 4,7 |
| пиво | 30,3 | 9,2 | - | 30,3 | 29,0 | 9,2 | - | 29,0 |
| алкогольную продукцию с объемной долей этилового спирта свыше 25% (за исключением вин) | 59,0 | 18,0 | - | 59,0 | 65,4 | 20,8 | - | 65,4 |
| алкогольную продукцию с объемной долей этилового спирта свыше 9% до 25% включительно (за исключением вин) | 1,2 | 0,4 | - | 1,2 | 1,3 | 0,4 | - | 1,3 |
| алкогольную продукцию с объемной долей этилового спирта до 9% включительно (за исключением вин) | 3,0 | 0,9 | - | 3,0 | 3,2 | 1,0 | - | 3,2 |