Анализ и оценка управления оборотными активами предприятия на примере ГУП "Кореневский экспериментальный завод"
За данный отчётный период доля оборотных активов в общем объёме имущества предприятия увеличилась с 88,20 % до 94,70% (на 6,5 % пункта), а внеоборотных активов, наоборот, уменьшилась с 11,75 % до 5,3 % (на 6,45 %), что говорит о значительном ускорении оборачиваемости активов предприятия в данном отчётном периоде по отношению к прошлому.
1 Запасы. За отчётный период запасы увеличились на 1350 тыс.руб., что произошло в основном за счет увеличения готовой продукции с 155 до 3202 тыс.руб и увеличения объема незавершенного производства почти в 1,5 раза. Большое увеличение готовой продукции свидетельствует скорее всего о снижении спроса на продукцию. Что косвенно подтверждается отсутствием долгосрочной кредиторской задолженности и резким снижением краткосрочной дебиторской задолженности (на 1970 тыс.руб)
В структуре запасов за отчётный период увеличилась доля запасов на 13,44 %
2 Дебиторская задолженность. В оборотных активах предприятия, также как и в прошлых анализируемых периодах, присутствует только краткосрочная дебиторская задолженность. За отчётный период она снизилась на 1970 тыс.руб. (на 28,65%). Уменьшение дебиторской задолженности и увеличение объема готовой продукции свидетельствует о падении спроса на продукцию.
Уменьшение дебиторской задолженности и значительное увеличение кредиторской (на 8973 тыс.руб.) увеличило разрыв между ними, что негативно сказывается на платежеспособности организации, понижая ее финансовую устойчивость
3 Краткосрочные финансовые вложения. В данном отчётном периоде, как и в прошлом, отсутствует показатель краткосрочных финансовых вложений. Из этого можно сделать вывод, что предприятие занимается только производственной деятельностью и не инвестирует свои капиталы; можно предположить, что предприятие считает своё производство рентабельнее, чем возможные капиталовложения.
4 Денежные средства. В период 2009 г. общая сумма денежных средств организации увеличилась с 1332 до 10318. (с 345 до 14 т.р.). Это изменение оценивается положительно, и значительно влияет на общую ситуацию.
За счет увеличения доли денежных средств повышается ликвидность оборотных активов и их оборачиваемость. Так как предприятие не занимается инвестиционной деятельностью (отсутствуют краткосрочные финансовые вложения), данное изменение оценивается положительно.
На основе оценки и анализа управления оборонными активами в период с 2009 по 2009 гг. сделаем следующий общий вывод.
На протяжении данного общего периода увеличилось общее количество запасов (с 1790 до 5946 тыс.руб.)
Количество готовой продукции с 2007 по 2008 гг. оставалось неизменным. А в 2009 г. значительно возросло (с 155 до 3202 тыс.руб.). Данный факт свидетельствует о повышении темпов производительности, но также является и сигналом службе маркетинга о необходимости повышения эффективности работы.
Величина запаса материалов за отчетный период развивалась динамично, а именно сделав резкий скачок в 2008 г. столь же резко упала в 2009 г. Снижение величины материальных запасов привело бы к ускорению оборачиваемости оборотных активов в конце анализируемого периода, если бы не резкое увеличение объема готовой продукции.
.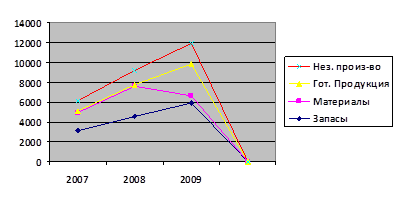
Рисунок 5 - Динамика управления запасами
В оборотных активах за весь анализируемый период присутствует только краткосрочная кредиторская задолженность, что оценивается положительно и обусловлено сбытовой политикой организации.
С 2007 по 2009 гг. дебиторская задолженность носила циклический характер. С 2007 по 2008 гг. она увеличилась на 3090 тыс. руб., а в 2009 г. упала на 1970 тыс.руб. Доля дебиторской задолженности в общем объеме оборотных активов также уменьшилась на 21,99 %. Снижение дебиторской задолженности и увеличение объема готовой продукции свидетельствует снижение спроса на продукцию и о нерациональной хозяйственной политики самого предприятия в управлении оборотными активами.
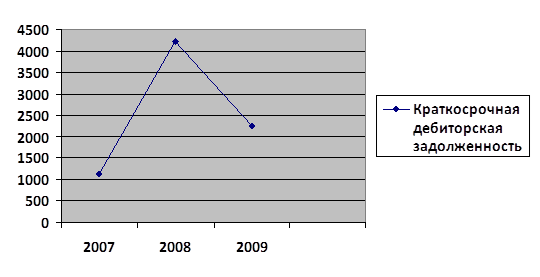
Рисунок 6 - Управление дебиторской задолженностью
Общая сумма денежных средств в организации ГУП "Кореневский экспериментальный завод" на конец анализируемого периода увеличилась Увеличение доли денежных средств в 2009 г. повысило ликвидность оборотных активов и их оборачиваемость.
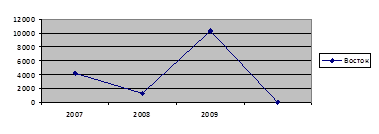
Рисунок 7 - Управление денежными средствами
На начало 2007 доля дебиторской задолженности была ниже доли запасов, последующее ее одновременное повышение доли запасов и уменьшение доли дебиторской задолженности оценивается отрицательно и свидетельствует об ухудшении сбыта готовой продукции и её падении производства к концу периода 2009 г., это подтверждается уменьшением чистой прибыли. Предприятию рекомендуется также снизить запасы материалов и пересмотреть маркетинговую политику по сбыту продукции.
2.3 Анализ эффективности использования оборотных средств
Оценивая эффективность использования оборотных активов на предприятии ГУП "КЭЗ" необходимо проанализировать оборачиваемость общей величины оборотных активов и по элементам и коэффициенты использования.Анализ эффективности использования общей величины оборотных активов представлен в таблице
Таблица 5 - Анализ показателей оборачиваемости и эффективности использования оборотных средств
| Показатель | 2007 г | 2008 г. | 2009 г. | Абсолютное отклонение 2009 г | |
| К 2007г. | К 2008г. | ||||
| Коэффициент оборачиваемости | 4144,08 | 2667,19 | 1290,42 | -2853,64 | -1376,77 |
| Коэффициент загрузки | 0,08 | 0,13 | 0,28 | +0,2 | +0,15 |
| Длительность оборота в днях | 0,0002 | 0,0003 | 0,0009 | +0,0009 | +0,0004 |
В данном случае нельзя говорить об эффективности использования оборотных средств, так как в динамике наблюдается увеличение коэффициента загрузки и длительности оборота оборотных средств, а также уменьшение коэффициента оборачиваемости. Замедлением скорости оборота оборотных средств увеличение дебиторской задолженности в период с 2007 по 2008 гг., резкое увеличение готовой продукции с 2008 по 2009 гг., а также увлечение объема запасов на всем протяжении периода и неэффективного управления оборотными активами в целом.
Замедление оборачиваемости оборотных активов сопровождается вовлечением в оборот дополнительных средств, происходит перерасход, относительную величину которого можно рассчитать следующим образом:
DОА 2009- 2008гг. = 244777359 (0,0002- 0,003)/360 = - 6,88
DОА 2008- 2009гг. = 186626673 (0,0003-0,0009)/360 = - 20,69
Из-за увеличения перерасхода уменьшилась эффективность использования оборотного капитала и общая рентабельность предприятия. За 2009 год перерасход увеличился почти в 2,5 раза что говорит об ухудшении рациональности хозяйственной деятельности предприятия и ещё большем уменьшении рентабельности производства.
Анализ эффективности использования оборотных активов по элементам представлен в таблице 6.
Таблица 6 - Эффективность использования элементов оборотных активов
| Показатели | 2007 г. | 2008 г. | 2009 г. | Абсолютное отклонение 2009 г | |
| 2007 г. | 2008 г. | ||||
|
К. об.зап. |
7555,48 | 6094,32 | 3718,12 | -3837,36 | -2336,20 |
|
В зап. |
0,048 | 0,099 | 0,096 | +0,048 | +0,037 |
|
К об.дз |
28996,32 | 9533,65 | 5747,19 | -23249,13 | -3786,46 |
|
В дз |
0,087 | 0,135 | 0,279 | 0,192 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |