Методи фінансового планування на підприємстві
Зміст
Вступ
1. Теоретико-методологічні засади фінансового планування на підприємстві
1.1 Зміст та завдання фінансового планування
1.2Система методів прогнозування та планування
2. Характеристика методів фінансового планування на підприємстві
2.1 Методи експертних оцінок
2.2 Методи екстраполяції
2.3 Методи моделювання й економіко-математичні методи
2.4 Методи економічного аналізу
2.5 Балансовий метод
2.6 Нормативний метод
2.7 Програмно-цільовий метод
Висновки
Вступ
На даному етапі економічного розвитку нашої країни лише невелика кількість функціонуючих підприємств приділяє достатню увагу такому процесу, як планування. Після переходу України до ринкової економіки спостерігалася ейфорія з приводу ринку, що він сам здатний вирішувати усі економічні проблеми, і не потрібно ніякого планування. Така ситуація призвела до невизначеності і негативних явищ у державі.
На даний час, коли попередня система галузевого планування втратила своє значення і повністю зруйнована, на більшості підприємств не приділяється належна увага фінансовому плануванню, а планові розрахунки мають короткочасний характер. Увага до складання фінансових планів на підприємствах була послаблена через високі темпи інфляції, а постійно змінювані умови господарювання, нестабільність податкової системи, взаємні неплатежі підприємств роблять розрахунки фінансових показників малодостовірними. Разом з тим відмова від фінансового планування рівнозначна відмові від розроблення способів фінансового забезпечення поставлених завдань в області підприємництва. Фінансове планування на рівні господарюючих суб’єктів – це процес планування надходжень і використання фінансових ресурсів, встановлення оптимальних співвідношень у розподілі доходів підприємств.
У ринковій економіці вдосконалення фінансового планування на макрорівні відбувається безперервно, воно має якісно більш суттєве значення для підприємств порівняно з директивно-плановою економікою.
Без фінансового планування не може бути досягнутий той рівень управління виробничо-господарською діяльністю підприємства, який забезпечує йому успіх на ринку, постійне вдосконалення матеріальної бази, соціальний розвиток колективу. Жоден з інших видів планування не може мат для підприємства такого узагальнюючого, глобального значення, бо саме фінанси охоплюють усі без винятку сторони й ділянки його функціонування.
Метою дослідження є ґрунтовне вивчення теоретичних відомостей про фінансове планування на підприємстві та його методи, узагальнення, систематизація та аналіз фінансових та економічних показників.
Об'єкт дослідження – методи фінансового планування на підприємствах. Предметом дослідження дипломної роботи виступає фінансове планування на підприємстві та шляхи підвищення його ефективності.
Досягнення поставленої мети здійснювалось послідовним вирішенням наступних завдань:
1. Викладення теоретичних основ фінансового планування економічного розвитку підприємства в цілому.
2. Розкрити сутність поняття фінансового планування, дослідити погляди різних економістів щодо цього і сформувати визначення терміну фінансового планування.
3. Розглянути проблеми, що виникають при фінансовому плануванні на підприємстві.
4. Довести необхідність застосування фінансового планування в сучасних умовах господарювання.
5. Дослідити різні методи фінансового планування.
7. На основі проведеного аналізуфінансового планування зробити аналіз ефективності фінансового планування.
8. Запропонувати шляхи вдосконалення процесу фінансового планування.
Теоретико-методологічні засади фінансового планування на підприємстві
1.1 Зміст та завдання фінансового планування
Планування було прерогативою командно-адміністративної системи. Головна мета фінансового плану підприємства полягала у виявленні невикористаних ресурсів і визначенні суми платежів у бюджет, величина якої відповідала перевищенню доходів підприємства над його витратами. Сума та рівень витрат централізовано нормувались. Надмірна централізація фінансів за планово-директивної економіки послаблювала економічні стимули для розширення виробництва. Це негативно позначалось на результатах фінансово-господарської діяльності підприємств. Державні дотації в багатьох галузях сягали значних розмірів, оскільки ці галузі були збитковими або малорентабельними.
Галузеві Міністерства займалися перерозподілом доходів та прибутків підприємств. Значна частина прибутку й тимчасово вільних коштів ефективно працюючих підприємств вилучалась для фінансування державних видатків та на покриття витрат збиткових підприємств галузі.
За ринкової економіки значно підвищується матеріальна відповідальність керівника підприємства за його фінансовий стан. Саме тому зросло значення перспективного, поточного та оперативного фінансового планування для забезпечення стійкого фінансового стану та підвищення рентабельності підприємств.
Фінансове планування є необхідним для фінансового забезпечення розширення кругообороту виробничих фондів, досягнення високої результативності виробничо-господарської діяльності, створення умов, які забезпечили б платоспроможність та фінансову стійкість підприємства. Ринок ставить високі вимоги до якості фінансового планування, оскільки нині за негативні наслідки своєї діяльності відповідальність нестиме само підприємство. За нездатності врахувати несприятливу ринкову кон'юнктуру підприємство стає банкрутом і підлягає ліквідації з відповідними негативними наслідками для засновників.
Сьогодні фінансове планування вимагає використання нових принципів організації. Його зміст та форми мають бути суттєво змінені у зв'язку з новими економічними умовами та соціальними орієнтирами.
За адміністративної економіки фінансове планування базувалось на директивних планових показниках виробничого та соціального розвитку підприємства. Нині ця база перестала існувати, оскільки підприємства вже не одержують директивних вказівок "зверху". Державне замовлення, яке збереглося, утратило своє колишнє директивне значення і розглядається підприємством лише як одна з можливих сфер реалізації продукції. Відтак фінансове планування має орієнтуватися на ринкову кон'юнктуру, ураховувати ймовірність настання певних подій і одночасно розробляти моделі поведінки підприємства за зміни ситуації з матеріальними, трудовими та фінансовими ресурсами.
Фінансове планування - це процес визначення обсягу фінансових ресурсів за джерелами формування і напрямками їх цільового використання згідно з виробничими та маркетинговими показниками підприємства у плановому періоді. Метою фінансового планування є забезпечення господарської діяльності необхідними джерелами фінансування.
Фінансове планування втілює встановлені цілі у форму конкретних фінансових показників і забезпечує фінансовими ресурсами закладені в виробничому плані економічні пропорції розвитку.
Значення фінансового планування полягає в тому, що воно дає можливість визначити життєздатність проекту підприємства за умов конкуренції і є інструментом одержання фінансової підтримки від зовнішніх інвесторів.
Отже, основними завданнями фінансового планування на підприємстві є:
* забезпечення виробничої та інвестиційної діяльності необхідними фінансовими ресурсами;
* установлення раціональних фінансових відносин із суб'єктами господарювання, банками, страховими компаніями;
* визначення шляхів ефективного вкладення капіталу, оцінка раціонального його використання;
* виявлення та мобілізація резервів збільшення прибутку за рахунок раціонального використання матеріальних, трудових та грошових ресурсів;
* здійснення контролю за утворенням та використанням платіжних засобів.
Фінансове планування дає змогу розв'язати такі конкретні питання:
які грошові кошти може мати підприємство в своєму розпорядженні; які джерела їх надходження;
чи достатньо фінансових ресурсів для виконання накреслених завдань;
яка частина коштів має бути перерахована в бюджет, позабюджетні фонди, банкам та іншим кредиторам;
як повинен здійснюватися розподіл та використання прибутку на підприємстві;
як забезпечується реальна збалансованість планових витрат і доходів підприємства на принципах самоокупності та самофінансування.
У фінансовому плануванні використовується балансовий метод. Його зміст полягає в тім, що не тільки балансуються підсумкові показники доходів і витрат, а для кожної статті витрат зазначаються конкретні джерела покриття. При цьому використовуються різні способи: нормативний, розрахунково-аналітичний, оптимізації планових рішень, економіко-математичного моделювання.
Суть нормативного способу фінансового планування полягає в тім, що на основі встановлених фінансових норм та техніко-економічних нормативів розраховується потреба суб'єкта підприємницької діяльності у фінансових ресурсах та визначаються джерела цих ресурсів. Згаданими нормативами є ставки податків, ставки, зборів та внесків, норми амортизаційних відрахувань, норми оборотних коштів. Норми та нормативи бувають галузевими, регіональними та індивідуальними.
За використання розрахунково-аналітичного методу планові показники розраховуються на підставі аналізу фактичних фінансових показників, які беруться за базу, та їх зміни в плановому періоді.
Оптимізація планових рішень полягає в розробці варіантів планових розрахунків для того, щоб вибрати з них найоптимальніший. Відтак можуть використовуватися різні критерії вибору:
* максимум прибутку (доходу) на грошову одиницю вкладеного капіталу;
* економія фінансових ресурсів, тобто мінімум фінансових витрат;
* економія поточних витрат;
* мінімум вкладення капіталу за максимально ефективного результату;
* максимум абсолютної суми одержаного прибутку.
Фінансове планування (крім уже згадуваних способів розрахунків) потребує широкого використання економіко-математичного моделювання. Цей спосіб уможливлює знаходження кількісного вираження взаємозв'язків між фінансовими показниками та факторами, які їх визначають. Економіко-математична модель - це точний математичний опис факторів, які характеризують структуру та закономірності зміни даного економічного явища і здійснюються з допомогою математичних прийомів. Моделювання може здійснюватися за функціональним та кореляційним зв'язком. Економіко-математичне моделювання дає змогу перейти в плануванні від середніх величин до оптимальних варіантів. Підвищення рівня наукової обґрунтованості планування потребує розробки кількох варіантів планів виходячи з різних умов та шляхів розвитку підприємства з наступним вибором оптимального варіанта фінансового плану.
1.2 Система методів прогнозування і планування
Прогнозування та планування економіки являє собою складний багатоступеневий процес, в ході якого повинно вирішуватися коло різноманітних соціально-економічних і науково-технічних проблем. Для їх вирішення необхідно використовувати в поєднанні найрізноманітніші методи. В теорії і практиці планової діяльності за минулі роки накопичений значний набір різних методів розробки прогнозів і планів. За оцінками вчених, нараховується більше 150 різних методів прогнозування. В якості основних на практиці використовуються лише 15-20 (Див. Додаток 1). Розвиток інформатики і засобів техніки створює можливість розширення кола цих методів прогнозування і планування і їх удосконалення.
За ступенем формалізації методи економічного прогнозування можна розділити на інтуїтивні та формалізовані.
Інтуїтивні методи базуються на інтуїтивно-логічному мисленні. Вони використовуються в тих випадках, коли неможливо врахувати багато факторів через значну складність об’єкта прогнозування або об’єкт занадто простий і не потребує проведення праце містких розрахунків. Такі методи доцільно використовувати і в інших випадках з формалізованими методами для підвищення точності прогнозів.
Серед інтуїтивних методів широко використовуються методи експертних оцінок. Вони використовуються як в нашій державі, так і за кордоном для отримання прогнозних оцінок розвитку підприємства, науково-технічного прогресу, ефективності використання ресурсів і т. д.
Використовуються також методи історичних аналогій і прогнозування за зразком. Тут мають місце своєрідна екстраполяція. Техніка прогнозування полягає в аналізі високорозвиненої системи (країни, регіону, галузі) одного і того ж наближеного рівня, кий тепер є в менш розвиненій аналогічній системі, і на основі історії розвитку процесу, що вивчається, у високорозвиненій системі будується прогноз для менш розвиненої системи. Практика свідчить, що такі аналогії можна використовувати при визначені шляхів розвитку нових галузей і видів техніки (виробництво ЕОМ, телевізорів і т. д.), структури виробництва, споживання і т. д. Зрозуміло, що отриманий таким чином «зразок» - лише початковий пункт прогнозування. До остаточного висновку можна прийти, лише наслідуючи внутрішні умови розвитку і закономірності.
До формалізованих методів належать методи екстраполяції і методи моделювання. Вони базуються на математичній теорії.
Серед методів екстраполяції широко використовується метод підбору функцій, заснований на методі найменших квадратів (МНК). В сучасних умовах все більшого значення стали надавати модифікаціям МНК: методу експоненціального згладжування з регульованим трендом і методу адаптивного згладжування.
Методи моделювання передбачають використання в процесі прогнозування і планування різного роду економіко-математичних моделей, що являють собою формалізований опис економічного процесу (об’єкта), що вивчається, у вигляді математичних залежностей та відношень. Розрізняють наступні моделі: матричні, моделі оптимального планування, економіко-статистичні (трендові, факторні, економетричні), імітаційні моделі, моделі прийняття рішень. Для реалізації економіко-математичних моделей використовуються економіко-математичні методи.
На практиці прогнозування і панування широко використовуються також метод економічного (системного) аналізу, нормативний і балансовий методи. Для розробки цільових комплексних програм використовується програмно-цільовий метод (ПЦМ) в поєднані з іншими методами.
Слід зазначити, що представлений перелік методів і їх груп не є вичерпним. Розглянемо методи, які широко використовуються в розвинених закордонних країнах.
Розділ 2. Характеристика методів фінансового планування на підприємстві
2.1 Методи експертних оцінок
Основна ідея прогнозування на основі експертних оцінок полягає в побудові раціональної процедури інтуїтивно-логічного мислення людини в поєднанні з кількісними методами оцінки та обробки отриманих результатів.
Сутність методів експертних оцінок полягає в тому, що в основу прогнозу закладається думка спеціаліста або колективу спеціалістів, засноване на професійному, науковому і практичному досвіді. Розрізняють індивідуальні та колективні експертні оцінки.
Індивідуальні експертні оцінки засновані на використанні думок експертів-спеціалістів відповідного профілю. Серед індивідуальних експертних оцінок найбільш широко використовуються метод «інтерв’ю», аналітичний метод, метод написання сценарію.
Метод «інтерв’ю» передбачає бесіду прогнозиста з експертом за схемою «питання-відповідь», в процесі якої прогнозист в залежності від раніше розробленої програми ставить перед експертом питання стосовно перспектив розвитку об’єкта. Успіх такої оцінки залежить в значній мірі від можливості експерта давати висновок експромтом на різні запитання.
Аналітичний метод передбачає детальну самостійну роботу експерта над аналізом тенденцій, оцінкою стану і шляхів розвитку об’єкта. Експерт може використовувати всю необхідну йому інформацію про об’єкт прогнозу. Свої висновки експерт оформлює у вигляді доповідної записки. Основною перевагою цього методу є можливість максимального використання індивідуальних здібностей експерта. Але він не зовсім придатний для прогнозування складних систем і розробки стратегії через обмеженість знань одного спеціаліста-експерта в суміжних областях знань.
Метод написання сценарію слід віднести як до індивідуальних, так і до колективних експертних оцінок. Сутність і основні його характеристики будуть розкриті нижче.
Найбільш достовірними є колективні експертні оцінки. Методи колективних експертних оцінок передбачають визначення одноголосності думок експертів за перспективними напрямами розвитку об’єкта прогнозування. В сучасних умовах використовується математико-статистичний інструментарій для обробки результатів опитування експертів. Наприклад, для оцінки ступеня одностайності думок експертів за рішенням тієї чи іншої проблеми вираховуються: дисперсія оцінок, середньоквадратичне відхилення оцінок, а на їх основі – коефіцієнт варіації оцінок. Чим менше значення цього коефіцієнта, тим вище одностайність думок експертів.
Для організації проведення експертних оцінок створюються робочі групи, до функцій яких належать проведення опитування, обробка матеріалів і аналіз результатів колективної експертної оцінки. Робоча група назначає експертів, які дають відповіді на поставлені запитання, що стосуються перспектив розвитку даного об’єкта. Кількість експертів, що залучаються для розробки прогнозу, може коливатися від 10 до 150 чоловік, в залежності від складності об’єкта. Визначається мета прогнозу, розробляються питання для експертів. Для проведення опитування необхідно забезпечити однозначність розуміння окремих питань і незалежність суджень експертів. Після опитування здійснюється обробка матеріалів колективної експертної оцінки. Кінцева оцінка може визначатися як середнє судження або як середнє арифметичне значення оцінок всіх експертів. Можуть використовуватися й інші підходи. При обробці науково-технічних прогнозів методика статистичної обробки матеріалів передбачає використання сукупності оцінок відносної важливості, зроблених експертами по кожному із напрямків дослідження. Оцінки важливості виражаються в балах і можуть набувати значень від 0 до 1, від 0 до 10, від 0 до 100 і т. д.
В світовій практиці серед методів колективних експертних оцінок найбільш широко використовуються: метод колективної генерації ідей, метод «635», метод «Дельфі», метод «Комісій», метод написання сценарію. Розглянемо сутність перерахованих методів.
Сутність методу колективної генерації ідей (мозкового штурму) полягає в використанні творчого потенціалу спеціалістів при «мозковому штурмі» проблемної ситуації. Це один з методів пошуку ідей, який вперше був розроблений в кінці 30-х років американцем А. Осборном, який прагнув вирішувати проблеми за допомогою спонтанних ідей. Дещо подібне використовували 400 років тому індійські майстри «Хінду» під час своїх зборів: заборонялася критика і дискусії, кожен міг вільно висловлювати свої ідеї, оцінка виносилася пізніше.
Метод колективної генерації ідей передбачає реалізацію наступних етапів. Перший етап пов'язаний з формуванням групи учасників «мозкового штурму» (за чисельністю та складом) по вирішенню певної проблеми. Оптимальна чисельність групи учасників знаходиться емпіричним шляхом. Найбільш продуктивними визнані групи в кількості 10-15 чоловік. На другому етапі складається проблемна записка. Вона формується групою аналізу проблемної ситуації і включає опис методу і проблемної ситуації. Третій етап – етап генерації ідей. Кожен із учасників має право виступати багато разів. Критика попередніх виступів і скептичні зауваження не допускаються. Ведучий коректує процес, схвалює удосконалення або комбінацію ідей, надає підтримку, звільнюючи учасників від замкнутості. Тривалість мозкового штурму рекомендується не менше 20 хвилин і не більше 1 год. в залежності від активності учасників. Четвертий етап пов'язаний з систематизацією ідей, висловлених на етапі генерації. Формується перелік ідей, виділяються ознаки, за якими ідеї можуть бути об’єднані, ідеї об’єднуються в групи відповідно виділеним ознакам. На п’ятому етапі здійснюється деструктурування систематизованих ідей. Кожна ідея піддається багатосторонній критиці зі сторони групи висококваліфікованих спеціалістів. Група формується в кількості 20-25 чоловік. На шостому етапі дається оцінка критичних заміток і складається список практично реалізованих ідей. Цей метод дозволяє якісно і досить швидко проводити оцінку варіантів розвитку об’єкта прогнозування.
Метод «625» - це один із різновидів «мозкового штурму». Цифри 6,3,5 означають наступне: 6 учасників, кожен і яких повинен записати 3 ідеї протягом 5 хвилин. Лист ходить по колу. Таким чином, за півгодини кожен запише в свій актив по 18 ідей, в загальній складності – 108. Структура ідей чітко визначена. Можливі модифікації методу Цей метод широко використовується в закордонних країнах (особливо в Японії) для відбору із безлічі ідей найбільш оригінальних і прогресивних для вирішення певних проблем.
Метод «Дельфі». Одна із перших спроб розробки більш ґрунтовної процедури при експертному прогнозуванню була прийнята Т. Гордоном і О. Хелмером – співробітниками однієї із корпорацій США, які в 1964 році опублікували результати узагальнення і статистичної обробки думок спеціалістів відносно перспектив розвитку в ряді областей науки. Цей метод отримав широке визнання під назвою метод «Дельфі». Використовується він при прогнозуванні розвитку науки та техніки, інвестицій та інших аспектів.
Мета методу «Дельфі» - розробка програми поступових багатоступеневих індивідуальних опитувань. Проводиться індивідуальне опитування експертів зазвичай у формі анкет. Потім здійснюється статистична їх обробка на ЕОМ і формується колективна думка групи, виявляються і узагальнюються аргументи на користь різних суджень. Оброблена на ЕОМ інформація повідомляється експертам, які можуть коректувати оцінки, пояснюючи при цьому причини своєї незгоди з колективним судженням. Ця процедура може проводиться до 3-4 разів. В результаті відбувається звуження діапазону оцінок і виробляється узгоджене судження відносно перспектив розвитку об’єкта.
Особливості методу «Дельфі»:
анонімність експертів. Учасники експертної групи невідомі один одному. Взаємодія членів групи при заповненні анкет повністю виключається;
можливість використання результатів попереднього туру опитування;
статистична характеристика групової думки.
Цей метод допомагає визначити розвиток проблемних ситуацій довгострокового характеру. Наші спеціалісти, які роблять в області науково-технічного прогнозування, також розробляють методи обробки експертних оцінок. Вони носять назву евристичних.
Метод «комісій» - це один із різновидів методів експертних оцінок, заснований на роботі спеціальних комісій. Групи експертів за «круглим столом» обговорюють ту чи іншу проблему з метою узгодження точок зору і розробки єдиної думки. Недолік цього методу полягає в тому, що група експертів в своїх судженнях керується в основному логікою компромісу.
Метод написання сценарію заснований на визначенні логіки процесу або явища в часі за різних умов. Він передбачає встановлення послідовності подій, що розвиваються при переході від існуючої ситуації до майбутнього стану об’єкта. Своєрідним сценарієм може бути опис послідовності та умов міжнародної інтеграції господарств країн.
Прогнозний сценарій визначає стратегію розвитку об’єкта, що прогнозується. Він повинен відображати генеральну мету розвитку об’єкта, критерії для оцінки верхніх рівнів «дерева мети», пріоритети проблем і ресурси для досягнення основних цілей. В сценарії відображаються послідовне вирішення задачі, можливі перешкоди. При цьому використовуються необхідні матеріали про розвиток об’єкта прогнозування. Сценарій повинен бути написаний так, щоб після ознайомлення з ним стала зрозуміла генеральна мета роботи у світлі соціально-економічних задач на прогнозований період. Він зазвичай носить багатоваріантний характер і розглядає три лінії поведінки: оптимістичну – розвиток системи в найбільш сприятливій ситуації; песимістичну – розвиток системи в найбільш складній ситуації; робочу – розвиток системи з урахуванням протидії негативним факторам, поява яких найбільш ймовірна. В рамках прогнозного сценарію доцільно розробляти резервну стратегію на випадок непередбачуваних обставин. В розробці сценарію бере участь група спеціалістів. Тому завжди з’являється невизначеність, пов’язана з суб’єктивністю суджень. Цінність сценарію тим вища, чим менша ступінь невизначеності, тобто чим більша ступінь узгодженості думок експертів.
Метод морфологічного аналізу передбачає вибір найбільш прийнятного рішення проблеми із числа можливих. Його доцільно використовувати при прогнозуванні фундаментальних досліджень. Метод морфологічного аналізу включає ряд прийомів, які передбачають систематизований розгляд характеристик об’єкта. Дослідження проводиться за методом «морфологічного ящика», який будується у вигляді дерева цілей або матриці, в клітках якої розміщені відповідні параметри. Поступове з’єднання одного якого-небудь параметра першого рівня з одним із параметрів наступних рівнів являє собою одне із вирішень проблеми.
2.2 Методи екстраполяції
В методичному плані основним інструментом будь-якого прогнозу є схема екстраполяції. Сутність екстраполяції полягає у вивченні тенденцій минулого і теперішнього часу з переносом їх на майбутнє. Розрізняють формальну і прогнозну екстраполяцію. Формальна базується на передбаченні збереження в майбутньому минулих і теперішніх тенденцій розвитку об’єкта прогнозу. При прогнозній екстраполяції фактичний розвиток пов'язаний з гіпотезами про динаміку процесу, що вивчається, з урахуванням зміни впливу різних факторів у перспективі.
Методи екстраполяції є найбільш поширеними і розробленими. Основу екстраполяційних методів прогнозування складає вивчення динамічних рядів. Динамічний ряд – це безліч спостережень, проведених послідовно в часі.
В економічному прогнозуванні широко використовується метод математичної екстраполяції. В математичному розумінні він означає поширення закону зміни функцій із області її спостереження на область, що находиться поза зоною спостереження. Тенденція, описана деякою функцією в часі, називається трендом. Тренд – це тривала тенденція зміни економічних показників. Функція являє собою найпростішу математико-статистичну (трендову) модель вивченого об’єкта. Слід помітити, що методи екстраполяції необхідно застосовувати на початковому етапі прогнозування для виявлення тенденцій.
Розглянемо методи екстраполяції, які доцільно застосовувати при переході до ринкових відносин в умовах змінних умов функціонування економіки.
Метод підбору функцій – один із поширених методів екстраполяції. Головним етапом екстраполяції тренда є вибір оптимального виду функцій, який описує емпіричний ряд. Для цього проводиться попередня обробка і перетворення вихідних даних з метою полегшення вибору тренда шляхом згладжування і вирівнювання часового ряду. Задача вибору функції полягає в підборі за фактичними даним (хі,уі) форми залежності (лінії) так,щоб відхилення (Δі) даних вихідного ряду уі від відповідних розрахованих уі' на лінії були найменшими. Після цього можна продовжити лінію і тримати прогноз.
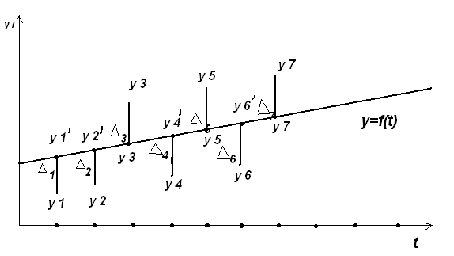
Рис. 1.1. Графічне представлення динамічного ряду
Розрахунок параметрів (а, в) для конкретної функціональної залежності здійснюється методом найменших квадратів (МНК) і його модифікацій. Суть МНК полягає в пошуку параметрів моделі тренда, які мінімізують відхилення розрахункових значень від відповідних значень вихідного ряду, тобто шукані параметри повинні задовольняти рівняння
S= -
 )2→
min,
де n – число спостережень.
Вибір моделі здійснюється за допомогою спеціально розроблених програм. Є програми, які передбачають можливість моделювання економічних рядів за 16-ма фунціями : лінійній(у=а+bx), гіперболічній різних типів(у=а+b/х), експоненціальній, степеневій, логарифмічній і т. д. Кожна із функцій може мати свою специфічну область застосування при прогнозуванні економічних явищ.
Так, лінійна функція (у=а+bx) застосовується для опису процесів, рівномірно протікаючи в часі.
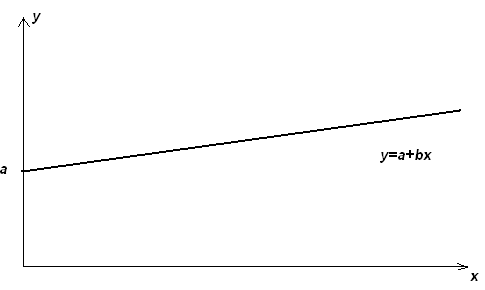
Рис. 1.2. Лінійна залежність
Гіперболи добре описують процеси, які характеризуються насиченістю, коли існує фактор, який затримує ріст прогнозованого показника. Модель вибирається, по-перше, візуально виходячи із співставлення виду кривої і її специфічних властивостей і якісної характеристики тенденції економічного явища із значення критерію. В якості критерію частіше за все використовується сума квадратів відхилень (S). Із сукупності функцій вибирається та, якій відповідає мінімальне значення S.
Прогноз передбачає продовження тенденції минулого, вираженої вибраною функцією, в майбутнє, тобто екстраполяцію динамічного ряду. Програмним шляхом на ЕОМ визначається значення прогнозованого показника. Для цього в формулу, що описує процес, підставляється величина періоду, на який необхідно отримати прогноз.
У зв’язку з тим, що метод виходить із інерціальності економічних явищ. Екстраполяція методом підбору функцій враховує всі дані вихідного ряду з однаковою «масою». Класичний мето найменших квадратів передбачає рівноцінність вихідної інформації в моделі. Але, як показує досвід, економічні показники мають тенденцію до «старіння». Вплив більш пізніх спостережень а розвиток процесу в майбутньому суттєвіший, ніш більш ранніх. Проблему «старіння» даних динамічних рядів вирішує метод експоненціального згладжування з регулярним трендом. Він дозволяє побудувати такий опис процесу (динамічного ряду), при якому більш пізнім спостереженням надаються великі «маси» в порівнянні з ранніми спостереженнями. В результаті створюється можливість отримати оцінку параметрів тренда, які характеризують не середній рівень процесу, а тенденцію, яка склалася на момент останнього спостереження. Швидкість старіння даних характеризує параметр згладжування (а). Він змінюється в межах 0<а<1.
В залежності від величини параметра прогнозні оцінки по різному враховують вплив вихідного ряду спостережень: чим більше (а), тим більше вклад останніх спостережень у формування тренда, а вплив початкових умов швидко зменшується. При малому (а) прогнозні оцінки враховуються всі спостереження, при цьому зменшення впливу більш «старої» інформації відбувається повільно, тобто чим менше (а), тим дані більш стабільні, і навпаки.
В області економічного прогнозування найбільш вживані межі 0,05<а<0,3. Значення (а) в загальному випадку повинно залежати від терміну прогнозування: чим менший термін, тим більшим повинно бути значення параметра.
Цей метод реалізується на ЕОМ за допомогою спеціально розроблених програм в блоці «часові ряди», який є складовою частиною пакету економічних розрахунків.
2.3 Методи моделювання й економіко-математичні методи
Моделювання передбачає конструювання моделі на основі попереднього вивчення об’єкта або процесу, виділення його суттєвих характеристик або ознак. Прогнозування економічних та соціальних процесів з використанням моделей включає розробку моделі, її експериментальний аналіз, співставлення результатів прогнозних розрахунків на основі моделі з фактичними даними стану об’єкта або процесу, коректування і уточнення моделі. В залежності від рівня управління економічними і соціальними процесами розрізняють макроекономічні, міжгалузеві, міжрайонні, галузеві, регіональні моделі та моделі мікрорівня (моделі розвитку фірми).
За аспектами розвитку економіки виділяють моделі прогнозування відтворення основних фондів, трудових ресурсів, цін та ін. Існує ряд інших ознак класифікації моделей: часовий, факторний, транспортний, виробничий. В сучасних умовах розвитку моделювання і практичному застосуванню моделей стала надаватися особлива значимість у зв’язку з посиленням ролі прогнозування і переходом до індикативного планування.
Розглянемо деякі із найбільш розроблених економіко-математичних моделей, які отримали широке застосування в практиці прогнозування економіки за кордоном (особливо в США).
Матричні моделі. До них належать моделі міжгалузевого балансу (МГБ): статичні та динамічні. Перші призначені для проведення прогнозних макроекономічних розрахунків на короткостроковий період (рік, квартал, місяць), другі – для розрахунків розвитку економіки країни на перспективу. Вони відображають процес відтворення в динаміці і забезпечують зв'язок прогнозу виробництва продукції (послуг) з інвестиціями.
Статична модель МГБ в системі народного господарства має вигляд:
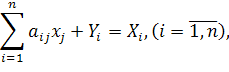
де
 коефіцієнти
прямих витрат
(середньогалузеві
нормативи
витрат продукції
галузі і, яка
використовується
в якості засобів
виробництва
для випуску
одиниці продукції
галузі j);
 -
обсяг виробництва
продукції j-й
галузі-споживача
(j=
 ;
 -
валове виробництво
продукції
(послуг) і-й
галузі-виробника
(j=;
 -
об'єм кінцевого
продукту і-й
галузі-виробника.
Рівняння
 характеризує
міжгалузеві
потоки і загалом
проміжний
продукт;
 -
кінцевий продукт;
 -
валовий суспільний
продукт.
Спрощена динамічна модель має вигляд
 =
 +
 +
 ,
(j=,
де
t- індекс року;
 -
продукція
галузі і, яка
направлена
в якості виробничих
інвестицій
в t-му році для
розширення
виробництва
в галузь j;
 -
об’єм кінцевого
продукту і-ї
галузі в t-му
році за виключенням
продукції, яка
направлена
на розширення
виробництва.
При переході
до системи
національних
рахунків (СНР)
моделі міжгалузевого
балансу зазнають
деяких змін.
Рівняння
характеризує
проміжне споживання
в сферах матеріального
виробництва
і нематеріальних
послуг;
- кінцеве використання
валового
національного
продукту (ВНП)
в і-й галузі,
яке включає
кінцеве споживання
(споживання
домашніх господарств
і державі витрати),
валове накопичення
і експорт.
Моделі оптимального планування використовуються для визначення оптимального варіанту функціонування економіки в цілому і її окремих складових. Економіко-математична модель являє собою формалізований опис економічного процесу. Модель складається із цільової функції та системи обмежень. Цільова функція описує ціль оптимізації і являє собою залежність показника, за яким ведеться оптимізація, від незалежних змінних. Вплив кожної із змінних на величину цільової функції виражається коефіцієнтом – значенням показника, екстремум якого використовується в якості критерію оптимальності. Система обмежень відображає об’єктивні економічні зв’язки і залежності і являє собою систему рівностей і нерівностей. На макрорівні критерієм оптимальності є максимум валового національного продукту. На мікрорівні в