Управление заемными источниками финансирования компании на примере ОАО ГМК "Норильский никель"
Как форма заемного капитала, используемого предприятием в процессе своей хозяйственной деятельности, текущие обязательства по расчетам характеризуются следующими основными особенностями:
а) текущие обязательства по расчетам являются для предприятия бесплатным источником используемых заемных средств. Как бесплатный источник формирования капитала они обеспечивают снижение не только заемной его части, но и всей стоимости капитала предприятия. Чем выше в общей сумме используемого предприятием капитала доля текущих обязательств по расчетам, тем соответственно ниже (при прочих равных условиях) будет показатель средневзвешенной стоимости его капитала;
б) размер текущих обязательств по расчетам, выраженный в днях оборота, оказывает влияние на продолжительность финансового цикла предприятия. Он влияет в определенной степени на необходимый объем средств для финансирования оборотных активов. Чем выше относительный размер текущих обязательств по расчетам, тем меньший объем средств (при прочих разных условиях) предприятию необходимо привлекать для текущего финансирования своей хозяйственной деятельности;
в) сумма формируемых предприятием текущих обязательств по расчетам находится в прямой зависимости от объема хозяйственной деятельности предприятия, в первую очередь — от объема производства и реализаций продукции. С ростом объема производства и реализации продукции возрастают расходы предприятия, начисляемые для предстоящих расчетов, а соответственно увеличивается общая их сумма, и наоборот. Поэтому при неизменном коэффициенте финансового левериджа развитие операционной деятельности предприятия не увеличивает его относительную потребность в кредите за счет роста заемного капитала, формируемого из внутренних источников;
г) прогнозируемый размер текущих обязательств по расчетам по большинству видов носит лишь оценочный характер. Это связано с тем, что размеры многих начислений, входящих в состав этих обязательств, не поддаются точному количественному расчету в связи с неопределенностью многих параметров предстоящей хозяйственной деятельностью предприятия;
д) размер текущих обязательств по расчетам по отдельным их видам и по предприятию в целом зависит от периодичности выплат (погашения обязательств) начисленных средств. Периодичность этих выплат регулируется государственными нормативно-правовыми актами, условиями контрактов с хозяйственными парнерами и лишь незначительная их часть – внутренними нормативами предприятия. Эта высокая степень зависимости периодичности выплат (а соответственно и размеров начислений) по отдельным счетам, входящим в состав текущих обязательств по расчетам, от внешних факторов определяет низкий уровень регулируемости этого источника заемных средств в процессе финансового менеджмента.
Перечисленные особенности текущих обязательств по расчетам необходимо учитывать в процессе управления ими.
Управление текущими обязательствами по расчетам носит дифференцированный характер, определяемый ее видами. Основными видами текущих обязательств по расчетам, являющимися объектами управления на предприятии, являются:
- текущие обязательства по расчетам с бюджетом;
- текущие обязательства по внебюджетным платежам;
- текущие обязательства по страхованию;
- текущие обязательства по расчетам по оплате труда;
- текущие обязательства по расчетам с участниками;
- текущие обязательства по внутренним расчетам;
- прочие текущие обязательства по расчетам.
Основной целью управления текущими обязательствами по расчетам предприятия является обеспечение своевременного начисления и выплаты средств, входящих в их состав.
На первый взгляд, обеспечение своевременности выплат начисленных средств противоречит финансовым интересам предприятия: задержка в выплате этих средств приводит к росту размера текущих обязательств по расчетам, а следовательно снижает потребность в кредите и средневзвешенную стоимость капитала. Однако с позиций общеэкономических интересов развития предприятия такая задержка выплат несет гораздо больший объем негативных последствий.
Так, задержка выплаты заработной платы персоналу снижает уровень материальной заинтересованности и производительности труда работников, приводит к росту текучести кадров (причем в первую очередь увольняются, как правило, наиболее квалифицированные работники). Задержка выплаты налогов и налоговых платежей вызывает рост штрафных санкций, ухудшает деловой имидж предприятия, снижает его кредитный рейтинг. Задержка выплат взносов по страхованию имущества или личному страхованию может вызвать в виде ответной реакции соответствующую задержку выплат предприятию сумм страховых возмещений.
Поэтому с позиций стратегического развития своевременна выплата средств, начисленных в составе текущих обязательств по расчетам, приносит предприятию больше экономических преимуществ, чем сознательная задержка этих выплат.
С учетом рассмотренной цели управление текущими обязательствами по расчетам предприятия строится по следующим основным этапам:
- анализ текущих обязательств по расчетам предприятия в предшествующем периоде. Основной целью такого анализа является выявление потенциала формирования заемных финансовых средств предприятия за счет этого источника. Результаты анализа используются в процессе прогнозирования суммы текущих обязательств по расчетам предприятия в предстоящем периоде;
- определение состава текущих обязательств по расчетам предприятия в предстоящем периоде. В процессе этого этапа устанавливается перечень конкретных видов текущих обязательств по расчетам предприятия с учетом новых видов хозяйственных операций (например, личного страхования персонала), новых видов деятельности, новых внутренних (дочерних) структур предприятия, новых видов обязательных платежей и т.п.;
- установление периодичности выплат по отдельным видам текущих обязательств по расчетам. На этом этапе по каждому виду внутренней кредиторской задолженности устанавливается средний период начисления средств от момента начала этих начислений до осуществления их выплат. В этих целях рассматриваются конкретные сроки уплаты отдельных налогов, сборов и отчислений в бюджет и внебюджетные фонды, периодичность выплат страховых взносов в соответствии с заключенными договорами страхования, сроки выплат заработной платы в соответствии с заключенными коллективным трудовым договором и индивидуальными трудовыми контрактами и т.п.;
- прогнозирование средней суммы начисляемых платежей по отдельным видам текущих обязательств по расчетам;
- прогнозирование средней суммы и размера прироста текущих обязательств по расчетам по предприятию в целом;
- оценка эффекта прироста текущих обязательств по расчетам предприятия в предстоящем периоде. Это эффект заключается в сокращении потребности предприятия в привлечении кредита и расходов, связанных с его обслуживанием;
- обеспечение контроля за своевременностью начисления и выплаты средств в разрезе отдельных видов текущих обязательств по расчетам. Начисление этих средств контролирует бухгалтерия по результатам осуществления отдельных хозяйственных операций предприятия. Выплата этих средств включается в разрабатываемый платежный календарь и контролируется в процессе мониторинга текущей финансовой деятельности предприятия.
С учетом прогнозируемого прироста текущих обязательств по расчетам на предприятии формируется общая структура заемных средств, привлекаемых из различных источников8.
Таким образом, при формировании заемного капитала предприятия, необходимо учитывать все особенности, присущие отдельным его видам.
1.3 Показатели эффективности привлечения заемного капитала
Анализ эффективности использования собственного и заемного капитала организаций представляет собой способ накопления, трансформации и использования информации бухгалтерского учета и отчетности, имеющий целью:
оценить текущее и перспективное финансовое состояние организации, т.е. использование собственного и заемного капитала;
обосновать возможные и приемлемые темпы развития организации с позиции обеспечения их источниками финансирования;
выявить доступные источники средств, оценить рациональные способы их мобилизации;
спрогнозировать положение предприятия на рынке капиталов.
Анализ эффективности использования капитала организаций проводится с помощью различного типа моделей, позволяющих структурировать и идентифицировать взаимосвязи между основными показателями. При существующем положении наиболее приемлемыми для анализа являются дескриптивные модели. При этом не снимаются проблемы применения для анализа эффективности использования собственного и заемного капитала предикативных и нормативных моделей.
Дескриптивные модели, или модели описательного характера, являются основными как для проведения анализа капитала, так и для оценки финансового состояния организации. К ним относятся: построение системы отчетных балансов; представление бухгалтерской отчетности в различных аналитических разрезах; структурный и динамический анализ отчетности; коэффициентный и факторный анализ; аналитические записки к отчетности. Все эти модели основаны на использовании информации бухгалтерской отчетности.
Структурный анализ представляет совокупность методов исследования структуры. Он основан на представлении бухгалтерской отчетности в виде относительных величин, характеризующих структуру, т.е. рассчитывается доля (удельный вес) частных показателей в обобщающих итоговых данных о собственном и заемном капитале.
Динамический анализ позволяет выявить тенденции изменения отдельных статей собственного и заемного капитала или их групп, входящих в состав бухгалтерской отчетности.
Коэффициентный анализ — ведущий метод анализа эффективности использования капитала организации, применяемый различными группами пользователей: менеджерами, аналитиками, акционерами, инвесторами, кредиторами и др. Известно множество таких коэффициентов, поэтому для удобства разделим их на несколько групп:
коэффициенты оценки движения капитала предприятия;
коэффициенты деловой активности;
коэффициенты структуры капитала;
коэффициенты рентабельности и др.
К коэффициентам оценки движения капитала (активов) предприятия относят коэффициенты поступления, выбытия и использования, рассчитываемые по всему совокупному капиталу и по его составляющим.
Коэффициент поступления всего капитала (А) показывает, какую часть средств от имеющихся на конец отчетного периода составляют новые источники финансирования:
Kпоступления всего капитала ( A) = Поступивший капитал ( Aпост) / Стоимость капитала на конец периода ( Aкг)
Коэффициент поступления собственного капитала (СК) показывает, какую часть собственного капитала от имеющегося на конец отчетного периода составляют вновь поступившие в его счет средства:
Kпоступления СК = Поступивший СК / СК на конец периода
Коэффициент поступления заемного капитала (ЗК) показывает, какую часть заемного капитала от имеющегося на конец отчетного периода составляют вновь поступившие долгосрочные и краткосрочные заемные средства:
Kпоступления ЗК = Поступившие заемные средства (ЗКпост) / ЗК на конец периода
Коэффициент использования собственного капитала показывает, какая часть собственного капитала, с которым предприятие начало деятельность в отчетном периоде, была использована в процессе деятельности хозяйствующего субъекта:
Kиспользования СК = Использованная часть СК / СК на начало периода
Коэффициент выбытия заемного капитала показывает, какая его часть выбыла в течение отчетного периода посредством возвращения кредитов и займов и погашения кредиторской задолженности:
Kвыбытия ЗК = Выбывшие заемные средства / ЗК на начало периода
Коэффициенты деловой активности позволяют проанализировать, насколько эффективно предприятие использует свой капитал. Как правило, к этой группе относятся различные коэффициенты оборачиваемости: оборачиваемость собственного капитала; оборачиваемость инвестированного капитала; оборачиваемость кредиторской задолженности; оборачиваемость заемного капитала.
Оборачиваемость собственного капитала, исчисляемая в оборотах, определяется как отношение объема реализации (продаж) (N) к среднегодовой стоимости собственного капитала (СК):
Оборачиваемость собственного капитала (обороты) = N / Среднегодовая стоимость СК
Этот показатель характеризует различные аспекты деятельности: с коммерческой точки зрения он отражает либо излишки продаж, либо их недостаточность; с финансовой — скорость оборота вложенного капитала; с экономической — активность денежных средств, которыми рискует вкладчик. Если он значительно превышает уровень реализации над вложенным капиталом, то это влечет за собой увеличение кредитных ресурсов и возможность достижения того предела, за которым кредиторы начинают активнее участвовать в деле, чем собственники компании. В этом случае отношение обязательств к собственному капиталу увеличивается, растет также риск кредиторов, в связи с чем компания может иметь серьезные затруднения, обусловленные уменьшением доходов или общей тенденцией к снижению цен. Напротив, низкий показатель означает бездействие части собственных средств. В этом случае показатель оборачиваемости собственного капитала указывает на необходимость вложения собственных средств в другой более подходящий источник доходов.
Оборачиваемость инвестиционного капитала (ИК) определяется как частное от деления объема реализации на стоимость собственного капитала плюс долгосрочные обязательства.
Оборачиваемость инвестиционного капитала (обороты) = N / СК + Долгосрочные обязательства
Коэффициент оборачиваемости кредиторской задолженности рассчитывается как частное от деления себестоимости реализованной продукции на среднегодовую стоимость кредиторской задолженности (КЗ) и показывает, сколько компании требуется сделать оборотов инвестиционного капитала для оплаты выставленных ей счетов:
Оборачиваемость кредиторской задолженности (обороты) = Себестоимость реализованной продукции / Среднегодовая стоимость кредиторской задолженности
Коэффициенты оборачиваемости можно рассчитывать в днях. Для этого необходимо количество дней в году (366 или 365) разделить на рассчитанные выше коэффициенты оборачиваемости. Тогда мы узнаем, сколько в среднем дней требуется для осуществления одного оборота КЗ, ИК, СК и ЗК.
Коэффициенты структуры капитала характеризуют степень защищенности интересов кредиторов и инвесторов. Они отражают способность предприятия погашать долгосрочную задолженность. Коэффициенты этой группы называются также коэффициентами платежеспособности. Речь идет о коэффициенте собственного капитала, коэффициенте заемного капитала и коэффициенте соотношения собственного капитала к заемному.
Коэффициент собственного капитала характеризует долю собственного капитала в структуре капитала (А) компании, а следовательно, соотношение интересов собственников предприятия и кредиторов. Этот коэффициент еще называют коэффициентом автономии (независимости):
КСК = СК / А
В практике считается, что данный коэффициент желательно поддерживать на достаточно высоком уровне, поскольку в таком случае он свидетельствует о стабильной финансовой структуре средств, которой отдают предпочтение кредиторы. Она выражается в невысоком удельном весе заемного капитала и более высоком уровне средств, обеспеченных собственными средствами. Это является защитой от больших потерь в периоды спада деловой активности и гарантией получения кредитов.
Коэффициентом собственного капитала, характеризующим достаточно стабильное положение при прочих равных условиях в глазах инвесторов и кредиторов, является отношение собственного капитала к итогу на уровне 60%. При этом оптимальное значение рассматриваемого показателя для предприятия является больше 0,5.
Может рассчитываться также коэффициент заемного капитала, выражающий долю заемного капитала в общей сумме источников финансирования валюты баланса (ВБ). Этот коэффициент является обратным коэффициенту независимости (автономии):
КЗК = ЗК / А = ЗК / ВБ
Коэффициент соотношения заемного и собственного капитала характеризует степень зависимости организации от внешних займов (кредитов):
Ксоотн = ЗК / СК
Он показывает, сколько заемных средств приходится на 1 руб. собственных. Чем выше этот коэффициент, тем больше займов у компании и тем рискованнее ситуация, которая может привести в конечном итоге к банкротству. Высокий уровень коэффициента отражает также потенциальную опасность возникновения в организации дефицита денежных средств.
Интерпретация данного показателя зависит от многих факторов, в частности, таких, как: средний уровень этого коэффициента в других отраслях; доступ компании к дополнительным долговым источникам финансирования; стабильность хозяйственной деятельности компании. Считается, что коэффициент соотношения заемного и собственного капитала в условиях рыночной экономики не должен превышать единицы. Высокая зависимость от внешних займов может существенно ухудшить положение организации в случае замедления темпов реализации, поскольку расходы по выплате процентов на заемный капитал причисляются к группе условно-постоянных, т.е. таких расходов, которые при прочих равных условиях не уменьшаются пропорционально снижению объема реализации.
Кроме того, высокий коэффициент соотношения заемного и собственного капитала может привести к затруднениям с получением новых кредитов по среднерыночной ставке. Этот коэффициент играет важнейшую роль при решении вопроса о выборе источников финансирования.
Глава 2 Анализ формирования и управления заемным капиталом на предприятии ОАО «ГМК «Норильский никель»
2.1 Организационная характеристика предприятия
Горно-металлургическая компания «Норильский никель» – крупнейшая в России и одна из крупнейших в мире компаний по производству драгоценных и цветных металлов. На долю компании приходится более 18% мирового производства никеля, около 2,5% меди, почти 50% производства палладия и около 13% платины.
Предприятия компании занимаются поиском, разведкой, добычей, обогащением и металлургической переработкой полезных ископаемых, а также маркетингом и реализацией цветных и драгоценных металлов. ГМК «Норильский никель» входит в число ведущих промышленных компаний России.
Таблица 2.1
Показатели деятельности компании
| 2002 | 2003 | 2004 | 2005 | 1 полугодие 2006 | |
| Выручка (млн долларов) | 3 094 | 5 196 | 7 033 | 7 169 | 4 191* |
| Рыночная капитализация ГМК «Норильский никель» (млн долларов) | 4 400 | 14 000 | 12 100 | 19 400 | 29 600 |
* без учета золотодобывающих активов.
Основными структурными подразделениями «Норильского никеля» являются Заполярный филиал (Таймырский полуостров) и Кольская горно-металлургическая компания (Кольский полуостров). «Норильский никель» владеет также контрольным пакетом акций компании «Stillwater Mining Company» (США). Подразделения компании, занимающиеся реализацией металлов, расположены в Северной Америке, Западной Европе и Юго-Восточной Азии.
Продукция компании используется в машиностроении, строительной индустрии, электротехнике, электронике, производстве энергетического оборудования, химической промышленности и др.
Медно-никелевые месторождения Таймырского и Кольского полуостровов начали осваиваться в 20-30-е годы прошлого столетия; тогда же были созданы предприятия, которые впоследствии вошли в государственный концерн «Норильский никель». В 1993 году решением президента РФ концерн был преобразован в Российское акционерное общество по производству цветных и драгоценных металлов «Норильский никель» и впоследствии акционирован. В конце 1995 года 38% акций РАО «Норильский никель» (51% голосующих акций) были переданы государством в управление группе «Интеррос», а в августе 1997-го приобретены группой в собственность.
К моменту прихода менеджеров «Интерроса» на предприятия РАО долги «Норильского никеля» составляли более 4 млрд долларов, зарплата не выплачивалась в течение 4 месяцев. Компания несла ежегодные убытки в размере 800 млн долларов. «Интеррос» приступил к реструктуризации «Норильского никеля» и предложил комплексную стратегию развития, которая наряду с восстановлением производства предусматривала налаживание нормальной жизнедеятельности и Норильского промышленного района.
С 1997 года предприятия, входившие в состав РАО «Норильский никель», в полном объеме выполняют текущие налоговые обязательства бюджетам и внебюджетным фондам. Полностью была погашена задолженность по зарплате работникам РАО. Ежемесячный доход работников предприятий «Норильского никеля» уже к концу 1998 года вырос более чем в 2,2 раза.
В 2000 году «Норильский никель» провел реструктуризацию, в результате которой центр капитализации компании был перенесен с управленческой структуры (РАО «Норильский никель») на основные производственные активы. Реструктуризация позволила повысить эффективность деятельности и инвестиционную привлекательность компании. Центром капитализации стала «Норильская горная компания», которая в феврале 2001 года была переименована в «Горно-металлургическую компанию «Норильский никель».
Осенью 2002 года в рамках утвержденной стратегии диверсификации бизнеса ГМК «Норильский никель» был приобретен ведущий российский производитель золота – компания «Полюс». Последовательное приобретение «золотых» активов позволило ГМК «Норильский никель» создать крупнейшую в России золотодобывающую компанию, входящую в число ведущих мировых производителей золота.
В 2003 году компания приобрела контрольный пакет акций американской компании «Stillwater Mining Company» – единственного в США и крупнейшего за пределами Южной Африки и России производителя металлов платиновой группы. Это приобретение позволило «Норильскому никелю» существенно увеличить продажи металлов платиновой группы в США.
В июне 2006 года «Норильский никель» совместно с «Интерросом» приобрели 35% акций ведущего американского разработчика и производителя оборудования для водородной энергетики – компании «Plug Power Inc.». Участвуя в проектах по разработке перспективных технологий в области водородной энергетики, «Норильский никель» рассчитывает расширить области применения палладия и платины, активно использующихся в топливных элементах. Кроме того, предприятия «Норильского никеля», расположенные за Полярным кругом, нуждаются в надежном и рентабельном энергоснабжении, которое, в конечном итоге, может быть обеспечено с использованием водородных топливных элементов.
В 2005 году золотодобывающие активы «Норильского никеля» были выделены в отдельную компанию – «Полюс Золото». Совокупная рыночная стоимость акций ГМК «Норильский никель» и компании «Полюс Золото» на конец 2006 года выросла в 2 раза по сравнению со стоимостью акций ГМК «Норильский никель» до выделения.
«Норильский никель» – один из крупнейших частных инвесторов в российской электроэнергетике, что обусловлено как стратегическими, так и экономическими соображениями, в частности, стремлением обеспечить энергетическую безопасность основного горнодобывающего производства компании за счет бесперебойных поставок и оптимизации себестоимости электро- и теплоэнергии. Обеспечение энергетической безопасности является важной составляющей деятельности компании, учитывая суровые климатические условия в регионах, где находится производство.
Вся продукция «Норильского никеля» соответствует требованиям мировых стандартов. В начале 2005 года правление «Норильского никеля» одобрило политику компании в области экологии и качества. В конце 2005-го ГМК успешно прошла сертификационный аудит интегрированной системы менеджмента качества и экологического менеджмента (ИСМКиЭМ) на соответствие требованиям стандартов ISO 9001:2000 и 14001:2004.
В январе 2006 года «Норильский никель» получил сертификаты соответствия разработанной и внедренной интегрированной системы менеджмента качества и экологического менеджмента требованиям международных стандартов ISO 9001:2000 и ISO 14001:2004 в области «Управление производством и проектами продажи и поставки продукции (никель, медь, кобальт, драгоценные металлы, сера, селен, теллур)».
По признанию одного из ведущих международных сертифицирующих органов «BVQI (Holding) SA» сертификация интегрированной системы менеджмента на соответствие сразу двум стандартам с выдачей единого сертификата не имеет аналогов в мировой практике.
Приоритетными направлениями в реализации экологической политики компании являются:
поэтапное сокращение выбросов загрязняющих веществ в атмосферу, прежде всего диоксида серы и твердых веществ;
уменьшение объема сбросов загрязненных сточных вод в водные объекты;
обустройство мест размещения отходов с целью снижения техногенной нагрузки на окружающую среду.
В декабре 2005 года международное рейтинговое агентство «Fitch Ratings Ltd.» присвоило «Норильскому никелю» долгосрочный кредитный рейтинг в иностранной валюте на уровне «ВВВ–». Прогноз изменения рейтинга – «стабильный».
В августе 2006 года рейтинговое агентство «Standard & Poor’s» объявило о повышении долгосрочного кредитного рейтинга ГМК «Норильский никель» с уровня «ВВ+» до уровня «ВВB-». Прогноз изменения рейтинга – «стабильный».
В октябре 2006 года рейтинговое агентство «Moody's» повысило корпоративный рейтинг ГМК «Норильский никель» до «Baa2» с «Ba1», то есть сразу на две ступени, доведя его также до инвестиционного уровня.
Кредитные рейтинги отражают уникальную ресурсную базу и устойчивое финансовое положение компании, а также лидирующие позиции ГМК «Норильский никель» на мировом рынке никеля, палладия, платины и меди.
2.2 Анализ источников формирования капитала
Заемный капитал представляется основными структурными разделами пассива баланса. Сведения, которые приводятся в пассиве баланса, позволяют определить, какие изменения произошли в структуре собственного и заемного капитала, сколько привлечено в оборот предприятия долгосрочных и краткосрочных заемных средств, т.е. пассив показывает, откуда взялись средства, кому обязано за них предприятие.
В таблицах 2.1, 2.2 и 2.3 соответствующих анализируемому периоду с 2004 по 2006 годы показаны 4 и 5 разделы пассива баланса для соотношения заемных средств в начале и конце года чтобы увидеть изменения.
Таблица 2.1
Заемный капитал в пассиве баланса в 2004 году, тыс.руб.
|
ПАССИВ |
Код показателя | На начало отчетного года | На конец отчетного периода | Изменения |
| 1 | 2 | 3 | 4 | 5 = 4 - 3 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | |||
| Отложенные налоговые обязательства | 515 | 1807 | +1807 | |
| Прочие долгосрочные обязательства | 520 | |||
| ИТОГО по разделу IV | 590 | 1807 | +1807 | |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 8670 | 11000 | +2330 |
| Кредиторская задолженность | 620 | 329629 | 377676 | +48047 |
|
в том числе: поставщики и подрядчики |
621 | 10888 | 16388 | +5500 |
| задолженность перед персоналом организации | 622 | 15026 | 13212 | -1814 |
| задолженность перед государственными внебюджетными фондами | 623 | 47306 | 72779 | +25473 |
| задолженность по налогам и сборам | 624 | 188336 | 207313 | +18977 |
| прочие кредиторы | 628 | 68073 | 67985 | -88 |
| Задолженность перед учредителем по отчислениям из чистой прибыли | 630 | |||
| Доходы будущих периодов | 640 | 6144 | -6144 | |
| Резервы предстоящих расходов | 650 | |||
| Прочие краткосрочные обязательства | 660 | 2120 | +2120 | |
| ИТОГО по разделу V | 690 | 344443 | 390796 | +46353 |
Таким образом, структура заемного капитала в 2004 году может быть представлена в виде следующей диаграммы (рис. 2.1).
Как видно из таблицы 2.1 и рис. 2.1, большую часть заемного капитала в 2004 году составляет задолженность по налогам и сборам – 53%. Из оставшихся 47% 19% занимает задолженность перед государственными внебюджетными фондами и 17% - прочие кредиторы. Такая структура заемного капитала представляется крайне нерациональной, значительная задолженность по налогам и сбором и перед государственными внебюджетными фондами говорит о том, что предприятие вовремя не выполняет свои налоговые обязательства, а, следовательно, это может повлечь за собой начисление штрафов и пеней.
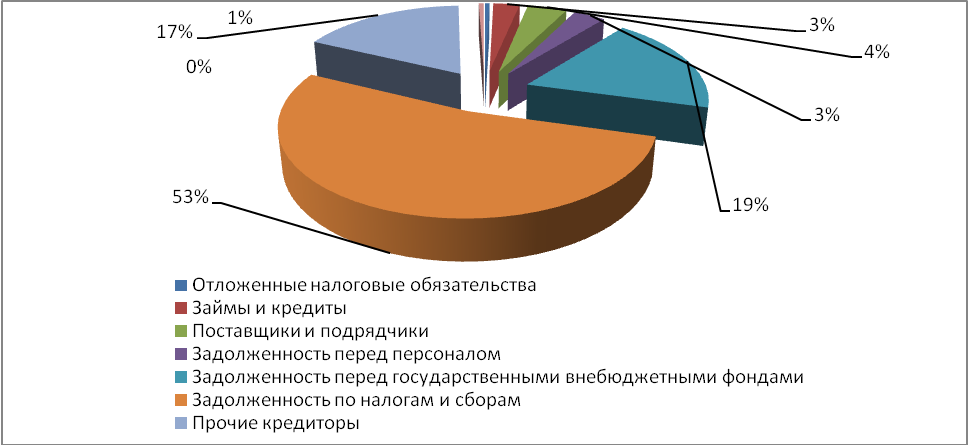 Рис.
2.1 – Структура
заемного капитала
в 2004 году
Таблица 2.2
Заемный капитал в пассиве баланса в 2005 году, тыс.руб.
| ПАССИВ | Код показателя | На начало отчетного года | На конец отчетного периода | Изменения |
| 1 | 2 | 3 | 4 | 5 = 4 - 3 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | 17917 | +17917 | |
| Отложенные налоговые обязательства | 515 | 1807 | -1807 | |
| Прочие долгосрочные обязательства | 520 | |||
| ИТОГО по разделу IV | 590 | 1807 | 17917 | +16110 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 11000 | 100 | -10900 |
| Кредиторская задолженность | 620 | 377676 | 425814 | +48138 |
|
в том числе: поставщики и подрядчики |
621 | 16388 | 22260 | +5872 |
| задолженность перед персоналом организации | 622 | 13212 | 17140 | +3928 |
| задолженность перед государственными внебюджетными фондами | 623 | 72779 | 57045 | -15734 |
| задолженность по налогам и сборам | 624 | 207313 | 241481 | +34168 |
| прочие кредиторы | 628 | 67984 | 87888 | +19904 |
| Задолженность перед учредителем по отчислениям из чистой прибыли | 630 | 1225 | +1225 | |
| Доходы будущих периодов | 640 | |||
| Резервы предстоящих расходов | 650 | |||
| Прочие краткосрочные обязательства | 660 | 2120 | -2120 | |
| ИТОГО по разделу V | 690 | 390796 | 427139 | +36343 |
Структуру заемного капитала в 2005 году отобразим на рис. 2.2.
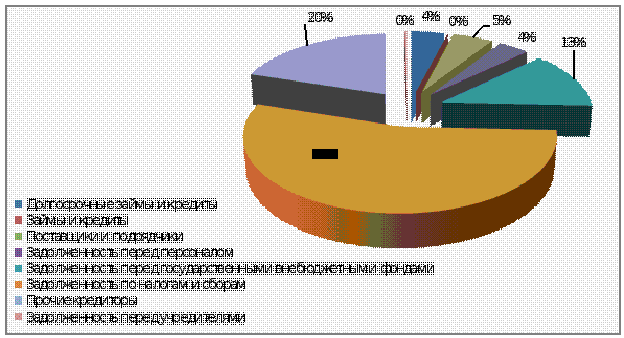
Рис. 2.2 – Структура заемного капитала в 2005 году
В 2005 году структура заемного капитала незначительно изменилась, однако, наибольшая доля заемного капитала также приходится на задолженность по налогам и сборам – 54%, прочие кредиторы – 20%, задолженность перед государственными внебюджетными фондами – 13%.
Таблица 2.3
Заемный капитал в пассиве баланса в 2006 году, тыс.руб.
| ПАССИВ | Код показателя | На начало отчетного года | На конец отчетного периода | Изменения |
| 1 | 2 | 3 | 4 | 5 = 4 - 3 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | 17917 | 17502 | -415 |
| Отложенные налоговые обязательства | 515 | 86 | +86 | |
| Прочие долгосрочные обязательства | 520 | |||
| ИТОГО по разделу IV | 590 | 17917 | 17588 | -329 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 100 | -100 | |
| Кредиторская задолженность | 620 | 425814 | 316937 | -108877 |
|
в том числе: поставщики и подрядчики |
621 | 22260 | 23333 | +1073 |
| задолженность перед персоналом организации | 622 | 17140 | 12894 | -4246 |
| задолженность перед государственными внебюджетными фондами | 623 | 57045 | 19101 | -37944 |
| задолженность по налогам и сборам | 624 | 241481 | 174335 | -67146 |
| прочие кредиторы | 628 | 87888 | 87274 | -614 |
| Задолженность перед учредителем по отчислениям из чистой прибыли | 630 | 1225 | -1225 | |
| Доходы будущих периодов | 640 | |||
| Резервы предстоящих расходов | 650 | |||
| Прочие краткосрочные обязательства | 660 | |||
| ИТОГО по разделу V | 690 | 427139 | 316937 | -110202 |
Заемный капитал 2006 года можно представить в виде диаграммы 2.3.
В 2006 году в структуре заемного капитала также не произошло значительных изменений, задолженность 55% заемного капитала приходится на долю задолженности по налогам и сборам, 28% - прочие кредиторы. Задолженность перед государственными внебюджетными фондами снизилась и в 2006 году составила 6% от общей суммы заемных средств.
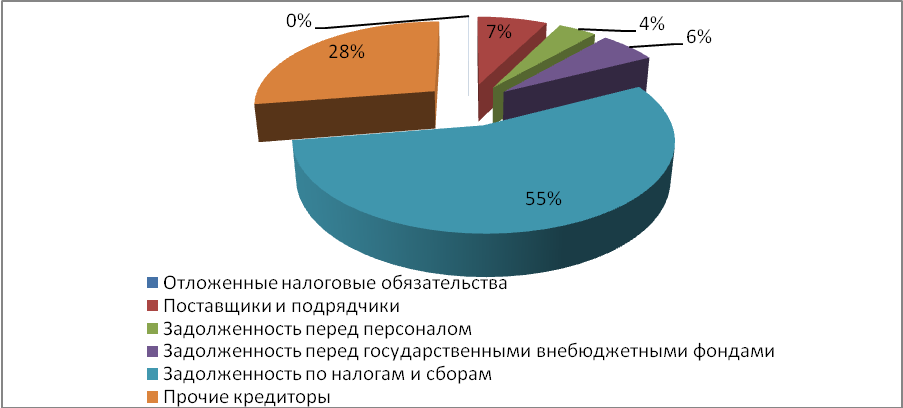
Рис. 2.3 – Структура заемного капитала в 2006 году
Тем не менее, необходимо отметить, что в течение всего анализируемого периода большую часть заемных средств занимает именно задолженность по налогам и сборам, что отрицательно характеризует структуру заемного капитала. Очень незначительна задолженность перед поставщиками и подрядчиками – это можно характеризовать как положительный фактор, так как отсутствие задолженности перед поставщиками повышает уровень доверия к фирме и появляется возможность получения коммерческого или товарного кредита.
Вообще, нужно признать оптимальной такую структуру заемного капитала, когда большую долю заемного капитала будут составлять долгосрочные и краткосрочные кредиты и займы (без отсутствия просроченной задолженности). В этом случае будет возможность говорить о рационально построенной структуре заемного капитала. В любом другом случае высокая задолженность грозит предприятию начислением штрафов и пеней, что, естественно, снижает рентабельность производства и уровень прибыльности.
Незначительная задолженность перед персоналом (в пределах месячного фонда оплаты труда) является нормальным явлением и отражает привлеченные средства.
2.3 Структура и динамика заемных средств
В таблице 2.4 представлены относительные отклонения в составе заемного капитала в динамике лет.
Таблица 2.4
Относительные отклонения в составе заемного капитала в динамике лет, тыс.руб.
| ПАССИВ | Код пок | На конец 2004 года | На конец 2005 года | Относ.отклон2005г. от 2004г | На конец 2006 года | Относ.отклон2006г. от 2005г |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | 17917 | +100% | 17502 | -1% | |
| Отложенные налоговые обязательства | 515 | 1807 | -100% | 86 | +100% | |
| Прочие долгосрочные обязательства | 520 | |||||
| ИТОГО по разделу IV | 590 | 1807 | 17917 | + в 10раз | 17588 | -1% |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 11000 | 100 |
- в 110раз |
-100% | |
| Кредиторская задолженность | 620 | 377676 | 425814 | +13% | 316937 | -34% |
|
в том числе: поставщики и подрядчики |
621 | 16388 | 22260 | +27% | 23333 | +4% |
| задолженность перед персоналом организации | 622 | 13212 | 17140 | +23% | 12894 | -33% |
| задолженность перед государственными внебюджетными фондами | 623 | 72779 | 57045 | -28% | 19101 |
- в 3раза |
| задолженность по налогам и сборам | 624 | 207313 | 241481 | +14% | 174335 | -39% |
| прочие кредиторы | 628 | 67985 | 87888 | +23% | 87274 | 0% |
| Задолженность перед учредителем по отчислениям из чистой прибыли | 630 | 1225 | +100% | -100% | ||
| Доходы будущих периодов | 640 | |||||
| Резервы предстоящих расходов | 650 | |||||
| Прочие краткосрочные обязательства | 660 | 2120 | -100% | |||
| ИТОГО по разделу V | 690 | 390796 | 427139 | +9% | 316937 | -35% |
В финансовом анализе широко используется метод построения вертикального и горизонтального баланса предприятия.
Вертикальный анализ в таблице 2.5 показывает структуру средств предприятия и их источников. Вертикальный анализ позволяет перейти к относительным оценкам и проводить хозяйственные сравнения экономических показателей деятельности предприятий, различающихся по величине использованных ресурсов, сглаживать влияние инфляционных процессов, искажающих абсолютные показатели финансовой отчетности. Для построения вертикального баланса следует итог пассива баланса и на начало и на конец отчетного периода принять за базовые (за 100%) и рассчитать процентную долю каждой балансовой статьи к общему итогу.
Горизонтальный анализ в таблице 2.6 основывается не только на абсолютных показателях, но и на относительных темпах роста (снижения). Горизонтальный анализ позволяет не только выявить скорость изменения каждого показателя, но и прогнозировать на основе полученных данных его изменение в будущем. Для построения горизонтального анализа следует принять данные по каждой балансовой статье на начало отчетного периода за 100 процентов и рассчитать прирост (снижение) каждого показателя в сравнении с базовым. Для более точного прогнозирования темпов прироста (снижения) следует провести расчеты за несколько отчетных периодов - тогда тенденция изменения будет более очевидной. Ценность и правильность выводов горизонтального анализа существенно зависят от влияния инфляции, но явно выделяемая динамика каждого показателя позволяет увидеть существующие тенденции их изменений.
Условия формирования высоких конечных результатов деятельности предприятия в значительной степени зависят от оптимальности структуры капитала с позиций эффективного его функционирования. Структура капитала представляет собой соотношение собственных и заемных финансовых средств, используемых предприятием в процессе своей хозяйственной деятельности. Это комбинация долга и собственного капитала, которая всякий раз должна уравновешиваться с активами предприятия.
Таблица 2.5
Вертикальный анализ 4 и 5 разделов пассива баланса 2006 года, тыс.руб.
| ПАССИВ | Код пок | На начало 2006 года | В % к итогу | На конец 2006 года | В % к итогу | Измен |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=6 - 4 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | 17917 | 2% | 17502 | 0,9% | -1,1% |
| Отложенные налоговые обязательства | 515 | 86 | 0,004% | 0,004% | ||
| Прочие долгосрочные обязательства | 520 | |||||
| ИТОГО по разделу IV | 590 | 17917 | 2% | 17588 | 1% | -1% |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 100 | 0,01% | -0,01% | ||
| Кредиторская задолженность | 620 | 425814 | 54% | 316937 | 16% | -38% |
|
в том числе: поставщики и подрядчики |
621 | 22260 | 3% | 23333 | 1% | -2% |
| задолженность перед персоналом организации | 622 | 17140 | 2% | 12894 | 1% | -1% |
| задолженность перед государственными внебюджетными фондами | 623 | 57045 | 8% | 19101 | 1% | -7% |
| задолженность по налогам и сборам | 624 | 241481 | 32% | 174335 | 9% | -23% |
| прочие кредиторы | 628 | 87888 | 12% | 87274 | 4% | -8% |
| Задолженность перед учредителем по отчислениям из чистой прибыли | 630 | 1225 | 0,2% | -0,2% | ||
| Доходы будущих периодов | 640 | |||||
| Резервы предстоящих расходов | 650 | |||||
| Прочие краткосрочные обязательства | 660 | |||||
| ИТОГО по разделу V | 690 | 427139 | 56% | 316937 | 16% | -40% |
| БАЛАНС | 700 | 757202 | 100% | 1948444 | 100% | - |
Таблица 2.6
Горизонтальный анализ 4 и 5 разделов пассива баланса 2006 года, тыс.руб.
| ПАССИВ | Код пок | На начало 2005 года | В % к итогу | На конец 2005 года | В % к итогу | Измен |
| 1 | 2 | 3 | 4 | 5 | 6=5:3хх100% | 7=6 - 4 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | 17917 | 100% | 17502 | 98% | -2% |
| Отложенные налоговые обязательства | 515 | 86 | 186% | +186% | ||
| Прочие долгосрочные обязательства | 520 | |||||
| ИТОГО по разделу IV | 590 | 17917 | 100% | 17588 | 98% | %-2 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 100 | 100% | - | -100% | |
| Кредиторская задолженность | 620 | 425814 | 100% | 316937 | 74% | -26% |
|
в том числе: поставщики и подрядчики |
621 | 22260 | 100% | 23333 | 105% | +5% |
| задолженность перед персоналом организации | 622 | 17140 | 100% | 12894 | 75% | -25% |
| задолженность перед государственными внебюджетными фондами | 623 | 57045 | 100% | 19101 | 34% | -66% |
| задолженность по налогам и сборам | 624 | 241481 | 100% | 174335 | 72% | -28% |
| прочие кредиторы | 628 | 87888 | 100% | 87274 | 99% | -1% |
| Задолженность перед учредителем по отчислениям из чистой прибыли | 630 | 1225 | 100% | - | -100% | |
| Доходы будущих периодов | 640 | |||||
| Резервы предстоящих расходов | 650 | |||||
| Прочие краткосрочные обязательства | 660 | |||||
| ИТОГО по разделу V | 690 | 427139 | 100% | 316937 | 74% | -26% |
| БАЛАНС | 700 | 757202 | 100% | 1948444 | 257% | +157% |
В современной теории финансов, пожалуй, нет более спорных концепций, нежели теории структуры капитала. Начало этим спорам положено известными американскими учеными Миллером и Модильяни, которые в конце 50-х годов доказали, что проблема структуры капитала предприятия в сущности надуманна. С тех пор появилось на свет огромное количество теорий, как дополняющих исследования первооткрывателей, так и опровергающих ее, а некоторые вообще пришли к парадоксальному выводу, что проблема структуры капитала отчасти носит мистический характер. Структура капитала имеет колоссальное значение в жизни каждого предприятия. Между тем убедительного научного обоснования практической значимости структуры капитала до сих пор нет.
Структура капитала, используемого предприятием, определяет многие аспекты не только финансовой, но также операционной (хозяйственной) и инвестиционной его деятельности, оказывает активное воздействие на конечные результаты этой деятельности. Она влияет на рентабельность активов и собственного капитала (т.е. на уровень экономической и финансовой рентабельности предприятия), определяет систему коэффициентов финансовой устойчивости и платежеспособности (т.е. уровень основных финансовых рисков и, в конечном счете, формирует соотношение доходности и риска в процессе развития предприятия).
Формирование структуры капитала неразрывно связано с учетом особенностей каждой из его составных частей.
Одним из механизмов оптимизации структуры капитала предприятия является финансовый леверидж.
2.4 Управление заемным капиталом
Леверидж - это особая область финансового менеджмента, связанная с управлением прибыльностью. Буквально - это «рычаг для подъема тяжестей», т.е. некий «механизм», использование которого может привести к существенному изменению финансового состояния, дать так называемый леверажный эффект, или эффект рычага. В контексте финансового менеджмента под «механизмом» понимают умелые действия менеджеров, эффективные управленческие решения.
Финансовый леверидж характеризует использование предприятием заемных средств, которое влияет на изменение коэффициента рентабельности собственного капитала. Иными словами, финансовый леверидж представляет собой объективный фактор, возникающий с появлением заемных средств в объеме используемого предприятием капитала, позволяющий ему получить дополнительную прибыль на собственный капитал.
Показатель, отражающий уровень дополнительно генерируемой прибыли на собственный капитал при различной доле использования заемных средств, называется эффектом финансового левериджа. Он рассчитывается по следующей формуле:
ЭФЛ = (1 - Снп) х (КВРа - ПК) х (ЗК : СК),
где ЭФЛ — эффект финансового левериджа, заключающийся в приросте коэффициента рентабельности собственного капитала, %;
Снп — ставка налога на прибыль, выраженная десятичной дробью;
КВРа — коэффициент валовой рентабельности активов (отношение валовой прибыли к средней стоимости активов);
ПК — средний размер процентов за кредит, уплачиваемых предприятием за использование заемного капитала;
ЗК — средняя сумма используемого предприятием заемного капитала;
СК — средняя сумма собственного капитала предприятия.
Рассматривая приведенную формулу расчета эффекта финансового левериджа, можно выделить в ней три основные составляющие:
1. Налоговый корректор финансового левериджа (1 - Снп), который показывает в какой степени проявляется эффект финансового левериджа в связи с различным уровнем налогообложения прибыли.
Налоговый корректор финансового левериджа практически не зависит от деятельности предприятия, так как ставка налога на прибыль устанавливается законодательно. Вместе с тем, в процессе управления финансовым левериджем дифференцированный налоговый корректор может быть использован в следующих случаях:
а) если по различным видам деятельности предприятия установлены дифференцированные ставки налогообложения прибыли;
б) если по отдельным видам деятельности предприятие использует налоговые льготы по прибыли;
в) если отдельные дочерние фирмы предприятия осуществляют свою деятельность в свободных экономических зонах своей страны, где действует льготный режим налогообложения прибыли;
г) если отдельные дочерние фирмы предприятия осуществляют свою деятельность в государствах с более низким уровнем налогообложения прибыли.
В этих случаях, воздействуя на отраслевую или региональную структуру производства (а соответственно и на состав прибыли по уровню ее налогообложения), можно снизив среднюю ставку налогообложения прибыли повысить воздействие налогового корректора финансового левериджа на его эффект (при прочих равных условиях).
2. Дифференциал финансового левериджа (КВРа - ПК), который характеризует разницу между коэффициентом валовой рентабельности активов и средним размером процента за кредит.
Дифференциал финансового левериджа является главным условием, формирующим положительный эффект финансового левериджа. Этот эффект проявляется только в том случае, если уровень валовой прибыли, генерируемой активами предприятия, превышает средний размер процента за используемый кредит (включающий не только его прямую ставку, но и другие удельные расходы по его привлечению, страхованию и обслуживанию), т.е. если дифференциал финансового левериджа является положительной величиной. Чем выше положительное значение дифференциала финансового левериджа, тем выше при прочих равных условиях будет его эффект.
В связи с высокой динамичностью этого показателя он требует постоянного мониторинга в процесс управления эффектом финансового левериджа. Этот динамизм обусловлен действием ряда факторов.
Прежде всего, в период ухудшения конъюнктуры финансового рынка (в первую очередь, сокращения объема предложения на нем свободного капитала) стоимость заемных средств может резко возрасти, превысив уровень валовой прибыли, генерируемой активами предприятия.
Кроме того, снижение финансовой устойчивости предприятия в процессе повышения доли используемого заемного капитала приводит к увеличению риска его банкротства, что вынуждает кредиторов увеличивать уровень ставки процента за кредит с учетом включения в нее премии за дополнительный финансовый риск. При определенном уровне этого риска (а соответственно и уровне общей ставки процента за кредит) дифференциал финансового левериджа может быть