Особливості організації фінансів підприємств в сучасних умовах
У ринковій економіці вкладення грошей в інвестиційні проекти має сенс лише за умови досягнення середньо ринкових ставок дохідності. В умовах інфляції ставка дохідності, природно, має враховувати надбавку до нормальної (реальної) ставки, яка компенсує інфляційне знецінення грошей. Наприклад, якщо темп інфляції за рік сягає 100 відсотків, тобто ціни за рік зростають у два рази, не може бути й мови про інвестування, якщо прибуток від нього за рік не досягає 100 відсотків. Отже, складаючи бізнес-план, треба виходити з того, що лише ставка дохідності, яка включає нормальну (на середньоринковому рівні) рентабельність інвестицій і проти інфляційну надбавку, може задовольнити інвестора стосовно доцільності витрат на той чи інший проект.
Щоб формалізувати зв’язок номінальної ставки дохідності, яка включає в себе протиінфляційну надбавку (позначимо цю ставку літерою k), з реальною (нормальною) ставкою дохідності для без інфляційної ситуації r, темпом інфляції b, запишемо спочатку очевидну рівність:
Q=1+k (1)
де Q – грошовий потік за термін здійснення проекту (чистий прибуток після сплати податків плюс, якщо проект передбачає використання основних засобів, амортизаційні відрахування на їх реновацію).
Мається на увазі, що сума інвестиції дорівнює 1, а величини k, r, b виражені в коефіцієнтах.
Записана вище формула означає, що грошовий потік за період інвестування повинен бути більшим, ніж інвестована сума, в k разів. Якби не інфляція, то справедливим був би запис (1+k)=(1+r), тобто він виражав би рівність номінальної і реальної ставок дохідності, але в умовах інфляції права частина цієї рівності має бути збільшена у (1+b) разів, отже 1+k=(1+r)(1+b), звідки:
k= r+b+rb (2)
Ця формула, відома як формула І.Фішера, показує, що номінальна ставка дохідності інвестування дорівнює нормальній ставці плюс темп інфляції плюс величина rb (за невеликих темпів інфляції в межах до 10 відсотків річних величиною rb звичайно нехтують).
Наприклад, якщо на рік прогнозується темп інфляції 36 відсотків, то за середньо ринкової норми дохідності 20 відсотків за без інфляційної ситуації прийнятна норма дохідності від інвестиційних проектів в цьому році має бути 0,63(0,2+0,36+0,2х0,36), тобто 63 відсотки.
У розрахунках окупності інвестицій обов’язково визначається так звана теперішня вартість (PV – Present Value) майбутніх доходів (витрат) шляхом дисконтування їх номінальних величин (FV – Future Value) формулою
 (3)
де t – число періодів (років, місяців), за які нараховується дохід.
У цих розрахунках величина k визначається за формулою (2).
Визначення дисконтованого грошового потоку (тобто такого, який можна порівнювати з сумою інвестованих грошей для визначення окупності) ускладнюється звичайно тим, що номінальна виручка від втілення проекту і номінальні поточні витрати (наприклад на сировину, матеріали, оплату праці тощо) „інфлюють” у неоднакових співвідношеннях під впливом цінових факторів. Наведена нижче формула дає змогу розрахувати грошовий потік, порівнянний з вартістю інвестиційного проекту, зробивши його інфляційну корекцію, а також дисконтування на основі норми дохідності, що включає інфляційну надбавку:
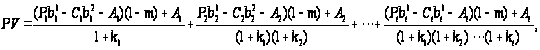 (4)
де PV – дисконтований грошовий потік за термін життя проекту;
 - виручка
(валовий дохід)
від реалізації
проекту за
відповідні
роки у цінах
базового року;
 - поточні
витрати на
експлуатацію
проекту за
відповідні
роки у цінах
базового року;
 - суми амортизаційних
відрахувань
за відповідні
роки;
 - базисні
індекси цін
відповідного
року на продукцію,
що формує доходи
від реалізації
проекту;
 - базисні
індекси цін
відповідного
року на ресурси,
що формують
поточні витрати
на експлуатацію
проекту;
m - ставка оподаткування прибутку;
 - ставки дохідності
інвестування,
прийнятні для
інвестора, за
відповідні
роки.
Приклад.
У 2004 р. підприємство здійснює проект вартістю 550 тис. грн. і, згідно з умовами інвестування, розраховує на три роки функціонування одержати дохід (в середньому 36 відсотків річних) на рівні, не нижчому від середньо ринкового доходу на інвестиції з урахуванням інфляційної ситуації, яка прогнозується на цей період. Для складання розрахунку доцільності інвестування у бізнес-плані є такі дані про проект (у цінах 2004 р., тис. грн.):
| Рік | Поточні витрати без амортизації основних засобів | Амортизація основних засобів | Валовий дохід від реалізації проекту |
| 2005 | 370 | 120 | 620 |
| 2006 | 350 | 108 | 620 |
| 2007 | 350 | 80 | 760 |
Прогнозований рівень зростання цін на 2005 р.: за доходами – 22 відсотки, за витратами – 20 відсотків, на 2006 р. відповідно 25 відсотків і 21 відсоток, на 2007 р. – 20 відсотків і 20 відсотків.
Згідно за формулою (4), грошовий потік за три роки становить:
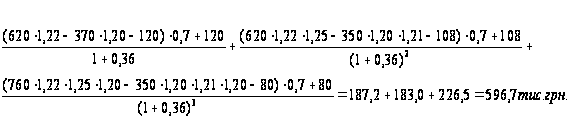
Отже, проект може бути прийнятий, бо „теперішня” вартість грошового потоку не тільки досягає суми авансованих у нього фінансових ресурсів (а це саме по собі – достатня підстава для визначення інвестиції доцільною), але й перевищує їх, тобто перевищує виражені в середньо ринковій нормі дохідності сподівання інвестора на прибутковість.
Дуже велике значення має складання бізнес-планів підприємствами, якщо брак власних фінансових ресурсів на виконання того чи іншого проекту примушує їх звертатися до спів інвесторів або в комерційний банк за позичкою. Якість, обґрунтованість, переконливість матеріалів, розрахунків, що містяться у бізнес-плані, мають неабиякий вплив на вирішення питання про джерела фінансування.
ІІІ. АНАЛІЗ ФІНАНСОВО-ГОСПОДАРСЬКОЇДІЯЛЬНОСТІ ПІДПРИЄМСТВА
3.1 Зміст і задачі АГД
Розглянемо зміст аналізу господарської діяльності як науки, направленої на рішення певних задач. Цей зміст витікає перш за все з тих функцій, які економічний аналіз виконує в системі інших прикладних економічних наук.
Однією з таких функцій є вивчення характеру дії економічних законів, встановлення закономірностей і тенденцій явищ, що відбуваються, і процесів в конкретних умовах підприємства.
Важливою функцією АГД є наукове обґрунтування поточних і перспективних планів. Без глибокого економічного аналізу результатів діяльності підприємства за минулі роки (5-10 років) і без обґрунтованих прогнозів на перспективу, без виявлення недоліків, що мали місце, і помилок не можна розробити науково обґрунтований план, вибрати оптимальний варіант управлінського рішення.
До функцій аналізу відноситься також контроль за виконанням планів і управлінських рішень, за економним використовуванням ресурсів. Ряд економістів принижує або зовсім заперечують цю функцію аналізу, приписуючи її виключно бухгалтерському обліку і контролю. Проте, аналіз проводиться не тільки з метою констатації фактів і оцінки досягнутих результатів, але і з метою виявлення недоліків, помилок і оперативної дії на процес виробництва. Саме тому необхідно підвищувати оперативність і дієвість аналізу.
Центральна функція АГД, яку він виконує на підприємстві, - пошук резервів підвищення ефективності виробництва на основі вивчення передового досвіду і досягнень науки і практики.
Наступна функція аналізу – оцінка результатів діяльності підприємства по виконанню планів, досягнутому рівню розвитку економіки, використовуванню наявних можливостей.
І нарешті, розробка заходів щодо використовування виявлених резервів в процесі господарської діяльності – також одна з функцій АГД.
Таким чином, аналіз господарської діяльності як наука є системою спеціальних знань, пов'язаних з дослідженням тенденцій господарського розвитку, науковим обґрунтуванням планів, управлінських рішень, контролем за їх виконанням, оцінкою досягнутих результатів, пошуком, вимірюванням і обґрунтуванням величини господарських резервів підвищення заходів щодо їх використовування.
3.2 Методика комплексного аналізу господарської діяльності
Під методикою розуміється сукупність способів, правил найдоцільнішого виконання якої-небудь роботи. У економічному аналізі методика є сукупністю аналітичних способів і правил дослідження економіки підприємства, певним чином підлеглих досягненню мети аналізу. Загальну методику розуміють як систему дослідження, яка однаково використовується при вивченні різних об'єктів економічного аналізу в різних галузях національної економіки. Приватні методики конкретизують загальну відносно до певних галузей економіки, до певного типу виробництва або об'єкту дослідження.
Будь-яка методика аналізу буде наказом або методологічними радами з виконання аналітичного дослідження. Вона містить такі моменти, як:
а) задачі і формулювання цілей аналізу;
б) об'єкти аналізу;
в) системи показників, за допомогою яких досліджуватиметься кожен об'єкт аналізу;
г) ради з послідовності і періодичності проведення аналітичного дослідження;
д) опис способів дослідження об'єктів, що вивчаються;
е) джерела даних, на підставі яких виробляється аналіз;
ж) вказівки по організації аналізу (які обличчя, служби проводитимуть окремі частини дослідження);
з) технічні засоби, які доцільно використовувати для аналітичної обробки інформації;
и) характеристика документів, якими краще всього оформляти результати аналізу;
к) споживачі результатів аналізу.
Як найважливіший елемент методики АГД виступають технічні прийоми і способи аналізу. Стисло ці способи можна назвати інструментарієм аналізу. Вони використовуються на різних етапах дослідження для:
первинної обробки зібраної інформації (перевірки, угрупування, систематизації);
вивчення стану і закономірностей розвитку досліджуваних об'єктів;
визначення впливу чинників на результати діяльності підприємств;
підрахунку невикористаних і перспективних резервів підвищення ефективності виробництва;
узагальнення результатів аналізу і комплексної оцінки діяльності підприємств;
обґрунтування планів економічного і соціального розвитку, управлінських рішень, різних заходів.
У аналізі господарської діяльності використовується багато різних способів. Серед них можна виділити традиційні способи, які широко застосовуються і в інших дисциплінах для обробки і вивчення інформації (порівняння, графічний, балансовий, середніх і відносних чисел, аналітичних угрупувань).
Для вивчення впливу чинників на результати господарювання і підрахунку резервів в аналізі застосовуються такі способи, як: ланцюгові підстановки, абсолютні і відносні різниці, інтегральний метод, кореляційний, компонентний, методи лінійного, опуклого програмування, теорія ігор, дослідження операцій, методи рішення економічних задач на підставі інтуїції, минулого досвіду, експертних оцінок фахівців і ін. Застосування тих або інших способів залежить від мети і глибини аналізу, об'єкту дослідження, технічних можливостей виконання розрахунків і ін.
Удосконалення інструментарію наукового дослідження має дуже велике значення і є основою успіху і ефективності аналітичної роботи. Чим глибше людина проникає в суть явищ, що вивчаються, тим більше точні методи дослідження йому потрібні. Це характерно для всіх наук. За останні роки методики дослідження у всіх галузях науки стали точнішими. Важливим придбанням економічної науки є використовування математичних методів в аналітичному дослідженні, що робить аналіз глибшим і точнішим.
ІV.АНАЛІЗ ЛІСОГОСПОДАРСЬКОГО ПІДПРИЄМСТВА
4.1 Аналіз лісогосподарських робіт
Аналізуючи техніко-економічні показники підприємств, фінансування яких відбувається за рахунок госпрозрахункової діяльності, слід зосередити увагу і на роботу підприємств, які фінансуються за рахунок державного бюджету. До таких підприємств, у першу чергу, відносяться лісове господарство, яке є складовою народногосподарського комплексу України і займає значне місце в її економіці.
За даними державного лісового кадастру площа земель лісового фонду України становить 10,8 млн. га, в тому числі, вкритих лісом різних вікових категорій – 9,4 млн. га.
Лісистість в Україні нижча порівняно з багатьма країнами Європи і складає 15,6%. При цьому, вона значно коливається в регіональному розрізі і, наприклад, у Карпатському регіоні перевищує середню по Україні в 2,4 рази, в Поліському – 1,9 рази. А такі регіони, як Донецький, Південний та Придніпровський мають вдвічі – втричі нижчу лісистість, ніж по країні.
Загальний запас деревини в лісах України становить 1736 млн. м3, середній запас з розрахунку на 1 га вкритих лісом земель – 185 м3, середній запас стиглих і перестиглих насаджень – 237 м3. Середній приріст в розрахунку на 1 га, вкритих лісом насаджень, складає 3,8 м3. Ліси першої групи становить 55,8% від загальної площі земель лісового фонду, ліси другої групи – 44,2%. Хвойні насадження займають 42,2%, твердолистяні – 43,3%, м’яколистяні – 13,6%, інші деревні породи – 05%, чагарники – 04% від вкритих лісом земель.
За запасами деревини, лісистістю території і площею лісів Україна відноситься до лісо дефіцитних країн. А тому, для забезпечення належних умов розвитку галузі та екологічного балансування території, лісистість потребує доведення її до рівня 22-25% за рахунок істотного підвищення, в першу чергу, в малолісних районах, ведення на науковій основі лісового господарства, раціонального використання фінансових ресурсів, систематичного проведення специфічного аналізу робіт всього лісогосподарського комплексу.
Як відомо, основною відмінністю лісового господарства від інших галузей промисловості є тривалий цикл виробництва, внаслідок чого при аналізі лісогосподарських робіт виникають своєрідні особливості.
Полягають вони, перш за все, в тому, що протягом тривалого періоду виробництва підсумковий ефект від проведених лісогосподарських заходів, як правило, може бути встановлено лише через певний період. У зв’язку з цим аналіз лісо виробничої діяльності лісогосподарських підприємств за один або два роки не може дати відповіді на питання про ефективність проведення тих чи інших робіт.
Відомо, що при аналізі господарської діяльності підприємств лісового господарства розглядаються питання, які пов’язані з виконанням виробничої програми, використанням основних виробничих фондів, ростом продуктивності праці, використанням фонду заробітної плати, собівартістю продукції, прибутком та іншими показниками госпрозрахункової діяльності. Разом з тим, особлива увага повинна приділятись і таким важливим питання, як:
виконання кошторису робіт за рахунок держбюджетної діяльності;
стану охорони лісу і ведення лісового господарства;
дотримання правил користування лісом;
відтворення лісових насаджень;
виконання плану щодо лісового доходу;
мобілізації власних коштів тощо.
Однак, такий підхід до проведення аналізу значною мірою ускладнюється з тієї причини, що існуюча система фінансування лісогосподарських підприємств пов’язана з використанням коштів як за рахунок господарської діяльності, так і за рахунок бюджетних асигнувань, що зобов’язує підприємства прослідкувати використання останніх за призначенням, виявляти випадки неправильного віднесення на собівартість промислової продукції витрат, як проводяться за рахунок бюджетних асигнувань та ін.
Характерною особливістю аналізу лісогосподарської діяльності є те, що він, як правило, здійснюється за тривалий період у вигляді ревізії лісовпорядкування, з одночасним проведенням в натурі інвентаризації лісового фонду.
Таким чином, уміле поєднання аналізу діяльності підприємств лісогосподарських робіт за тривалий період часу дає можливість зробити висновки і пропозиції щодо покращення роботи підприємств за рахунок госпрозрахункової діяльності робіт, які фінансуються з державного бюджету.
Аналіз робіт, пов’язаних з лісовим господарством починається з вивчення обсягу робіт, які відображені у формах №10-ЛГ і звітах про заготівлю насіння – форма №20-ЛГ.
При цьому необхідно розглянути такі першочергові завдання, як:
аналіз виконання плану ведення лісового господарства за комплексами основних робіт (лісокультурні, лісогосподарські, лісозахисні, протипожежні та ін.);
виконання плану лісогосподарських робіт (відведення лісосік, рубки догляду за лісом, прохідні та санітарні рубки, очистка лісу від захаращеності);
аналіз використання лісосічного фонду (плану відпустку деревини за лісорубниками квитками, фактична вирубка деревини, недоруб в лісосіці звітного року);
використання розрахункової лісосіки експлуатаційної частини лісосічного фонду;
використання розрахункової лісосіки рубок догляду за лісом.
Такий порядок аналізу дає змогу зробити узагальнення за розділами і окремими видами робіт, показати взаємозв’язок між ними, виявити порушення обсягів і термінів їх виконання поквартально і в цілому за рік.
Аналіз виконання виробничого плану в лісовому господарстві, тис. грн.
Табл. 5
| Заходи | Попередній рік | Звітний рік | Фактично за звітний рік, % | Частка,% | |||||
| план | Виконання | До плану | до попереднього року | ||||||
| §1 Лісове господарство та мисливство | |||||||||
| І. Лісовпорядкування та проектно-пошукові роботи | 7,0 | 6,8 | 8,9 | 130,8 | 127,1 | 1,7 | |||
| II. Рубання, пов'язані з веденням лісового господарства, інші рубання | 197,0 | 199,0 | 230,0 | 116,0 | 117,2 | 50.5 | |||
| III. Допоміжні лісогосподарські роботи | 0,7 | 0,7 | 0,7 | 100,0 | 100,0 | 0,2 | |||
| IV. Лісокультурні роботи в державному лісовому фонді | 53,0 | 50,0 | 52,0 | 104,0 | 98,1 | 11,4 | |||
| V. Охорона лісу від пожеж | — | — | — | — | — | — | |||
| VI. Боротьба з шкідниками та хворобами лісу | 1,0 | 0,8 | — | — | — | — | |||
| VII. Мисливство | 0,9 | 0,7 | 0,7 | 100,0 | 77,8 | 0,2 | |||
| VIII. Загальногосподарські витрати | 3,6 | 3,5 | 2,7 | 77,1 | 75,0 | 0,6 | |||
| IX. Утримання лісогосподарського апарату | 183,0 | 182,5 | 162,1 | 88,8 | 88,6 | 35,4 | |||
| Разом по лісовому господарству та мисливству | 446,2 | 444,0 | 457,1 | 102,9 | 102,4 | 100,0 | |||
| §2 Охорона довкілля | |||||||||
| І. Створення захисних лісових насаджень на землях державного лісового фонду | 2,0 | 2,0 | 2,0 | 100,0 | 100,0 | 100,0 | |||
| II. Створення захисних лісових насаджень на землях сільськогосподарського користування та інших землекористувачів | — | — | — | — | — | — | |||
| III. Створення полезахисних лісових смуг | — | — | — | — | — | — | |||
| Разом з охорони довкілля | 2,0 | 2,0 | 2,0 | 100,0 | 100,0 | 100,0 | |||
| §3 Головне користування та інші заходи | |||||||||
| І. Лісозаготівля | — | — | — | — | — | — | |||
| II. Добування живиці | — | — | — | — | — | — | |||
| Разом щодо головного користування та інші заходи | — | — | — | — | — | — | |||
| Разом витрат | 448,2 | 446,0 | 459,1 | 102,9 | 102,4 | — | |||
Із таблиці 5 видно, що держлісгосп перевиконав план загального обсягу виробництва на 2,9 %, а порівняно з попереднім роком — на 2,4 %. У той же час на підприємстві не проводилися роботи з охорони лісу від пожеж, а також з боротьби з шкідниками та хворобами лісу, що може негативно вплинути на роботу держлісгоспу в цілому. Темпи робіт на рубках, пов'язаних з веденням лісового господарства та інших рубках, знизились на 1,9 % порівняно з попереднім роком, а утримання лісогосподарського апарату і загальногосподарські витрати значно скоротились як порівняно з планом, так і з попереднім роком (відповідно на 2,9 % і 11,2 % та 2,5 % і 11,4 %), що слід вважати позитивним явищем.
Серед інших складових аналізу підприємств лісового господарства за рахунок державного бюджету є діяльність держлісгоспів, пов'язана з кількісними і якісними роботами з вирощування лісу, а також з розміром витрат на одиницю робіт. Для зручності проведення такого аналізу показники програми доцільно згрупувати за всіма роботами, які стосуються лісовирощування (табл. 6). Щодо першого розділу «Лісогосподарські роботи», то план у 2004 р. виконано на 106,8 %. Планом передбачалось зниження обсягу робіт порівняно з попереднім роком на 16 тис. грн. Однак, фактично відбулося збільшення обсягу на 2,0 тис. Грн.
Таблиця 6
Виконання робіт виробничої програми, пов'язаних з лісовирощуванням
| № п/п | Показники виробничої програми | Одиниця виміру | 2004р. виконано | 2004 р. | Звіт 2004 р.,%до | |||
| План | Виконано | Відхилення | плану | звіту 2004 р. | ||||
| 1. | Відвід лісосік головного користування і лісовідновлення | га | 160 | 104 | 107 | +3 | 102,9 | 66,9 |
| 2. | Відвід лісосік під рубки догляду і санітарні рубки | га | 890 | 760 | 920 | +160 | 121,1 | 103,4 |
| Рубки догляду за лісом | ||||||||
| 3. | Освітлення | га м3 | 120 630 |
160 840 |
166 855 |
+6 +45 |
103,7 105,5 |
138,3 135,7 |
| 4. | Прочищення | га м3 | 145 1015 | 153 1070 | 159 1160 |
+5 +90 |
103,3 108,4 |
109,7 114,3 |
| 5. | Прорідження | га м3 |
140 2750 |
110 2640 |
121 2735 |
+11 +95 | 110,0 100,3 |
86,4 99,5 |
| 6. | Прохідні рубки | га м3 | 185 4650 | 154 4020 | 172 4430 | 18 +410 | 111,6 110,2 |
92,9 95,3 |
У другому розділі «Лісокультурні роботи» план перевиконано на 5 тис. грн. і він становить 103,3 %. Порівняно з попереднім роком фактичний обсяг робіт зріс на 9 тис. грн. або до 106,1 % в поточному році.
Таким чином, в обох розділах фактичний обсяг держбюджетних робіт збільшився порівняно з планом і рівнем попереднього року.
Разом з тим, констатуючи перевиконання плану, необхідно проаналізувати, за рахунок яких робіт і яким чином відбулося його зростання.
У першому розділі майже за всіма видами робіт план був перевиконаний. При цьому відвід лісосік під рубання догляду перевиконано на 21,1 %, тобто більше, ніж на 1/5 від передбаченого планом. Це відбулося внаслідок припущених помилок при встановленні плану з відводу лісосік на рубання догляду і санітарні рубання.
Перевиконання плану спостерігається і за всіма видами рубання догляду. Тут звертається увага на відповідність перевиконання плану за площею і масою.
При рубаннях догляду за лісом на освітлення перевиконання становило за площею 3,7 %, за масою — 5,5 %. На чистках таке перевиконання становило відповідно 3,3 % і 8,4 %. У такому випадку відхилення є допустимими і не викликають ніяких сумнів і питань.
При рубаннях догляду за лісом на освітлення перевиконання становило за площею 3,7 %, а за масою — 5,5 %. На прочистках таке перевиконання становило відповідно 3,3 % і 8,4 %. У даному випадку відхилення є допустимими і не викликають жодних сумнівів.
При прорідженні план за площею перевиконано на 10 %, а за масою лише на 0,4 %. Замість 24,0м3 деревини з 1 га заготовлено 22,6 м3.
Особлива увага при аналізі повинна бути приділена перевиконанню плану щодо прохідних і санітарних рубань. У першу чергу це стосується малолісних областей і регіонів. Перевиконання плану повинно відбуватися лише за умови наведення лісництвами і держлісгоспами обґрунтованих даних для розширення робіт.
Так само аналізується виконання плану щодо лісокультурних та інших видів робіт. Виявивши причини недовиконання або перевиконання виробничого плану, слід розробити заходи, які сприяли б успішному виконанню тих чи інших робіт.
Але бувають випадки, коли невиконання плану може бути наслідком недостатнього його коригування відповідно до зміни умов робіт. Так, наприклад, у результаті сприятливих метеорологічних умов вегетаційного періоду або успішного застосування гербіцидів було отримано високе приживання лісових культур і успішний ріст їх з меншим доглядом, ніж передбачалося планом. У такому випадку додатковий догляд, спричинений бажанням виконати виробничу програму ні кількісного, ні якісного покращання результатів не дає, а призводить лише до необґрунтованих витрат праці та коштів. У такому і в подібних випадках необхідно керівникам підприємств у встановленому порядку внести відповідні зміни в річну програму робіт у процесі її виконання.
Заключним етапом виконання плану виробничої програми з лісовирощування є переведення лісових культур у вкриті лісовою рослинністю землі в лісовому фонді. При проведенні аналізу з цього питання необхідно задіяти як планові, так і фактичні дані. Результати, отримані при цьому, відображаються в процентах. Крім того, необхідно співставити загальну кількість створених лісових культур і кількість лісових культур, які було створено кожного року, з фактично переведеними у вкриті лісовою рослинністю землі лісового фонду. При цьому встановлюють відповідність віку культур, які переводяться, а також тривалість вирощування їх з врахуванням передбачуваної агротехніки для даної породи в конкретному районі. Після цього вивчаються причини виявлених відхилень і пропонуються шляхи усунення недоліків.
Для наглядності розглянемо умовний приклад. Створені в 1997 р. лісові культури сосни на площі 300 га в умовах Львівської області, повинні були перевести у вкриті лісовою рослинністю землі в лісовому фонді через 5 років. У той же час, фактично переведено не 300 га, а тільки 205 га. Дана ситуація пояснюється тим, що в період вирощування на другий рік після створення лісових культур 20 га загинуло внаслідок пожежі. З цього приводу було складено акт на їх списання, і відповідно план переведення у вкриті лісовою рослинністю землі в лісовому фонді вже становив 280 га. Під час роботи комісії виявилась, що 45 га лісових культур не можуть бути переведені через те, що вони не відповідають вимогам положення про переведення лісових культур у вкриті лісовою рослинністю землі в лісовому фонді. Це викликано тим, що через несвоєчасний і недостатній догляд культури відстали в рості і їм потрібний лісокультурний догляд ще протягом року. Крім цього, лісові культури на площі 30 га загинули. Отже, держлісгоспи припустили не тільки загибель лісових площ загальною кількістю 50 га. Крім того, культури, які загинули на площі 30 га, не були своєчасно виявлені і не оформлені відповідними актами на списання.
Таким чином, робота держлісгоспів з вирощування лісових культур характеризується виконанням плану переведення їх у вкриті лісовою рослинністю землі в лісовому фонді всього на 68,3 %,