Розробка та використання механізму факторингових операцій
Таким чином, аналіз норм чинного законодавства дає можливість вважати, що при здійсненні факторингової операції відбувається придбання банком чинником прав вимоги на виконання зобов'язань в грошовій формі за поставлені товари або надані послуги і об'єктом боргу при цьому є валютні цінності, а саме валюта України. Виходячи з викладеного, вважаємо, що є підстави для застосування норм Закону України "Про податок на додану вартість", відповідно якому не є об'єктом оподаткування факторингові операції, якщо об'єктом боргу є валютні цінності.
БУХГАЛТЕРСЬКИЙ ОБЛІК ФАКТОРИНГОВИХ ОПЕРАЦІЙ
| № п/п |
Зміст операції |
Дт | Кт | Примітка |
|
|
Оприбуткування зобов’язань з фінансування за факторингом (в межах встановленого ліміту) | 9129 | 9900 | |
|
|
Облік розрахункових документів, які прийняті до факторингу | 9800 |
9910 |
номінал |
|
|
Перерахування постачальнику авансового платежу | 2030 | 2600 | на суму визначеного угодою % від суми розрахункових документів* |
|
|
Перерахування постачальнику авансового платежу за мінусом утриманого дисконту |
2030 2030 |
2600 3600 |
аванс без дисконту * сума дисконту |
|
|
Списання виконаних зобов’язань | 9900 | 9129 | на суму фінансування, відображеного за рахунком 2030 |
|
|
Нарахування дисконту (у разі, якщо дисконт не утримується із суми платежу, що перераховується клієнту) | 2030 | 3600 | в день перерахування авансу |
|
|
Амортизація дисконту | 3600 | 6023 | в кінці місяця за фактичну кількість днів з фінансування за факторингом, останній запис робиться в день, коли дебітор має сплатити по розрахункових документів |
|
|
Нарахування процентного доходу | 2038 | 6023 | в кінці місяця на фактичну заборгованість за факторингом |
|
|
Нарахування комісій за додаткові послуги за факторингом |
3578 3578 |
6111 3622 |
комісія без ПДВ сума ПДВ |
|
|
Отримання коштів (виручки) від дебіторів | 2600, 1200, 3900 | 3739 | |
|
|
Достроковий викуп клієнтом про авансованих банком розрахункових документів (при отриманні доходу у вигляді дисконту) |
2600 |
2030 |
|
|
|
Достроковий викуп клієнтом про авансованих банком розрахункових документів (при отриманні доходу у вигляді процентів) | 2600 |
2030 2038 |
|
|
|
Списання з позабалансового обліку розрахункових документів | 9910 | 9800 | на суму отриманих коштів від дебітора або клієнта у разі дострокового викупу |
|
|
Сплата клієнтом винагороди банку |
2600 2600 |
2038 3578 |
процентного доходу комісійного доходу |
|
|
Розподіл отриманих коштів від дебітора | |||
| погашення заборгованості за факторингом | 3739 | 2030 | в тому числі і дисконту, якщо він є винагородою банку | |
| перерахування залишку коштів клієнту | 3739 | 2600 |
перераховується у разі відсутності непогашеної в строк заборгованості * |
|
|
|
Перенесення заборгованості на рахунки простроченої у разі неотримання коштів від дебітора в строк (від клієнта в оплату винагороди) | |||
| заборгованості з фінансування за факторингом | 2037 | 2030 | ||
| заборгованості за доходами | 2039 | 2038 | ||
|
|
Нарахування штрафних санкцій | 8699 | 8639 | |
|
|
Формування резерву під прострочені понад 31 день доходи | 7720 | 2490 | |
|
|
Визнання заборгованості сумнівною | |||
| заборгованості з фінансування за факторингом | 2093 | 2037 | ||
| заборгованості за доходами | 2480 | 2039 | ||
|
|
Формування резервів під сумнівну заборгованість |
7702 7720 |
2400 2490 |
за факторингом за доходами |
|
|
Нарахування доходів за сумнівною заборгованістю | 9603 | 9910 | |
|
|
Розподіл отриманих коштів від дебітора, або клієнта в порядку регресу | |||
| погашення заборгованості за факторингом (у тому числі дисконту – якщо винагорода отримується у вигляді дисконту) |
3739 3739 |
2037 2093 |
Простроченої Сумнівної |
|
| утримання неустойки | 3739 | 6397 | ||
| перерахування залишку коштів клієнту | 3739 | 2600 | у разі отримання коштів від дебітора | |
|
|
Розформування резервів |
2400 2490 |
7702 7720 |
за факторингом за доходами |
|
|
Списання з позабалансового обліку розрахункових документів (в частині погашеного боргу або перерахування залишкового платежу). | 9910 | 9800 |
II. Проведення факторингових операцій в системі АКБ «Укрсоцбанк»
2.1. Характеристика банківської установи АКБ «Укрсоцбанк»
Назва банку: Повна – Акціонерно-комерційний банк соціального розвитку “Укрсоцбанк”, скорочена – АКБ “Укрсоцбанк”
Місцезнаходження банку: Україна, 03150, м. Київ , вул. Ковпака,29.
Місцезнаходження філії: Україна, 54001, м. Миколаїв, вул. Фалєєвська,14. Організаційно-правова форма банку: відкрите акціонерне товариство 1.Облікова політика банку.
На підставі банківської ліцензії банк здійснює наступні банківські операції:
приймання вкладів (депозитів) від юридичних і фізичних осіб;
відкриття та ведення поточних рахунків клієнтів і банків-кореспондентів, у тому числі переказ грошових коштів з цих рахунків за допомогою платіжних інструментів та зарахування коштів на них;
розміщення залучених коштів від свого імені, на власних умовах та на власний ризик;
а також такі операції та угоди:
надання гарантій і поручительств та інших зобов'язань від третіх осіб, які передбачають їх виконання у грошовій формі;
придбання права вимоги на виконання зобов'язань у грошовій формі за поставлені товари чи надані послуги, приймаючи на себе ризик виконання таких вимог та прийом платежів (факторинг);
лізинг;
послуги з відповідального зберігання та надання в оренду сейфів для зберігання цінностей та документів;
випуск, купівлю, продаж і обслуговування чеків, векселів та інших оборотних платіжних інструментів;
випуск банківських платіжних карток і здійснення операцій з використанням цих карток;
надання консультаційних та інформаційних послуг щодо банківських операцій.
Крім того, відповідно до письмового дозволу Національного банку України, банк здійснює наступні операції:
операції з валютними цінностями;
емісію власних цінних паперів;
організацію купівлі та продажу цінних паперів за дорученням клієнтів;
здійснення операцій на ринку цінних паперів від свого імені (включаючи андеррайтинг);
здійснення інвестицій у статутні фонди та акції інших юридичних осіб;
здійснення випуску, обігу, погашення (розповсюдження) державної та іншої грошової лотереї;
перевезення валютних цінностей та інкасацію коштів;
операції за дорученням клієнтів або від свого імені:
з інструментами грошового ринку;
з інструментами, що базуються на обмінних курсах та відсотках;
з фінансовими ф'ючерсами та опціонами;
довірче управління коштами та цінними паперами за договорами з юридичними та фізичними особами;
депозитарну діяльність зберігача цінних паперів;
діяльність з ведення реєстрів власників іменних цінних паперів.
Стратегічна (генеральна) мета банку на 2006-2009 р.р.:
підвищити ринкову частку до 11%;
увійти в трійку лідерів по обсягу чистих активів;
підвищити ринкову вартість банку більш ніж в 8 разів.
Досягнення фінансових цілей планується шляхом розвитку відносин з клієнтами та фінансовими партнерами, ефективної організації бізнес-процесів, оптимального використання персоналу та технологій.
За переліком видів послуг, які надаються, та груп клієнтів, що ними користуються, а також сферами застосування залучених ресурсів і власного капіталу та, відповідно до Статуту, АКБ “Укрсоцбанк” є універсальною кредитно-фінансовою установою; протягом звітного періоду банк здійснював банківську діяльність на підставі законодавчих і нормативних актів, що регулюють банківську діяльність в Україні, в тому числі отриманої від Національного банку України ліцензії за №5 від 29 грудня 2001 року, дозволу №5-2 від 29 липня 2003 року та додатка до дозволу №5-2 від 29 липня 2003 року. Зазначені ліцензія та дозвіл дозволяють банку здійснювати всі операції, передбачені нормами статті 47 Закону України “Про банки і банківську діяльність”.
АКБ “Укрсоцбанк” в звітному році здійснював політику якісного підходу до розвитку бізнес – напрямків, спрямовану на надання максимальної кількості сучасних банківських послуг та зміцнення справжніх партнерських відносин між банком і його клієнтами.
В звітному році АКБ «Укрсоцбанк» впровадив новий кредитний продукт, що передбачає рефінансування заборгованості фізичних осіб по іпотечних кредитах. Рефінансуванню підлягає заборгованість позичальників, які мають позитивну кредитну історію, і чия проблемна заборгованість по кредитних платежах не перевищує п’яти днів.
Так АКБ «Укрсоцбанк» в звітному році став одним з лідерів серед українських банків за випуском єврооблігацій і залученню синдикованих кредитів. Банк посів третє місце за обсягом залучених синдикованих кредитів серед вітчизняних банківських установ і четверте — за випуском єврооблігацій.
Високі рейтинги міжнародних агенцій дозволили «Укрсоцбанку» навесні 2005 року успішно дебютувати на ринку єврооблігацій. Банк розмістив трирічні єврооблігації на суму $100 млн. з прибутковістю 9,0%. Лід-менеджерами випуску виступили міжнародний банк ABN AMRO та Мoscow Narodny Bank (Лондон).
Заявки на придбання єврофондів АКБ «Укрсоцбанк» були надані з боку більш ніж 40 інвесторів з Європи (Великобританії, Швейцарії, Німеччини, Греції, Австрії, Франції, країн Бенілюксу та Скандинавії), США й Південно-Східної Азії, зокрема, Сінгапуру та Гонконгу.
За станом на 01.01.2006 року в системі банку діє 606 POS-терміналів (на 01.01.2005 року 505 POS-терміналів) та 500 банкоматів (на 01.01.2005 року 284 банкомати)
На 1 січня 2006 року кількість клієнтів банку становила 728 тисяч. Серед загальної кількості клієнтів 145 тисяч - юридичні особи (143 тисячі – в попередньому періоді), 583 тисячі - фізичні особи (що на 119 тисяч більше ніж в попередньому періоді).
В складі клієнтів – юридичних осіб найвагомішими партнерами є: ТОВ "Кернел-Трейд", ДКБ"Пiвденне"; Інвестиційно – металургійний Союз, ВАТ "Нижньодніпровський трубопрокатний завод", ТОВ "Фінко", ТОВ "АГРОЗБУТ", ВАТ "МК "АЗОВСТАЛЬ", ТОВ "Інтерагротранс", ВАТ "Укртелеком", тощо.
На ринку купівлі – продажу цінних паперів основними контрагентами банку були НБУ, ВАТ "Луцький автомобільний завод", ЗАТ "Укршампіньйон", СТОВ ім. Шевченка, ТОВ "ХАРП Трейдинг", ЗАТ "Запорізький автомобілебудівний завод", ВАТ "Концерн Галнафтогаз", ВАТ "Дніпрошина".
2.2. Вимоги банку до постачальників і покупців (дебіторів)
Генеральні угоди факторингу Банк укладає з Постачальниками, які відповідають наступним вимогам:
є клієнтами Банку;
здійснюють регулярні (стабільні) поставки товарів (виконання робіт, надання послуг) за договорами поставок, щонайменше 1 раз на місяць на одного покупця з відстрочкою платежу (на умовах товарного кредиту) строком від 5 (п’ять) до 60 (шістдесят) днів;
постачають ліквідні товари (виконують роботи, надають послуги), які користуються стабільним попитом на ринку;
мають диверсифіковану дебіторську заборгованість, тобто здійснюють регулярні поставки товарів (робіт, послуг), на умовах зазначених вище, не менш як 5 (п‘яти) постійним та платоспроможним Покупцям;
мають стабільні (регулярні) надходження грошових коштів на поточні рахунки;
мають стабільний фінансовий стан, який Банк визначає у відповідності до процедур, що регламентують проведення оцінки фінансового стану позичальника при кредитуванні на поповнення обігових коштів.
за наявності кредитної історії – не допускали фактів порушень умов відповідних договорів, в частині повного і своєчасного виконання зобов'язань перед Банком.
Банк приймає до факторингу Контракти, за якими Дебітори відповідають наступним вимогам:
співпрацюють з Постачальниками за Контрактами не менше 3 (Три) місяців. До факторингу може бути прийнята також заборгованість Дебіторів, що співпрацюють з постачальником менше ніж 3 (Три) місяці, за умови наявності у Фактора позитивної історії цих Дебіторів з іншими постачальниками;
мінімальна сума поставок на одного Покупця має бути не менше ніж 7 000 (Сім тисяч) грн. на місяць.
мають позитивну історію розрахунків з постачальниками протягом вказаного терміну, а також відсутні випадки повернення без оплати товарів за формальними причинами (за відсутності претензій за якістю, асортиментом, браком тощо), порушення інших умов договорів поставок, що впливають на своєчасність розрахунків;
здійснюють регулярні (стабільні) закупки товарів (робіт, послуг) у Постачальника, щонайменше 1 раз на місяць.
Мінімальна кількість Дебіторів, що приймаються до факторингу - 5 Покупців. У разі відсутності можливості прийняття до факторингу такої кількості Дебіторів, кількість, ліміт та перелік Дебіторів даного Постачальника погоджується з Управлінням фінансових послуг Головного офісу.
Максимальна заборгованість за факторинговим фінансуванням на одного Дебітора не повинна перевищувати 40% від загального ліміту встановленого на Постачальника.
До факторингу Банк приймає також заборгованість фізичних осіб - суб’єктів підприємницької діяльності,, за умови дотримання наступних вимог:
Кількість фізичних осіб - суб’єктів підприємницької діяльності, не повинна перевищувати 20% загальної кількості Дебіторів прийнятих до факторингу;
Ліміт на фізичних осіб - суб’єктів підприємницької діяльності, не повинен перевищувати 15% від загально встановленого ліміту Постачальника.
Для факторингового обслуговування Постачальник надає Банку наступний пакет документів:
- заяву на факторинг (додаток 2);
- анкету клієнта на факторинг (додаток 3);
- перелік Дебіторів, які пропонуються до факторингу(додаток 4);
- картку Дебіторів ;
- контракт;
- реєстри обліку розрахунків з Постачальником (наприклад: оборотно-сальдову відомість по рах.№361) (додаток 7).
Для прийняття рішення про укладення з постачальником Генеральної угоди факторингу Банк:
здійснює оцінку бізнесу та рівня менеджменту Постачальника, визначає галузь його діяльності, асортимент товарної продукції, кон‘юнктуру ринку на якому працює Постачальник тощо;
вивчає кредитну історію Постачальника, у випадку її наявності, в т.ч. за факторингом, на підставі інформації, яку має Банк та/або інформації отриманої від інших банків;
аналізує фінансовий стан на останню звітну дату та в динаміці за минулий рік, на підставі фінансової звітності (квартальні (баланс ф.1, звіт про фінансові результати ф.2) - за 4 останні звітні дати), в т.ч. проводить факторний аналіз (коефіцієнтів миттєвої і поточної ліквідності, обертаємості товарів, періоду реалізації товарів, обіговості дебіторської заборгованості, періоду погашення дебіторської заборгованості, обіговості кредиторської заборгованості, періоду погашення кредиторської заборгованості);
аналізує на підставі реєстрів синтетичного обліку Постачальника, щонайменше за період в 3 місяці наступну інформацію:
обсяги реалізації товарів (виконання робіт, надання послуг), в тому числі в розрізі Покупців (Дебіторів) та їх питому вагу в загальному обсязі реалізації. Аналіз здійснюється на підставі дебетової відомості №3.1 “Аналітичний облік розрахунків з постачальниками і замовниками” за дебетом рахунку 361 “Розрахунки з покупцями”;
обсяги виручки від реалізації товарів (виконання робіт, надання послуг, в тому числі в розрізі Покупців (Дебіторів) та їх питому вагу в загальному обсязі виручки від реалізації. Аналіз здійснюється на підставі журналу №3 “Облік розрахунків, довгострокових і поточних зобов‘язань” за кредитом рахунку 361 “Розрахунки з покупцями” і дебетом рахунку 31 “Рахунки в банках”;
сезонність бізнесу Постачальника.
На підставі регістрів синтетичного обліку Постачальника по відомості 631 здійснюється перевірка наявності кредиторів, що одночасно є його дебіторами. При виявленні факту, за яким дебітор та кредитор збігаються в одній особі - даний дебітор виключається з переліку дебіторів на факторинг.
Банк також аналізує:
контракти (а також документи, що їх супроводжують, наприклад, специфікації, замовлення, тощо) які приймаються до факторингу, на предмет обсягів поставок, термінів та умов розрахунків тільки в грошовій формі. Строк відстрочки платежу має бути виражений чітко, як правило, у календарних або банківських днях;
ризики конкретної факторингової операції (політичні, економічні, комерційні, юридичні) та визначає можливі шляхи їх мінімізації.
Служба банківської безпеки та юридичний підрозділ Банку виконують функції визначені розподілом обов‘язків між службами Банку в процесі надання, супроводу і повернення кредитів.
Крім того, Служба банківської безпеки надає свій висновок у розрізі кожного Дебітора у наступних випадках:
При розгляді матеріалів (Заявки) щодо проведення факторингу, за умови, що розмір заборгованості за Дебітором, якого планується приймати до факторингу складає (складатиме) на підставі проведеного аналізу понад 100 тис. грн. або понад 15% від загально встановленого ліміту на Постачальника;
У разі допущення Дебітором випадків несвоєчасної оплати заборгованості з систематичністю, що перевищує 50% всіх випадків оплати та/або якщо тривалість затримки одного платежу (часткового платежу) перевищує 15 днів .
Служба банківської безпеки надає висновок на підставі повідомлення (запиту) фахівців, що здійснюють факторингові операції у т.ч. служби кредитної експертизи або кредитного моніторингу, управління фінансових послуг Головного офісу.
На підставі проведеного аналізу, в т.ч. Покупців на відповідність вимогам, Банк визначає перелік Покупців, з якими Клієнтом укладені договори поставок, що будуть прийматись до факторингу. Форма, за якою складається перелік Покупців (Дебіторів), розрахункові документи (накладні, тощо) яких приймаються до факторингу, наводиться в додатку №4 до Генеральної угоди факторингу. Даний перелік може змінюватись, з ініціативи Банку чи Постачальника, протягом строку дії Генеральної угоди факторингу.
До факторингу Банк не приймає:
договори поставки, які передбачають бартерні розрахунки;
довгострокові договори поставок за якими рахунки виставляються після завершення відповідних етапів робіт;
договори поставки нестандартної продукції, або продукції вузької спеціалізації;
зобов‘язання Покупців, які одночасно є кредиторами постачальника;
Перед здійсненням факторингової операції кредитний експерт повинен перевірити, що запропонована дебіторська заборгованість не є об’єктом застави за іншими кредитними та/або гарантійними угодам.
Права вимоги можуть бути відступлені Фактору в будь-який день на розсуд Постачальника, але не пізніше настання граничного строку оплати за цими правами вимогами (ТТН).
В ході адміністрування дебіторської заборгованості Банк формує та супроводжує наступні реєстри:
- платіжній календар;
- звіт про стан заборгованості за факторинговими операціями;
- оборотно - сальдова відомість за факторинговими операціями;
- звіт про обороти за факторинговими операціями.
ЗРАЗКИ звітності за факторинговими операціями
Звіт “Платiжний календар за факторинговими операцiями станом на ___.___.200__»
|
Филиал: Укрсоцбанк Платiжний календар за факторинговими операцiями станом на 23.02.2004 |
|||||||||
|
№ п/п |
Найменування Клiєнта |
№ Реєстру |
Дата Реєстру |
Дебiтор |
№ Права вимоги (ТТН) |
Дата виписки |
Дата платежу |
Сума Права_ви-могиги |
Сума несплаченого залишкового платежу |
| 1 | ЗАТ "ХХХ" | 124 | 26.01.2004 | ТОВ НВП | 145 | 22.01.2004 | 21.02.2004 | 15 217.68 | 2 848.95 |
| 2 | ЗАТ "ХХХ" | 116 | 13.01.2004 | ПП "КККК" | 17325 | 24.01.2004 | 23.02.2004 | 94 898.21 | 17 159.46 |
Звіт “Про стан заборгованостi за факторинговими операцiями станом на __.__.200__р.
|
Филиал: Хмельницька філія АКБ «Укрсоцбанк» Звiт про стан заборгованостi за факторинговими операцiями станом на 23.02.2004 Клiєнту: ЗАТ "Добробут" договор факторингу N 18-56 вiд 03.06.2003 |
||||||
|
№ Права вимоги (ТТН) |
Дата виписки | Дата платежу | Сума Права_вимоги (ТТН) | Дата фiнансування | Сума авансового платежу |
Залишок Всього |
|
Об. "НННН" |
||||||
|
173325 |
25.01.2004 | 24.02.2004 | 95 933.28 | 26.01.2004 | 76 746.62 |
73 754.64 |
|
173437я |
15.02.2004 | 16.03.2004 | 71 371.87 | 16.02.2004 | 57 097.50 |
71 371.88 |
| Всього | 894 024.81 | 635661.58 |
785 984.01 |
|||
|
ДП ТД "АААА" |
||||||
|
173405т |
08.02.2004 | 09.03.2004 | 21 549.60 | 09.02.2004 | 17 239.68 |
21 549.60 |
|
173434т |
10.02.2004 | 11.03.2004 | 93 249.22 | 11.02.2004 | 74 599.38 |
93 249.23 |
|
Всього |
283 571.43 |
226 857.15 |
204 560.37 |
|||
Звіт
“Оборотно - сальдова вiдомiсть по факторинговим операцiям за перiод з ___.___.200___ по ___.__.200__р
|
Филиал: Хмельницька філія АКБ «Укрсоцбанк» Оборотно - сальдова вiдомiсть по факторинговим операцiям за перiод з 21.02.2004 по 23.02.2004 Клiєнту: ЗАТ "Добробут" договор факторингу N 18-56 вiд 03.06.2003 |
|||||
| Дебiтор | Переуступлено прав-вимог (ТТН) Фактору | Отримано авансу | Отримано платежiв вiд Дебiтора | Здiйснено Регрес | Залишок ТТН |
| Об. "Д" | 88 304.83 | 70 643.86 | 0 | 0 | 785 984.01 |
| ПІІ "Б" | 0 | 0 | 2330.5 | 0 | 11 161.18 |
| ТОВ "Вол" | 24 231.17 | 19 384.94 | 0 | 0 | 150 222.38 |
| ТОВ "Го" | 52 194.10 | 41 755.28 | 12740.2 | 0 | 319 895.44 |
|
Всього |
291 259.95 |
233 007.96 |
101819.84 |
0.00 |
4 318 919 .59 |
Звіт «Про обороти за факторинговими операцiямиза перiод з __.__.200__р. по__.__.200__р»
|
Филиал: Хмельницька обласна філія АКБ «Укрсоцбанк»
Звiт про обороти за факторинговими операцiямиза перiод з 02.2004 по 23.02.2004 Клiєнту: ЗАТ "Добробут" договор факторингу N 18-56 вiд 03.06.2003 |
||
|
Дата платежу |
Дебiтор |
Сума платежу |
|
Проавансовано |
||
| 19.02.2004 | ПП "ААА" | 48 502.92 |
| 19.02.2004 | ТОВ "ИИ" | 47 781.50 |
| 23.02.2004 | ТОВ "Т" | 13 916.46 |
| Всього | 313227.7 | |
|
Отримано платежiв |
||
| 20.02.2004 | ТОВ "П" | 36 223.76 |
| 20.02.2004 | ТОВ "Ф" | 7 000.00 |
| Всього | 415 614.16 | |
|
Сплачено по регресу |
||
| Всього | 0 | |
2.3. Аналіз масштабів і динаміки факторингових операцій.
«Укрсоцбанк» надає послуги з внутрішнього і зовнішнього факторингу
Експортний факторинг дозволяє українським постачальникам надавати іноземним покупцям відстрочку платежів з мінімальним для себе ризиком. Застосування експортного факторингу допомагає вирішити цілий комплекс проблем:
постачальник за допомогою Укрсоцбанку може впевнитися у надійності ділової репутації своїх іноземних покупців;
переуступаючи банку права вимоги за експортними поставками, експортер підвищує свої інформаційні можливості. Маючи партнерів в більш ніж 60 країнах світу, Укрсоцбанк своєчасно отримує і повідомляє клієнту відомості щодо ситуації у країнах дебіторів. А також щодо самих дебіторів;
банк здійснює облік та контроль всіх експортних поставок клієнта;
Укрсоцбанк забезпечує збір та надходження на рахунок постачальника експортної виручки та організує роботу по стягненню простроченої дебіторської заборгованості, залучаючи в разі необхідності іноземних партнерів.
Окрім контролю ризиків експортний факторинг дає можливість постачальнику регулювати вхідні грошові потоки. Експортер може отримувати дострокове фінансування в розмірі 60 – 80% від вартості переуступлених поставок.
Укрсоцбанк володіє однією з найбільших мереж міжнародних зв’язків. Він є членом міжнародної факторингової асоціації, яка об’єднує близько 200 факторів в 60 країнах світу. Доступ до інформаційних ресурсів асоціації, а також наявність власного програмного забезпечення, яке є одним з найкращих в Україні, дозволяє нам надавати клієнтам вичерпні звіти за параметрами, обраними самими клієнтами.
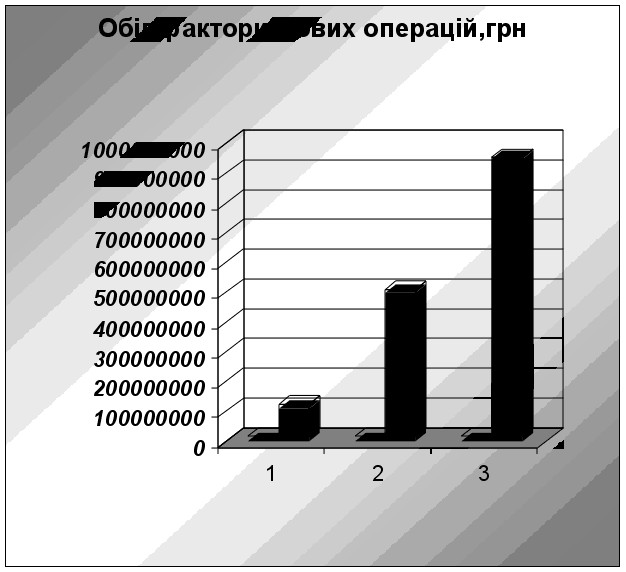
Діаграма №1. Обіг факторингових операцій АКБ „Укрсоцбанк”
2.4. Аналіз ефективності факторингових операцій.
Фінансовим результатом застосування факторингу в торговий процес оптового постачальника стає прискорення обігу коштів і, отже, скорочення потреби в них. Оскільки при фінансуванні постачальника в рамках факторингу останній фактично не стає позичальником (на відміну від випадку з кредитом), в його балансі не виникає кредиторська заборгованість. Таким чином, залишаючись “чистим” від боргів, в міру необхідності постачальник зможе сміливо претендувати на додаткове фінансування, наприклад, у формі кредитної лінії або овердрафту, як в банку-факторі, так і в будь-якому іншому банку. Майно, товар, запаси сировини і інші активи зберігають свою функцію бути потенційною заставою для забезпечення цих кредитів. Покриття значної частини ризиків, контроль банком лімітів товарних кредитів постачальника забезпечують йому фінансову стійкість.
Комерційний результат полягає, зокрема, в можливості постійної підтримки всієї необхідної номенклатури товарного асортименту в кількості, достатній для повноцінного забезпечення попиту покупця. Можливість одержувати кошти по поставці відразу після відвантаження за рахунок банку дозволяє запропонувати покупцю більш пільгові умови покупки (наприклад, підвищити ліміт товарного кредиту, або збільшити відстрочення платежу і т.п.). Це в свою чергу позначається в зростанні обсягів збуту по наявних покупцях і в залученні нових покупців, а також у підтриманні довгострокових ділових зв'язків і з тими, і з іншими.
Розглянемо приклад розрахунку економічного ефекту на прикладі підприємства, що має такі параметри:
Підприємство має оборот за рік – 13 000 000 грн;
Середній залишок дебіторської заборгованості складає – 1 250 000 грн.;
Середній оборот дебіторської заборгованості складає – 10,4 раз або 35 днів ;
Підприємство надає своїм покупцям товарний кредит на терміни: 21, 30, 45 днів, при цьому об'єм поставок по даних термінах рівні ;
Підприємство для підтримки рівня продажів і ліквідації касових розривів, пов'язаних з товарним кредитуванням бере в банку кредит сумою 2 000 000 грн під 26% річних на 1 рік.
Для узяття кредиту підприємство заплатило за оформлення кредиту і застави 0,5% від суми кредиту, а також 1% комісію за видачу кредиту. Таким чином, реальна вартість кредиту для підприємства склала – 27,5% річних.
Підприємство платить банку відсотки за користування кредитом – 550 000 грн. за рік виходячи з реальної вартості кредиту.
Підприємство вирішило скористатися послугами банку з факторингового обслуговування. Розрахуємо економічний ефект від переходу на факторингове обслуговування і відмови від кредитування при