Планирование и прогнозирование доходов бюджетов органов местного самоуправления
В 2009 году снижение количества регистрируемых СПД – юридических лиц по сравнению с 2008 годом ожидается на 21,6%. Вместе с тем, снижается численность работающих на вновь регистрируемых предприятиях. Следовательно, нет оснований ожидать значительного поступления подоходного налога в 2009 году от вновь созданных плательщиков.
По админштрафам на 2009 год прогнозное задание горфу составляет 160,0т.грн. Фактическое поступление в 2008 г. составило 162,5т.грн. Согласно Бюджетного кодекса Украины в 2009г. в местный бюджет по данному показателю будут зачисляться только штрафы, которые налагаются исполнительными органами местных советов или созданными ими админкомиссиями. Поступление таких админштрафов в 2008г. составило 4,1т.грн. Следовательно прогнозное задание завышено на 155,0т.грн.
По плате за госрегистрацию СПД прогнозное задание на 2009г. составляет 105,0т.грн. Ранее в адресс горфу был направлен анализ поступлений платы за гос.регистрацию, согласно которого наблюдается снижение поступлений. Основной причиной является снижение количества регистрируемых юридических лиц, плата за регистрацию которых составляет 119грн. В тоже время отмечается рост регистрирующихся СПД-физических лиц, плата за регистрацию которых составляет 25,5грн. (т.е. в 4,7 раза ниже платы за регистрацию юридических лиц).
Поскольку до 2008г. 30% платы за регистрацию поступало на внебюджетный счет, следовательно при сравнении поступлений за 2005-2007гг. фактически отмечается снижение. Далее рассмотрим подробно расчет прогнозного поступления платы за регистрацию, а также проведем анализ поступления платы за регистрацию за 2007-2009гг.
Таблица 15. Анализ поступлений платы за регистрацию СПД
|
Стоимость регистрации, грн. |
Факт 2007г. |
Ожидаемое выполнение за 2008 г. |
Прогноз на 2009 г. |
|
|
Зарегистрировано субъектов предпринимательской деятельности: - юрид лиц; - физ. лиц. |
119,0 25,5 |
469 602 |
370 650 |
290 650 |
|
Изменений: - в учредительные документы СПД-юр.лиц; - в свидетельства СПД-физ. лиц. |
35,7 7,66 |
299 42 |
380 70 |
400 70 |
|
Выдано дубликатов свидетельств о государственной регистрации: юр. лиц; физ. лиц. |
11,90 2,55 |
14 21 |
25 12 |
25 20 |
| Получено средств за гос регистрацию СПД (тыс.грн.), (100%). | 89,3 | 82,0 | 80,0 |
Кроме того, согласно Закону Украины «О внесении изменений в Законы Украины о государственной регистрации субъектов предпринимательской деятельности» от 21.09.2007г. №1987-111 СПД, созданные в организационных формах, не предусмотренных Законами Украины, государственная регистрация которых проведена до вступления в силу настоящего Закона, обязаны привести организационную форму в соответствие с требованиями Законов Украины в течение пяти лет после вступления в силу настоящего Закона. При этом плата за перерегистрацию не взимается.
По поступлению процентов банка за пользование временно свободными бюджетными средствами прогнозное задание на 2009г. составляет 50,0т.грн.
За 2008год годовая ставка НБУ снизилась с 27% до 12,5%. Анализ ежемесячных поступлений показал, что во 2 полугодии снизилось поступление в 2,5 раза. Следовательно, прогнозное поступление по этому показателю на 2009г. составит до 20,0т.грн.
По плате за землю прогнозный показатель, рассчитанный горфу на 2009г. составляет 5796,0т.грн. (75%) или в контингенте 7728,0т.грн. Согласно направленного ранее в адрес горфу расчета ГНИ прогноз поступления платы за землю на 2009 год составит 7135,0т.грн., где учтена сумма начислений по ставкам согласно Проекта Закона «О госбюджете на 2009 год» и погашения недоимки прошлых лет в 2009 году. Следовательно, прогнозный показатель, рассчитанный горфу завышен на 593,0т.грн.
В приложении 8 рассчитано ожидаемое поступление платы за землю в 2009году. Так как денежная оценка земли в 2009 не проводилась, то на основании Проекта Закона «О госбюджете на 2009 год» начисление налога на землю в 2009 году проводилось с учетом коэффициента 3,03, т.е. при исчислении поступлений по этому источнику учтено, что по населенным пунктам, денежная оценка которых не проведена, ставки земельного налога, установленные частью второй статьи 7 Закона Украины «О плате за землю», увеличиваются в 3,03 раза.
Из приложения 8 видно, что начисление налога на землю на 2009год с учетом коэффициента 3,03 составляет 5815т.грн., поступление арендной платы – 953т.грн., погашение недоимки прошлых лет – 367т.грн.
Итого поступление:
5815+953+367=7135(т.грн.)
Расчет прогнозных поступлений по плате за патент на 2009 год по плательщикам, состоящим на налоговом учете в районе, представлен в приложении 4. При расчете учитываются следующие факторы: количество патентов выданных, среднемесячная стоимость 1 патента, ожидаемое количество приобретения патентов. Прогноз поступления на 2009 год по плате за патент всего – 1520 тыс.грн.
По плате за патенты рассчитанное горфу прогнозное задание на 2009 год составило 1750,8т.грн.
В прогнозных расчетах поступлений по этому источнику учтена плата за приобретение торгового патента на некоторые виды предпринимательской деятельности на 2009 год, которая исчислена в соответствии с основными положениями ЗУ «О патентовании некоторых видов предпринимательской деятельности» и постановления Кабинета Министров Украины от 08.06.98г. №826 с изменениями и дополнениями.
Расчет платы за торговый патент осуществлен с учетом объема поступления в прошлом году и динамики расширения сфер деятельности в розничной торговле, операций по торговле валютными ценностями и предоставлению услуг в сфере игорного бизнеса.
Фактическое поступление в 2008 году по сравнению с 2007 г. ниже на 50,9т.грн. Кроме того, с 1.01.02г. были аннулированы 16 патентов на игорный бизнес по 2 предприятиям, сумма поступлений по которым в 2008г. составила 17,5т.грн.
Из приложения 4 видно, что прогноз поступления по плате за патент на 2009г. по физическим лицам составит 260,0т.грн., т.к. количество патентов, выданных ГНИ физ. лицам на 1.12.01г. составляет 146 штук; среднемесячная стоимость одного патента для физ. лиц – 150грн.; ожидаемое количество приобретения патентов на 2009г. по физ. лицам – 135 штук. Прогноз поступления по плате за патент на 2009г. по физ. лицам составит 260,0т.грн. Прогноз поступлений по плате за патент по юридическим лицам – 1260,0т.грн. Итого прогноз поступления на 2009г. = 1520т.грн.
Расчет прогнозных поступлений по сбору с владельцев собак на 2009 год учитывает: ожидаемое количество владельцев собак, ставку сбора по 1 плательщику в год. Прогноз поступления сбора с владельцев собак на 2009 год равен 595 грн. Расчет представлен в приложении 5.
Расчет прогнозных поступлений по налогу с рекламы на 2009 год по Калининскому району представлен в таблице 16.
Таблица 16. Расчет прогнозных поступлений по налогу с рекламы
| 1. | Количество плательщиков по данным ГНИ по состоянию на 01.12.01г. | 39 |
| 2. | Среднемесячное начисление по плательщикам | 5,8 т.грн. |
| 3. | Прогноз поступления на 2009 год по налогу с рекламы | 70 т.грн. |
Расчет поступлений коммунального налога по ГНИ в Калининском районе представлен в приложении 9. Как мы видим, фактическое поступление на 2009 год составит 488,9т.грн. По сравнению с 2007 и 2008гг. наблюдается снижение поступления по следующим причинам: снижается количество предприятий с 2284 штук в 2007 году до 2170 – в 2008 году, т.е. на 114 предприятий; в 2009 году количество предприятий снижается до 2150, т.е. на 20 предприятий по сравнению с 2008 годом. Следующей причиной является снижение количества работающих: в 2008 году оно составило 25074 работающих, а в 2009 году – 23874 работающих, т.е. на 1200 работающих меньше. Поэтому поступление на 2009 год составит 488,9т.грн., т.е. на 15,2т.грн. меньше по сравнению с 2008 годом.
Поступление единого налога в 2009 году исчислены в соответствии с Указом Президента Украины от 28.06.99г. №746 «О внесении изменений в Указ Президента Украины от 03.07.98г.«Об упрощенной системе налогообложения, учета и отчетности субъектов малого предпринимательства» исходя из показателя уплаты этого налога в минувшем году и сложившейся тенденции увеличения доходов местных бюджетов по этому источнику. Объем поступлений определен по контингенту в размере 6162,7т.грн., в том числе в местный бюджет в размере 2650т.грн.
Таблица 17. Расчет прогнозных поступлений по единому налогу на 2009 год по Калининскому району
| 1. | Количество плательщиков единого налога (физ.лица) по состоянию на 01.12.01г. | 745 |
| 2. | Среднемесячная стоимость 1 свидетельства с учетом наемных работников (грн.) | 280 |
| 3. |
Прогноз поступления единого налога (по физ.лицам0 на 2009 год (в контин.) (т.грн.), в т.ч. в местный бюджет (43%) |
1200 516 |
| 4. | Количество плательщиков единого налога (юр.лица) по состоянию на 01.08.01г. | 413 |
| 5. | Ожидаемое количество плательщиков на 01.01.02г. | 450 |
| 6. | Среднемесячное начисление по плательщикам (юр.лицам) по данным ГНИ, тыс.грн. | 0,84 |
| 7. |
Прогноз поступления единого налога по юр.лицам на 2008 год (в контин.), тыс.грн., в т.ч. в местный бюджет (43%), тыс.грн. |
4962,7 2134,0 |
| 8. |
Прогноз поступления единого налога на 2009 год всего (в контингенте), тыс.грн., в т.ч. в местный бюджет, тыс.грн. |
6162,7 2650 |
Расчет прогнозных поступлений по сбору за размещение объектов торговли на 2009 год по Калининскому району представлен в приложении 10. Из приложения видно, что прогноз поступления сбора за размещение объектов торговли на 2009 год составляет 128тыс.грн., ожидаемое количество плательщиков сбора на 01.01.2009г. – 315 шт.
Сведения о поступлении сбора за парковку представлены в приложении 11, где указываются данные о сумме сбора за парковку в 2007, 2008, 2009гг., количество дней работы в месяц, а также наименование парковок и стоянок.
В 2008г. сумма сбора парковки составила всего 7200грн., а в 2007г. – 3545,14грн., т.е. на 3654,9грн. больше по сравнению с 2007г. Прогноз на 2009г. составляет 8400грн., что на 1200грн. Больше по сравнению с 2008годом. Наибольшая сумма сбора перечислена АО «Дары садов»: по 2007г. – 1366,14грн., по 2008г. – 3000грн., по 2009г. – 3100грн. По прочим парковкам и стоянкам данные представлены в приложении 11.
Сведения о поступлении рыночного сбора за 2009 год отражены в приложении 12. Сумма рыночного сбора всего составила 745тыс.грн., в т.ч. сумма по автомотодрому = 231,4тыс.грн. На расчет суммы рыночного сбора влияют такие факторы: количество мест, ставка и сумма по продаже товаров, количество рынков всего.
Прогноз поступлений осуществляется в соответствии с действующим налоговым законодательством и Законом Украины «О государственном бюджете на 2009год.».
Анализ хода исполнения доходной части бюджета Калининского района осуществляется сотрудниками отдела прогнозирования доходов и контроля за выполнением доходной части бюджета. При этом составляется отчет об исполнении местного бюджета Калининского района. Результаты анализа отражаются в объяснительной записке к отчету об исполнении бюджета. В ходе анализа определяется процент выполнения доходной части бюджета, сумма недополученных средств, рассматриваются причины неполучения средств.
2.3 Разработка модели прогнозирования доходов местных бюджетов
Важным направлением повышения эффективности работы финансовых органов местного уровня относительно бюджетного процесса является совершенствование прогнозирования доходной части бюджета.
Мы рассмотрим методику и модель планирования и прогнозирования подоходного налога с граждан. Данную модель можно использовать для расчета прогнозных показателей по любым видам налогов и платежей.
В своей прогнозно-аналитической практике органы местного самоуправления должны руководствоваться едиными положениями относительно расчета сумм сбора подоходного налога с граждан в соответствии с методиками прогнозирования поступлений платежа.
Прогнозированию предшествует анализ поступления подоходного налога с граждан, который включает:
изучение уровней и динамики абсолютных и относительных показателей фактических поступлений его сумм;
определение объемов и причин отклонений фактических показателей от утвержденных на предыдущий (допрогнозный) период;
определение влияния различных факторов на объемы исполнения платежа, резервов его увеличения. При этом налоговыми органами в зависимости от уровня проводится изучение показателей в целом по стране, региону или регионах, по отдельным плательщикам и т.д. Следует отметить, что для плательщиков – юридических лиц целью анализа и прогнозирования платежа является изучение размеров влияния налоговых факторов на снижение затрат производства и обороту, увеличения прибыли и т.д.
Для анализа исполнения подоходного налога с граждан используются разные методы, в отдельности сравнения, регрессионный метод. Сравнением устанавливают общие и частные черты в изменениях поступлений сумм этого платежа. Регрессионный анализ дает возможность определить наиболее точные характеристики исполнения платежа, его действительные показатели. Графически устанавливают тенденции динамики показателя (во времени: по месяцам, годам).
Мы ведем расчет прогнозных показателей на основании поступлений подоходного налога с граждан за 2005 – 2008гг. в контингенте, т. е. рассчитываем 100% поступления налога. Это связано с ежегодным изменением нормативов отчислений от общегосударственных налогов и сборов. К примеру, на 2008 год в Калининский район г. Донецка поступит 7,4% подоходного налога от общей суммы (25% - область; 75% - город). Нормативы отчислений зависят от потребности в финансировании по данному району, т. е. чем выше потребность, тем выше норматив. Нормативы отчислений представлены в приложении 13. если нормативы постоянно меняются, то суммы фактического поступления подоходного налога с граждан в Калининский район сравнивать нельзя, поэтому для прогнозных расчетов мы берем поступления в контингенте, а потом рассчитываем часть, которая поступит непосредственно в Калининский район. Суммы фактических поступлений подоходного налога в контингенте представлены в приложении 14. Суммы фактических поступлений подоходного налога вместе с фиксированным налогом (90%) в местный бюджет г. Донецка (75%) представлены в приложении 15.
Для определения наличия автокорреляции в уровнях этого платежа применяем как универсальный критерий «Дарбина - Уотсона».
d =
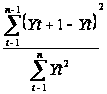 ,
где Y - значение показателей динамического ряда;
t - порядковый номер показателя в динамическом ряде;
n - прогнозный период.
Возможные значения критерия прибывают в интервале 0 – 4. если автокорреляция отсутствует, то значение этого критерия колеблется в рамках числа 2.
Расчёт критерия производится с использованием таблицы.
Табл. 9. Расчёт данных для проверки автокорреляции.
млн. грн.
| № п/п | t | Yt | Yt+1 | Yt+1-Yt | (Yt+1-Yt)2 | Yt2 |
| 2005 | 1 | |||||
| 2006 | 2 | |||||
| 2007 | 3 | |||||
| 2008 | 4 | |||||
| Всего |
d ≤ 2
Если значение критерия значительно ниже числа 2, то из этого следует, что взаимосвязь между показателями существует.
Спецификой доходов населения является их определенная инерционность в ежегодном и помесячном повышении, т.е. взаимосвязь в динамике показателей предыдущих и последующих периодов, т.к. формирование фонда оплаты труда как любой экономический процесс является инерционным. Кроме этого для каждого следующего года базисным является фонд оплаты труда предыдущего года.
Поэтому, в любом периоде значение прогнозного показателя поступлений подоходного налога с граждан зависит от фактических его показателей предыдущих периодов. Безусловно, что на прогнозные показатели, когда сравнивать их с предыдущими, влияют разные факторы, те, которые действовали в предыдущие периоды, и новые, что проявляется в прогнозном периоде.
При прогнозировании поступлений подоходного налога сначала можно ограничится от действия новых факторов на прогнозный период, и определить тенденцию изменения этого показателя в предыдущих периодах и на прогнозируемый период.
Значение предыдущих периодов принимаются как факторные для расчёта прогнозных показателей.
Такие тенденции определяются с помощью методов статистического моделирования, в отдельности на основании уравнений регрессии, которые описывают взаимосвязь результативных факторов.
Математически зависимость показателя поступлений подоходного налога с граждан ПНt на прогнозируемый период (t) от фактических показателей предыдущих периодов отображается уравнением линейной зависимости, что выражается формулой:
ПНt = А0 + А1 * ПНt – 1 + А2 * ПНt – 2 + … + Ак * ПНt – к, (1)
где t – порядковый номер, период анализа;
к – прогнозируемый период, к =1,2,3…n;
ПНt – фактическое значение показателя подоходного налога с граждан для периода t;
ПНt – к – фактическое значение показателя подоходного налога с граждан в периоде t - k);
А0, А1, А2…Ак – коэффициенты регрессии.
Достаточной точности прогнозов можно достичь, если в расчётах принять, что k = 13, поэтому на практике целесообразно применять модифицированное уравнение:
ПНt = А0 + А1 * ПНt – 1 + А2 * t (2)
Прогнозируемое значение налога на (t + n) период
ПНt + n = А0 + А1 * ПНt + А2 * (t + n), (3)
где n – прогнозируемый период.
Коэффициенты регрессии А0, А1 и А2 находятся по методу наименьших квадратов.
Для оценки величины ошибки прогноза применяются различные методы анализа качества прогнозов, в отдельности абсолютные показатели ошибки. К таким показателям относится средняя относительная ошибка (Кп).
Для среднесрочных прогнозов (1-5 лет) при Кп, меньше, чем 10, полученные прогнозы будут иметь высокую точность; при Кп = (10-20) – хорошее качество; при Кп = (20-50) – удовлетворительное качество; при Кп больше чем 50 – качество неудовлетворительное.
Поэтому, для оценки объективности расчётов по уравнению (3) следует использовать величину среднего относительного линейного уравнения (Кп), которая вычисляется по формуле:
Кп = 1/j

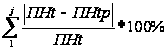 ,
где ПНt – фактическое значение показателя подоходного налога с граждан на период t;
ПНtp – расчетная величина показателя подоходного налога с граждан на период t.
Для примера расчета используем фактические поступления подоходного налога с граждан, которые приведены выше. Для выполнения расчетов используем таблицу.
С учетом определенных по таблице показателей имеем систему нормальных уравнений. Из системы уравнений получаем уравнение прогнозного значения подоходного налога с граждан:
ПНt = А0 + А1 * ПНt – 1 + А2 * t
На практике рассчитанные показатели могут корректироваться с учетом различных факторов. К таким, например, относятся выплата зарплаты во время выборной компании, переход налогоплательщиков на учет в другой район, изменение количества предприятий-налгоплательщиков, изменение количества работающих на предприятиях. Подробнее корректирование прогнозного поступления подоходного налога с граждан на 2009 год указано в пункте 2 на стр. 8. Кроме того, принимаются законодательные акты, например, относительно предоставления льгот по налогообложению доходов граждан и т. д.
Предложенная методика и модель может использоваться местными финансовыми органами для прогнозирования поступлений подоходного налога с граждан.
Глава 3. Практическое применение разработанной модели на базе финансового отдела Калининского района г.Донецка
3.1 Анализ доходов бюджета за 2006 – 2008 годы и плана на 2009 год. Исследование методики, применяемой в финотделе в процессе планирования и прогнозирования доходов
Проанализируем доходную часть бюджета Калининского района г.Донецка за 2006 – 2008гг. Вначале рассмотрим состав и структуру доходной части бюджета в разрезе по каждому году в отдельности, проанализировав плановые и фактические показатели, определим размеры отклонений плановых показателей от показателей фактического исполнения, а также определим причины этих отклонений по каждому из трех лет. Далее на основе полученных показателей проведем более масштабный анализ, путем сопоставления этих показателей между годами.
Предварительный анализ доходов Калининского района г.Донецка начнем с 2006 года. Для этого будут необходимы данные, отраженные в таблице 11.
Анализ отчета об исполнении бюджета за 2006 год
Из отчета об исполнении бюджета Калининского района г.Донецка за 2006г., а также из представленной ранее таблицы видно, что в целом по району план поступления налогов и сборов обеспечен на 126,5%, или сверх плана поступило 3490,7т.грн., т.к. утверждено по бюджету 2006г. всего доходов 13179,6т.грн., а исполнено за 2006г. – 16670,3т.грн., т.е. на 3490,7т.грн. больше.В то же время из 19 источников доходов за истекший период не выполнено 5 или 26,3%. В основном невыполнение плана на 452,2т.грн. получено с владельцев транспортных средств, в связи с изменением порядка и сроков прохождения техосмотра, с которым увязана уплата налога.
План по плате за воду, за патенты, проценты банка, прочие поступления не обеспечен из-за нереальности планирования.
Анализ отчета об исполнении бюджета Калининского района за 2007 год
Исполнение местного бюджета Калининского района за 2007 год выглядит следующим образом:
по доходам – 20037,3тыс.грн.:
общий фонд –18326,9тыс.грн.;
специальный фонд – 1710,4тыс.грн.;
по расходам –19705,2тыс.грн.:
общий фонд – 17986,6тыс.грн.;
специальный фонд – 1718,6тыс.грн.
Рассмотрим данные по поступлению доходов в бюджет Калининского района г.Донецка в 2007 году, которые отражены в таблице 12.
Таблица 11. Структура доходной части бюджета в 2006 году (тыс.грн., %)
| Наименование статей доходов |
План, тыс.грн. |
% к итогу |
Исполне- ние, тыс.грн. |
% к итогу |
% испол- нения плана |
Отклоне ние, тыс.грн. |
Отклоне ние, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Налоговые поступления | 12739,6 | 96,66 | 16234,3 | 97,38 | 127,43 | +3494,7 | 27,43 |
| Подоходный налог с граждан | 2549,0 | 19,34 | 2977,3 | 17,86 | 116,80 | +428,3 | 16,80 |
| Фиксированный налог | 350,0 | 2,66 | 496,2 | 2,98 | 141,77 | +146,2 | 41,77 |
| Налог на прибыль | 2662,5 | 20,2 | 4616,5 | 27,69 | 173,39 | +1954 | 73,39 |
| Сборы за использование природных ресурсов | 2990,9 | 22,69 | 3759,8 | 22,55 | 125,71 | +758,9 | 25,71 |
| Плата за землю | 2928,8 | 22,22 | 3694,5 | 22,16 | 126,14 | +765,7 | 26,14 |
| Внутренние налоги на товары и услуги | 2070,5 | 15,71 | 2481,5 | 14,89 | 119,85 | +411,0 | 19,85 |
| Плата за патент | 1505,5 | 11,42 | 1446,5 | 8,68 | 96,08 | -59 | -3,92 |
| Прочие налоги и сборы | 1008,4 | 7,65 | 1309,3 | 7,85 | 129,84 | +300,9 | 29,84 |
| Местные налоги и сборы | 838,4 | 6,36 | 923,1 | 5,54 | 110,10 | +84,7 | 10,10 |
| Единый налог | - | - | 187,4 | 1,12 | - | +187,4 | -100 |
| Неналоговые поступления | 440,0 | 3,34 | 436,0 | 2,62 | 99,09 | -4,0 | -0,91 |
| Госпошлина | 151,0 | 1,15 | 242,7 | 1,46 | 160,73 | +91,7 | 60,73 |
| Поступления от штрафов и фин.санкции | 131,0 | 0,99 | 158,6 | 0,95 | 121,07 | +27,6 | 21,07 |
| Админштрафы | 131,0 | 0,99 | 155,5 | 0,93 | 118,70 | +24,3 | 18,70 |
| Прочие неналговые поступления | 122,0 | 0,93 | 3,6 | 0,02 | 2,95 | -118,4 | -97,04 |
| Поступления сумм депонен. и кредитор. задолженности | 20,0 | 0,15 | 27,3 | 0,16 | 136,5 | +7,3 | 36,5 |
| Всего доходов | 13179,6 | 100,0 | 16670,3 | 100,0 | 126,49 | +3490,7 | 26,49 |
За 2007 год доходная часть местного бюджета по общему фонду выполнена на 102,0% или сверх плана поступило – 335,6тыс.грн.
С учетом поступлений в специальный фонд бюджет выполнен на 101,4%.
Из 24 источников поступления доходов не обеспечено выполнение по 8-ми на сумму 347,9т.грн., а именно:
- по фиксированному налогу план выполнен на 82,5%, невыполнение объясняется нереальностью плана на текущий год и переходом части плательщиков на оплату единого налога, что объясняется начислением за 2007г. – 540,2т.грн., а план 667,9т.грн.;
Таблица 12. Структура доходной части бюджета в 2007 году (тыс.грн., %)
| Наименование статей доходов |
План, тыс.грн. |
% к итогу |
Исполне- ние, тыс.грн. |
% к итогу |
% испол- нения плана |
Отклоне ние, тыс.грн. |
Отклоне ние, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Налоговые поступления |
16422 97,29 |
16851 | 97,89 | 102,6 | 429,1 | 2,6 | |
| Подоходный налог с граждан | 8407,1 | 49,81 | 8535,4 | 49,58 | 101,5 | 128,3 | 1,5 |
| Фиксированный налог | 667,9 | 3,96 | 551,3 | 3,20 | 82,5 | -116,6 | -17,5 |
| Налог на прибыль | 818 | 4,85 | 837,5 | 4,87 | 102,4 | 19,5 | 2,4 |
| Сборы за использование природных ресурсов |
2903,3 17,20 |
3025,8 | 17,58 | 104,2 | 122,5 | 4,2 | |
| Плата за землю | 2828,3 | 16,76 | 2952,6 | 17,15 | 104,4 | 124,3 | 4,4 |
| Внутренние налоги на товары и услуги | 1635,6 | 9,69 | 1801,4 | 10,46 | 110,1 | 165,8 | 10,1 |
| Плата за патент | 1552,8 | 9,20 | 1697,3 | 9,86 | 109,3 | 144,5 | 9,3 |
| Прочие налоги и сборы | 2657,9 | 15,75 | 2650,9 | 15,40 | 99,7 | -7 | -0,3 |
| Местные налоги и сборы | 1643 | 9,73 | 1654,6 | 9,61 | 100,7 | 11,6 | 0,7 |
| Единый налог | 780,1 | 4,62 | 810,7 | 4,71 | 103,9 | 30,6 | 3,9 |
| Неналоговые поступления | 457,2 | 2,71 | 363,7 | 2,11 | 79,5 | -93,5 | -20,5 |
| Госпошлина | 185,4 | 1,10 | 133,1 | 0,77 | 71,8 | -52,3 | -28,2 |
| Поступления от штрафов и фин.санкции | 156,2 | 0,93 | 147,9 | 0,86 | 94,7 | -8,3 | -5,3 |
| Админштрафы | 156,2 | 0,93 | 141,2 | 0,82 | 90,4 | -15 | -9,6 |
| Прочие неналговые поступления | 72,7 | 0,43 | 30,5 | 0,18 | 42,0 | -42,2 | -58 |
| Поступления сумм депонен. и кредитор. задолженности | 68 | 0,40 | 14,9 | 0,09 | 21,9 | -53,1 | -78,1 |
| Всего доходов | 16879 | 100 | 17214,7 | 100 | 102,0 | 335,6 | 2,0 |
- по плате за недра план выполнен на 57,8%, что объясняется снижением добычи угля и неплатежеспособностью плательщика (шахта им.Калинина передана на обслуживание в ГНИ г.Донецка);
- по коммунальному налогу план выполнен на 98,2%. По этому источнику нереально завышен план, начисление за 2007г. составило 561,7т.грн. при плане 764т.грн.;
- по сбору за парковку план выполнен на 11,5%, который нереально установлен. Расположенные на территории района автостоянки услуги по парковке не оказывают;
- по госпошлине план выполнен на 71,8% по причине вступления в силу законов, понизивших ставки госпошлины с 5% до 1% в суммы иска граждан в суды и с цены нотариального удостоверения договоров, подлежащих оценке, с 2% до 1% за совершение исполнительных надписей нотариусов;
- нереально завышен план по штрафам и санкциям, которые согласно закона «О госбюджете на 2007г.» должны поступать 50% в госбюджет, 50% - в местный бюджет. План заложен на уровне прошлого года, т.е.100%;
план по поступлению депонентской и кредиторской задолженности выполнен на 21,9%, что объясняется отсутствием реальных плательщиков по этому источнику доходов.
Исполнение бюджета по доходам за 2007 год представлено в таблице №12. Из таблицы видно, что исполнение бюджета по налоговым поступлениям составило 16851,0т.грн., т.е. на 429,1т.грн. больше, чем предусматривалось уточненным планом. Исполнение по подоходному налогу с граждан превышает уточненный план на 244,9т.грн. и составляет 7984,1т.грн. Отклонение исполненного бюджета от уточненного плана составляет 122,5т.грн. по сбору за использование природных ресурсов. Плата за патент по уточненному плану выше на 7,0т.грн. от исполнения. Неналоговые поступления по уточненному плану составили 457,2т.грн., а по исполнению 363,7т.грн., т.е. на 93,5т.грн. больше. Исполнение местных налогов по сравнению с уточненным планом выше на 11,6т.грн.
Анализ отчета об исполнении бюджета за 2008 год
На 2008 год сессией Калининского районного совета утвержден план доходной части бюджета по общему фонду в сумме 11150т.грн., с учетом целевой субвенции 11250т.грн.
Решениями райсовета Калининского района план доходной части бюджета по общему фонду уточнен на 2208,5т.грн. и составляет 13358,5т.грн., с учетом целевой субвенции и дотации 13691,8т.грн.
Данные таблицы 13 показывают доходы бюджета за 2008 год по Калининскому району г.Донецка. На основании таблицы можно провести анализ доходов бюджета за 2008 год.
За 2008 год план доходной части бюджета района по общему фонду выполнен на 104,0% (перевыполнение составило 533,6т.грн.), с учетом поступлений по спецфонду на 102,0%.
Из 20 источников поступления доходов не обеспечено выполнение по 6:
план по фиксированному налогу выполнен на 97,6%, что объясняется переходом части плательщиков на оплату единого налога;
план по плате за патент выполнен на 72,6%, что объясняется нереальностью плана, горфу доведен план на 2008 год в расчете 34,2% роста к фактическому поступлению за 2007 год, не учитывая перехода части плательщиков на оплату единого налога, кроме того, в 2008 г. плата за патент по АЗС в сумме 16,3т.грн. была переброшена в областной бюджет согласно ЗУ «О государственном бюджете на 2008 год» (потери в год по патентам АЗС составили 58,0т.грн.);
план по коммунальному налогу выполнен на 74,4%, что объясняется нереальностью планирования, среднемесячное начисление по данным ГНИ по
Таблица 13. Структура доходной части бюджета в 2008 году (тыс.грн., %)
| Наименование статей доходов |
План, тыс.грн. |
% к итогу |
Исполне- ние, тыс.грн. |
% к итогу |
% испол- нения плана |
Отклоне ние, тыс.грн. |
Отклоне ние, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Налоговые поступления | 12844 | 96,14 | 13320,2 | 95,9 | 103,7 | 476,7 | 3,7 |
| Подоходный налог с граждан | 4289,7 | 32,11 | 5083,9 | 36,6 | 118,5 | 794,2 | 18,5 |
| Фиксированный налог | 585,2 | 4,38 | 572,6 | 4,1 | 97,8 | -12,6 | -2,2 |
| Налог на прибыль | 0 | 0 | 0 | 0 | 0 | 0 | -100 |
| Сборы за использование природных ресурсов | 2210 | 16,54 | 2276,3 | 16,4 | 103 | 66,3 | 3 |
| Плата за землю | 2210 | 16,54 | 2276,3 | 16,4 | 103 | 66,3 | 3 |
| Внутренние налоги на товары и услуги | 2360 | 17,67 | 1747,9 | 12,6 | 74,1 | -612,1 | -25,9 |
| Плата за патент | 2268,8 | 16,98 | 1646,3 | 11,9 | 72,6 | -622,5 | -27,4 |
| Прочие налоги и сборы | 3983,8 | 29,82 | 4212,1 | 30,3 | 105,7 | 228,3 | 5,7 |
| Местные налоги и сборы | 1731,8 | 12,96 | 1572,7 | 11,3 | 90,8 | -159,1 | -9,2 |
| Единый налог | 2104,1 | 15,75 | 2381,7 | 17,1 | 113,2 | 277,6 | 13,2 |
| Неналоговые поступления | 515 | 3,86 | 571,9 | 4,1 | 111 | 56,9 | 11 |
| Госпошлина | 296,7 | 2,22 | 331,5 | 2,4 | 111,7 | 34,8 | 11,7 |
| Поступления от штрафов и фин.санкции | 161,4 | 1,21 | 162,5 | 1,2 | 100,7 | 1,1 | 0,7 |
| Админштрафы | 161,4 | 1,21 | 162,5 | 1,2 | 100,7 | 1,1 | 0,7 |
| Прочие неналговые поступления | 14,9 | 0 | 25,4 | 0,2 | 170,5 | 10,5 | 70,5 |
| Поступления сумм депонен. и кредитор. задолженности | 0 | 0 | 7 | 0,05 | 0 | 7 | -100 |
| Всего доходов | 13359 | 100 | 13892,1 | 100 | 104 | 533,6 | 4 |
плательщикам района составляет 42,8т.грн., среднемесячное поступление по крупным плательщикам составляет 7,2т.грн., всего 50,0т.грн.
Согласно доведенного плана горфу среднемесячное поступление должно составить 67,8т.грн.;
план по сбору за выдачу ордера на квартиру выполнен на 75%, что объясняется небольшим количеством выделенных квартир;
местная символика предприятиями района не применялась;
план по сбору с владельцев собак выполнен на 87,5%, т.к. по расчету ГНИ начисление по этому виду доходов составляет 0,6т.грн.
Сравнительный анализ доходов бюджета за 2006 – 2008 годы.
Проведем сравнительный анализ фактических поступлений доходов