Формирование доходов федерального бюджета
Поступления акцизов на этиловый спирт из всех видов сырья, за исключением пищевого, рассчитаны исходя из собираемости этих акцизов на уровне 60%. Такой низкий уровень собираемости принимается в расчетах уже на протяжении ряда лет. По данным Федеральной налоговой службы, собираемость этих акцизов в 2007 году составила 76,1%. Собираемость акцизов на все нефтепродукты при расчете их поступлений принята на уровне 96,0%, в то время как, по данным Федеральной налоговой службы, в 2007 году фактически сложившийся уровень собираемости по автомобильному бензину составил 97,2%, дизельному топливу - 96,8%, моторным маслам для дизельных и (или) карбюраторных (инжекторных) двигателей - 92,1%.
Динамика доходов от уплаты налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации, в 2008 - 2011 годах приведена в таблице №5
| Показатели | 2008 год | 2009 год | 2010 год | 2011 год | |
| 1. | Законопроект (2009-2011 гг.), млрд. рублей | 1124,90* | 1403,21 | 1727,15 | 2026,89 |
| 1.1 | к предыдущему году, млрд. рублей | 253,81 | 278,31 | 323,94 | 299,74 |
| 1.2 | к предыдущему году,% | 129,1 | 124,7 | 123,1 | 117,4 |
| 1.3 | темпы роста к 2008 году | 100,0 | 124,7 | 153,5 | 180,2 |
| 2. | Закон № 198-ФЗ (с изм) (2008-2010 гг.), млрд. рублей | 1090,15 | 1353,99 | 1664,55 | |
| 2.1 | к предыдущему году, млрд. рублей | 241,31 | 263,84 | 310,56 | |
| 2.2 | к предыдущему году,% | 128,4 | 124,2 | 122,9 | |
| 3. | Законопроект к Закону № 198-ФЗ (с изм) - 2008 год | ||||
| 3.1 | млрд. рублей | 34,75 | 313,06 | 637,00 | 936,74 |
| 3.2 | % | 103,2 | 128,7 | 158,4 | 185,9 |
| 4. | Законопроект к Закону № 198-ФЗ (с изм) | ||||
| 4.1 | млрд. рублей | 34,75 | 49,22 | 62,60 | |
| 4.2 | % | 103,2 | 103,6 | 103,8 |
Представленные расчеты поступлений в федеральный бюджет акцизов по подакцизным товарам, ввозимым на территорию Российской Федерации, по некоторым позициям требуют уточнения.
Так, сопоставление данных, содержащихся в расчетах поступлений в федеральный бюджет акцизов на товары, ввозимые на территорию Российской Федерации, на 2009 год с показателями прогноза социально-экономического развития Российской Федерации на 2009 год и на плановый период 2010 и 2011 годов свидетельствует о значительных расхождениях между указанными материалами в части показателей объема импорта подакцизной продукции и номенклатуры.
В материалах прогноза социально-экономического развития Российской Федерации на 2009 год и на плановый период 2010 и 2011 годов не содержится данных об объемах импорта следующих видов подакцизной продукции: спирта этилового из всех видов сырья, спиртосодержащей продукции, алкогольной продукции с объемной долей этилового спирта до 9% включительно (за исключением вин), бензина автомобильного и дизельного топлива. Однако в расчете поступлений в федеральный бюджет акцизов данные об объеме импорта указанных подакцизных товаров приводятся.
Динамика доходов от уплаты акцизов по подакцизным товарам (продукции), ввозимым на территорию Российской Федерации, в 2008 - 2011 годах приведена в таблице №6
| Показатели | 2008 год | 2009 год | 2010 год | 2011 год | |
| 1. | Законопроект (2009-2011 гг.), млрд. рублей | 31,77* | 39,52 | 48,71 | 57,03 |
| 1.1 | к предыдущему году, млрд. рублей | 5,58 | 7,75 | 9, 19 | 8,32 |
| 1.2 | к предыдущему году,% | 121,3 | 124,4 | 123,3 | 117,1 |
| 1.3 | темпы роста к 2008 году | 100,0 | 124,4 | 153,3 | 179,5 |
| 2. | Закон № 198-ФЗ (с изм) (2008-2010 гг.), млрд. рублей | 31,74 | 39,67 | 48,91 | |
| 2.1 | к предыдущему году, млрд. рублей | 6,25 | 7,93 | 9,24 | |
| 2.2 | к предыдущему году,% | 124,5 | 125,0 | 123,3 | |
| 3. | Законопроект к Закону № 198-ФЗ (с изм) - 2008 год | ||||
| 3.1 | млрд. рублей | 0,03 | 7,78 | 16,97 | 25,29 |
| 3.2 | % | 100,1 | 124,5 | 153,5 | 179,7 |
| 4. | Законопроект к Закону № 198-ФЗ (с изм) | ||||
| 4.1 | млрд. рублей | 0,03 | -0,15 | -0, 20 | |
| 4.2 | % | 100,1 | 99,6 | 99,6 |
В прогнозе социально-экономического развития Российской Федерации на 2009 год и на плановый период 2010 и 2011 годов данные об объеме импорта пива включают в себя только общий объем импортируемого пива, без его детализации по уровням крепости пива. Аналогичным образом данные о ввозе на таможенную территорию легковых автомобилей приводятся без указания количества ввозимых автомобилей разной мощности, при том, что ставки акциза на автомобили мощностью свыше 150 л. с. значительно превышают ставки акциза на автомобили с меньшей мощностью. В расчете поступлений акцизов присутствует количество импортируемых легковых автомобилей разной мощности, и их итоговая сумма оказывается существенно ниже величины, содержащейся в прогнозе социально-экономического развития. Также в прогнозе социально-экономического развития не приводится детализация по объему импорта сигар и сигарилл, а указывается общая сумма. В расчете данные о планируемых объемах импорта по указанным позициям присутствуют, и их сумма существенно меньше показателей прогноза социально-экономического развития
Объем импорта моторных масел для дизельных и (или) карбюраторных (инжекторных) двигателей, вин натуральных, сигарет с фильтром, используемый в расчете поступлений в федеральных бюджет акцизов, не соответствует показателям прогноза социально-экономического развития Российской Федерации на 2009 год и на плановый период 2010 и 2011 годов.
Данные о прогнозируемых объемах импорта табака курительного в прогнозе социально-экономического развития Российской Федерации на 2009 год и на плановый период 2010 и 2011 годов приводятся в млрд. штук, в то время как в расчете акцизов данные об объеме импорта табака курительного приводятся в тоннах и ставка налога для указанного вида подакцизной продукции устанавливается в рублях за килограмм.
Аналогичные расхождения между показателями прогноза социально-экономического развития Российской Федерации на 2009 год и на плановый период 2010 и 2011 годов и показателями, используемыми для расчета акцизов на товары, ввозимые на территорию Российской Федерации, имеют место в расчетах на 2010 и 2011 годы.
Динамика доходов от уплаты налога на добычу полезных ископаемых в виде углеводородного сырья на 2008 - 2011 годы приведена в таблице №7
| Показатели | 2008 год | 2009 год | 2010 год | 2011 год | |
| 1. | Законопроект (2009-2011 гг.), млрд. рублей | 1774,88* | 1433,42 | 1419,85 | 1459,16 |
| 1.1 | к предыдущему году, млрд. рублей | 662,13 | -341,46 | -13,57 | 39,31 |
| 1.2 | к предыдущему году,% | 159,5 | 80,8 | 99,1 | 102,8 |
| 1.3 | темпы роста к 2008 году | 100,0 | 80,8 | 80,0 | 82,2 |
| 2. | Закон № 198-ФЗ (с изм) (2008-2010 гг.), млрд. рублей | 1451,89 | 1156,87 | 1155,47 | |
| 2.1 | к предыдущему году, млрд. рублей | 379,45 | -295,02 | -1,40 | |
| 2.2 | к предыдущему году,% | 135,4 | 79,7 | 99,9 | |
| 3. | Законопроект к Закону № 198-ФЗ (с изм) - 2008 год | ||||
| 3.1 | млрд. рублей | 322,99 | -18,47 | -32,04 | 7,27 |
| 3.2 | % | 122,2 | 98,7 | 97,8 | 100,5 |
| 4. | Законопроект к Закону № 198-ФЗ (с изм) | ||||
| 4.1 | млрд. рублей | 322,99 | 276,55 | 264,38 | |
| 4.2 | % | 122,2 | 123,9 | 122,9 |
Выпадающие доходы федерального бюджета от увеличения необлагаемой минимальной цены на нефть, используемой при расчете коэффициента Кц, согласно материалам, представленным с законопроектом, составят 89,3 млрд. рублей в 2009 году. Размер выпадающих доходов от установления дополнительных налоговых льгот в приложении № 3 к пояснительной записке не приводится.
В расчете поступлений в федеральный бюджет налога на добычу полезных ископаемых на 2009 год данные о налогооблагаемом объеме добычи газового конденсата из всех видов месторождений углеводородного сырья не соответствуют показателям, содержащимся в прогнозе социально-экономического развития Российской Федерации на 2009 год и на плановый период 2010 и 2011 годов. Аналогичные расхождения имеют место в расчете на 2010 год по объемам добычи нефти.
В материалах к проекту федерального закона "О федеральном бюджете на 2009 год и на плановый период 2010 и 2011 годов", как и в предыдущие годы, не приводится обоснование принятой в расчетах величины облагаемого налогом на добычу полезных ископаемых объема добычи полезных ископаемых, не относящихся к углеводородному сырью, в стоимостном выражении.
Динамика доходов от уплаты государственной пошлины на 2008 - 2011 годы приведена в таблице №8
| Показатели | 2008 год | 2009 год | 2010 год | 2011 год | |
| 1. | Законопроект (2009-2011 гг.), млрд. рублей | 30,32* | 33,59 | 35,98 | 37,75 |
| 1.1 | к предыдущему году, млрд. рублей | 0,70 | 3,27 | 2,39 | 1,77 |
| 1.2 | к предыдущему году,% | 102,4 | 110,8 | 107,1 | 104,9 |
| 1.3 | темпы роста к 2008 году | 100,0 | 110,8 | 118,7 | 124,5 |
| 2. | Закон № 198-ФЗ (с изм) (2008-2010 гг.), млрд. рублей | 29,01 | 31,66 | 33,14 | |
| 2.1 | к предыдущему году, млрд. рублей | 2,35 | 2,65 | 1,48 | |
| 2.2 | к предыдущему году,% | 108,8 | 109,1 | 104,7 | |
| 3. | Законопроект к Закону № 198-ФЗ (с изм) - 2008 год | ||||
| 3.1 | млрд. рублей | 1,31 | 4,58 | 6,97 | 8,74 |
| 3.2 | % | 104,5 | 115,8 | 124,0 | 130,1 |
| 4. | Законопроект к Закону № 198-ФЗ (с изм) | ||||
| 4.1 | млрд. рублей | 1,31 | 1,93 | 2,84 | |
| 4.2 | % | 104,5 | 106,1 | 108,6 |
В материалах представленных с законопроектом, отмечается, что прогноз поступления доходов от уплаты государственной пошлины в 2009 - 2011 годах базируется на данных о поступлении указанных доходов за 2007 год, оценке поступлений 2008 года, а также прогнозных данных, представленных главными администраторами доходов федерального бюджета по закрепленным доходным источникам.
Проверки, проводимые Счетной палатой, свидетельствуют, что при проектировании доходов федерального бюджета в доходах от уплаты прочих государственных пошлин за государственную регистрацию, а также за совершение прочих юридически значимых действий не учитываются пошлины, уплачиваемые за выдачу сертификата соответствия драгоценных металлов, драгоценных камней и продукции из них, собираемые Пробирной палатой России, в связи с чем указанная государственная пошлина, учтенная в доходах федерального бюджета, может быть увеличена в 2009 - 2011 годах на сумму порядка 700,0 тыс. рублей ежегодно.
По оценке Счетной палаты, доходы от уплаты государственной пошлины за совершение действий уполномоченными государственными учреждениями при осуществлении федерального пробирного надзора, учтенные в проекте федерального закона "О федеральном бюджете на 2009 год и на плановый период 2010 и 2011 годов", могут быть увеличены на сумму порядка 100,0 млн. рублей ежегодно, исходя из величины фактических поступлений доходов за 2007 год и первое полугодие 2008 года, с учетом возможного роста количества предъявленных на опробование и клеймение изделий.
В соответствии с Бюджетным кодексом Российской Федерации в составе классификации доходов бюджетов Российской Федерации предусмотрена подгруппа доходов "задолженность и перерасчеты по отмененным налогам, сборам и иным обязательным платежам", однако в федеральном бюджете на 2009 год и на плановый 2010 и 2011 годов поступлений по указанной подгруппе доходов не планируется, несмотря на то, что доходы федерального бюджета от уплаты отмененных налогов и сборов в 2006 году составили 5,9 млрд. рублей, в 2007 году - 3,9 млрд. рублей, в январе-июне т. г. - 0,5 млрд. рублей.
Динамика доходов от уплаты вывозных таможенных пошлин в 2008 - 2011 годах приведена в таблице №9
| Показатели | 2008 год | 2009 год | 2010 год | 2011 год | |
| 1. | Законопроект (2009-2011 гг.), млрд. рублей | 3254,22* | 3328,42 | 3169,63 | 3245,46 |
| 1.1 | к предыдущему году, млрд. рублей | 1419,36 | 74, 20 | -158,79 | 75,83 |
| 1.2 | к предыдущему году,% | 177,4 | 102,3 | 95,2 | 102,4 |
| 1.3 | темпы роста к 2008 году | 100,0 | 102,3 | 97,4 | 99,7 |
| 2. | Закон № 198-ФЗ (с изм) (2008-2010 гг.), млрд. рублей | 2858,08 | 2539,77 | 2531,74 | |
| 2.1 | к предыдущему году, млрд. рублей | 1060,14 | -318,31 | -8,03 | |
| 2.2 | к предыдущему году,% | 159,0 | 88,9 | 99,7 | |
| 3. | Законопроект к Закону № 198-ФЗ (с изм) - 2008 год | ||||
| 3.1 | млрд. рублей | 396,14 | 470,34 | 311,55 | 387,38 |
| 3.2 | % | 113,9 | 116,5 | 110,9 | 113,6 |
| 4. | Законопроект к Закону № 198-ФЗ (с изм) | ||||
| 4.1 | млрд. рублей | 396,14 | 788,65 | 637,89 | |
| 4.2 | % | 113,9 | 131,1 | 125,2 |
Сумма вывозной таможенной пошлины на нефть сырую в проекте федерального бюджета рассчитана исходя из прогнозируемых облагаемых объемов экспорта нефти и среднегодовых ставок вывозной таможенной пошлины на нефть, которые при расчетах к проекту бюджета приняты на 2009 год в размере 383,27 доллара США за тонну, на 2010 год - 340,45 доллара США за тонну, на 2011 год - 329,30 доллара США за тонну. Расчеты этих ставок не приводятся. В соответствии с действующим порядком величина ставки вывозной таможенной пошлины на нефть сырую определяется исходя из динамики мировых цены на нефть марки "Юралс" по периодам мониторинга. Расчеты Счетной палаты, базирующиеся на данных ежемесячного прогноза Министерства экономического развития Российской Федерации цен на нефть марки "Юралс" на 2008 и на период до 2011 года, свидетельствуют, что среднегодовая ставка вывозной таможенной пошлины может быть определена в размере 385,13 доллара США за тонну в 2009 году, 341,20 доллара США - в 2010 году и 329,89 доллара США - в 2011 году. Применение этих ставок к проектируемым налогооблагаемым объемам экспорта нефти увеличивает доходы федерального бюджета от вывозных таможенных пошлин на нефть в 2009 году на 9,8 млрд. рублей, в 2010 году - на 4,3 млрд. рублей, в 2011 году - на 3,5 млрд. рублей.
В материалах, представленных с проектом закона, приведен расчет проектируемых поступлений от вывозных таможенных пошлин на кокс, нефть, природный газ и товары, выработанные из нефти (группа 27 Товарной номенклатуры внешнеэкономической деятельности) на 2009 год и на 2010 и 2011 годы, но не представлены детальные расчеты сумм вывозных таможенных пошлин по другим группам товаров.
Динамика доходов от использования имущества, находящегося в государственной и муниципальной собственности, в 2008 - 2011 годах приведена в таблице №10
| Показатели | 2008 год | 2009 год | 2010 год | 2011 год | |
| 1. | Законопроект (2009-2011 гг.), млрд. рублей | 79,10* | 120,61 | 121,70 | 126,22 |
| 1.1 | к предыдущему году, млрд. рублей | -188,02 | 41,51 | 1,09 | 4,52 |
| 1.2 | к предыдущему году,% | 29,6 | 152,5 | 100,9 | 103,7 |
| 1.3 | темпы роста к 2008 году | 100,0 | 152,5 | 153,9 | 159,6 |
| 2. | Закон № 198-ФЗ (с изм) (2008-2010 гг.), млрд. рублей | 79,14 | 88,30 | 88,30 | |
| 2.1 | к предыдущему году, млрд. рублей | -9,08 | 9,16 | 0,00 | |
| 2.2 | к предыдущему году,% | 89,7 | 111,6 | 100,0 | |
| 3. | Законопроект к Закону № 198-ФЗ (с изм) - 2008 год | ||||
| 3.1 | млрд. рублей | -0,04 | 41,47 | 42,56 | 47,08 |
| 3.2 | % | 99,9 | 152,4 | 153,8 | 159,5 |
| 4. | Законопроект к Закону № 198-ФЗ (с изм) | ||||
| 4.1 | млрд. рублей | -0,04 | 32,31 | 33,40 | |
| 4.2 | % | 99,9 | 136,6 | 137,8 |
В состав доходов федерального бюджета от использования имущества, находящегося в государственной или муниципальной собственности, входят доходы от управления средствами Резервного фонда и Фонда будущих поколений.
В материалах, представленных с законопроектом, доходы, получаемые в виде арендной платы, а также средства от продажи прав на заключение договоров аренды за земли, находящиеся в федеральной собственности (за исключением земельных участков федеральных автономных учреждений), предусмотрены на 2009 год в размере 4,38 млрд. рублей, что меньше ожидаемого исполнения 2008 года на 0,08 млрд. рублей, или на 1,8%. В 2010 и 2011 годах указанные доходы планируются в размере 3,37 млрд. рублей и 3,26 млрд. рублей соответственно, то есть в 2011 году по сравнению с ожидаемым исполнением 2008 года доходы сократятся на 1,20 млрд. рублей, или на 27,0%.
Резервом увеличения прогнозируемых на 2009 год и на плановый период 2010 и 2011 годов доходов, получаемых в виде арендной платы, а также средств от продажи прав на заключение договоров аренды за земли, находящиеся в федеральной собственности (за исключением земельных участков федеральных автономных учреждений), могут стать дополнительные доходы, полученные в результате активизации работы по разграничению государственной собственности на землю и увеличения площадей федеральных земель, а также переоформления права постоянного (бессрочного) пользования или неоформленного права пользования земельными участками на право аренды.
Динамика доходов от оказания платных услуг и компенсации затрат государства, в 2008 - 2011 годах приведена в таблице №11
| Показатели | 2008 год | 2009 год | 2010 год | 2011 год | |
| 1. | Законопроект (2009-2011 гг.), млрд. рублей | 125,53* | 133,39 | 141,27 | 133,76 |
| 1.1 | к предыдущему году, млрд. рублей | 7,83 | 7,86 | 7,88 | -7,51 |
| 1.2 | к предыдущему году,% | 106,7 | 106,3 | 105,9 | 94,7 |
| 1.3 | темпы роста к 2008 году | 100,0 | 106,3 | 112,5 | 106,6 |
| 2. | Закон № 198-ФЗ (с изм) (2008-2010 гг.), млрд. рублей | 125,14 | 136,45 | 143,24 | |
| 2.1 | к предыдущему году, млрд. рублей | -0,27 | 11,31 | 6,79 | |
| 2.2 | к предыдущему году,% | 99,8 | 109,0 | 105,0 | |
| 3. | Законопроект к Закону № 198-ФЗ (с изм) - 2008 год | ||||
| 3.1 | млрд. рублей | 0,39 | 8,25 | 16,13 | 8,62 |
| 3.2 | % | 100,3 | 106,6 | 112,9 | 106,9 |
| 4. | Законопроект к Закону № 198-ФЗ (с изм) | ||||
| 4.1 | млрд. рублей | 0,39 | -3,06 | -1,97 | |
| 4.2 | % | 100,3 | 97,8 | 98,6 |
Проверки, проводимые Счетной палатой, свидетельствуют, что при проектировании доходов федерального бюджета на 2009 - 2011 годы в доходах от уплаты прочих доходов от оказания платных услуг получателями средств федерального бюджета и компенсации затрат федерального бюджета не учтены поступления по МИДу России, в связи с чем указанные доходы в 2009 - 2011 годах могут быть увеличены на сумму порядка 30,0 млн. рублей ежегодно.
Динамика доходов от продажи материальных и нематериальных активов в 2008 - 2011 годах приведена в таблице №12
| Показатели | 2008 год | 2009 год | 2010 год | 2011 год | |
| 1. | Законопроект (2009-2011 гг.), млрд. рублей | 6,85* | 24,97 | 7,85 | 8,64 |
| 1.1 | к предыдущему году, млрд. рублей | -1,96 | 18,12 | -17,12 | 0,79 |
| 1.2 | к предыдущему году,% | 77,8 | 364,5 | 31,4 | 110,1 |
| 1.3 | темпы роста к 2008 году | 100,0 | 364,5 | 114,6 | 126,1 |
| 2. | Закон № 198-ФЗ (с изм) (2008-2010 гг.), млрд. рублей | 2,37 | 4,89 | 7,05 | |
| 2.1 | к предыдущему году, млрд. рублей | -4,61 | 2,52 | 2,16 | |
| 2.2 | к предыдущему году,% | 34,0 | 206,3 | 144,2 | |
| 3. | Законопроект к Закону № 198-ФЗ (с изм) - 2008 год | ||||
| 3.1 | млрд. рублей | 4,48 | 22,60 | 5,48 | 6,27 |
| 3.2 | % | 289,0 | 1053,6 | 331,2 | 364,6 |
| 4. | Законопроект к Закону № 198-ФЗ (с изм) | ||||
| 4.1 | млрд. рублей | 4,48 | 20,08 | 0,80 | |
| 4.2 | % | 289,0 | 510,6 | 111,3 |
В материалах, представленных с законопроектом, доходы от продажи земельных участков, находящихся в федеральной собственности (за исключением земельных участков федеральных автономных учреждений), предусмотрены на 2009 год в размере 1,5 млрд. рублей, что больше ожидаемого исполнения 2008 года на 1,0 млрд. рублей, или в 3 раза. В 2010 и 2011 годах указанные доходы не планируются.
По мнению Счетной палаты, потенциальным резервом увеличения доходов от продажи земельных участков, находящихся в федеральной собственности (за исключением земельных участков федеральных автономных учреждений), могут стать доходы, полученные в результате активизации работы по разграничению государственной собственности на землю и, соответственно, увеличения объема федеральных земель. Кроме того, завершение мероприятий, предусмотренных ФЦП "Создание автоматизированной системы ведения государственного земельного кадастра и государственного учета объектов недвижимости (2002 - 2008 годы)", также позволит повысить эффективность продаж земельных участков, находящихся в федеральной собственности.
Доходы федерального бюджета на 2009 - 2011 годы рассчитаны с применением уровня собираемости, не предусмотренного ни Налоговым кодексом Российской Федерации, ни бюджетным законодательством Российской Федерации. Расчеты принятых показателей собираемости доходов в материалах, представленных с законопроектом, не приводятся, в то время как имеет место существенное различие в оценке уровня собираемости налогов в указанных расчетах и материалах Федеральной налоговой службы, имеющихся в Счетной палате. Так, собираемость налога на прибыль организаций в расчетах принята на уровне 95,9%, при том, что, по данным Федеральной налоговой службы, собираемость налога в 2007 году составляла 99,9%, по налогу на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, соответственно - 96,9% и 90,4%, акцизам на табачную продукцию - 99,0% и 100,0%, акцизам на автомобильный бензин - 96,0% и 97,2%.
При использовании в расчетах заниженного уровня собираемости при прогнозировании бюджетных доходов по существу закладывается недопоступление доходов федерального бюджета от уплаты налогов и других платежей.
2.2 Анализ отчетов об исполнении федерального бюджета
Анализ отчетов об исполнении федерального бюджета за ряд лет свидетельствует, что при проектировании доходов федерального бюджета в их составе не учитываются доходы, впоследствии поступающие в федеральный бюджет.
Анализ материалов, представленных с проектом федерального закона "О федеральном бюджете на 2009 год и на плановый период 2010 и 2011 годов", свидетельствует, что в доходах федерального бюджета не учтены доходы от распоряжения и реализации выморочного имущества, обращенного в доход Российской Федерации и др.
Согласно данным Федеральной налоговой службы, совокупная задолженность по федеральным налогам и сборам (без учета единого социального налога и задолженности ликвидированных и признанных банкротами организаций), администрируемым ФНС России, по состоянию на 1 июля 2008 года составила 828,9 млрд. рублей. Недоимка составляет 149,1 млрд. рублей, или 18,0% общей суммы задолженности по федеральным налогам и сборам. Сумма реструктурированной задолженности (включая задолженность по пеням и налоговым санкциям) составляет 76,4 млрд. рублей, или 9,2% совокупной задолженности по федеральным налогам и сборам. Сумма отсроченных (рассроченных) платежей, пеней и налоговых санкций в общей сумме задолженности составляет только 0,3 млрд. рублей. Совокупная задолженность, приостановленная к взысканию в связи с введением процедур банкротства, составляет 208,3 млрд. рублей, или 25,1%. Задолженность, взыскиваемая судебными приставами по постановлениям о возбуждении исполнительного производства, - 114,3 млрд. рублей, или 13,8%. Приостановленные к взысканию платежи составляют 107,0 млрд. рублей, или 12,9% совокупной задолженности по федеральным налогам и сборам.
Согласно данным Федеральной таможенной службы, задолженность по уплате таможенных платежей, пеней и штрафов по состоянию на 1 июля 2008 года составляет 75,9 млрд. рублей.
2.3 Взаимоотношения федерального бюджета с бюджетами других уровней бюджетной системы
Формирование межбюджетных отношений в 2009 - 2011 годах будет осуществляться в условиях завершения разграничения полномочий между Российской Федерацией и субъектами Российской Федерации, в условиях закрепления на долгосрочной основе доходных источников бюджетов всех уровней и сложившихся механизмов предоставления и распределения межбюджетных трансфертов.
Законодательно установленные разграничения расходных обязательств и доходных источников направлены на улучшение сбалансированности региональных бюджетов и повышение прозрачности и объективности системы финансовой поддержки субъектов Российской Федерации.
Бюджетным посланием предусматривается обеспечить решение задач, связанных с повышением качества бюджетного процесса и финансового менеджмента в субъектах Российской Федерации, с консолидацией отдельных узконаправленных видов субсидий в рамках формируемых долгосрочных целевых программ или приоритетных направлений государственной политики, а также с совершенствованием действующего механизма распределения дотаций на выравнивание бюджетной обеспеченности регионов.
При формировании проекта федерального бюджета на 2009 год и на плановый период 2010 и 2011 годов учитывались принятые законодательные акты Российской Федерации, направленные на дальнейшее совершенствование принципов организации законодательных (представительных) и исполнительных органов государственной власти субъектов Российской Федерации и местного самоуправления, а также на совершенствование разграничений полномочий между ними и связанное с этим распределение расходных обязательств между уровнями бюджетной системы Российской Федерации.
На формирование расходных обязательств консолидированных бюджетов субъектов Российской Федерации в 2009 году и на плановый период 2010 и 2011 годов будет оказывать влияние увеличение заработной платы работникам бюджетной сферы, а также рост минимальной оплаты труда (с 1 января 2009 года до 4330 рублей по сравнению с действующим уровнем - 2300 рубля) и доведение ее размера в 2010 году до прожиточного минимума трудоспособного населения.
На формирование объема доходных источников консолидированных бюджетов субъектов Российской Федерации в 2009 году окажут влияние принятые следующие изменения налогового законодательства:
по налогу на прибыль организаций - увеличение расходов в связи с повышением размера взносов по договорам добровольного личного страхования, предусматривающим оплату страховщиками медицинских расходов застрахованных работников, с 3% до 6% суммы расходов на оплату труда, с возмещением организациями своим работникам затрат по уплате процентов по займам (кредитам) на приобретение и (или) строительство жилого помещения и применение повышающего коэффициента в размере 1,5 к расходам на научные исследования и опытно-конструкторские разработки, что уменьшит поступления налога на сумму 13,03 млрд. рублей;
по налогу на добычу полезных ископаемых - повышение необлагаемой минимальной цены на нефть, применяемой при расчете коэффициента Кц, установленного пунктом 3 статьи 342 Налогового кодекса Российской Федерации, с 9 до 15 долларов США, что уменьшит поступления налога на сумму 4,7 млрд. рублей;
по акцизам на спирт из всех видов сырья - повышение ставки акциза с 25,15 рубля до 27,7 рубля за 1 литр безводного этилового спирта, что увеличит поступления акцизов на сумму 0,16 млрд. рублей;
по налогу на доходы физических лиц - увеличение предельного размера дохода, при котором налогоплательщики имеют право на получение стандартного налогового вычета (400 рублей в месяц), с 20000 рублей до 40000 рублей и увеличение стандартного налогового вычета налогоплательщикам, на содержании которых находятся дети, с 600 рублей до 1000 рублей за каждый месяц при одновременном существенном увеличении предельного размера дохода при котором действует указанный вычет (с 40000 рублей до 280 000 рублей, или в 7 раз). В результате принятых изменений законодательства потери консолидированных бюджетов субъектов Российской Федерации по указанному налогу могут составить в 2009 году более 53,3 млрд. рублей.
Общее снижение налоговых поступлений по указанным федеральным налогам, по оценке Счетной палаты, составит в 2009 году более 71,0 млрд. рублей.
Потери в доходах консолидированных бюджетов субъектов Российской Федерации будут частично компенсированы за счет изменения с 2009 года нормативов распределения доходов от сборов за пользование объектами водных биологических ресурсов на общую сумму 1,22 млрд. рублей.
Кроме того, частью 2 статьи 2 законопроекта устанавливается с 1 января 2010 года иной порядок распределения доходов от уплаты акцизов на алкогольную продукцию, зачисляемых в бюджеты субъектов Российской Федерации, - 60% акцизов (вместо 80%) зачисляется в бюджеты субъектов Российской Федерации по утвержденным федеральным законом нормативам, а в бюджет субъекта Российской Федерации, на территории которого осуществляется производство алкогольной продукции, - соответственно 40% (вместо 60%). По оценке Правительства Российской Федерации, указанное изменение бюджетного законодательства (проект федерального закона, предусматривающий соответствующие изменения в пункт 2 статьи 56 Бюджетного кодекса Российской Федерации представлен с материалами к законопроекту) приведет к незначительному перераспределению доходов от уплаты акцизов на алкогольную продукцию между субъектами Российской Федерации.
Анализ прогноза консолидированного бюджета Российской Федерации на 2009 - 2011 годы показал следующее.
Данные о доходах консолидированных бюджетов субъектов Российской Федерации с учетом межбюджетных трансфертов и их удельном весе в ВВП (2005 - 2011 годы) приведены в таблице №13
|
2005 отчет |
2006 отчет |
2007 отчет |
2008 оценка |
2009 прогноз |
2010 прогноз |
2011 прогноз |
|
| Доходы (млрд. руб) | 2 999,9 | 3 797,3 | 4 828,5 | 5 882,5 | 6 726,2 | 7 473,4 | 8 311,0 |
| Изменение к предыдущему году: | |||||||
| сумма (млрд. руб) | 797,4 | 1031,2 | 1054,0 | 843,7 | 747,2 | 837,6 | |
| в% | 26,6 | 27,2 | 21,8 | 14,3 | 11,1 | 11,2 | |
| В% к ВВП | 13,87 | 14,13 | 14,64 | 13,35 | 13,07 | 12,64 | 12,29 |
Анализ динамики доходов консолидированных бюджетов субъектов Российской Федерации в прогнозируемом периоде показывает, что, несмотря на достаточно высокий темп роста поступлений указанных доходов, их удельный вес в ВВП будет постоянно снижаться и составит в 2011 году 12,29% по сравнению с 13,35% в 2008 году.
По сравнению с 2008 годом прогнозируемый темп роста объема доходов консолидированных бюджетов субъектов Российской Федерации составит в 2011 году 141,3%.
Без учета межбюджетных трансфертов доходы консолидированных бюджет субъектов Российской Федерации в 2009 году составят 5 502,5 млрд. рублей, или 10,69% ВВП, что ниже прогнозного показателя в 2008 году на 0,31 процентного пункта. В 2010 - 2011 годах указанный объем доходов прогнозируется в объеме 6 249,3 млрд. рублей (10,57% ВВП) и 7 093,4 млрд. рублей (10,49% ВВП) соответственно.
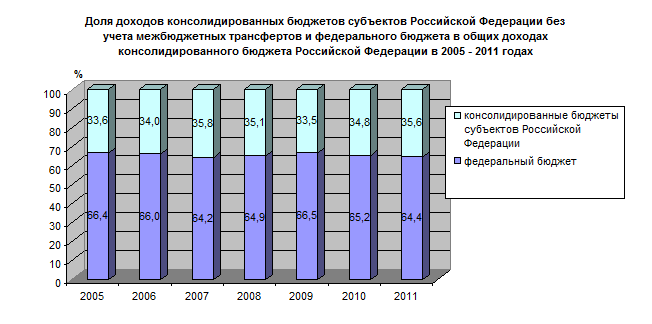
Показатели удельного веса (доли) доходов консолидированных бюджетов субъектов Российской Федерации без учета межбюджетных трансфертов и федерального бюджета в общих доходах консолидированного бюджета Российской Федерации в 2005 - 2011 годах приведены на следующей диаграмме.
Глава 3. Источники и анализ источников финансирования дефицита федерального бюджета
3.1 Источники финансирования дефицита федерального бюджета на 2009 год и на период до 2011 года
Динамика использования профицита и источников финансирования дефицита федерального бюджета в 2009 - 2011 годах приведена в таблице №14
| Основные показатели проекта федерального бюджета |
2008 год закон |
2008 год оценка |
2009 год проект |
2010 год проект |
2011 год проект |
|||||
| млрд. рублей | % ВВП | млрд. рублей | % ВВП | млрд. рублей | % ВВП | млрд. рублей | % ВВП | млрд. рублей | % ВВП | |
| Профицит | 1943,8 | 4,6 | 2484,3 | 5,6 | 1902,5 | 3,7 | 1413,3 | 2,4 | 1521,3 | 2,3 |
| Источники финансирования дефицита федерального бюджета | 170,3 | 0,4 | - | - | 258,9 | 0,5 | 451,3 | 0,8 | 614,6 | 0,9 |
| Изменение остатков средств федерального бюджета | - | - | - | - | -2161,4 | -4,2 | -1864,6 | -3,2 | -2135,9 | -3,2 |
| Источники финансирования дефицита федерального бюджета с учетом изменения остатков средств федерального бюджета | - | - | - | - | -1902,5 | -3,7 | -1413,3 | -2,4 | -1521,3 | -2,3 |
Анализ динамики показывает, что профицит федерального бюджета включает в себя сальдовые величины по увеличению (привлечению) и уменьшению (погашению) источников финансирования дефицита федерального бюджета, которые в 2009 - 2011 годах увеличиваются как в абсолютных размерах, так и в процентах к ВВП, а также изменение остатков средств федерального бюджета на счетах по