Анализ использования финансовых ресурсов на ОАО "Волгателеком"
Стремясь решить конкретные вопросы и получить квалифицированную оценку финансовым ресурсам, руководители предприятий все чаще начинают прибегать к помощи финансового анализа, значение отвлеченных данных баланса или отчета о прибылях и убытках весьма невелико, если их рассматривать в отрыве друг от друга. Поэтому для объективной оценки финансового положения необходимо перейти к определенным ценностным соотношениям основных факторов – финансовым показателям.
Финансовые коэффициенты характеризуют пропорции между различными статьями отчетности. Достоинствами финансовых коэффициентов являются простота расчетов и элиминирования влияния инфляции [18, С. 254].
Главная цель анализа – своевременно выявить и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия.
Проведем анализ финансовых результатов ОАО «ВолгаТелеком»
Отчет о прибылях и убытках отражает выручку предприятия за период, основные затратные статьи, размер прибыли (таблица 2.3).
Таблица 2.3 – Основные показатели финансово-хозяйственной деятельности ОАО «ВолгаТелеком»
| 2006 год, руб. | 2008 год, руб. | Прирост, руб. | Прирост, % | |
| Чистый объем продаж | 1 074 624,00 | 1 319 914,00 | 245 290,00 | 22,83 |
| Себестоимость | 896 014,00 | 1 054 920,00 | 158 906,00 | 17,73 |
| Валовая прибыль | 178 610,00 | 264 994,00 | 86 384,00 | 48,36 |
| Общие издержки | 0,00 | 0,00 | 0,00 | |
| Другие операционные доходы | 34 518,00 | 57 905,00 | 23 387,00 | 67,75 |
| Другие операционные расходы | 60 431,00 | 80 270,00 | 19 839,00 | 32,83 |
| Операционная прибыль | 152 697,00 | 242 629,00 | 89 932,00 | 58,90 |
| Проценты к получению | 72,00 | 45,00 | -27,00 | -37,50 |
| Проценты к уплате | 34 984,00 | 48 134,00 | 13 150,00 | 37,59 |
| Другие внереализационные доходы | 0,00 | 0,00 | 0,00 | |
| Другие внереализационные расходы | 0,00 | 0,00 | 0,00 | |
| Прибыль до налога | 117 785,00 | 194 540,00 | 76 755,00 | 65,17 |
| Налог на прибыль | 0,00 | 0,00 | 0,00 | |
| ЧИСТАЯ ПРИБЫЛЬ | 117 785,00 | 194 540,00 | 76 755,00 |
На основе данных таблицы 2.3 можно сделать вывод об увеличении доходности предприятия. Чистая выручка от реализации за анализируемый период увеличилась с 1 074 624,00 руб. и до 1 319 914,00 руб. или увеличилась на 22,83%. Величина себестоимости изменилась с 896 014,00 руб. и до 1 054 920,00 руб. или на 17,73%.
Удельный вес себестоимости в общем объеме выручки сократился с 83,38% и до 79,92%.
Сравнение темпов изменения абсолютных величин выручки и себестоимости свидетельствует о росте эффективности основной деятельности.
Операционная прибыль увеличилась в анализируемом периоде с 152 697,00 и до 242 629,00 руб. или на 58,90%. Это свидетельствует о повышении результативности операционной деятельности предприятия.
Прибыль от финансовой деятельности предприятия уменьшились в анализируемом периоде с -34 912,00 до -48 089,00 руб. или на 37,74%. Финансовая деятельность предприятия на конец анализируемого периода была убыточной.
На конец анализируемого периода предприятие имело чистую прибыль в размере 194 540,00 руб., которая имела тенденцию к росту, что говорит о росте у предприятия источника собственных средств, полученных в результате финансово-хозяйственной деятельности.
В структуре доходов предприятия наибольшую долю составляет прибыль от основной деятельности (рисунок 2.4), что свидетельствует о нормальной коммерческой деятельности предприятия.
Анализ источников формирования капитала ОАО «ВолгаТелеком» необходимо провести на основе информационной базы имеющейся в регистрах бухгалтерского учета и финансовой отчетности, при этом в первую очередь используются данные: бухгалтерского баланса (ф. 1), отчета о прибылях и убытках (ф. 2), отчета о движении денежных средств (ф. 4).
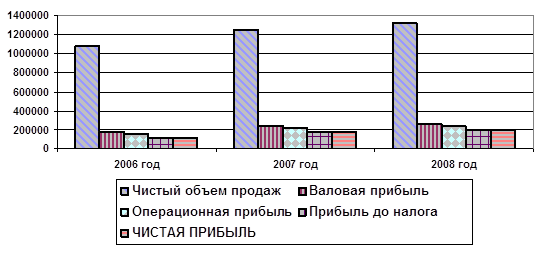
Рисунок 2.4 – Доходы от видов деятельности ОАО «Волгателеком»
В процессе анализа источников движения финансовых ресурсов, прежде всего, необходимо определить долю собственных и заемных источников в общей массе капитала, что по западной финансовой терминологии принято называть «гирингом». Далее следует определить долю собственных источников авансированного и привлеченного капитала. При этом могут использоваться методы вертикального и горизонтального анализа пассивной части бухгалтерского баланса. Для проведения указанного анализа можно использовать аналитическую таблицу 2.4
Таблица 2.4 – Анализ источников формирования финансовых ресурсов ОАО «ВолгаТелеком» в 2006–2008 гг.
| Показатели | Абсолютные показатели | Темп роста, % | ||||
| 2006 | 2007 | 2008 | 2007–2006 | 2008–2007 | 2008–2006 | |
| 1. Реальный собств. капитал | 504444,0 | 497497,0 | 489566,0 | 98,62284 | 98,40582 | 97,05061 |
| 2. Заемные долгосрочные средства | 46000,0 | 154272,0 | 99272,0 | 335,3739 | 64,34868 | 215,8087 |
| 3. Заемные краткосрочные средства (скорректир.) | 1040729,0 | 1144964,0 | 1440248,0 | 110,0156 | 125,7898 | 138,3884 |
| 4. Итого источников средств | 1591173,0 | 1796733,0 | 2029086,0 | 112,9188 | 112,932 | 127,5214 |
Расчеты, проведенные в таблице 2.4 показали, что в 2008 году произошел незначительное уменьшение собственного капитала на 2,95%. Это произошло под влиянием отрицательной динамики добавочного капитала.
В свою очередь заемные средства в 2008 году увеличились на 18,5%. Основным фактором данного увеличения послужило увеличение долгосрочных – на 25,79% и снижения краткосрочных – на 35,65% кредитов.
С точки зрения инвесторов структура источников формирования финансовых ресурсов не имеет большого значения, но для внутренних управленческих целей при оценке деятельности предприятия этот показатель весьма важен.
Как отмечалось нами в первой главе соотношение различных показателей финансовых ресурсов характеризуется определенными коэффициентами, которые в литературе характеризуются как показатели ликвидности, платежеспособности и финансовой устойчивости. Дадим их характеристику применительно к