Упрощенная система налогообложения
Предусматривается, что налог, уплачиваемый в связи с применением патентной системы налогообложения, по нормативу 100 процентов будет зачисляться в бюджеты муниципальных районов, городских округов, в бюджеты городов федерального значения Москвы и Санкт-Петербурга в целях компенсации выпадающих доходов в связи с отменой единого налога на вмененный доход.
Заключение
И в заключение ознакомившись с общими положениями упрощенной системы налогообложения, отметим следующее: вопрос о налогообложении малого бизнеса приобрел особую актуальность в переходной экономике России. Наличие малоэффективных производств, снижение занятости, социальные и, как следствие, политические проблемы делают жизненно необходимым создание условий для деятельности в независимых от государства и крупного капитала сферах самостоятельной и инициативной, но не имеющей стартового капитала, части населения страны. Эта задача в сложившейся ситуации является не менее важной, чем извлечение дополнительных доходов бюджета. Создание простого и ясного налогового режима, сопровождающегося снижением издержек по ведению учета и предоставлению отчетности, а также налогового бремени, позволило бы разрешить ряд проблем, стоящих в настоящее перед российским обществом. В то же время, предоставление возможности использовать особый режим для малого бизнеса следует рассматривать как льготу, которая не должна быть использована крупными предприятиями.
Наши исследования показали, что недостатков у упрощенной системы не меньше, чем достоинств. Потому прежде чем остановить свой выбор на этом налоговом режиме нужно проанализировать множество факторов, касающихся конкретной компании. Очевидно, что особенно выгодна "упрощенка":
небольшим компаниям, работающим с покупателями, которым неважно, указан в стоимости покупки НДС или нет (например, при розничной торговле);
компаниям с небольшими расходами, включенными в перечень принимаемых для расчета налоговой базы единого налога.
Напротив, невыгодно применять УСН:
убыточным организациям;
компаниям, в структуре расходов которых значительную долю занимают расходы, не учитываемые при УСН, но включаемые в расчет налоговой базы по налогу на прибыль.
компаниям, которые планируют свое развитие до уровня доходов, численности сотрудников, стоимости основных средств, превышающих установленные для УСН ограничения.
В заключение следует еще раз подчеркнуть, что выбор оптимального налогового режима зависит от конкретных показателей деятельности компании и требует тщательного их изучения. В период применения УСН важным моментом является контроль показателей, ограничивающих возможность применения "упрощенки". Во избежание возможных потерь, которые могут возникнуть в силу недостаточной осведомленности об особенностях различных налоговых режимов, для осуществления подобных функций порой целесообразно обратиться к специалистам, владеющим комплексными знаниями в области бухгалтерского и налогового законодательства.
Мы выявили, что законодательно – нормативная база по УСН в 2010 году претерпела значительные изменения и в последующий год готовится проект по ее совершенствованию, о чем свидетельствует письмо Министерства экономического развития Российской Федерации от 9 мая 2010 года № 7305-СВ/8О5 "О совершенствовании упрощенной системы налогообложения в виде патента", направленное во исполнение поручения Правительства Российской Федерации от 26 ноября 2009 года № КА-П13-6901.
Таким образом, мы пришли к выводу о том, что будет вполне целесообразным одновременное реформирование системы налогообложения в виде единого налога на вмененный доход и упрощенной системы налогообложения на основе патента.
Список используемых нормативно–правовых актов и литературы
Налоговый кодекс Российской Федерации от 01.01.2010 N 117-ФЗ. Часть вторая. Глава 26.2 "Упрощенная система налогообложения";
Федеральный закон от 24.07.2007 N 209-ФЗ "О развитии малого и среднего предпринимательства в Российской Федерации";
Федеральный закон от 21.11.1996 N 129-ФЗ "О бухгалтерском учете";
Федеральный закон от 19.07.2009 N 204-ФЗ "О внесении изменений в часть вторую Налогового кодекса Российской Федерации";
Приказ МНС России от 19.09.2002 N ВГ-3-22/495 "Об утверждении форм документов для применения упрощенной системы налогообложения";
Приказ Минфина России от 31.12.2008 N 154н "Об утверждении форм Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, Книги учета доходов индивидуальных предпринимателей, применяющих упрощенную систему налогообложения на основе патента, и Порядков их заполнения";
Приказ Росстата России от 12.11.2008 N 278 "Указания по заполнению форм федерального статистического наблюдения: N П-1 "Сведения о производстве и отгрузке товаров и услуг", N П-2 "Сведения об инвестициях", N П-3 "Сведения о финансовом состоянии организации", N П-4 "Сведения о численности, заработной плате и движении работников", N П-5(м) "Основные сведения о деятельности организации";
Приказ ФНС России от 31.08.2005 N САЭ-3-22/417 "Об утверждении форм документов, необходимых для применения упрощенной системы налогообложения на основе патента";
Приказ Минэкономразвития России от 12.11.2008 N 395 "Об установлении коэффициента-дефлятора в целях применения главы 26.2 Налогового кодекса Российской Федерации "Упрощенная система налогообложения" на 2010 год";
Постановление Правительства РФ от 22.07.2008 N 556 "О предельных значениях выручки от реализации товаров (работ, услуг) для каждой категории субъектов малого и среднего предпринимательства";
Положение по бухгалтерскому учету "Учет основных средств" ПБУ 6/01 (утв. Приказом Минфина России от 30.03.2001 N 26н);
Письмо Минфина России от 11.04.2008 N 03-11-04/2/70;
В.В Семенихин "Упрощенная система налогообложения". Налог. Вестник, 2009г
acg/uproshennaja_sistema_nalogooblozhenija__chast_ii_preimushestva_i_nedostatki;
mfo51/publication_3.html;
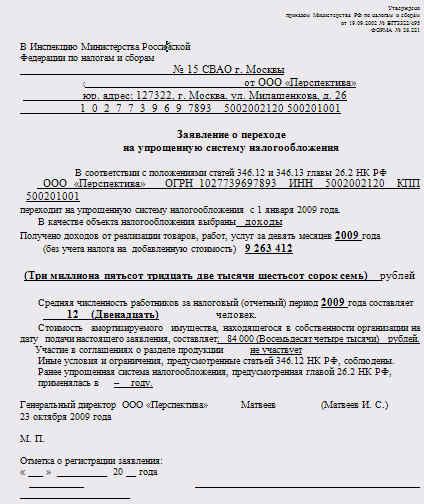
Приложение №1