Анализ форм денег в рыночной экономике
Экономическая природа чека состоит в том, что он, во-первых, служит средством получения наличных средств в банке; во-вторых, выступает средством обращения и платежа; в-третьих, является орудием безналичных расчетов.
На основе чеков возникла система безналичных расчетов, по которой большая часть взаимных претензий погашается, и платеж производится по сальдо, без участия наличных денег. Особенно это характерно для расчетов между клиентами одного банка. При расчетами между клиентами разных банков, чек выписывается (на сумму сальдо) на центральный банк или на расчетную палату.
Электронные деньги - это денежный инструмент, функционирующий в рамках электронной системы, передающий информацию о движении денежных потоков и различных денежных операциях.
Это деньги на счетах компьютерной памяти банков, распоряжение которыми осуществляется с помощью специального электронного устройства. Распространение системы платежей на электронной основе знаменует собой переход на качественно новую ступень эволюции денежного обращения.
Одним из первых исторических видов электронных денег(50-е г.г. ХХ столетия) стал электронный банковский депозит.
На современном этапе много стран совершают попытки по предоставлению электронным деньгам статуса законного платежного средства, которое будет обязательным для приема во всех учреждениях и организациях, и должно стать бессрочным обязательством государства аналогично наличным.
Объем рынка электронных денег в Украине ежегодно возрастает (рис.3) [8]
В условиях использования сетевых электронно-цифровых технологий скорость совершения платежей электронными деньгами значительно превышает скорость платежей другими денежными инструментами.
Если сравнивать расходы на проведение одной операции с помощью электронных денег и других платежных инструментов, то разница может быть очень даже значительной. Так, например, в Австрии каждая трансакция с помощью налички (монет или банкнот) стоит от 0,2 до 0,5 дол. США, а электронными деньгами, - 0,04 дол. США. Экономия на каждой из триллиона финансовых операций, которые проводятся ежегодно, является существенной причиной, почему электронные деньги развиваются. Более того проведение расчетов и платежей с помощью электронных денег может занять от нескольких секунд до нескольких минут. В это же время, несмотря на полную автоматизацию операций, существующим платежным системам для окончательных расчетов необходимо от нескольких минут до нескольких дней. То есть, использование электронных денег позволит существенно сократить как материальные затраты отдельного пользователя, так и всего общества в целом. [8]
В соответствии с видением европейских институций различают электронные деньги на основе карточек (card-based) и на основе программного обеспечения(software-based).
В Украине функционируют системы электронных денег на основе карт и на основе программного обеспечения. Электронные деньги на основе карточек представлены, в частности, одним из инструментов Национальной системы массовых электронных платежей, внедренной Национальным банком Украины, - электронным кошельком.
Электронные деньги на основе программного обеспечения представлены в Украине системами WebMoney, "Интернет.Деньги" и другие, выпускаются небанковскими учреждениями, деятельность которых совершается вне контроля государственных органов.[6]
2.3 Проблемы функционирования денег в рыночной экономике и пути их решения
Теория и практика показывают, что современная экономика не может функционировать без инфляции. Вопрос заключается только в том, какой уровень инфляции является оптимальным для экономики той или иной страны. Как отсутствие инфляции, так и ее высокие темпы оказывают негативное влияние на экономику. При этом для стран со сбалансированной
развитой рыночной экономикой характерны низки темпы инфляции, а страны, которые реформируются, с переходной экономикой имеют, как правило, более высокие темпы инфляции.
Исследования Всемирного банка констатируют, что для большинства стран характерной является ситуация прекращения экономического роста, если инфляция увеличивается с 125 до 149 %. По темпам инфляции Украина занимает первое место среди стран СНГ и стран Восточной Европы. В 2007 г. уровень инфляции за год составил 116,6 %, в 2008 г. – 122,3 %, а в 2009 г. – 112,3 %. Такой уровень инфляции свидетельствует о нестабильном, неустойчивом состоянии экономики Украины и гривны как национальной валюты в том числе [9].
Современный механизм регулирования валютного рынка Украины регламентирован Конституцией Украины и рядом нормативно-правовых актов Президента Украины, КМУ, ВРУ и НБУ. При этом к числу наиболее значимых следует отнести Закон Украины № 679; Декрет КМУ от 19.02.1993 г. № 15-93 "О системе валютного регулирования и валютном контроле" (далее – Декрет КМУ № 15-93); "Положение о порядке и условиях торговли иностранной валютой", утвержденное Постановленим Правления НБУ от 10.08.2005 г. № 281; Постановление Правления НБУ от 12.12.2002 г. № 502 "Об утверждении Инструкции о порядке организации и осуществлении валютно обменных операций на территории Украины и изменений к некоторым нормативно правовым актам Национального банка Украины"; Постановление Правления НБУ от 12.11.2003 г. № 496 "Об утверждении Положения об установлении официального курса гривны к иностранным валютам и курсу банковских металлов" (далее – Постановление Правления НБУ № 496) [9].
Специфика национальной валютной системы, сформированная вследствие масштабных экономических трансформаций, свидетельствует о факте параллельного существования в Украине официального и рыночного курсов национальной валюты, довольно часто пребывающих в состоянии значительного расхождения. Данное обстоятельство является "ценой", уплаченной за чрезмерную либерализацию финансовой системы, что в свою очередь проявилось в планомерном снижении нагрузки административно -правовых методов валютного регулирования.
Заключение
Подводя итог данной работы, нужно отметить, что деньги играют важнейшую роль в современной рыночной экономике, являясь своеобразным языком рынка. Они оказывают регулирующее воздействие на развитие экономики, отображают экономические процессы, происходящие в обществе.
Можно дать следующее определение денег - это особый товар, всеобщий эквивалент, форма стоимости всех других товаров. Они появились как результат развития товарных отношений в обществе.
Можно выделить следующие исторические этапы эволюции денег:
1) появление денег с выполнением их функций случайными товарами;
2) закрепление за золотом роли всеобщего эквивалента;
3) перехода к бумажным и кредитным деньгам;
4) постепенное вытеснение наличных денег из оборота, появление других видов платежей, развитие электронных денег.
Сущность денег в том, что они делают, то есть выполняют определенные функции. В современной экономической науке нет единства во взгляде на количество функции денег, различные авторы выделяют от трех до пяти функций.
В отечественной литературе выделяют пять экономических функций, выполняемые деньгами в развитом товарном хозяйстве:
мера стоимости (средство счета);
средство обращения;
средство платежа;
средство накопления;
мировые деньги.
Современные деньги подразделяются на наличные и безналичные, к ним относятся монеты, бумажные и кредитные деньги. Развитие кредитных денег прошло следующие стадии: вексель, банкнота, чек, электронные деньги, кредитные карточки – все они используются в настоящее время.
Электронные деньги появились в результате развития электронных систем. Их появлению также способствовали поиски более экономичных форм платежей. Они представляют собой информацию о количественном выражении стоимости денежного эквивалента. Электронные деньги, несмотря на то, что обладают рядом преимуществ по сравнению с наличными (например, удобство в использовании, безопасность), также имеют и недостатки (требуется специальная инфраструктура, трудность в использовании людьми старшего возраста, трудно сохранить анонимность плательщика). Несмотря на то, что с каждым годом число пользователей электронными деньгами среди населения увеличивается, необходимо, с помощью государственной поддержки, и дальше развивать систему электронных платежей. Так как это развитие способствует оптимизации денежного обращение.
Итак, деньги – это инструмент современной рыночной экономики, без которого в настоящее время невозможно ее нормальное функционирование.
Список литературы
Конституція України. Затверждена ВРУ 28 червня 1996 г. № 254/96 – ВР // Відомості ВРУ. – 1996.- №30.
Закон Украины О Национальном банке Украины от 20.05.1999 № 679-XIV [Электронный ресурс]
Закон України Про платіжні системи та переказ коштів в Україні вiд 05.04.2001 № 2346-III [Електронний ресурс]
Грошово-кредитна політика в умовах ринкових трансформацій в Україні: Автореф. дис... канд. екон. наук: 08.04.01 [Електронний ресурс] / Н.С. Островська; Нац. акад. держ. податк. служби України. — Ірпінь, 2005. — 18 с.
Деньги Украины, их функции и проблемы экономики [Электронный ресурс] / В.В. Кульшин // Культура народов Причерноморья. — 1997. — N1. — С. 119-122
Емісія та використання електронних грошей в Україні: автореф. дис... канд. екон. наук: 08.00.08 [Електронний ресурс] / О.О. Махаєва; Ун-т банк. справи Нац. банку України. — К., 2009. — 21 с
Международные платежные системы и принципы их работы. Развитие украинского рынка карточных продуктов [Электронный ресурс] / Е.В. Богуславский // Культура народов Причерноморья. — 2004.
Ринок електронних грошей: політекономічний аналіз: автореф. дис. канд. екон. наук: 08.00.01 [Електронний ресурс] / Андрій Володимирович Бєліч; Донецький національний ун-т. — Донецьк, 2009. — 20 с.
Стабильность денежной единицы Украины: экономико-правовой аспект./ И. В. Заблодская, С. М. Андросов, А. В. Медяник, - ЭКОНОМИКА И ПРАВО 2010, №1
Статистичний аналіз динаміки грошової маси в Україні: автореф. дис... канд. екон. наук: 08.00.10 [Електронний ресурс] / Я.В. Поплюйко; Держ. вищ. навч. закл. "Київ. нац. екон. ун-т ім. В.Гетьмана". — К., 2008
Электронизация как перспектива развития современной платежной системы [Электронный ресурс] / С.П. Наливайченко // Культура народов Причерноморья. — 2004. — N50, Т.1. — С. 26-29
.Зборовская О.М. Деньги и кредит: Конспект лекций. – Днепропетровск: Изд-во ДнУЭП. – 79с.
Гроші, фінансова система та економіка: Підручник / Пер. з англ.; Наук. ред. пер. М. Савлук, Д. Олесневич. — К.: КНЕУ, 2004. — 889 с.
Деньги, кредит, банки./ Под ред. Лаврушина О.И. -М.: Финансы и статистика, 1998. -448c.
Деньги, кредит, банки: Опорный конспект лекций / Микитин В.М., Юдина И.Н. Барнаул: Изд-во "Азубка", 2004. 120 с.
Деньги, кредит, банки: учебное пособие / М.П.Владимирова, А.И.Козлов. – 2-е изд., - М.: КНОРУС, 2006. – 288с.
Деньги. Кредит. Банки. Ценные бумаги. Практикум: Учебное пособие для вузов. /Под ред. проф.. Е.Ф. Жукова.- М.: ЮНИТИ-ДАНА, 2003.-310с.
Деньги. Кредит. Банки: Учебник / Под ред. В.В.Иванова, Б.И.Соколова. – М.: ТК Велби, Изд-во Проспект, 2003. – 624с.
Деньги. Кредит. Банки: Учебник. / Под ред. Г. Н. Белоглазовой – М.: Высшее образование, 2009. – 392 с.
Долан Э. Линдсей Д. Макроэкономика. СПб.,1994
Колесова И.В., Такмакова Е.А. Деньги и кредит: Учеб. пособие. — Севастополь: Изд-во СевГТУ, 2000. — 196 с.
Маклакова Т. Г. Учебное пособие по курсу "Финансы, денежное обращение и кредит". – Санкт-Петербург. 2007. - 61 с.
Рябинина Л.Н. Деньги и кредит: учебное пособие. – К.: Центр учебной литературы, 2008. – 602с.
Самуэльсон П. Экономика. Вводный курс. М.,1964
Финансы, денежное обращение и кредит: Учебник / М.В. Романовский и др.; Под ред. М.В. Романовского, О.В. Врублевской. — М.: Юрайт-Издат, 2006. - 543 с.
Финансы, денежное обращение и кредит: Учебник Краткий курс/Под ред. д э н, проф Н.Ф. Самсонова — М ИНФРА-М, 2003 — 302с.
Финансы, деньги, кредит и банки: Учебное пособие. – СПб.: Знание, ИВЭСЭП, 2003. – 384с.
Фишер С., Дорнбуш Р., Шмалензи Р. Экономика. М.,1993
Харрис Л. Денежная теория.-М.: Прогресс, 1990.- С. 75, 82.
Приложения
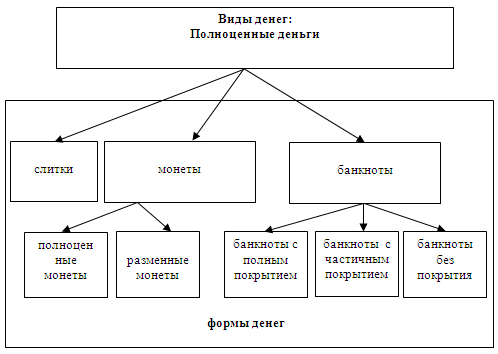
Рис. 1 Классификация полноценных денег
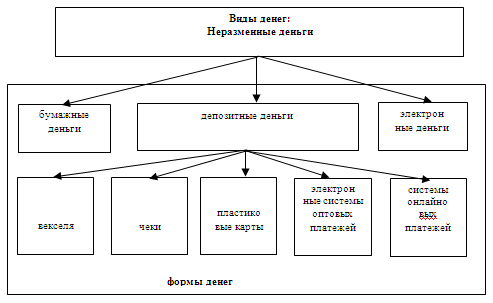
Рис.2 Классификация неразменных денег
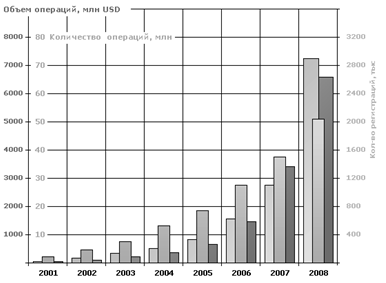
Рис. 3 Динамика объемов украинского рынка электронных денег
Размещено на