Бюджетирование как инструмент операционного финансового менеджмента
Бюджет прямых затрат сырья и материалов. (ПРИЛОЖЕНИЕ 3)На основе данных предыдущего бюджета об объемах производства, а также нормативах затрат сырья на единицу производимой продукции, целевых запасах сырья на начало и конец периода и ценах на сырье и материалы определяются потребности в сырье и материалах, объемы закупок и общая величина расходов на приобретение. Данные формируются как в натуральных единицах, так и в денежном выражении.
Бюджет прямых затрат труда. (ПРИЛОЖЕНИЕ 4) Цель данного бюджета — рассчитать общие затраты на привлечение трудовых ресурсов, занятых непосредственно в производстве (в стоимостном выражении). Исходными данными блока являются результаты расчета об объемах производства в бюджете производства. Алгоритм расчета зависит от многих факторов, в том числе от систем нормирования труда и оплаты работников. В частности, если установлены нормативы в часах на производство той или иной продукции или ее компонента, а также тарифная ставка за час работы, можно рассчитать прямые затраты труда.
Если компания занимается производством, бюджет продаж тесно связан с производственным бюджетом.
Бюджет производства. (ПРИЛОЖЕНИЕ 4) Цель данного бюджета — рассчитать прогноз объема производства товарной продукции исходя из результатов расчета предыдущего бюджета и целевого остатка произведенной, но нереализованной продукции (запасов продукции). Формула расчета для каждого вида продукции выглядит следующим образом:
Qn = Впр + Ок - Он
где Qn — продукция, предназначенная к выпуску в планируемом периоде;
Впр — прогноз объема продаж;
Ок — целевой остаток готовой продукции на конец планируемого периода;
Он — остаток продукции на начало планируемого периода.
Бюджет переменных накладных расходов. (ПРИЛОЖЕНИЕ 5)Расчет ведется по статьям накладных расходов (амортизация, электроэнергия, страховка, прочие общецеховые расходы и т.п.) в зависимости от принятого в компании базового показателя (объем производства, прямые затраты труда в часах и др.).
После составления бюджетов продаж и затрат составляется бюджет запасов. Он отвечает на вопросы, какое количество сырья и товаров необходимо для нормальной работы предприятия, и какую сумму планируется направить на их закупку.
Бюджет запасов сырья, готовой продукции. (ПРИЛОЖЕНИЕ 5)Исходными данными для расчета служат: целевые остатки запасов готовой продукции в натуральных единицах, сырья и материалов (бюджет производства и бюджет прямых затрат сырья и материалов), данные о ценах за единицу сырья и материалов, а также данные о себестоимости готовой продукции.
Бюджет управленческих и коммерческих расходов. (ПРИЛОЖЕНИЕ 6) Здесь исчисляется прогнозная оценка общезаводских (постоянных) накладных расходов. Постатейный состав расходов определяется различными факторами, в том числе и спецификой деятельности компании.
Бюджет себестоимости реализованной продукции. Расчет ведется на основании данных предыдущих бюджетов с использованием алгоритмов, определяемых принятой методикой исчисления себестоимости.
Следующий финансовый бюджет (ПРИЛОЖЕНИЕ 7,8) – бюджет доходов и расходов, который показывает, какую прибыль получит компания. Для его составления используются данные из операционных бюджетов. Важно не путать выручку от реализации, отражаемую в этом бюджете, с поступлением денежных средств за поставленную продукцию (что отражается в бюджете движения денежных средств). В бюджете доходов и расходов фактически дается прогноз стоимости отгруженной продукции в соответствии с прогнозом ее продаж.
Третий финансовый бюджет – расчетный баланс. (ПРИЛОЖЕНИЕ 9,10) Он похож на бухгалтерский баланс и повторяет его структуру. Этот бюджет позволяет оценить структуру активов и пассивов предприятия и рассчитать финансовые коэффициенты – коэффициенты ликвидности, коэффициенты платежеспособности, коэффициенты рентабельности и т. д. В отличие от бухгалтерского баланса, который составляется раз в квартал, этот бюджет составляется раз в месяц. Такой подход позволяет более оперативно реагировать на изменения в финансовом состоянии предприятия и эффективнее управлять им. Если предприятие привлекает инвестиции или берет кредиты, отдельно формируются инвестиционный или кредитный планы.
Итоговым (сводным) документом финансового плана является бюджет прибылей и убытков (ПРИЛОЖЕНИЕ 11), который по форме соответствует бухгалтерскому отчету о прибылях и убытках.
2.3 Построение документов финансовой отчетности
Такие бюджеты как: бюджет продаж, производственный бюджет, бюджет прямых затрат сырья и материалов, бюджет прямых затрат на оплату труда, бюджет переменных накладных расходов, бюджет запасов сырья и готовой продукции, бюджет управленческих и коммерческих расходов, бюджет себестоимости реализованной продукции – отображают технологические процессы, происходящие на предприятии. Их называют операционными бюджетами. Но помимо этого, необходимы бюджеты, показывающие финансовую сторону деятельности фирмы. [2, стр 54] Это важно для планирования движения денежных средств, поступающих в ее распоряжение. По каждому из перечисленных операционных бюджетов составляют графики поступления или расходования денег. На основании их объединения в единое целое, получим бюджет движения денежных средств. Он является основным финансовым бюджетом для большинства предприятий, благодаря которому можно видеть, есть ли у компании «живые» деньги на оплату текущих издержек в каждый конкретный момент времени, а также спрогнозировать, сколько денег и когда ему может не хватить.
Бюджет движения денежных средств является важнейшим документом по управлению текущим денежным оборотом предприятия. Он разрабатывается на предстоящий год с разбивкой по кварталам и месяцам. С помощью этого документа обеспечивается оперативное финансирование всех хозяйственных операций предприятия. На основе бюджета движения денежных средств предприятие прогнозирует выполнение своих расчетных обязательств перед государством, кредиторами и партнерами, фиксирует происходящие изменения в платежеспособности. Данный документ позволяет планировать поступление собственных средств, а также оценивать потребность в привлечении заемного капитала.
Изменение денежных средств за период определяется денежными потоками, представляющими собой, с одной стороны, поступления от покупателей и заказчиков, прочие поступления и, с другой стороны, платежи поставщикам, работникам, бюджету, органам социального страхования и обеспечения и т.д. [5, стр. 211]. В целом между поступлениями денежных средств, объемом реализации и изменением остатков дебиторской задолженности существуют следующие зависимости:
Приток денежных средств = Выручка от продаж + Дебиторская задолженность на начало периода - Остатки дебиторской задолженности на конец планового периода
Для того чтобы установить сумму денежных поступлений, необходимо определить величину дебиторской задолженности по состоянию на конец прогнозируемого периода. Если ожидается, что в предстоящем периоде характер расчетов с покупателями не изменится, можно использовать средние остатки дебиторской задолженности в прогнозируемом периоде.
К числу статей, по которым наблюдается наибольший отток денежных средств, относятся расчеты с поставщиками:
Отток денежных средств = Начальное сальдо + Увеличение кредиторской задолженности - Конечное сальдо
Увеличение кредиторской задолженности определяется объемом поступлений материальных ценностей, следовательно:
Увеличение кредиторской задолженности = Фактическая себестоимость материалов + НДС по приобретенным ценностям
Для определения необходимого объема закупок можно воспользоваться следующей зависимостью:
Поступление материальных ценностей = Потребление + Запасы на конец периода - Начальные запасы
Для определения основных видов деятельности предприятия и источников поступления средств можно порекомендовать предварительно составить следующий бюджет финансовых потоков предприятия по доходам и расходам (ПРИЛОЖЕНИЕ 7).
На основании бюджета финансовых потоков построить бюджет денежных средств (табл.2)
Поступления денежных средств можно вести по отдельным структурным подразделениям; [6, стр. 267]по видам деятельности; по отдельным номенклатурным наименованиям продукции; параллельно в нескольких денежных единицах и т.п.
Таблица 2. Бюджет денежных средств на 200__ г.
| № п/п | Доходы и поступления | Тыс. руб. | № п/п | Расходы и затраты | Тыс. руб. |
| Производственная деятельность | |||||
| 1 | Остаток денежных средств | 1 | Платежи по счетам поставщиков | ||
| 2 | Выручка от продажи товаров, работ, услуг | 2 | Платежи по счетам подрядчиков | ||
| 3 | Авансы полученные | 3 | Оплата труда | ||
| 4 | Сдача в аренду | 4 | Отчисления в социальную сферу | ||
| 5 | Продажа имущества и т.д. | 5 | Оплата транспортных услуг | ||
| Инвестиционная деятельность | |||||
| 6 | Дивиденды по акциям других предприятий | 6 | Приобретение основных средств | ||
| 7 | Продажа нематериальных активов и т.д. | 7 | Капитальные вложения | ||
| Финансовая деятельность | 8 | Прирост оборотных средств | |||
| 8 | Краткосрочные кредиты | 9 | НИОКР | ||
| 9 | Долгосрочные кредиты | 10 | Приобретение ценных бумаг | ||
| 10 | Целевое финансирование и т.д. | Финансовая деятельность | |||
| Прочая деятельность | 11 | Погашение кредитов и займов | |||
| 11 | Операционные доходы | 12 | Выплата дивидендов | ||
| 12 | Внереализационные доходы | 13 | Налоги и сборы и т.д. | ||
| Прочая деятельность | |||||
| 14 | Операционные расходы | ||||
| 15 | Внереализационные расходы | ||||
| Итого | Итого | ||||
Бюджет прибылей и убытков необходим для оценки рентабельности предприятия, для контроля за его хозяйственной деятельностью. Именно наличие прибыли в долгосрочной перспективе является залогом положительного сальдо отчета о движении платежных средств. который по форме соответствует бухгалтерскому отчету о прибылях и убытках Пример финансового плана (бюджета), который могут разрабатывать как крупные, так средние и малые предприятия, дан в табл. 3.
Таблица 3. Финансовый план предприятия на 200__ г. (тыс. руб.)
| № п/п | Показатель | 200__ г. |
| 1 | Выручка от реализации (без НДС) | |
| 2 | Затраты на сырье и материалы | |
| 3 | Материальная маржа (стр. 1 – стр. 2) | |
| 4 | Заработная плата, в том числе социальные начисления | |
| 5 | Энергетические расходы | |
| 6 | Расходы на ремонт | |
| 7 | Расходы на хранение | |
| 8 | Амортизация | |
| 9 | Коммерческие расходы | |
| 10 | Налоги | |
| 11 | Прочие расходы | |
| 12 | Итого расходов (стр. 4 + стр. 5 + стр. 6 + стр. 7 + стр. 8 + стр. 9 + стр. 10 + стр. 11) | |
| 13 | Промежуточный результат (стр. 12 – стр. 3) | |
| 14 | Сумма процента за кредит | |
| 15 | Всего затрат (стр. 12 + стр. 14) | |
| 16 | Курсовые разницы (+, – ) | |
| 17 | Прибыль брутто (стр. 15 – стр. 3 ± стр. 16) | |
| 18 | Налог на прибыль (% от стр. 17) | |
| 19 | Прибыль нетто (стр. 17 – стр. 18) |
Такой план можно разрабатывать на определенный период времени, например на каждую неделю. При этом выполнение плана прошедшей недели является основанием для уточнения плана на следующую неделю. В результате такого планирования достигается непрерывность планирования, и предприятие может уловить сезонные колебания производства (продаж), региональные потребности, а также (особенно предприятия пищевой промышленности) изменения в продажах по дням недели, субботним и предпраздничным дням. Предприятия-производители в результате планирования проще и более обоснованно определяют объемы, номенклатуру и ассортимент продаж даже по отдельным потребителям, а также более разумно формируют цену реализации.
Бюджетный баланс формируется на базе отчетных данных бухгалтерского учета на конкретную дату по принятым на предприятии субсчетам бухгалтерского учета. Он показывает, какими средствами финансирования располагает предприятие и как используются данные средства, а также дает возможность управления активами и пассивами предприятия, ускорения оборачиваемости текущих активов и пассивов, оптимизации структуры источников финансирования. В таблице 4 представлен уплотненный вид баланса. Его полная версия в ПРИЛОЖЕНИИ 11.
Таблица 4.Агрегированный баланс
| АКТИВЫ | Сумма |
| Оборотные средства: | |
| Денежные средства | |
| Дебиторская задолженность | |
| Материальные запасы | |
| Запасы готовой продукции | |
| Итого оборотных средств | |
| Основные средства | |
| Земля | |
| Здания и оборудование | |
| Накопленный износ | |
| Итого основных средств | |
| Итого активов | |
| ПАССИВЫ | |
| Краткосрочные и долгосрочные обязательства | |
| Счета к оплате | |
| Налог, подлежащий оплате | |
| Итого краткосрочных и долгосрочных обязательств | |
| Собственный капитал | |
| Уставной капитал | |
| Дополнительный капитал | |
| Нераспределенная прибыль | |
| Итого собственного капитала | |
| Итого пассивов |
Таким образом, в финансовой системе предприятия финансовые планы выступают в качестве путеводителя, который позволяет ориентироваться в его финансовых возможностях и выбрать наиболее эффективные с точки зрения конечных результатов действия. Построение прогнозной отчетности в рамках бюджетного планирования текущей деятельности или на более длительную перспективу является неотъемлемой функцией финансовой службы любого предприятия. Эта отчетность может использоваться для различных целей: как ориентир для контроля текущей деятельности, при прогнозировании степени удовлетворительности структуры баланса и т. п. При этом успешное выполнение оптимальных финансовых планов обеспечивает устойчивое финансовое положение предприятия, которое является залогом его эффективного функционирования.
Расчетная часть. Вариант 3
«Финансовое прогнозирование и выбор источников финансирования»
Условия задания
Вы являетесь финансовым менеджером АО «Интерсвязь», которое функционирует в сфере производства современных средств связи. Вам потребуется проанализировать финансовую отчетность данного АО и определить темп роста объемов производства, исходя из сложившихся на предприятии экономических тенденций. Согласно расчетам отдела перспективного развития АО «Интерсвязь» для поддержания конкурентоспособности целесообразно увеличить объем как минимум в 1,5 раза.
Ваша задача — определить финансовые возможности АО для наращивания объема производства и, соответственно, экономического потенциала за счет собственных финансовых возможностей и привлечения дополнительных финансовых ресурсов; построить прогнозную финансовую отчетность при максимально возможном в данных условиях темпе роста объемов производства.
Для этого необходимо рассчитать прогнозные значения показателей финансовой отчетности, определить потребность в источниках финансирования с использованием соответствующей балансовой модели и выбрать варианты финансирования из возможных:
• краткосрочная банковская ссуда;
• долгосрочная банковская ссуда;
• увеличение уставного фонда за счет дополнительного выпуска акций.
Ставка процента за кредит составляет 10% по краткосрочным ссудам, 20% — по долгосрочным ссудам.
Условиями предоставления ссуды являются:
• кредитоспособность и финансовая устойчивость данного предприятия (необходимо дать заключение о возможности кредитования);
• общий уровень финансовой зависимости не выше 50% источников средств;
• общая ликвидность предприятия (коэффициент покрытия не ниже 1,05).
На момент расчета в обращении находятся 10 тыс. шт. простых акций. Курсовая стоимость соответствует номинальной. Снижение уровня дивидендов на акцию нецелесообразно, так как это отрицательно скажется на уровне их ликвидности и инвестиционной привлекательности АО.
Предполагается, что предприятием задействованы все производственные мощности, и структура активов оптимально соответствует объему производства.
Необходимо ответить на следующие вопросы:
Сумеет ли предприятие при существующих ограничениях обеспечить необходимое финансирование для расширения производственно-коммерческой деятельности?
Какой темп экономического роста АО «Интерсвязь» возможен при заданных ограничениях?
Целесообразно ли такое расширение деятельности с точки зрения влияния на уровень самофинансирования предприятия в дальнейшем, его финансовой устойчивости и рентабельности?
Изменится ли темп экономического роста АО в дальнейшем?
Исходные данные для анализа и финансовых расчетов представлены в финансовой отчетности АО «Интерсвязь» за отчетный год (табл. 2.7 и табл. 2.8)
Для выполнения задания использовать Указания к решению.
бюджетирование прогнозный отчетность финансирование балансовый
Таблица 1 Сведения по балансу АО «Интерсвязь» на 01.01.2006 г., руб.
| АКТИВ | Начало периода | Конец периода |
| 1 | 2 | 3 |
| I. Внеоборотные активы (Ав) | ||
| Нематериальные активы: | ||
| остаточная стоимость | 20 883,00 | 21 070,00 |
| первоначальная стоимость | 22 102,00 | 22 374,00 |
| износ | 1219,00 | 1304,00 |
| Незавершенное строительство | 4009,00 | 1700,00 |
| Основные средства: | ||
| остаточная стоимость | 94 765,00 | 93 819,00 |
| первоначальная стоимость | 114 910,00 | 118 919,00 |
| износ | 20 145,00 | 25 100,00 |
| Долгосрочная дебиторская задолженность | 1821,00 | 1753,00 |
| Прочие внеоборотные активы | 0,00 | 0,00 |
| Итого по разделу I | 121 478,00 | 118 342,00 |
| II. Оборотные активы (Ао) | ||
| Запасы: (З) | ||
| производственные запасы | 15 037,00 | 7465,00 |
| незавершенное производство | 4218,00 | 5898,00 |
| готовая продукция | 6917,00 | 5112,00 |
| Векселя полученные | 270,00 | 0,00 |
| Дебиторская задолженность за товары, работы, услуги: | ||
| чистая реализационная стоимость | 42 282,00 | 37 465,00 |
| первоначальная стоимость | 45 802,00 | 40 312,00 |
| Резерв сомнительных долгов | 3520,00 | 2847,00 |
| Дебиторская задолженность по выданным авансам | 412,00 | 0,00 |
| Прочая текущая дебиторская задолженность | 25,00 | 9016,00 |
| Денежные средства и их эквиваленты: | ||
| в национальной валюте | 41 323,00 | 11 730,00 |
| в иностранной валюте | 6745,00 | 5218,00 |
| Прочие оборотные активы | 0,00 | 0,00 |
| Итого по разделу II | 117 229,00 | 81 904,00 |
| III. Расходы будущих периодов | 0,00 | 2264,00 |
| Баланс | 238 707,00 | 202 510,00 |
| ПАССИВ | Начало периода | Конец периода |
| I. Собственный капитал (К) | ||
| Уставный капитал | 60 000,00 | 60 000,00 |
| Дополнительный капитал | 2628,00 | 2628,00 |
| Прочий дополнительный капитал | 28 754,00 | 31 899,00 |
| Резервный капитал | 15 000,00 | 15 000,00 |
| Нераспределенная прибыль (непокрытый убыток) | 10 223,00 | 14 879,00 |
| Итого по разделу I | 116 605,00 | 124 406,00 |
| II. Долгосрочные обязательства (Пд) | ||
| Долгосрочные кредиты банков | 3200,00 | 0,00 |
| Отсроченные налоговые обязательства | ||
| Прочие долгосрочные обязательства | 0,00 | 0,00 |
| Итого по разделу II | 3200,00 | 0,00 |
| III. Текущие обязательства (Пк) | ||
| Займы и кредиты (М) | 0,00 | 0,00 |
| Кредиторская задолженность за товары, работы, услуги (Н) | 73 898,00 | 30 857,00 |
| Текущие обязательства по расчетам: | ||
| с бюджетом | 17 276,00 | 24 053,00 |
| по внебюджетным платежам | 7986,00 | 719,00 |
| по страхованию | 6590,00 | 3506,00 |
| по оплате труда | 8942,00 | 6 120,00 |
| с участниками | 0,00 | 412,00 |
| Прочие текущие обязательства | 0,00 | 12 437,00 |
| Итого по разделу III | 114 692,00 | 78 104,00 |
| IV. Доходы будущих периодов | 4210,00 | 0,00 |
| Баланс (Б) | 238 707,00 | 202 510,00 |
Таблица 2 Выписка из отчета о прибылях и убытках АО «Интерсвязь» за 2005 г., руб.
| Статьи отчета | Сумма |
| 1 | 2 |
| Доход (выручка) от реализации продукции (товаров, работ, услуг) | 67 224,00 |
| Налог на добавленную стоимость | 11 204,00 |
| Чистый доход (выручка) от реализации продукции (товаров, работ, услуг) | 56 020,00 |
| Себестоимость от реализации продукции (товаров, работ, услуг) | 26 413,00 |
| Валовая прибыль | 29 607,00 |
| Прочие операционные доходы | 1827,60 |
| Административные расходы | 9231,3 |
| Расходы на сбыт | 1250,7 |
| Прочие операционные расходы | 1345,60 |
| Финансовые результаты от операционной деятельности | |
| Прибыль | 19 607,00 |
| Финансовые результаты от обычной деятельности до налогообложения | |
| Прибыль | 19 607,00 |
| Налог на прибыль от обычной деятельности | 6305,40 |
| Финансовые результаты от обычной деятельности | |
| Чистая прибыль | 13 301,60 |
| Элементы операционных расходов | |
| Материальные затраты | 6025,00 |
| Расходы на оплату труда | 7899,00 |
| Отчисления на социальное страхование | 3357,00 |
| Амортизация | 4955,00 |
| Прочие операционные расходы | 1000,00 |
| Итого | 23 236,00 |
| Расчет показателей прибыльности акций | |
| Среднегодовое количество простых акций | 10 000 |
| Скорректированное среднегодовое количество простых акций | 10 000 |
| Чистая прибыль, приходящаяся на одну простую акцию | 1,33016 |
| Скорректированная чистая прибыль, приходящаяся на одну простую акцию | 1,33016 |
| Дивиденды на одну простую акцию | 0,8646 |
Указания к решению задачи«Финансовое прогнозирование и выбор источников финансирования»
1. Ознакомиться с п. 2—7 данных указаний, выполнить задание. Полученные результаты оформить в рабочей тетради.
2. Целесообразно составить уплотненный аналитический баланс и отчет о прибылях и убытках для агрегирования отдельных показателей.
3. Рассчитать аналитические показатели для определения темпа экономического роста АО: долю реинвестированной прибыли в чистой, рентабельность собственного капитала, темп экономического роста при существующих пропорциях, который сравнивается с требуемым, и определить необходимость привлечения дополнительных ресурсов.
4. Составить предварительную прогнозную отчетность и определить необходимую сумму дополнительных финансовых ресурсов.
5. Определить возможные источники финансирования в соответствии с заданными ограничениями. Составить уточненную прогнозную отчетность; определить достаточность предлагаемого финансирования.
6. При построении прогнозной финансовой отчетности предусматривается:
• для специальности 060500 «Бухгалтерский учет, анализ и аудит» — выполнить построение прогнозного баланса;
• для специальности 060400 «Финансы и кредит» — выполнить построение прогноза бюджета денежных средств, прогнозного отчета о прибылях и убытках, прогнозного баланса с обязательным использованием ПЭВМ и программы «Финансовое планирование. Прогнозный баланс». Предварительно следует ознакомиться с Контрольным расчетом, представленным в п. 3 данных методических указаний. Необходимые дополнительные сведения о функционировании предприятия, представляемые в табл. 3.15., согласовать с выполняемым примером.
7. Дополнить нижеследующие выводы необходимой информацией.
При существующих пропорциях темп экономического роста за счет собственных источников средств составляет ...%.
Потребность во внешнем финансировании составляет, по предварительной оценке, ... руб.
При существующих ограничениях эта потребность полностью не может быть удовлетворена, максимально возможный рост объема производства и сбыта составит...% с использованием всех возможных источников.
Темп экономического роста за счет собственных источников (самофинансирования) увеличится и составит ...%. Рентабельность собственного капитала не изменится и составит ...%.
Предварительная оценка финансового состояния предприятия и изменений его финансовых показателей
В целях проведения финансового анализа мы составим сравнительный аналитический баланс.
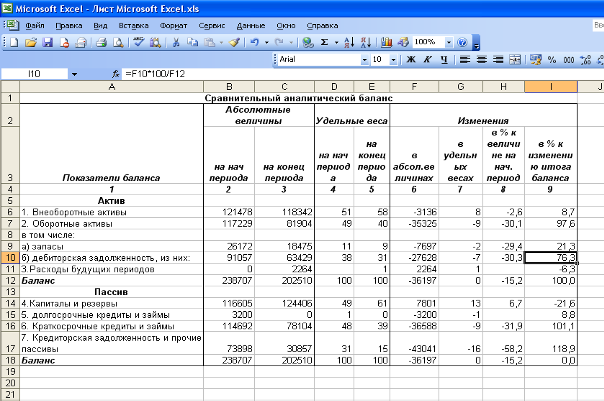
Рис 1. Сравнительный аналитический баланс.
Расчет изменений показателей статей баланса проводится по следующим формулам:
Графа 4,5 = 100% *аi / Б
Графа 6 = аiк- аiн( абсолютные величины)
Графа 7 = аiк- аiн (удельные величины)
Графа 8 = аiк*100% / аiн – 100
Графа 9 = (аiк- аiн)*100% / Бк-Бн, где
аi - статья аналитического баланса
аiк/ аiн – статья аналитического баланса на начало/ конец периода
Б – баланс
Бк/ Бн – баланс на начало/ конец периода
Как видим из данных таблицы, за год стоимость имущества предприятия уменьшилась на 36 197 руб., что составило 15% относительно показателя на начало года. Графа 9 показывает за счет чего это произошло. Мы видим, что на 97,6 % уменьшение произошло из-за уменьшения оборотных активов, и на 2,4 за счет уменьшения основных средств. Но в то же время увеличилось имущество предприятия на 21,6 %, погашены более чем 100,1% краткосрочные кредиты и займы, уменьшилась на 118,9 % кредиторская задолженность.
Анализ финансовой устойчивости предприятия
Таблица 3
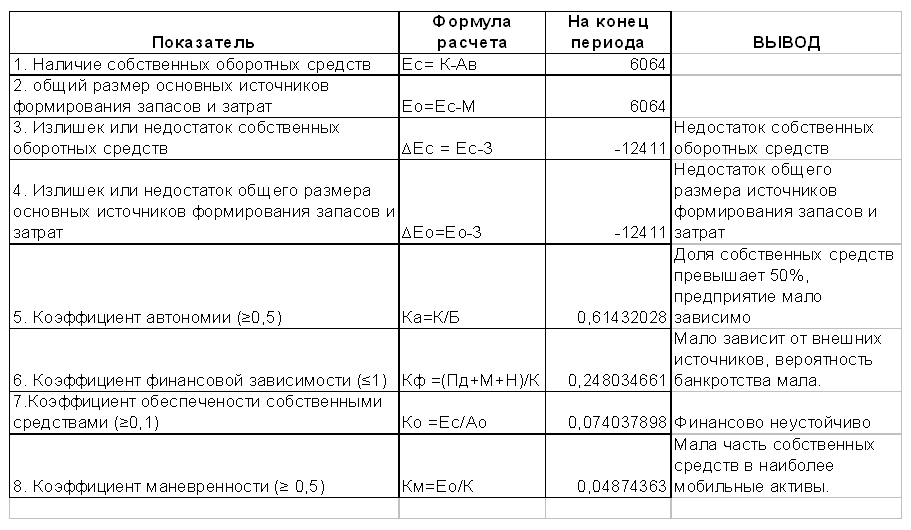
По данным таблицы можно сказать, что:
Предприятие испытывает недостаток средств,
Имеет большую долю собственных средств, что делает его независимым от внешних источников,
Но в то же время предприятие неустойчиво, и собственные средства вкладывает не в самые мобильные активы.
Анализ кредитоспособности предприятия
Таблица 4 Динамика количественных значений коэффициентов ликвидности
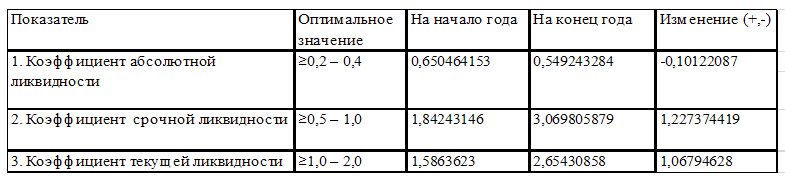
Дс А0 Дз+Дс
Ка.л. = ———, К т.л. = ———, Кс.л. = ———
Н+М Н+М Н+М
Коэффициент абсолютной ликвидности показывает, какая часть текущей задолженности может быть погашена на данный момент. Данное предприятие может погасить более 50% текущих обязательств за счет денежных средств.
Коэффициент срочной ликвидности показывает, какая часть текущей задолженности может быть погашена за счет наиболее ликвидных активов. На данном предприятии этот показатель достаточно высокий.
Коэффициент текущей ликвидности показывает, в какой степени текущие активы покрывают краткосрочные обязательства.
Анализ финансовых возможностей предприятия
Предприятия собирается увеличить объем производства в 1,5 раза. Необходимо определить источник финансирования.
Определим внутренние темпы роста (ВТР):
ВТР = РСС*(1- НР),
1.1 РСС – Рентабельность собственных средств.
РСС = (1- СНП)*ЭР+ЭФР
1.2 ЭР = Рентабельность продаж *Оборачиваемость активов =
Чистая прибыль Выручка от продаж
= ————————— * ————————————— =
Выручка то продаж Средняя величина активов
Чистая прибыль*2 13301,6*2
= ————————————————— = ————————= 0,1336
Актив на нач.года + Актив на кон.года 117229+81904
1.3 ЭФР = (1-СНП)*(ЭР-СРСП)*ЗС/СК=
= (1-0,24)*(0,1336-0,2)* 78104/124406 = 0,76*(-0,0664)*0,628= - 0,0317
РСС = (1-0, 24)*0,1336-0,0317= 0,0698
НР – Норма распределения чистой прибыли на дивиденды
НР = Дивиденды на 1 акцию/Рыночная стоимость 1 акции = 0,8646/1,33016 = 0,65
ВТР = 0,0698*(1-0,65)= 0,02443 = 2,44%
Исходя из данного анализа, мы понимаем, так как эффект финансового рычага отрицателен, то брать кредит нам не выгодно, так как при данных пропорциях и процентной ставке, мы будем иметь отрицательный эффект.
Анализ источников финансирования при увеличении объемов производства в 1,5 раза
При заданном темпе роста =1,5, оборот составит:
Баланс* темп роста = 202510*1,5=303 765 (руб.)
Для этого потребуется актив:
Оборотные активы* темп роста =81 904*1,5 = 122 856 (руб.)
На рис. показан прогнозный баланс с заданным темпом роста в 1.5 раза.
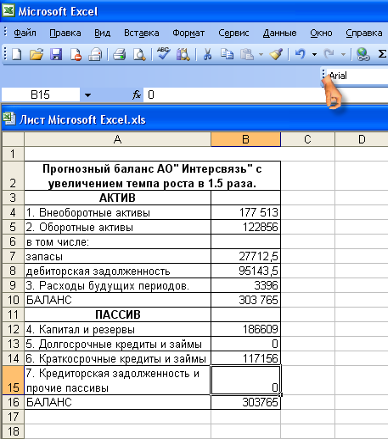
Рис 2. Желаемый прогнозный баланс.
За счет внутренних возможностей актив можно увеличить на:
Оборотные активы* ВТР = 81 904*0,02443= 2000,91 (руб.)
И тогда размер оборотных активов будет равен:
81 904+ 2000,91 = 83 904,91 (руб.)
То есть для получения заданного темпа роста необходимы источники финансирования в размере:
112 856 – 83 904,91 = 28 951,09 (руб.)
Эффект финансового рычага показал, что кредит нам брать не выгодно, поэтому посчитаем какой темп роста предприятие может достичь за счет выпуска новых акций. Коэффициент устойчивого роста:
КУР = (РСС*НР)*(1- РСС*НР) = (0,0698* 0,65)*( 1- 0,0698*0,65) = 0,04537 * 0,95463= 0,0433 (4,3%)
Если предприятие выпустит дополнительное количество акций, то внутренний темп роста составит:
2,44 + 4,33 = 6,77%
И тогда актив размер оборотных активов будет равен:
Оборотные активы + (оборотные активы * Внутренний темп роста2) = 81 904 + (81 904 * 0,0677) = 81 904 + 5544,9 = 87 448,9 (руб.)
А размер дополнительного финансирования:
112 856 – 87 448,9 = 25 407,1 (руб.)
Выводы
При существующих пропорциях темп экономического роста за счет собственных источников средств составляет 2,44%
Потребность во внешнем финансировании составляет, по предварительной оценке 28 951,09 руб.
Поставленные условия: по уровню финансовой зависимости не более 50% (24%< 50%), общей ликвидности больше 1,05 (2,65>1, 05) – были выполнены, но расчет эффекта финансового рычага показал, что использование кредита при данных пропорциях не принесет прибыли на заемные средства, так как ЭФР отрицателен (-0,0317).
Выпуск дополнительного количества акций повысит внутренний темп роста на 4,3% , так как это единственный источник средств, то максимально возможный рост объема производства равен 6,77 % или 1,0677 раза.
На рис показан прогнозный баланс АО «Интерсвязь» и возможные увеличения производственных мощностей.
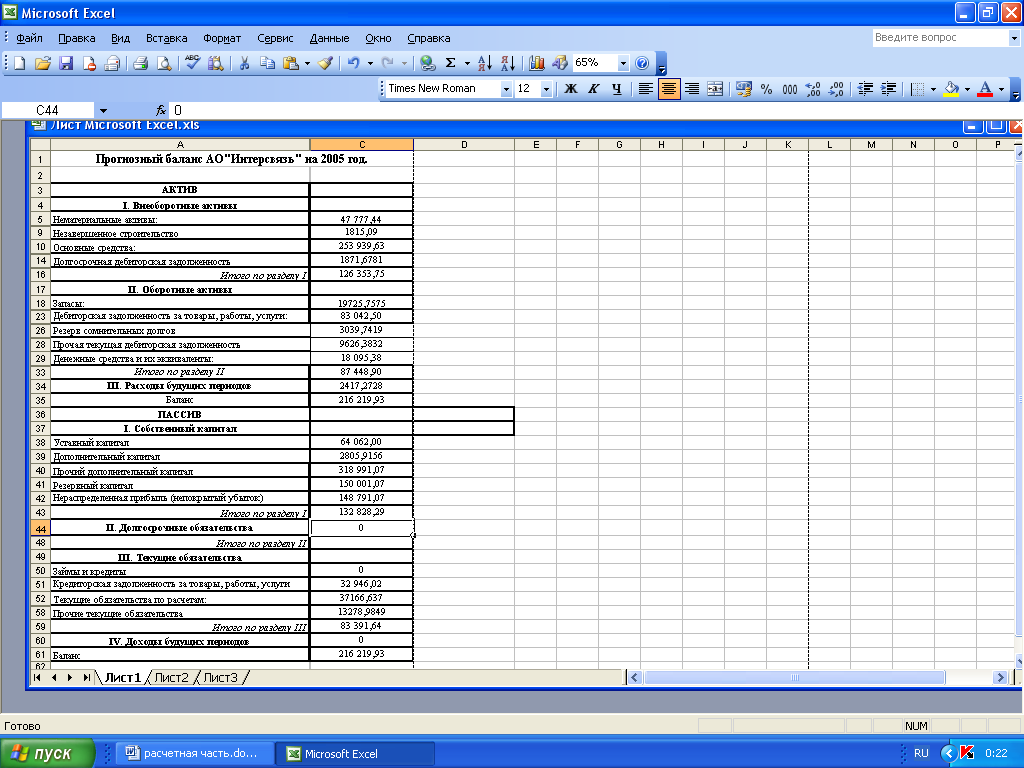
Рис 3. Прогнозный баланс АО «Интерсвязь»
Заключение
Бюджетирование — это система краткосрочного планирования, учета и контроля ресурсов и результатов деятельности коммерческой организации по центрам ответственности и/или сегментам бизнеса, позволяющая анализировать прогнозируемые и полученные экономические показатели в целях управления бизнес-процессами.
Бюджеты - это планы деятельности предприятия и различных его структурных единиц, выраженные в финансовых показателях. Основное назначение бюджетов - это поддержка решения трех управленческих задач:
прогноз финансового состояния;
сравнительный анализ запланированных и фактически полученных результатов;
оценка и анализ выявленных отклонений.
Механизм бюджетного управления соответствует классическому управленческому циклу, состоящему из последовательных этапов:
постановка целей;
планирование;
исполнение;
контроль;
анализ отклонений;
формирование управленческого воздействия корректировка.
Вначале бюджеты помогают менеджерам конкретизировать поставленные задачи, потом позволяют проанализировать состояние дел в компании: выяснить, как прошел текущий период — принес прибыли или убытки; есть ли деньги на счету; что можно ожидать в ближайшем будущем; целесообразно ли внедрять новые технологии — будут они окупаться или нет; и ответить на многие другие вопросы.
Основные функции бюджетирования:
- прогнозирование финансовых результатов хозяйственной деятельности, финансовой состоятельности отдельных видов деятельности и продуктов, установление целевых показателей эффективности деятельности и лимитов затрат ресурсов;
- определение наиболее предпочтительных для дальнейшего развития организации бизнес-проектов, экономическое обоснование бизнес-проектов, а также решений об уровнях их финансирования из внутренних и внешних источников;
- анализ эффективности работы различных структурных подразделений, контроль за правильностью решений, принимаемых руководителями структурных единиц.
Из всех финансовых техник бюджетирование наиболее прозрачно.
Финансовый результат деятельности компании разбивается на отдельные статьи, планируются ожидаемые значения по каждой статье и тем самым общее конечное значение.
Статьи, сгруппированные по функциональному признаку (закупки, административные расходы и т.д.), составляют функциональные бюджеты предприятия.
Бюджет предприятия (Главный бюджет) представляет собой систему взаимосвязанных бюджетов и в структурированной форме описывает ожидания менеджеров относительно продаж, расходов и других хозяйственных операций в планируемом периоде. Он включает два основных блока: систему операционных бюджетов (плановые сметы основных бизнес-процессов) и систему финансовых бюджетов. Соответственно, с точки зрения последовательности подготовки документов процесс бюджетирования может быть условно разбит на две основных части, каждая из которых является законченным этапом планирования: 1) подготовка операционных бюджетов, 2) подготовка финансовых бюджетов.
Система функциональных бюджетов образует бюджетную структуру, в соответствии с которой формируются основные итоговые бюджеты предприятия: бюджет доходов и расходов, бюджет движения денежных средств, бюджет баланса.
Бюджет доходов и расходов показывает рентабельность предприятия, бюджет движения денежных средств отражает его ликвидность, а бюджет баланса - стоимость.
Планируя изменения рентабельности, ликвидности и стоимости, предприятие определяет свое экономическое будущее. В конце выбранного периода происходит анализ и управление отклонениями, выявляемыми из сравнения планируемых и фактически полученных данных.
Бюджетное управление - это современный метод планирования доходов и затрат, движения товарно-материальных потоков, контроля за выполнением планов и анализа результатов деятельности предприятия.
Бюджетное управление - это удобный инструмент, который дает ясное представление о возможностях компании и ее месте на рынке.
Бюджетное управление - это система оперативного и качественного принятия управленческих решений.
Бюджетное управление - это гибкая система, легко адаптируемая под нужды конкретной компании.
С помощью бюджетного управления можно составить точную, удобную для восприятия, контроля, анализа и планирования картину происходящего с четким выявлением приоритетов в работе компании.
Таким образом, использование бюджетирования в деятельности компании — необходимое условие успеха бизнеса. Системная логика, развитая методология и методы, на которых базируется бюджетирование, являются существенным подспорьем в улучшении менеджмента компании и выводе его