Характеристика доходов Федерального бюджета, субъектов РФ и муниципальных бюджетов
Доходы от предпринимательской деятельности составили 12,34% к доходам в 2007 г., что на 11,86% больше, чем в 2005 г.
Безвозмездные поступления составили 14,59% к доходам в 2007 г., что на 10,21% меньше, чем в 2005 г.
Доходы бюджета Тульской области [13]
| 2005 | 2006 | 2007 | ||||
| тыс. руб. | уд.вес,% | тыс. руб. | уд.вес,% | тыс. руб. | уд.вес,% | |
|
налоговые доходы, всего (% к доходам) |
64,95 |
69,82 |
69,9 |
|||
| налог на прибыль | 3016762,6 | 32,51 | 4739724,1 | 38,64 | 4629789,8 | 34,15 |
| НДФЛ | 2437208,8 | 26,26 | 3387321,4 | 27,62 | 4553214,3 | 33,59 |
| акцизы | 1941777,4 | 20,92 | 2670314,7 | 21,77 | 2506340,3 | 18,49 |
| налоги на совокупный доход | 239718,4 | 2,58 | 2209,8 | 0,02 | 3231,2 | 0,02 |
| налог на имущ. организаций | 1252058,5 | 13,49 | 1069234,7 | 8,72 | 1309124,9 | 9,66 |
| транспортный | 101095,5 | 1,09 | 83105,2 | 0,68 | 168393,5 | 1,24 |
| налог на игорный бизнес | 257919,6 | 2,78 | 255240 | 2,08 | 230266,5 | 1,7 |
| налоги, сборы и регулярные платежи за пользование природными ресурсами | 34342,7 | 0,37 | 28900,7 | 0,24 | 56350,4 | 0,42 |
| задолженность | 0 | 28797,6 | 0,23 | 99593,9 | 0,73 | |
| налоговые доходы, всего | 9280883,5 | 100 | 12264848,2 | 100 | 13556304,8 | 100 |
|
неналоговые доходы, всего (% к доходам) |
1,82 |
1,31 |
1,24 |
|||
| доходы от использования имущества | 123549,7 | 47,63 | 116477,8 | 50,66 | 120672,5 | 50,17 |
| платежи при использовании природными ресурсами | 32726,2 | 12,62 | 20650 | 8,98 | 34588,9 | 14,38 |
| доходы от оказания платных услуг | 8775 | 3,38 | 73088,2 | 31,79 | 12070 | 5,02 |
| доходы от продажи активов | 21990,4 | 8,48 | 17539 | 7,63 | 61352,9 | 25,51 |
| административные платежи и сборы | 67068,9 | 25,86 | 2000 | 0,87 | 2000 | 0,83 |
| штрафы, санкции, возмещение ущерба | 1965 | 0,76 | 148,4 | 0,06 | 9830 | 4,09 |
| прочие неналоговые доходы | 3323 | 1,28 | 0 | 0 | ||
| всего неналоговые доходы | 259398,2 | 100 | 229903,4 | 100 | 24514,3 | 100 |
|
безвозмездные поступления (% к доходам) |
4401280,8 |
30,8 |
4592537,8 |
26,14 |
4989754,4 |
25,73 |
|
доходы от предпринимательской деятельности (% к доходам) |
397063 |
2,78 |
479656,8 |
2,73 |
610758,5 |
3,15 |
| всего доходов | 14290201,7 | 17566946,8 | 100 | 19392271,8 | 100 | |
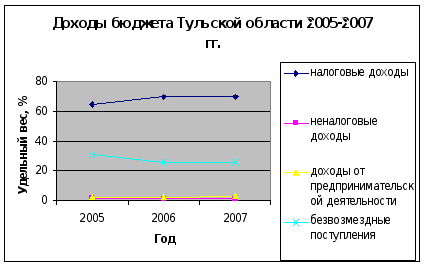
Всего доходы в 2007 г. составили 19392271,8 тыс. руб., что на 5102070,1 тыс. руб. больше, чем в 2005 г.
Налоговые доходы составили 69,9% к доходам в 2007 г., что на 4,95% больше, чем в 2005 г. Из них лидирующее место занимает налог на прибыль (34,15% в 2007 г., 32,51% в 2005 г.), затем идут НДФЛ (33,59% в 2007 г., 26,26% в 2005 г.) и акцизы (18,49 в 2007г., 20,92% в 2005 г.).
Неналоговые доходы составили 1,24% к доходам в 2007 г., что на 0,58% меньше, чем в 2005 г. Из них лидирующее место занимают доходы от использования имущества (50,17% в 2007 г., 47,63% в 2005 г.), затем идут доходы от продажи активов (25,51% в 2007 г., 8,48% в 2005 г.) и платежи при пользовании природными ресурсами (14,38% в 2007 г., 12,62% в 2005 г.).
Безвозмездные поступления составили 25,73% к доходам в 2007 г., что на 5,07% меньше, чем в 2005 г.
Доходы от предпринимательской деятельности составили 3,15% к доходам в 2007 г., что на 0,37% больше, чем в 2005 г.
Из анализа видно, что налоговые доходы составляют большую часть всех доходов (более 50%).
Заключение
На основании оценки результатов выполненного исследования основные выводы по работе следующие:
1. Федеральный бюджет – основной финансовый план государства, утверждаемый Федеральным Собранием в виде федерального закона. Именно федеральный бюджет является главным средством перераспределения национального дохода и валового внутреннего продукта, через него мобилизуются финансовые ресурсы, необходимые для регулирования экономического развития страны и реализации социальной политики на территории всей России.
2. Доходы бюджетов – это денежные средства, поступающие в безвозмездном и безвозвратном порядке в соответствии с законодательством Российской Федерации в распоряжение органов государственной власти Российской Федерации, органов государственной власти субъектов Российской Федерации и органов местного самоуправления.
3. Классификация доходов бюджета – группировка доходов бюджетов всех уровней бюджетной системы, основанная на законодательных актах РФ, определяющих источники формирования доходов всех уровней бюджетной системы.
4. В настоящее время в России сложились три основные группы бюджетных доходов: налоги, неналоговые доходы и доходы бюджетных целевых фондов. Кроме того, имеются ещё и безвозмездные поступления (ст. 41 БК РФ). Эти поступления связаны обычно с движением средств между бюджетом и внебюджетными и бюджетными целевыми фондами, между разными видами бюджетов внутри бюджетной системы, с использованием резерва средств, не включаемого в бюджет. Могут быть и поступления денег от отдельных экономических субъектов.
5. Две самостоятельные группы доходов бюджета – налоги и неналоговые платежи. Главной из них, конечно, являются налоги. Налоги – обязательные платежи, взимаемые центральными и местными органами государственной власти с физических и юридических лиц, поступающие в государственный и местные бюджеты.
6. Доходы бюджета классифицируются не только по методам взимания и формам их мобилизации – на налоговые и неналоговые, но и по другим признакам, в частности:
в зависимости от механизма поступления доходов в бюджет, они
подразделяются на собственные и регулирующие.
по социально – экономическому признаку выделяют доходы, поступающие от юридических лиц и от физических лиц;
в зависимости от конкретных объектов обложения – взимаемые с имущества или дохода;
по признаку источников уплаты – налоги, уплачиваемые из выручки, из прибыли, и налоги, относимые на себестоимость продукции;
по конкретным видам прямых и косвенных налогов (налог на прибыль предприятий и организаций, подоходный налог с физических лиц и др.; акцизы, НДС, таможенные пошлины и т.д.).
7. Федеральными налогами признаются налоги и сборы, устанавливаемые Налоговым кодексом и обязательные к уплате на всей территории РФ. К ним относятся налог на прибыль, подоходный налог с физических лиц, НДС, акцизы, таможенные пошлины и сборы.
Региональными признаются налоги и сборы, введенные в соответствии с Налоговым кодексом и вводимые в действие законами субъектов РФ. Это налог на имущество физических лиц, налог с продаж, региональные лицензионные сборы и др.
Местными налогами признаются налоги и сборы, вводимые в действие в соответствии с Налоговым кодексом нормативными правовыми актами представительных органов местного самоуправления и обязательные к уплате на территории соответствующих муниципальных образований.
Местные налоги и сборы в городах федерального значения Москве и Санкт-Петербурге устанавливаются и вводятся в действие законами указанных субъектов РФ.
8. В доходы федерального бюджета зачисляются собственные налоговые доходы федерального бюджета, кроме налоговых доходов, передаваемых в виде регулирующих доходов бюджетам других уровней бюджетной системы. В доходы федерального бюджета полностью поступают собственные неналоговые доходы. В них направляются также доходы субъектов РФ, централизуемые в федеральном бюджете для целевого финансирования централизованных мероприятий.
9. Доходы бюджетов субъектов РФ формируются за счет собственных и регулирующих налоговых доходов, кроме доходов, передаваемых в порядке регулирования местным бюджетам. В доходы бюджетов субъектов РФ полностью поступают доходы от использования имущества, находящегося в собственности субъектов РФ, и доходы от платных услуг, оказываемых бюджетными учреждениями, находящимися в ведении органов государственной власти субъектов РФ. Другие неналоговые доходы поступают в бюджеты субъектов РФ в порядке и по нормативам, которые установлены федеральными законами и законами субъектов РФ.
10. Доходы местных бюджетов формируются за счет собственных доходов и доходов за счет отчислений от федеральных и региональных регулирующих налогов и сборов. В местные бюджеты полностью поступают доходы от использования имущества, находящегося в муниципальной собственности, и доходы от платных услуг, оказываемых органами местного самоуправления и бюджетными учреждениями, находящимися в ведении органов местного самоуправления. В местные бюджеты полностью поступают также доходы от продажи имущества, находящегося в муниципальной собственности. Другие неналоговые доходы поступают в местные бюджеты в порядке и по нормативам, которые установлены федеральными законами, законами субъектов РФ и правовыми актами органов местного самоуправления
Список используемой литературы
1) Конституция Российской Федерации // по БД «Консультант +».
2) Бюджетный кодекс Российской Федерации // по БД «Консультант +»
3) «О федеральном бюджете на 2008 год и на плановый период 2009 и 2010 годов»; федеральный закон от 24.07.2007 № 198-ФЗ // по БД «Консультант +».
4) «О внесении изменений в федеральный закон «О федеральном бюджете на 2008 год и на плановый период 2009 и 2010 годов»; федеральный закон от 03.03.2008 № 19-ФЗ // по БД «Консультант +».
5)О положении «О бюджетном процессе в муниципальном образовании город Тула»; решение Тульской городской Думы от 19.10.2005 №73/1427 // www.bestpravo.
6) Поляк Г.Б. Финансы. Денежное обращение. Кредит: Учебник для вузов. - М.: ЮНИТИ-ДАНА, 2001.- 512 с.
7) Романовский М.В. Бюджетная система Российской Федерации: Учебник. - М.: Юрайт, 2000.-615 с.
8) Бюджет Тулы на 2008 год принят сразу в трех чтениях // www.regnum
9) Колодина И. Подоходный меняет прописку / И. Колодина // Российская Бизнес-газета. – 18.03.2008. - №6450.
10) Экономика растет на нефтяных дрожжах // Независимая газета. – 24.03.2008.
11) www.consultant
12) www.gks
13) www.minfin
14) www.roskazna
Приложение 1
Перечень главных администраторов доходов федерального бюджета
|
Код бюджетной классификации Российской Федерации главного администратора доходов |
Наименование главного администратора доходов |
| 021 | Министерство промышленности и энергетики Российской Федерации |
| 023 | Федеральное агентство по энергетике |
| 048 | Федеральная служба по надзору в сфере природопользования |
| 049 | Федеральное агентство по недропользованию |
| 050 | Министерство природных ресурсов Российской Федерации |
| 052 | Федеральное агентство водных ресурсов |
| 053 | Федеральное агентство лесного хозяйства |
| 055 | Министерство здравоохранения и социального развития Российской Федерации |
| 057 | Министерство культуры и массовых коммуникаций Российской Федерации |
| 058 | Федеральное агентство по культуре и кинематографии |
| 060 | Федеральная служба по надзору в сфере здравоохранения и социального развития |
| 061 | Федеральное агентство по здравоохранению и социальному развитию |
| 064 | Федеральное агентство по высокотехнологичной медицинской помощи |
| 070 | Министерство информационных технологий и связи Российской Федерации |
| 072 | Федеральное агентство кадастра объектов недвижимости |
| 073 | Федеральное агентство по образованию |
| 074 | Министерство образования и науки Российской Федерации |
| 077 | Федеральная служба по надзору в сфере образования и науки |
| 080 | Федеральное агентство по рыболовству |
| 081 | Федеральная служба по ветеринарному и фитосанитарному надзору |
| 082 | Министерство сельского хозяйства Российской Федерации |
| 084 | Федеральное агентство связи |
| 086 | Федеральная служба по надзору в сфере массовых коммуникаций, связи и охраны культурного наследия |
| 088 | Федеральное агентство по информационным технологиям |
| 089 | Государственная фельдъегерская служба Российской Федерации |
| 092 | Министерство финансов Российской Федерации |
| 093 | Федеральная служба страхового надзора |
| 100 | Федеральное казначейство |
| 101 | Федеральное агентство по атомной энергии |
| 103 | Министерство транспорта Российской Федерации |
| 106 | Федеральная служба по надзору в сфере транспорта |
| 107 | Федеральное агентство воздушного транспорта |
| 108 | Федеральное дорожное агентство |
| 109 | Федеральное агентство железнодорожного транспорта |
| 110 | Федеральное агентство морского и речного транспорта |
| 132 | Федеральное агентство по строительству и жилищно-коммунальному хозяйству |
| 135 | Федеральное агентство по печати и массовым коммуникациям |
| 140 | Министерство экономического развития и торговли Российской Федерации |
| 141 | Федеральная служба по надзору в сфере защиты прав потребителей и благополучия человека |
| 142 | Федеральное агентство по управлению особыми экономическими зонами |
| 143 | Федеральное агентство по промышленности |
| 144 | Федеральное агентство по науке и инновациям |
| 150 | Федеральная служба по труду и занятости |
| 151 | Федеральная служба финансово-бюджетного надзора |
| 153 | Федеральная таможенная служба |
| 155 | Федеральное архивное агентство |
| 157 | Федеральная служба государственной статистики |
| 161 | Федеральная антимонопольная служба |
| 166 | Федеральное агентство по управлению федеральным имуществом |
| 168 | Федеральная служба по интеллектуальной собственности, патентам и товарным знакам |
| 169 | Федеральная служба по гидрометеорологии и мониторингу окружающей среды |
| 171 | Федеральное агентство по государственным резервам |
| 172 | Федеральное агентство по техническому регулированию и метрологии |
| 173 | Федеральное агентство геодезии и картографии |
| 174 | Федеральное агентство по туризму |
| 175 | Федеральное агентство по физической культуре и спорту |
| 177 | Министерство Российской Федерации по делам гражданской обороны, чрезвычайным ситуациям и ликвидации последствий стихийных бедствий |
| 179 | Федеральная аэронавигационная служба |
| 182 | Федеральная налоговая служба |
| 184 | Служба внешней разведки Российской Федерации |
| 185 | Федеральная служба по оборонному заказу |
| 186 | Федеральное агентство по поставкам вооружения, военной, специальной техники и материальных средств |
| 187 | Министерство обороны Российской Федерации |
| 188 | Министерство внутренних дел Российской Федерации |
| 189 | Федеральная служба безопасности Российской Федерации |
| 190 | Российская академия сельскохозяйственных наук |
| 192 | Федеральная миграционная служба |
| 202 | Федеральная служба охраны Российской Федерации |
| 204 | Федеральная служба Российской Федерации по контролю за оборотом наркотиков |
| 226 | Фонд содействия малых форм предприятий в научно-технической сфере |
| 259 | Федеральное космическое агентство |
| 279 | Федеральное агентство специального строительства |
| 302 | Уполномоченный по правам человека в Российской Федерации |
| 303 | Управление делами Президента Российской Федерации |
| 304 | Главное управление специальных программ Президента Российской Федерации |
| 305 | Счетная палата Российской Федерации |
| 307 | Федеральная служба по тарифам |
| 308 | Центральная избирательная комиссия Российской Федерации |
| 309 | Министерство регионального развития Российской Федерации |
| 310 | Министерство иностранных дел Российской Федерации |
| 318 | Министерство юстиции Российской Федерации |
| 319 | Российская академия наук |
| 320 | Федеральная служба исполнения наказаний |
| 321 | Федеральная регистрационная служба |
| 322 | Федеральная служба судебных приставов |
| 330 | Государственная Дума Федерального Собрания Российской Федерации |
| 333 | Совет Федерации Федерального Собрания Российской Федерации |
| 386 | Московский государственный университет имени М.В. Ломоносова |
| 388 | Федеральное медико-биологическое агентство |
| 401 | Сибирское отделение Российской академии наук |
| 409 | Государственный академический Большой театр России |
| 415 | Генеральная прокуратура Российской Федерации |
| 423 | Российская академия медицинских наук |
| 424 | Российская академия живописи, ваяния и зодчества |
| 425 | Российская академия художеств |
| 486 | Уральское отделение Российской академии наук |
| 494 | Дальневосточное отделение Российской академии наук |
| 498 | Федеральная служба по экологическому, технологическому и атомному надзору |
| 521 | Федеральная служба по финансовым рынкам |
| 573 | Российская академия образования |
| 587 | Федеральная служба по техническому и экспортному контролю |
| 589 | Российский гуманитарный научный фонд |
| 591 | Государственный фонд кинофильмов Российской Федерации |
| 597 | Государственный Эрмитаж |
| 677 | Российская академия архитектуры и строительных наук |
| 693 | Российский фонд фундаментальных исследований |
| 721 | Федеральная служба по военно-техническому сотрудничеству |
| 724 | Федеральная служба по финансовому мониторингу |
| 999 | Центральный банк Российской Федерации |
| Иные доходы федерального бюджета, администрирование которых может осуществляться главными администраторами доходов федерального бюджета в пределах их компетенции |
Приложение 2
|
Прогноз поступления доходов федерального бюджета на 2008-2010 годы с учетом формирования нефтегазовых доходов |
|||
| (млн. рублей) | |||
|
Наименование налогов и платежей |
2008 год |
2009 год |
2010 год |
| ВВП (млрд. рублей) | 34 870 | 39 480 | 44 470 |
|
ВСЕГО ДОХОДОВ |
6 673 238,9 |
7 421 228,3 |
8 035 219,6 |
|
в% к ВВП |
19,14 |
18,80 |
18,07 |
|
НЕФТЕГАЗОВЫЕ ДОХОДЫ |
2 465 676,9 |
2 385 829,0 |
2 378 202,7 |
|
в% к ВВП |
7,07 |
6,04 |
5,35 |
| Налог на добычу полезных ископаемых в виде углеводородного сырья | 869 758,0 | 845 776,9 | 846 476,5 |
| Нефть | 769 088,5 | 742 203,3 | 741 107,2 |
| Газ горючий природный из всех видов месторождений углеводородного сырья | 91 948,6 | 93 311,9 | 94 333,8 |
| Газовый конденсат из всех видов месторождений углеводородного сырья | 8 720,9 | 10 261,7 | 11 035,5 |
| Вывозные таможенные пошлины на нефть сырую | 1 003 550,9 | 969 724,8 | 957 395,7 |
| Вывозные таможенные пошлины на газ природный | 338 795,5 | 324 885,0 | 328 822,2 |
| Вывозные таможенные пошлины на товары, выработанные из нефти | 253 572,5 | 245 442,3 | 245 508,3 |
|
ДОХОДЫ БЕЗ УЧЕТА НЕФТЕГАЗОВЫХ ДОХОДОВ |
4 207 562,0 |
5 035 399,3 |
5 657 016,9 |
|
в% к ВВП |
12,07 |
12,75 |
12,72 |
| Налог на прибыль организаций | 533 375,2 | 583 761,4 | 636 278,0 |
| НАЛОГИ НА ТОВАРЫ (РАБОТЫ, УСЛУГИ) РЕАЛИЗУЕМЫЕ НА ТЕРРИТОРИИ РОССИЙСКОЙ ФЕДЕРАЦИИ | 1 404 051,5 | 1 914 468,2 | 2 206 464,0 |
| Налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации | 1 284 512,6 | 1 776 490,8 | 2 047 181,0 |
| Акцизы по подакцизным товарам (продукции), производимым на территории Российской Федерации | 119 538,9 | 137 977,4 | 159 283,0 |
| Акцизы на спирт этиловый из всех видов сырья (в том числе этиловый спирт-сырец из всех видов сырья), производимый на территории Российской Федерации | 6 850,4 | 7 726,2 | 8 781,8 |
| Акцизы на спирт этиловый (в том числе этиловый спирт-сырец) из пищевого сырья, производимый на территории Российской Федерации | 6 216,6 | 6 841,8 | 7 589,0 |
| Акцизы на спирт этиловый (в том числе этиловый спирт-сырец) из всех видов сырья, за исключением пищевого, производимый на территории Российской Федерации | 633,8 | 884,4 | 1 192,8 |
| Акцизы на спиртосодержащую продукцию, производимую на территории Российской Федерации | 1 161,4 | 1 184,2 | 1 206,0 |
| Акцизы на табачную продукцию, производимую на территории Российской Федерации | 58 709,1 | 70 275,0 | 84 032,4 |
| Акцизы на бензин, производимый на территории Российской Федерации | 38 380,9 | 42 733,9 | 47 518,8 |
| Акцизы на автомобильный бензин, производимый на территории Российской Федерации | 38 380,9 | 42 464,4 | 46 674,6 |
| Акцизы на прямогонный бензин, производимый на территории Российской Федерации | 269,5 | 844,2 | |
| Акцизы на автомобили легковые и мотоциклы, производимые на территории Российской Федерации | 1 319,0 | 1 617,8 | 1 931,2 |
| Акцизы на дизельное топливо, производимое на территории Российской Федерации | 12 234,2 | 13 480,5 | 14 781,3 |
| Акцизы на моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, производимые на территории Российской Федерации | 883,9 | 959,8 | 1 031,5 |
| НАЛОГИ НА ТОВАРЫ, ВВОЗИМЫЕ НА ТЕРРИТОРИЮ РОССИЙСКОЙ ФЕДЕРАЦИИ | 888 967,7 | 1 029 764,9 | 1 182 537,0 |
| Налог на добавленную стоимость на товары, ввозимые на территорию Российской Федерации | 860 402,8 | 996 975,6 | 1 145 006,5 |
| Акцизы по подакцизным товарам (продукции), ввозимым на территорию Российской Федерации | 28 564,9 | 32 789,3 | 37 530,5 |
| НАЛОГИ, СБОРЫ И РЕГУЛЯРНЫЕ ПЛАТЕЖИ ЗА ПОЛЬЗОВАНИЕ ПРИРОДНЫМИ РЕСУРСАМИ | 36 567,8 | 39 498,4 | 37 309,0 |
| Налог на добычу полезных ископаемых | 7 119,4 | 7 498,9 | 7 893,9 |
| Налог на добычу прочих полезных ископаемых | 7 119,4 | 7 498,9 | 7 893,9 |
| Регулярные платежи за добычу полезных ископаемых (роялти) при выполнении соглашений о разделе продукции | 11 781,0 | 14 800,9 | 12 508,1 |
| Водный налог | 13 002,4 | 12 533,6 | 12 242,0 |
| Сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов | 4 665,0 | 4 665,0 | 4 665,0 |
| ГОСУДАРСТВЕННАЯ ПОШЛИНА | 32 239,6 | 34 494,5 | 36 557,7 |
| ПРОЧИЕ НАЛОГОВЫЕ ДОХОДЫ, ЗАДОЛЖЕННОСТЬ И ПЕРЕРАСЧЕТЫ ПО ОТМЕНЕННЫМ НАЛОГАМ, СБОРАМ И ИНЫМ ОБЯЗАТЕЛЬНЫМ ПЛАТЕЖАМ | 435 786,5 | 496 359,8 | 562 797,2 |
| Ввозные таможенные пошлины | 494 747,9 | 550 522,6 | 600 903,9 |
| Вывозные таможенные пошлины | 34 039,6 | 33 211,5 | 34 246,8 |
| Прочие вывозные таможенные пошлины | 34 039,6 | 33 211,5 | 34 246,8 |
| Таможенные сборы | 20 703,0 | 21 945,2 | 23 547,2 |
| Дивиденды по акциям и доходы от прочих форм участия в капитале, находящихся в собственности Российской Федерации | 34 187,2 | 32 237,0 | 31 987,4 |
| ПРОЧИЕ НЕНАЛОГОВЫЕ ДОХОДЫ | 291 608,0 | 296 995,8 | 301 725,7 |
| Целевые отчисления от всероссийских государственных лотерей | 1 288,0 | 2 140,0 | 2 663,0 |
Приложение 3
Из пояснительной записки к проектировкам основных характеристик федерального бюджета на 2008 год и на период до 2010 года и распределению расходов федерального бюджета на 2008 год и на период до 2010 года по ведомственной структуре и разделам функциональной классификации расходов бюджетов Российской Федерации:
Доходы федерального бюджета Российской Федерации
Формирование доходов федерального бюджета на 2008 год и на период до 2010 года осуществлялось на основе сценарных условий социально-экономического развития Российской Федерации на 2008 и на период до 2010 года, основных направлений налоговой и бюджетной политики на 2008 год и на период до 2010 года и оценки поступлений доходов в федеральный бюджет в 2007 году.
При формировании проекта бюджета учитывалось налоговое законодательство, действующее на момент составления проекта бюджета.
Формирование доходов федерального бюджета на 2008 год и на период до 2010 года осуществлялось на основе Бюджетного послания Президента Российской Федерации и планируемых изменений бюджетного законодательства Российской Федерации, учитывало преобразование Стабилизационного фонда Российской Федерации в Резервный фонд и Фонд будущих поколений, исходя из того, что формируемый Резервный фонд будет обеспечивать устойчивость бюджетных расходов независимо от конъюнктуры сырьевых цен, а формируемый Фонд будущих поколений будет аккумулировать доходы от нефти и газа, которые образуются в результате превышения доходов от нефтегазового сектора над отчислениями в Резервный фонд и средствами, используемыми для формирования расходов федерального бюджета.
Указанное выше разделение потребовало иного структурирования доходов федерального бюджета на нефтегазовые и ненефтегазовые доходы.
При формировании нефтегазовых доходов на 2008 год и на период до 2010 года были учтены следующие перечисления: от налога на добычу полезных ископаемых в виде углеводородного сырья (в части доходов федерального бюджета); вывозных таможенных пошлин на нефть сырую, газ природный, товары, выработанные из нефти.
Планируемые нефтегазовые доходы федерального бюджета составят: в 2008 году – 2 465,7 млрд. рублей (7,07% к ВВП), в 2009 году и 2010 году 2385,8 млрд. рублей (6,04% к ВВП) и 2378,2 млрд. рублей (5,35% к ВВП) соответственно.
Доходы федерального бюджета в 2007 году
Для целей прогнозирования параметров доходов федерального бюджета на 2008-2010 годы произведена оценка ожидаемого объема доходов федерального бюджета на 2007 год на основе сценарных условий социально-экономического развития Российской Федерации на 2008 и на период до 2010 года.
Доходы федерального бюджета в 2007 году ожидаются на уровне 6249,2 млрд. рублей или 20,38% к ВВП.
В структуре доходов федерального бюджета предусмотрены: налоговые доходы в сумме 3855,4 млрд. рублей (12,57% к ВВП); неналоговые доходы – 2393,3 млрд. рублей (7,80% к ВВП); целевые отчисления от всероссийских государственных лотерей – 0,5 млрд. рублей.
По сравнению с параметрами, утвержденными Федеральным законом от 19.12.2006 № 238-ФЗ «О федеральном бюджете на 2007 год», доходы федерального бюджета прогнозируются с уменьшением на 716,2 млрд. рублей.
Поступления по налогу на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, на 2007 год оцениваются в размере 1048,9 млрд. рублей, что на 329,9 млрд. рублей меньше суммы, предусмотренной Федеральным законом «О федеральном бюджете на 2007 год».
Доходы федерального бюджета по налогу на добычу полезных ископаемых 2007 года ожидаются в сумме 911,5 млрд. рублей и по сравнению с показателями Федерального закона от 19.12.2006 № 238-ФЗ «О федеральном бюджете на 2007 год» уменьшаются на 126,3 млрд. рублей.
Доходы федерального бюджета в 2008 году и на период до 2010 года
Основные макроэкономические показатели, принятые за основу при расчете доходов бюджетной системы Российской Федерации на 2008 год и на период до 2010 года, приведены в таблице 2.
Таблица 1. Основные макроэкономические показатели на 2008 год и на период до 2010 года
|
Наименование показателя |
Единица измерения |
Значения показателей |
||
|
2008 год |
2009 год |
2010 год |
||
| Валовой внутренний продукт | млрд. руб. | 34870 | 39480 | 44470 |
| Цены на нефть марки «Юралс» | долл./барр. | 53,0 | 52,0 | 50,0 |
| Цены на газ (дальнее зарубежье) | долл./тыс. куб. м | 247,6 | 224,7 | 219,6 |
| Курс доллара (среднегодовой) | руб. за долл. США | 26,11 | 26,35 | 27,0 |
| Объем экспорта (всего) | млрд. долл. США | 302,6 | 296,9 | 294,2 |
| в том числе: | ||||
| дальнее зарубежье | - " - | 252,1 | 243,6 | 237,5 |
| страны СНГ | - " - | 50,5 | 53,3 | 56,7 |
| Объем импорта (всего – по кругу товаров, учитываемых ФТС России) | млрд. долл. США | 193,6 | 222,7 | 250,3 |
| в том числе: | ||||
| дальнее зарубежье (налогооблагаемый импорт) | - " - | 165,7 | 192,9 | 219,2 |
| страны СНГ | - " - | 27,9 | 29,8 | 31,1 |
| Экспорт нефти (всего) | млн. тонн | 267,0 | 272,0 | 273,0 |
| в том числе: | ||||
| дальнее зарубежье | - " - | 228,0 | 232,0 | 233,0 |
| страны СНГ | - " - | 39,0 | 40,0 | 40,0 |
| Экспорт нефтепродуктов (всего) | млн. тонн | 104,0 | 104,0 | 106,0 |
| в том числе: | ||||
| дальнее зарубежье | - " - | 99,6 | 99,6 | 101,6 |
| страны СНГ | - " - | 4,4 | 4,4 | 4,4 |
| Экспорт природного газа (всего) | млрд. куб. м | 208,4 | 218,4 | 221,6 |
| в том числе: | ||||
| дальнее зарубежье | - " - | 178,1 | 187,9 | 191,1 |
| страны СНГ | - " - | 30,3 | 30,5 | 30,5 |
| Прибыль прибыльных организаций для целей бухгалтерского учета | млрд. руб. | 8220 | 9075 | 9965 |
| Объем добычи нефти | млн. тонн | 481,0 | 486,0 | 493,0 |
Доходы федерального бюджета в 2008 году прогнозируются в размере 6673,2 млрд. рублей, или 19,14% к ВВП.
В структуре доходов федерального бюджета предусмотрены: налоговые доходы в сумме 4200,7 млрд. рублей (12,05% к ВВП); неналоговые доходы федерального бюджета – 2471,2 млрд. рублей (7,09% к ВВП); целевые отчисления от всероссийских государственных лотерей – 1,3 млрд. рублей.
По сравнению с ожидаемым исполнением федерального бюджета 2007 года прогнозируемые в 2008 году доходы увеличатся на 424,1 млрд. рублей.
В 2008 году общий объем прибыли для целей налогообложения прогнозируется в сумме 7414,3 млрд. рублей, или на уровне 21,26% к ВВП, со снижением на 0,66% по сравнению с ожидаемой оценкой 2007 года.
Налог на прибыль организаций с учетом налога на доходы и налога по сельскохозяйственным организациям, облагаемым по ставкам, отличающимся от общеустановленной, планируется в размере 507,4 млрд. рублей.
Расчетный уровень собираемости налога на прибыль организаций в 2008 году прогнозируется в размере 95,9% исходя из фактического уровня 2006 года. С учетом собираемости сумма налога прогнозируется в сумме 486,6 млрд. рублей.
Объем поступлений налога на прибыль организаций, подлежащий зачислению в федеральный бюджет в 2008 году, прогнозируется в сумме 523,7 млрд. рублей, или 1,50% к ВВП.
Объем поступлений налога на прибыль организаций, подлежащий зачислению в федеральный бюджет, в 2009 году прогнозируется в сумме 573,7 млрд. рублей, или 1,45% к ВВП.
Объем поступлений налога на прибыль организаций, подлежащий зачислению в федеральный бюджет, в 2010 году прогнозируется в сумме 626,2 млрд. рублей, или 1,41% к ВВП.
Доходы федерального бюджета в 2009-2010 гг. от уплаты таможенных пошлин прогнозируются:
- в 2009 году 2123,8 млрд. рублей (или 5,38% к ВВП), из них по ввозным таможенным пошлинам 550,5 млрд. рублей, по вывозным таможенным пошлинам 1573,3 млрд. рублей;
- в 2010 году 2166,9 млрд. рублей (или 4,87% к ВВП), из них по ввозным таможенным пошлинам 600,9 млрд. рублей, по вывозным таможенным пошлинам 1566,0 млрд. рублей.
В составе доходов от использования имущества, находящегося в государственной собственности на 2008 год, предусмотрены доходы, полученные от размещения средств федерального бюджета, и проценты, полученные от предоставления бюджетных кредитов внутри страны за счет средств федерального бюджета, в сумме 0,3 млрд. рублей и 0,3 млрд. рублей соответственно, что соответствует ожидаемой оценке 2007 года.
Доходы от перечисления части прибыли Центрального банка Российской Федерации в 2008 году по результатам его деятельности за 2007 год прогнозируются в сумме 30,0 млрд. рублей, что на 4,4 млрд. рублей, или на 12,8% меньше ожидаемой оценки 2007 г.
Поступления в федеральный бюджет в виде процентов по государственным кредитам прогнозируются в 2008 году в размере 6,7 млрд. рублей, что на 0,8 млрд. рублей, или на 14% больше ожидаемой оценки 2007 года.
Платежи от государственных унитарных предприятий прогнозируются на 2008 год в сумме 2,3 млрд. рублей, что на 6,6 млрд. рублей меньше ожидаемой оценки 2007 года.
Платежи при пользовании природными ресурсами на 2008 год прогнозируются в сумме 42,0 млрд. рублей, что на 3,9 млрд. рублей, или на 10,3% больше ожидаемой оценки 2007 года.
Общая сумма доходов от оказания платных услуг и компенсации затрат государства в 2008 году прогнозируется в размере 130,9 млрд. рублей, что на 7,4 млрд. рублей или на 6,0% больше ожидаемой оценки 2007 года.
В составе неналоговых доходов 2008 года прогнозируются доходы от продажи материальных и нематериальных активов в сумме 2,0 млрд. рублей, что на 1,2 млрд. рублей или на 37,9% меньше ожидаемой оценки 2007 года.
Поступление административных платежей и сборов прогнозируется в 2008 года в сумме 4,2 млрд. рублей, что на 0,4 млрд. рублей или на 11,1% больше ожидаемой оценки 2007 года.
Доходы федерального бюджета на 2009 год и 2010 год прогнозируются в размере 4,3 млрд. рублей (0,01% к ВВП) и 4,5 млрд. рублей (0,01% к ВВП) соответственно.
В прогнозе неналоговых доходов на 2008 год прогнозируются поступления в федеральный бюджет штрафов, санкций, возмещение ущерба в