Финансовая стратегия предприятия
Человеческие ресурсы. Истоки большинства проблем предприятий сосредоточены в их персонале, в людях. Некоторые основные проблемы, связанные с человеческими ресурсами, можно выявить, отыскав ответы на следующие вопросы:
1. Каков характер нынешнего и будущего типа сотрудников отрасли?
2. Каковы компетентность и подготовка высшего руководства?
3. Имеется ли эффективная система вознаграждения?
4. Спланирован ли порядок преемственности руководящих кадров?
5. Эффективна ли подготовка, повышение квалификации руководства?
6. Имелись ли потери ведущих специалистов? Если да, то почему?
7. Когда проводился анализ системы оценки деятельности персонала?
8. Можно ли улучшить качество, работу сотрудников путем использования кружков качества или участия работников в управлении? 9. Участвует ли персонал в доходах, прибылях и собственности? 10. Насколько эффективна организация труда? Если организация обладает квалифицированными сотрудниками и руководителями с хорошо мотивированными целями, она в состоянии следовать различным альтернативным стратегиям.
Изучение внешней и внутренней сред предприятия удобно проводить в форме ситуационного анализа. Ситуационный, или «SWОТ (СВОТ)-анализ» (первые буквы английских слов: strenghts – сильные стороны, weaknesses – слабые стороны, opportunities – возможности и threats – опасности, угрозы), может осуществляться как для организации в целом, так и для отдельных видов бизнеса. Его результаты в дальнейшем используются при разработке стратегических планов и планов маркетинга.
Изучение стратегических альтернатив и выбор стратегии. Перед руководством предприятия стоят четыре основные стратегические альтернативы . Это ограниченный рост, рост, сокращение, а также сочетание этих трех стратегий. Практически все успешно действующие в условиях рынка предприятия используют сочетания стратегий и предпочитают стратегию роста. Стратегия представляет собой детальный всесторонний комплексный план, предназначенный для того, чтобы обеспечить осуществление миссии организации и достижение ее целей, но определять не только, что следует осуществить, но и когда должен быть достигнут результат.
Ограниченный рост. Для стратегии ограниченного роста характерно установление целей от достигнутого, скорректированных с учетом инфляции. Выбирают эту альтернативу потому, что это самый легкий, наиболее удобный и наименее рискованный способ действия. Руководство в общем-то не любит перемен. Но в результате такого выбора может иметь место замаскированный инфляцией спад. Для успешно действующих предприятий стратегия ограниченного роста – это вынужденная стратегия, для которой характерен рост производства и реализации, темпы которого не превышают темпов экономического роста в мировом сообществе.
Рост. Стратегия роста осуществляется путем ежегодного значительного повышения уровня краткосрочных и долгосрочных целей над уровнем показателей предыдущего года. Для успешно развивающихся предприятий эта стратегия реализуется в темпах роста, превышающих темпы экономического роста мирового сообщества. Общество всегда рассматривало рост как благотворное явление. Для многих руководителей главное – это рост, он означает власть, а власть – это благо. Акционеры в развитых странах рассматривают рост предприятий как непосредственный прирост благосостояния и в меньшей мере обращают внимание на текущую прибыль. Рост может быть внутренним или внешним. Внутренний рост может произойти путем расширения ассортимента товаров. Внешний рост может быть в смежных отраслях в форме вертикального или горизонтального роста, когда производитель приобретает оптовую фирму-поставщика или одна фирма приобретает другую фирму отрасли. Рост может приводить к конгломератам, то есть объединению фирм в никак не связанных отраслях.
Сокращение. Альтернативой, которую вынуждены иногда выбирать руководители, является стратегия сокращения. Уровень преследуемых целей устанавливается ниже достигнутого в прошлом. Сокращение может быть необходимо для рационализации и переориентации деятельности. В рамках альтернативы сокращения может быть несколько вариантов. 1. Ликвидация. Наиболее радикальным вариантом сокращения является плановое прекращение деятельности и ликвидация всех своих активов. 2. Отсечение лишнего. Часто предприятия считают выгодным отделить от себя некоторые виды деятельности, продать или ликвидировать соответствующие дочерние фирмы или подразделения. 3. Сокращение и переориентация. При кризисной экономике или в кризисной отрасли многие фирмы считают необходимым сократить часть своей деятельности и попытаться увеличить прибыльность по остальным видам деятельности.
Сочетание. Стратегия сочетания представляет собой объединение трех стратегий – ограниченного роста, роста и сокращения. Рассмотрев имеющиеся стратегические альтернативы, руководство выбирает конкретную стратегию, которая максимально повысит эффективность предприятия. Выбор оказывает глубокое влияние на предприятие, поэтому он должен быть определенным и однозначным. Следует иметь в виду, что избранная стратегия определяет все сферы деятельности предприятия – от организации снабжения и работы отдела снабжения до формирования учетной политики и работы бухгалтерии.
1.3 Типы стратегических планов
Типы стратегических планов можно классифицировать по различным признакам.
1. По уровню управления стратегия фирмы может быть: корпоративной, деловой, функциональной, операционной. Корпоративная стратегия является общим планом управления фирмой. Она применяется в основном в диверсифицированной компании, и ее разработка предусматривает обычно четыре вида действий: действия по достижению диверсификации. Этот аспект стратегии определяет, будет ли диверсификация ограничиваться несколькими отраслями промышленности или распространится на многие, что и определит позицию компании в каждой из отдельных отраслей;
действия по улучшению общих показателей деятельности в тех отраслях, где уже работает фирма. Решения должны быть приняты по усилению конкурентоспособности и доходности в долгосрочной перспективе;
действия, направленные на поиск путей получения синергического эффекта среди родственных фирм и превращение эффекта в конкурентное преимущество. Фирма, расширяя свое поле деятельности за счет похожих технологий, аналогичного характера работы и каналов сбыта, того же сегмента рынка, достигает преимущества перед другими компаниями, переключающимися на абсолютно новые для них виды деятельности;
создание инвестиционных приоритетов и перелив ресурсов в наиболее перспективные области. Ограничение свободы на инвестирование в непродуктивное производство позволяет передислоцировать средства в наиболее обещающие подразделения или выделить их на финансирование новых привлекательных приобретений.
Деловая стратегия нацелена на установление и укрепление долгосрочной конкурентоспособной позиции фирмы на рынке. Для нее характерны следующие направления деятельности: своевременная реакция на изменения, происходящие в отрасли, в экономике в целом, в политике и других значимых сферах; разработка конкурентоспособных мер и действий, рыночных подходов, которые могут обеспечить прочное преимущество перед конкурентами; объединение стратегических инициатив функциональных отделов; решение конкретных стратегических проблем, актуальных в данный момент. Деловая стратегия включает любые шаги и меры, учитывающие конкуренцию, иные рыночные факторы, особенности демографии и запросы покупателей, новые законопроекты и правовые требования, а также другие внешние условия работы. Разработка деловой стратегии ведется по трем направлениям: а) решение вопроса о сфере с наибольшими шансами выигрыша в конкурентной борьбе; б) разработка характеристик продукции, способных привлечь покупателей и выделить фирму из среды других конкурентов; в) нейтрализация конкурентных мер противников.
Функциональная стратегия осуществляется по управленческому плану действий внутри подразделения или ключевого функционального направления внутри сферы фирмы: маркетинга, сбыта, производства, обслуживания, снабжения, финансов, персонала и др. Она конкретизирует детали деловой стратегии фирмы за счет определения подходов, адресных действий и практических шагов по обеспечению управления отдельными подразделениями или функциями бизнеса. В общем виде отдельная функциональная стратегия представляет собой план показателя, содержащий описание необходимых действий для достижения целей деловой и функциональной стратегий.
Операционная стратегия относится к еще более конкретным подходам в руководстве ключевыми оперативными единицами фирмы (отделы продажи, центры распределения и др.) при решении ежедневных текущих задач, имеющих стратегическую важность (рекламные кампании, закупка сырья, управление запасами, профилактический ремонт, транспортировка продукции и др.) Эти стратегии дополняют и завершают общий план работы фирмы. Приведем пример, как операционная стратегия поддерживает стратегии более высокого уровня.
2. По направленности развития стратегия фирмы может быть: технологической и продуктовой.
Технологическая стратегия характеризуется переориентацией фирмы на такие цели, при которых технологический компонент ставится в один ряд с финансовыми. Эта стратегия приходит обычно на смену ранее преобладавшим программам производства новых продуктов. Технологическая стратегия включает: а) анализ и оценку сложившегося технологического уровня производства, определение специальных мер для отбора технологий, способных обеспечивать конкурентоспособность продукции на внутреннем и мировом рынках; б) формирование механизма трансформации стратегических решений в области технологий в конкретный перечень действий. Разработка технологической стратегии предусматривает обоснование: основных принципов построения стратегии технологического развития; целей, задач, проблем, возможных вариантов решений; механизма формирования и осуществления технологической стратегии; роли планирования и др. Содержательно технологическая стратегия определяется разработкой новых продуктов, технологий их производства, поиском новых возможностей достижения высокой доходности.
Продуктовая стратегия касается непосредственно освоения нового продукта. Она включает: а) изучение природы нового продукта (меру его новизны, качества, степень дифференциации производимой продукции); б) выявление типов рынков и состава потребителей, необходимых для реализации нового продукта (возможности расширения рыночных связей, уровней конкуренции и т.п.); в) разработку технологии производства данного продукта; г) оценку эффективности программы освоения нового продукта.
3. В зависимости от возраста рынка и товара стратегия фирмы может быть: 1) глубокого проникновения; 2) расширения рынка; 3) разработки товара; 4) диверсификации. Стратегия глубокого проникновения эффективна, когда рынок еще не насыщен. Предлагая старые товары на старом рынке, можно добиться преимущества, лишь продавая товары по ценам ниже конкурентных. Стратегия расширения рынка помогает фирме увеличить сбыт существующих товаров на новых рынках. Стратегия разработки товара бывает эффективна при наличии у фирмы ряда успешных торговых марок, т. е. в случае хорошего имиджа фирмы, что влияет на высокий спрос на новые товары. Стратегия диверсификации применяется для устранения зависимости фирмы от какого-либо одного товара на рынке.
4. По характеру воздействия стратегия фирмы может быть: 1) наступления (атакующая); 2) обороны; 3) отступления. Стратегия наступления – это стратегия завоевания и расширения рыночной доли. Стратегия обороны – это стратегия удержания существующей рыночной доли. Стратегия отступления – это стратегия ухода с рынка или ликвидации данного бизнеса.
5. По выбору направления деятельности стратегия фирмы может быть: 1) дифференциации; 2) стоимостного лидерства; 3) концентрации. Стратегия дифференциации характеризуется модификациями потребительских свойств продукта - товара. Для ее осуществления необходимы: а) сильный маркетинг, б) продуктовый инжиниринг, в) хорошая репутация фирмы по качеству продукции и технологиям; г) сильная кооперация. Организационные требования этой стратегии включают: значительную координацию функций НИОКР, в том числе научных исследований; организацию конструкторских разработок, маркетинга и производства; применение субъективных измерителей и стимулов вместо объективных количественных; привлечение профессионалов, способных к творчеству. Стратегия ценового лидерства требует опыта и ресурсов. Она характеризуется: а) значительными инвестициями капитала; б) интенсивным трудом; в) хорошим дизайном; г) дешевой распределительной системой. Организационные требования этой стратегии предусматривают: жесткий стоимостной контроль; частые и подробные доклады об издержках; структурированную ответственность; + стимулы, основанные на количественных целях. Стратегия концентрации характеризуется выработкой действий для узкоспециализированного и узконаправленного сегмента рынка. Стратегия учитывает опыт и ресурсы. К основным организационным требованиям этого типа, стратегии относится комбинация предыдущих вышеуказанных стратегий для реализации единой частной цели.
Стратегическое планирование не может дать полной, исчерпывающей картины будущего. Формируемая им картина будущего — это не детальное описание внешнего и внутреннего положения организации, а, скорее, его сценарное описание, носящее вероятностный характер. В целом стратегическое планирование — это симбиоз интуиции и искусства высшего руководства организации по постановке и достижению стратегических целей, опирающийся на владение конкретными методами предпланового анализа и разработки стратегических планов.
Можно выделить три основные задачи разработки стратегического плана организации:
1. Анализ состояния, в котором находится организация в настоящее время (определение ключевых факторов окружающей среды, экономических, коммерческих, научно-технических и других тенденций развития организации).
2. Определение основных целей и задач развития организации с точки зрения эффективного использования капитала и обеспечения окупаемости инвестиций.
3. Определение стратегии мобилизации ресурсов организации для достижения основных целей и задач ее развития.
Эти три задачи предопределяют логическую последовательность разработки стратегического плана организации в целом. Вначале осуществляется оценка текущего состояния бизнеса и перспектив его развития. Далее формулируются миссия организации, ее стратегические цели и выбираются стратегии ее развития.
Прежде всего необходимо оценить текущее состояние и перспективность отдельных видов деятельности на уровне организации в целом и отдельных продуктов в рамках конкретных видов бизнеса — другими словами, провести анализ хозяйственного и продуктового портфелей. В последующем результаты такой оценки используются для принятия решений относительно того, какие направления деятельности (отдельные продукты) следует или поддерживать, или максимально использовать на ограниченном интервале времени («снимать урожай» с рынка), или ликвидировать.
В стратегическом планировании и маркетинге разработано несколько аналитических подходов, дающих возможность решать задачи оценки текущего состояния отдельных видов деятельности и перспектив их развития. Стратегический анализ – это средство преобразования базы данных, полученных в результате анализа среды, в стратегический план организации.
Стратегический анализ может быть разделен на два основных этапа:
сравнение намеченных фирмой ориентиров и реальных возможностей, предлагаемых средой, анализ разрыва между ними;
анализ возможных вариантов будущего фирмы, определение стратегических альтернатив.
Из вышеизложенного можно сделать вывод, что организация системы стратегического планирования на фирме – не дань моде, пришедшей с Запада, а жизненная необходимость. Внешняя среда меняется настолько быстро, что одних только оперативных мер по адаптации к новым реалиям недостаточно.
Предприятие без ясной и эффективной стратегии развития – это не бизнес, а набор активов, отягощенных обязательствами. Для того чтобы не только выжить, но и усилить свои конкурентные позиции на рынке, необходимо на профессиональном уровне заниматься стратегическим планированием – выработкой стратегии с помощью комплекса формализованных процедур. Эти процедуры направлены на построение как модели будущего, так и программы перехода в него из текущего состояния.
Формирование экономической стратегии фирмы базируется на трех основных посылках:
· ресурсной концепции фирмы как информационной системы, характеризующей совокупность ресурсов, то есть возможностей фирмы определять и достигать долговременных стратегических целей;
· теории конкурентного преимущества как концептуальной основы формирования глобальной и локальных стратегических целей фирмы и экономически эффективных средств их достижения;
· теории транзакционных издержек как концепции, позволяющей конкретизировать отдаленные, порой аморфные стратегические цели, придавать им четко выраженный имплицитный характер.
2. Экспресс-анализ финансового состояния предприятия ООО ДАКГОМЗ» г. Комсомольска-на-Амуре за 2004 – 2006 гг.
2.1 Характеристика предприятия
Основой для проведения экспресс-анализа финансового состояния предприятия является финансовая отчетность предприятия. В нашем случае таковой отчетностью является баланс ОАО «ДАКГОМЗ» за 2004, 2005, 2006 года.
Предприятие «ДАКГОМЗ» является крупнейшим производителем на рынке Хабаровского Края и Дальневосточного региона. Продукция предприятия пользуется высоким спросом и заслуженным признанием покупателей. За достаточно солидный возраст 39 лет предприятие преобразовано в крупное акционерное общество с разветвленной сетью сбыта через дочерние фирмы «ДАКГОМЗ-ТОРГ» и «ДАКГОМЗ-КРАЙ-ТОРГ» и дочерние фирмы поставщики молока «ДАКГОМЗ-АГРО-ЭЛЬБАНСКОЕ» и «ДАКГОМЗ-АГРО-ХОРПИНСКОЕ».
2.2 Производственно-хозяйственная деятельность предприятия
Реализация.
В 2005 году предприятию «ДАКГОМЗ» удалось сохранить положительную динамику важнейших экономических показателей развития. Объемы товарооборота достигли 506 млн. р., индекс физического объема составил 100 процентов к уровню 2003 года. Рост объемов достигнут по всем основным номенклатурным группам: молоку, сметане и сливкам ,творожным изделиям, напиткам, полуфабрикатам.
Значительное снижение реализации по майонезу (-91 тн 20 %) произошло из-за упущений коммерческого блока, слабой маркетинговой поддержке товара, а также доминирования на рынке Корейского майонеза.
В 2005 году в целях расширения ассортимента и увеличения загруженности линий по расфасовке продукции были разработаны и запущены в производство следующие новые виды продукции :
Масло-мороженный цех (Мороженое « Юбилейное», Майонез «Здоровье диабетический, майонез со специями, Майонез «Золотко», Цельномолочный цех (Йогурт «Вкусняшка» с зернами 10 % жирности, Молоко витаминизированное, ряженка с лактулозой. В марте 2004 года Коктейль Питательный «Доктор Сойер» награжден дипломом и почетной медалью
Академии Естественных наук за практический вклад в укрепление здоровья нации. В сентябре и октябре 2004 года дипломами и медалями удостоены продукты «Бифилюкс» и масло сливочное «Дальневосточное». Плановое задание в тоннаже по продукции производства «ДАКГОМЗ» за год недовыполнено на 12 %| Плановые объемы достигнуты по молоку, по сметане и сливкам, по творожным изделиям. Наибольшее отставание от плана наблюдается по соевой продукции (-798 тн, -17 %), из-за слабой реализации асептического ассортимента Коктейля «Доктор Сойер». Главная причина слабой реализации асептической соевой продукции во всех регионах - недостаточная информированность населения о пользе и необходимости употребления данного продукта.
В 2005 году предприятие активно участвовало в программе поддержки
дочернего сельскохозяйственного предприятия «ДАКГОМЗ- АГРО». За 2005 год поставка цельного молока от сельхозпредприятия увеличена на 80 %. В течение года дочернее предприятие являлось основным поставщиком цельного молока на предприятие (2482 тн молока (65 % от общего уровня закупаемого сырого молока). Предприятием «ДАКГОМЗ» для поддержания дочернего предприятия были выделены как финансовая поддержка, так и активное участие трудовых ресурсов для подъема уровня организационного, хозяйственного регулирования сельскохозяйственного подразделения.
Рынки.
Ощутимый рост продаж достигнут по г.Хабаровску 87 млн.руб. (рост к уровню 2004 года 21 млн. р., т.е. 33 %) обусловлен расширением
количества розничных точек и привлечением дистрибьютора ОО»Флаберг»
В даный момент в г. Хабаровске работает 14 розничных точек, оптовая торговля осуществляется с 2 торговых баз и 1 магазина на ул.Ленинградской.
Открыта новая торговая точка в г. Бикине.
Налажено сотрудничество со 130 оптовыми клиентами и магазинами города.
Наблюдается значительный рост реализации по г.Амурску. Уровень продаж составил 23,3 млн.р. (рост 5,5 млн.р.; 61 тн).
По Комсомольску-на-Амуре потери продаж по всей сети сбыта торговым киоскам, магазинам и частным предпринимателям города (-680 тн -5%). Это объясняется присутствием основного конкурента предприятия – Переясловского молочного завода.
По г.Владивостоку и Приморскому краю снижение на 11 тн в результате снижения поставок мороженого. Снижение продаж по рынку г.Биробиджана -2,6 млн.р. -94 тн.
2.3 Анализ структуры численности и уровень затрат на заработную плату
На основе имеющихся данных заполним таблицу по структуре численности работников ООО «ДАКГОМЗ» и рассмотрим уровень заработной платы за отчетный период и происшедшие изменения в нем.
Среднесписочная численность работников за 2004 год составила 687 человек, что на 4% меньше, чем в 2003 году. Средняя зарплата работающих за 2004 год составила 8 437 рубля. Этот показатель выше аналогичного за 2003 год на 20%. В течение 2004 года заработная плата индексировалась дважды. Выплата зарплаты осуществляется своевременно, без задержек. Предприятие за 2004 год обеспечило своевременную выплату налогов во все уровни бюджета. Отчисления во внебюджетные фонды составили 20,4 млн.р. к уровню 2003 года рост 11%, в расчете на одного работающего 29,7 тыс.р.
Динамика изменения фонда оплаты труда и численности представлена на рис.
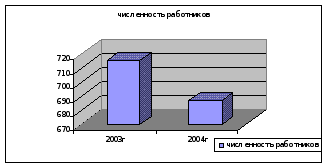 Рис.
2.1. Изменения
численности
работников
за 2004 год
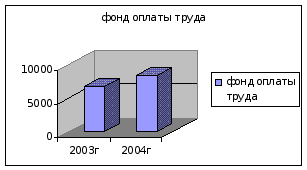
Рис. 2.2. Изменения фонда оплаты труда
2.4 Анализ динамики и структуры баланса ОАО «ДАКГОМЗ» за 2004 – 2006 гг.
Для того, чтобы четко сформировать стратегические цели финансовой деятельности предприятия необходимо дать оценку текущему финансовому состоянию предприятия.
Результат финансовой деятельности отражает финансовую политику предприятия (привлечение заемных средств или функционирование без привлечения таковых). При его подсчете мы пользуемся только движением финансовых потоков.
Устойчивость предприятия в значительной степени зависит от того, каким имуществом оно располагает, в какие активы вложен капитал и какой доход они приносят. Для выявления динамики и структуры финансовых ресурсов предприятия и источников их формирования используются приемы финансового анализа.
Финансовое состояние предприятия характеризуется системой показателей, отражающих состояние капитала в процессе его кругооборота и способность субъектов хозяйствования финансировать свою деятельность на фиксированный момент времени.
Для проведения анализа финансового состояния предприятия рассмотрим бухгалтерский баланс ОАО «ДАКГОМЗ» за 2004, 2005, 2006 года (Приложение 1) и отчет о прибылях и убытках предприятия(Приложение 2).
Бухгалтерский баланс – это способ обобщенного отражения в стоимостной оценке состояния активов предприятия и источников их образования на определенную дату.
По своей форме баланс представляет собой таблицу, в активе отражаются средства предприятия, а в пассиве – источники их образования.
Темпы роста выручки от реализации продукции составили на 11,5%. Темпы роста себестоимости 12,21% . Сумма за проценты по пользованию банковским кредитом значительно выросла, на 54% за счет увеличения кредитного портфеля.
Прибыль от продаж 33 395 тыс. руб. на 3,2 % выше показателя прошлого года.
Коммерческие расходы предприятия возросли на 12,4 % к уровню прошлого года, за счет вложений в развитие розничной сети г. Хабаровска, а также возросли затраты по арендуемому транспорту для доставки продукции по городу и в разные регионы. Рынок г. Хабаровска привлекателен ростом объемов продаж, но требователен с точки зрения ценового влияния конкурентной продукции, поэтому рост цен на данном рынке ограничен. Чистая прибыль предприятия за 2004 год составила 11 490 тыс. руб., что на 17,3 % больше запланированной по бизнес плану и на 20,7 % меньше уровня прошлого года.
Операционные расходы уменьшились на 47% к уровню прошлого года,
За счет снижения суммы реализации основных средств и прочих активов. Внерелизационные расходы увеличились на 24,7% к уровню прошлого года за счет списания сумм на убытки прошлых лет, а также увеличением затрат, направленных на содержание непроизводственного сектора (столовая, медпункт), и выплат социального характера.
Налог на прибыль по итогам 2005 года составил 6,4 млн.руб,, но за счет реализации программы «Техническое перевооружение ОАО «ДАКГОМЗ» с целью расширения ассортиментного ряда продукции в системе Технополис КАС» предприятие имеет льготу по налогу на прибыль в размере 4 % 1040 тыс. р. Чистая прибыль предприятия составила 11,5 млн. р.
Оценка рентабельности, ликвидности и финансовой устойчивости. За текущий 2004 год показатель экономической рентабельности снизился на 1,3%, рентабельность продаж по отношению к прошлому году снизилась на 0,6%, показатель рентабельности по основной деятельности предприятия снизился на 1%, что ведет к ухудшению финансового состоянию предприятия.
Валюта баланса уменьшилась за текущий год на 1,6 млн. руб. Собственный капитал предприятия снизился на 27,7 млн. р. или на 19,5 % за счет гашения доли выкупленных у ЕБРР акций.
Привлеченный капитал предприятия составил 101,6 млн.р. (Рост на 26,1 млн. р.) в большей части направленный на выкуп акций ЕБРР.
Анализ кредиторской задолженности.
За 2005 год общая сумма кредиторской задолженности выросла с 24,3 млн. рублей до 34,5 на 10,2 млн. р. (на 42%). На данный рост повлияли следующие факторы:
- рост задолженности поставщикам с 13,9 до 19,2 млн. руб. - на 5,3 млн. рублей (38%),;
- рост суммы авансов полученных с 3,6 млн. руб. до 5,9 млн. рублей – на 2,3 млн. рублей, что составляет (65%).
Анализ задолженности по кредитам.
Рост на 30%, что составляет 14,8 млн. руб. обусловлен необходимыми отвлечениями финансовых средств на выкуп акций ЕБРР и вложений в дочернее предприятие «ДАКГОМЗ-АГРО».
Ликвидность
Ликвидность предприятия - это способность предприятия превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления их срока.
Предприятие, оборотный капитал которого состоит преимущественно из денежных средств и краткосрочной дебиторской задолженности, обычно считается более ликвидным, чем предприятие, оборотный капитал которого состоит преимущественно из запасов.
Предприятие считается ликвидным, если его текущие активы превышают его краткосрочные обязательства. Предприятие может быть ликвидным в большей или меньшей степени.
Для оценки реальной степени ликвидности предприятия необходимо провести анализ ликвидности баланса. Ликвидность баланса определяется как степень покрытия обязательств предприятия, срок превращения которых в деньги соответствует сроку погашения обязательств.
2.4 Структура основных средств предприятия
Анализ состояния и движения основных средств представлен в таблице 2.6.
Таблица 2.3 - Анализ состояния и движения основных средств
| Наименование показателя | Остаток на начало года | Поступила (введено) | Выбыло | Остаток на конец года |
| Первоначальная стоимость основных средств, тыс.. руб. | 83312 | 1004 | 246 | 84070 |
| Остаточная стоимость основных средств | 65 575 | 1431 | 250 | 66756 |
| Доля активной части . % основных средств | ||||
| Коэффициент годности, % | 26,1 | 24,33 | ||
| Коэффициент износа. % | 73,9 | 75,67 | ||
| Фондоотдача | 3,62 | |||
| Фондоемкость | 0,276 | |||
| Фондовооруженность | 46,95 |
Таблица 2.4 - Структура себестоимости реализованной продукции по элементам затрат за 12 месяцев 2005 года в сравнении с 2004 г
|
Элементы затрат I |
12 месяцев 2005 года | 12 месяцев 2004 года | Отклонение, ("+ "рост ; - снижение | |||
| 3 | тыс. рублей | доля, % | тыс. рублей | доля, % | тыс. руб. | % |
| Материальные затраты всего | 306926 | 68% | 287 253 | 70% | 79673 | 7% |
| в том числе: | ||||||
| - Сырье | 245 041 | 55% | 226 808 | 56% | 18233 | 8% |
| - Вспомогательные | 40930 | 9% | 40720 | 10% | 210 | 1% |
| - Топливо (вкл. пар) | 3779 | 1% | 3 134 | 1% | 645 | 21% |
| - Теплоэнергия | 278 | 0% | 272 | 0% | 5 | 2% |
| - Электроэнергия | 9 797 | 2% | 9069 | 2% | 722 | 8% |
| Вода | 7 108 | 2% | 7250 | 2% | -142 | -2% |
| Заработная плата | 67687 | 15% | 57967 | 14% | 9 726 | 17% |
| Отчисления | 17404 | 4% | 78787 | 5% | -1 383 | -7% |
| Транспорт | 1 839 | 0,4% | 987 | 0% | 858 | 87% |
| Амортизация | 8416 | 2% | 8043 | 2% | 373 | 5% |
| Нематериальные | 15 | 0,003% | 74 | 0,003% | 2 | 11% |
| Ремонт | 1 315 | 0,3% | 477 | 0% | 844 | 179% |
| Прочие | 5834 | 1% | 5370 | 1% | 527 | 10% |
| ИТОГО по элементам затрат | 409 437 | 91% | 378 820 | 93% | 30 620 | 8% |
| Услуги по аренде | 9454 | 2% | 6845 | 2% | 2610 | 38% |
| Покупка товаров | 29373 | 7% | 22555 | 6% | 6 814 | 30% |
|
Себестоимость реализованной продукции и услуг |
448 264 | 100% | 408 220 | 700% | 40043 | 10% |
Согласно данным таблицы в 2005 году по сравнению с аналогичным периодом прошлого года структурного сдвига в составе затрат на производство продукции не произошло, так же как в 2004 году, в 2005 наибольший удельный вес занимают материальные затраты, а именно расходы на сырье и материалы, их доля в 2005 году уменьшилась на 2%.
В составе материальных затрат произошел существенный рост затрат по топливу, и электроэнергии в основном за счет роста тарифов и цен. Структура затрат на оплату труда, соц. нужды, амортизацию и прочие практически не изменилась. В абсолютном выражении можно отметить рост материальных затрат на 19 673 тыс. рублей и увеличение затрат на оплату труда на 8 343 тыс. рублей.
2.5 Определение неудовлетворительной структуры баланса
Таблица2.5 - Определение неудовлетворительной структуры баланса
| Показатель | Значение показателя |
Изменения (гр.3-гр.2) |
Нормативное значение | Соответствие фактического значения нормативному на конец периода | |
|
на начало отчетного периода |
на конец отчетного периода |
||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Коэффициент текущей ликвидности | 0,44 | 0,58 | +0,14 | не менее 2 | не соответствует |
| 2. Коэффициент обеспеченности собственными средствами | -1,26 | -0,74 | +0,52 | не менее 0,1 | не соответствует |
| 3. Коэффициент восстановления платежеспособности | х | 0,32 | х | не менее 1 | не соответствует |
Поскольку оба коэффициента на последний день декабря 2005 г. оказались меньше нормы, в качестве третьего показателя рассчитан коэффициент восстановления платежеспособности. Данный коэффициент служит для оценки перспективы восстановления предприятием нормальной структуры баланса (платежеспособности) в течение полугода при сохранении имевшей место в анализируемом периоде динамики первых двух коэффициентов. Значение коэффициента восстановления платежеспособности (0,32) указывает на отсутствие в ближайшее время реальной возможности восстановить нормальную платежеспособность. При этом необходимо отметить, что данные показатели неудовлетворительной структуры баланса являются достаточно строгими, поэтому выводы на их основе следует делать лишь в совокупности с другими показателями финансового положения организации.
2.6 Анализ устойчивости по величине излишка (недостатка) собственных оборотных средств
Таблица 2.6 - Анализ устойчивости по величине излишка (недостатка) собственных оборотных средств
| Показатель собственных оборотных средств (СОС) | На начало отчетного периода | На конец отчетного периода | ||
| Значение показателя | Излишек (недостаток) | Значение показателя | Излишек (недостаток) | |
| 1 | 2 | 3 | 4 | 5 |
| СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) | -6273 | -9953 | -5237 | -7821 |
| СОС2 (рассчитан с учетом долгосрочных пассивов) | -6273 | -9953 | -5237 | -7821 |
| СОС3 (рассчитан с учетом долгосрочных и краткосрочных пассивов) | +4979 | +1299 | +7106 | +4522 |
Поскольку из трех вариантов расчета показателей покрытия запасов и затрат собственными оборотными средствами положительное значение имеет только рассчитанный по последнему варианту (СОС3), финансовое положение организации можно характеризовать как неустойчивое.
Несмотря на неудовлетворительную финансовую устойчивость, следует отметить, что все три показателя покрытия собственными оборотными средствами запасов и затрат в течение рассматриваемого периода улучшили свои значения.
Таблица 2.7Анализ прочих показателей финансовой устойчивости предприятия
| Показатель | Значение показателя |
Изменения показателя (3-2) |
Описание показателя и его нормативное значение | |
|
на начало отчетного периода |
на конец отчетного периода |
|||
| 1 | 2 | 3 | 4 | 5 |
| 1. Коэффициент автономии | 0,58 | 0,56 | -0,02 |
Отношение собственного капитала к общей сумме капитала. Рекомендованное значение :>0,5 (обычно 0,6-0,7) |
| 2. Финансовый леверидж | 1,38 | 1,27 | -0,11 | Отношение собственного капитала к заемному. Оптимальное значение: 1 |
| 3.Коэффициент покрытия инвестиций | 0,58 | 0,56 | -0,02 |
Отношение собственного капитала и долгосрочных обязательств к общей сумме капитала. Нормальное значение в мировой практике: около 0,9; критическое- < 0,75 |
| 4. Коэффициент маневренности собственного капитала | -0,4 | -0,33 | +0,07 |
Отношение собственных оборотных средств к источникам собственных и долгосрочных заемных средств. Отношение должно быть, как минимум, положительное. |
| 5. Коэффициент мобильности оборотных средств | 0,19 | 0,25 | +0,07 | Отношение оборотных средств к стоимости всего имущества |
| 6. Коэффициент обеспеченности материальных запасов | -1,7 | -2,03 | -0,32 | Отношение собственных оборотных средств к величине материально-производственных запасов |
| 7. Коэффициент обеспеченности текущих активов | -1,26 | 0,74 | +0,52 |
Отношение собственных оборотных средств к текущим активам. Нормативное значение: не менее 0,5 |
| 8. Коэффициент краткосрочной задолженности | 1 | 1 | - | Отношение краткосрочной задолженности к сумме общей задолженности |
Коэффициент автономии организации на конец 2005 г. составил 0,56. Полученное значение укладывается в общепринятую для этого показателя норму (>0.5) и свидетельствует об уравновешенности собственного и заемного капитала ОАО «ДАКГОМЗ».
Значение коэффициента покрытия инвестиций на конец периода равно 0,56, что значительно ниже общепринятого в мировой практике значения.
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Значение коэффициента маневренности собственного капитала на конец декабря 2005 г. составило -0,33. Отрицательная величина указывает на отсутствие у ОАО «ДАКГОМЗ» собственного капитала, что крайне негативно характеризует положение организации.
Итоговое значение коэффициента обеспеченности материально-производственных запасов собственными оборотными средствами (-2,03) показывает, что материально-производственные запасы фактически приобретены за счет заемных средств, поскольку у ОАО «ДАКГОМЗ» предназначенные для этого собственные оборотные средства отсутствуют.
Коэффициент краткосрочной задолженности предприятия показывает на отсутствие долгосрочной задолженности при 100% краткосрочной.
Из четырех соотношений, характеризующих соотношение активов по степени ликвидности и обязательств по сроку погашения, выполняется два. Организация неспособна погасить наиболее срочные обязательства за счет высоколиквидных активов (денежных средств и краткосрочных финансовых вложений), которые составляют всего лишь 6% от достаточной величины. В соответствии с принципами оптимальной структуры активов по степени ликвидности, краткосрочной дебиторской задолженности должно быть достаточно для покрытия среднесрочных обязательств (краткосрочных кредитов и займов). В данном случае краткосрочные кредиты и займы отсутствуют.
Таблица 2.8 - Анализ рентабельности
| Показатели рентабельности | Значения показателя (в копейках) |
Изменения (коп.) (гр.2-гр.3) |
|
| За отчетный период | За аналогичный период прошлого периода | ||