Управління структурою та вартістю капіталу
• використовуючи відомі методи економічного аналізу, визначаються резерви, які не були використані підприємством у базовому році для зростання прибутку, а саме за рахунок:
— ліквідації непродуктивних і понаднормативних витрат, що відносяться на собівартість продукції;
— ліквідації факторів поставки готової продукції покупцям з відхиленнями від узгоджених технічних та якісних параметрів, які ведуть до зниження оптових цін на ці вироби, отже, прибутку від реалізації;
• структурних зрушень в асортименті продукції, що виробляється і реалізується, шляхом випуску рентабельнішої продукції.
Сума всіх неврахованих резервів збільшення прибутку за звітні періоди поточного року визначається у розрахунку на рік та розраховується можливий приріст річного прибутку поточного року за умови використання визначених резервів:
Сума всіх
Коефіцієнт зростання неврахованих резервів
прибутку звітного року за звітний період
з урахуванням Сума
нецінових факторів очікуваного прибутку
звітного року
• Рентабельність продукції у плановому періоді визначається за формулою:
Rплан = Rплц Ч ( 1 + К зростання прибутку зв. пер. з урахуванням нецікавих факторів).
3. На третьому, заключному етапі планування прибутку від реалізації товарної продукції аналітичним методом розрахунок завершують множенням обсягу планової собівартості на планову рентабельність наступного року.
Розрахунок планової суми прибутку за допомогою системи аналізу «взаємозв'язок затрат, обсягу реалізації і прибутку» включає оперування показниками маржового прибутку, валового прибутку та чистого прибутку (рис. 5.4). Крім того, у разі класифікації затрат підприємства залежно від обсягу реалізації продукції розрізняють постійні та змінні затрати.
• До складу постійних належать затрати, сума яких не залежить від зміни обсягу виробництва і реалізації продукції в рамках певного часового періоду. Як правило, постійні витрати здійснюються і за умови відсутності основної діяльності. Постійні витрати, у свою чергу, поділяються на абсолютно постійні (здійснення орендних платежів) та умовно-постійні (знос малоцінних та швидкозношуваних предметів).
• Обсяг здійснення змінних витрат перебуває у прямій залежності від зміни обсягу виробництва і реалізації продукції. За характером такої залежності змінні витрати можуть мати пропорційний, дегресивний або прогресивний характер росту.
З метою достовірнішого поділу затрат підприємства на постійні та змінні використовуються такі методи, як метод максимального і мінімального значення обсягу виробництва, математично-статистичний метод, графічний метод з побудовою кореляційного поля і т. ін. Розглянемо детальніше метод максимального і мінімального значення обсягу виробництва:
1) по підприємству аналізуються дані звітного року в розрізі щомісячних обсягів виробництва у натуральному (кількісному) вимірі та здійснених фактичних затрат у вартісному вимірі. Із сукупності даних вибирається два періоди з найбільшим і найменшим обсягом виробництва (наприклад, лютий та серпень);
2) аналітиком будується таблиця для знаходження різниці в рівнях обсягу виробництва і затрат. Наведемо приклад:
| Показники |
Значення показників |
Різниця між максимальними та мінімальними величинами | |
| max | min | ||
| 1. Обсяг виробництва, тис. шт. | 8,5 | 4,0 | 4,5 |
| 2. Питома вага, % | 100 | 47.1 | 52,9 |
| 3. Сума затрат, тис. грн. | 247,4 | 152.0 | 95,4 | |
3) визначається розмір змінних витрат на одиницю виробу за Ктіп — мінімальний обсяг виробництва у процентах до максимального; Ктах— максимальний обсяг виробництва, у тис. шт.;
4) визначаємо суму постійних витрат:
Розмір (Максимальна
сума затрат
– Мінімальна
сума затрат)
Ч

 змінних
=
витрат Кmах
Розмір (247,4
– 152,0) Ч
 змінних
= = 21,22 грн.;
витрат Кmах
Постійні витрати = 247,4 - 21,22 х 8,5 = 67,03 тис. грн.
Постійні витрати = максимальна сума затрат – Розмір змінних витрат Ч Кmах;
5) складається рівняння загального обсягу витрат підприємства, що відображає залежність зміни загальних витрат від обсягу виробництва:
витрати = 67,03 + 21,22 х обсяг виробництва продукції.
На базі системи аналізу «взаємозв'язок затрат, обсягу реалізації прибутку» фінансовий менеджер підприємства вирішує такі завдання:
1. Визначення обсягу реалізації продукції, що забезпечує беззбиткову діяльність підприємства (сума чистої виручки від реалізації продукції = сумі загальних витрат на реалізовану продукцію).
Виручка від реалізації, при якій забезпечується беззбиткова діяльність підприємства за умови неотримання прибутку, називається порогом рентабельності. У вартісному вимірі поріг рентабельності визначається таким чином:
Поріг Постійні витрати
 =
Рентабельності Результат від реалізації після відшкодування
змінних витрат у відносному виразі
У натуральному вимірі поріг рентабельності визначається так:
Порогова Поріг рентабельності даного товару
= =
кількість товару Ціна реалізації
змінних витрат у відносному виразі
Постійні витрати підприємства
 =
Ціна одиниці товару – Змінні витрати на одиницю товару
За умови виробництва і реалізації підприємством товарів різного асортименту порогова кількість товарів окремого асортименту визначатиметься як:
|
Порогова кількість товару |
= |
Усі постійні витрати підприємства |
Ч |
Питома вага товару 1 у загальній сумі виручки від реалізації |
|
Ціна одиниці товару 1 |
– |
Змінні витрати на одиницю товару 1 |
2. Визначення обсягу реалізації продукції, що забезпечує беззбиткову діяльність підприємства протягом відносно тривалого періоду.
Тривалий період (протягом якого можливі зміни обсягів не лише змінних, але й постійних витрат, необхідних для діяльності підприємства, рівня ринкової ціни продукції підприємства та зміна безпосередньо значень порогу рентабельності) може бути представлений як певна послідовність окремих короткочасних періодів.
3. Визначення необхідного обсягу реалізації продукції для отримання запланованої (цільової) суми валового прибутку {ВІТ) від основної діяльності.
У натуральному вимірі необхідний обсяг реалізації визначається:
|
Необхідний обсяг реалізації у плановому періоді |
= |
(Запланований обсяг валового прибутку |
+ |
Планова сума постійних витрат по реалізованій продукції |
|
(Сума чистої виручки |
– |
Сума змінних витрат) |
: |
Загальний обсяг реалізації |
Ч |
Планова ціна одиниці продукції |
У вартісному вимірі необхідний обсяг реалізації визначається таким чином:
|
Необхідний обсяг реалізації у плановому періоді |
= |
|
+ |
|
||||
|
– |
Сума змінних витрат |
: |
Загальний обсяг реалізації |
||||
 Запланований
обсяг валового
прибутку
 Планова
сума постійних
витрат по
реалізованій
продукції
 Сума
чистої виручки
4. Визначення запасу фінансової міцності підприємства. Розраховується розмір можливого пониження обсягу реалізації продукції у вартісному вимірі за несприятливої ринкової кон’юнктури, що забезпечує прибуткову діяльність підприємства.
|
Запас фінансової міцності |
= |
Виручка від реалізації |
– |
Поріг рентабельності |
Якщо розрахувати отриманий обсяг запасу фінансової міцності у процентах до виручки від реалізації, то оптимальним значенням даного показника є 10% і більше.
5. Визначення необхідного обсягу реалізації продукції для отримання запланованої (цільової) суми моржового прибутку (МП) від основної діяльності.
|
Необхідний обсяг реалізації у плановому періоді |
= |
Запланована сума маржового прибутку |
+ |
Планова сума змінних витрат по реалізованій продукції |
|
Сума чистої виручки |
: |
Загальний обсяг реалізації |
6. Визначення необхідного обсягу реалізації продукції для отримання запланованої (цільової) суми чистого прибутку (ЧП) від основної діяльності.
|
Необхідний обсяг реалізації у плановому періоді |
= |
Запланована сума чистого прибутку |
+ |
Планова сума змінних витрат по реалізованій продукції |
+ |
Планова сума податкових платежів |
|
– |
Сума змінних витрат по реалізованій продукції |
: |
Загальний обсяг реалізації |
 Сума
чистої виручки
7. Визначення можливих результатів зростання обсягу валового прибутку від реалізації продукції за оптимізації співвідношення постійних та змінних витрат на виробництво і реалізацію продукції.
Збільшення обсягу прибутку підприємства залежить від трьох основних факторів:
• збільшення обсягу реалізації продукції;
• підвищення ціни на продукцію;
• зниження затрат на виробництво і реалізацію. Поширеними у фінансовому менеджменті способами щодо максимізації і темпів наростання прибутку є:
1) метод граничного аналізу з оптимізацією затрат, обсягу виробництва продукції і прибутку, в основу якого покладено зіставлення граничної виручки з граничними витратами ;
2) метод операційного лівериджу.
Метод операційного лівериджу побудовано на зіставленні виручки від реалізації із загальними витратами, а також змінними та постійними витратами. Його зміст полягає в такому.
Будь-яка зміна виручки від реалізації продукції породжує ще значнішу зміну прибутку. Даний феномен має назву виробничого (операційного) важеля, сила дії якого визначається за формулою:
|
Сила дії виробничого важеля |
= |
Результат від реалізації після відшкодування змінних витрат |
|
Прибуток |
Проте ступінь такої зміни залежить від співвідношення між постійними та змінними затратами підприємства, що називається коефіцієнтом операційного лівериджу:
|
Сила дії виробничого важеля |
= |
Результат від реалізації після відшкодування змінних витрат |
= |
|
Прибуток |
|
= |
Постійні затрати на виробництво та реалізацію продукції |
|
Повна сума затрат на виробництво та реалізацію продукції |
Чим більша питома вага постійних витрат у загальній сумі витрат (за постійної виручки від реалізації), тим сильніше діє виробничий важіль, і навпаки. Проте слід враховувати втрату еластичності в управлінні затратами у підприємств, що мають високий коефіцієнт операційного лівериджу, — за роздутих постійних витрат зниження виручки призведе до набагато більшої втрати прибутку. В управлінні прибутком фінансовий менеджмент підприємства повинен прагнути до економії як постійних, так і змінних витрат.
Співвідношення приросту суми валового прибутку та суми обсягу реалізації, що досягається за певного коефіцієнта операційного лівериджу, називають ефектом операційного лівериджу:
|
Ефект операційного лівериджу |
= |
Темп приросту валового прибутку, % |
|
Темп приросту обсягу реалізації продукції, % |
При застосуванні методу операційного лівериджу необхідно враховувати ряд особливостей:
• позитивний вплив операційного лівериджу може бути досягнуто лише за умови переходу підприємством порогу рентабельності основної діяльності;
• чим вище значення коефіцієнта операційного лівериджу, тим вищим буде його ефект при збільшенні приросту обсягу реалізації продукції;
• за умови зниження обсягу реалізації продукції значною мірою знижуватиметься валовий прибуток;
• ефект операційного лівериджу може повністю виявлятись лише в короткотерміновому періоді.
Використовуючи механізм операційного лівериджу, підприємства можуть цілеспрямовано управляти постійними та змінними витратами з метою визначення такої їх комбінації, за якої б отримувався найбільший з усіх можливих прибутків.
Особливість формування прибутку підприємства в часі має специфічний характер. Бухгалтерська звітність підприємства дозволяє визначити суму прибутку за певні проміжки часу станом на певну дату. Реально формування прибутку на підприємстві відбувається постійно, що пов'язано з безперервним процесом фінансової діяльності підприємства. За кожною реалізаційною операцією, пов'язаною з відвантаженням продукції, наданням послуг, виконанням робіт або ж надходженням коштів від здійснення тих чи інших видів діяльності, відбувається процес формування прибутку. Тому з метою оперативного управління формуванням прибутку фінансові менеджери розраховують його обсяг у складі виручки від реалізації тих чи інших грошових надходжень. Даний розрахунок, як правило, проводиться з використанням показників рентабельності чи показника витрат на грошову одиницю.
Вплив на прибуток звітного періоду збиткових результатів діяльності попереднього періоду господарювання підприємства зумовлений сальдовим методом його визначення, що і призводить до часткової втрати отриманого прибутку внаслідок раніше допущених збитків.
Отриманий прибуток підприємство розподіляє за двома основними напрямами.
• на фінансування певних витрат на рівні держави шляхом сплати в державний та місцеві бюджети податку на прибуток;
• на формування на рівні підприємства фінансових ресурсів або грошових фондів, які мають певне призначення і виконують певні функції в його діяльності.
Відповідно управління розподілом прибутку підприємства передбачає вирішення таких завдань:
1) забезпечити збільшення абсолютної суми прибутку після сплати податку на прибуток;
2) забезпечити збільшення абсолютної суми чистого прибутку підприємства;
3) визначення оптимального співвідношення у використанні чистого прибутку на споживання і накопичення;
4) визначення оптимального розміру прибутку, який спрямовується на виплату дивідендів.
Дані завдання фінансові менеджери вирішують, враховуючи особливості чинної податкової політики (шляхом оптимального зменшення оподатковуваної суми прибутку, використання діючих податкових пільг, оптимізації податкових платежів у часі, врахування чинних умов оподаткування дивідендних виплат тощо)
= –

|
|
на оплату праці | амортизаційних відрахувань | відрахувань на соціальні заходи | інших витрат |
 матеріальних
| собівартість | прибуток | акцизний збір | податок на додану вартість |
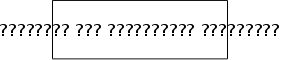
Рис.2. 3. Формування прибутку від реалізації продукції





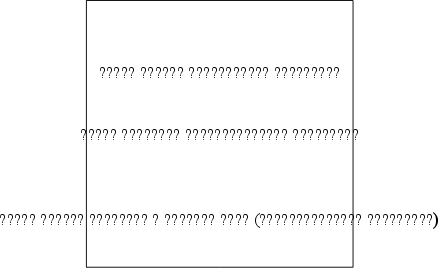
Рис.2. 4. Формування різних видів прибутку від основної діяльності




Рис.2.5 Розподіл і використання прибутку відповідно до Положень (стандартів) бухгалтерського обліку
Тема 3. УПРАВЛІННЯ ДЖЕРЕЛАМИ ФІНАНСУВАННЯ
1. Джерела фінансування підприємств.
2. Статутний капітал як джерело фінансування підприємств.
3. Амортизація як джерело фінансових ресурсів підприємств.
4. Комерційні банки як джерело кредитного фінансування.
5. Оренда основних фондів (лізинг).
6. Комерційний кредит.
7. Спеціальні фонди та програми.
8. Фінансування через емісію та розміщення цінних паперів.
1. Джерела фінансування підприємств
За ринкових відносин важливе значення набуває вибір оптимальної структури джерел фінансування підприємств. Фінансування підприємств здійснюється за рахунок власних і залучених коштів (рис. ).
Структура джерел фінансування підприємства залежить від багатьох факторів:
- від оподаткування доходів підприємства;
- темпів зростання реалізації товарної продукції та їхньої стабільності;
- структури активів підприємства;
- стану ринку капіталу;
- відсоткової політики комерційних банків;
- рівня управління фінансовими ресурсами підприємства, тощо. Найприйнятнішим для підприємства є комплексний підхід до вибору джерел фінансування.
Необхідно врахувати, що фінансування за рахунок власного капіталу не приводить до виникнення зобов'язань, а за рахунок позичкового капіталу викликає фінансові зобов'язання підприємства. Водночас треба мати на увазі, що за всі зовнішні фінансові ресурси підприємства необхідно платити проценти. Тому ці ресурси є предметом особливої уваги менеджерів підприємства.
2. Статутний капітал як джерело фінансування підприємств
Фінансово-господарська діяльність підприємства будь-якої організаційно-правової форми власності розпочинається з формування статутного капіталу.
Статутний капітал – це виділені підприємству або залучені ним кошти на засадах, визначених чинним законодавством, фінансові ресурси у вигляді грошових коштів або вкладень у майно, матеріальні цінності, нематеріальні активи, цінні папери, закріплені за підприємством правом власності або повного господарського відання.
Порядок і джерела формування статних капіталів залежить від типу підприємства і форми власності, на базі якої воно функціонує.
В Україні права підприємств різних типів і форм власності закріплені у чинному законодавстві, зокрема в законах України "Про власність", "Про підприємства в Україні", "Про господарські товариства".
Розмір статутного капіталу підприємства в значній мірі визначає масштаби його виробничо-господарської діяльності.
За рахунок статутного капіталу підприємство формує свої власні основні й оборотні) кошти.
Окрім грошових коштів, статутний капітал може формуватися за рахунок надходжень майна (будівлі, машини, устаткування, транспортні засоби сировина, матеріали, інші товарно-матеріальні цінності), цінних паперів та нематеріальних активів.
До нематеріальних активів належить вартість права користування результатами інтелектуальної праці у вигляді винаходів, "гудвілів", промислових зразків технологій ноу-хау, раціоналізаторських пропозицій, звітів про науково-дослідні роботи та ін.
Чинне законодавство передбачає мінімальні розміри статутних капіталів, при яких допускається державна реєстрація підприємства.
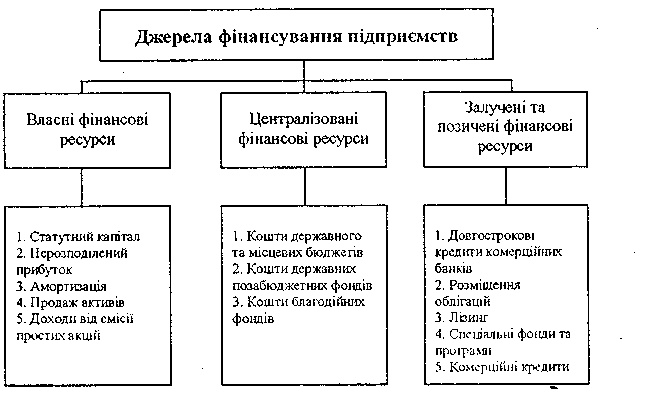
Рис.3.1 Джерела фінансування підприємства
У процесі ведення господарської діяльності величина статутних капіталів підприємств змінюється за рахунок:
• збільшення їх унаслідок виділення частини прибутку на поповнення обсягів фінансових ресурсів;
• реалізації інвестиційних проектів;
• переоцінки основних засобів підприємств;
• додаткового випуску акцій;
• різниці у грошових надходженнях між продажною (ринкового) і номінальною вартістю акцій.
Під час приватизації майна державних підприємств передбачені такі джерела коштів, що використовують при формуванні статутних фондів:
• придбання акцій підприємства за рахунок приватизаційних сертифікатів, що їх отримують громадяни України;
• особисті заощадження громадян України;
• частина кредитів населення, яка становить проіндексовані вклади в Ощадному банку України;
• кошти вітчизняних юридичних осіб;
• кошти чужоземних юридичних та фізичних осіб.
Зростання обсягу виробництва товарів та послуг викликає потребу постійного нарощування статутних капіталів підприємств.
3. Амортизація як джерело фінансових ресурсів підприємств
Амортизація – це процес зношування і поступового перенесення вартості основних засобів на вартість продукції, виготовленої за їх участю. Амортизаційні відрахування включаються до складу валових витрат, що беруться для обчислення оподатковуваного прибутку.
Амортизаційні кошти надходять на підприємство у складі виторгу від реалізації готової продукції (робіт, послуг) і нагромаджуються в амортизаційному фонді для подальшого використання як джерела відтворення вартості основних засобів.
Підприємства мають право самостійно застосовувати метод прискореної амортизації.
За рахунок амортизаційних відрахувань фінансуються витрати:
1) на придбання основних засобів та нематеріальних активів для власного виробничого використання, у тому числі на самостійне виготовлення основних засобів для власних виробничих потреб (включно з витратами на виплату заробітної плати працівникам, які зайняті на виготовлені таких основних засобів);
2) на здійснення всіх видів ремонту, реконструкції, модернізації та інших способів поліпшення основних засобів.
Суми амортизаційних відрахувань звітного періоду визначаються множенням .норм амортизації на балансову вартість груп основних засобів на початок звітного періоду:

де Ба – балансова вартість відповідної групи основних засобів на початок звітного періоду, грн.; Н – норма амортизаційних відрахувань до балансової вартості кожної з груп основних засобів, %.
Норми амортизації
На календарний рік На квартал
Група 1-5 % Група 1-1,25 %
Група 2-25 % Група 2-6,25 %
Група 3-15 % Група 3-3,75 %
Сутність прискореного методу нарахування полягає у від'єднанні фізичного процесу зношування машин та обладнання від калькульованого процесу перенесення вартості цих машин та обладнання на вартість виготовленої продукції. Завдяки прискореній амортизації більша частіша вартості машин та обладнання переноситься на вартість виготовленої за їх участю продукції у терміни, коротші від дійсного періоду їх фізичного та морального зношування.
Норми амортизаційних відрахувань для прискореного списання основних засобів встановлюють у законодавчому порядку державні органи. Визначаючи ставки і порядок амортизаційного списання, державні регулювальні органи встановлюють ту частину чистого прибутку, яка може бути звільнена від податків зарахуванням їх до витрат виробництва і потім перерахована в амортизаційний фонд для подальшого інвестування згідно з потребами підприємства.
Отже, прискорену амортизацію можна розглядати як податкову пільгу, що отримують підприємства, інвестуючи кошти в основний капітал. У перші роки використання засобів значну частину прибутку спрямовують на покриття витрат з амортизації, її не оподатковують і тим самим зменшують виплати з податку па прибуток.
Ефект використання прискореної амортизації відчутний в умовах економіки, що стабільно функціонує, у період криз та спадів дійовість амортизаційної політики зменшується.
Використання прискореної амортизації, збільшує собівартість робіт та послуг. В умовах неповного низького завантаження обладнання - це негативний момент для підприємства.
При низькій рентабельності виробництва ефект від скорочення податкових зобов'язань низький. При нульовій рентабельності – для підприємств це є погіршенням їх фінансового стану, тому що, не даючи : віддачі у вигляді зниження податку на прибуток, амортизація погіршує; результати фінансової діяльності.
Крім того, ще один негативний момент використання прискореної амортизації полягає у тому, то, занижуючи штучно прибуток, інвестори та кредитори підприємства отримують неточну інформацію про фінансовий стан підприємства.
Для ліквідації цього протиріччя у деяких країнах практикують використання різних методів нарахувань для податкових цілей та для цілей фінансового обліку. Більшість підприємств використовує метод прискореного списання для податкових і лінійний для бухгалтерських розрахунків. До того ж лише невелика частина західних компаній застосовує прискорену амортизацію у звітах для акціонерів.
Переваги та недоліки використання прискореної амортизації:
| Переваги | Недоліки |
|
дає можливість скоріше нагромадити кошти на відновлення основного капіталу; зменшує величину сплачених податків підприємством |
— збільшує собівартість виготовлення продукції; — спричиняє викривлення поданої інвесторам та кредиторам інформації про фінансовий стан; — збільшує величину відрахувань у держбюджет |
Отже, підприємства повинні застосовувати методи амортизаційних відрахувань, найсприятливіші з погляду їх зростання та підвищення цінності, виходячи з фінансового стану, в якому перебуває підприємство.
4. Комерційні банки як джерело кредитного фінансування
Діяльність підприємства в системі ринкової економіки неможлива без періодичного використання різноманітних форм залучення кредитів.
Нині найпоширенішим видом кредиту є банківський. За такого кредитування підприємство виступає тільки в ролі позичальника.
Залежно від мети кредит може видаватися на:
- фінансування оборотного капіталу;
- фінансування основного капіталу;
- викуп приватизованого підприємства.
Чинне українське законодавство забороняє надавати підприємствам кредити на:
- покриття збитків від господарської діяльності;
- формувати і збільшення статутних капіталів банків;
- для внесення платежів у бюджет і позабюджетні фонди.
Не можуть отримати кредити підприємства:
- проти яких порушено справу про банкрутство (крім кредитування заходів фінансової санації);
- під укладені ними контракти, які не передбачають захисту позичальника від можливих втрат, пов'язаних із затримками в поставках товарів;
- коли вони мають прострочену заборгованість за раніше виданими кредитами.
Залежно від терміну розрізняють кредити:
• короткотермінові (на термін менший від одного року, як звичайно, 30,60,90 днів);
• середньотермінові (на термін від 1 до 5 років);
• довготермінові (на термін понад 5 років).
Залежно від відсоткової ставки підприємства можуть одержувати кредити з плаваючою і фінансовою відсотковою ставкою (переважно за умов стабільної економіки).
Характерною рисою фінансування за допомогою кредитів є необхідність матеріальної гарантії або забезпечення кредиту. Формами забезпечення кредиту можуть бути:
• гарантії третьої сторони,
• товарні запаси підприємства;
• нерухоме майно;
• рухоме майно;
• цінні папери.
Так, умовами надання короткотермінового кредиту можуть бути достатня ліквідність позичальника або забезпечення позики дебіторською заборгованістю чи закладними. Середньотермінові кредити переважно потребують спеціальної застави (товарні запаси, обладнання, нерухоме майно). Довготермінові кредити здебільшого забезпечують нерухомістю, а кредит, наданий під заставу нерухомості, називається іпотечним.
Кредити мають бути використані за призначенням і своєчасно оплачеш. У разі порушень термінів оплати кредитів укладають додаткову угоду (пролонгацію), яка встановлює жорсткіші умови кредитування. При непогашеній кредиту у визначений термін нові кредити, як звичайно, не надають.
Комерційні байки зацікавлені у здатності позичальника повернути борг і виплатити проценти. Тому, розглядаючи прохання підприємства про надання кредиту, комерційні банки звертають увагу на:
• ділову репутацію підприємства;
• ліквідність активів;
• забезпеченість кредиту;
• співвідношення суми власного і позичкового капіталу. Кредити надають також під боргове зобов'язання.
Боргове зобов'язання – цінний папір, що підтверджує зобов'язання банку надані кредит, а позичальника – повернути кредит і виплатити проценти в певні встановлені терміни. Конкретно в борговому зобов'язанні вказують:
• суму кредиту;
• ставку процента;
• умови і терміни виплати кредиту;
• забезпечення боргу заставою, що підтверджує платоспроможність;
• інші умови передбачені банком і позичальником.
Крім того, комерційні банки часто вимагають постійно підтримувати на розрахунковому рахунку фірми-позичальника певну суму (як звичайно, 10-20% від суми кредиту). Такий залишок називається компенсаційним залишком.
Вартість банківського кредиту залежить переважно від двох факторів: типу позичальника і типу ставки процента. Високу ставку встановлюють для ризикованих позичальників і для невеликих кредитів.
Розрізняють три основні ставки процента з банківських кредитів:
• ставка, що розраховують методом простих процентів;
• дисконтна ставка;
• ставка, яку розраховують методом складних процентів.
Вартість кредиту (або реальну процентну ставку) при використанні методу простих процентів обчислюють за формулою:
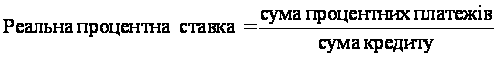
Якщо умовами контракту передбачено компенсаційний залишок, то реальну процентну ставку визначають за формулою:
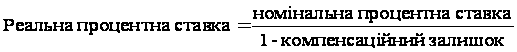
У цьому випадку необхідно укладати контракт на суму більшу, ніж потреби підприємства.
Суму кредиту вираховують за формулою:
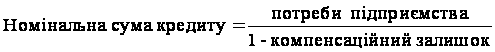
Використання дисконтної ставки означає, що підприємство-позичальник реально отримує за кредит суму меншу, ніж встановлене боргове зобов'язання, що підвищує його реальну вартість.
Реальну процентну ставку за методом дисконтування визначають за формулою:
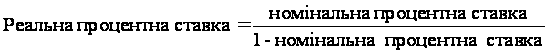
Кредити, ставки яких розраховують за методом складних процентів, надають переважно за позиками на виплату. Реальну