Евро как международная резервная валюта
Евро предлагало себя в будущем как альтернативная версия “мировой резервной валюты”, но это подразумевало универсализацию иной социально-политической модели - не ультралиберальной, как в случае США, а скорее, умеренной социал-демократии и кейнсианства в классическом европейском духе. Если бы этот вариант по какому-то стечению обстоятельств не реализовался, то пример евро и в этом случае стал бы приглашением к другим региональным интеграционным структурам идти тем же путем - к эмиссии стойкой региональной валюты, выражающей собой не национальную экономику, но общий знаменатель большого числа соседних государств, объединенных географией, цивилизацией, уровнем экономического развития и историческими интересами, одним словом, “общей судьбой”. Это напрямую касается тихоокеанской зоны, постсоветского пространства, арабского мира, Латинской Америки.
В такой ситуации баланс валютных торгов евро к доллару, по сути, есть захватывающий спектакль конкуренции двух альтернативных проектов глобализации, а значит, в них дана краткая формула борьбы за будущее. Доллар падает - перевес у многополярного мира, евро слабее - позиции американской гегемонии крепнут.
Конечно, эта схема описывает процессы в самом грубом приближении. Евро и доллар тесно переплетены между собой, как существенно интегрированы европейская и американская экономические системы. Тактически евро и доллар взаимодополняют друг друга и позволяют в определенных случаях избегать надвигающихся кризисов, связанных с бурным ростом и перегревом финансовых рынков.
2.2. Оценка валютных операций коммерческих банков
Открытое акционерное общество Межрегиональный акционерный коммерческий банк реконструкции и развития "Сибирское Согласие" (ОАО КБ "Сибирское Согласие") был зарегистрирован 13 апреля 1994 года.
Целью создания банка являлось финансовое обеспечение развития производительных сил Сибири, кредитование и финансирование реконструкции и развития промышленности, сельского хозяйства, строительства и транспорта.
Деятельность банка с первого дня его существования является прибыльной, характеризуется положительной динамикой активов, а также выполнением нормативов достаточности капитала и ликвидности. «25» декабря 2003г. Банком были получены лицензии на осуществление операций в иностранной валюте (п.1.1.3). В течение 1-го полугодия 2004г. Банк проводил валютно-обменные операции и операции по привлечению денежных средств физических лиц в иностранной валюте во вклады.
Валютные операции в банке осуществляются с 01 марта 2004 г. на основании лицензии № 2787.
Валютно-обменные операции в банке «Сибирское согласие» ведутся с 1 марта 2004 года. Ведение этих операций осуществляется операционной валютной кассой в соответствии с Инструкцией Центрального банка РФ от 27.10.95г. № 27 «О порядке организации работы обменных пунктов на территории РФ, совершения и учета валютно-обменных операций уполномоченными банками». Рассмотрим основные положения данной Инструкции.
На основании лицензии на осуществление банковских операций №2787 от 25.12.2003г. банку предоставлено право на осуществление следующих банковских операций со средствами в рублях и иностранной валюте:
1.Привлечение денежных средств юридических лиц во вклады (до востребования и на определенный срок).
2.Размещение привлеченных во вклады (до востребования и на определенный срок) денежных средств юридических лиц от своего имени и за свой счет.
3.Открытие и ведение банковских счетов юридических лиц и ссудных счетов физических лиц.
4.Осуществление расчетов по поручению юридических и физических лиц, в том числе банков-корреспондентов, по их банковским счетам.
5.Инкассация денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц.
6.Купля-продажа иностранной валюты в наличной и безналичной формах.
7.Выдача банковских гарантий.
8.Осуществление переводов денежных средств по поручению физических лиц без открытия банковских счетов (за исключением почтовых переводов).
9.Привлечение денежных средств физических лиц во вклады (до востребования и на определенный срок).
10.Размещение привлеченных во вклады (до востребования и на определенный срок) денежных средств физических лиц от своего имени и за свой счет.
11.Открытие и ведение банковских счетов физических лиц.
12.Осуществление расчетов по поручению физических лиц по их банковским счетам.
Банк, согласно Уставу, вправе осуществлять следующие сделки:
1. Выдавать поручительства за третьих лиц, предусматривающие исполнение обязательств в денежной форме.
2.Приобретать права требования от третьих лиц исполнения обязательств в денежной форме.
3. Осуществлять доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами (в соответствии с действующим законодательством Российской Федерации и при наличии соответствующей лицензии).
4.Осуществлять операции с драгоценными металлами и драгоценными камнями (в соответствии с действующим законодательством Российской Федерации и при наличии соответствующей лицензии).
5.Предоставлять в аренду физическим и юридическим лицам специальные помещения или находящиеся в них сейфы для хранения документов и ценностей.
6.Осуществлять лизинговые операции.
7.Оказывать консультационные и информационные услуги.
В обменном пункте совершаются следующие операции:
покупка и продажа наличной иностранной валюты за наличные рубли;
покупка и продажа платежных документов в иностранной валюте за наличные рубли, а также продажа и оплата платежных документов в иностранной валюте за наличную иностранную валюту;
прием для направления на инкассо наличной иностранной валюты и платежных документов в иностранной валюте;
прием на экспертизу денежных знаков иностранных государств и платежных документов в иностранной валюте, подлинность которых вызывает сомнение;
выдача наличной иностранной валюты и / или наличных рублей по кредитным и дебетным картам, а также прием наличной иностранной валюты для зачисления на счета физических лиц в банках, служащие для расчетов по кредитным и дебетным картам;
обмен (конверсия) наличной иностранной валюты одного иностранного государства на наличную иностранную валюту другого иностранного государства;
размен платежного денежного знака иностранного государства на платежные денежные знаки того же иностранного государства;
замена неплатежного денежного знака иностранного государства на платежный(е) денежный(е) знак(и) того же иностранного государства;
покупка неплатежных денежных знаков иностранных государств за наличные рубли.
Курс покупки и курс продажи наличной иностранной валюты и платежных документов в иностранной валюте за наличные рубли, а также кросс - курс обмена (конверсии) наличной иностранной валюты устанавливаются приказом по банку, либо отдельным распоряжением руководителя соответствующего подразделения банка, которому приказом по банку предоставлено право устанавливать указанные курсы покупки и продажи.
Отклонение курса покупки наличной иностранной валюты от курса продажи не может превышать пятнадцати процентов.
В приказе по банку или в распоряжении руководителя соответствующего подразделения банка указываются адрес каждого обменного пункта и его регистрационный номер (если обменный пункт зарегистрирован в установленном порядке) и установленные для соответствующих обменных пунктов курсы покупки и продажи или кросс - курсы.
Денежные активы и обязательства в иностранной валюте переводятся в российские рубли по официальному обменному курсу ЦБ РФ на дату составления баланса. Ввиду отсутствия в торговом портфеле Банка долговых ценных бумаг и прочих денежных финансовых активов, номинированных в иностранной валюте, курсовые разницы, связанные с их отражением по справедливой стоимости, в доходах и расходах не участвуют.
На 01 января 2005 года официальный обменный курс, используемый для переоценки остатков по счетам в иностранной валюте, составлял 27,7487 рубля за 1 доллар США и 37,8104 рубля за 1 ЕВРО.
При обмене российских рублей на другие валюты учитываются существующие обменные ограничения, а также меры валютного контроля. В настоящее время российский рубль не является свободно конвертируемой валютой в большинстве стран за пределами Российской Федерации.
Банк «Сибирское Согласие» принимает средства в национальной и иностранной валюте. Они принимаются на текущие счета и во вклады от отечественных и иностранных физических и юридических лиц и организаций. Банк «Сибирское Согласие» при открытии и ведении текущих счетов и вкладов руководствуется действующим законодательством, инструкциями и другими нормативными документами Министерства Финансов и Центрального Банка России. Дальневосточный Сберегательный банк РФ открывает:
-текущие валютные счета граждан России и иностранных граждан, с которых разрешается свободная выдача и перевод валюты за границу;
-текущие счета в рублях иностранных физических и юридических лиц и международных организаций. Банк гарантирует тайну об операциях по счетам и вкладам, их сохранность и выдачу по первому требованию владельца.
В таблице 2 представлены данные по основным операциям проводимым Банком «Сибирское Согласие» на 01.01.2005 г.
Таблица 2
Основные операции проводимые банком в иностранной валюте
| Наименование показателей | Тыс. долларов | Тыс. евро |
| Денежные средства выданные клиентам банка | 126 | 0 |
| Средства клиентов | 206 | 37 |
По состоянию на 01.01.2005 г. банком выдано кредитов в долларах США на сумму 126 тыс. долларов. На эту же дату банком было привлечено вкладов физических и юридических лиц 206 тыс. долларов и 37 тыс. евро. Из данных мы можем сделать что вклады в долларах США значительно превосходят вклады в евро. Также мы можем сделать выводы что Банк «Сибирское согласие» больше привлекает денежные средства в иностранной валюте, чем выдает в них кредиты. Бане «Сибирское согласие» привлек средства клиентов на 80 тыс. долларов чем выдал кредитов.
Структура вкладов населения в иностранной валюте в Банк «Сибирское Согласие» представлена в таблице 3.
Таблица 3
Структура вкладов населения в иностранной валюте в Банке «Сибирское Согласие»
| Вид вклада | удельный вес на 1. 01. 06 ( %) | удельный вес на 1. 01. 06 (%) |
| Вклады до востребования | 9 | 5, 4 |
| Срочные вклады | 18 | 15, 6 |
| Вклады с ежемесячным начислен. % | 65 | 71, 0 |
| Срочный депозит на 6 мес. | 5,8 | 6, 4 |
| Срочный депозит на 1 год | 2,2 | 1, 6 |
| Срочный с дополнительным взносом | 0 | 0 |
| Всего | 100 |
Из таблицы 3 мы можем видеть что удельный вес вкладов с ежемесечным начислением процентов за два года возрос, также возрос удельный вес срочных депозитов на 6 мес. Что касается вкладов до востребования, срочных вкладов и срочных депозитов на 1 год то их удельные вес уменьшился.
На рис.1 представлена структура видов вкладов.
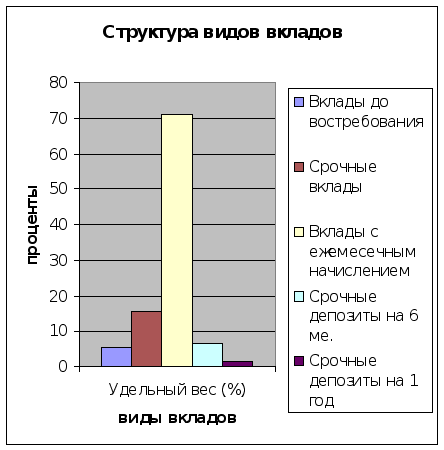
Рис. 1. Структура видов вкладов на 01.01.06
Самый большой удельный вес (71 % ) в структуре валютных вкладов населения занимают на 1. 01. 05 года в отделении вклады с ежемесячным начислением процентов.
В таблице 4 представлена динамика чистых доходов от операций в иностранной валюте в тыс. руб.
Таблица 4
Динамика чистых доходов от операций в иностранной валюте
| Наименование показателей | 01.06.04 | 01.09.04 | 01.01.05 | 1.03.05 | 1.06.05 | 1.09.05 |
| Чистый доход от операций в иностранной валюте | 123 | 187 | 257 | 76 | 222 | 480 |
Из таблицы 4 видно что чистый доход от операций в иностранной валюте имеет тенденцию неуклонного роста в течении всего рассматриваемого периода и составляет на 01.09.05 480 тыс. руб., что в 2,6 раза выше чем в аналогичный период 2004 года.
На рис. 2 представлена динамика чистых доходов от операций в иностранной валюте на две отчетные даты на 01.09.04 и на 01.09.2005.
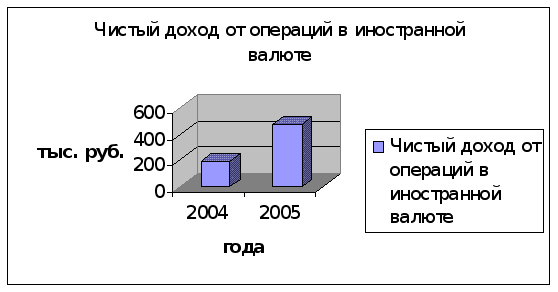
Рис. 2. Динамика чистых доходов от операций в иностранной валюте
Из рис.1 видно что чистый доход от операций в иностранной валюте вырос за год на 293 тыс. руб, т.е. почти в 3 раза на 257%.
Рассмотрим валютные операции коммерческих банков на уровне Сибирского федерального округа. В таблице 5 представлена динамика объема покупки и продажи евро в Сибирском федеральном округе.
Таблица 5
Динамика объема покупки и продажи евро в Сибирском федеральном округе, тыс. евро
| Объем, тыс. евро | ||
| покупки | продажи | |
| февраль 2006 | 48 606,8 | 77 042,9 |
| февраль 2005 | 13 056,4 | 22 946,9 |
| февраль 2004 | 35 325,3 | 39 451,9 |
| февраль 2003 | 23 406,5 | 46 584,7 |
| февраль 2002 | 2 307,8 | 5 011,8 |
Из таблицы 5 видно, что пик покупки евро приходится на февраль 2006 г. и составляет 48 606,8тыс. евро, а продажи также на февраль 2006 года и составляет 77 042, 9 тыс. евро.
На рисунке 3 показана динамика покупки евро в Сибирском Федеральном округе за последние пять лет.
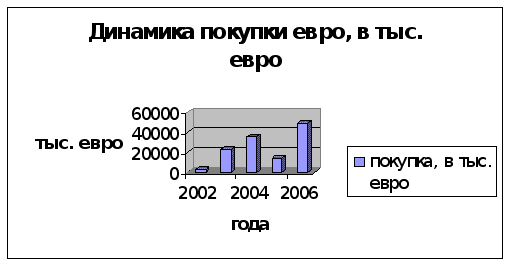
Рис. 3. Динамика покупки евро в Сибирском федеральном округе за последние пять лет
Из рисунка 3 мы можем сделать вывод, что пик покупки евро приходится на 2006 г и составляет 48 606,8 тыс. евро, а наименьший объем покупки евро приходится на 2002 г. и составляет 2 307,8 тыс. евро., что на 462999 тыс. евро меньше чем в 2006 г. Хотя в целом мы можем видеть положительную динамику роста покупки евро, но несмотря на это в 2005 г. мы можем наблюдать сильный спад покупки евро который составлял 13 056,4 тыс. евро, что на 22268,9 тыс. евро и меньше чем в 2004 г и на 33550,4 тыс. евро меньше чем в 2006 г.
На рисунке 4 показана динамика продажи евро в Сибирском Федеральном округе за последние пять лет.
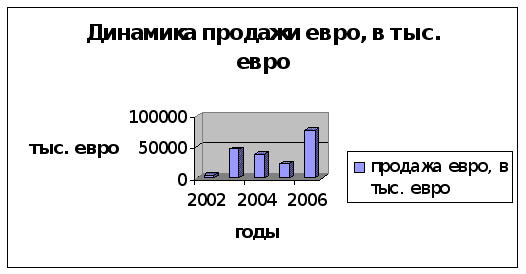
Рис. 4. Динамика продажи евро в Сибирском федеральном округе за последние пять лет
Из рисунка 4 мы можем сделать вывод, что пик покупки евро приходится на 2006 г и составляет 77 042,9тыс. евро, а наименьший объем покупки евро приходится на 2002 г. и составляет 5 011,8 тыс. евро., что на 72031,1тыс. евро меньше чем в 2006 г. Хотя в целом мы можем видеть положительную динамику роста покупки евро, но несмотря на это в 2004 г. и 2005 г. мы можем видеть спад продажи евро и в 2004 г. продажа евро составляла 39 451,9 тыс. евро, а в 2005 г. - 22 946,9 тыс. евро, что на 16505 тыс. евро меньше чем в 2004 г и на 54 096 тыс. евро.
3. Предпосылки перехода евро на уровень международной резервной валюты
3.1 Оценка эффективности денежной политики Европейского центрального банка
Европейский Центральный Банк является органом, обладающим всеми признаками независимого центрального банка. Он определяет и осуществляет единую денежную политику во всех государствах-членах ЕС, перешедших на третий этап Экономического и Валютного Союза, и осуществляет денежную эмиссию.
Основные принципы денежной политики фактически построены на доказавших свою эффективность в течении сорокалетнего периода принципах деятельности Немецкого федерального банка (Бундесбанка): обеспечение реальной независимости и однозначная нацеленность на сохранение стабильной ценности денег, ЕЦБ прошел через периоды обрушения обменного курса евро и его последующего взлета, не предпринимая никаких резких движений, сохраняя последовательность и взаимосвязанность мер (достаточно сказать, что базовая ставка рефинансирования держится на неизменном уровне с июня 2003 г.). Поэтому колебания валютного курса с полным правом можно считать результатом поведения доллара (и ФРС), но никак не ЕЦБ. Политику Банка, несмотря на более высокую, чем в США, ставку рефинансирования, нельзя считать рестриктивной, поскольку денежная масса растет опережающими темпами. Тем не менее ЕЦБ удалось обеспечить доверие к евро, укрепить его позиции в мировом хозяйстве и не допустить снижения его ценности внутри ЭВС (в среднем инфляция держится на уровне около 2%).
Стабильная ценность денег выражается прежде всего в показателях инфляции, а не обменного курса (при всей важности последнего). Несмотря на резкий рост цен на нефть, а в отдельные годы на продовольствие, скачок цен на товары и особенно услуги в начале 2002 г., когда был введен в оборот наличное евро, в ЭВС удалось удержать инфляцию в запланированных рамках на низком уровне. С 1996 по 2003 г. розничные цены вырасли на 13,2%. Однако в данном случае наблюдается существенная дифференциация: так, если в Германии за этот период цены выросли на 8,8%, во Франции – на 10,7, то в Ирландии – на 26,3 и в Греции – на 29%. Впрочем, для Германии низкая инфляция (самая низкая в ЭВС) вполне объяснима, поскольку последние годы ее экономика стагнирует (более или менее приличный рост наблюдалась только в 2000 г.). А ситуация в Ирландии (и частично в Греции, у которой в 2003 г. были самые высокие темпы роста из всех стран в ЭВС) во многом обусловлена экономическим бумом. Однако, было бы неверно сводить факторы низкой инфляции в ЭВС преимущественно к неблагоприятной в целом конъюнктуре, низкому совокупному спросу и т.п. Денежная политика ЕЦБ также сыграла здесь немаловажную роль.
Что же касается обменного курса евро, то, в значительной степени он зависел от поведения доллара (в какой - то мере это видно, если сопоставить обменные курсы евро к доллару и к фунту стерлингов: в последнем случае амплитуда колебаний существенно меньше). Вместе с тем ни его падение в 1999 – 2001 гг., ни взлет в 2002 – 2004 гг. не является каким – то экстраординарными явлениями. Такими же колебаниями курса, например немецкой марки к доллару, наблюдались и в предыдущие десятилетия, и сегодняшний курс евро соответствует курсу марки к доллару ( а в пересчете на евро – к курсу всех тогдашних валют стран, являющихся членами ЭВС) в середине 90 – х годов (точнее, в 1992 и 1995 гг.). отметим, что достигнутые минимум и максимум курса евро к доллару (0,8252 долл. за евро 26 октября 2000 г. и 1,3435 – 6 декабря 2004г.) не является рекордами. Если пересчитать в евро валюты стран – участниц и обратиться в недалекое прошлое, в 1980 г. такой условный курс составил бы 1,3923 долл. за евро, а в 1985 г. - 0,7631. Поэтому нынешние колебания, привлекающие столь большое внимание прессы (и валютных спекулянтов), - явление в общем – то обычное, и предпринимать особые усилия для «исправления» ситуации вряд ли следует (ЕЦБ этого не делает и, судя по всему, делать не намерен).
Что же касается негативного влияния роста курса евро на экспорт из стран ЭВС, то оно, безусловно, имеет место, но не следует преувеличивать его значение. В 2004 г. курс евро был выше, чем в 2003 г., но экспорт вырос на 6,2 %, тогда как в 2003 г. – только на 0,1 %. В 2001 г. при весьма дешевом евро (но значительном спаде международной торговли) экспорт стран ЭВС вообще абсолютно упал. Динамика экспорта (особенно ведущей страны еврозоны – Германии) существенно в большей степени зависит от состояния мировой экономики (соответственно, динамики мировой торговли), чем от обменного курса. Надо заметить, что и в прошлом Бунденсбанк не помогал курсовой политики своим экспортерам. Не намерен это делать и ЕЦБ (прежде всего чтобы не спровоцировать инфляцию, занижая курс евро). И это не всегда плохо: европейские экспортеры в борьбе за рынки вынуждены повышать свою конкурентоспособность другими (в том числе инвестиционными) методами.
Единая денежная политика укрепилась и можно сказать вышла из фазы эксперимента.
3.2 Перспективы развития Еврозоны
Экономический и валютный союз, созданный в соответствии с Маастрихским договором, стал важнейшей формой углубления европейской интеграции и одновременно сосредоточием проблем европейской экономики. Разумеется, он не охватывает все многообразие социально – экономического развития стран – членов Европейского союза и даже более ограниченного круга участников ЭВС, но его значение для будущего европейской интеграции, бесспорно, можно считать ключевым.
На рубеже 20 – 21 вв. Западная Европа столкнулась с новыми вызовами растущей глобализации о обостряющейся мирохозяйственной конкуренции. Все более очевидной становится утрата европейской экономикой необходимой динамики, гибкости, иновационности, а значит и международной конкурентоспособности. Кроме того, Европейский союз, объединяющий подавляющее число заподноевропейских стран, переживает масштабную трансформацию, одновременно осуществляя углубление, качественное совершенствование и пространственное расширение, что еще более усложняет проблему адаптации к новым условиям.
Отставание ЕС от США в 90-е годы еще более выражалась в более слабой иновацонной динамике, менее эффективных институтах, наконец, в значительно более низких темпах экономического роста, что, в свою очередь, обусловило более высокую безработицу и другие социальные проблемы в регионе.
Собственно, если посмотреть на конъюнктуру стран, входящих в ЭВС, то после 1993 г. мы видим ее как непрерывно восходящую, хотя в 2002 – 2003 гг. замедление роста оказалась весьма существенным. Тем не менее ВВП стран ЭВС в 1993 – 2003 гг. вырос на 25,6 % (в постоянных ценах). Даже в крайне неблагоприятном 2003 г. удалось избежать абсолютного падения ВВП. Однако внутри ЭВС дифференциация развития оказалась значительной. Гармонизация цикла пока еще не произошло, незаметно даже, что есть какие то подвижки в этом направлении, хотя тенденции к этому ожидаются в середине 90 – х годов. Правда, конъюнктурное развитие двух крупнейших экономики Еврозоны – Германии и Франции – идет почти параллельным курсом (если не считать 2002 – 2003 гг., когда Германия стала отставать), но не все страны следуют таким фарватером.
Отметим, что падение темпов роста в ЭВС в 2001 г. был меньшим, чем в США и особенно в Японии, но американская экономика более активно вошла в стадию оживления, а затем роста. В результате темпы в 2003 – 2004 гг. темпы роста ЭВС (0,5 и 1,8%) оказались существенно ниже, чем в США (3 и 4,5 %) и даже в Японии (2,5 и 2,6%).
В конце 90- х годов оказалась, что сильный импульс повышению динамичности европейской экономики даст образование Экономического и валютного союза, в рамках которого Европейским центральным банком в Европейской системе центральных банков проводится общая (наднациональная) денежная и валютная политика и функционирует единая денежная единица – евро. Это действительно стала важнейшим институциональным экономическим изменением в ЕС за последние годы. Однако ЭВС начал функционировать в условиях существенного ухудшения конъюнктуры мирового рынка и затяжной стагнации экономики ЕС (2001 – 2003 гг) и до сих пор не может в полной мере реализовать свою возможности.
Таким образом, говорить определенно и уверенно о влиянии ЭВС на конъюнктуру (выравнивание темпов в отдельных странах, ускорение темпов, обеспечении преимуществ в отношении других стран – конкурентов) не приходится. Впрочем, возможно образование ЭВС, введение евро и единая денежная политика, если и не вызвала прорывного роста, то, по крайне мере, смягчила спад, не довела дело до настоящего кризиса, то ест стала стабилизирующим фактором. Без евро и ЕЦБ, вероятно, пережить спад П001 – 2003 гг. было бы гораздо труднее.
Правда, есть другая точка зрения. Согласно ей, принципы союза и методы их реализации, лишенные по существу функций аналитического регулирования, действуют скорее проциклически и лишь углубляют спад, удлиняют его, делают снижение темпов роста более заметным. Более того, возникла напряженность между денежной и финансовой политикой. Стала очевидной необходимость достаточно глубоких реформ в ряде сфер, в первую очередь в социальной и финансовой, что может означать существенную модификацию европейской социально экономической модели. При этом никто не отрицает, что если не рассматривать взаимодействие денежной политики с конъюнктурной, а исходить из того факта, что важнейшей задачей денежной политики является устойчивость денежного обращения и стабильная ценность денег, то успех новой системы налицо.
Финансовая политика стран – участниц осталась прерогативой национальных правительств, которые через государственный бюджет и социальные фонды перераспределяют в среднем 48 – 50 % ВВП (этот показатель колеблется от 34,4% в Ирландии до 54 % во Франции, хотя в ЕС лидером с 58,3 % остается Швеция). Существование общего бюджета ЕС, несмотря на его значимость для аграрной и региональной политики, пока не позволяет говорить о наличии полноценной финансовой политики Евросоюза (тем более, что величина бюджета ЕС законодательно ограниченна и не превышает 1,27 % совокупного ВВП стран участниц).
Необходимость координации финансовой (бюджетной и налоговой) политики стран ЭВС становится все более настоятельной. Государства члены для обеспечения многостороннего контроля со стороны Совета и Комиссии ЕС, а также для предотвращения на ранней стадии чрезмерного дефицита государственного бюджета и в целях обеспечения координации экономической политики должны предоставлять стабилизационные программы (для членов ЭВС) или программы конвергенции (для стран, оставшихся за рамками ЭВС, но намеревающихся туда вступить). Пока координация сводится к мониторингу и рекомендациям со стороны органов Союза.
Что касается налоговой сферы, то страны еврозоны избрали путь реформирования национальных налоговых систем (с целью обеспечить нейтральность по отношению к экономическим процессам, снизить налоговую нагрузку на предприятие и населения, упростить налоговую систему, а в ряде стран усовершенствовать межбюджетные отношения, модернизировать бюджетный федерализм), отложив процессы выравнивания фискальных структур до лучших времен. Такие реформы в принципе способны привести к сближению налоговых систем и уровней налогообложения в странах участницах. Однако это задача не является приоритетной, тем более что против дальнейшей гармонизации систем налогообложения имеются веские аргументы.
Особую проблему при координации бюджетной политики представляет строгое следование положениям европейского Пакта стабильности и роста. Он является важнейшим элементом системы правил, предназначенной для координации экономической и финансовой политики в ЕС прежде всего в ЭВС. Несмотря на успехи интеграции, говорить об идентичности интересов стран – участниц не приходилось ни при подписании Маастрихтского договора, ни даже сейчас.
В целом формирование и функционирование ЭВС в течении первых шести лет можно признать успешным. Но прочие конъюнктурные и особенно структурные факторы негативно влияют на характер развития стран еврозоны, и это влияние не только превышает позитивный факто ЭВС, но и разрушительно на него воздействует.
Среднесрочные перспективы еврозоны с точки зрения экономического, социального и технологического развития нельзя считать блестящими: среднегодовые темпы роста останутся на уровне 1,8 – 2%, безработица будет колебаться между 7 и 9%, а социальное напряжение в обществе в следствии непопулярных реформ будет возрастать. Те мне менее создание и упрочнение ЭВС играет исключительно важную и