Финансовый анализ ООО "ЗапСибОйл"
Коэффициент соотношение заемных и собственных средств:
 ,
норматив < 1
(28)
Коэффициент финансирования:
 (29)
Коэффициент финансовой устойчивости:
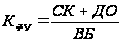 (30)
Расчет данных коэффициентов, сведенный в таблицу 2.8, говорит о том, что, по представленным в таблице показателям, по сравнению с 2004 годом ситуация на ООО «ЗапСибОйл» незначительно улучшилась.
Таблица 2.8. Анализ изменения относительных показателей финансовой устойчивости ООО «ЗапСибОйл» за 2004-2005 гг.
|
Наименование показателя |
2004 год |
2005 год |
Изменение |
|
1 |
2 |
3 |
4 |
| 1.Коэффициент обеспеченности собственными оборотными средствами (КобСОС) | 0,10 | 0,13 | +0,03 |
| 2.Коэффициент обеспеченности запасов СОС (КобЗапСОС) | 0,12 | 0,19 | +0,07 |
| 3.Коэффициент моневрености (Кманев-ти) | 1 | 1 | 0 |
| 4.Коэффициент автономии (Кавтономии) | 0,10 | 0,13 | +0,03 |
| 5.Коэффициент соотношение заемных и собственных средств (КЗС/СК) | 8,79 | 6,65 | -2,14 |
| 6.Коэффициент финансирования (КФин) | 0,11 | 0,15 | +0,04 |
| 7.Коэффициент финансовой устойчивости (КФУ) | 0,10 | 0,13 | +0,03 |
Показатель «Коэффициент обеспеченности собственными оборотными средствами», за анализируемый период увеличился на 0,03 и на конец 2005 составил 0,13. Это ниже нормативного значения (0,5).
Показатель «Коэффициент обеспеченности запасов и затрат собственными средствами», за анализируемый период увеличился на 0,07 и на конец 2005 года составил 0,19. Это ниже нормативного значения (0,6-0,8). Предприятие испытывает недостаток собственных средств для формирования запасов и затрат, что показал и анализ показателей финансовой устойчивости в абсолютном выражении.
Коэффициент маневренности характеризует, какая доля источников собственных средств находится в мобильной форме. Нормативное значение показателя зависит от характера деятельности предприятия: в фондоемких производствах его нормальный уровень должен быть ниже, чем в материалоемких. За анализируемый период, данный показатель не изменился и в 2004-2005 годах он равен 1.
Показатель «Коэффициент автономии», за анализируемый период увеличился на 0,03 и на конец 2005года составил 0,13. Это ниже нормативного значения (0,5) при котором заемный капитал может быть компенсирован собственностью предприятия.
Показатель «Коэффициент отношения заемных и собственных средств (финансовый рычаг)», за анализируемый период снизился на 2,14 и на конец 2005 года составил 6,65. Чем больше этот коэффициент превышает 1, тем больше зависимость предприятия от заемных средств. Допустимый уровень часто определяется условиями работы каждого предприятия, в первую очередь, скоростью оборота оборотных средств. Поэтому дополнительно необходимо определить скорость оборота материальных оборотных средств и дебиторской задолженности за анализируемый период. Если дебиторская задолженность оборачивается быстрее оборотных средств, что означает довольно высокую интенсивность поступления на предприятие денежных средств, т.е. в итоге - увеличение собственных средств. Поэтому при высокой оборачиваемости материальных оборотных средств и еще более высокой оборачиваемости дебиторской задолженности коэффициент соотношения собственных и заемных средств может намного превышать 1.
Коэффициент финансирования за 2004-2005 гг. увеличился на 0,04 и на конец отчетного периода он достиг уровня 0,15. И, следовательно, только 15% деятельности финансируется за счет собственных источников.
Коэффициент финансовой устойчивости за анализируемый период изменился с 0,10 до 0,13, и данное изменение составило 0,03. и по результатам анализа данного показателя можно сказать, что удельный вес тех источников финансирования, которые предприятие может использовать в своей деятельности длительное время составляет в 2004 году 10%, а в 2005 – 13%.
2.5. Анализ ликвидности
Под ликвидностью подразумевается способность активов к быстрой и легкой мобилизации. Основные моменты банковской ликвидности находили свое отражение в экономической литературе, начиная со второй половины ХХ в., в связи с убыточной деятельностью государственных банков, а также с процессов образования коммерческих банков. Например, о важности соблюдения соответствия между сроками активных и пассивных операций с позиций ликвидности экономисты писали еще в конце ХIХ в.
Ликвидность - легкость реализации, продажи, превращения материальных или иных ценностей в денежные средства для покрытия текущих финансовых обязательств.
Ликвидность - способность активов превращаться в деньги быстро и легко, сохраняя фиксированной свою номинальную стоимость.
Анализ ликвидности предприятия – анализ возможности для предприятия покрыть все его финансовые обязательства.
Коэффициент ликвидности - показатель способности компании вовремя выполнять свои краткосрочные финансовые обязательства.
Платежеспособность – это способность предприятия своевременно и в полном объеме погашать свои платежные обязательства.
Для анализа ликвидности необходимо составить платежный баланс.
Таблица 2.9. Платежный баланс ООО «ЗапСибОйл» за 2004-2005 гг.
Активы |
Абсолютные показатели, т. руб. |
Пассивы |
Абсолютные показатели, т. руб. |
Платёжный излишек (недостаток) |
|||
|
2004 год |
2005 год |
2004 год |
2005 год |
2004 год |
2005 год |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| А1 | 16 | 101 | П1 | 167 | 286 | -151 | -185 |
| А2 | 15 | 0 | П2 | 0 | 0 | +15 | 0 |
| А3 | 155 | 228 | П3 | 0 | 0 | +155 | +228 |
| А4 | 0 | 0 | П4 | 19 | 43 | -19 | -43 |
| БАЛАНС | 186 | 329 | БАЛАНС | 186 | 329 | 0 | 0 |
После составления платежного баланса рассчитывают следующие показатели:
Коэффициент абсолютной ликвидности:
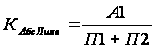 ,
норматив = 0,2 - 0,4;
(31)
Коэффициент быстрой ликвидности:
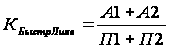 ,
норматив = 0,8 -1,0;
(32)
Коэффициент текущей ликвидности или коэффициент покрытия:
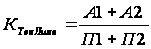 ,
(33)
Коэффициент восстановления:
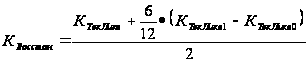 (34)
Таблица 2.10. Динамика коэффициентов ликвидности ООО «ЗапСибОйл» за 2004-2005 гг.
|
Наименование показателя |
2004 год |
2005 год |
Изменение |
|
1 |
2 |
3 |
4 |
| Коэффициент абсолютной ликвидности | 0,10 | 0,35 | +0,25 |
| Коэффициент быстрой ликвидности | 0,19 | 0,35 | +0,16 |
| Коэффициент текущей ликвидности | 1,11 | 1,15 | +0,04 |
| Коэффициент восстановления | - | 0,59 | +0,59 |
Коэффициент абсолютной ликвидности в 2004 году находится ниже нормативного значения (0,2) и составляет 0,1, что говорит о том, что предприятие не в полной мере обеспечено средствами для своевременного погашения наиболее срочных обязательств за счет наиболее ликвидных активов, а в 2005 году данный коэффициент составляет уже 0,35.
Коэффициент промежуточной (быстрой) ликвидности показывает, какая часть краткосрочной задолженности может быть погашена за счет наиболее ликвидных и быстро реализуемых активов. Нормативное значение показателя - 0,6 - 0,8, означающее, что текущие обязательства должны покрываться на 60-80% за счет быстрореализуемых активов. В 2004 году значение данного показателя составляет 0,19, а в 2005 году – 0,35. Значения коэффициентов промежуточной ликвидности очень малы, но то, что коэффициент увеличивается можно расценивать как положительную тенденцию.
Коэффициент текущей ликвидности и в 2004 и в 2005 году находится ниже нормативного значения (2), что говорит о том, что значение коэффициента слишком низко и предприятие не в полной мере обеспечено собственными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств. В прошлом году значение показателя текущей ликвидности составило 1,11, в отчетном году значение увеличилось и составило 1,15.
2.6. Анализ вероятности банкротства
Анализ вероятности банкротства можно провести по степени критериев.
Таблица 2.11. Вероятность банкротства ООО «ЗапСибОйл» по степени критериев за 2004-2005гг.
|
Показатели |
2004год |
2005год |
|
1 |
2 |
3 |
| Внеоборотные активы | - | - |
| Оборотные активы | 186 | 329 |
| Капитал и резервы | 19 | 43 |
| Долгосрочные обязательства | - | - |
| Кредиторская задолженность | 167 | 286 |
| Выручка от продаж | 1655 | 1211 |
| R текущей ликвидности | 1,11 | 1,15 |
| R обеспеченности | 0,10 | 0,13 |
| R восстановления | - | 0,59 |
| R текущей платёжеспособности, мес. | 1,2 | 2,8 |
Организация ООО «ЗапСибОйл» имеет неудовлетворительную структуру баланса, коэффициент восстановления меньше 1 и организация должна быть признана банкротом.
Существует много методик определения вероятности банкротства. Наибольшую известность в этой области получила работа известного западного экономиста Э. Альтмана, разработавшего с помощью аппарата множественного дискриминантного анализа (Multiple-discriminant analysis, MDA) методику расчета индекса кредитоспособности. Этот индекс позволяет в первом приближении разделить хозяйствующие субъекты на потенциальных банкротов и небанкротов.
Индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период. В общем виде индекс кредитоспособности (Z) имеет вид:
Z = 3,3 • К1, + 1,0 • К2 + 0,6 • К3 + 1,4 • К4 + 1,2 • К5 , (35)
где показатели К1, К2, К3, К4, К5 рассчитываются по следующим алгоритмам:
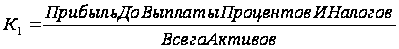 (36)
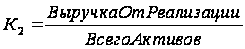 (37)
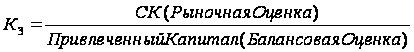 (38)
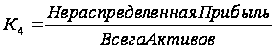 (39)
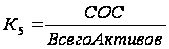 (40)
Критическое значение индекса Z рассчитывалось Альтманом по данным статистической выборки изучаемой им совокупности предприятий и составило 2,675. Расчетное значение индекса кредитоспособности каждого предприятия сопоставляется с критической величиной, и определяется степень возможного банкротства.
Если расчетный индекс анализируемого предприятия больше критического (Z > 2,675), то оно имеет достаточно устойчивое финансовое положение, если ниже критического (Z < 2,675), вероятность банкротства существенна.
Степень вероятности банкротства на основании индекса Альтмана может быть детализирована в зависимости от его уровня (см. таблицу 2.12)
Таблица 2.12. Значения Z-показателя Е. Альтмана
|
Значение Z |
Вероятность банкротства |
|
1 |
2 |
| менее 1,8 | очень высокая |
| от 1,81 до 2,7 | высокая |
| от 2,71 до 2,99 | средняя |
| от 3,0 | низкая |
Значения данного показателя должны изучаться в динамике.
Анализ вероятности наступления банкротства ООО «ЗапСибОйл» сведен в таблицу 2.13.
Таблица 2.13. Анализ вероятности банкротства по Альтману ООО «ЗапСибОйл» за 2004-2005 годы.
|
Показатели |
2004 год |
2005 год |
Изменение |
Темп прироста,% |
|
1 |
2 |
3 |
4 |
5 |
| К1 | 0,17 | 0,09 | -0,08 | 53 |
| К2 | 8,90 | 3,70 | -5,2 | 42 |
| К3 | 0,11 | 0,15 | +0,04 | 136 |
| К4 | 0,05 | 0,10 | +0,05 | 200 |
| К5 | 0,10 | 0,13 | +0,13 | 130 |
| Z-счет | 9,717 | 4,383 | -5,334 | 45 |
В результате анализа вероятности банкротства с помощью Z-счета Альтмана, можно сделать вывод, что вероятность банкротства очень низкая. Большинство значений коэффициентов за анализируемый период выросло, но в итоге значение показателя «Z-счет» значительно уменьшилось. И можно сделать прогноз, что уже в следующем 2006 году значение данного показателя может составить 1,972 (4,383*45%). И если, предприятием не будут приняты меры по увеличению значений коэффициентов К1 и К2, то организация будет иметь высокую вероятность банкротства.
Также большое распространение получила четырехфакторная модель предсказания банкротства, предложенная ученым Таффлером в 1977 году. Но главным недостатком данной модели, на мой взгляд, является то, что она пригодна в основном для анализа компаний, акции которых котируются на биржах.Выводы по анализу деятельности
Подводя итог, можно сказать, что за анализируемый период (2004-2005 годы) ключевыми стали следующие моменты:
Динамику изменения актива баланса можно назвать положительной, в первую очередь за счет увеличения валюты баланса за рассматриваемый период;
Изменение за анализируемый период структуры пассивов следует признать в подавляющей части негативным;
За анализируемый период значения большинства показателей рентабельности увеличились, что следует скорее рассматривать как положительную тенденцию;
Анализ типа финансовой устойчивости предприятия в динамике, показа, что финансовая устойчивость предприятия не изменилось за 2004-2005 гг. и по трехкомпонентному показателю финансовой устойчивости ее можно охарактеризовать как кризисное финансовое положение (0,0,0). Соответственных источников формирования запасов нет, и запасы формируются за счет кредиторской задолженности, которая используются не по назначению.
По результатам анализа трудовых ресурсов можно сделать вывод, что предприятие на данный момент полностью обеспечено трудовыми ресурсами. Но так как штатных единиц мало, то при расширении предприятия следует помнить, что потребуется дополнительная рабочая сила.
При анализе использования фонда заработной платы было выяснено, что фонд оплаты труда увеличился на 9627 руб. Влияние оказали следующие факторы:
При увеличении численности персонала на 3 человека фонд оплаты труда увеличился на 5475 руб.;
При увеличении среднегодовой заработной платы 1 работника в месяц на 4152 руб. фонд оплаты труда увеличился на 4152 руб.
Фонд рабочего времени по сравнению с 2004 годом в 2005 увеличился на 6570 часов. При этом возрастание численности работников на 3 человека привело к увеличению фонда рабочего времени на 5850 часов. Но так же следует отметить, что количество дней отработанных 1 работником сократилось на 5 и это вызвало снижение анализируемого показателя на 300 часов. А увеличение средней продолжительности рабочего дня на 0,5 часа, привело к возрастанию фонда рабочего времени на 1020 часов.
Библиографический список
Аванесов Ю. А. Организация торговли. – М., Экономика, 2003.
Аванесов Ю. А. Основы коммерции на рынке товаров и услуг. – М.: ТОО «Люкс-Арт», 2002.
Баранников М.М., Воробьев В.А. Основы предпринимательства Ростов на Дону, 2004.
Голощапова А. И. Основы коммерческой деятельности. –М: МГУК, 2000.
Голубков Е.П. Маркетинговые исследования: теория, практика и методология. — М.: Финпресс, 2004
Дарбинян М. М. Коммерческая работа и изучение спроса в торговле. – М., Экономика, 2003.
Ефимова О.В. Финансовый анализ. – М.: Издательство «Бухгалтерский учет», 2004.
Ефимова О.В.Финансовый анализ-М.: Бухгалтерский учет, 1996.
Ковалев В.В. Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 2004
Ковалев В.В., Патров В.В. Как читать баланс. – М.: Финансы и статистика, 2004.
Кондраков Н.П. Бухгалтерский учет, анализ хозяйственной деятельности и аудит в условиях рынка. – М.: Перспектива, 2002.
Крейнина М.Н. Финансовый менеджмент. – М.: Изд-во "Дело и сервис", 2001.
Крепкий Л. Методология коммерческого успеха. Организационные формы и технологии, повышающие конкурентоспособность в сфере торгово-посреднической деятельности. Ч. 1, 2//Риск — 1996. —№ 6. - С. 37; 1997 - №2 - С. 78.
Курс предпринимательства. / Под ред. В.Я. Горфинкеля, В.А. Швандара. - М.: ЮНИТИ, 2005.
Любушин М.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. Учебное пособие для вузов. – М.: ЮНИТИ-ДАНА, 2004.
Маклаков Г. В. Теоретические основы коммерческой деятельности. – Новосибирск, СКАПК, 2002.
Осипова Л.В., Синяева И.М. Основы коммерческой деятельности. – М., 2003.
Панкратов Ф. Г. Организация и технология торговых процессов. – М., Экономика, 2002.
Панкратов Ф. Г., Памбухчиянц В. К. Коммерция и технология торговли – М.: «Маркетинг», 2004.
Панкратов Ф.Г., Серегина Т.К. Коммерческая деятельность. – М., 2003.
Раицкий К.А. Экономика предприятия: Учебник для вузов. – 2-е изд.-
Риполь-Сарагоси Ф.Б. Финансовый и управленческий анализ. – М.: Приор, 2000.
Савицкая Г. В. Методика комплексного анализа хозяйственной деятельности. - М.: ИНФРА-М, 2004.
Торговое дело: экономика и организация: Учебник / Под общ. Ред. Проф. Л.А.Брагина, Т.П. Данько. –М.: ИНФРА – Маша, 2004.
Финансы: Учебное пособие/ Под редакцией профессора А.М. Ковалевой – 3-е издание, переработанное и дополненное – М.: Финансы и статистика, 2002.
Четыркин Е. М. Методы финансовых и коммерческих расчетов. - М.: 2003., с. 32
Шеремет А.Д., Сайфулин Р.С, Негашев Е.В. Методика финансового анализа. – М.: ИНФРА-М, 2004.