Организация финансов образовательного учреждения на примере МОУ ДОД ДЮСШ города Мирный
К 112 2001 год = 2 262 654 руб. / 488 860 руб. = 4,63
К 112 2002 год = 2 938 146 руб./ 501 145 руб. = 5,86
К 112 2003 год = 3 662 076 руб. / 390 820 руб. = 9,37
Увеличение этого показателя также положительно характеризует финансовую активность МОУ ДОД ДЮСШ Мирного.
Коэффициент финансовой устойчивости
формула 13
К113= (В-СЗАЕМ-И)/ Б
где В - величина фондов и средств целевого назначения (форма №1, гр.4, стр.0670-0760);
СЗАЕМ - сумма заемных средств на конец (начало) года (форма №1, гр.4, стр.0740); И - величина износа основных средств на конец (начало) года (форма №1, стр.760, графа 4);
Б - валюта баланса на конец года (форма №1, гр.4, стр.1040).
К 113 2001 год = (7 272 978 руб. - 0 - 3 292 711 руб.) / 11 307 272 руб. = 0,35
К 113 2002 год = (7 238 685 руб. - 0 - 3 390 704 руб.) / 11 522 249 руб. = 0,33
К 113 2003 год = (13 762 801 руб. - 0 - 6 900 895 руб.) / 21 394 357 руб. = 0,32
За прошедший период коэффициент финансовой устойчивости не претерпел существенных изменений, но тенденция к снижению наметилась. Это - негативный фактор.
Динамика оценочных показателей финансовой деятельности МОУ ДОД ДЮСШ Мирного представлена в Таблице 2.2.4.
Таблица 2.2.4. Динамика доходов от предпринимательской деятельности МОУ ДОД ДЮСШ за период с 2007 по 2009 год. в тыс. руб.
| Наименование показателя | 2007 г. | % | 2008 г. | % | 2009 г. | % |
| Аренда | 203,6 | 27,12 | 342,9 | 39,10 | 630,4 | 60,54 |
| Поступления от платной образовательной деятельности | 371,2 | 49,44 | 343,6 | 39,18 | 356,7 | 34,26 |
| Добровольные пожертвования и взносы | 175,9 | 23,44 | 190,6 | 21,72 | 54,2 | 5,20 |
| Всего | 750,7 | 100 | 877,1 | 100 | 1041,3 | 100 |
В целом финансовое состояние МОУ ДОД ДЮСШ Мирного можно охарактеризовать как относительно стабильное.
Отрицательные факторы:
- снижение коэффициента финансовой устойчивости;
- снижение коэффициента деловой активности.
Финансовое состояние учреждение с позиции краткосрочной перспективы оценивается показателями платежеспособности, в наиболее общем виде характеризующими, может ли оно своевременно и в полном объеме производить расчеты по краткосрочным и долгосрочным обязательствам перед контрагентами1.
Количественная оценка и анализ деловой активности могут быть сделаны по следующим трем направлениям:
- оценка степени выполнения плана по основным показателям и анализ отклонений;
- оценка уровня эффективности использования материальных, трудовых и финансовых ресурсов коммерческой организации.
Результативность деятельности учреждения в финансовом смысле характеризуются показателями доходности.
По утверждению Д.А. Панкова, анализ финансового состояния предприятия заканчивают комплексной его оценкой2.
В заключение главы можно отметить, что при анализе финансового состояния своего предприятия после комплексной оценки разрабатывают мероприятия по улучшению финансового состояния, обращая особое внимание на разработку финансовой стратегии предприятия на перспективу и в ближайшие периоды.
3. Рекомендации по улучшению финансового состояния деятельности бюджетного учреждения МОУ ДОД ДЮСШ города Мирный
§3.1 Проблемы финансового состояния бюджетного учреждения МОУ ДОД ДЮСШ города Мирный
Рыночные условия хозяйствования привели к появлению нового для бюджетных учреждений явления как предпринимательская деятельность.
В соответствии со ст. 50 ГК РФ учреждения такого типа могут осуществлять предпринимательскую деятельность постольку, поскольку это служит достижению целей, ради которых они создано, и соответствующую этим целям. В соответствии с главой 25 Части второй, Налогового кодекса РФ от 5 августа 2000 г. № 117-ФЗ (ред. от 23 июля 2008 г.) (далее по тексту НК РФ), к доходам от предпринимательской деятельности, например образовательных, бюджетных организаций относятся доходы, получаемые от оказания платных услуг юридическим и физическим лицам. Услуги, относимые к предпринимательской деятельности бюджетных учреждений, определяются законодательными актами Российской Федерации в области образования.
Таким образом, бюджетное учреждение может иметь два источника получения имущества и денежных средств:
- выделение бюджетных средств на целевое финансирование деятельности учреждения;
- получение доходов от ведения предпринимательской деятельности, которая рассматривается как один из основных источников финансирования.
В соответствии со ст. 47 Закона Российской Федерации «Об образовании» к предпринимательской деятельности образовательных учреждений относятся:
- продажа и сдача в аренду основных фондов и имущества образовательного учреждения;
- торговля покупными товарами, оборудованием;
- оказание посреднических услуг;
- долевое участие в деятельности других учреждений (в том числе
образовательных) и организаций;
- приобретение акций, облигаций, иных ценных бумаг и получение доходов (дивидендов, процентов) по ним;
- ведение приносящих доход иных внереализационных операций, непосредственно несвязанных с собственным производством, предусмотренных уставом продукции, работ, услуг и с их реализацией.
В нашем случае доходы от предпринимательской деятельности МОУ ДОД ДЮСШ Мирного получает от:
- сдачи в аренду помещений по улице Ленина 17, общей площадью 524 кв.м.;
- поступлений от платной образовательной деятельности;
- добровольных пожертвований и взносов.
Доходы от предпринимательской деятельности реинвестируются в данное образовательное учреждение и направляются на непосредственные нужды обеспечения, развития и совершенствования образовательного процесса, на заработную плату.
Рассмотрим динамику по каждой составляющей структуры доходов (см. Рис.3.1, 3.2, 3.3).
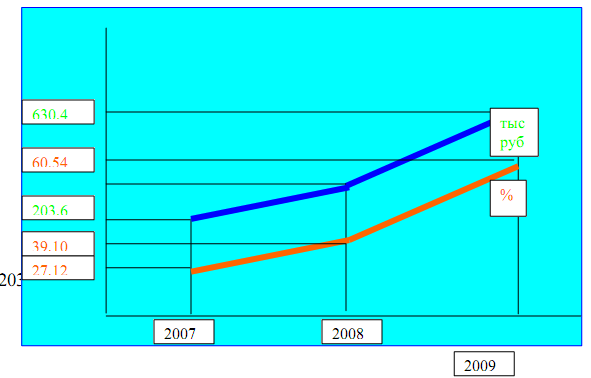
Рис. 3.1. Динамика доходов МОУ ДОД ДЮСШ от сдачи помещений в аренду
Как видно из диаграммы - доход от сдачи в аренду помещений растет из года в год. Также растет и доля доходов от аренды в общей структуре доходов от предпринимательской деятельности с 27,12 % в 2007 году до 60,54 % в 2009 году.
Рисунок 3.2. Динамика поступлений от платной образовательной деятельности, тыс. руб.
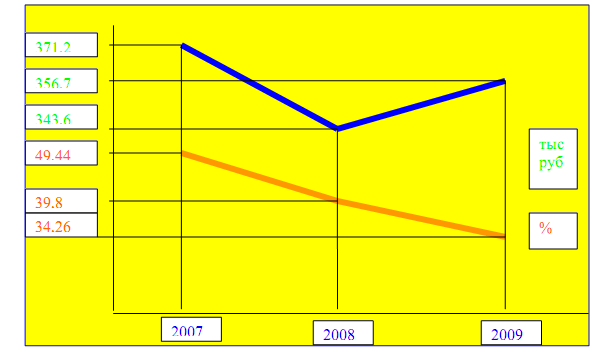
Как показывает диаграмма - динамика поступлений от платной образовательной деятельности весьма нестабильна и имеет тенденцию к снижению. Также снижается и доля доходов от платной образовательной деятельности в общей структуре доходов от предпринимательской деятельности МОУ ДОД ДЮСШ Мирного, в 2007 г. -49,44 %, в 2008 году - 39,18 % в 2009 году - 34,26 %.
Это негативная тенденция - так как платные образовательные услуги должны занимать львиную долю в структуре доходов образовательного учреждения.
Рисунок 3.3. Динамика добровольных пожертвований и взносов, тыс. руб.


Как показывает диаграмма - динамика добровольных пожертвований и взносов к 2009 году становится отрицательной. Также снижается и доля в структуре доходов с 23,44 % в 2007 году до 5,2 % в 2009 году. Этот факт свидетельствует о снижении интереса потенциальных инвесторов и благотворительных организаций к дополнительному образованию.
Развитие новых форм внебюджетной деятельности учреждений предопределили необходимость трансформации бухгалтерского учета в бюджетных учреждениях в соответствии с требованиями рыночной экономики.
С введением новых форм хозяйствования в системе бюджетной организации существенно увеличился поток документов, проходящих через бухгалтерию, поэтому традиционные формы бухгалтерского учета уже не способны в должной мере обеспечить развитие учета. В этих условиях для обеспечения эффективной финансово-хозяйственной деятельности учреждения необходима рациональная организация системы бухгалтерского учета, адекватная его современному состоянию развития. Поэтому основным критерием оценки эффективности того или иного варианта организации бухгалтерского учета следует принять степень его соответствия условиям деятельности бюджетного учреждения.
Методика ведения бухгалтерского учета в бюджетных учреждениях имеет свои особенности, обусловленные непроизводственным и некоммерческим характером основной деятельности.
Основной задачей организации бухгалтерского учета предпринимательской деятельности выступает четкое разграничение объектов учета. Разделение в учете в зависимости от вида операций производится следующим образом. Субсчетам учета материальных ценностей, расчетов и иным, которые могут использоваться для учета операций нескольких видов, присваиваются признаки в виде номеров. Основанием для подразделения субсчетов учета материальных ценностей является источник их приобретения1.
Бухгалтерский учет предпринимательской деятельности МОУ ДОД ДЮСШ Мирного ведется «вручную», что осложняет проведение финансового анализа, снижает оперативность принятия управленческих решений и увеличивает вероятность возникновения ошибок в отчетной документации.
Во избежание вышеперечисленных проблем рекомендуется создание информационной системы бухгалтерского учета, учитывающей специфику ведения учета, которая отражается в плане счетов, формах первичных документов, формах месячной, квартальной, годовой отчетности, методике начисления износа и системе налогообложения. Естественно такая система должна создаваться с учетом таких требований, как одновременное ведение разных систем учета, каждая из систем должна соответствовать требованиям законодательства, использование различных программных платформ и т.д.
§3.2 Возможные пути решения проблем, совершенствования финансовой деятельности МОУ ДОД ДЮСШ города Мирный
Современное состояние бюджетного финансирования образования принято характеризовать в терминах исключительно недостатка выделяемых средств для нормального функционирования учебных заведений. Приоритеты при финансировании конкретных статей расходов определяются следующим образом:
оплата труда;
стипендия;
трансферты;
оплата коммунальных услуг;
остальные виды расходов.
Такая оценка распределения значимости обеспечения расходов связана с тем, что действующее законодательство установило достаточно большую зону ответственности государства за обеспечение определенного уровня финансирования образования:
- выделение на нужды развития образования не менее 10% национального дохода, в том числе на высшее профессиональное образование не менее 3% расходной части федерального бюджета;
- определение уровня оплаты труда работников образования в зависимости от уровня оплаты труда в промышленности;
- установление доплат, надбавок, присущих только работникам образования.
По мнению В.А. Шарова, выполнение всех обязательств, взятых на себя государством, требует увеличения ассигнований на образование только из федерального бюджета по разным оценкам в 24 раза, что, очевидно, невыполнимо. Таким образом, бюджет применительно к сфере образования находится в состоянии «перенапряжения».
Установленный Бюджетным кодексом Российской Федерации порядок финансирования образования имеет некоторые противоречия с действующим законодательством об образовании. Это снижает эффективность использования бюджетных средств, приводит к значительным трансакционным издержкам (т.е. расходам, связанным с обеспечением движения бюджетных средств «по инстанциям» бюджетного процесса содержанием органов казначейства, оформлением документов, снижением скорости перемещения денег, расходам на контроль соблюдения бюджетных назначений и т.п.)1.
Нормативно-методическая база бюджетного финансирования образования в основном опирается на документы и материалы, разработанные для условий планово-директивной экономики и отсутствия выраженного дефицита бюджетных средств. Недофинансирование образования в целом заменяется несколько иным понятием «отсутствия финансирования по отдельным статьям». Создается «лукавая ситуация», когда деньги на образование вроде бы и выделяются, а вот каким образом удается сохранять устойчивость системы, учредителя вроде бы и не интересует.
По мнению И.И. Нестеровой, в законодательной базе, определяющей механизм бюджетного финансирования образования, отсутствует механизм, позволяющий с единых позиций решать возникающие частные вопросы финансирования, руководствуясь единственным критерием целями, на достижение которых направляются бюджетные средства. Целевой характер расходования бюджетных средств основан исключительно на соблюдении установленных сметных назначений в рамках экономической бюджетной классификации, что не способствует экономичности и, следовательно, повышению эффективности использования бюджетных средств2.
Все это позволяет предположить, что бюджетная политика государства, точнее финансовых органов, направлена в первую очередь на решение проблем учета и контроля использования бюджетных средств, а не на решение проблем обеспечения деятельности сферы образования.
Решение этих и других конкретных проблем бюджетного финансирования видится по двум основным направлениям:
- совершенствование нормативно-методической базы бюджетного финансирования образования;
- дальнейшее развитие и совершенствование организационно-экономического механизма функционирования системы образования.
В рамках первого направления необходимо упорядочить бюджетное законодательство, предусмотрев:
- передачу права утверждения сводной сметы доходов и расходов образовательного учреждения руководителю этого учреждения (порядок согласования расходов внутри учреждения устанавливается уставом, решением ученого совета и т.п. открытой процедурой);
- включение бюджетополучателей в процедуру разработки проекта бюджета.
Это обусловлено тем, что и действующий порядок распределения бюджетных средств, и установленное законодательством требование перехода к нормативам финансирования должны предусматривать объективно сложившиеся особенности отдельных образовательных учреждений, связанных с их профилем, материальной базой, территориальным расположением и другими факторами, которые не могут быть в полной мере учтены главными распорядителями бюджетных средств, составляющих проект бюджета;
- доведение уведомлений о бюджетных обязательствах и лимитов бюджетных ассигнований одной строкой;
- предоставление права бюджетополучателям осуществлять расходование средств бюджета в пределах общей суммы финансирования, самостоятельно определяя их распределение по статьям экономической классификации;
-сохранение за бюджетным учреждением остатка средств, обоснованно образовавшегося по состоянию на 31 декабря текущего года на счете бюджетного учреждения.
Сейчас трудно определить направления дальнейшего совершенствования организационно-финансовых механизмов в системе образования. Слишком многими факторами они определяются и слишком неопределенными могут быть и последствия изменений такого рода. Ясно одно, необходимо отказаться от практики централизованного планирования структурных и организационных преобразований в сфере образования, сделав основной упор на постепенный запуск механизмов саморегулирования.
Основные подходы к организационно-экономическому реформированию системы п образования можно сформулировать следующим образом:
- реструктурирование действующих потоков финансовых средств, направленное на более эффективное их использование.
- создание условий, стимулирующих развитие платежеспособного спроса на подготовку спортсменов по уровням квалификации, а также на получение дополнительного образования, т.е. формирование дополнительных (внебюджетных) источников финансирования этой сферы.
Финансирование образовательных учреждений должно осуществляться по следующим направлениям.
Государственный заказ
Финансирование госзаказа должно осуществляться на основе нормативов в расчете на 1 учащегося, которые будут дифференцированы с учетом трудоемкости и капиталоемкости подготовки по различным специальностям. Финансирование будет производиться без разбивки выделяемых средств на отдельные предметные статьи.
В современном обществе без информационных технологий невозможно наладить эффективную работу структуры управления, повысить скорость обработки и принятия решений и снизить вероятность управленческих ошибок.
Стоит согласиться с Е.А. Федченко, что новые условия хозяйствования требуют внедрение современных средств вычислительной техники и обработки учетно-финансовой информации. Рыночная экономика обуславливает развитие прогрессивных информационных технологий в практике бухгалтерского учета1.
Одной их таких технологий является - автоматизированная система «Смета», разработанная НПО «Криста», которую предлагается внедрить в МОУ ДОД ДЮСШ Мирного. «Смета» является универсальной системой автоматизации бухгалтерского учета в бюджетном учреждении. Данная система позволяет автоматизировать учет от ввода первичных документов до формирования отчетности. В базовую конфигурацию АС «Смета» входят следующие рабочие места, Кадры, Заработная плата и табель, Касса, Банк и смета, Основные средства, материалы продукты питания, МБП и Общая бухгалтерия.
Достоинствами системы является ее прозрачность, многопользовательский доступ к базе данных, большой спектр документов и выходных форм, соответствующих законодательству РФ, а также возможность разграничения прав пользователей, ведение журнала бухгалтерских операций с многоуровневой аналитикой.
Заключение
Важность финансового анализа как одного из основных элементов стратегического управления образовательным учреждением сложно переоценить. Значение его возросло с тех пор, как была расширена экономическая свобода образовательных учреждений и их хозяйственная самостоятельность. Очевидно, что от эффективности управления финансовыми ресурсами государственных образовательных учреждений целиком и полностью зависит результат деятельности организации в целом. Если дела в учреждении идут самотеком, а стиль управления в новых рыночных условиях не меняется, то никакое бюджетное финансирование не позволит образовательному учреждению «держаться на плаву».
В первой главе данной работы рассматривались особенности организации финансово-хозяйственной деятельности государственного образовательного учреждения и особенности анализа финансового состояния государственного образовательного учреждения. Рассмотрены основные теоретические методы проведения финансового анализа деятельности бюджетной организации, раскрыта экономическая сущность коэффициентов, применяемых при проведении анализа финансового состояния учреждения.
В главе второй, занимающей большую часть работы, было обследовано государственное образовательное учреждение МОУ ДОД ДЮСШ Мирного и его финансовое положение. В ходе работы было установлено реальное положение дел на предприятии; выявлены изменения в финансовом состоянии и факторы, вызвавшие эти изменения.
Динамика изменения показателей оценки имущественного состояния МОУ ДОД ДЮСШ Мирного позволяет судить о том, что величина фактических расходов на капитальный ремонт зданий из бюджетных источников имеет тенденцию к сокращению, что отражается на росте показателя износа зданий и сооружений.
Показатели деловой активности имеют тенденцию к снижению, что свидетельствует о снижении эффективности использования финансовых ресурсов МОУ ДОД ДЮСШ Мирного.
За прошедший период коэффициент финансовой устойчивости не претерпел существенных изменений, но тенденция к снижению наметилась. Это - негативный фактор.
Вышеперечисленные тенденции свидетельствуют о назревшей необходимости руководству МОУ ДОД ДЮСШ Мирного обратить внимание на оценку финансового состояния учреждения.
Нужно сказать, что необоснованно высокий уровень производственных запасов, значительно влияющий на общую оборачиваемость активов предприятия; негибкая политика расчетов с заказчиком и клиентом на условиях взаимной выгоды, предполагающей в частности систему скидок - все это говорит о неумелом управлении капиталом. Проведенный анализ также показал, что доходность собственного капитала снизилась в отчетном году. Это вызвало уменьшение отдачи с каждого рубля вложенных средств за прошлый год. Показатель фондоотдачи в 2009 году сократился на 11 % по сравнению с 2008 годом.
Налицо тенденция к снижению финансовой устойчивости учреждения. Поэтому для стабилизации финансового состояния МОУ ДОД ДЮСШ Мирного хотя бы до уровня прошлых лет предлагается провести следующие мероприятия, позволяющие оптимизировать финансово-экономическую деятельность рассматриваемого учреждения:
В целях увеличения поступлений от платной образовательной деятельности предлагается провести ряд мероприятий:
- разработать рекламную кампанию по продвижению образовательных услуг МОУ ДОД ДЮСШ Мирного на рынке Архангельской области;
- организовать работу по проведению рекламной кампании на территории г. Мирный Архангельской области;
- организовать день открытых дверей, в рамках которого провести презентационные занятия по наиболее популярным видам спорта.
В целях увеличения добровольных пожертвований и взносов рекомендуется разработать и внедрить кампанию для привлечения благотворительных организаций на территории г. Мирный и Архангельской области.
Новые условия хозяйствования требуют внедрение современных средств вычислительной техники и обработки учетно-финансовой информации. Во избежание осложнения проведения финансового анализа, снижения оперативности принятия управленческих решений и увеличения вероятность возникновения ошибок в отчетной документации, предлагается внедрить автоматизированная система бухгалтерского учета «Смета», разработанную НПО «Криста».
Перечисленные мероприятия позволят усовершенствовать процесс финансовую деятельность МОУ ДОД ДЮСШ Мирного, получить дополнительные внебюджетные источники финансирования. Что, несомненно, актуально сейчас во время усложнившейся ситуации с бюджетным финансированием государственных бюджетных образовательных учреждений.
Список использованных источников
1. Конституция Российской Федерации от 12 декабря 1993 года (ред. от 30.12.2008.). Российская газета. 1993 года. 25 декабря.
2. Гражданский кодекс Российской Федерации от 30 ноября 1994 г. № 51-ФЗ (Часть первая) // Собрание законодательства РФ. 1994. № 32. Ст. 3301.
3. Бюджетный кодекс Российской Федерации от 31 июля 1998 г. № 145-ФЗ ( ред. от 24 июля 2008 г.) // Собрание законодательства РФ.1998. № 31. Ст. 3823.
4. Налоговый кодекс. Часть вторая от 5 августа 2000 г. № 117-ФЗ (ред. от 23 июля 2008 г.) // Собрание законодательства РФ. 2000. № 32. Ст. 3340.
5. Трудовой кодекс Российской Федерации от 30 декабря 2001 г. № 197-ФЗ (в ред. от 23 июля 2008 г.) // Собрание законодательства РФ. 2002 г. № 1 (часть I). Ст. 3.
6. Федеральный закон от 12 января 1996 г. № 7-ФЗ «О некоммерческих организациях» (в ред. от 23 июля 2008 г. № 160-ФЗ) // Собрание законодательства РФ.1996. № 3. Ст. 145.
7. Федеральный закон от 13 января 1996 г. № 12-ФЗ «О внесении изменений и дополнений в Закон Российской Федерации «Об образовании»» (ред. от 1 декабря 2007 г.) // Собрание законодательства РФ. 1996. № 3. Ст. 150.
8. Федеральный закон от 22 декабря 2005 г. №176-ФЗ «О внесении изменений в Федеральный закон «О бюджетной классификации Российской Федерации» и Бюджетный кодекс Российской Федерации» (ред. от 26 апреля 2007 г.) // Собрание законодательства РФ.2005. № 52 (часть I). Ст. 5589.
9. Федеральный закон от 26 апреля 2007 г. № 63-ФЗ «О внесении изменений в Бюджетный кодекс Российской Федерации в части регулирования бюджетного процесса и приведении в соответствие с бюджетным законодательством Российской Федерации отдельных законодательных актов Российской Федерации» (ред. от 1 декабря 2007 г.) // Собрание законодательства РФ. 2007. №18 ст. 2117.
10. Закон РФ от 10 июля 1992 г. № 3266-1 «Об образовании» // Ведомости Съезда народных депутатов Российской Федерации и Верховного Совета Российской Федерации от 30 июля 1992 г., № 30. Ст. 1797.
11. Постановление Правительства РФ от 7 марта 1995 г. № 233 «Об утверждении Типового положения об образовательном учреждении дополнительного образования детей» (ред. от 7 декабря 2006 г.) // Собрание законодательства РФ.1995 .№12. Ст. 1053.
12. Постановление Правительства РФ от 3 апреля 2003 г. № 191 «О продолжительности рабочего времени (норме часов педагогической работы за ставку заработной платы) педагогических работников» // Собрание законодательства РФ. 2003. № 14. Ст. 1289.
13. Постановление Пленума Высшего Арбитражного Суда РФ от 22 июня 2006 г. № 23 «О некоторых вопросах применения арбитражными судами норм Бюджетного кодекса Российской Федерации» // Вестник Высшего Арбитражного Суда РФ, 2006. № 8.
14. Приказ Минфина РФ от 24 августа 2007 г. №72н «Об утверждении Инструкции о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации» // В соответствии с письмом Минюста РФ от 27 сентября 2007 г. № 01/9531-АБ настоящий приказ не нуждается в государственной регистрации (информация опубликована в «Финансовой газете» - Региональный выпуск, 11 октября 2007 г., №41,
15. Приказ Федерального агентства по физической культуре, спорту и туризму от 3 марта 2004 г. № 190/л «Об утверждении «Табеля обеспечения спортивной одеждой, обувью и инвентарем индивидуального пользования» // Сборник официальных документов и материалов Госкомспорта РФ, апрель 2004 г.
16. Письмо Минфина РФ от 12 ноября 2001 г. № 3-01-01/12-333 «О порядке реализации приказа Минфина России от 21.06.01 № 46н бюджетными организациями» // «Финансовая Россия» от 21 ноября 2001 г. 17. Автономов В.В. Введение в экономику, «ВИТА-ПРЕСС», 1998. – 243 с.
18. Борисов А.Н. «Особенности правового положения бюджетных учреждений». – М., ЗАО Юстицинформ, 2008. С. 11-16.
19. Банковское право Российской Федерации. Особенная часть: Учебник. / Отв. редактор Г.А. Тосунян. М., 2002. Т.2. – 435 с.
20. Бродская Т. Карпухин Н., Луссе А. «Макроэкономика». - М., 2007. №11. С.15.
21. Воронин А.А. О механизме финансирования платного сектора образовательных услуг // Финансы. 2008. №12. С.21-23.
22. Вифлиемский А.В. Организация деятельности образовательных учреждений в условиях казначейского исполнения бюджетов // Менеджмент в образовании. 2003. №3. С.37-47.
23. Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. Таганрог: Изд-во ТРТУ, 2000. – 112 с.
24. Годин А.М., Подпорина И.В. Бюджет и бюджетная система Российской Федерации. - М.: Дашков и Ко, 2002. - 276 с.
25. Данилов Е.Н., Абарникова В.Е., Шипков Л.К., Анализ хозяйственной деятельности в бюджетных и научных учреждениях - М.: ФиС, 2003. - 336 с
26. Егоршин А.П. Перспективы развития образования в России в ХХI веке // Университетское управление. 2000. № 4 (14). С.42-54.
27. Заболотный Е.Б., Майсаков Д.Л. Анализ результатов финансовой деятельности вуза как основа принятия управленческого решения // Университетское управление. 2001. № 3 (18). С.44-52.
26. Инструкция по бухгалтерскому учету в бюджетных учреждениях. С приложениями. - М.:Приор, 2001. - 208 с.
27. Кельчевская Н.Р., Прохорова Н.Б., Павлова М.Б., Проведение финансового анализа государственного образовательного учреждения - Екатеринбург: Изд-во УГТУ-УПИ, 2001. - 127 с.
28. Кузина Е.Л. Бухгалтерский учет в бюджетных организациях. - М.: Книга сервис, 2002. - 128 с.
29. Кузьмин Г.Н. Особенности составления отчетности некоммерческими организациями. // Экономика и жизнь, Бухгалтерское приложение, 2004. февраль, № 6, с. 7-14.
30. Клюев А.К. Организация финансового менеджмента в вузе // Университетское управление. - 2002. - №4 (15). - С.12-20.
31. Ковалев В.В., Финансовый анализ. -- М, Финансы и статистика, 2006. - 432 с.
32. Левицкий М.Л., Шевченко Т.Н. Организация финансово-экономической деятельности в образовательных учреждениях - М.:ВЛАДОС, 2003. - 416 с.
33. Маркина Е.В. Финансы. ВУЗ в условиях реформирования бюджетного сектора. // Финансы и кредит, 2004. № 15. С. 12.
34. Методика анализа и мониторинга эффективности использования федеральной собственности в оперативном управлении образовательных учреждений // Университетское управление (Специальный выпуск). 2001. №1 (16).
35. Молчанов И.П. Финансирование социальной сферы в условиях реформирования межбюджетных отношений.// Бухгалтерский учет в бюджетных и некоммерческих организациях. 2002., январь, № 1 (49), С.4 -5.
36. Мусарский М.М., Экономика и финансы образования - М.: Финансы и статистика, 2009 г. № 2. С. 23 -25.
37. Нестерова И.И. Бизнес-план учебного заведения - основа принятия стратегических и тактических решений // Маркетинг. 2001. №1. С.102-104.
38. Панков Д.А., Головкова Е.А., Пашковская Л.В., Анализ хозяйственной деятельности бюджетной организации - М.: Новое знание, 2003. - 409 с.
39. Попова Р.Г., Самонова И.Н., Доброседова И.И., Финансы предприятий, - СПб: Питер, 2002. - 224 с.
40. Родионова В.М., Баятова И.М., Маркина Е.В. Бухгалтерский учет и контроль в бюджетных учреждениях. - М.: ИД ФБК-ПРЕСС, 2003. - 232 с.
41. Токарев И.Н. Бухгалтерский учет в бюджетных учреждениях. - М.: ИД ФБК - ПРЕСС, 2003. - 503 с.
42. Федченко Е.А. Вопросы совершенствования методического обеспечения по ведению бухгалтерского учета платных дополнительных образовательных услуг// Советник бухгалтера в сфере образования и науки. 2001. № 4. С.90-93.
43. Финансы. /Под ред. Ковалевой А.М/ - М.: Финансы и статистика,1998. - 112 с.
44. Фомина С.Н. Годовой отчет бюджетного учреждения за 2003 год // Финансовая газета, 2004., январь, № 4. С.10 -12.
45. Шаров В.А. Нормативная база управления отраслями бюджетного финансирования. // Экономический анализ: теория и практика, 2003., сентябрь, № 9 (12), С. 4-6.
46. Шеремет А.Д., Сайфуллин Р.С., Финансы предприятий. - М.: ИНФРА-М, 1998. – 176 с.
47. Шеремет А.Д., Сайфулин Р.С., Негалиев Е.В.. - Методика финансового анализа предприятий - М.:ИНФРА-М, 2001.- 231 с.
48. Юзвик А.П. Методические положения программно-целевого управления развитием сферы профессиональных образовательных услуг: Препринт / А.П.Юзвик; С.-Петерб. гос. ун-т экономики и финансов. - СПб.: Изд-во СПбГУЭФ, 2001. - 21с.
49. Юрьева Т.В., Экономика некоммерческих организаций - М.: Юристъ, 2002. - 320 с.
50. Яшин С.Н., Яшина Н.И. Некоторые аспекты анализа бюджетного потенциала муниципального образования. // Экономический анализ: теория и практика, 2003., январь, № 1, С. 10-13
Приложение 1
Утверждаю
_______________________________________
директор МОУ ДОД ДЮСШ Мирного
_________ Расшифровка подписи
(подпись)
_________
(дата)
МП.
БЮДЖЕТНАЯ СМЕТА
| Код | |||
| Форма № 2 по ОКУД | 6001002 | ||
| на 20 ___ г. | Дата | ||
| Муниципальное образовательное учреждение дополнительного образования детей детско-юношеская спортивная школа Мирного | по ОКПО | ||
|
(полное наименование учреждения, организации) |
|||
| по СРРПБС | |||
| Единица измерения: руб. | по ОКЕИ | 383 | |
| Раздел | Подраздел | Целевая статья | Код программы | Код подпрограммы | Вид расходов | Код классификации операций сектора государственного управления | Код внутриведомственной классификации расходов Министерства обороны Российской Федерации | Наименование расходов |
Представляется на утверждение |
Примечание | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||||