Выездная налоговая проверка по налогу на прибыль организаций
Вместе с тем, достижение фискальной функции должно сопровождаться использованием налога на прибыль организаций в целях регулирования и стимулирования деловой активности. Реализация регулирующего потенциала налога должна быть направлена на макроэкономический рост и долгосрочное развитие хозяйствующих субъектов, а не на снижение налогового бремени организаций. Для этого такие механизмы налогового регулирования как политика амортизационных отчислений, инвестиционные налоговые льготы, вычеты и т.п. должны демонстрировать высокую эффективность.
Существует два основных варианта налогового регулирования. При первом - высокие и дифференцированные ставки сочетаются с многочисленными льготами, которые значительно уменьшают базу обложения в зависимости от отраслей экономики. При втором - средние и низкие налоговые ставки сочетаются с ограниченным и умеренным использованием целевых льгот.
С течением времени роль налога на прибыль организаций меняется, в первую очередь, в зависимости от стоящих перед государством задач.
Базой отечественной концепции совершенствования налога на прибыль организаций послужила распространенная в 1990-2000-х гг. за рубежом практика снижения налоговой ставки при расширении налогооблагаемой базы, которая приобрела в России форму снижения налоговой ставки при одновременной отмене инвестиционной и целого ряда других льгот по налогу. Тенденция снижения налоговых ставок и расширения налогооблагаемой базы за счет отмены льгот, тем не менее, сопровождалась другим характерным для налоговой политики большинства развитых стран процессом – целевой направленностью стимулирующего воздействия. В целях развития таких сфер, как научные исследования и опытно-конструкторские разработки, малый бизнес, привлечение иностранных инвестиций, создаются специальные налоговые режимы и предоставляются разнообразные льготы [33 с. 17].
Проведенный сравнительный анализ зарубежного опыта налогообложения прибыли по количественным и качественным критериям позволил выявить ряд актуальных для России направлений совершенствования налогообложения прибыли.
Для увеличения роли налога на прибыль организации в доходах бюджетов необходимо расширение налогооблагаемой базы. Однако оно должно проводиться не по средствам увеличения налоговой нагрузки на предприятия, а путем снижения доли теневой экономики, развития малого бизнеса (значительное число малых предприятий находится на общей системе налогообложения) и совершенствования налогового администрирования.
Таким образом, налог на прибыль организаций занимает особое место в налоговой системе, т.к. выполняет не только фискальную функцию, но и как прямой личный налог обладает наибольшими возможностями по оказанию воздействия на интересы организаций через их финансовое положение, то есть имеет регулирующее значение. Налог на прибыль организаций непосредственно связан с деятельностью организации и возникает только тогда, когда в процессе этой деятельности возникла прибыль, если прибыли нет, то нет и налога.
Развитие систем налогообложения прибыли: российский и зарубежный опыт
Налогообложение прибыли в современных условиях является одним из основных инструментов формирования доходов бюджетов различного уровня и налогового регулирования.
Первыми на путь налогообложения прибыли предприятия как формы подоходного налогообложения встали Германия и США. В начале XX в. практически все ведущие страны вступили в эпоху корпорационного налогообложения. Субъектом подоходного налогообложения предпринимателей были акционерные общества, коммандитные общества, товарищества, общества с ограниченной ответственностью. Объектом налога был чистый доход, т.е. валовой доход за вычетом издержек, платежей по кредитам, амортизации, страховых платежей и уже уплаченных прочих налогов (как правило, идущих в местный бюджет). В результате к 20-м гг. нашего столетия в мире сложились две системы взимания корпоративного налога. Родоначальником одной из них стали США, где налог взимался с чистой прибыли корпораций вне зависимости от уровня прибыли. Альтернативная система существовала в Германии, где облагалась абсолютная сумма доходов корпорации, а налоговые ставки находились в зависимости от уровня прибыли. Преимуществом германской системы было то, что в данном случае налог учитывал конъюнктуру и облагал по повышенным ставкам более доходные предприятия и сферы промышленности.
После окончания первой мировой войны корпоративные налоги были сохранены и окончательно вошли в структуру национальных налоговых систем большинства стран мира. Зарубежные варианты налогообложения прибыли очень разнообразны. Весьма привлекательным представляется механизм обложения налогом только акционированных фирм, например Германии и США. Предприятия же мелкого и среднего бизнеса подлежат налогообложению доходов на декларативной основе. Во многих странах используются два объекта и две ставки налога на прибыль: распределяемую и не распределяемую. Ставка налога на первую из них (дивиденды по акциям и проценты по облигациям), как правило, выше, чем на вторую. В США ставки налога на доходы (прибыль) корпораций дифференцированы в зависимости от величины годового дохода предприятия. Величина подоходного налога с корпораций не ставится в зависимость от рентабельности производства.
Ставка налога на прибыль в Англии в начале 80-х гг. была 52 %. В настоящее время она составляет 33%. В Англии при отнесении предприятия к малому бизнесу пользуются критерием не численности работающих в компании, а полученной прибылью. К малым относится предприятие с размером прибыли до 250 тыс. фунтов стерлингов в год. Таким предприятиям предоставляется льгота в виде уменьшенной ставки налога на прибыль - 25%.
При формировании налоговой системы нашей страны учитывался и опыт Франции, где налогом облагается чистая прибыль предприятия, которая равняется разнице между доходами и расходами, произведенными в интересах производственной деятельности. Общая ставка налога составляет 34 %. Убытки, понесенные предприятием в отчетном году, могут быть вычтены из облагаемой чистой прибыли будущих лет, а в специально оговоренных случаях вычитаются из чистой прибыли предыдущих лет.
Система налогообложения прибыли в Германии построена на основе двух налогов: налога на доходы корпораций (фактическая ставка налога составляет в среднем 38,7%) и налога на предпринимательскую деятельность.
Современный характер налогообложения прибыли предприятий в РФ в целом соответствует мировому уровню.
В настоящее время идет активное реформирование налоговой системы России, процесс приближения форм и методов налогообложения к наиболее рациональным мировым системам.
В нашей стране налог на прибыль вводится не в первый раз. Во времена нэпа государственные и кооперативные предприятия уплачивали налог с дохода. В ходе реформ 30-х гг. была введена «двухканальная система»: чистый доход предприятия расщеплялся на два элемента - прибыль и налог с оборота, однако оба эти платежа не признавались налоговыми. С 1966г. предприятия стали уплачивать три платежа из прибыли - плата за фонды, фиксированные платежи (рентные) и свободный остаток прибыли. В 70-х гг. начался крупномасштабный эксперимент по переводу отдельных отраслей на нормативно-долевой метод распределения прибыли. В 1977 г. эта модель была распространена на все юридические лица. Суть ее состояла в следующем: для предприятия заранее определяется процент прибыли, передаваемой в бюджет, и процент, оставляемый в его распоряжении, без права вышестоящих органов менять это соотношение в течение календарного года.
Следующий эксперимент проводится в 1983-1984гг., причем «сверху» государством устанавливались для каждого предприятия индивидуальные нормативы по отчислениям от прибыли, а остаток шел предприятиям.
В середине 1990г. предпринимается попытка введения в СССР «Линейного» налога на прибыль, который стал взиматься со всех юридических лиц, кроме иностранных. Но после распада СССР этот налог был упразднен. В декабре 1991г. одновременно были приняты законы о налоге на доход и о налоге на прибыль предприятий и организаций. В дальнейшем выбрали второй вариант, но по банковскому и страховому видам деятельности в 1992-1993гг. взимался налог с дохода.
Ни один налог в России не претерпел столь многочисленных изменений и преобразований, как налог на прибыль. В современных условиях среди прямых налогов с юридических лиц он занимает важное место.
Налог на прибыль, как зарубежном, так и в России имеет троякое значение: фискальное, регулирующее, контрольное.
Фискальная роль налога на прибыль проявляется в том, что он является важным доходом бюджета. В развитых странах его поступления составляют около 10% всех доходов государственного (федерального) бюджета.
Регулирующая роль налога на прибыль проявляется в том, что для налога на прибыль характерна высокая потенциальная способность регулирования объема потребления и накопления.
Государство имеет возможность управлять производственными процессами. Частные предприятия, акционерные компании вряд ли будут выполнять директивные указания, не подкрепленные экономическими стимулами. Их деятельность определяется требованиями рынка. В связи с этим управление хозяйством возможно лишь с помощью экономических инструментов, и, прежде всего, посредством набора элементов налогообложения прибыли: ставками, расчетом налоговой базы, санкциями, отсрочкой или рассрочкой платежа. Изменяя обложения юридических лиц и индивидуальных предпринимателей, государственная власть способна оказывать серьезное давление на динамику производства: стимулировать развитие либо сдерживать его.
Система амортизационных отчислений также используется для усиления накопления капитала. Кроме того, налог на прибыль применяется для регулирования дохода между бюджетами разного уровня.
Контролирующая роль налога на прибыль проявляется в возможности посредством налога на прибыль контролировать деятельность предприятий. Расчет налогооблагаемой базы создает условия для оценки эффективности предприятий и экономики в целом. Этот налог помогает следить за размером финансовых ресурсов, их изменением.
2. Налоговый контроль в системе налогообложения налога на прибыль организаций по Курской области
2.1 Анализ динамики уплаты и определение суммы налога на прибыль организаций на примере ОАО «Курской фабрики технических тканей»
В условиях рыночной экономики основным показателем хозяйственной деятельности торгового предприятия является прибыль. Это связано с тем, что для предприятия, несущего полную материальную ответственность за результаты своей торгово-хозяйственной деятельности, основной целью становится не обеспечение наибольшего объема товарооборота, а получение максимально возможной прибыли.
Прибыль представляет собой выраженный в денежной форме чистый доход от предпринимательской деятельности, получаемый как разница между совокупными доходами и совокупными затратами торгового предприятия. Наиболее полно экономическая сущность прибыли торгового предприятия проявляется через выполняемые ею функции. Она выступает как: Главная цель предпринимательской деятельности и фактор повышения материальной заинтересованности работников;
Мера эффективности торгово-хозяйственной деятельности;
Источник финансовых ресурсов для развития предприятия и источник увеличения его рыночной стоимости
Источник формирования доходной части федеральных и местных бюджетов.
Основным источником анализа прибыли являются форма №2 «Отчет о прибылях и убытках» и данные их аналитического учета.
Итак, поскольку ОАО «Курская фабрика технических тканей» является плательщиком налога на прибыль, то на анализируемом предприятии используется «традиционная» система налогообложения. Все налоги предприятия выплачивает ежемесячно в бюджет и внебюджетные фонды в соответствии с действующим законодательством.
В 2007году предприятие понесло убыток в размере 5686133 рублей.
В 2008 году налоговая база равна 10879728, соответственно сумма уплаченного налога, в рублях:
10879728*24 процента=2611135
в том числе:
В федеральный бюджет-707182руб.;
В бюджет субъекта РФ-3477091руб.;
В 2009 г. Налоговая база равна 1989093, сумма уплаченного налога:
19869093*24процента=4768582
В федеральный бюджет-1291491руб.;
В бюджет субъекта РФ-3477091руб.;
На основе выше приведенных расчетов рассмотрим динамику платежей по налогу на прибыль за 2007-2009 года, которая приведена в таблице 1.
Таблица 1–Динамика платежей по налогу на прибыль за 2007-2009 год.
| Сумма налога за 2007год в рублях | Сумма налога за 2008год в руб. | Сумма налога за 2009 год в руб. | Динамика налога за 2007-2008г. в процентах | Динамика налога за 2008-2009г. в процентах |
Отклонения (+,-) 2008г. к 2009г. |
| - | 2611135 | 4768582 | - | 182,62 | 2157447 |
Анализируя динамику видно, что сумма налога на прибыль исчисленная в 2009г., по сравнению с 2008г., увеличилась на 2157447 руб. Это связано с ростом налоговой базы в 2009г., (на 8989365руб.) и соответственно ростом доходов предприятия. Посмотрим также диаграмму для сравнения перечислений налога на прибыль ОАО «Курская фабрика технических тканей» за 2007-2009 гг. в бюджеты разных уровней (рис. 2)
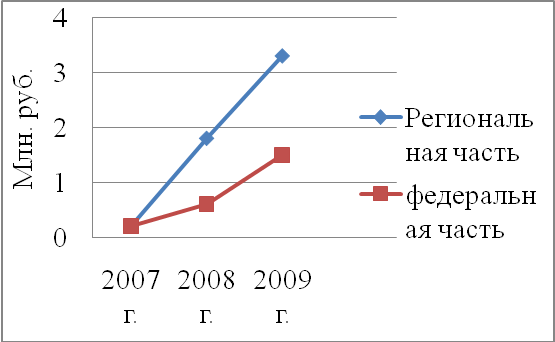
Рисунок 2-Диаграмма для сравнения перечислений налога на прибыль ОАО «Курская фабрика технических тканей» за 2007-2009 гг.
Очевидно, что присутствует динамика роста налоговых платежей в бюджеты, что связано с увеличением налоговой базы по налогу и говорит о росте доходов предприятия. Налог на прибыль является одним из важнейших федеральных налогов и представляет собой некоторую совокупность результатов деятельности предприятия помноженную на ставку процента. Как уже было, сказано выше налог на прибыль является весьма эффективным инструментом воздействия на финансовое положение предприятий, повышающим (либо наоборот снижающим) их заинтересованность в развитии производства.
2.2 Система налогового контроля в деятельности ИФНС РФ по г. Курску
ИФНС РФ г. Курска осуществляет налоговый контроль трехступенчато:
контроль налогоплательщиков за соблюдением налогового законодательства;
ведомственный контроль;
внутренний контроль.
Рассмотрим подробнее каждый из этих видов контроля.
1) Основными документами, регулирующими деятельность по контролю предприятий за соблюдением налогового законодательства, являются: Налоговый кодекс РФ, постановления Правительства и другие нормативные акты.
В соответствии с вышеназванными документами налоговые органы имеют право производить на предприятиях всех форм собственности проверки различных документов, связанных с исчислением и уплатой налогов - первичных документов, бухгалтерских книг, отчётов, планов, смет и т.п., получать необходимые сведения и справки, объяснения.
В ходе контрольных мероприятий налоговые органы применяют два вида проверок:
камеральная проверка;
выездная налоговая проверка.
Камеральная проверка – это проверка налоговых расчётов в момент их принятия должностным лицом налоговой инспекции. Её результат либо отражается в специально выделенной графе налогового расчёта - «По данным налоговых органов», в котором указывается сумма, определённая налоговым инспектором, либо делается запись об исправлениях, внесённых в результате предварительной оперативной проверки.
Выездная налоговая проверка – это более глубокая проверка полноты и правильности расчётов по налогам, в ходе которой проверяется достоверность отчётов, деклараций, расчётов путём сопоставления их данных с данными первичных документов и бухгалтерских записей. Такие проверки могут проводиться налоговыми инспекциями по мере необходимости, но не чаще одного раза в год и не может продолжаться более двух месяцев. В исключительных случаях срок проверки может быть увеличен до одного месяца, но с разрешения руководителя налогового органа или его заместителя.
Эти проверки могут проводиться совместно с финансовыми, банковскими и правоохранительными органами. При необходимости проводятся внеплановые проверки. Обязательны проверки в случае ликвидации или банкротства предприятия. Обязательным условием для подготовки к проверке является утверждения перечня вопросов, подлежащих налоговому контролю.
Например, при проведении выездной налоговой проверки по налогу на прибыль должностные лица налоговых органов в обязательном порядке должны рассмотреть следующие вопросы:
правильность определения предполагаемой прибыли и выручки от реализации основной продукции (работ, услуг) для исчисления сумм авансовых платежей в бюджет;
правильность отражения в бухгалтерском учёте и отчётности фактической прибыли (убытков) от реализации продукции (работ, услуг);
достоверность данных учёта о фактической себестоимости продукции;
полнота и правильность отражения в учёте фактических затрат на её производство и калькулирование себестоимости продукции;
достоверность и законность отражения в бухгалтерской отчётности прибыли (убытков) прочей реализации и внереализованных операций;
правильность расчётов по налогу на прибыль.
Сроки проведения документальных проверок и состав групп определяется с учетом объема и особенностей деятельности налогоплательщика, профессиональной подготовленности налоговых инспекторов.
Если в процессе проверок должностными лицами налоговой инспекции выявляются нарушения, за которые виновные подлежат к административной ответственности, то данные факты отражаются в акте проверок и составляются протоколы об административном нарушении налогового законодательства.
На налоговые инспекции, в соответствии с нормативными актами, возлагается обязанность принимать по материалам проведенных документальных проверок письменное решение, направленные на устранение выявленных нарушений, о внесении причитающихся сумм в бюджет, уплате штрафных санкций.
Такие решения принимает руководитель налоговой инспекции или его заместители в течение 14 дней по получению акта проверки на основе всестороннего и полного изучения данного акта, а также других имеющихся материалов (объяснений руководителей проверяемых предприятий, аналитических справок и т.д.)
Особое внимание обращается на заключение проверяющего по поводу правильности фактов, изложенных возражениях и объяснениях руководителя и главного бухгалтера предприятия.
Решение должно содержать:
краткое изложение выявленных нарушений налогового законодательства и порядка ведения бухгалтерского учета со ссылками на конкретные нормативно-правовые акты;
перечень рекомендаций налогоплательщику по устранению выявленных недостатков с указанием конкретных сроков их реализации;
меры ответственности за допущенные нарушения налогового законодательства и сроки перечисления денежных сумм;
разъяснение налогоплательщику его права
Налоговые органы имеют право применять к предприятиям, организациям и физическим лицам различные виды финансовых санкций для дальнейшего недопущения нарушений в области налогового законодательства, установленные Налоговым кодексом РФ.
Следует отметить, что налоговые органы после проведения контрольных мероприятий обязаны обеспечить всесторонний контроль за устранением налогоплательщиком выявленных нарушений налогового законодательства и порядка ведения бухгалтерского учета.
2) Методы ведомственного контроля подразделяются на систематические и разовые, плановые и внеплановые, комплексные, целевые и тематические.
Систематический ведомственный контроль за органами, структурными подразделениями и работниками осуществляется выше стоящими органами всех ступеней и вышестоящими органами в ходе повседневной деятельности. Возможны, в целях проверки жалобы или другого сигнала, разовые целевые командировки сотрудника в нижестоящие налоговые органы.
Ведомственный контроль осуществляется в соответствии с утверждаемыми руководителями вышестоящих налоговых органов планами контрольной работы. В случае необходимости проводятся внеплановые проверки.
Комплексные проверки как правила проводятся не реже одного раза в два года. Сроки и продолжительность проверки определяются стоящими органами, назначившим проверку, с учетом объема и особенностей деятельности, подлежащих проверке органов и численности работников, участвующих в ее проведении.
Руководитель при назначении комплексной проверки определяет перечень участков работы и вопросы, подлежащие исследованию. В частности:
работа по обеспечению своевременного и полного учета налогоплательщиков;
используемые формы и методы выявления неучтенных юридических лиц;
организация сбора налога и иных обязательных платежей в бюджет и во внебюджетные фонды;
состояние контроля за налогоплательщиками;
действенность работы по реализации материалов проверок соблюдения налогового законодательства и правильность применения финансовых санкций, своевременность и полнота взыскания дополнительно начисленных налогов и соответствующих штрафов.
Также при комплексных проверках обследуются дополнительные направления контроля.
В качестве первого дополнительного направления контроля следует назвать проверку правовой грамотности сотрудников, инспектируемой налоговой инспекции, соблюдение ими законодательства, и не только налогового.
По результатам проверки организации работы налоговой инспекции составляется акт в двух экземплярах, один из которых вручается руководителю проверяемой инспекции.
В акте должны найти отражение: общие результаты деятельности ИФНС, состояние работы по анализу хода поступления в бюджет налогов, организации сбора налогов и других обязательных платежей, осуществление контроля за соблюдение налогового законодательства. В нем излагаются также выявленные проверкой нарушения и недостатки в работе налоговой инспекции.
Должностные лица, осуществляющие комплексные проверки, вправе вносить руководству проверяемой налоговой инспекции предложения:
о применении к проверенным предприятиям, учреждениям, организациям и гражданам финансовых санкций и наложении на должностных лиц административных штрафов;
об отмене решений налоговой инспекции в случае несоответствия их закону.
Итак, ведомственный контроль осуществляется как повседневным наблюдением со стороны руководителей вышестоящих органов, так и посредством проведения специальных мероприятий-проверок, тематических, целевых и комплексных.
3) Внутренний контроль осуществляется с помощью перепроверок за сотрудниками инспекции.
Например, начальник отдела, после того как предприятие проверено, осуществляет выездную налоговую проверку, в ходе которой заново проверяет предприятие и выявляет ошибки своих сотрудников, если таковые есть. Затем начальник разрабатывает конкретные меры по устранению выявленных недостатков, принимает решения о привлечении к ответственности виновных сотрудников и информировать начальника налоговой инспекции или его заместителя.
Кроме этих перечисленных контрольных мероприятий существует прокурорский надзор за деятельностью налоговых органов, который является вспомогательным, дополнительным контролирующим органом.
Первоочередной задачей и конечной целью всех направлений деятельности прокуратуры является правовая защита граждан, и изменение характера отношений с контролирующими органами, проверка полноты принятых этими органами мер по устранению выявленных нарушений и привлечение виновных к ответственности.
Таким образом, прокурорский надзор за деятельностью налоговых органов является одной из гарантий соблюдения в ее деятельности действующих законов, соблюдения законных интересов граждан и защиты интересов государства.
2.3 Оценка деятельности контрольной работы ИФНС РФ по г. Курску
Анализ деятельности Инспекции Федеральной налоговой службы по г. Курску целесообразно начать с показателя, характеризующего динамику и структуру налогоплательщиков (юридических лиц и индивидуальных предпринимателей) г. Курска (таблица 2).
Таблица 2-Динамика и структура налогоплательщиков(юридических лиц) г. Курска за 2007-2009 гг.
| Налогоплательщики | 2007 г. | 2008 г. | 2009 г. | Абсолютное изменение ,(+,-) | Изменения в Структуре, (%) | |||
| Количество человек | удельный вес, % | Количество человек | удельный вес, % | Количество человек | удельный вес, % | |||
| Индивидуальные предприниматели | 18630 | 58,6 | 19059 | 57,0 | 18505 | 55,1 | -125 | 3,5 |
| Юридические лица | 13155 | 41,4 | 14333 | 43,0 | 15065 | 44,9 | 1910 | 3,5 |
| Всего | 31785 | 100 | 33392 | 100 | 33570 | 100 | 1785 | Х |
Расчеты в таблице 2 показали, что в 2009 г. по сравнению с 2007 г. количество индивидуальных предпринимателей снизилось на 125 чел. (с 18630 ИП в 2007 г. до 18505 ИП в 2009 г.). В то же время количество юридических лиц выросла на 1910 юр. лиц (с 13155 в 2007 г. до 15065 юр. лиц в 2009 г.) Данные изменения в динамике связаны не только с желанием налогоплательщиков изменить организационно-правовую форму своей деятельности, но и с некоторыми особенностями в законодательстве РФ. Так, по обязательствам, связанным с предпринимательской деятельностью, индивидуальный предприниматель отвечает на общих основаниях, т.е. всем принадлежащим ему имуществом (ст.20 ГК РФ). В то время как ответственность учредителя (участника) ТОО или акционера АО по обязательствам организации является ограниченной, лишь в пределах стоимости неоплаченной части вклада в уставный капитал ТОО (принадлежащих акционеру акций АО). Новые правила, введенные Федеральным законом от 21.07.2005 № 114-ФЗ с 1 июля 2006 г., о том, что осуществление видов деятельности, связанных с производством и оборотом этилового спирта, алкогольной и спиртосодержащей продукции, осуществляется только организациями (юридическими лицами) и только при наличии соответствующих лицензий и при условии предварительной оплаты поставляемой алкогольной продукции (то есть индивидуальные предприниматели исключены из субъектов, имеющих право осуществлять данную деятельность) также повлияло на рост регистрируемых юридических лиц, так как данный вид деятельности является одним из самых доходных, и основная масса налогоплательщиков, планирующих продажу продуктов питания и алкогольной продукции в розницу, изначально регистрировались как юридические лица.
В целом по области количество налогоплательщиков, зарегистрированных в ИФНС по г.Курску, увеличилось на 1785 налогоплательщиков, что указывает на рост деловой активности населения
Таблица 3- Количественная оценка Инспекция ФНС РФ по г. Курску
| Налогоплательщики | 2007 год | 2008 год | 2009 год | Абсолютное изменение,(+,-) | Изменения в структуре,(%), |
| Количество организаций, проверенных на выездных проверках | 501 | 241 | 250 | -251 | -0,4 |
| Количество ИП, проверенных на выездных проверках | 151 | 47 | 58 | -93 | -60,3 |
| Количество организаций, у которых выявлены нарушения | 446 | 214 | 250 | -196 | -21,6 |
Качественный анализ деятельности Инспекции показал значительное снижение количества выездных налоговых проверок в 2009 году по сравнению с 2007 годом по многим показателям почти в 2 – 2,5 раза.
Расчеты, проведенные в таблице 4, показали, что в динамике наблюдается рост поступлений в консолидированный бюджет РФ по налогу по налогу на прибыль – на 11,3%; по ЕСН, зачисляемому в федеральный бюджет – на 2,8%; по Единому налогу, взимаемому в связи с применением УСН – на 0,5. По остальным налогам и по акцизам наблюдается снижение поступлений. При этом в динамике наибольшее снижение наблюдается по НДС на товары, реализуемые на территории РФ – на 5,0%, по НДФЛ – 8,4%.
Анализ показал что:
- преобладание в структуре налогоплательщиков юридических лиц;
- поступления в консолидированный бюджет в основном идут за счет налогу на прибыль организаций.
В целом, деятельность Инспекции Федеральной налоговой службы по г. Курск в сфере налоговой политике эффективна.
3. Меры по совершенствованию администрирования налога на прибыль организаций
3.1 Совершенствование налога на прибыль организаций
В июле 2010 года был принят Федеральный закон N 229 ФЗ(Федеральный закон от 27.07.2010 N 229-ФЗ (далее — Закон N 229-ФЗ), который вносит многочисленные поправки в Налоговый кодекс. Некоторые из них уже вступили в силу со 2 сентября 2010 года, а другие организациям необходимо будет учитывать с 1 января 2011 года. Изменения части первой Налогового кодекса касаются вопросов постановки на налоговый учет, предоставления отсрочки, рассрочки по уплате налогов и сборов, введения электронного документооборота во взаимоотношениях налогоплательщиков и налоговых органов, увеличения размеров штрафов за налоговые правонарушения и т. д.
В закон включили множество важных изменений главы 25 Налогового кодекса. Одни исправляют неточности и решают вопросы, возникшие в последние годы в правоприменительной практике. Другие устанавливают новые возможности, а также дополнительные обязанности для налогоплательщиков. Самые выгодные из них можно было применять уже с отчетности за 9 месяцев 2010 года.
Согласно статье 5 Федерального закона N 212 ФЗ(Федеральный закон от 24.07.2009 N 212-ФЗ (далее — Закон N 212-ФЗ) организации, производящие выплаты и иные вознаграждения физическим лицам, признаются плательщиками страховых взносов. В течение расчетного периода они должны уплачивать страховые взносы в виде ежемесячных обязательных платежей(п. 4 ст. 15 Закона N 212-ФЗ). При этом компании вправе отнести их на расходы при определении налогооблагаемой прибыли в момент начисления. Однако до вступления в силу Закона N 229 ФЗ не было ясно, куда включать страховые взносы. Были разные мнения и позиции по этому вопросу. Некоторые считали, что их нужно учитывать по статье 263 Налогового кодекса как расходы по страхованию, другие — по статье 255 как страховые взносы по договорам страхования. А специалисты финансового ведомства разъясняли, что страховые взносы следует включать в прочие расходы по подпункту 49 пункта 1 статьи 264 Кодекса как прочие. Теперь же этот вопрос разрешен. Согласно внесенным изменениям их следует относить на прочие расходы по подпункту 1 пункта 1 статьи 264 Налогового кодекса.
При этом, сдавая декларацию по налогу на прибыль за 9 месяцев 2010 года, страховые взносы следует отражать по строке 041 приложения 2, поскольку она как раз ориентирована на эту норму. За прошедшие отчетные периоды организация может не подавать уточненную декларацию, поскольку произведенные корректировки не повлияют на суммы налога на прибыль.
Хотелось бы отметить, что компании вправе включить в расходы по налогу на прибыль страховые взносы, начисленные с тех выплат, которые не уменьшают налогооблагаемую прибыль. Об этом не раз говорили специалисты финансового ведомства (письма Минфина России от 18.03.2010 N 03-03-06/1/144, от 19.10.2009 N 03-03-06/2/197).
Следующая поправка касается статьи 254 Налогового кодекса. Теперь организации вправе учесть в расходах по налогу на прибыль также материалы и иное имущество, используемые в производстве или реализуемые на сторону, полученные в результате проведения модернизации, реконструкции, технического перевооружения и частичной ликвидации объектов основных средств, по рыночной стоимости. Конечно, при этом их стоимость в момент оприходования должна быть учтена в составе внереализационных доходов.
Компании вправе сделать соответствующие корректировки уже в отчете за 9 месяцев текущего года. С 1 января 2010 года в статью 254 Налогового кодекса были внесены изменения, согласно которым стоимость материально-производственных запасов в виде излишков при списании в производство определяется как сумма дохода, учтенного налогоплательщиком в порядке, предусмотренном пунктами 13 и 20 статьи 250 Налогового кодекса.
Очень много вопросов возникает у налогоплательщиков при применении этой статьи, когда материалы и иное имущество приходовались в 2009 году, а списывались в 2010 году. Налоговые консультанты разъясняют, что, если выявленное и оприходованное до 1 января 2010 года имущество было использовано в 2010 году в собственном производстве, то в расходах можно учесть, лишь налог с суммы дохода, по которой оно было оприходовано. Если же компании решили реализовать такое имущество, то в расходы его можно списать в той сумме, в которой оно было оприходовано. В том случае если излишки имущества были выявлены в 2010 году и в том же году организация приняла решение продать их, то она вправе уменьшить полученный доход на рыночную стоимость данного имущества. Законом N 229 ФЗ также внесены поправки в пункт 1 статьи 256 Налогового кодекса. Согласно новой редакции данной нормы с 2011 года в налоговом учете амортизироваться будут основные средства стоимостью более 40 000 рублей. Имущество стоимостью 40 000 рублей и меньше будет списываться в расходы единовременно (подп. 3 п. 1 ст. 254 НК РФ). При этом в ПБУ 6/01 никакие уточнения пока не вносились.
Изменения коснулись статьи 272 Налогового кодекса. Они направлены на отмену включения в состав внереализационных доходов и расходов на последнее число месяца курсовых разниц, которые образовались в результате получения или перечисления авансов в иностранной валюте. Эти поправки вступили в силу со 2 сентября 2010 года и распространяются на правоотношения, возникшие с 1 января 2010 года.
С 2011 года убытки, которые плательщики понесли в периоде налогообложения доходов по ставке 0 процентов, не будут подлежать переносу на будущее. Это связано с тем, что пункт 1 статьи 283 Налогового кодекса дополнен абзацем, который регулирует этот вопрос.
С 2011 года увеличен предел доходов, который предоставляет право организациям уплачивать только квартальные авансовые платежи по налогу на прибыль, — с 3 миллионов до 10 миллионов рублей. Кроме того, до одного дня сокращены сроки для перечисления налога в бюджет налоговым агентом.
На практике может возникнуть такая ситуация, что организация одновременно обнаружила неучтенные доходы и расходы, относящиеся к прошлым налоговым (отчетным) периодам, в текущем периоде. Учитывать такие доходы и расходы для целей налога на прибыль с точки зрения Минфина России необходимо в следующем порядке. В своем письме от 15 марта 2010 года N 03-02-07/1-105 специалисты указали, что компания должна уточнять базу по налогу на прибыль и сумму налога в разрезе каждой обнаруженной ошибки (искажения). Организация не вправе провести перерасчет налоговой базы в текущем налоговом периоде, если в отношении выявленных ею ошибок установлен период их совершения, и они не привели к переплате налога. Если же в результате допущенных ошибок (искажений) были занижены налоговая база и сумма налога, то их следует отразить в периоде, к которому они относятся, но если этот период известен.
Закон N 229 ФЗ внес изменения в порядок учета процентов для целей налогообложения прибыли. Согласно этим нововведениям увеличится норма расхода по рублевым долговым обязательствам, в пределах которой налогоплательщики вправе