Финансовые инвестиции предприятия
Итак, риск инвестиционного портфеля надо определять с помощью дисперсии. Пусть в исследуемый портфель входят n ценных бумаг; тогда дисперсию портфеля необходимо вычислять по формуле:
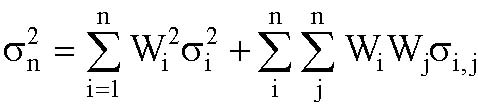 (7)
Если вспомнить, что коэффициент корреляции ρi,j = σi,j / σi σj , то эту формулу можно представить в виде:
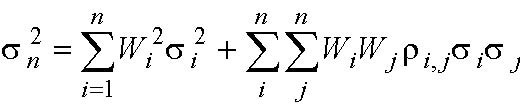 (8)
Ключ к решению проблемы выбора оптимального портфеля лежит в теореме о существовании эффективного набора портфелей, так называемой границы эффективности. Суть теоремы сводится к выводу о том, что любой инвестор должен выбрать из всего бесконечного набора портфелей такой портфель, который:
1. обеспечивает максимальную ожидаемую доходность при каждом уровне риска.
2. обеспечивает минимальный риск для каждой величины ожидаемой доходности.
Набор портфелей, которые минимизируют уровень риска при каждой величине ожидаемой доходности, образуют так называемую границу эффективности. Эффективный портфель – это портфель, который обеспечивает минимальный риск при заданной величине E(r) и максимальную отдачу при заданном уровне риска. За ее разработку Г. Марковиц получил Нобелевскую премию.
Та часть риска портфеля, которая может быть устранена путем диверсификации, называется дивесрифицируемым, или несистематическим риском. Доля же риска, которая не устранятся диверсификацией, носит название недиверсифицируемого, или систематического риска.
Заключение
В данной работе мы рассмотрели финансовые инвестиции, изучили особенности управления финансовыми инвестициями. Эффективная реализация и успех конкретного инвестиционного проекта в значительной степени зависят от выбора оптимальной схемы его финансирования, поэтому важна активная роль банков и других финансирующих проект организаций. Оценка эффективности инвестиций представляет собой наиболее ответственный этап в процессе принятия инвестиционных решений.
Наиболее распространенным является инвестирование в портфели ценных бумаг. Это объясняется следующим: во-первых, многие реальные средства имеют финансовые эквиваленты в виде акций, опционов, фьючерсов; во-вторых, ценные бумаги обычно более ликвидны, чем реальные средства; в-третьих, инвестирование в реальные активы требует значительных финансовых средств, а ценные бумаги относительно дешевы; в-четвертых, информация о доходности ценных бумаг публикуется в периодической печати, что позволяет инвестору соотносить риск инвестиций в ценные бумаги и их отдачу. В связи с этим, ценные бумаги являются весьма привлекательными как для частных, так и для институциональных инвесторов.
Список литературы
Финансовый менеджмент. Учебный курс_Бланк И.А_2004 2-е изд
Экономика: Учебник. 3-е изд., перераб. и доп. / Под ред. д. эк. н. проф. А.С.Булатова. – М.: Юристъ. 2000г.
Н.В. Колчина. Финансы организайий. Учебник для студентов вузов.- М.:ЮНИТИ-ДАНА,2007гю
Барышева Г. Инвестиции в научно-образовательный комплекс. // Экономист. 2001г. №9.
Берзон Н. Формирование инвестиционного климата в экономике. // Вопросы экономики. 2001. №7.
Балабанов Р.Основы финансового менеджмента. М.: Финансы и статистика, 2010 г.
Бочаров В.В. Финансово-кредитные методы регулирования рынка инвестиций. М.:Финансы и статистика, 2009 г.
Е.С.Стоянова. Финансовый менеджмент, М.: изд. "Перспектива",1998г.
Инвестиционный климат в России. // Вопросы экономики. 1999. №12
Шеремет А.Д. Методика финансового анализа предприятия.-М.:Инфра-М,1995г.
Навашина, Карпунин. Финансовый менеджмент. Уч.пос.,2005г.