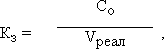Финансовая политика предприятия
Местные налоги в городах федерального значения Москве и Санкт-Петербурге устанавливаются настоящим Кодексом и законами указанных субъектов Российской Федерации о налогах, обязательны к уплате на территориях этих субъектов Российской Федерации, если иное не предусмотрено пунктом 7 настоящей статьи. Местные налоги вводятся в действие и прекращают действовать на территориях городов федерального значения Москвы и Санкт-Петербурга в соответствии с настоящим Кодексом и законами указанных субъектов Российской Федерации.
При установлении местных налогов представительными органами муниципальных образований (законодательными (представительными) органами государственной власти городов федерального значения Москвы и Санкт-Петербурга) определяются в порядке и пределах, которые предусмотрены настоящим Кодексом, следующие элементы налогообложения: налоговые ставки, порядок и сроки уплаты налогов. Иные элементы налогообложения по местным налогам и налогоплательщики определяются настоящим Кодексом.
Представительными органами муниципальных образований (законодательными (представительными) органами государственной власти городов федерального значения Москвы и Санкт-Петербурга) законодательством о налогах и сборах в порядке и пределах, которые предусмотрены настоящим Кодексом, могут устанавливаться налоговые льготы, основания и порядок их применения.
5. Федеральные, региональные и местные налоги и сборы отменяются настоящим Кодексом
6. Не могут устанавливаться федеральные, региональные или местные налоги и сборы, не предусмотренные настоящим Кодексом
7. Настоящим Кодексом устанавливаются специальные налоговые режимы, которые могут предусматривать федеральные налоги, не указанные в статье 13 настоящего Кодекса, определяются порядок установления таких налогов, а также порядок введения в действие и применения указанных специальных налоговых режимов
Специальные налоговые режимы могут предусматривать освобождение от обязанности по уплате отдельных федеральных, региональных и местных налогов и сборов, указанных в статьях 13-15 настоящего Кодекса.
Статья 13. Федеральные налоги и сборы
(в ред. Федерального закона от 29.07.2004 N 95-ФЗ)
К федеральным налогам и сборам относятся:
1) налог на добавленную стоимость;
2) акцизы;
3) налог на доходы физических лиц;
4) единый социальный налог;
5) налог на прибыль организаций;
6) налог на добычу полезных ископаемых;
7) утратил силу. - Федеральный закон от 01.07.2005 N 78-ФЗ;
8) водный налог;
9) сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
10) государственная пошлина.
Статья 14. Региональные налоги (в ред. Федерального закона от 29.07.2004 N 95-ФЗ)
К региональным налогам относятся:
1) налог на имущество организаций;
2) налог на игорный бизнес;
3) транспортный налог.
Статья 15. Местные налоги (в ред. Федерального закона от 29.07.2004 N 95-ФЗ)
К местным налогам относятся:
1) земельный налог;
2) налог на имущество физических лиц.
Статья 16. Информация о налога (в ред. Федерального закона от 29.06.2004 N 58-ФЗ)
Информация и копии законов, иных нормативных правовых актов об установлении, изменении и прекращении действия региональных и местных налогов направляются органами государственной власти субъектов Российской Федерации и органами местного самоуправления в Министерство финансов Российской Федерации и федеральный орган исполнительной власти, уполномоченный по контролю и надзору в области налогов и сборов, а также в финансовые органы соответствующих субъектов Российской Федерации и территориальные налоговые органы, (в ред. Федеральных законов от 29.07.2004 N 95-ФЗ, от 27.07.2006 N 137-ФЗ)
Статья 17. Общие условия установления налогов и сборов
1. Налог считается установленным лишь в том случае, когда определены налогоплательщики и элементы налогообложения, а именно: (в ред. Федерального закона от 09.07.1999 N 154-ФЗ) объект налогообложения; налоговая база; налоговый период; налоговая ставка; порядок исчисления налога; порядок и сроки уплаты налога
2. В необходимых случаях при установлении налога в акте законодательства о налогах и сборах могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиком (в ред. Федерального закона от 09.07.1999 N 154-ФЗ)
3. При установлении сборов определяются их плательщики и элементы обложения применительно к конкретным сборам. (в ред. Федерального закона от 09.07.1999 N 154-ФЗ) Статья 18. Специальные налоговые режимы (в ред. Федерального закона от 29.07.2004 N 95-ФЗ)
1. Специальные налоговые режимы устанавливаются настоящим Кодексом и применяются в случаях и порядке, которые предусмотрены настоящим Кодексом и иными актами законодательства о налогах и сборах
Специальные налоговые режимы могут предусматривать особый порядок определения элементов налогообложения, а также освобождение от обязанности по уплате отдельных налогов и сборов, предусмотренных статьями 13-15 настоящего Кодекса.
2. К специальным налоговым режимам относятся:
1) система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог);
2) упрощенная система налогообложения;
3) система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности;
4) система налогообложения при выполнении соглашений о разделе продукции.
10. Основные направления налоговой политики организации
Суть налоговой политики, которая является одним из важнейших элементов финансовой стратегии хозяйствующего субъекта, сводится к выбору наиболее выгодных для предприятия вариантов налогового бремени, взаимоувязке последнего с хозяйственной, отраслевой, ассортиментной и другой ориентацией предприятия. Налоговая политика фирмы может включать в себя:
выбор правильного юридического адреса предприятия и его организационно-правовой формы;
выверенную тактику работы с территориальной налоговой инспекцией;
следование налоговому законодательству;
оперативное реагирование на изменения в налоговом законодательстве;
поиск информации о предстоящих изменениях в налоговом законодательстве;
поиск различных форм налоговых льгот;
управление налогооблагаемой базой;
выбор наиболее выгодных форм хозяйственных договоров и расчетов;
учет налоговых рисков и финансовых потерь;
поиск направлений деятельности, в минимальной степени облагаемых налогами;
оптимальное размещение инвестиций, активов и прибыли;
повышение квалификации финансовых менеджеров, которые определяют налоговую политику, и т.д.
11. Понятие ценовой политики организации
Процесс формирования ценовой политики на предприятии зависит от подхода к определению цены.
Цена традиционно понимается как денежное вознаграждение, уплачиваемое продавцу за его товар.
При таком подходе к цене учитывается только расчет суммы платежей за товар в основном на базе информирования о затратах. Ценовая политика в таком случае ограниченна ценовыми расчетами с учетом затрат. В области сбыта применяются различные условия платежа и скидки. Система скидок очень огромна и включает несколько групп. Она очень активна и состоит из следующих элементов:
· скидки сконто - при платеже наличными или оплаты до срока, зафиксированного в договоре; выгода производителя: рост ликвидности предприятия, снижение издержек благодаря ускорению оборачиваемости оборотных средств;
· оптовые скидки - снижение цен при покупке большой партии товара; выгода производителя: экономия затрат, связанная с процессом продажи, хранения и транспортировки товара;
· торговые (дилерские) скидки - предоставляются фирмам или агентам, которые входят в сбытовую сеть фирмы производителя;
сезонные скидки - на послесезонные и предсезонные периоды; выгода производителя: фирма изготовитель поддерживает стабильное производство в течении всего года;
прочие скидки - зачет цены старого товара при покупке нового, скидки фирмам, которые участвуют в рекламных акциях.
В современной рыночной экономике ценовая политика характеризует направленность предприятия на работу с потребителем. Исходя из этого, цену можно определить как сумму всех расходов покупателя, прямо или косвенно связанных с приобретением продукта (цена продажи, затраты на поиск покупки, на кредитование, на ремонт, установку, транспортные затраты). Исходя из такого понимания цены, формируется современное ориентированное на потребителя определение цен политики.
Ценовая политика - вытекающие из целей предприятия меры по поиску, выбору и реализации соотношений между ценой и качеством товара и решению связанных с этим проблем покупателя.
Основываясь на современном определении ценовой политики, последнюю можно представить как систему, состоящую из следующих элементов:
цели (долгосрочные и краткосрочные);
инструменты (стратегические и оперативно-тактические);
организационные решения.
Ценовая политика должна быть ориентирована на определенные долгосрочные и краткосрочные цели, достигаемые с помощью различных инструментов и организационных решений.
Цели ценовой политики могут быть различными. В числе важнейших из них можно выделить следующие:
1) получение прибыли, ее долгосрочная и краткосрочная максимизация;
2) стабилизация рынка;
3) ограничение потенциальной конкуренции;
4) сохранение лидерства в ценах;
5) увеличение объемов продаж.
Не все цели могут быть совместимы между собой (например, п.1 и п.5).
В долгосрочном аспекте цели, так или иначе, выражаются в максимизации прибыли и укреплении рыночной позиции предприятия. В краткосрочном аспекте - это может быть любая актуальная проблема, связанная с удовлетворением нужд потребителя, привлечением новых клиентов, расширением рынков сбыта, с финансовым положением предприятия.
Цели ценовой политики организации определяют выбор ее стратегии и оперативно-тактических инструментов. Ценовая стратегия носит долгосрочный характер и обеспечивает достижение долгосрочных целей организации. В исходном пункте разработке ценовой стратегии должен быть так называемый стратегический треугольник «фирма - клиент - конкурент». С точки зрения развития фирмы ценовая стратегия должна учитывать поддержание ее финансового здоровья, степень чувствительности к финансовым рискам, связанным с ценообразованием, обеспечение интересов собственников фирмы. С позиции клиентов разрабатываются проблемы уровней и сегментирования цен с целью учета предпочтений покупателей, решения этих проблем. В отношении основных конкурентов принимаются решения о степени агрессивности ценового давления в связи с задачами достижения собственной стратегической позиции на рынке.
Оперативно-тактические инструменты ценообразования - это большая группа средств ценовой политики, позволяющая решать краткосрочные задачи и оперативно реагировать на неожиданные изменения различных факторов ценообразования или агрессивную ценовую политику конкурентов. К таким инструментам относят краткосрочное изменение цен, ценовую дифференциацию для разных потребителей, ценовые вариации по периодам времени, ценовые линии (границы, группы).
Важную роль в процессе ценообразования играют организационные решения, касающиеся этапов и форм организации процесса ценообразования.
12. Прогнозирование конъюнктуры рынка и финансовая стратегия предприятия. Основные аспекты маркетинга на предприятии
Оценка конъюнктуры рынка Конъюнктура рынка характеризуется определенным соотношением спроса и предложения на товары данного типа, а также соотношением цен. Основной целью изучения товарного рынка это установление, в какой мере деятельность промышленности и торговли влияет на составление рынка, на его развитие в ближайшем будущем. Результаты изучения конъюнктуры рынка предназначены для принятия оперативного решения по управлению производством и сбытом товаров. Сбор информации является важнейшим этапом изучения конъюнктуры рынка. При исследовании, используются различные виды информации, полученной из различных источников. Различают общую, коммерческую и специальную информацию. Общая включает в себя данные хар-ые рыночной ситуации в целом, в увязке с развитием отрасли или данного производства. Источником информации служат данные государственной и отраслевой статистики. А также официальные формы учета и отчетности. Коммерческая информация это данные извлекаемые из деловой документации предприятия по вопросам сбыта продукции и полученной от партнеров в порядке инф-го обмена. К ним относятся: заявки и заказы, торговые органи-ии, и учреждения торговли (материалы о движении товаров в оптовых и розничных организациях). Также используются конъюнктурные обзоры. Специальная инфа представляет собой данные, полученные в рез-те специальных мероприятий по изучению рынка (опросы населения, покупателей, специалистов торговли, выставок-продаж, конъюнктурных совещаний), а также материалы научно-исследовательских работ. К спец. инфе относится инфа, которую нельзя получить иным путем. Главной целью информационного обеспечения исследований конъюнктуры рынка это создание системы показателей, которые позволяют получить количественную и качественную характеристики по конкретным видам товарного предложения (произ-во товаров в ассортименте). Обновление товарного ассортимента обеспечивается материалом и сырьем, производственным мощностями, запасы товаров.
Финансовая стратегия любого предприятия определяется стратегическими целями, стоящими перед предприятием, а также целями самого финансового менеджмента. Как известно, главная цель финансового менеджмента - обеспечение роста благосостояния собственников, максимизация рыночной стоимости компании. Следовательно, финансовая стратегия компании - это генеральный план действий по своевременному обеспечению предприятия финансовыми ресурсами (денежными средствами) и по их эффективному использованию с целью капитализации компании.
Разработка финансовой стратегии предприятия состоит из нескольких этапов. С самого начала необходимо определить, на какой срок формируется финансовая стратегия. В зависимости от срока стратегии зависят и цели финансовой деятельности, и степень проработки финансовых планов. Долгосрочная финансовая стратегия описывает принципы образования и использования доходов, потребности в финансовых ресурсах и источниках их формирования. Краткосрочная финансовая стратегия разрабатывается в рамках долгосрочной финансовой стратегии, детализирует ее и описывает текущее управление финансовыми ресурсами. Долгосрочные и среднесрочные финансовые стратегические планы на 3-5 лет формируются в укрупненном виде, а краткосрочные финансовые планы на год прорабатываются с большой степенью детализации.
Следующим этапом разработки финансовой стратегии следует определить цели финансовой деятельности. Финансовая стратегия является функциональной по отношению к корпоративной стратегии компании, следовательно, она должна быть включена в структуру общих стратегических целей компании. Как известно, главная финансовая цель - максимизация рыночной стоимости при минимизации риска. Такая цель может определяться как в абсолютных, так и в относительных показателях. Главная цель достигается, если у предприятия достаточно финансовых ресурсов, оптимальная рентабельность собственного капитала, сбалансированная структура собственного и заемного капитала. Главная финансовая цель детализируется на финансовые подцели, например:
Прибыль
Величина собственного капитала
Рентабельность собственного капитала
Структура активов
Финансовые риски
Каждая цель должна быть четко сформулирована и выражена в конкретных показателях, например:
Рентабельность продаж
Финансовый рычаг (соотношение собственного и заемного капитала)
Уровень платежеспособности
Уровень ликвидности
Разработка финансовой стратегии подразумевает разработку не только целей, но и разработку плана действий по достижению этих целей. Руководство компании должно знать, как текущая ситуация соотносится со стратегическими целями компании. Необходимо регулярно контролировать достижение стратегических целей. Для контроля осуществления стратегии стратегические цели разбиваются на конкретные стратегические задачи, решить которые нужно в определенный период времени. Контроль достижения стратегических целей осуществляется путем решения тактических задач. Установленные финансовые цели группируются по направлениям, образуя финансовую политику предприятия.
Наличие финансовой стратегии делает компанию более управляемой для менеджмента и прозрачной для собственников.
Управление экономикой и финансами предприятия невозможно без хорошо работающих маркетинговых служб. Необходимо всегда держать руку на пульсе рынка. Надо всегда знать какие соотношения цены, качества, сервиса и объема продаж существуют на рынке, каковы его тенденции и объемы, что предпринимают конкуренты, в чем они сильнее или слабее. Перед тем, как тратить немалые деньги на рекламу, неплохо бы понять, а будет ли эффект от нее. Если предприятие собирается расширяться в регионы, то необходимо всегда знать положение в каждом из них.
Но помимо внешней информации необходимо иметь и сведения о ситуации на предприятии. Как тратятся деньги на производственный и коммерческий цикл? Какое из подразделений наиболее рентабельно? У какого вида продукции наибольшая рентабельность, самый маленький срок оборачиваемости? Как построить систему управления и оплаты по результатам? Эти и многие другие вопросы решаются планово-экономическими или финансовыми подразделениями. Данная информация является основой для управления издержками и себестоимостью. На основании ее служба маркетинга может разработать гибкую систему оптовых скидок и политику ценообразования.
13. Кривые спроса и предложения
финансовый политика организация учётный
В экономике, кривая спроса — это график, иллюстрирующий связь между ценой определенного товара или услуги и количеством его потребителей, желающих его купить по данной цене. Является графическим представлением графика спроса[1].
Кривая спроса суммарно для всех потребителей является результирующей кривых спроса для каждого потребителя в отдельности. Несмотря на своё название, кривая спроса не всегда представляется собственно кривой, иногда это может быть график прямой линии, в зависимости от сложности сценария.
Кривые спроса используются для оценки поведения агентов конкурентных рынков и очень часто рассматриваются комплексно с кривыми предложения для оценки сбалансированной или равновесной цены (цены по которой все продавцы готовы продать и все покупатели готовы купить, также известной, как термин цена рыночного клиринга) и равновесного количества (объёма товаров или услуг, которые будут произведены и проданы без избыточного увеличения предложения или избыточного сокращения спроса) на рынке[2]. На монополистическом рынке, кривая спроса представлена только кривой спроса на продукцию монополиста и не требует создания результирующей функции.
КРИВАЯ ПРЕДЛОЖЕНИЯ [supply curve] — графическое представление соотношения между предложением товара (обычно откладывается на оси абсцисс) и его ценой (по оси ординат). Стандарт ее обозначения на графиках — буква S (от слова supply). Показывает количество предлагаемого товара при каждом уровне его цены; другие факторы, воздействующие на предложение, принимаются постоянными. Как правило, чем выше цена, тем больше предложение.
Строго говоря, такая зависимость действительна в двух случаях: или в условиях такого рынка, где данная фирма не в состоянии влиять на цены (при монополии фирмы она сама может их диктовать), или в условиях централизованного, директивного установления цен.
Долгосрочная К. п. фирмы обычно представляет зависимость предложения от цены в условиях, когда фирма имеет достаточно времени, чтобы полностью приспособиться к изменению уровня цен.
14. Чистая конкуренция
Совершенная, свободная или чистая конкуренция — экономическая модель, идеализированное состояние рынка, когда отдельные покупатели и продавцы не могут влиять на цену, но формируют её своим вкладом спроса и предложения. Другими словами это такой тип рыночной структуры, где рыночное поведение продавцов и покупателей заключается в приспособлении к равновесному состоянию рыночных условий.
Признаки совершенной конкуренции:
бесконечное множество равноценных продавцов и покупателей
однородность и делимость продаваемой продукции
отсутствие барьеров для входа или выхода с рынка
высокая мобильность факторов производства
равный и полный доступ всех участников к информации (цены товаров)
В случае, когда хотя бы один признак отсутствует, конкуренция называется несовершенной. В случае, когда эти признаки искусственно удаляются с целью занятия монопольного положения на рынке, ситуацию именуют недобросовестная конкуренция.
В некоторых странах одним из широко используемых видов недобросовестной конкуренции является дача взяток в явном и неявном виде различным представителям государства в обмен на различного рода преференции.
Давид Рикардо выявил закономерную в условиях свободной конкуренции тенденцию нормы прибыли к понижению.
В реальной экономике биржевой рынок наиболее походит на рынок совершенной конкуренции. В ходе наблюдения за явлениями экономических кризисов был сделан вывод, что подобная форма конкуренции обычно терпит фиаско, выйти из которого может лишь благодаря внешнему вмешательству.
15. Ценовые корректировки: скидки, надбавки, зачеты
Скидка — сумма, на которую снижается продажная цена товара, реализуемого покупателю, при выполнении им определенных условий.
Исторически скидки появились и стали использоваться в условиях уличной торговли товарами, когда продавец в результате торга предоставлял скидку тому покупателю, который приобретает больше товаров.
В настоящее время практика предоставления скидок используется крупными и средними компаниями, организациями малого бизнеса и индивидуальными предпринимателями
НАДБАВКИ — 1) дополнительные выплаты работникам (надбавка к заработной плате) за особо сложные условия труда или высокое качество работы; 2) наценка, дополнительная оплата товара, добавка к его номинальной цене, обусловленная особыми качествами, изготовлением по заказу со специальными требованиями. Выделяют следующие виды надбавок: надбавка за пакет акций — надбавка к курсу акций, получаемая продавцом пакета за увеличение управленческих полномочий покупателя пакета; надбавка к государственному налогу — устанавливаемый в определенной доле к государственному налогу дополнительный налог, поступающий в местный бюджет; надбавка к таможенной пошлине — повышение таможенных пошлин в экономических и политических целях; надбавка к заработной плате — дополнительные денежные выплаты за сверхплановую, сверхурочную, особо важную, аккордную работу; надбавка к цене — увеличение прейскурантной цены за услуги, оказанные покупателю.
ЗАЧЕТ — 1) погашение взаимных обязательств, платежей двух или нескольких юридических и физических лиц в пределах равных сумм, величин взаимного долга. См. также ВЗАИМОЗАЧЕТ; 2) денежная компенсация, косвенная оплата участия в осуществлении программ или выполнении услуг; реализуется посредством вычета оплаты за участие из цены приобретаемого участником товара либо иными видами зачета.
16. Государственная политика регулирования цен
Государственное регулирование рынка и цен — это совокупность мер, принимаемых правительством в процессе участия в системе товарно-денежных отношений и направленных на осуществление регулирования цен в различных сферах народного хозяйства и контроля за ними. Таким образом, государственное регулирование цен можно представить как попытку государства с помощью законодательных, административных и бюджетно-финансовых мероприятий воздействовать на рынок и цены таким образом, чтобы способствовать стабильному развитию экономики в целом.
Необходимость государственного вмешательства в процессы ценообразования обусловлена тем, что свободно функционирующий рынок не обязательно гарантирует высокую эффективность экономической деятельности. В ряде случаев несовершенство рынка, нестабильность равновесия требует определенного вмешательства государства. Роль государства заключается главным образом в обеспечении развития экономики в направлении не только роста производства и повышения качества продукции, но и достижения полной занятости, справедливого распределения доходов и стабилизации уровня цен.
Используя для решения экономических задач регулирующую функцию цены, государство принимает участие в перераспределении чистого дохода между отраслями и секторами народного хозяйства, отдельными регионами, предприятиями и группами населения. Государство также должно участвовать в процессе ценообразования (прямо или косвенно) для защиты интересов национальных товаропроизводителей, не способных пока на равных противостоять экспансии на рынок зарубежных производителей аналогичной продукции.
Государственное регулирование цен можно рассматривать как одно из направлений макроэкономического регулирования экономики, особое значение которого проявляется по следующим направлениям:
• поддержание на рынке конкурентной среды и предотвращение монополизации;
• борьба с инфляцией и обеспечение стабильности цен;
• проведение социально ориентированной политики цен;
• обеспечение оптимального соотношения внешнеторговых и внутренних цен.
Таким образом, на макроэкономическом уровне вырабатываются исходные принципы и концепции политики цен, а также законодательного и нормативного их обеспечения.
Наряду с макроэкономическим воздействием государства на цены существует и их регулирование на микроэкономическом уровне. Микроэкономические меры воздействия государства на цены включают в себя: контроль за уровнем цен на продукцию и услуги естественных монополий, предприятий, занимающих монопольное и доминирующее положение на рынке; установление цен на товары и услуги, имеющие особую социальную значимость; установление акцизов и субсидирование отдельных товаропроизводителей; установление торговых надбавок на некоторые виды продукции; регулирование цен и таможенных тарифов во внешнеэкономической деятельности.
Государственное регулирование цен осуществляется с помощью сочетания прямых и косвенных форм и методов.
17. Переменные и постоянные издержки
Издержки производства — затраты, связанные с производством и обращением произведенных товаров. В бухгалтерской и статистической отчетности отражаются в виде себестоимости. Включают в себя: материальные затраты, расходы на оплату труда, проценты за кредиты, расходы, связанные с продвижением товара на рынок и его продажей.
Экономические издержки принято делить на совокупные, средние, маржинальные (их называют ещё предельными издержками) или замыкающие, а также на постоянные и переменные.
Переме́нные затраты — виды расходов, величина которых изменяется пропорционально изменению объемов продукции. Противопоставляются постоянным затратам, с которыми в сумме составляют общие затраты. Основным признаком, по которому можно определить, являются ли затраты переменными, является их исчезновение при остановке производства
Постоянные издержки возникают, когда объём применения одного (или обоих) факторов, вводимых в процесс трансформации, не может изменяться. Таким образом переменные издержки возникают, когда фирма имеет дело с факторами, вводимыми в процесс трансформации, объём применения которых ничем не ограничен.
Поскольку величина постоянных издержек обязательно перестаёт зависеть от объёмов выпуска, часто определение искажают, говоря о постоянных издержках как о независящих от объёма выпуска, а то и просто указывая некий перечень статей калькуляции себестоимости, который якобы при любых обстоятельствах описывает постоянные издержки. Например, жалование конторских работников, амортизация, реклама и т. п. Соответственно переменными начинают считать издержки, величина которых непосредственно зависит от изменения объема выпуска (сырьё, материалы, заработная плата непосредственно производственных рабочих и т. п.). Такое «внедрение» положений о бухгалтерском учёте в экономику как науку не просто неправомерно, но прямо вредоносно.
18. Порог рентабельности, понятие и графический метод его определения
Порог рентабельности — это объем продаж при котором предприятие может покрыть все свои расходы, не получая прибыли. Часто используется термин точка безубыточности. В свою очередь, как с изменением выручки растет прибыль показывает Операционный рычаг (операционный леверидж).
См. также
Финансовые коэффициенты для оценки финансового состояния предприятия
Экспресс анализ финансового состояния предприятия
Для расчета порога рентабельности принято делить издержки на две составляющие:
Переменные затраты — возрастают пропорционально увеличению объему производства (реализации товаров).
Постоянные затраты — не зависят от количества произведенной продукции (реализованных товаров) и от того, растет или падает объем операций.
Значение порога рентабельности представляет большой интерес для кредитора, поскольку его интересует вопрос устойчивости компании и ее способности выплачивать проценты за кредит и основной долг. Устойчивость предприятия определяет запас финансовой прочности — степень превышения объемов продаж над порогом рентабельности.
Введем обозначения:В — выручка.
Рн — объем реализации в натуральном выражении.
Зпер — переменные затраты.
Зпост — постоянные затраты.
Ц — Цена, выручка на единицу продукции,
ЗСпер — средние переменные затраты (на единицу продукции).
ПРд — порог рентабельности в денежном выражении.
ПРн — порог рентабельности в натуральном выражении.
Формула расчета порога рентабельности в денежном выражении:
ПРд = В*Зпост/(В - Зпер)
Формула расчета порога рентабельности в натуральном выражении (в штуках продукции или товара):
ПРн = Зпост / (Ц - ЗСпер)
На приведенном ниже рисунке постоянные затраты 300, переменные затраты на единицу продукции 10, цена 25, порог рентабельности (точка безубыточности) ПРн = 20 штук.
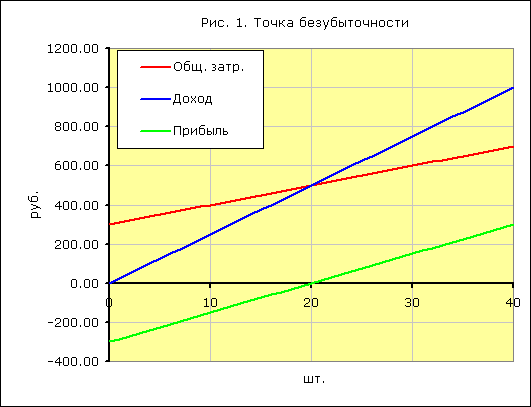
При достижении порога рентабельности линия доходов пересекает и идет выше линии общих (валовых) затрат, линия прибыли пересекает 0 — переходит из зоны убытков в зону прибыли.
Рентабельность это относительный показатель доходности и обычно выражается в процентах или в прибыли на единицу вложенных средств. В связи с этим интересно посмотреть как выглядят линии доходности и затрат при пересчете на единицу продукции.
Как и на предыдущем рисунке постоянные затраты 300, переменные затраты на единицу продукции 10, цена 25, порог рентабельности (точка безубыточности) ПРн = 20 штук.
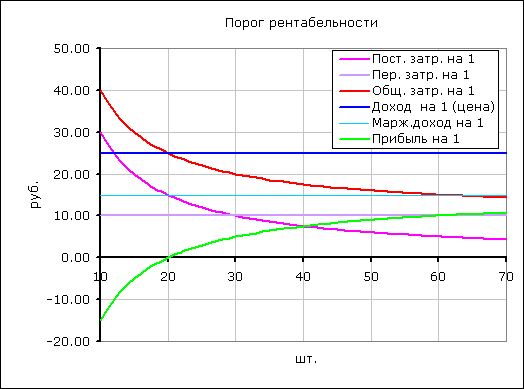
При пересчете на единицу продукции видим, что некоторые постоянные величины превратились в переменные и наоборот. Некоторые прямые линии превратились в кривые.
На графике видно, что:
С ростом объема приходится все меньшая доля постоянных затрат на единицу продукции. Поэтому линия постоянных затрат идет вниз.
Доля переменных затрат постоянна для каждой единицы продукции.
Общие затраты на единицу продукции (себестоимость) убывают.
При объеме выпуска 20 шт. линия себестоимости пересекает линию цены (себестоимость равна цене) и идет ниже ее.
Соответственно линия прибыли переходит через 0, прибыль становится положительной.
Линия постоянных затрат пересекает линию маржинальной прибыли (маржинального дохода), т.е. маржинальный доход равен постоянным затратам. Далее линия маржинальной прибыли идет выше линии постоянных затрат — образуется прибыль.
Для быстрого расчета вариантов и оценки влияния различных соотношений затрат и цен удобно использовать электронные таблицы Excel.
19. Оборотные активы организации: понятие и виды
Ключевую роль в реализации краткосрочной финансовой политики предприятия занимают проблемы достаточности оборотных активов, источники их финансирования и эффективность использования. Управление оборотным капиталом предприятия – это ежедневная работа, обеспечивающая фирме достаточные ресурсы для осуществления ее деятельности и избежания дорогостоящих простоев. Без эффективного управления оборотными активами невозможно реализовать долгосрочные финансовые стратегии предприятия.
Оборотные активы - характеризуют совокупность имущественных ценностей предприятия, обслуживающих текущую производственно-коммерческую (операционную) деятельность и полностью потребляемых в течение одного производственно-коммерческого цикла.
Оборотный капитал можно подразделить по следующим основным признакам:
По видам оборотные активы можно подразделить:
оборотные производственные активы. К ним относятся сырье, основные материалы и полуфабрикаты, вспомогательные материалы, топливо, тара, запасные части и др., а также незавершенное производство и расходы будущих периодов;
оборотные активы в обращении.. Это средства предприятия, вложенные в запасы готовой продукции, товары отгруженные, но не оплаченные (дебиторская задолженность) а также денежные средства в кассе и на счетах (см. рис. 1)
По степени ликвидности выделяют:
абсолютно ликвидные активы. К ним относятся оборотные активы, не требующие реализации и представляющие собой готовые средства платежа: денежные средства;
высоколиквидные активы. Характеризуют группу активов, которые могут быть быстро обращены в денежные средства (как правило, в течение месяца), без ощутимых потерь своей рыночной стоимости: краткосрочные финансовые вложения, краткосрочная дебиторская задолженность;
среднеликвидные активы. К этому виду относятся оборотные активы, которые могут быть конвертированы в денежную форму без ощутимых потерь своей текущей рыночной стоимости в срок от одного до шести месяцев: дебиторская задолженность (кроме краткосрочной), запасы готовой продукции;
слаболикивдные активы. К ним относятся оборотные активы предприятия, которые могут быть обращены в денежную форму без потерь своей текущей рыночной стоимости лишь по истечении значительного периода времени (от полугода и выше): запасы сырья и полуфабрикатов, незавершенное производство;
неликвидные активы. Активы, которые самостоятельно не могут быть обращены в денежные средства. Они могут быть реализованы лишь в составе имущественного комплекса: безнадежная дебиторская задолженность, расходы будущих периодов.
По характеру финансовых источников формирования:
валовые оборотные активы. Характеризуют общий объем оборотных активов, сформированный за счет собственного и заемного капитала;
чистые оборотные активы. Это оборотные активы, которые сформированы за счет собственного и долгосрочного заемного капитала. Рассчитывается как разница между оборотными активами и краткосрочными пассивами:
ЧОА = ОА – КФО;
где
ЧОА – чистые оборотные активы;
ОА – оборотные активы;
КФО – краткосрочные текущие финансовые обязательства.
собственные оборотные активы. Характеризуют ту часть оборотных активов, которые сформированы за счет собственного капитала. Для расчета необходимо из величины чистых оборотных активов вычесть долгосрочный заемный капитал, направленный на формирование оборотных активов:
СОА = ЧОА – ДЗК;
или
СОА= ОА – ДЗК – КФО;
где
СОА – сумма собственных оборотных активов предприятия;
ДЗК – долгосрочный заемный капитал.
Если предприятие не использует долгосрочный заемный капитал для финансирования оборотных средств, то суммы собственных и чистых оборотных активов совпадают.
По характеру участия в операционном процессе:
оборотные активы, обслуживающие производственный цикл: сырье, материалы, незавершенное производство, готовая продукция;
оборотные активы, обслуживающие финансовый цикл: денежные средства, дебиторская задолженность.
По периоду функционирования оборотных активов
постоянные оборотные активы. Представляет собой неизменную часть оборотных активов, которая не зависит от сезонных и других колебаний операционной деятельности, т.е. является неснижаемым минимумом оборотных активов для поддержания операционного цикла;
переменные оборотные активы. Это варьирующая часть оборотных активов, которая связана с возрастанием производства и реализации продукции, необходимостью формирования запасов сезонного хранения, долгосрочного завоза, целевого назначения.
20. Показатели эффективности использования оборотных активов организации
К числу показателей эффективности использования оборотных средств можно отнести следующие.
1. Длительность одного оборота (До) определяется по формуле:
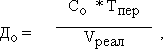
где Со — остатки оборотных средств за период;
Тпер — число дней в периоде;
Vреал — сумма реализованной продукции.
2. Коэффициент оборачиваемости показывает количество оборотов, совершаемых за определенный период. Он определяется по формуле:
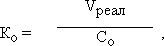
3. Коэффициент загрузки ОБС характеризует величину оборотных средств, приходящихся на 1 руб. реализованной продукции: