Бюджет муниципального образования
В проекте постановления о бюджете города должны содержаться основные характеристики городского бюджета:
- общий объем доходов городского бюджета;
- общий объем расходов городского бюджета;
- дефицит городского бюджета.
В проекте постановления о бюджете города должны быть установлены:
- прогнозируемые доходы городского бюджета по группам, подгруппам, статьям классификации доходов бюджетов Российской Федерации;
- расходы бюджета по разделам, подразделам, целевым статьям и видам расходов функциональной классификации расходов бюджетов Российской Федерации;
- общий объем капитальных и текущих расходов;
- расходы и доходы целевых бюджетных фондов (в случае их формирования в бюджете на очередной финансовый год);
- распределение бюджетных ассигнований по главным распорядителям бюджетных средств в соответствии с ведомственной структурой расходов городского бюджета;
- лимит предоставления бюджетных кредитов;
- лимиты предоставления инвестиционных налоговых кредитов на срок, превышающий пределы очередного финансового года;
- источники финансирования дефицита городского бюджета;
- верхний предел муниципального долга по состоянию на 1 января, следующего за очередным финансовым годом;
- предел предоставления муниципальных гарантий.
Согласование показателей межбюджетных отношений с бюджетом Кемеровской области (нормативов отчислений от регулирующих доходов, объема дотации, субсидии, субвенции и т.д.) производится в порядке и в сроки, установленные администрацией Кемеровской области.
Глава города не позднее последнего четверга октября текущего года вносит для рассмотрения на заседании Кемеровского городского Совета народных депутатов в ноябре текущего года проект бюджета города на очередной финансовый год одновременно со следующими документами и материалами:
- основными направлениями бюджетной и налоговой политики города на очередной финансовый год;
- предварительными итогами социально-экономического развития города за истекший период текущего года;
- прогнозом социально-экономического развития города на очередной финансовый год;
- прогнозом сводного баланса финансовых ресурсов на очередной финансовый год;
- проектом муниципальной адресной инвестиционной программы на очередной финансовый год;
- планом развития муниципального сектора экономики;
- проектом структуры муниципального долга;
- проектом программы внутренних и внешних заимствований, предусмотренных на очередной финансовый год для покрытия дефицита бюджета;
- оценкой потерь городского бюджета от предоставляемых налоговых льгот;
- оценкой ожидаемого исполнения бюджета города за текущий финансовый год;
- муниципальными целевыми программами, предусмотренными к финансированию из бюджета города на очередной финансовый год;
- перспективным финансовым планом;
- расчетами по статьям классификации доходов бюджета города, разделам и подразделам функциональной классификации расходов бюджета и дефициту бюджета города на очередной финансовый год.
Проект городского бюджета на очередной новый год, внесенный с соблюдением требований Положения в течение трех дней, направляется Председателем Совета на рассмотрение в комитеты Кемеровского городского Совета народных депутатов для внесения замечаний и предложений.
Председатель Совета утверждает комитеты Кемеровского городского Совета народных депутатов, ответственных за рассмотрение отдельных
разделов и подразделов бюджета города. Ответственным за рассмотрение бюджета в целом является комитет по бюджету.
Председатель Совета также определяет комитеты Кемеровского городского Совета народных депутатов, ответственные за рассмотрение других документов и материалов, предоставленных одновременно с проектом бюджета нас новый финансовый год.
В течение трех недель со дня внесения в Кемеровский городской Совет народных депутатов проекта бюджета города на очередной финансовый год комитеты Кемеровского городского Совета народных депутатов рассматривают представленный проект, готовят свои замечания и предложения.
Комитет по бюджету выносит проект бюджета на новый финансовый год для рассмотрения на депутатских слушаниях.
По результатам обсуждения на депутатских слушаниях комитет по бюджету готовит свое заключение и постановления Кемеровского городского Совета народных депутатов об основных характеристиках бюджета города на очередной финансовый год и представляет их на рассмотрение Кемеровского городского Совета народных депутатов на заседании в ноябре текущего года.
Кемеровский городской Совет народных) рассматривает проект бюджета на очередной фи нам в двух чтениях.
Кемеровский городской Совет народных; должен рассмотреть проект бюджета города на следующий финансовый год в первом чтении в течение тридцати дней со дня его внесения в Кемеровский городской Совет депутатов.
В случае отклонения во втором чтении проекта бюджета города на очередной финансовый год Кемеровский городской Совет народных депутатов передает проект бюджет та в согласительную комиссию.
Окончательное решение Кемеровского городского Совета народных депутатов должно быть принято до начала очередного финансового года.
Если решение об утверждении бюджета на очередной финансовый год не вступило в силу с начала финансового года администрация города вправе:
- осуществлять расходование средств бюджета города в размере не более одной двенадцатой ассигнований предыдущего года в расчете на месяц по соответствующим разделам функциональной и ведомственной классификации расходов бюджетов Российской Федерации;
- не финансировать расходы, не предусмотренные проектом бюджета города на очередной финансовый год.
Администрация города Кемерово организует исполнение бюджета города в соответствии с Бюджетным кодексом Российской Федерации, Положением, утвержденным постановлением о бюджете города на очередной финансовый год, а также на основе бюджетной росписи городского бюджета.
В процессе исполнения городского бюджета администрация города вправе перемещать бюджетные ассигнования, выделенные главному распорядителю бюджетных средств, между разделами, подразделами, щелевыми статьями и видами расходов функциональной классификации восходов бюджета в пределах 10 процентов бюджетных ассигнований, наделенных главному распорядителю бюджетных средств.
Доходы, дополнительно полученные при исполнении городского бюджета, зачисляются в городской бюджет, изъятию не подлежат и пользуются в соответствии с бюджетным законодательством.
3. Анализ доходов и расходов местного бюджета г. Кемерово
3.1 Методы экономического анализа хозяйственной деятельности
В широком смысле метод - это способ подхода к изучению реальной действительности, способ исследования природы и общества. Всеобщим методом исследования является метод диалектики, означающий, что, во-первых, все явления изучаются во взаимосвязи и взаимообусловленности, во-вторых, все явления изучаются в движении, изменении и развитии.
Экономический анализ при исследовании хозяйственных явлений и процессов использует диалектический подход, который реализуется через систему конкретных приемов и способов, моделирующих состояние объекта.
В применении к объекту исследования метод экономического анализа имеет ряд характерных особенностей. Выделим три из них.
1. Исследуется система экономических показателей, при помощи которых дается количественная оценка отдельных сторон хозяйственной деятельности предприятия. Каждое экономическое явление или процесс описывается, как правило, не одним показателем, а комплексом экономических показателей. Например, использование труда на предприятии изучается с помощью показателей производительности труда, численности персонала, средней заработной платы и т.д.
Все показатели в зависимости от объекта анализа группируются в подсистемы.
2. Система показателей изучается в их взаимосвязи, взаимозависимости, взаимообусловленности.
Изучение взаимосвязи требует выявления соподчиненности показателей, выделения совокупного, результативного показателя и факторов, на него влияющих. Один и тот же показатель в разных ситуациях может выполнять роль как факторного, так и результативного показателя, в зависимости от цели и объекта анализа. Например, производительность труда показатель, отражающий результаты инвестирования в производство; в свою очередь производительность труда является фактором роста объема производства. Выявление основных, определяющих факторов позволит менеджеру найти эффективные рычаги управления экономическим потенциалом предприятия.
3. Производится количественное измерение влияния факторов на совокупный показатель.
Это далеко не всегда можно сделать легко, так как большинство факторов находится не в прямой функциональной зависимости, а в вероятностной, стохастической. Для того чтобы в последнем случае определить форму связи, следует провести статистическое наблюдение, накопить множество фактов, создать массив информации, обработать его, построить математическую модель [25, с. 24].
Таким образом, применение метода экономического анализа включает в себя несколько последовательных процедур:
1) определение системы показателей, описывающих объект следования по выделенному направлению;
2) установление соподчиненности показателей;
3) выделение групп соподчиненных факторов;
4) выделение в группе факторов основных и второстепенных;
5) установление формы взаимосвязи между показателями;
6) выбор приемов и способов для изучения взаимосвязи. Совокупность приемов и способов, которые применяются при изучении хозяйственных процессов, составляет методику экономического анализа. Методика анализа имеет свои особенности на различных этапах исследования:
- при первичной обработке информации;
- для изучения состояния и закономерностей развития исследуемых объектов;
- при определении влияния факторов на результаты деятельности предприятий;
для оценки резервов роста эффективности производства;
при обосновании бизнес-планов [25, с. 25].
На каждом этапе применяется определенный перечень аналитических приемов и способов. Так, при первичной обработке информации применяются методы группировки показателей, сравнение, графическое представление анализируемой информации, расчет относительных и средних величин.
Изучение состояния и закономерностей развития исследуемых объектов осуществляется с помощью статистических методов анализа показателей рядов динамики.
С целью определения влияния факторов на результаты деятельности предприятия используется множество приемов и способов, составляющих содержание факторного анализа.
В оценке резервов и обосновании бизнес-плана распространены методы: экономические, матричные, теории производственных функций, теории межотраслевого баланса, оптимального программирования.
Множество технических приемов и способов, применяемых в анализе хозяйственной деятельности (АХД), может быть сгруппировано по нескольким признакам:
научному подходу;
характеру взаимосвязи между показателями;
степени сложности применяемого инструментария;
оптимизации.
Научный подход позволяет выделить три группы методов: общеэкономические; статистические; математические.
К общеэкономическим методам анализа хозяйственной деятельности относятся: сравнение, графический, балансовой увязки, цепных подстановок, арифметических разница, логарифмический, интегральный и др.
Статистические методы можно разделить на две группы:
1) традиционные (средних и относительных величин, индексный, обработки рядов динамики);
2) математико-статистические (корреляционный анализ, регрессионный анализ, дисперсионный анализ, ковариационный анализ, кластерный анализ).
Математические методы в обобщенном виде представлены тремя основными группами методов: экономические (матричные методы, теория производственных функций, теория межотраслевого баланса); методы экономической кибернетики и оптимального программирования (линейное программирование, динамическое программирование, нелинейное программирование); методы исследования операций и принятия решений (теория графов, теория игр, теория массового обслуживания).
Для проведения анализа бюджета муниципального образования г. Кемерово мною были использованы как общеэкономические, так и статистические методы. Основные методы анализа хозяйственной деятельности, примененные при анализе, следующие: сравнение, графический, арифметических разниц, группировки, ряды динамики, детализация, абсолютные и относительные величины и др. Метод сравнения позволил сравнить различные показатели за несколько лет, показать их динамику. Предварительно данные для анализа были сгруппированы, то есть был применен метод группировки, а также были выведены ряды динамики. Группировкой называют выделение среди изучаемых явлении характерных групп и подгрупп по тем или иным признакам [29, с. 31]. Сгруппированные данные оформлены в виде таблиц. В тех же таблицах представлены и ряды динамики. Данные в таблице располагаются так, чтобы легко было сделать вывод из анализа. Для обработки информации, позволяющей охарактеризовать размеры показателей и их изменение (отклонение) для последующего анализа исследуемой проблемы, использован метод абсолютных и относительных величин.
3.2 Анализ доходов местного бюджета г. Кемерово
В основе распределения общегосударственных денежных ресурсов между звеньями бюджетной системы заложены принципы самостоятельности местных бюджетов, их государственной финансовой поддержки. Исходя из этих принципов доходы местных бюджетов формируются за счет собственных и регулирующих источников доходов.
Доходы бюджета города формируются за счет:
- доходов от уплаты налогов и сборов в соответствии с нормативами отчислений;
- доходов от использования имущества, находящегося в муниципальной собственности города;
- местных налогов и сборов, введенных органами местного самоуправления;
- части прибыли муниципальных предприятий, остающейся после уплаты налогов и обязательных платежей в соответствии с действующим законодательством;
- процентов, полученных от предоставления бюджетных кредитов (ссуд);
- процентов, полученных от административных платежей и сборов;
- доходов бюджетных организаций, получаемых от предпринимательской или иной приносящей доход деятельности;
- прочих налогов и сборов и других обязательных платежей, подлежащих зачислению в бюджет города в соответствии с действующим законодательством;
- доходов в виде финансовой помощи, полученной из бюджетов других уровней бюджетной системы Российской Федерации;
- безвозмездных перечислений.
Проведем анализ доходов бюджета города Кемерово по основным Группам за последние три года. Представим эти данные в таблице 4.
Таблица 4. Общая структура доходов бюджета города Кемерово
| Показатели | 2002г | 2003г | 2004г |
Отклонения (+/-) 2004/2002 |
|
| тыс. руб. | % | ||||
|
Налоговые доходы Неналоговые доходы |
1601548,0 256949,0 |
1609698,0 330129,0 |
2045133,0 427469,0 |
+443585,0 +170520,0 |
27,7 66,4 |
| Безвозмездные перечисления (регулируемые доходы) | 1394280,0 |
1711420,0 |
2398396,0 |
+1004116,0 |
72,0 |
| Доходы от предпринимательской и иной деятельности | 21357,0 |
34394,0 |
149882,0 |
+128525,0 |
601,8 |
| Всего доходов | 3274134,0 | 3685641,0 | 5020880,0 | +1746746,0 |
53,3 |
Как видно из результатов табл. 4. общие доходы города Кемерово с (каждым годом растут, если в 2002 г. они составляли 3274134,0 тыс. руб., то в 2003г. - 3685641,0 тыс. руб., что на 12,6% больше, а в 2004г. уже 5020880,0 тыс. руб., что уже больше на 53, 3% по сравнению с 2002г.
Результаты табл. 4. показывают, что наибольшими темпами увеличение дохода города происходит за счет увеличения неналоговых доходов и доходов от предпринимательской деятельности, они увеличились соответственно в 2003г. на 28,5% и 61,0 % и в 2004г. на 66,4% и 601,8% по сравнению с 2002г.
В тоже время в абсолютных величинах наибольшие доходы город получает от налоговых доходов и безвозмездных поступлений: налоговых поступлений в 2002г. - 1601548,0 тыс. руб., в 2003г. - 1609698,0 тыс. руб., в 2004г. - 2045133,0; безвозмездных поступлений в 2002г. - 1394280,0 тыс. руб., в 2003г. - 1711420,0 тыс. руб., в 2004г. уже 2398396 тыс. руб.
Для наглядности представим структуру доходов города Кемерово в виде диаграммы (рис.1.).
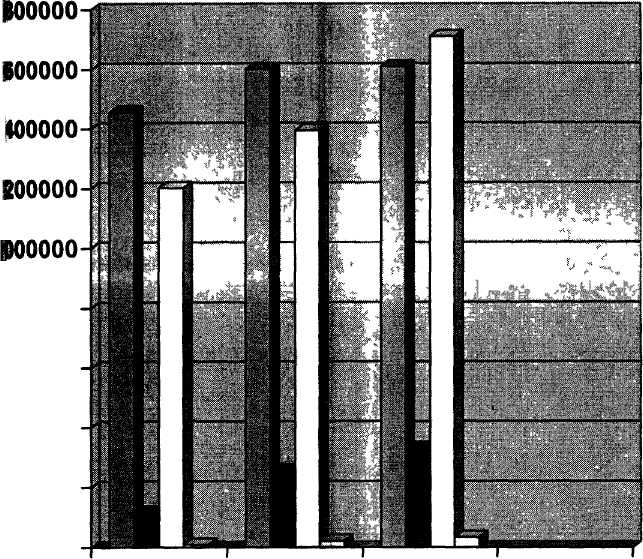
Рис. 1. Структура доходов города Кемерово (тыс. руб.)
Как видно из рис. 1. прослеживается динамика увеличения доходов города в абсолютных величинах в большей степени от безвозмездных перечислений, с 1394280,0 тыс. руб. в 2002г. до 2398396 тыс. руб. в 2004г.
В таблице 5 представлена информация о доле отдельных видов доходов в общей структуре доходов города Кемерово в 2003г.
Таблица 5. Доля отдельных видов доходов в общей структуре доходов г. Кемерово
| Показатели |
2002г |
2003г |
2004г |
Отклонения 2004/2002 |
|||
| тыс. руб. | доля в% | тыс. руб. | доля в% | тыс. руб. | доля в% | (%) | |
| Налоговые доходы | 1601548,0 | 48,9 | 1609698,0 | 43,7 | 2045133,0 | 40,7 | -8,2 |
| Неналоговые доходы | 256949,0 | 7,8 | 330129,0 | 9 | 427469,0 | 8,5 | 0,7 |
| Безвозмездные перечисления | 1394280,0 | 42,6 | 1711420,0 | 46,4 | 2398396,0 | 47,8 | 5,2 |
| Доходы от предпринимательской и иной приносящей доход деятельности | 21357,0 | 0,7 | 34394,0 | 0,9 | 149882,0 | 3,0 | 2,3 |
| Всего доходов | 3274134,0 | 100 | 3685641,0 | 100 | 5020880,0 | 100 | - |
Как показывают результаты табл. 5. если в 2002г. доля налоговых платежей была наибольшей - 43,2 % соответственно, то в 2003г. уже большую долю в общей структуре доходов города составляли безвозмездные поступления - 46,4 % (у налоговых доходов -43,7) и в 2004г. – 47,8%. Наибольшими темпами росли при этом доли доходов от предпринимательской и иной приносящей доход деятельности: на 0,7% в 2002г. , 0,9% в 2003г. и 3,0% в 2004г. Рост составил 2,3% по отношению к 2001г.) и неналоговых доходов на 7,8% в 2002г. и на 9,0% в 2003г. , но затем произошел спад в 2004г. неналоговые доходы занимали удельный вес уже 8,5%, что на 0,5% меньше предыдущего года. Однако по отношению к 2002 г. рост составил 2,3%. Темпы роста налоговых доходов наоборот значительно снизились: налоговых доходов на 43,7% в 2003г. и на 40,7% в 2004г., что на 8,2% меньше по отношению к 2002г.
За счет каких же ресурсов изменились доли доходов в местный бюджет в разных группах? Выясним этот вопрос, проанализировав структуру каждой группы доходов, то есть их подгруппы.
В табл. 6. и 7. представлены данные о структуре налоговых доходов в местном бюджете г. Кемерово.
Таблица 6. Структура налоговых доходов местного бюджета г. Кемерово
| Показатели | 2002г. | 2003г. | 2004г. | Отклонения (+/-) | |
| 2004/2002 | |||||
| Тыс. руб. | % | ||||
| Налоги на прибыль | 968984,0 | 850967,0 | 1322039,0 | +353055,0 | +36,4 |
|
Налоги на товары и услуги, лицензионные и регистрационные |
88926,0 | 51961,0 | 61095,0 |
-27831,0 |
-31,3 |
| Налоги на совокупный доход | 188468,0 | 84308,0 | 205700,0 |
+17232,0 |
+9,1 |
| Налоги на имущество | 200718,0 | 235089,0 | 204854,0 |
+4136,0 |
+2,0 |
| Платежи за пользование природными ресурсами | 123108,0 | 190461,0 | 198011 |
+74903,0 |
+60,8 |
| Прочие налоги, (пошлины и сборы | 31344,0 | 196912,0 | 53434,0 |
+22090,0 |
+70,5 |
| Всего налоговых доходов | 1601548,0 | 1609698,0 | 2045133,0 |
+443585,0 |
+27,7 |
Таблица 7. Доля отдельных видов доходов в структуре налоговых доходов г. Кемерово
| Показатели | 2002г. | 2003г | 2004г. | Отклонения 2004/2002 | |||
| тыс. руб. | доля в% | тыс. руб. | доля в% | Тыс. руб. | доля в% | (%) | |
| Налоги на прибыль | 968984,0 | 60,5 | 850967,0 | 52,9 | 1322039,0 | 64,6 | +4,1 |
| Налоги на товары и услуги, лицензионные и регистрационные сборы | 88926,0 | 5,6 | 51961,0 | 3,2 | 61095,0 | 3,0 | -2,6 |
|
Налоги на совокупный доход |
188468,0 | 11,8 | 84308,0 | 5,2 | 205700,0 | 10,0 | -1,8 |
| Налоги на имущество | 200718,0 | 12,5 | 235089,0 | 14,6 | 204854,0 | 10,0 | -2,5 |
| Платежи за пользование природными ресурсами | 123108,0 | 7,7 | 190461,0 | 11,9 | 198011 | 9,7 | +2,0 |
| Прочие налоги, пошлины и сборы | 31344,0 | 1,9 | 196912,0 | 12,2 | 53434,0 | 2,6 | +0,7 |
| Всего налоговых доходов | 1601548,0 | 100 | 1609698,0 | 100 | 2045133,0 | 100 | - |
Как показывают результаты таблиц 6 и 7 наибольшим удельным весом в структуре налоговых платежей составляют налоги на прибыль: 60,5% - в 2002г., 52,9% - в 2003г. и 64,6% - в 2004г.
В 2002г. - 968984,0 тыс. руб., а в 2003г. доходы от налога на прибыль уменьшились на 0,3% и составили 850967,0 тыс. руб.; в 2004г. доходы о налога составили 1322039,0 тыс. руб., что на 471072 тыс. руб. доля налога в общей структуре дохода выросла на 4,1%. Уменьшение доходов от налога на прибыль в 2003г. объясняется уменьшением налоговой ставки на прибыль.
Налоги на прибыль складываются из налога на прибыль организаций, налога на доходы физических лиц, налога на игорный бизнес. Наибольшие доходы в г. Кемерово - от налога на доходы физических лиц. Поэтому следует предположить, что чем больше будут доходы у жителей г. Кемерово, тем больше будет доходы в местный бюджет. Но это проблема, конечно, не только местных органов самоуправления и местных работодателей, но и экономической и социальной политики федеральных органов власти.
К сожалению, отметим, что управление формированием доходной части местных бюджетов доходами от налоговых платежей в очень малой степени зависит от органов местного самоуправления, так как налоговые ставки устанавливают федеральные органы в законодательном порядке и изменить ее местным органам невозможно.
На втором месте по удельному весу в структуре доходов от налоговых платежей занимают налоги на имущество: на имущество физических лиц и имущество предприятий. Как показывают результаты табл. 6 и 7, доходы от налогов на имущество в г. Кемерово и их доля в общей структуре налоговых доходов имеют тенденцию к увеличению: если в 2002г. они составили 200718,0 тыс. руб. (12,5%), то в 2003г. платежи от налогов на имущество увеличились - они составили 235089,0 тыс. руб., на 17,1% больше, чем в 2002г. Однако в 2004 г. доходы от налогов на имущество сократились и составили 204854,0 тыс. руб., что на 14,8% меньше по сравнению с предыдущим годом. Доля в общем числе налоговых доходов составила 10,0%. Прослеживается динамика увеличения и платежей за пользование природными ресурсами. Если в 2002г. они составляли 123108,0 тыс. руб., то в 2003 г. они составили 190461,0 тыс. руб. В 2004 г. их удельный вес составил 10,0%. При этом темп прироста доли платежей за пользование природными ресурсами в общей структуре налоговых платежей значительно выше. Сюда входят платежи за пользование недрами: платежи и налог на добычу полезных ископаемых; палата за пользование водными объектами и земельный налог. Конечно, рост доходов по этим платежам не в последнюю очередь связан с увеличением ставки земельного налога. Уменьшились доходы от налогов на товары и услуги, лицензионные и регистрационные сборы. К этим налогам и сборам относятся акцизы, лицензионные и регистрационные сборы и налог с продаж. Как показывают результаты табл. 6 и 7, если в 2002г. они составили 88926,0 тыс. руб., то в 2003г. всего 51961,0 тыс. руб. В 2004 г. произошло некоторое увеличение и данные вид доходов составил 61095,0 тыс. руб.
В недостаточной мере используются возможности получения доходов в местный бюджет от налогов на совокупный доход, он имеет тенденцию к уменьшению. Если в 2002г. доход от данных налогов составлял 188468,0 тыс. руб., то в 2003г. - всего 84308,0 тыс. руб., что на 3,8% меньше. Местным органам самоуправления следует больше проводить разъяснительную работу среди предпринимателей, шире развивать возможности для малого бизнеса, которому этот налог выгоден. Это видимо и было сделано в 2004 г., когда налоги на совокупный доход составили 205700,0 тыс. руб.
К доходам от прочих налогов и сборов относятся доходы от взимания Госпошлины и исковых и иных заявлений и жалоб, подаваемых в суды общей юрисдикции, госпошлина за совершение нотариальных действий, за государственную регистрацию актов гражданского состояния и т.п., а также доходы от местных налогов и сборов. В 2002г. они составляли 31344,0 тыс. руб. В 2003г. - 196912,0 тыс. руб., что в 5 раз больше, чем в 2002г. Уменьшение и увеличение прочих налоговых доходов происходило за счет уменьшения или увеличения доходов от местных налогов и сборов.
Помимо налоговых доходов в структуре местного бюджета определенное место занимают и неналоговые платежи. Их структура представлена в таблице 8.
Таблица 8. Структура неналоговых доходов местного бюджета г. Кемерово
| Показатели | 2002г. | 2003г. | 2004г. | Отклонения (+/-) | |
| 2004/2002 | |||||
| тыс.руб. | % | ||||
| Доходы от имущества, находящегося в государственной и муниципальной собственности или от деятельности Государственных и муниципальных организаций | 138723,0 | 29704,0 | 366769,0 | +228046,0 | +164,4 |
|
Доходы от продажи земли и нематериальных активов |
87113,0 | - | - | - | - |
|
Административные платежи и сборы |
3262,0 | - | - | - | - |
|
Штрафные санкции, возмещение ущерба |
22977,0 | 22039,0 | 40560 | +17583,0 | +76,5 |
| Прочие неналоговые доходы | 4874,0 | 11041,0 | 20140 | +15266,0 | +313,2 |
| Всего неналоговых доходов | 256949,0 | 330129,0 | 427469 | +170520,0 | +66,4 |
Результаты табл. 8. показывают положительную динамику роста данной группы дохода. В 2002г. доходы от имущества, находящегося в Государственной и муниципальной собственности или от деятельности государственных и муниципальных организаций составляли 138723,0 тыс. руб., а в 2003г. - 297049,0 тыс. руб. В свою очередь, в 2004 г. данный вид доходов составил 366769,0 тыс. руб., что больше того же показателя 2002 г. на 164,4%.
Как уже отмечалось выше, наибольший удельный вес в структуре общих доходов местного бюджета г. Кемерово составляют безвозмездные перечисления. К ним, главным образом, относятся дотации, субвенции, субсидии от бюджетов других уровней; так, например, субвенции на реализацию Закона РФ «О государственных пособиях гражданам, имеющим детей и т.п.
Структура безвозмездных платежей представлена в таблице 9.
Таблица 9. Структура безвозмездных перечислений местного бюджета г. Кемерово
| Показатели | 2002г. | 2003г. | 2004г. | Отклонения (+/-) | |
| 2004/2002 | |||||
| тыс. руб. | % | ||||
| Дотации от других бюджетов бюджетной системы | 1012272,0 | 1117011,0 | 1278941 | +266669,0 | +26,3 |
| Субвенции от других бюджетов бюджетной системы | 230045,0 | 131786,0 | 186618,0 | -43427,0 | -18,9 |
| Субсидии | 63596,0 | - | - | - | - |
| Средства, получаемые по взаимным расчетам | 84678,0 | 442420,0 | 915337,0 | +830659,0 | +98,1 |
| Прочие безвозмездные перечисления | 3689,0 | 20203,0 | 12500,0 | +8811,0 | +238,8 |
| Всего безвозмездных перечислений | 1394280,0 | 1711420,0 | 2398396 | +1004116 | +72,0 |
Как показывают результаты таблицы 9. финансовое здоровье г.Кемерово во многом зависит от дотаций из бюджетов других уровней: в 2002г. 1012272,0 тыс. руб., в 2003 г. они составили 1117071,0 тыс. руб., а в 2004 г. выросли на 26,3% по сравнению с 2002 г.
3.3 Анализ расходов местного бюджета г. Кемерово
Расходная часть местных бюджетов г. Кемерово включает финансирование расходов, связанных с решением вопросов местного значения, с управлением и развитием экономики и социальной сферы города.
Расходная часть местного бюджета г. Кемерово, в частности, включает:
- расходы, связанные с решением вопросов местного значения, установленные законодательством РФ и субъектов РФ;
- расходы, связанные с осуществлением отдельных государственных
полномочий; переданных органам местного самоуправления;
- расходы, связанные с обслуживанием и погашением долга по муниципальным займам;
- расходы, связанные с обслуживанием и погашением муниципального долга по ссудам;
- ассигнования на страхование муниципальных служащих, объектов муниципальной собственности, гражданской ответственности и предпринимательского риска и др.
Расходы местного бюджета г. Кемерово представлены в таблице 10.
Таблица 10. Расходы местного бюджета г. Кемерово
| Показатели | 2002 г. | 2003 г. | 2004 г. | Отклонения (+/-) | |
| 2004/2002 | |||||
| тыс. руб. | % | ||||
| Государственное управление и местное самоуправление | 179341,0 | 180102,0 | 238161,0 | +58820,0 | +32,8 |
| Правоохранительная деятельность и обеспечение безопасности государства | 128186,0 | 147234,0 | 172456,0 | +44270,0 | +34,5 |
| Промышленность, энергетика и строительство | 42578,0 | 54760,0 | 87130,0 | +44552,0 | +1,05 |
| Сельское хозяйство | 9732,0 | 5877,0 | 2391,0 | -7341,0 | -75,4 |
| Транспорт, связь и информатика | 123358,0 | 123723,0 | 174462,0 | +51104,0 | +41,4 |
| Развитие рыночной инфраструктуры | - | 1300,0 | 1000,0 | +1000,0 | +100,0 |
| Жилищно-коммунальное хозяйство | 786331,0 | 954199,0 | 1396387,0 | +610056,0 | +77,6 |
|
Предупреждение и ликвидация последствий ЧС и стихийных бедствий |
9364,0 | 31800,0 | 41718,0 | +32354,0 | +345,5 |
| Образование | 47033,0 | 51487,0 | 1695763,0 | +1648730,0 | +3505, |
|
Культура, искусство и кинематография |
750,0 | 999,0 | 80963,0 | +80213,0 | +10695 |
|
Средства массовой информации |
750,0 | 999,0 | 1400,0 |
+650,0 |
+86,6 |
|
Здравоохранение и физическая культура |
541266,0 | 591637,0 | 456322,0 | -84944,0 | +15,7 |
| Социальная политика | 389546,0 | 277277,0 | 322154,0 | -67392,0 |
-17,3 |
|
Обслуживание государственного и муниципального внутреннего долга |
- | 674,0 | 640,0 | +640,0 | +100,0 |
|
Охрана окружающей среды |
- | - | - | - | - |
|
Территориальные экологические фонды |
572,0 | - | - |
-572,0 |
-100,0 |
| Прочие расходы | 62938,0 | 77331,0 | 132404,0 |
+69466,0 |
+110,4 |
| Средства, получаемые по взаимным расчетам из областного бюджета | 15329,0 | 1000,0 | - | -15329,0 | -100,0 |
| Всего расходов | 3413025,0 | 3625954,0 | 5178739,0 | +1765714,0 |
+51,7 |
Как показывают результаты таблицы 10 расходы из местного бюджета с каждым годом увеличиваются: если в 2002г. они составляли 3413025,0 тыс. руб., в 2003 г. – 3625954,0 тыс. руб., то в 2004 г. эта сумма была равна 5178739,0 тыс. руб. В 2004г. расходы местного бюджета г. Кемерово по сравнению с 2002 г. увеличились на 51,7%.
Из результатов таблицы 10 следует, что наибольший % увеличения расходов был в 2003г. на предупреждение и ликвидацию последствий ЧС и стихийных бедствий. Вспомним, что 2003г. был трудный год: были наводнения, пожары, на ликвидацию которых и были израсходованы средства из местного бюджета.
По тем же, с нашей точки зрения, причинам (ведь в данную группу расходов входят и расходы помимо органов внутренних дел и на пожарную службу), а также в связи с усилением борьбы с терроризмом, было резкое увеличение расходов на правоохранительную деятельность, Расходы на правоохранительную деятельность составили в 2002г. - 128186,0 тыс. руб., в 2003 г. – 147234,0 тыс. руб., а в 2004 г. расходы увеличились на 34,5% по сравнению с 2002г. и составили 172456,0 тыс. руб.
По результатам таблицы 10 прослеживается постоянная динамика роста расходов на образование, здравоохранение и культуру. Увеличились расходы на промышленность, сельское хозяйство, жилищно-коммунальное хозяйство (ЖКХ). Каков удельный вес каждой группы расходов в общей структуре сходов местного бюджета г. Кемерово? Представим расчеты для анализа в таблице 11.
Таблица 11. Доля отдельных групп расходов в местном бюджете г. Кемерово
| Показатели | 2002 г. | Уд. вес, % | 2003 г. | Уд. вес, % | 2004 г. | Уд. вес, % | Отклонения (+/-) 2004/2002% |
| Государственное управление и местное самоуправление | 179341,0 | 5,3 | 180102,0 | 4,96 | 238161,0 | 4,59 | +32,8 |
| Правоохранительная деятельность и обеспечение безопасности государства | 128186,0 | 3,8 | 147234,0 | 3,98 | 172456,0 | 3,33 | +34,5 |
| Промышленность, энергетика и строительство | 42578,0 | 1,2 | 54760,0 | 1,4 | 87130,0 | 1,68 | +1,05 |
| Сельское хозяйство | 9732,0 | 0,3 | 5877,0 | 0,14 | 2391,0 | 0,05 | -75,4 |
| Транспорт, связь и информатика | 123358,0 | 3,6 | 123723,0 | 3,4 | 174462,0 | 3,37 | +41,4 |
| Развитие рыночной инфраструктуры | - | - | 1300,0 | 0,03 | 1000,0 | 0,02 | +100,0 |
| Жилищно-коммунальное хозяйство | 786331,0 | 23,0 | 954199,0 | 24,1 | 1396387,0 | 26,9 | +77,6 |
| Предупреждение и ликвидация последствий ЧС и стихийных бедствий | 9364,0 | 0,3 | 31800,0 | 0,8 | 41718,0 | 0,8 | +345,5 |
| Образование | 47033,0 | 31,5 | 51487,0 | 28,4 | 1695763 | 32,7 | +3505,5 |
| Культура, искусство кинематография | 750,0 | 1,4 | 999,0 | 1,3 | 80963,0 | 1,56 | +10695 |
| Средства массовой информации | 750,0 | 0,02 | 999,0 | 0,03 | 1400,0 | 0,03 | +86,6 |
| Здравоохранение и физическая культура | 541266,0 | 15,9 | 591637,0 | 14,9 | 456322,0 | 8,8 | +15,7 |
| Социальная политика | 389546,0 | 11,4 | 277277,0 | 7,0 | 322154,0 | 6,2 | -17,3 |
| Обслуживание государственного и муниципального внутреннего долга | - | - | 674,0 | 0,02 | 640,0 | 0,01 | +100,0 |
| Охрана окружающей среды | - | - | - | - | - | - | - |
| Территориальные экологические фонды | 572,0 | 0,02 | - | - | - | - | -100,0 |
| Прочие расходы | 62938,0 | 1,8 | 77331,0 | 1,9 | 132404,0 | 2,6 | +110,4 |
| Средства, получаемые по взаимным расчетам из областного бюджета | 15329,0 | 0,4 | 1000,0 | 0,03 | - | - | -100,0 |
| Всего расходов | 3413025,0 | 100,0 | 3625954 | 100,0 | 5178739 | 100,0 | +51,7 |
Как видно из результатов таблицы 11 наибольший удельный вес в структуре расходов местного бюджета г. Кемерово составляет в настоящее время образование, а затем ЖКХ. Доля расходов на образование в 2002г. составляла 31,5%, в 2003г. - 28,4%, а в 2004 г. уже 32,7%. Доля расходов на ЖКХ в 2002г. - 23,0%, в 2003г. - 24,1%, в 2004 г. – 26,9%.
3.4 Проблемы формирования бюджета и пути преодоления дефицита бюджета муниципального образования г. Кемерово
Проблемы бюджета муниципального образования г. Кемерово во многом схожи с общими проблемами местных финансов в Российской Федерации. Как уже отмечалось, в реально функционирующей бюджетной системе Российской Федерации, в настоящее время полномочия муниципальных органов власти во • многом не подкреплены реальными финансовыми ресурсами. Иными словами, происходит постоянное снижение уровня бюджетной обеспеченности местных муниципальных образований. Растут затраты на охрану общественного порядка, усиливается контроль за использованием земель, за социальной поддержкой и содействием занятости населения, необходимостью покрытия затрат на природоохранные мероприятия и т. д.
Остается проблемой взаимоотношений центра и территорий. Ведь формирование местного бюджета, во многом зависит от политики федеральных органов.
Процесс развития местных бюджетов напрямую связан с решением вопросов по разграничению государственных и муниципальных полномочий.
Выход из этой запутанной ситуации видится в четком разграничении различных полномочий и способов их финансирования. Во-первых, было бы целесообразным, думается, исключить из списка «вопросов местного значения» (по сути являющегося списком «собственных» полномочий органов местного самоуправления) все те функции, в отношении коих местные органы лишь применяют правила и нормы, установленные на федеральном или региональном уровнях: они должны быть приравнены к делегированным полномочиям (например, выплата зарплаты преподавателям, а также различных пособий).
Во-вторых, следовало бы признать недостаточным содержащееся в законодательстве требование, согласно которому финансирование «собственных» и «делегированных» полномочий (в отношении как поступлений, так и расходов) прописывалось в бюджете отдельно. Важно пойти дальше, добиваясь того, чтобы средства, предназначенные для финансирования «делегированных» полномочий (которых в перспективе, вероятно, будет больше, чем сейчас), вообще не включались в бюджет