Використання платіжного календаря для підвищення ефективності управління грошовими потоками
Динаміка показників рентабельності ВАТ "ПААЗ" доводить, що збільшення обсягів виробництва та реалізації продукції, робіт, послуг в 2008-2009 роках не позначилося належним чином на результатах діяльності. Якщо в 2008 році порівняно з 2007 показники прибутковості власного капіталу, активів та продажу зросли в 2,0-2,5 рази, то в наступному році вони зменшилися до попереднього рівня.
Зниження рівня прибутковості та платоспроможності негативно позначилося на показниках ділової активності підприємства. Поряд із тенденцією до уповільнення оборотності та збільшення термінів повернення дебіторської заборгованості, намітилася тенденція до уповільнення обертання сукупних активів заводу. У 2009 році порівняно з 2008 роком оборотність останніх зменшилася на 0,5 обороту і становила 0,75 рази на рік. Крім того, за досліджуваний період значно збільшилися терміни погашення кредиторської заборгованості. І хоча ефективність використання матеріальних запасів коливалася в межах 6,6-8,7 обороту за рік, це майже не вплинуло на загальний рівень ділової активності акціонерного товариства.
Динаміка показників, що характеризують фінансову стійкість акціонерного товариства, відображає тенденцію до поступової втрати фінансової рівноваги підприємства. Хоча рівень коефіцієнтів даної групи залишається задовільним і відповідає встановленим нормативам: для коефіцієнта фінансової автономії – 0,5; коефіцієнта співвідношення залучених і власних коштів – 1,0. Позитивною ознакою фінансової стійкості підприємства слід вважати рівень показника маневреності власного капіталу, який відображає часку власних оборотних коштів у структурі власного капіталу. В 2008 році значення коефіцієнта підвищилося більш, ніж у 2,1 рази і склало 21,7%, а в 2009 році знизилося до 15,8%, проте залишається вищим від нормативу, встановленого на рівні 10%.
Частка власних оборотних коштів у їх загальному обсязі для промислових підприємств має становити від 40 до 60%. З огляду на це, структура балансу ВАТ "ПААЗ" в 2007-2008 роках відповідала нормативу. Проте в 2009 році питома вага власного оборотного капіталу в структурі оборотних активів зменшилася на 52,55% і склала 27,31%, що недостатньо для забезпечення фінансової рівноваги процесу виробництва. Характерно, що частка власного оборотного капіталу досліджуваного підприємства поступово збільшується, але, на наш погляд, є недостатньою для підтримання фінансової стійкості на належному рівні.
Майновий стан акціонерного товариства характеризують показники зносу, вибуття та оновлення основних засобів. Їх динаміка за досліджуваний період дає підстави вважати, що процес оновлення матеріально-технічної бази заводу відбувається недостатньо інтенсивно. В результаті дооцінки вартості основних засобів підприємства їх первісна вартість багаторазово зросла і водночас збільшився рівень їх зносу з 59% у 2008 році до 90% - у 2009. Показники оновлення основних засобів коливалися на рівні 1-8% і майже не перевищували показників їх вибуття.
Фінансування розширеного відтворення або інноваційного оновлення виробничого процесу підприємства відбувається за рахунок прибутку. Однак, як було встановлено раніше, прибутковість діяльності товариства за останні роки була низькою, а отже його можливості щодо оновлення основних засобів були обмеженими. Як свідчить рівень коефіцієнта співвідношення грошових потоків від операційної та інвестиційної діяльності, у 2007-2008 роках грошова маса від операційної діяльності покривала не більше 80% інвестиційних витрат підприємства. В 2009 році зазначені види діяльності акціонерного товариства характеризувалися фінансовими відтоками, що пояснює від'ємне значення показника (-1,49).
Таким чином, за результатами експрес-діагностики фінансового стану ВАТ "ПААЗ" за досліджуваний період можна стверджувати, що нарощування обсягів виробництва та реалізації продукції в 2008 році порівняно з 2007 роком позитивно вплинуло на динаміку фінансових показників підприємства, а отже сприяло підвищенню прибутковості, платоспроможності, ділової активності та фінансової стійкості товариства, зумовило покращення структури його балансу. Це знайшло своє відображення у зростанні співвідношення грошових потоків від операційної та інвестиційної діяльності. Разом з тим, розрахунки показали, що подальше нарощення об'ємних показників фінансово-господарської діяльності акціонерного товариства у 2009 році такого ефекту вже не мало. Навпаки, фінансові показники за всіма групами застосованої методики погіршилися і засвідчили зниження якісних параметрів управління фінансовою діяльністю підприємства, і в тому числі, його фінансовими ресурсами. Однією з основних причин такого становища було неефективне управління фінансовими потоками, а саме відсутність оптимальних пропорцій їх розподілу протягом здійснення різноманітних фінансово-економічних операцій.
З вищезазначеного випливає, що збільшення обсягів діяльності може мати результативний характер стосовно прибутковості та платоспроможності підприємства лише за умови ефективного управління його фінансовими ресурсами протягом всього часу їх обігу в господарській діяльності.
Щоб з'ясувати причини недостатньої якості управління фінансами ВАТ "ПААЗ", необхідно проаналізувати склад джерел формування і напрямки використання грошових потоків.
Аналіз формування грошових надходжень і видатків підприємства
Однією з основних умов стабільного фінансового стану підприємства є достатність та збалансованість його економічних ресурсів. Йдеться про те, що ресурси підприємства завжди були, є та будуть дефіцитними через їх обмеженість. Найдефіцитнішим ресурсом підприємства визнаються фінансові ресурси, або гроші. Саме тому, мистецтво організувати ефективну роботу підприємства полягає в тому, щоб налагодити безперебійний та раціональний процес формування і використання грошових ресурсів підприємства, які опосередковують рух його фінансових ресурсів та втілюються в конкретних видах та формах капіталу.
Для забезпечення ефективної фінансово-господарської діяльності підприємства обсяги та структура надходження його фінансових ресурсів мають відповідати обсягам та напрямкам їх витрачання. Зокрема, мінімально необхідний притік грошових коштів підприємства повинен забезпечувати покриття його поточних зобов'язань. Відповідно, відсутність такого мінімально необхідного запасу грошових коштів свідчить про фінансові труднощі підприємства. В той же час надмірна величина грошових коштів свідчить про те, що реально підприємство несе збитки, пов'язані з інфляцією і знеціненням грошей. В зв'язку з цим важливим етапом оцінки ефективності руху фінансових потоків слід вважати аналіз формування та використання грошових коштів на підприємстві. Основу такої оцінки мають становити прийоми та методи економічного і фінансового аналізу.
Як відомо, дослідження економічних явищ здійснюється за умови наявності взаємозв'язку між показниками, які їх характеризують. Грошовий потік підприємства визначається показниками надходження та витрачання грошових коштів, а також залишками грошових коштів на початок і кінець досліджуваного періоду (року). Початковий та кінцевий залишки грошових коштів є статичними показниками і безпосередніми індикаторами грошового потоку підприємства не виступають, але вони відображають результат руху грошових коштів і прямо впливають на величину фінансового потоку. Зважаючи на тісний взаємозв'язок між показниками фінансового потоку та залишками грошових коштів підприємства, в ході аналізу фінансових потоків необхідно приділяти увагу як динамічним, так і статичним показникам.
Важливими завданнями аналізу є побудова його загальної моделі і з’ясування загальних принципів та напрямів проведення. Аналіз фінансових потоків підприємства включає певну послідовність аналітичних процедур. Їх перелік в залежності від мети дослідження може змінюватись, проте, в будь-якому разі він пов'язаний із з'ясуванням причин, що вплинули на збільшення (зменшення) припливу грошових коштів та збільшення (зменшення) їх відтоку.
Для того, щоб зрозуміти реальний рух грошових коштів ВАТ "ПААЗ", оцінити синхронність їх надходження і витрачання, необхідно виділити і проаналізувати склад та структуру вхідних і вихідних грошових потоків підприємства.
Результати аналізу напрямків надходження грошових коштів на підприємство за досліджуваний період представлені в таблиці 3.1, з якої видно, що надходження грошових ресурсів ВАТ "ПААЗ" за 2007-2009 роки забезпечувалося за рахунок усіх напрямків фінансово-господарської діяльності: операційної, інвестиційної та фінансової. Проте значущість кожного з них у цьому процесі була різною.
У 2007-2009 роках грошові надходження товариства формувалися переважно за рахунок фінансової діяльності. Основним джерелом притоку коштів були банківські позики, частка яких у загальному обсязі надходжень підприємства становила відповідно 84,59, 89,21 та 62,47%. За інвестиційною діяльністю у 2007-2008 роках грошових надходжень майже не було; їх частка у загальному обсязі не перевищувала 0,5%. Проте у 2009 році в результаті реалізації фінансових інвестицій на суму 10750,0 тис. грн. підприємство забезпечило 18,75% фінансових надходжень.
Таблиця 3.1. Структура вхідних грошових потоків ВАТ "ПААЗ" за 2007-2009 роки
| Показник | 2007 рік | 2008 рік | 2009 рік | Відхилення в 2009 році порівняно з, (+,-) тис.грн. | Темп змін у 2009 році по відношенню до, % | |||||
|
сума, тис.грн. |
Пито-ма вага, % |
сума, тис.грн. |
Пито-ма вага, % |
сума, тис.грн. |
Пито-ма вага, % |
2007 роком |
2008 роком |
2007 роком |
2008 роком |
|
| Надійшло грошових коштів всього | 42358,2 | 100,0 | 70044,6 | 100,0 | 57320,8 | 100,0 | 14962,6 | -12723,8 | 135,3 | 81,8 |
| в тому числі: | ||||||||||
| 1. від операційної діяльності, | 5447,2 | 12,86 | 7250,8 | 10,35 | 10539,1 | 18,39 | 5091,9 | 3288,3 | 193,5 | 145,4 |
| з них: | ||||||||||
| 1.1. Прибуток від операційної діяльності до зміни в чистих оборотних активах, в тому числі: | 5408,2 | 12,77 | 6501,7 | 9,28 | 10539,1 | 18,39 | 5130,9 | 4037,4 | 194,9 | 162,1 |
| прибуток від звичайної діяльності до оподаткування | 3648,1 | 8,61 | 3414,9 | 4,88 | 5461,4 | 9,53 | 1813,3 | 2046,5 | 149,7 | 159,9 |
|
Коригування на: амортизація необоротних активів |
1620,3 | 3,83 | 2291,6 | 3,27 | 2758,2 | 4,81 | 1137,9 | 466,6 | 170,2 | 120,4 |
| збільшення забезпечень | 0,0 | 0,00 | 10,6 | 0,02 | 0,0 | 0,00 | 0,0 | -10,6 | 0,0 | 0,0 |
| збиток від нереалізованих курсових різниць | 0,0 | 0,00 | 0,0 | 0,00 | 102,1 | 0,18 | 102,1 | 102,1 | - | - |
| збиток від неопераційної діяльності | 0,0 | 0,00 | 455,7 | 0,65 | 0,0 | 0,00 | 0,0 | -455,7 | - | 0,0 |
| витрати на сплату відсотків | 139,8 | 0,33 | 328,9 | 0,47 | 2217,4 | 3,87 | 2077,6 | 1888,5 | 1586,1 | 674,2 |
| 1.2. Зміни в чистих оборотних активах, в тому числі: | 39,0 | 0,09 | 749,1 | 1,07 | 0,0 | 0,00 | -39,0 | -749,1 | 0,0 | 0,0 |
| зменшення оборотних активів | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 | 0,0 | - |
| зменшення витрат майбутніх періодів | 39,0 | 0,09 | 0,0 | 0,00 | 0,0 | 0,00 | -39,0 | 0,0 | 0,0 | - |
| збільшення поточних зобов"язань | 0,0 | 0,00 | 749,1 | 1,07 | 0,0 | 0,00 | 0,0 | -749,1 | 0,0 | 0,0 |
| збільшення доходів майбутніх періодів | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 | 0,0 | 0,0 |
| 2. від інвестиційної діяльності, | 81,1 | 0,19 | 305,9 | 0,44 | 10973,5 | 19,14 | 10892,4 | 10667,6 | 13530,8 | 3587,3 |
| з них: | ||||||||||
| реалізація: фінансових інвестицій | 0,0 | 0,00 | 0,0 | 0,00 | 10750,0 | 18,75 | 10750,0 | 10750,0 | - | - |
| необоротних активів | 21,5 | 0,05 | 305,9 | 0,44 | 223,5 | 0,39 | 202,0 | -82,4 | 1039,5 | 73,1 |
| майнових комплексів | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 | 0,0 | 0,0 |
| отримані: відсотки | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 | - | - |
| дивіденди | 30,6 | 0,07 | 0,0 | 0,00 | 0,0 | 0,00 | -30,6 | 0,0 | 0,0 | 0,0 |
| Інші надходження | 29,0 | 0,07 | 0,0 | 0,00 | 0,0 | 0,00 | -29,0 | 0,0 | 0,0 | - |
| 3. від фінансової діяльності, | 36829,9 | 86,95 | 62487,9 | 89,21 | 35808,2 | 62,47 | -1021,7 | -26679,7 | 97,2 | 57,3 |
| з них: | ||||||||||
| надходження власного капіталу | 1000,0 | 2,36 | 0,0 | 0,00 | 0,0 | 0,00 | -1000,0 | 0,0 | 0,0 | - |
| отримані позики | 35829,9 | 84,59 | 62487,4 | 89,21 | 35808,2 | 62,47 | -21,7 | -26679,2 | 99,9 | 57,3 |
| інші надходження | 0,0 | 0,00 | 0,5 | 0,00 | 0,0 | 0,00 | 0,0 | -0,5 | 0,0 | 0,0 |
Вхідні грошові потоки за операційною діяльністю протягом досліджуваного періоду провідної ролі у фінансуванні виробничих потреб підприємства не відігравали. Основним джерелом грошових надходжень від операційної діяльності були прибуток від звичайної діяльності до оподаткування та амортизація необоротних активів. Їх розмір у 2009 році становив відповідно 5461,4 та 2758,2 тис. грн., або 9,53 та 4,81% надходжень товариства за рік. Всього в результаті операційної діяльності на підприємство надійшло 10539,1 тис. грн., що становило 18,39% притоку грошових коштів.
Як видно, чіткої тенденції до зростання грошових надходжень на підприємстві не спостерігається. В їх структурі домінує частка банківських позик, залучених в результаті фінансової діяльності, проте збільшується питома вага надходжень від операційної діяльності (власних джерел). На наш погляд, ситуація, що склалася, є ознакою агресивної політики формування фінансових ресурсів підприємства.
Щоб з'ясувати, як розподіляються грошові надходження акціонерного товариства, нами проаналізовані вихідні грошові потоки підприємства (таблиця 3.2). Слід зауважити, що зростання грошових надходжень підприємства за 2007-2009 роки зумовило збільшення і їх витрат приблизно у тих самих пропорціях.
Розрахунки показали, що основними напрямками використання грошових коштів товариства було придбання оборотних активів та короткострокових фінансових інвестицій, а також погашення позик. Зокрема, в 2007 році для забезпечення витрат на повернення раніше отриманих банківських кредитів було використано 35684,2 тис. грн., що в загальному обсязі грошових витрат становило 83,73%. Фінансування збільшення оборотних активів, зменшення поточних зобов’язань та сплата податків на прибуток становили 3109,9 тис. грн., або 7,3% відтоку грошових коштів.
Таблиця 3.2. Структура вихідних грошових потоків ВАТ "ПААЗ" за 2007-2009 роки
| Показник | 2007 рік | 2008 рік | 2009 рік | Відхилення в 2009 році порівняно з, (+,-) тис.грн. | Темп змін у 2009 році по відношенню до, % | |||||
|
сума, тис.грн. |
питома вага, % |
сума, тис.грн. |
питома вага, % |
сума, тис.грн. |
питома вага, % |
2007 роком |
2008 роком |
2007 роком |
2008 роком |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Вибуло грошових коштів всього | 42616,0 | 100,0 | 70328,2 | 100,0 | 57126,9 | 100,0 | 14510,9 | -13201,3 | 134,1 | 81,2 |
| в тому числі: | ||||||||||
| 1. від операційної діяльності, | 3892,0 | 9,13 | 3460,4 | 4,92 | 20920,7 | 36,62 | 17028,7 | 17460,3 | 537,5 | 604,6 |
| з них: | ||||||||||
| 1.1. Збиток від операційної діяльності до зміни в чистих оборотних активах, в тому числі: | 659,6 | 1,55 | 9,1 | 0,01 | 964,0 | 1,69 | 304,4 | 954,9 | 0,0 | 0,0 |
| збиток від звичайної діяльності до оподаткування | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 | 0,0 | 0,0 |
| зменшення забезпечень | 5,6 | 0,01 | 0,0 | 0,00 | 0,0 | 0,00 | -5,6 | 0,0 | 0,0 | - |
| прибуток від нереалізованих курсових різниць | 1,7 | 0,00 | 9,1 | 0,01 | 0,0 | 0,00 | -1,7 | -9,1 | 0,0 | 0,0 |
| прибуток від неопераційної діяльності | 652,3 | 1,53 | 0,0 | 0,00 | 964,0 | 1,69 | 1,69 | 0,01 | 0,00 | 0,00 |
| 1.2. Зміни в чистих оборотних активах, в тому числі: | 3232,4 | 7,58 | 3451,3 | 4,91 | 19956,7 | 34,93 | 34,93 | 0,24 | 0,00 | 0,00 |
| збільшення: оборотних активів | 2050,2 | 4,81 | 2741,5 | 3,90 | 13806,5 | 24,17 | 11756,3 | 11065,0 | 673,4 | 0,0 |
| витрат майбутніх періодів | 0,0 | 0,00 | 0,0 | 0,00 | 11,5 | 0,02 | 11,5 | 11,5 | - | 0,0 |
| зменшення: поточних зобов'язань | 664,5 | 1,56 | 0,0 | 0,00 | 3822,4 | 6,69 | 3157,9 | 3822,4 | 575,2 | 0,0 |
| доходів майбутніх періодів | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 | 0,0 | 0,0 |
|
Сплачені: відсотки |
122,5 | 0,29 | 328,9 | 0,47 | 1737,5 | 3,04 | 1615,0 | 1408,6 | 1418,4 | 528,3 |
| податки на прибуток | 395,2 | 0,93 | 380,9 | 0,54 | 578,8 | 1,01 | 183,6 | 197,9 | 146,5 | 152,0 |
| 2. від інвестиційної діяльності, | 2827,4 | 6,63 | 5088,2 | 7,23 | 32333,6 | 56,60 | 29506,2 | 27245,4 | 1143,6 | 635,5 |
| з них: | ||||||||||
| придбання: фінансових інвестицій | 0,0 | 0,00 | 0,0 | 0,00 | 29115,6 | 50,97 | 29115,6 | 29115,6 | - | - |
| необоротних активів | 2822,4 | 6,62 | 5008,4 | 7,12 | 3218,0 | 5,63 | 395,6 | -1790,4 | 114,0 | 64,3 |
| майнових комплексів | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 | 0,0 | 0,0 |
| Інші платежі | 5,0 | 0,01 | 79,8 | 0,11 | 0,0 | 0,00 | -5,0 | -79,8 | 0,0 | 0,0 |
| 3. від фінансової діяльності, | 35896,6 | 84,23 | 61779,6 | 87,84 | 3872,6 | 6,78 | -32024,0 | -57907,0 | 10,8 | 6,3 |
| з них: | ||||||||||
| погашення позик | 35684,2 | 83,73 | 61699,2 | 87,73 | 3820,0 | 6,69 | -31864,2 | -57879,2 | 10,7 | 6,2 |
| сплачені дивіденди | 212,4 | 0,50 | 80,4 | 0,11 | 52,6 | 0,09 | -159,8 | -27,8 | 0,0 | 0,0 |
| інші платежі | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 | - | 0,0 |
За 2008 рік підприємством було витрачено 70328,2 тис. грн., що на 34,1% більше, ніж за попередній рік. Грошові кошти спрямовувалися, головним чином, на погашення позик. За цим напрямком було витрачено 61699,2 тис. грн., що становило близько 87,73% вихідного грошового потоку.
В 2009 році важливу роль в діяльності підприємства набули фінансові інвестиції. Їх обсяги за рік склали 29115,6 тис. грн. Частка інвестиційних витрат за цією статтею становила майже 51,0% грошових видатків товариства.
Близько 20920,7 тис. грн. (36,62% грошових виплат) підприємством витрачено на забезпечення операційної діяльності, зокрема збільшення оборотних активів (13806,5 тис.грн.), погашення поточних зобов'язань (3822,4 тис.грн.), сплату відсотків за банківськими позиками (1737,5 тис.грн.).
З викладеного видно, що основними напрямками використання грошових коштів підприємства було забезпечення фінансової та інвестиційної діяльності, а саме – придбання фінансових інвестицій та погашення банківських позик. З цієї точки зору, на наш погляд, структуру вихідних грошових потоків підприємства не можна оцінити позитивно. Звертає на себе увагу той факт, що в 2007-2008 роках більш, ніж половину інвестиційних та операційних витрат було профінансовано за рахунок позикових коштів.
Таким чином, структурний аналіз грошових потоків ВАТ "ПААЗ" показав, що у 2007-2008 роках надходження коштів від фінансової та операційної діяльності спрямовувалися на фінансування, головним чином, витрат від фінансової діяльності. Іншими словами, джерелом погашення раніше отриманих банківських позик та витрат операційної діяльності були нові банківські позики. В 2009 році структура вхідних та вихідних грошових потоків підприємства, на наш погляд, покращилася, адже надходження від операційної та фінансової діяльності у значній частині були спрямовані на здійснення інвестиційної діяльності.
Міру збалансованості вхідних та вихідних грошових потоків підприємства характеризують дані про співвідношення надходжень і витрат та чистий рух грошових коштів за видами діяльності та в цілому по підприємству, обчислені шляхом зіставлення показників за відповідними статтями.
Для оцінки збалансованості фінансових потоків важливим є зіставлення обсягів припливу та відтоку фінансових потоків від конкретного виду діяльності в загальному потоці за звітний період. Для цього доцільно розрахувати коефіцієнт направленості фінансових потоків, який характеризує відношення обсягу надходження до суми видатку відповідного виду фінансового потоку за звітний період. Динаміка зазначених співвідношень для ВАТ "ПААЗ", представлена на графіку (рис. 3.1), дозволяє зробити висновок про те, що грошові потоки акціонерного товариства за різними видами діяльності були різнонаправленими.
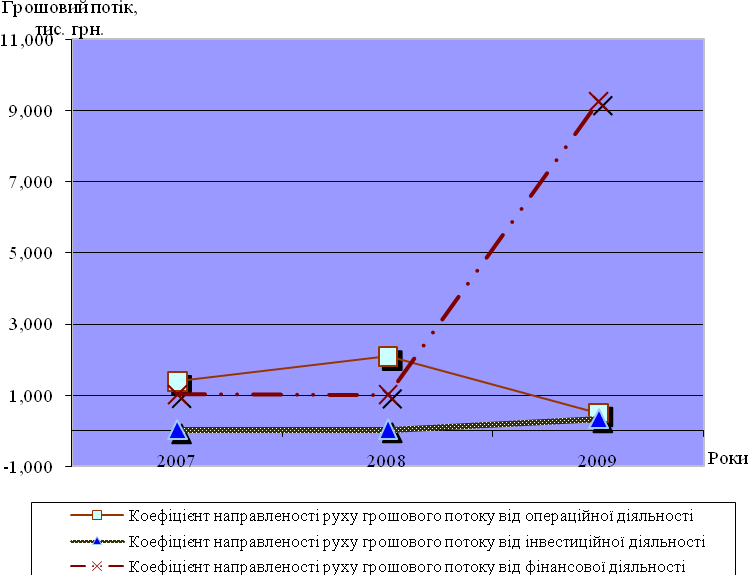
Рис. 3.1. Динаміка коефіцієнта направленості фінансових потоків за видами діяльності ВАТ "ПААЗ" за 2007-2009 роки
Це доводить, що за одними видами діяльності (коефіцієнти направленості фінансового потоку для них більше 1,0) відбувалося утворення грошових коштів, а за іншими (з коефіцієнтом направленості фінансового потоку менше 1,0) – їх витрачання.
В ході дослідження показників чистого руху грошових коштів (табл. 3.3) виявлено, що їх динаміка мала нестабільний характер. Дефіцит грошових коштів у 2008 році збільшився порівняно з 2007 роком на 10,1% і становив 283,6 тис. грн. В наступному році грошові потоки підприємства були більш збалансованими, що дозволило забезпечити формування грошового надлишку в розмірі 193,9 тис. грн. В результаті розмір
Таблиця 3.3. Рух грошових коштів ВАТ "ПААЗ" за 2007-2009 роки
| № п/п | Показник |
2007 рік |
2008 рік |
2009 рік |
Зміни в 2008 році порівняно з 2007 роком | Зміни в 2009 році порівняно з 2008 роком | ||
| в сумі, тис. грн. | в % | в сумі, тис. грн. | в % | |||||
| 1. | Залишки грошових коштів на початок року, тис. грн. | 284,5 | 329,4 | 54,9 | 44,9 | 15,78 | -274,5 | -83,33 |
| 2. | Чистий рух коштів, тис. грн. | -257,8 | -283,6 | 193,9 | -25,8 | 10,01 | 477,5 | -168,37 |
| в тому числі: | ||||||||
| 2.1. | чистий рух коштів від операційної діяльності, тис. грн. | 1555,2 | 3790,4 | -10381,6 | 2235,2 | 143,72 | -14172,0 | -373,89 |
| 2.2. | чистий рух коштів від інвестиційної діяльності, тис. грн. | -2746,3 | -4782,3 | -21360,1 | -2036,0 | 74,14 | -16577,8 | 346,65 |
| 2.3. | чистий рух коштів від фінансової діяльності, тис. грн. | 933,3 | 708,3 | 31935,6 | -225,0 | -24,11 | 31227,3 | 4408,77 |
| 3. | Залишки грошових коштів на кінець року, тис. грн. | 28,4 | 54,9 | 146,7 | 26,5 | 93,31 | 91,8 | 167,21 |
| 4. | Незалежний грошовий потік, тис. грн. | -1191,1 | -991,9 | -31741,7 | 199,2 | -16,72 | -30749,8 | 3100,09 |
чистого грошового потоку підприємства змінювався в широкому діапазоні (рис. 3.2). Від'ємне значення чистого грошового потоку акціонерного товариства зумовлювало зменшення кінцевого залишку грошових коштів підприємства та негативно позначалося на його абсолютній ліквідності.
Надлишок грошових коштів, який сформувався внаслідок перевищення надходжень над виплатами за операційною та фінансовою діяльністю товариства в 2007-2008 роках, спрямовувався на фінансування грошового дефіциту за інвестиційною діяльністю. Останній в 2009 році порівняно з 2008 збільшився в 3,47 рази і сягнув 21360,1 тис. грн. Крім того, в 2009 році виник дефіцит коштів і за операційною діяльністю. Його розмір склав 10381,6 тис. грн. Всі ці зміни вимагали щорічного збільшення зовнішнього фінансування, аби забезпечити постійно зростаючі фінансові потреби підприємства. В результаті виникла тенденція до зростання чистого руху коштів від фінансової діяльності, величина якого в 2009 році зросла в десятки разів і сягнула 31935,6 тис. грн.
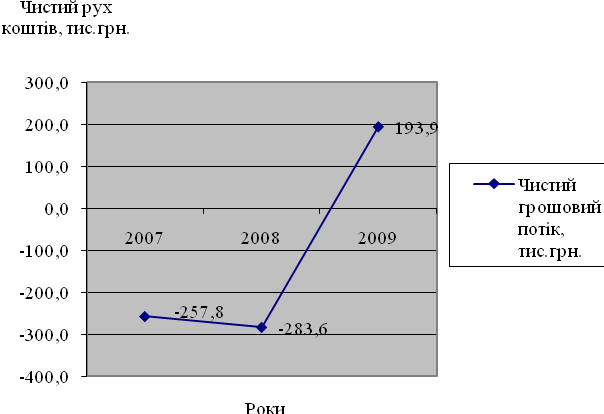
Рис.3.2. Динаміка чистого руху коштів ВАТ "ПААЗ" за 2007-2009 роки
Здатність підприємства забезпечити операційну діяльність та заплановані інвестиції за рахунок внутрішніх фінансових джерел характеризує величина незалежного грошового потоку [59], який обчислюється як сума грошових потоків від операційної та інвестиційної діяльності. Величина згаданого показника, розрахована для автоагрегатного заводу, у 2007-2009 роках була негативною і постійно збільшувалася (табл. 3.3). Якщо в 2007 році потреба в зовнішньому фінансуванні для здійснення запланованих видатків становила 1191,1 тис. грн., то в 2009 – вона досягла 31741,7 тис. грн. Зазначена потреба утворилася в результаті дефіциту внутрішніх джерел фінансування. Її наявність свідчить про серйозні недоліки в управлінні фінансовими потоками і є ознакою формування негативної тенденції розвитку підприємства.
В цілому, результати аналізу чистого руху коштів ВАТ "ПААЗ" за 2007-2009 роки дають підстави говорити про розбалансованість грошових потоків підприємства. Серед головних її ознак - надлишок або дефіцит грошових коштів по кожному виду діяльності та по підприємству в цілому. Це негативно позначається на показниках фінансового стану і з часом може призвести до обмеження можливостей подальшого розвитку підприємства.
Таким чином, формування чистого грошового потоку автоагрегатного заводу відбувалося, головним чином, за рахунок фінансового притоку від переоцінки основних виробничих фондів та надходжень кредитних ресурсів. Склад та направленість грошових потоків підприємства значною мірою залежить від ефективності управління ними і впливає на загальний фінансовий стан підприємства. Цей факт доводить необхідність більш глибоко вивчення якісних показників управління рухом фінансових ресурсів господарюючого суб'єкта.
4. Використання інструментарію фінансового планування для розробки планів надходжень і видатків підприємства
Як було досліджено в попередніх розділах роботи, аналітичний інструментарій фінансового планування можна умовно розподілити за рівнями управління – стратегічним та операційним.
Інструментарій стратегічного планування спрямований на вирішення завдань довгострокового управління фінансами, вартістю та ризиками. Головною метою оперативного фінансового планування є організація системи управління досягненням поточних (короткострокових) фінансових цілей діяльності підприємства. Такі цілі можуть знаходити свій вираз у показниках виручки від реалізації, прибутку, постійних і змінних витрат, рентабельності капіталу, тощо. Саме тому базовими складовими оперативного планування є система річних бюджетів і бюджетний контроль.
Взагалі під бюджетом розуміється короткостроковий план, в якому відображається розподіл ресурсів. Згідно із трактуваннями сучасних економістів [36], бюджет – це сума коштів, що є в розпорядженні для виконання визначених функцій та проведення певних заходів у рамках загальнофірмового планування. Він складається у формі заданих показників, яких підприємство має дотримуватися у плановому періоді.
У літературі з фінансового контролінгу, можна зустріти різні підходи до визначення функцій бюджетування. Німецькі експерти в галузі контролінгу А. Цюнд та П. Хорвач [39] розглядають їх у наступній комбінації:
- функція визначення потреби у фінансових ресурсах, необхідних для досягнення поставлених цілей окремими підрозділами підприємства;
- функція прогнозування (в бюджетах знаходять свій фінансовий вираз майбутні операції підприємства);
- функція координації (наявні та мобілізовані фінансові ресурси повинні спрямовуватися на досягнення цілей, визначених у стратегії розвитку підприємства);
- функція мотивації (виконання бюджетних показників є критерієм діяльності окремих осіб, структурних підрозділів тощо).
Необхідною передумовою і складовою бюджетування є планування, яке, власне, й конкретизується в бюджетах. І хоча досить часто в літературних джерелах поняття "бюджетування" та "планування" вживаються як синоніми, їх слід розрізняти: бюджетування зорієнтоване в основному на фіксацію та координацію показників у короткостроковому періоді, а планування – на прогнозування шляхів і засобів досягнення поставлених цілей як у коротко-, так і довгостроковій перспективі. Фінансовий план при цьому виконує два основні завдання:
по-перше, він є фінансовим прогнозом, який надає випереджаючу інформацію про розвиток грошових надходжень та видатків у майбутньому;
по-друге, його можна розглядати як фінансовий бюджет, в якому відображаються задані показники.
Згідно з термінами виконання заходів бюджетування плановим відділом підприємства розроблено планові фінансово-економічні показники діяльності товариства на плановий (2010) рік. Зокрема, було підготовлено проект бюджетної резолюції на 2010 рік, в якому окреслені основні орієнтири діяльності підприємства в бюджетному році (таблиця 4.1).
Таблиця 4.1. Прогноз основних фінансово-економічних показників ВАТ "ПААЗ" на 2010 рік
| Показник | Разом |
| Чиста виручка від реалізації, тис. грн. | 62936,9 |
| Залишок готової продукції на складі на початок періоду, тис. грн. | 2540,6 |
| Обсяг виробництва, тис. грн. | 57915,9 |
| Собівартість виготовленої продукції, тис. грн. | 61174,7 |
| Залишок готової продукції на складі на кінець періоду, тис. грн. | 5472,8 |
| Змінні витрати, тис. грн. | 49216,7 |
| Валова маржа, тис. грн. | 13720,2 |
| Валова маржа, у % до чистої виручки | 21,7 |
| Постійні витрати, тис. грн. | 8811,2 |
| Фінансовий результат від операційної діяльності: | |
| сума, тис. грн. | 7636,3 |
| % до чистої виручки | 12,1 |
| Фінансовий результат від звичайної діяльності до оподаткування: | |
| сума, тис. грн. | 3536,3 |
| % до чистої виручки | 5,6 |
| Чистий прибуток (збиток): | |
| сума, тис. грн. | 2608,4 |
| % до чистої виручки | 4,1 |
| Залишок грошових коштів на початок періоду, тис. грн. | 146,7 |
| Залишок грошових коштів на кінець періоду, тис. грн. | 3981,3 |
Головним напрямом бюджетування є розробка бюджету прибутків і збитків підприємства, які очікуються в плановому періоді. Його показники становлять основу для планування показників балансу та звіту про рух грошових коштів.
Початковим етапом розробки переважної більшості бюджетів є складання базового бюджету, в ролі якого зазвичай виступає бюджет реалізації продукції.
В ході планування обсягів реалізації продукції заводу нами було враховано цільовий обсяг реалізації, рекомендований в бюджетній резолюції, а також розподіл виробництва основних видів продукції по місяцях за 2009 рік (таблиця 4.2).
Таблиця 4.2. Виробництво основної продукції ВАТ "ПААЗ" за 2009 рік
| Показник | Квартал | Разом | |||
| І | ІІ | ІІІ | ІV | ||
| Обсяг реалізації, тис.грн. | 13955,6 | 13955,6 | 13572,5 | 13244,1 | 54727,7 |
| % до підсумку | 25,5 | 25,5 | 24,8 | 24,2 | 100,0 |
Бюджет реалізації продукції підприємства на 2007 рік (таблиці 4.3) містить дані щодо прогнозних обсягів продажів, а також виручки від реалізації продукції.
Таблиця 4.3. Бюджет реалізації продукції ВАТ "ПААЗ" на 2010 рік
(тис. грн. )
| Показник | Квартал | Разом | |||
| І | ІІ | ІІІ | ІV | ||
| Чиста виручка від реалізації, тис.грн. | 16048,9 | 16048,9 | 15608,4 | 15230,7 | 62936,9 |
Виходячи з бюджету продаж, можна скласти план виробництва продукції, але при цьому слід врахувати, що для забезпечення безперебійного процесу реалізації продукції підприємство планує залишки готової продукції на складі на кінець кожного місяця в розмірі 15% обсягу реалізації поточного місяця (таблиця 4.4).
Таблиця 4.4. Бюджет виробництва продукції ВАТ "ПААЗ" на 2010 рік
(тис. грн. )
| Показник | Квартал | Разом | |||
| І | ІІ | ІІІ | ІV | ||
| Чиста виручка від реалізації, тис.грн. | 16048,9 | 16048,9 | 15608,4 | 15230,7 | 62936,9 |
| Залишок готової продукції на складі на початок періоду, тис.грн. | 2540,6 | 2407,3 | 2407,3 | 2341,3 | 2284,6 |
| Необхідний обсяг виробництва | 15915,6 | 16048,9 | 15542,3 | 15174,1 | 57915,9 |
| Залишок готової продукції на складі на кінець періоду, тис.грн. | 2407,3 | 2407,3 | 2341,3 | 2284,6 | 5472,8 |
На підставі плану виробництва та калькуляції собівартості переробки 1 тони сировини нами розрахований бюджет витрат на виробництво (таблиця 4.5).
Таблиця 4.5. Бюджет витрат на виробництво продукції ВАТ "ПААЗ" на 2010 рік(тис. грн. )
| Показник | Квартал | Разом | |||
| І | ІІ | ІІІ | ІV | ||
| Чиста виручка від реалізації, тис.грн. | 16048,9 | 16048,9 | 15608,4 | 15230,7 | 62936,9 |
| Змінні витрати, тис. грн. | 12550,2 | 12550,2 | 12205,7 | 11910,4 | 49216,7 |
| в тому числі: | |||||
| основні матеріали | 4814,7 | 4814,7 | 4682,5 | 4569,2 | 18881,1 |
| допоміжні матеріали | 1604,9 | 1604,9 | 1560,8 | 1523,1 | 6293,7 |
| водо- та теплопостачання | 642,0 | 642,0 | 624,3 | 609,2 | 2517,5 |
| електроенергія | 321,0 | 321,0 | 312,2 | 304,6 | 1258,7 |
| основна заробітна плата | 3691,2 | 3691,2 | 3589,9 | 3503,1 | 14475,5 |
| нарахування на заробітну плату | 1476,5 | 1476,5 | 1436,0 | 1401,2 | 5790,2 |
| Загальновиробничі витрати | 481,5 | 481,5 | 468,3 | 456,9 | 1888,1 |
| Амортизація | 321,0 | 321,0 | 312,2 | 304,6 | 1258,7 |
| Виробнича собівартість | 13352,7 | 13352,7 | 12986,1 | 12672,0 | 52363,5 |
| Адміністративні витрати | 445,8 | 445,8 | 445,8 | 445,8 | 5349,6 |
| Витрати на збут | 183,6 | 183,6 | 183,6 | 183,6 | 2202,8 |
| Інші операційні витрати | 104,9 | 104,9 | 104,9 | 104,9 | 1258,7 |
| Постійні витрати | 734,3 | 734,3 | 734,3 | 734,3 | 8811,2 |
| Загальні витрати | 14087,0 | 14087,0 | 13720,4 | 13406,2 | 61174,7 |
Під час розрахунків нами передбачено, що для уникнення перебоїв з постачанням сировини та матеріалів підприємству необхідно мати запас сировини на кінець кожного місяця в розмірі 10% від потреби в сировині та матеріалах на наступний розрахунковий період. Інформацію щодо нормативів витрат і вартості одиниці сировини і матеріалів нам отримати не вдалося, тому основу розрахунків за цим бюджетом склали дані про планові обсяги прямих матеріальних витрат на виробництво продукції на 2007 рік. У плановому відділі підприємства нам повідомили, що за домовленістю з постачальниками розрахунки за сировину та матеріали здійснюються на 50% по факту поставки, решта – з 30-денною відстрочкою платежу. Станом на початок планового періоду кредиторська заборгованість підприємства за товари, роботи, послуги становила 1506,9 тис. грн. Таким чином, графік розрахунків з постачальниками за сировину та матеріали матиме наступний вигляд (таблиця 4.6).
Таблиця 4.6. Бюджет кредиторської заборгованості за сировину та матеріали ВАТ "ПААЗ" на 2010 рік
| Показник | І квартал | ІІ квартал | ІІІ квартал | ІV квартал | Разом |
| Вартість придбання сировини та матеріалів | 7382,5 | 7382,5 | 7179,8 | 7006,1 | 28951,0 |
| План грошових виплат | |||||
| Залишок кредиторської заборгованості на початок періоду | 1506,9 | 4643,1 | 4085,1 | 3795,8 | Х |
| Погашення заборгованості попереднього року | 555,0 | 558,0 | 188,0 | 205,9 | 1506,9 |
| Грошові виплати за сировину та матеріали | |||||
| І квартал | 3691,2 | 3691,2 | |||
| ІІ квартал | 7382,5 | 7382,5 | |||
| ІІІ квартал | 7281,2 | 7281,2 | |||
| ІV квартал | 7093,0 | 7093,0 | |||
| Разом | 4246,2 | 7940,5 | 7469,2 | 7298,9 | 26954,8 |
| Залишок кредиторської заборгованості на кінець періоду | 4643,1 | 4085,1 | 3795,8 | 3503,1 | Х |
Аналогічним способом здійснюється розробка плану надходжень за відвантажену продукцію. В розрахунках за реалізовану готову продукцію ВАТ "ПААЗ" надає покупцям відстрочку платежів на строк 3-6 місяців. Коефіцієнт інкасації дебіторської заборгованості відповідно становить 80 і 17%. За сумнівними дебіторськими рахунками резервується 3%. Отже, надходження підприємства від операційної діяльності подані в таблиці 4.7.
Головним напрямом бюджетування є планування прибутків та збитків, очікуваних у плановому періоді. Прогнозні показники бюджету прибутків та збитків розраховуються, виходячи з результатів усіх проведених до цього моменту розрахунків. Необхідність складання цього бюджету, не маючи обґрунтування джерел фінансування фінансово-господарської діяльності підприємства, пояснюється потребою перевірки системи бюджетів з точки зору прибутковості діяльності. Крім того, за звітом про прибутки та збитки є можливість оцінити величину податку на прибуток, що, в свою чергу, знайде відображення в бюджеті руху грошових коштів
Таблиця 4.7. Бюджет дебіторської заборгованості за сировину та матеріали ВАТ "ПААЗ" на 2010 рік(тис. грн. )