Управление финансовыми потоками на примере предприятия "РосСибСтрой"
Коэффициент отношения выручки от реализации к ЧТА ниже нормы на 24,93 руб., при этом к 2007 г. он стал ниже 4 коп. Коэффициент отношения выручки от реализации и собственного капитала ниже на 19,86 при этом в 2007 г. произошло уменьшение на 5 коп.
К тому же на 1 руб. собственного капитала в 2006 г. приходилось 41 коп., то в 2007 г. предприятие стало более кредитозависимым, так как на 1 руб. собственных средств приходится 23 коп. заемных.
2.5 Анализ финансовой устойчивости предприятия по абсолютным и относительным показателям
Финансовая устойчивость – это более широкое понятие, чем платеже- и кредитоспособность, поскольку характеризует способность предприятия погашать свои обязательства, сохранять оптимальное соотношение собственного и заемного капитала, при этом доходы предприятия устойчиво превышают его расходы.
Таким образом, для расчета абсолютных показателей финансовой устойчивости применяются следующие группы.
I Наличие различных источников финансирования деятельности предприятия:
Наличие собственных оборотных средств
СОС = СК – ВА (18)
СОС2006 = 1959800–35331=1924469
СОС2007 = 2364598–53529=2311069
Наличие собственных и долгосрочных источников
СД = СОС + ДО (19)
СД2006= 1924469+683464=2607933
СД2007=2311069+893111=3204180
Наличие общих источников
ОИ = СД + КЗС (20)
ОИ2006= 2607933+30000=2637933
ОИ2007=3204180+35418=3239598
II Наличие излишков (недостатка) различных источников:
1. Излишек (недостаток) собственных оборотных средств для покрытия запасов
+ СОС = СОС – З (21)
+ СОС2006=1924469–2175470= -251001
+ СОС2007= 2311069–3040750= -729681
2. Излишек (недостаток) собственных и долгосрочных источников для покрытия запасов
+ СД = СД – З (22)
+ СД2006= 2607933–2175470=432463
+ СД2007=3204180–3040750=163430
3. Излишек (недостаток) общих источников для покрытия запасов
+ ОИ = ОИ – З (23)
+ ОИ2006=2637933–2175470=462463
+ ОИ2007=3239598–3040750=198848
Рассчитываем финансовую устойчивость ООО «ИлимЛесЛайн» по абсолютным показателям.
На основе расчетов данных групп показателей определяется тип финансовой устойчивости предприятия. Всего существует четыре типа финансовой устойчивости:
І тип – «Абсолютная финансовая устойчивость», если З < СОС + КЗС (+ 10%) (АФУ)
ІІ тип – «Нормальная финансовая устойчивость», если З ≈ СОС + КЗС (НФУ)
ІІІ тип – «Предкризисное финансовое состояние», если З ≈ СОС + КЗС + + ДКЗС (1/2 КЗС)
ІV тип – «Неустойчивое финансовое состояние» (на грани банкротства) З > СОС + КЗС + ДКЗС (1/2 КЗС)
В 2006 г. у предприятия неустойчивое кризисное финансовое состояние (4 тип) так, как Запасы (2175470 руб.) > СОС+КЗС+ДКЗС (1026843 руб.) Поэтому можно сказать, что предприятие не имеет собственных оборотных средств финансирования, а так же существует недостаток собственных средств и долгосрочных источников, а так же общих источников для покрытия запасов
К 2007 году положение остается таким же, и предприятие доходит до неустойчивого кризисного финансового состояния на грани банкротства (4 тип), это объясняется тем, что Запасы (3040750 руб.) > СОС+КЗС+ДКЗС (2364196 руб.)
По проведенным расчетам, данное предприятие имеет четвертый тип финансовой устойчивости, то есть предприятие находится на грани банкротства. Что означает превышение запасов предприятия над его доходами. Это происходит за счет наличия недостатков в 2006 и 2007 годах различных источников финансирования деятельности предприятия, таких как: собственных оборотных средств на сумму 251001 руб. в 2006 году и 729681 руб. в 2007 году, собственных и долгосрочных источников на 432463 и 163430 руб. в 2006 и 2007 годах соответственно, а также общих источников на 462463 руб. в 2006 году и 198848 руб. в 2007 году.
В системе относительных показателей финансовой устойчивости учреждения выделяют ряд коэффициентов, которые рассчитываются на начало и конец года и рассматриваются в динамике.
I Коэффициенты, определяющие обеспеченность предприятия собственными оборотными средствами:
Коэффициент обеспеченности собственными оборотными средствами
КООС = (СК – ВА)/ОА (24)
КООС2006= (1959800–35331)/3432967=0,56
КООС2007=(2364598–53529)/5000000=0,46
Нормальный уровень данного коэффициента >0,1.
Коэффициент обеспеченности запасов (25)
КОЗ = (СК – ВА)/З
КОЗ2006=(1959800–35331)/2175470=0,88
КОЗ2007=(2364598–53529)/3040750=0,76
Нормальный уровень данного коэффициента 0,6–0,8.
Коэффициент маневренности
КМ = (СК – ВА)/СК (26)
КМ2006=(1959800–35331)/ 1959800=0,98
КМ2007=(2364598–53529)/ 2364598=0,97
Нормальный уровень данного коэффициента >0,5.
ІІ Коэффициенты, характеризующие состояние собственного капитала:
Индекс постоянства актива
ИПА = ВА/СК (27)
ИПА2006=35331/1959800=0,018
ИПА2007=53529/2364598=0,022
Нормальный уровень данного коэффициента ≈0,45
Коэффициент реальной стоимости имущества
КРСИ = (ОС + СиМ + НП)/ВБ (28)
КРСИ2006 =(4500+16354+200000)/3468298=0,063
КРСИ2007 =(3500+471810+57840)/5053529=0,1
Нормальный уровень данного коэффициента >0,7
Коэффициент долгосрочных привлеченных средств
КДПС = ДО/(СК + ДО) (29)
КДПС2006 =686464/(1959800+686464)=0,28
КДПС2007=893111/(2364598+893111)=0,274
Нормальный уровень данного коэффициента 0,7–0,8
ІІІ Коэффициенты, определяющие финансовую независимость:
Коэффициент автономии
КА = СК/ВБ (30)
КА 2006 =1959800/3468298=0,56
КА 2007 =2364598/5053529=0,46
Нормальный уровень данного коэффициента 0,55–0,6
Коэффициент соотношения собственного капитала и заемного
КС = (ДО + КЗС + КЗ + ПКП)/СК (31)
КС2006 =(686464+30000+777848+0)/ 1959800=0,76
КС2007 =(893111+35418+518586+0)/ 2364598=0,61
Уровень коэффициента <0,3
Коэффициент устойчивости финансирования
КУФ = (СК + ДО)/ВБ (32)
КУФ2006 =(1959800+686464)/ 3468298=0,76
КУФ2007 =(2364598+893111)/ 5053529=0,64
Нормальный уровень коэффициента 0,7–0,9
Применяя теорию, проанализируем финансовую устойчивость данного предприятия по относительным показателям.
Таблица 6. Анализ финансовой устойчивости по относительным показателям
| К | 2006 г. | 2007 г. | ∆ | НУ | ↓↑КУ | |||
| ∆± | Темп изм. | 2006 г. | 2007 г. | ∆± | ||||
| I | ||||||||
| Косс | 0,56 | 0,46 | -0,10 | -17,86 | 0,1< | + | + | + |
| Коз | 0,88 | 0,76 | -0,12 | -13,64 | 0,6–0,8 | 0,08 | + | + |
| Км | 0,98 | 0,97 | -0,01 | -1,02 | 0,5< | + | + | + |
| II | ||||||||
| Ипа | 0,018 | 0,022 | 0,004 | 22,22 | ≈0,45 | -0,432 | -0,428 | 0,004 |
| Крси | 0,063 | 0,1 | 0,04 | 58,73 | 0,7< | -0,637 | -0,6 | 0,037 |
| Кдпс | 0,28 | 0,274 | -0,006 | -2,14 | 0,7–0,8 | -0,42 | -0,426 | -0,006 |
| III | ||||||||
| Ка | 0,56 | 0,46 | -0,100 | -17,86 | 0,55–0,6 | + | -0,09 | 0,09 |
| Кс | 0,76 | 0,61 | -0,150 | -19,74 | 0,3< | + | + | + |
| Куф | 0,76 | 0,64 | -0,120 | -15,79 | 0,7–0,9 | + | -0,06 | 0,06 |
Проанализировав І группу показателей, характеризующих обеспеченность предприятия собственными оборотными средствами, на основе проведенных расчетов можно сделать вывод о том, что предприятие условно обеспечено собственными оборотными средствами, т.е. условно финансово устойчиво.
Так как КООС хотя и не очень высок, но все-таки соответствует нормальному уровню и в 2006 году равен 0,56%, а в 2007 – 0,46%, что означает достаточную обеспеченность предприятия собственными средствами, но тенденция в 2007 году ухудшается на 10%, т.е. увеличился на 10% заемный капитал в обороте. КОЗ превышает норму в 2006 году на 8%, это означает, что запасы полностью куплены за счет собственных средств.
Проанализировав II группу коэффициентов, характеризующих состояние собственного капитала, мы видим, что состояние неудовлетворительное, следовательно, условно неустойчивое состояние собственного капитала. ИПА меньше нормы на 43,2% в 2006 году и на 42,8% в 2007, это означает, актив непостоянен. КРСИ ниже нормы на 63,7% в 2006 году и на 6% в 2007. Это показывает, что стоимость имущества слишком низкая, что ухудшает состояние финансовой устойчивости. Также КДПС меньше нормы в 2006 году на 42% и на 42,6% в 2007 году, это означает, что у предприятия не хватает устойчивых долгосрочных заемных средств.
Таким образом, проанализировав ІІІ группу коэффициентов, характеризующих финансовую зависимость предприятия, мы можем сделать вывод о том, что предприятие финансово устойчиво на 2006 год. Это обосновывается тем, что КА в 2006 году соответствует норме и равен 56%, а в 2007 году меньше нормы, что показывает увеличение в 2007 году заемного капитала в общем объеме ресурсов предприятия.
Исходя из анализа всех данных, можно сделать вывод, который заключается в том, что данное предприятие условно устойчиво.
2.6 Анализ показателей оборачиваемости активов и капиталов
Каждое предприятие имеет циклический характер выпуска продукции, который начинается с закупки сырья и материалов и прочих активов, которые вовлекаются в процесс производства, а затем создаваемая в нем продукция продается, и деньги возвращаются к началу производственного цикла с приращением.
Основная формула оборачиваемости капиталов (активов):
Коб = Вр/А(К) (33)
Также рассчитывается длительность оборота:
До = 365/Коб (34)
В теории рассматривают оборачиваемость различных видов капиталов и активов и делают вывод, какой из элементов замедляет оборачиваемость.
Анализ оборачиваемости проводится в разрезе нескольких групп:
I Оборачиваемость и длительность оборота вне оборотных активов. В их составе рассматривают также оборачиваемость основных средств и долгосрочных финансовых вложений:
КобОА2006=288423/35331=8,16, КобОА2007=234306/53529=4,37, ДоВА2006=365/8,16=45, ДоВА2007=365/4,37=84, КобОС2006=288423/4500=64,094, КобОС2007=234306/3500=66,94, ДоОС2006=365/64,094=6, ДоОС2007=365/66,94=5, КобДФВ2006=288423/17000=16,96, КобДФВ2007=234306/18950=12,36
Нормальным уровнем для данной группы коэффициентов считается 2 для Коб и 182,5 для До.
II Оборачиваемость и длительность оборота оборотных активов. В их составе рассматривают также оборачиваемость запасов, сырья и материалов, готовой продукции, нормальной и общей дебиторской задолженности, краткосрочных финансовых вложений и денежных средств:
1.КобОА2006=288423/3432967=0,08, КобОА2007=234306/5000000=0,04, ДоОА2006=365/0,08=4562, ДоОА2007=365/0,04=9125
КобЗ 2006=288423/2175470=0,13, КобЗ 2007=234306/3040750=0,07, ДоЗ 2006=365/0,13=2808, ДоЗ 2007=365/0,07=5214
КобСиМ 2006=288423/16354=17,63, КобСиМ 2007=234306/471810=0,49, ДоСиМ 2006=365/17,63=21, ДоСиМ 2007=365/0,49=745
КобГП 2006=288423/74581=3,86, КобГП 2007=234306/1200000=0,19, ДоГП 2006=365/3,86=94, ДоГП 2007=365/0,19=1921
КобПДЗ+ДЗ 2006=288423/110580+145106=1,12, КобПДЗ+ДЗ 2007=234306/300000+8450=6,75, ДоПДЗ+ДЗ 2006=365/1,12=326, ДоПДЗ+ДЗ 2007=365/6,75=54
КобДЗ 2006=288423/145106=1,98, КобДЗ 2007=234306/8450=27,72, ДоДЗ 2006=365/1,98=184, ДоДЗ 2007=365/27,72=13
КобКФВ 2006=288423/42896=6,72, КобКФВ 2007=234306/300000=0,78, ДоКФВ 2006=365/6,72=54, ДоКФВ 2007=365/0,78=468
КобДС 2006=288423/926868=0,31, КобКФВ 2007=234306/1324766=0,17, ДоКФВ 2006=365/0,31=1177, ДоКФВ 2007=365/0,17=2147
Нормальным уровнем для данной группы коэффициентов считается 4 для Коб и 91,25 для До.
III группа:
КобСК 2006=288423/1959800=0,14, КобСК 2007=234306/2364598=0,09, ДоСК 2006=365/0,14=1177, ДоСК 2007=365/0,09=2147
КобДО 2006=288423/686464=0,42, КобДО 2007=234306/893111=0,26, ДоДО 2006=365/0,42=869, ДоДО 2007=365/0,26=1404
КобКЗС 2006=288423/30000=9,61, КобДО 2007=234306/35418=6,61, ДоКЗС 2006=365/9,61=38, ДоКЗС 2007=365/6,61=55,21
КобКЗ 2006=288423/777848=0,37, КобКЗ 2007=234306/518586=0,45, ДоКЗ2006=365/0,37=986,5, ДоКЗ2007=365/0,45=811,1
КобЗПП 2006=288423/31186=9,25, КобЗПП 2007=234306/54184=0,43, ДоЗПП2006=365/9,25=39,5, ДоКЗ2007=365/0,43=848,8
КобЗПО 2006=288423/378345=0,76, КобЗПО 2007=234306/28634=8,18, ДоЗПО2006=365/0,76=480,2, ДоКЗ2007=365/8,18=44,62
КобФиР2006=288423/17186=16,78, КобФиР2007=234306/1241816=0,188, До2006=365/16,78=21,75, ДоФиР2007=365/0,188=1941,5
КобКО 2006=288423/825034=0,35, КобКО 2007=234306/1795820=0,13, ДоКО2006=365/0,35=1043, ДоКО2007=365/0,13=2807,7
КобСК+ФиР2006=288423/1959800+17186=0,146, КобСК+ФиР2007=234306/2364598+1241816=, ДоСК+ФиР2006=365/0,146=2500, ДоСК+ФиР2007=365/0,064=5703
КобСК+ДО2006=288423/1959800+686464=0,108, КобСК+ДО2007=234306/2364598+893111=0,071, ДоСК+ДО2006=365/0,146=3379,6, ДоСК+ДО2007=365/0,064=5140,8
Все изменения коэффициентов оборачиваемости представлены в Приложении №1 «Анализ показателей оборачиваемости активов и капиталов».
Проанализировав 1 группу показателей – оборачиваемость ВА, мы видим, что коэффициент оборачиваемости внеоборотных активов в 2006 году на 6,16 выше нормы, следовательно имеются большие излишки внеоборотных активов, включая ОС и долгосрочные финансовые вложения. К 2007 году ситуация меняется, так как коэффициент оборачиваемости внеоборотных активов снизился в 3,79 раза и количество оборотов увеличивается на 39 оборотов.
Проанализировав 2 группу показателей – оборачиваемость ОА, мы видим, что коэффициент оборачиваемости оборотных активов очень маленький и составляет 0, 08% на 2006 год и в 2007 году снижается до 0,04, что говорит о низком использовании запасов, оборачиваемости дебиторской задолженности и денежных средств и краткосрочные финансовые вложения чаще оборачиваются и приносят больше дохода. При этом коэффициент оборачиваемости краткосрочных фин. вложений в 2006 году составляет 672% с длительностью оборота 54 дня, к 2007 году данный коэффициент уменьшается в 5, 94 раза.
Проанализировав 3 группу показателей – оборачиваемость капиталов, мы видим, что коэффициент оборачиваемости собственного капитала также ниже нормы в 2,8 раза и к 2007 году снижается на 5%, что говорит о низком уставном, добавочном и резервном капитале. Ситуация к 2007 году поменялась, так как появилась нераспределенная прибыль в сумме 17247. Коэффициент оборачиваемости долгосрочных обязательств ниже нормы в 3,5 раза на 2006 год составляет 42% с длительностью оборота 869 дней, на 2007 год он увеличился и составляет 26% с длительностью оборота 1404 дня. Коэффициент оборачиваемости краткосрочных обязательств очень маленький и ниже нормы в 3,6 раза. В основном из-за того, что задолженность перед участниками по выплате дохода слишком низкая, хотя при этом оборачиваемость ФиР составляет около 17 оборотов менее чем за месяц. Также учитывая что оборачиваемость кредитов и займов выше нормы на 5,61%. К 2007 году ситуация не меняется.
2.7 Анализ системы расчетов на предприятии
Каждое предприятие формирует систему расчетов с контрагентами так, чтобы учесть различные аспекты финансовых взаимоотношений с ними.
При этом у предприятия возникает как дебиторская, так и кредиторская задолженность, и целью ее анализа является выявление оправданной и неоправданной задолженности, а также реальность их суммы и давность образования.
Первый этап анализа дебиторской и кредиторской задолженности – сравнение их сумм на начало и конец периода, а также расчет удельного веса дебиторской задолженности по срокам ее возникновения.
Оценим состав и структуру дебиторской задолженности по срокам ее возникновения за 2006 год, при этом наиболее реальными суммами к получению являются суммы по вексельному кредиту.
Таблица 7. Анализ состава и структуры дебиторской задолженности по срокам ее возникновения за 2006 год
| Вид дебиторской задолженности | ∑ | до 1 месяца | 1–3 месяца | 3–6 месяцев | 6–12 месяцев | более 12 месяцев |
| 1. Покупатели и заказчики | 17000 | 4000 | 1000 | 10000 | 2000 | 60395 |
| 2. Авансы полученные | 17200 | 1800 | 2000 | 7500 | 4000 | - |
| 3. Векселя полученные | 24251 | 10000 | 500 | 12500 | 1251 | - |
| Итого | 55551 | 15800 | 3500 | 30000 | 6251 | 60395 |
| Удельный вес | 100 | 28,44 | 6,3 | 54 | 11,25 | 108,72 |
Рассмотрев дебиторскую задолженность по срокам возникновения, мы видим, что наибольшую долю имеет дебиторскую задолженность со сроком оплаты от 3 до 6 месяцев в размере 30000 руб. или 54%. Оставшаяся дебиторская задолженность более-менее равномерно распределена по срокам до 1 месяца, от 1 до 3 и от 6 до 12 в размере 15800 руб., 3500 руб., 6251 руб. соответственно. Особое внимание нужно обратить на дебиторскую задолженность со сроком более 1 года, которая составляет 108,72% от суммы нормальной ДЗ или 60395 руб. Поскольку, ее возможно считать практически не реальной к получению, то система расчетов за 2006 год не рациональна.
Теперь проанализируем состав и структуру дебиторской задолженности по срокам ее возникновения за 2007 год.
Таблица 8. Анализ состава и структуры дебиторской задолженности по срокам ее возникновения за 2007 год.
| Вид дебиторской задолженности | ∑ | до 1 месяца | 1–3 месяца | 3–6 месяцев | 6–12 месяцев | более 12 месяцев |
| 1. Покупатели и заказчики | 27000 | 10000 | 1000 | 6000 | 10000 | 64500 |
| 2. Авансы полученные | 27200 | 15000 | 1100 | 1100 | 4402 | - |
| 3. Векселя полученные | 22600 | 10000 | 1500 | 5500 | 5600 | - |
| Итого | 68602 | 35000 | 3600 | 10000 | 20002 | 64500 |
| Удельный вес | 100 | 51,01 | 5,25 | 14,57 | 29,15 | 94,02 |
Рассмотрев дебиторскую задолженность по срокам возникновения, мы видим, что ситуация улучшается и наибольшую долю имеет дебиторскую задолженность со сроком оплаты до 1 месяца в размере 35000 руб. или 51,01%. Оставшаяся дебиторская задолженность более-менее равномерно распределена по срокам от 1–3 месяцев в размере 5,25% и от 3–6 месяцев в размере 14,57%, на долгосрочную дебиторскую задолженность в пределах отчетного периода приходится 29,15% и отделу расчетов нужно принять меры для ее востребования. Особое внимание нужно обратить на дебиторскую задолженность со сроком оплаты более одного года, которая составляет 94,02% от суммы нормальной дебиторской задолженности, поскольку ее возможно считать не реальной к получению.
Оценка реального состояния дебиторской задолженности
Далее рассчитываем реальную дебиторскую задолженность, а также оценим вероятность безнадежных долгов за 2006 год.
Таблица 9. Расчет реальной дебиторской задолженности за 2006 год
| Дебиторская задолженность по срокам | ∑ | Доля | Вероятность безнадежности долга | ∑ безналичного долга | Реальная ДЗ |
| До 1 месяца | 15800 | 13,63 | 2 | 3160 | 12640 |
| 1–3 месяца | 3500 | 3,02 | 4 | 700 | 2800 |
| 3–6 месяцев | 30000 | 25,87 | 5 | 6000 | 24000 |
| 6–12 месяцев | 6251 | 5,39 | 25 | 1250,2 | 5000,8 |
| Более 12 месяцев | 60395 | 52,08 | 80 | 12079 | 48316 |
| Общая ∑ДЗ | 115946 | 100 | 20 | 23179,2 | 92756,8 |
Исходя из расчетов, вероятность безнадежного долга составляет 20% или 23179,2 руб., а реальная к получению сумма 92756,8 или 80% от общей суммы.
Далее рассчитываем реальную дебиторскую задолженность, а также оцениваем вероятность безнадежных долгов за 2007 год.
Таблица 10. Расчет реальной дебиторской задолженности за 2007 год
| Дебиторская задолженность по срокам | ∑ | Доля | Вероятность безнадежности долга | ∑ безналичного долга | Реальная ДЗ |
| До 1 месяца | 35000 |
26,3 |
2 | 7000 | 28000 |
| 1–3 месяца | 3600 | 2,70 | 4 | 720 | 2880 |
| 3–6 месяцев | 10000 | 7,51 | 5 | 2000 | 8000 |
| 6–12 месяцев | 20002 | 15,03 | 25 | 4000,4 | 16001,6 |
| Более 12 месяцев | 64500 | 48,46 | 80 | 12900 | 51600 |
| Общая ∑ДЗ | 133102 | 100 | 20 | 26620,4 | 106482 |
Исходя из расчетов, вероятность безнадежного долга на 2007 год составляет 20% или 26620,4 руб., а реальная к получению сумма 106482 руб. или 80% от общей суммы.
Анализ состава и структуры Кредиторской задолженности.
Далее рассчитываем кредиторскую задолженность по ее структуре и составу. Здесь нужно учитывать, что обычно кредиторская задолженность является источником покрытия дебиторской задолженности. С одной стороны кредиторская задолженность – это один из способов финансирования деятельности предприятия. А с другой стороны, если отсрочка по обязательным платежам превышает сроки, обозначенные либо в договоре, либо определенным законодательством, то у предприятия могут возникнуть проблемы с поставщиками, бюджетом и банками в виде штрафов, пений, неустоек, судебных издержек и потери репутации.
Обычно считается, что для предприятия выгодно, когда краткосрочная кредиторская задолженность немного превышает долгосрочную.
Проанализируем кредиторскую задолженность по составу и срокам возникновения.
Таблица 11. Долгосрочная кредиторская задолженность по составу и срокам возникновения
| Вид кредиторской задолженности | Долгосрочная кредиторская задолженность | ||||||
| 2006 год | 2007 год | ±∆ | Темп | ∆Д | |||
| е | Д | е | Д | ||||
| 1. Долгосрочные обязательства | 686464 | 97,58 | 893111 | 41,84 | 206647 | 30,11 | -55,7 |
| 2. Расчеты по дивидендам | 10000 | 1,42 | 1240000 | 58,09 | 1230000 | 12300 | 56,67 |
| 3. Доходы будущих периодов | 7000 | 0,99 | 1500 | 0,07 | -5500 | -78,57 | -0,92 |
| Итого | 703464 | 100 | 2134611 | 100 | 1431147 | 203,44 | - |
В 2006 году расчеты по дивидендам составляли 10000 рублей или 1,42%, а в 2007 году – 1240000 рублей или 58,09%, то есть обязательства расчетов по дивидендам увеличились на 1230000 рублей. Также увеличились и долгосрочные обязательства – на 206647 рублей или на 30,11%. Что же касается доходов будущих периодов, то они сократились на 78,57%. Таким образом, обязательства по долгосрочной кредиторской задолженности увеличились в 2 раза, то есть предприятие не сокращает свои обязательства.
Таблица 12. Краткосрочная кредиторская задолженность по составу и срокам возникновения
| Вид кредиторской задолженности | Краткосрочная кредиторская задолженность | ||||||
| 2006 год | 2007 год | ±Δ | Темп Δ | Δ Д | |||
| Σ | Д | Σ | Д | ||||
| I Кредиты и займы | 30000 | 1,82 | 35418 | 4,65 | 5418,00 | 18,06 | 2,83 |
| II Кредиторская задолженность | 777848 | 47,13 | 518586 | 68,10 | -259262 | -33,3 | 20,98 |
| 1. Поставщики и подрядчики | 31186 | 1,89 | 54184 | 7,12 | 22998 | 73,74 | 5,23 |
| 2. Задолженность перед персоналом организации | 378345 | 22,92 | 28643 | 3,76 | -349702 | -92,429 | -19,16 |
| 3. Задолженность перед гос. Внебюджет. Фондами | 14567 | 0,88 | 89467 | 11,75 | 74900 | 514,176 | 10,87 |
| 4. Задолженность по налогам и сборам | 353750 | 21,43 | 35181 | 4,62 | -318569 | -90,055 | -16,81 |
| 5. Прочие кредиторы | 64894 | 3,93 | 31111 | 4,08 | -33783 | 52,05 | 0,15 |
| III. Прочие краткосрочные обязательства | |||||||
| Итого | 1650590 | 100 | 761479 | 100 | -889111 | -53,86 | - |
Краткосрочная кредиторская задолженность сократилась по сравнению с 2006 годом на 53,86% или 889111 рублей. Это обуславливается тем, что значительно сократились следующие обязательства по сравнению с 2006 годом: задолженность перед персоналом организации – она сократилась на 92,429% или 349702 рублей, задолженность по налогам и сборам – на 90,055% или 318569 рублей. Но, тем не менее, в некоторых обязательствах произошли значительные увеличения, так, например, увеличилась обязательства задолженности перед гос. Внебюджет. Фондами в 5 раз или 74900 рублей. Но, тем не менее, по краткосрочной кредиторской задолженности предприятие сократило обязательства по сравнению с 2006 годом более чем в два раза.
Далее проанализируем дебиторскую и кредиторскую задолженность в сравнении.
Таблица 13. Сравнение дебиторской и кредиторской задолженности
| Виды расчетов | ДЗ | КЗ | Превышение | |||||
| 2006 | 2007 | |||||||
| 2006 | 2007 | 2006 | 2007 | ДЗ | КЗ | ДЗ | КЗ | |
| 1. Покупатели и заказчики | 17000 | 27000 | 31186 | 54184 | – | 14186 | – | 27184 |
| 2. Авансы полученные | 17200 | 27200 | – | – | 17200 | – | 27200 | – |
| 3. Векселя полученные | 24251 | 22600 | – | – | 24251 | – | 22600 | – |
| 4. Остальные | – | – | 1619404 | 707295 | – | 1619404 | – | 707295 |
| Итого краткосрочной задолженности | 55551 | 68602 | 1650590 | 761479 | – | 1595039 | – | 692877 |
| Итого долгосрочной задолженности | 60395 | 64500 | 703464 | 2134611 | – | 643069 | – | 2070111 |
| Всего | 115946 | 133102 | 2354054 | 2896090 | – | 2238108 | – | 2762988 |
| % | 2030,3 | 2175,0 | ||||||
Обычно считается, что для предприятия выгодно, когда кредиторская задолженность превышает дебиторскую на 10 – 20%.
Проанализировав полученные данные, мы видим, что в 2006 году кредиторская задолженность превышает дебиторскую задолженность и краткосрочную, и долгосрочную на 1595039 руб. и 643069 руб. соответственно. Таким образом, вся кредиторская задолженность в 20,3 раза больше дебиторской, что превышает нормальный уровень 10 – 20%. Это говорит о том, что предприятие нерационально использует собственные средства, неумело ведет свои дела, замораживает средства в расчетах с контрагентами. В 2007 году ситуация ухудшается, т.е. кредиторская задолженность превышает дебиторскую в 21,7 раза. Это обосновывается тем, что в составе кредиторской задолженности увеличилась доля долгосрочной кредиторской задолженности в 3,22 раза. А значит, предприятию нужно обратить внимание на этот вид задолженности и более рационально использовать свои средства для получения большего дохода и своевременной оплаты по различным обязательствам.
2.8 Анализ денежных потоков предприятия
Отчет о движении денежных средств (ф. №4) был введен в состав российской отчетности в 1996 г. Данный аналитический документ об изменении финансового состояния составлен на основе метода исследования потока денежных средств.
Главная цель анализа движения денежных потоков – оценить способность п/п генерировать денежные средства в размере и в сроки, необходимые для осуществления планируемых расходов. Платежеспособность и ликвидность п/п зачастую находятся в зависимости от реального денежного оборота п/п в виде потока денежных платежей, проходящих через счета хозяйствующего субъекта. Анализ денежных потоков существенно дополняет методику оценки ликвидности и платежеспособности и дает возможность более объективно оценить финансовое благополучие предприятия.
В финансовом анализе выделяют следующие термины:
Приток – поступление денег из каких-либо источников;
Отток – платежи предприятия;
Денежный поток – совокупность притоков и оттоков.
Если притоки превышают оттоки, то формируется положительный поток, если наоборот, т.е. оттоки больше притоков, то получается отрицательный поток.
Анализ проводится по следующим направлениям:
Анализ притоков в разрезе трех видов деятельности;
Анализ оттоков в разрезе трех видов деятельности;
Сравнительный анализ удельного веса притоков и оттоков;
Расчет доли прибыли в различных потоках;
оптимизация денежных потоков – расчет оптимальной суммы денежных средств для текущих нужд предприятия на основе модели Вильяма Баумоля.
Проанализируем притоки денежных средств по составу и структуре.
Таблица 14. Анализ притоков денежных средств предприятия по составу и структуре
| Приток: | 2006 | 2007 | изменения∆ | ||||
| ∑ | Доля | ∑ | Доля | ∆+/- | темп∆ | ∆Доля | |
| 1. Средства, полученные от покупателей, заказчиков | 260340 | 90,45 | 320470 | 93,16 | 60130 | 2,99 | 2,71 |
| 2. Прочие доходы | 27470 | 9,5 | 23514 | 6,83 | -3956 | -28,1 | -2,67 |
| Итого по Текущей Деятельности: | 287810 | 64,14 | 343984 | 59,53 | 56174 | -7,19 | -7,61 |
| 1. Выручка от продажи объектов основных средств | 2574 | 2,55 | 26340 | 18,4 | 23766 | 621,56 | 15,85 |
| 2. Выручка от продажи ценных бумаг | 32630 | 32,4 | 55770 | 38,96 | 23140 | 20,24 | 6,56 |
| 3. Полученные дивиденты | 64500 | 64,05 | 60395 | 42,2 | -4105 | -34,72 | -22,45 |
| 4. Полученные проценты | 254 | 0,25 | 239 | 0,16 | -15 | -36 | -0,09 |
| 5. Поступления от погашения займов, предоставленных другим организациям | 734 | 0,72 | 371 | 0,259 | -363 | -64,02 | -0,461 |
| Итого по Инвестиционной Деятельности: | 100692 | 22,44 | 143115 | 24,77 | 42423 | 10,38 | 2,33 |
| 1. Поступления от эмиссии акций или иных долевых бумаг | 51718 | 85,92 | 81351 | 89,69 | 29633 | 4,38 | 3,77 |
| 2. Поступления от займов и кредитов, предоставленных другими организациями | 8471 | 14,07 | 9351 | 10,3 | 880 | -26,79 | -3,77 |
| Итого по Финансовой Деятельности: | 60189 | 13,41 | 90702 | 15,69 | 30513 | 17 | 2,28 |
На 2006 год приток денежных средств по всем видам деятельности составляет 60189 руб., а на 2007 90702 руб. Из них большая часть дохода приходится на доходы по текущей деятельности 64,14% и 59,53% соответственно. По инвестиционной деятельности 22,44% и 24,77% соответственно в 2006 г. и 2007 г. В 2006 году на доходы финансовой деятельности приходится 13,41%, а в 2007 году 15,69%.
Анализ показывает, что 90,45% доходов по текущей деятельности в 2006 г. приходится на средства, полученные от покупателей и заказчиков, а в 2007 г. соответственно на эти же доходы приходится 93,16%. Так и 64,05% денежного потока по инвестиционной деятельности в 2006 г. приходится на получение дивидендов, в 2007 г. эта же выручка составляет 42,2%. Рассматривая финансовую деятельность на 2006 г., поступлений от эмиссии акций или иных долевых бумаг мы видим, что не нее приходится 85,92% в 2006 г., и 89,69% в 2007 г.
Далее проанализируем оттоки по составу и структуре.
Таблица 15. Анализ оттоков денежных средств по составу и структуре
| Отток: | 2006 | 2007 | изменения∆ | ||||
| ∑ | Доля | ∑ | Доля | ∆+/- | темп∆ | ∆Доля | |
|
1. Денежные средства, направленные на: – на оплату приобретенных товаров, услуг, сырья |
3734 |
22,58 |
5148 |
41,71 |
1414 |
19,13 |
84,7264 |
| – на оплату труда | 2789 | 16,86 | 1737 | 14,07 | -1052 | -2,79 | -16,525 |
| – на выплату дивидендов, процентов | 5870 | 35,5 | 2893 | 23,44 | -2977 | -12,06 | -33,971 |
| – на расчеты по налогам и сборам | 4141 | 25,04 | 2564 | 20,77 | -1577 | -4,27 | -17,034 |
| Итого по Текущей Деятельности: | 16534 | 20,99 | 12342 | 9,06 | -4192 | -11,93 | -56,85 |
| 1. Приобретение дочерних организаций | 347 | 1,08 | 5155 | 5,89 | 4808 | 4,81 | 445,1 |
| 2. Приобретение объектов основных средств, доходных вложений в материальные ценности и нематериальных активов | 6161 | 19,19 | 5171 | 5,91 | -990 | -13,28 | -69,2 |
| 3. Приобретение ценных бумаг | 2131 | 6,64 | 5818 | 6,64 | 3687 | 0,00 | 0,1 |
| 4. Займы, предоставленные другим организациям | 23451 | 73,07 | 71417 | 81,56 | 47966 | 8,49 | 11,6 |
| Итого по Инвестиционной Деятельности: | 32090 | 40,74 | 87561 | 64,26 | 55471 | 23,52 | 57,7 |
| 1. Погашение займов и кредитов | 30000 | 99,53 | 35418 | 97,428 | 5418 | -2,10 | -2,1141 |
| 2. Погашение обязательств по финансовой аренде | 141 | 0,47 | 935 | 2,572 | 794 | 2,10 | 449,807 |
| Итого по Финансовой Деятельности: | 30141 | 38,27 | 36353 | 26,6799 | 6212 | 10,81 | -30,28 |
| Всего: | 78765 | 100 | 136256 | 100 | 57491 | -78765 | ― |
Исходя из анализа оттока денежных средств, можно сделать вывод, что отток денежных средств, по всем видам деятельности составляет на 2006 г. 78765 руб., а на 2007 г. 136256 руб. Большая часть расхода приходится на выплату дивидендов и процентов в 2006 г., которые составляют 35,5%, а в 2007 г. 23,44%. На расходы текущей деятельности в 2007 г. приходится 9,06%, а в 2006 г. 20,99%, что говорит о росте оттока денежных средств. По финансовой деятельности 38,27% и 26,67% в 2006 и 2007 г. соответственно.
Для того чтобы понять какой приток финансирует какой-либо отток, необходимо сделать сравнительный анализ протоков и оттоков.
Диаграмма 1. Анализ потоков денежных средств на 2006 год
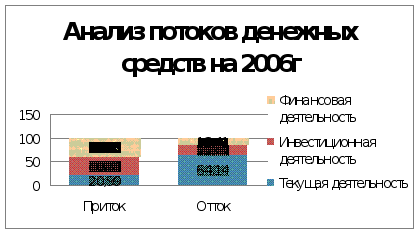
Диаграмма 2. Анализ потоков денежных средств на 2007 год
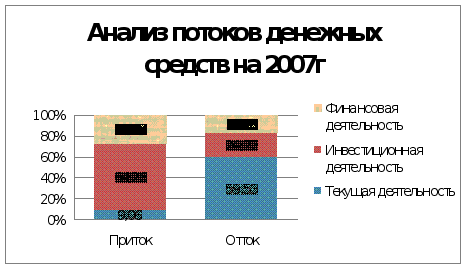
Анализ также показывает, что большая часть расходов по текущей деятельности приходится на оплату приобретенных услуг, товаров, сырья в 2007 г. 41,71%, и на выплату дивидендов и процентов в 2006 году 35,5%. 73,07% расходов инвестиционной деятельности приходится на займы, предоставленные другим организациям в 2006 г., а в 2007 г. 81,56%. Также большую часть расходов финансовой деятельности идет на погашение займов и кредитов 99,53% в 2006 г. и 97,42% в 2007 г.
Еще одно направление в анализе денежных потоков – это расчет доли прибыли в каком-либо потоке, т.е. определяется какой из потоков приносит предприятию наибольшую долю прибыли.
Теперь рассчитаем долю прибыли в потоке от текущей, инвестиционной и от финансовой деятельности и в общем чистом денежном потоке.
Таблица 16. Анализ прибыли в денежных потоках
|
Вид деятельности предприятия |
2006 | 2007 | ∆ | |
| ±∆ | Темп∆ | |||
| 1. Чистые денежные потоки от текущей деятельности | 331642 | 271276 | -60366 | -18,20 |
| 2. Чистые денежные потоки от инвестиционной деятельности | 239 | 254 | 15 | 6,28 |
| 3. Чистые денежные потоки от финансовой деятельности | 84883 | 58020 | -26863 | -31,65 |
| 4. Общие чистые денежные потоки | 472079 | 397898 | -74181 | -15,71 |
| 5. Прибыль до налогообложения | 234794 | 185274 | -49520 | -21,09 |
| 6. Доля прибыли до налогообложения в ЧДП от текущей деятельности | 70,8 | 68,3 | -2,5 | -3,53 |
| 7. Доля прибыли до налогообложения в ЧДП от инвестиционной деятельности | 98240 | 72942 | -25298 | -25,75 |
| 8. Доля прибыли до налогообложения в ЧДП от финансовой деятельности | 276,6 | 319,3 | 42,7 | 15,43 |
| 9. Доля прибыли до налогообложения в общем денежном потоке | 49,73 | 46,56 | -3,17 | -6,37 |
Так как в 2006 году доля прибыли до налогообложения в общем чистом денежном потоке была равна 49,73%, а в 2007 – 46,56% то это говорит о том, что предприятие неверно использует денежные средства. Это обусловлено тем, что предприятие из чистого денежного потока по текущей деятельности который в 2006 году был равен 139360 рублей прибыли получило только 80,40%, а в 2007 году из чистого денежного потока по текущей деятельности который был равен 178760 рублей – 81,27%. Из этого видно, что предприятие полученные денежные средства от текущей деятельности использует не по назначению, но тем не менее произошло увеличение доли прибыли на 1,08% в 2007 году по сравнению с 2006.
Чистый денежный поток от инвестиционной деятельности предприятием используется очень эффективно, так как из вложенных в 2006 году 40120 рублей отдача составила в 2,7 раза больше, а из вложенных в 2007 году 42900 рублей – в 3,4 раза. То есть темп изменений составил 21,26%.
Чистый денежный поток от финансовой деятельности тоже используется эффективно, так как из полученных займов в 2006 году в размере 4900 рублей отдача составила в 22, 9 раза больше, а в 2007 году и полученных займов в размере 5810 рублей – в 25 раз. То есть также произошло увеличение доли прибыли в 2007 году по сравнению с 2006 на 3,10%.
Таким образом, для увеличения доли прибыли до налогообложения в общем чистом денежном потоке необходимо рационально использовать денежные средства, полученные от текущей деятельности предприятия.
Еще одним направлением анализа денежных потоков предприятия является оптимизация денежных потоков.
Проблему оптимизации денежных потоков государства, предприятия и населения впервые разработал американский экономист Вильям Баумоль, который за данную теорию получил Нобелевскую премию в 1952 году. Теория считается идеальной, т. к. не учитывает колебания денежных потоков в разрезе дней и недель. Баумоль предполагал, что предприятие начинает свою деятельность с некоторого количества денег, которое он тратит в течение определенного времени, т.е. средства на текущие расходы. Средства сверх этого оптимального уровня должны быть вложены в краткосрочные ценные бумаги и по мере расходования лимита средств предприятие конвертирует часть ценных бумаг в оптимальную сумму денег для покрытия текущих расходов.
Баумоль вывел следующую формулу оптимизации денежных потоков:
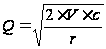 ;
(35)
Q= (2*136256*7,34)1/2/0,2=3162,46 руб.
Q – Оптимальный размер денежных средств на расчетном счете на текущие расходы;
V – потребность в денежных средствах на текущие расходы в течение периода (сумма оттоков за 2007 год);
с – сумма вознаграждения биржевому брокеру за конвертацию ценных бумаг в деньги (1% от суммы краткосрочных финансовых вложений за 2007