Политика краткосрочного финансирования предприятия
Таблица 2.7 - Показатели производительности труда в ООО «Приморский рис»
| Показатели | 2005 г | 2006 г | 2007 г | 2007 г в % к 2005 г | |||
| Произведено валовой продукции с/х, руб.: | |||||||
| - на 1 среднегодового работника | 278,3 |
240,3 |
193,0 |
69,3 |
|||
| - на 1 чел – час. | 116,6 | 117,8 | 90,0 | 77,2 | |||
| В том числе: | |||||||
| - в растениеводстве | 233,4 | 190,3 | 130,4 | 55,9 | |||
| - в животноводстве | 44,9 | 50,0 | 62,6 | 139,4 | |||
| Затрачено на производство 1 ц, чел – час.: | |||||||
| - зерна | 0,4 | 0,2 | 0,3 | 64,7 | |||
| - сои | 0,6 | 0,5 | 0,5 | 76,9 | |||
| - молока | 6,4 | 5,2 | 5,4 | 84,3 | |||
| - прироста живой массы КРС | 46,1 | 48,8 | 45,1 | 97,9 | |||
Анализ данных таблицы показал, что производство валовой продукции сократилось в 2007 году на одного работника основного производства на 85,3 руб или на 30,7%; на один человеко – час на 26,6 руб или на 22,8%. В том числе производство валовой продукции уменьшилось в растениеводстве на 103 руб или на 44,1%, в животноводстве возросло на 17,7 руб или на 39,4%.
В 2007 году по сравнению с 2005 происходит снижение затрат труда: на производство 1 ц зерна на 35,3%, 1 ц сои на 23,1%, 1 ц молока 15,7%, 1ц прироста крс на 2,1%.
Результаты финансово-хозяйственной деятельности и экономическая эффективность производства и реализации продукции показаны в таблице 2.8
Таблица 2.8 - Оценка финансовых результатов и рентабельности в ООО «Приморский рис»
| Показатели | 2005 г | 2006 г | 2007 г | 2007 г в % к 2005 г |
| Выручка от реализации продукции – всего, тыс.руб. | 59542 | 35169 | 60356 | 101,4 |
| В том числе: | ||||
| растениеводства | 51555 | 24266 | 36289 | 70,4 |
| животноводства | 7008 | 10903 | 11994 | 171,1 |
| Полная себестоимость реализованной продукции – всего, тыс.руб. | 47939 | 34319 | 64771 | 135,1 |
| В том числе: | ||||
| растениеводства | 39399 | 23693 | 41308 | 104,8 |
| животноводства | 7232 | 10626 | 11026 | 152,5 |
| Прибыль (убыток) от реализации продукции – всего, тыс.руб. | 11603 | 850 | -4415 | -38,1 |
| В том числе: | ||||
| растениеводства | 12156 | 573 | -5019 | -41,3 |
| животноводства | -224 | 277 | 968 | В 4,3 раза |
| Прибыль (убыток) по балансу, тыс.руб. | 11468 | 1183 | -10091 | -87,9 |
| Уровень рентабельности реализованной продукции, % | 19,5 | 2,4 | -7,3 | - |
| В том числе: | ||||
| растениеводства | 23,6 | 2,3 | -13,8 | - |
| животноводства | -3,2 | 2,6 | 8,1 | - |
| Уровень рентабельности предприятия, % | 24,2 | 2,5 | -6,8 | - |
Оценка финансовой деятельности предприятия показала, что выручка от реализации в 2007 году по сравнению с 2005 возросла на 814 тыс.руб или на 1,4%. Увеличение произошло за счет увеличение выручки от продукции животноводства на 4986 тыс.руб или на 71,1%. Также произошло снижение выручки от продукции растениеводства на 15266 тыс.руб или на 29,6%.
В динамике наблюдается увеличение себестоимости продукции на 16832 тыс.руб или на 35,1% за счет роста себестоимости продукции растениеводства на 1909 тыс.руб или на 4,8 % и продукции животноводства на 3794 или на 52,5%. Темп роста себестоимости превышает темп роста выручки от реализации. Это говорит о том, что увеличение выручки произошло только за счет увеличение себестоимости.
В 2005 году предприятие получило прибыль от реализации продукции 11603 тыс. руб, в том числе от реализации продукции растениеводства 12156 тыс. руб и убыток от реализации продукции животноводства 224 тыс.руб. Прибыль до налогообложения составила11468 тыс.руб. В 2007 году предприятие получило убыток от реализации продукции на сумму 4415 тыс.руб., в том числе за счет убытка от реализации продукции растениеводства на 5019 и прибыли от реализации продукции животноводства на сумму 968 тыс.руб. Прибыль до налогообложения в 2007 году составила -10091 (убыток).
Уровень рентабельности реализованной продукции снизился на 37,4% и составил в 2007 году -13,8%. Уровень рентабельности предприятия также снизился и составил -6,8%. Из этого следует, что предприятие не рентабельно.
2.2 Анализ динамики и структуры актива и пассива баланса
Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия, т, е. о вложении его в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности. Каждому виду размещенного капитала соответствует отдельная статья баланса.
Главным признаком группировки статей актива баланса считается степень их ликвидности (быстрота превращения в денежную наличность). По этому признаку все активы баланса подразделяются на долгосрочные или основной капитал (I раздел) и текущие (оборотные) активы (II раздел).
Средства предприятия могут использоваться в его внутреннем обороте и за его пределами (дебиторская задолженность, приобретение ценных бумаг, акций, облигаций других предприятий).
Оборотный капитал может находиться в сфере производства (запасы, незавершенное производство, расходы будущих периодов) и сфере обращения (готовая продукция, средства в расчетах, краткосрочные финансовые вложения, денежная наличность, товары и др.
Оборотный капитал может функционировать в денежной и материальной форме. Размещение средств предприятия имеет очень большое значение в финансовой деятельности и повышении ее эффективности. От того, какие ассигнования вложены в основные и оборотные средства, сколько их находится в сфере производства и в сфере обращения в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной и финансовой деятельности, а значит, и финансовое состояние предприятия. Если созданные производственные мощности предприятия используются недостаточно полно из-за отсутствия сырья, материалов, то это отрицательно скажется на финансовых результатах предприятия и его финансовом положении, То же произойдет, если созданы излишние производственные запасы, которые не могут быть быстро переработаны на имеющихся производственных мощностях. В итоге замораживается капитал, замедляется его оборачиваемость и как следствие ухудшается финансовое состояние. И при хороших результатах, высоком уровне рентабельности предприятие может испытывать финансовые трудности, если оно нерационально использовало свои финансовые ресурсы, вложив их в сверхнормативные производственные запасы или допустив большую дебиторскую задолженность.
Увеличение денег на счетах в банке свидетельствует, как правило, об укреплении финансового состояния предприятия. Сумма денег должна быть такой, чтобы ее хватало для погашения всех первоочередных платежей. Наличие больших остатков денег на протяжении длительного времени может быть результатом неправильного использования оборотного капитала. Их надо быстро пускать в оборот с целью получения прибыли: расширять свое производство или вкладывать в акции других предприятий[12].
Проведем анализ актива баланса за З года на предприятии ООО «Приморский рис». Исследование представлено в виде таблице 2.9.
Таблица 2.9 - Анализ динамики и структуры актива баланса
| Наименование | 2005 г | 2006 г | 2007 г | 2007 г в % к 2005 | |||
| Тыс.руб. | % | Тыс.руб. | % | Тыс.руб. | % | ||
| I Внеоборотные активы | |||||||
| Нематериальные активы | - | - | - | - | - | - | - |
| Основные средства | 39283 | 99,5 | 25894 | 99,2 | 29087 | 99,3 | 74,0 |
| Незавершенное строительство | - | - | - | - | - | - | - |
| Доходные вложения в материальные ценности | - | - | - | - | - | - | - |
| Долгосрочные финансовые вложения | 200 | 0,5 | 200 | 0,8 | 200 | 0,7 | 100,0 |
| Отложенные налоговые активы | - | - | - | - | - | - | - |
| Прочие внеоборотные активы | - | - | - | - | - | - | - |
| Итого по разделу I | 39483 | 100,0 | 26094 | 100,0 | 29287 | 100,0 | 74,2 |
| II Оборотные активы | |||||||
| Запасы | 35216 | 76,0 | 52232 | 73,8 | 24414 | 51,8 | 69,3 |
| В том числе: | |||||||
| - сырье, материалы | 6849 | 19,4 | 8547 | 16,4 | 3629 | 14,9 | 53,0 |
| - животные на выращивании и откорме | 4712 | 13,4 | 6565 | 12,6 | 7603 | 31,1 | 161,4 |
| - затраты в незавершенном производстве | 8447 | 24,0 | 4248 | 8,1 | 2939 | 12,0 | 34,8 |
| - готовая продукция и товары для перепродажи | 15208 | 43,2 | 32872 | 62,9 | 10243 | 42,0 | 67,4 |
| - товары отгруженные | - | - | - | - | - | - | - |
| - расходы будущих периодов | - | - | - | - | - | - | - |
| - прочие запасы и затраты | - | - | - | - | - | - | - |
| НДС по приобретенным ценностям | 7695 | 16,6 | 7398 | 10,4 | 6389 | 13,5 | 83,0 |
| Дебиторская задолженность (более 12 месяцев) | - | - | - | - | - | - | - |
| В том числе покупатели и заказчики | - | - | - | - | - | - | - |
| Дебиторская задолженность (до 12 месяцев) | 3154 | 6,8 | 11110 | 15,7 | 15854 | 33,6 | В 5 раз |
| В том числе покупатели и заказчики | 3154 | 6,8 | 11110 | 15,7 | 15854 | 33,6 | В 5 раз |
| Краткосрочные финансовые вложения | - | - | - | - | - | - | - |
| Денежные средства | 261 | 0,6 | 78 | 0,1 | 518 | 1,1 | 198,5 |
| Прочие оборотные активы | - | - | - | - | - | - | - |
| Итого по разделу II | 46326 | 100,0 | 70818 | 100,0 | 47175 | 100,0 | 101,8 |
| Баланс | 85809 | 96912 | 76462 | 89,1 | |||
Анализ динамики и структуры актива баланса показал, что внеоборотные активы занимают: в 2005 г – 46% актива, в 2006 г – 27%, в 2007 – 38%. В составе внеоборотных активов наибольший удельный вес занимают основные средства и составляют: в 005 г – 99,5%, в 2006 – 99,2%, в 2007 – 99,3%. В динамике произошло снижение внеоборотных активов на 10196 или на 25,8%. Снижение произошло за счет уменьшения основных средств на 10196 тыс.руб. или на 26%.
Оборотные средства занимают в активе баланса: в 2005 г – 54%, в 2006 – 73%, в 2007 – 62%. Анализ оборотных активов показал, что наибольший удельный вес занимают запасы: в 2005 г – 76%, в 2006 г – 73,8%, в 2007 г – 51,8%. В статье «Запасы» наибольший удельный вес приходится на готовую продукцию и составляет в 2005 г – 43,2%, в 2006 – 62,9%, в 2007 – 42%. В динамике произошло снижение запасов на 10802 тыс.руб или на 30,7%.
Также большой удельный вес в оборотных активах принадлежит налогу на добавленную стоимость по приобретенным ценностям ( 2005г – 16,6%, 2006 – 10,4%, 2007 – 13,5) и дебеторской задолженности, платежи по которой ожидаются в течении 12 месяцев (2005г – 6,8%, 2006 – 15,7%, 2007 – 33,6%. В динамике произошло увеличение дебеторской задолженности в 2007г по сравнению с 2005 на 12700тыс.руб. или в 5 раз. Также произошло увеличение денежных средств. В динамике оно составило 257 тыс.руб или 98,5%.
В 2007г по сравнению с 2005 по разделу «Оборотные активы» произошло увеличение активов на 849 тыс.руб или на 1,8%. В целом по активу баланса за 3 года он снизился 9347 тыс.руб или на 10,9%.
Сведения, которые приводятся в пассиве баланса, позволяют определить, какие изменения произошли в структуре собственного и заемного капитала, сколько привлечено в оборот предприятия долгосрочных и краткосрочных заемных; средств, т. е. пассив показывает, откуда взялись средства, кому обязано за них предприятие.
Финансовое состояние предприятия во многом зависит от того, какие средства оно имеет в своем распоряжении и куда они вложены. По степени принадлежности используемый капитал подразделяется на собственный (раздел III пассива) и заемный (разделы IV и V пассива). По продолжительности использования различают капитал долгосрочный постоянный (перманентный) (Ш и IV разделы пассива) и краткосрочный (V раздел пассива).
Необходимость в собственном капитале обусловлена требованиями самофинансирования предприятий. Он является основой самостоятельности и независимости предприятий. Однако нужно учитывать, что финансирование деятельности предприятия только за счет собственных средств не всегда выгодно для него, особенно в случаях сезонного характера производства. Тогда в отдельные периоды будут накапливаться большие средства на счетах в банке, а в другие периоды их будет недоставать. Кроме того, следует иметь в виду, что если цены на финансовые ресурсы невысокие, а предприятие может обеспечить более высокий уровень отдачи на вложенный капитал, чем платит за кредитные ресурсы, то, привлекая заемные средства, оно может повысить рентабельность собственного (акционерного) капитала.
В то же время, если средства предприятия созданы в основном за счет краткосрочных обязательств, то его финансовое положение будет неустойчивым из-за необходимости быстрого возврата и краткосрочности использования заемных средств.
Следовательно, от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия. Выработка правильной финансовой стратегии поможет многим предприятиям повысить эффективность своей деятельности[12].
Анализ пассива баланса ООО «Приморский рис» представлен в таблице 2.10.
Таблица 2.10 - Анализ динамики и структуры пассива баланса
| Наименование | 2005 г | 2006 г | 2007 г | 2007 г в % к 2005 | |||
| Тыс.руб. | % | Тыс.руб. | % | Тыс.руб. | % | ||
| III Капиталы и резервы | |||||||
| Уставный капитал | 1000 | 3,9 | 1000 | 3,8 | 1000 | 6,1 | 100,0 |
| Собственные акции | - | - | - | - | - | - | - |
| Добавочный капитал | - | - | - | - | - | - | - |
| Резервный капитал | - | - | - | - | - | - | - |
| Нераспределенная прибыль (непокрытый убыток) | 24399 | 96,1 | 25582 | 96,2 | 15491 | 93,9 | 63,5 |
| Итого по разделу III | 25399 | 100,0 | 26582 | 100,0 | 16491 | 100,0 | 64,9 |
| IV Долгосрочные обязательства | |||||||
| Займы и кредиты | - | - | - | - | - | - | - |
| Отложенные налоговые обязательства | - | - | - | - | - | - | - |
| Прочие долгосрочные обязательства | 39332 | 100,0 | 33800 | 100,0 | 28501 | 100,0 | 72,5 |
| Итого по разделу IV | 39332 | 100,0 | 33800 | 100,0 | 28501 | 100,0 | 72,5 |
| Баланс | 85809 | 96912 | 76462 | 89,1 | |||
Анализ динамики и структуры пассива баланса показал, что капиталы и резервы занимают: в 2005г – 29,5% пассива, в 2006 – 27%, в 007 – 22%. В этом разделе наибольший удельный вес приходится на нераспределенную прибыль и составляет: в 2005г – 96,1%, в 2006 – 96,2%, в 2007 – 93,9%. В динамике произошло уменьшение нераспределенной прибыли на 8908 тыс.руб или на 36,5%. В целом по разделу «Капиталы и резервы» произошло снижение на 8908тыс.руб или на 35,1%.
Долгосрочные обязательства занимают: в 2005г – 46% пассива, в 2006 – 35%, в 2007 – 37%. В этом разделе 100% занимает статья «Прочие долговые обязательства». В динамике произошло снижение прочих долговых обязательств ( а следовательно и всего раздела) на 10831 тыс.руб. или на 27,5%.
2.3 Анализ и характеристика краткосрочных финансовых обязательств предприятия
заемный капитал финансирование краткосрочное кредит
Краткосрочные обязательства занимают пятый раздел баланса. В их состав входят следующие статьи: займы и кредиты; кредиторская задолженность; задолженность перед участниками по выплате доходов; доходы будущих периодов; резервы предстоящих расходов; прочие краткосрочные обязательства.
В статье «Займы и кредиты» отражается информация о счете 66. Счет 66 «Расчеты по краткосрочным кредитам и займам» предназначен для обобщения информации о состоянии краткосрочных (на срок не более 12 месяцев) кредитов и займов, полученных организацией.
Кредиторская задолженность представляет собой вид обязательств, характеризующих сумму долгов, причитающихся к уплате в пользу других лиц.
Кредиторская задолженность - задолженность организации другим организациям, индивидуальным предпринимателям, физическим лицам, в том числе собственным работникам, образовавшаяся при расчетах за приобретаемые материально-производственные запасы, работы и услуги, при расчетах с бюджетом, а также при расчетах по оплате труда.
Наиболее распространенный вид кредиторской задолженности - задолженность перед поставщиками и подрядчиками за поставленные материально-производственные запасы, оказанные услуги и не оплаченные в срок работы.
Кредиторская задолженность может быть прекращена исполнением обязательства (в том числе зачетом), а также списана как невостребованная[12].
В статье «Задолженность перед участниками по выплате доходов» отражается информация о счетах 75 и 79.
Счет 75 "Расчеты с учредителями" предназначен для обобщения информации о всех видах расчетов с учредителями (участниками) организации (акционерами акционерного общества, участниками полного товарищества, членами кооператива и т.п.): по вкладам в уставный (складочный) капитал организации, по выплате доходов (дивидендов) и др. Государственные и муниципальные унитарные предприятия применяют этот счет для учета всех видов расчетов с уполномоченными на их создание государственными органами и органами местного самоуправления.
Счет 79 "Внутрихозяйственные расчеты" предназначен для обобщения информации о всех видах расчетов с филиалами, представительствами, отделениями и другими обособленными подразделениями организации, выделенными на отдельные балансы (внутрибалансовые расчеты), в частности, расчетов по выделенному имуществу, по взаимному отпуску материальных ценностей, по продаже продукции, работ, услуг, по передаче расходов по общеуправленческой деятельности, по оплате труда работникам подразделений и
Статья "Доходы будущих периодов" предназначена для обобщения информации о доходах, полученных (начисленных) в отчетном периоде, но относящихся к будущим отчетным периодам, а также предстоящих поступлениях задолженности по недостачам, выявленным в отчетном периоде за прошлые годы, и разницах между суммой, подлежащей взысканию с виновных лиц, и стоимостью ценностей, принятой к бухгалтерскому учету при выявлении недостачи и порчи.
Статья "Резервы предстоящих расходов" предназначена для обобщения информации о состоянии и движении сумм, зарезервированных в целях равномерного включения расходов в затраты на производство и расходы на продажу. В частности здесь могут быть отражены суммы:
- предстоящей оплаты отпусков (включая платежи на социальное страхование и обеспечение) работникам организации;
- на выплату ежегодного вознаграждения за выслугу лет;
- производственных затрат по подготовительным работам в связи с сезонным характером производства;
- на ремонт основных средств;
- предстоящих затрат на рекультивацию земель и осуществление иных природоохранных мероприятий;
- на гарантийный ремонт и гарантийное обслуживание[12].
Анализ V раздела баланса «Краткосрочные обязательства» представлен в таблице 2.11.
Таблица 2.11 – Анализ краткосрочных финансовых обязательств ООО «Приморский рис»
| Наименование | 2005 г | 2006 г | 2007 г | 2007 г в % к 2005 | |||
| Тыс.руб. | % | Тыс.руб. | % | Тыс.руб. | % | ||
| V Краткосрочные обязательства | |||||||
| Займы и кредиты | 14054 | 66,7 | 11654 | 32,0 | 18253 | 58,0 | 129,9 |
| Кредиторская задолженность | 7024 | 33,3 | 24876 | 68,0 | 13217 | 42,0 | 188,2 |
| В том числе | |||||||
| - поставщикам и подрядчикам | 5039 | 71,7 | 22295 | 89,6 | 12099 | 91,5 | В 2,4 раза |
| задолженность перед персоналом | 615 | 8,8 | 1458 | 59,0 | 331 | 2,5 | 53,8 |
| - задолженность перед государственными внебюджетными фондами | 239 | 3,4 | 30 | 0,1 | 11 | 0,1 | 4,6 |
| - задолженность по налогам и сборам | 1071 | 15,2 | 1015 | 4,1 | 727 | 5,5 | 67,9 |
| - прочие кредиторы | 60 | 0,9 | 78 | 0,3 | 49 | 0,4 | 81,7 |
| Задолженность перед участниками по выплате доходов | - | - | - | - | - | - | - |
| Доходы будущих периодов | - | - | - | - | - | - | - |
| Резервы предстоящих расходов | - | - | - | - | - | - | - |
| Прочие краткосрочные обязательства | - | - | - | - | - | - | - |
| Итого по разделу V | 21078 | 100,0 | 36530 | 100,0 | 31470 | 100,0 | 149,3 |
Анализ структуры пассива баланса показал, что краткосрочные обязательства занимают: в 2005г – 24,5% пассива, в 2006 – 38%, в 2007г – 41%. Наибольший удельный вес в этом разделе занимают кредиты и займы (2005г – 66,7%, 2006 – 32%, 2007 – 58%) и кредиторская задолженность (2005г – 33,3%, 2006г – 68%, 2007 – 42%). В динамике произошло увеличение этих статей на 29,9% и на 88,2% соответственно. В статье «Кредиторская задолженность» наибольший удельный вес занимает задолженность перед поставщиками и подрядчиками и составляет: в 2005г – 71,7%, в 2006 – 89,6%, в 2007 – 91,5%. В динамике произошло увеличение этой задолженности на 7060 тыс.руб. или в 2,4 раза.
В целом раздел «Краткосрочные обязательства» увеличился на 10392 тыс.руб. или на 49,3% за счет увеличение всех статей.
2.4 Расчет и оценка эффекта финансового рычага
Так как эффект финансового рычага – это приращение к рентабельности собственного капитала, полученное благодаря привлечению кредита, несмотря на его платность, и уплаты налога на прибыль.
Очевидно, что данный эффект возникает из расхождения между рентабельность активов и «ценой» заемного капитала со средней банковской ставкой. Другими словами, предприятие должно предусмотреть такую рентабельность активов, чтобы денежных средств было достаточно на уплату процентов за кредит и уплату налога на прибыль.
Общая формула для расчета эффекта финансового рычага может быть выражена:
ЭФЛ = (1-Снп)*( КВРа - ПК )*ЗК/СК, (2.1)
где ЭФЛ – эффект финансового левериджа, заключающийся в приросте коэффициента рентабельности собственного капитала, %;
Снп – ставка налога на прибыль, выраженная десятичной дробью;
КВРа – коэффициент валовой рентабельности активов (отношение валовой прибыли к средней стоимости активов), %;
ПК – средний размер процентов за кредит, уплачиваемых предприятием за использование заемного капитала, %;
ЗК – средняя сумма используемого предприятием заемного капитала;
СК - средняя сумма собственного капитала предприятия.
Приведенная формула расчета эффекта финансового левериджа позволяет выделить в ней три основные составляющие:
1. Налоговый корректор финансового левериджа (1–Т), который показывает, в какой степени проявляется эффект финансового левериджа в связи с различным уровнем налогообложения прибыли.
2. Дифференциал финансового левериджа (RA – RD), который характеризует разницу между коэффициентом валовой рентабельности активов и средним размером процента за кредит.
3. Коэффициент финансового левериджа (D / E), который характеризует сумму заемного капитала, используемого предприятием, в расчете на единицу собственного капитала[6].
Налоговый корректор финансового левериджа практически не зависит от деятельности предприятия, так как ставка налога на прибыль устанавливается законодательно. Вместе с тем, в процессе управления финансовым левериджем дифференциальный налоговый корректор может быть использован в следующих случаях:
а) если по различным видам деятельности предприятия установлены дифференцированные ставки налогообложения прибыли;
б) если по отдельным видам деятельности предприятие использует налоговые льготы по прибыли;
в) если отдельные дочерние фирмы предприятия осуществляют свою деятельность в свободных экономических зонах своей страны, где действует льготный режим налогообложения прибыли;
г) если отдельные дочерние фирмы предприятия осуществляют свою деятельность в государствах с более низким уровнем налогообложения прибыли.
В этих случаях, воздействуя на отраслевую или региональную структуру производства (а, соответственно, и на состав прибыли по уровню ее налогообложения), можно, снизив среднюю ставку налогообложения прибыли, повысить воздействие налогового корректора финансового левериджа на его эффект (при прочих равных условиях).
Дифференциал финансового левериджа является главным условием, формирующим положительный эффект финансового левериджа. Этот эффект проявляется только в том случае, если уровень валовой прибыли, генерируемый активами предприятия (рентабельность активов), превышает средний размер процента за используемый кредит. Чем выше положительное значение дифференциала финансового левериджа, тем выше при прочих равных условиях будет его эффект.
При определенном уровне общей ставки процента за кредит дифференциал финансового левериджа может быть сведен к нулю (при котором использование заемного капитала не даст прироста рентабельности собственного капитала) и даже иметь отрицательную величину (при которой рентабельность собственного капитала снизится, так как часть чистой прибыли, генерируемой собственным капиталом, будет уходить на формирование используемого заемного капитала по высоким ставкам процента).
Формирование отрицательного значения дифференциала финансового левериджа всегда приводит к снижению коэффициента рентабельности собственного капитала. В этом случае использование предприятием заемного капитала дает отрицательный эффект.
Коэффициент финансового левериджа является тем рычагом, который вызывает положительный или отрицательный эффект, получаемый за счет соответствующего его дифференциала. При положительном значении дифференциала любой прирост коэффициента финансового левериджа будет вызывать еще больший прирост коэффициента рентабельности собственного капитала, а при отрицательном значении дифференциала прирост коэффициента финансового левериджа будет приводить к еще большему темпу снижения коэффициента рентабельности собственного капитала. Иными словами, прирост коэффициента финансового левериджа вызывает еще больший прирост его эффекта (положительного или отрицательного в зависимости от положительной или отрицательной величины дифференциала финансового левериджа)[6].
Рассчитаем эффект финансового левериджа за три изучаемых года при разных соотношениях собственного и заемного капиталов. Средняя процентная ставка за кредит неизменна в течении трех лет и составляет 22%. Расчет представлен в таблице 2.12.
Таблица 2.12 – Расчет коэффициента финансовой рентабельности
| Показатели | 2005 г | 2006 г | 2007 г |
| Сумма собственного капитала, тыс.руб. | 25399 | 26582 | 16491 |
| Заемный капитал, тыс.руб | 14054 | 11654 | 18253 |
| Общая сумма капитала, тыс.руб. | 39453 | 38236 | 34744 |
| Валовая прибыль без учета процентов за кредит, тыс.руб. | 11603 | 850 | -4415 |
| % за кредит | 22 | 22 | 22 |
| Сумма процента за кредит, тыс.руб | 3092 | 2564 | 4016 |
| Сумма прибыли с учетом процента за кредит, тыс.руб | 8511 | -1714 | -8431 |
| Экономическая рентабельность активов, % | 17,13 | 3,5 | -0,5 |
| Ставка налога на прибыль, % | 20 | 20 | 20 |
| Налог на прибыль, тыс.руб | 2321 | 170 | - |
| Сумма чистой прибыли, тыс.руб | 9282 | 680 | -4415 |
| Рентабельность собственного капитала, % | 36,5 | 2,6 | -0,3 |
| Прирост рентабельности собственного капитала (ЭФЛ), % | -2,15 | -6,5 | -19,9 |
Экономическая рентабельность активов = валовая прибыль + сумма % за кредит/ сумма активов
Экономическая
рентабельность
(2005) =
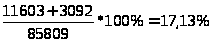
Экономическая
рентабельность
(2006) =
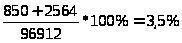
Экономическая
рентабельность
(2007) =
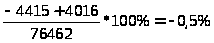
Эффект финансового левериджа:
ЭФЛ (2005) = (1-0,2)(17,13 – 22)
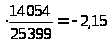 %
ЭФЛ (2006) = (1 – 0,2)(3,5 –
22)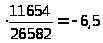 %
ЭФЛ (2007) = (1 – 0,2)(-0,5 –
22)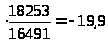 %
Расчет показал, что эффект финансового рычага отрицательный в каждом году и составляет: в 2005г -2,15, в 2006г -6,5%, в 2007г -19,9%. Такие значения получились за счет отрицательного значения дифференциала финансового левериджа. Отрицательный дифференциал сформировался вследствие того, что средняя процентная ставка по кредиту превышает экономическую рентабельность собственных активов.
Расчет эффекта финансового левериджа показал, что привлечение заемных средств дает отрицательный эффект, т.е. происходит снижение рентабельности собственного капитала.
Для получение положительного эффекта рычага (а, следовательно, и для увеличения рентабельности собственного капитала) предприятию необходимо увеличить рентабельность собственных активов за счет увеличения валовой прибыли либо использовать кредит с меньшей процентной ставкой.
3. Совершенствование политики краткосрочного финансирования предприятия
3.1 Использование банковских кредитов
Банковский кредит – основная форма кредита. Это означает, что именно банки чаще всего предоставляют свои ссуды субъектам, нуждающимся во временной финансовой помощи. Это денежная форма кредита, возникает при передаче денежных средств в долг на условиях срочности, возвратности, платности. Кругооборот средств позволяет мобилизовать временно высвобождающиеся денежные средства и одновременно их перераспределять в пользу тех, кто в них нуждается. Такую эмиссию берет на себя банк, так как свободные денежные средства оседают на счетах в банке, и банк располагает информацией о том, как эти ресурсы могут быть использованы.
Банковский кредит представляет собой движение ссудного капитала, представляемого банками взаймы за плату во временное пользование. Он выражает экономические отношения между кредиторами (банками) и субъектами кредитования (кредитополучателями), в качестве которых могут быть как юридические и физические лица.
Банковский кредит может действовать в национальных рамках и в форме международного кредита. Он предоставляется с заключением кредитного договора для каждого кредитополучателя индивидуально, чтобы степень риска кредитной сделки была минимальной. Кредитный договор - это юридический документ, регламентирующий взаимоотношения между банком и кредитополучателем при выдаче кредита, определяющий взаимные права и обязательства сторон.
Банковский кредит может быть прямым и косвенным. Прямые кредитные отношения (банк-кредитополучатель) являются преобладающими. Более ограниченно применяется косвенное банковское кредитование, т.е. предоставление ссуды заемщику через посредника, например, торговую организацию, ломбарды и др.
Внутри формы кредита выделяются виды кредита, которые формируются в зависимости от особенностей объекта, целевого направления кредита, его срока, обеспеченности возврата и других признаков. Так, например, с учетом сроков выдачи выделяют следующие виды ссуд: краткосрочные, среднесрочные, долгосрочные; с учетом их направления по отраслям хозяйства: кредитные вложения в промышленность, сельское хозяйство, торговлю, строительство и т.д.; по объектам различают ссуды в затраты, связанные с созданием и увеличением оборотных текущих и внеоборотных (долгосрочных) активов; потребительскими нуждами населения. В зависимости от формы предоставления бывают разовые ссуды и ссуды, выданные по кредитной линии. С точки зрения техники предоставления можно выделить кредиты консорциальные, вексельные, ломбардные, акцептные, наличные, безналичные, в виде кредитных карточек и др. По методам погашения ссуды бывают срочные, отсроченные, просроченные, долгосрочно погашенные[14].
Учет банковских кредитов
Если кредит использован на приобретение товаров и при этом товары оплачиваются до получения их в собственность, то проценты, начисленные до принятия товаров на учет, формируют их стоимость. Такой вывод следует из ПБУ 5/01 и ПБУ 15/01.
Товарно-материальные ценности, приобретенные для продажи, в соответствии с Планом счетов бухгалтерского учета и Инструкцией по его применению, утвержденными Приказом Минфина России от 31.10.2000 N 94н, учитываются на счете 41 "Товары".
В соответствии с п. п. 3 и 4 ПБУ 15/01 на дату получения денежных средств по кредитному договору организация отражает основную сумму долга в составе кредиторской задолженности. Уменьшение (погашение) кредиторской задолженности отражается при возврате организацией-заемщиком полученного от