Обгрунтування фінансування проекту з розведення нутрій і песців на звірофермі
За рахунок коштів кредиту також передбачається покупка песців (9 самок, 1 самець). Кожна самка приведе 10 голів молодняку. Таким чином, чисельність реалізованих песців складе 90 голів.
Основними кормами для нутрій є ячмінь, висівки, трава, коренеплоди і біологічні добавки концерну «Стирол», що дозволять підвищити якість шкурок і збільшити вагу вирощуваного на реалізацію поголів'я.
Годівля песців є більш трудомісткою, тому що крім ячменю й коренеплодів додатково в раціон включаються відходи забою (шлунки), риба (відходи).
Для вирощування нутрій і песців планується закупівля кормів у наступних обсягах (табл. 4).
На купівлю кормів підприємство бере товарний кредит (покупка кормів із відстрочкою платежу до моменту реалізації).
Дана величина не включається до розміру заявленого кредиту.
Постачання кормів передбачається здійснювати щотижня, щоб уникнути великих витрат зі складування й збереження виробничих запасів.
Структура витрат на основні види кормів для нутрій має вигляд (мал. 3).
Таблиця 4. Обсяги закупок кормів із розрахунку на 1 цикл вирощування
| Вид кормів | Нутрії | Песці |
Разом за видами кормів, кг |
|||
| в кг | ціна за 1 кг | вартість закупок | в кг | вартість закупок | ||
| Ячмінь | 31796,4 | 0,3 | 9520,46 | 2666 | 800,0 | 33338 |
| Висівки | 15517,3 | 0,2 | 3103,47 | - | - | 15336 |
| Коренеплоди | 38340,1 | 0,65 | 24921,06 | 1307 | 850,0 | 39647 |
| Трава | 30672 | 0,25 | 7668,00 | - | - | 30672 |
| Добавка «Стирол» | 306,7 | 2,5 | 766,80 | - | - | 306 |
| Відходи забою (шлунки) | - | - | - | 350 | 1500,0 | 350 |
| Риба (відходи) | - | - | - | 952 | 2000,0 | 952 |
| Разом по закупках | 115326 | - | 45979,79 | 5275 | 5150,0 | 120601 |
Отже, підприємству варто звернути особливої уваги на ті види кормів, що займають найбільше питомої ваги в структурі витрат на виробничі запаси (коренеплоди і ячмінь).
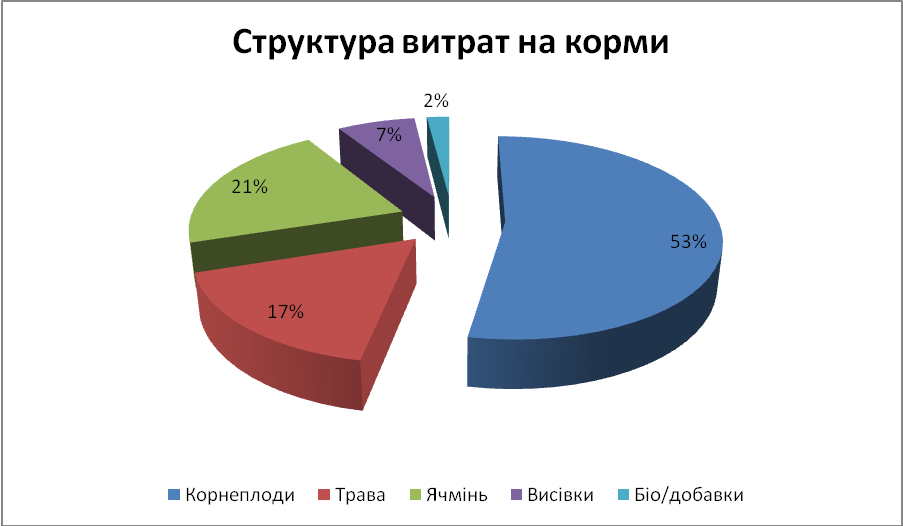
Мал. 3. Структура витрат на корми в % за основними видами (нутрії)
Основними постачальниками кормів будуть найближчі сільськогосподарські підприємства.
8 Фінансовий план
За рахунок коштів, що заявляються до кредитування, передбачається купити продуктивне поголів'я нутрій і песців, добудувати ферму, покрити постійні витрати, пов'язані з організацією ведення бізнесу (табл. 5).
Таблиця 5. Напрямки витрачання заявлених до кредитування коштів
| Напрямки фінансування | Тис, грн | % |
| 1. Купівля нутрій (продуктивне поголів'я) | 19250 | 48,12 |
| 2. Купівля песців | 5000 | 12,5 |
| 3. Відшкодування постійних витрат | 10800 | 27 |
| 4. Добудування ферми | 4950 | 12,38 |
| РАЗОМ | 40 000 | 100 |
Як уже відзначалося раніше, витрати на годівлю будуть покриватися за рахунок товарного кредиту.
Першим етапом планування прибутку є обґрунтування витрат (перемінних і постійних) на один цикл і розрахунок окупності кредитних коштів за рахунок виторгу від реалізації продукції. Розрахунок постійних витрат має вигляд (табл. 6).
Таблиця 6 Обґрунтування постійних витрат за 1 місяць
| Стаття витрат | Величина за місяць, грн |
| Заробітна плата | З чол. * 185 грн. = 555 грн |
| Нарахування на заробітну плату | 555* 0,387 = 215 грн |
| Транспортні витрати | 100 грн |
| Електроенергія | 100 грн |
| Вода на технічні потреби | 80 грн |
| Єдиний податок | 120 грн |
| Ремонт кліток | 30 грн |
| Разом постійні витрати за місяць | 1200 грн |
При розрахунку перемінних витрат необхідно враховувати розходження в обсягах споживаних кормів у продуктивного поголів'я й молодняку під реалізацію з урахуванням поступового росту споживання кормів (табл. 7).
Таблиця 7 Норми годування нутрій з урахуванням віку
| Норми годування в ккал | Коефіцієнт перерахунку | Вартість годування, грн/гол. на місяць | |
| Доросла нутрія (вагітні, лактуючі самки) | 950 | 1,0 | 8,40 |
| Щеняти в 1-й місяць | 125 | 0,13 | 1,05 |
| Щеняти в 2-й місяць | 250 | 0,26 | 2,18 |
| Щеняти в 3-й місяць | 350 | 0,37 | 3,11 |
| Щеняти в 4-й місяць | 450 | 0,47 | 3,95 |
| Щеняти в 5-6-й місяць | 500 | 0,53 | 4,45 |
| Щеняти в 7-8-й місяць | 600 | 0,63 | 5,29 |
Для того щоб визначити вартість місячної годівлі молодняку на вирощуванні, необхідно перерахувати, виходячи з норм годівлі молодих нутрій, вартість годівлі однієї нутрії щомісячно, вводячи коефіцієнт перерахування вартості кормів (табл. 8).
Таблиця 8 Розрахунок вартості годівлі однієї дорослої нутрії за місяць (950 ккал)
| Вид кормів |
Денний раціон, кг |
Ціна за 1 кг, грн/кг. |
Вартість денного раціону, грн/гол. | Вартість годування за місяць |
| Коренеплоди | 0,25 | 0,65 | 0,1625 | 4,87 |
| Трава | 0,2 | 0,25 | 0,05 | 1,50 |
| Ячмінь | 0,2 | 0,3 | 0,06 | 1,80 |
| Висівки | од | 0,2 | 0,02 | 0,06 |
| Добавки «Стирол» | 0,002 | 2,5 | 0,005 | 0,17 |
| РАЗОМ | 0,752 | - | 0,2975 | 8,40 |
Таким чином, розрахунок планових витрат показав, що загальна сума витрат за 1 цикл вирощування складає 61929,8 грн (табл. 9).
Таблиця 9 Розрахунок планових витрат вирощування нутрій і песців на період 9 міс.
| Місяці | Кіль-ть нутрій, гол. | Вартість годування з урахуванням ккал, грн./гол. в місяць | Вартість годування продуктивного поголів'я, грн. в міс. | Вартість годування молодняку грн. в міс. | Разом перемінні витрати на годування | Середні перемінні вит-ти на 1 гол. | Постійні вит-ти |
Разом витрати |
||
| продуктивне поголів'я | молодняк під реалізацію | продуктивне поголів'я | молодняк під реалізацію | |||||||
| Нутрії |
| 1 | 175 | 0 | 8,4 | 0 | 1470 | 0,00 | 1470,00 | 8,40 | 1200 | 2670,00 |
| 2 | 175 | 900 | 8,4 | 1,105 | 1470 | 994,50 | 2464,50 | 2,29 | 1200 | 3664,50 |
| 3 | 175 | 900 | 8,4 | 2,184 | 1470 | 1965,60 | 3435,60 | 3,20 | 1200 | 4635,60 |
| 4 | 175 | 900 | 8,4 | 3,108 | 1470 | 2797,20 | 4267,20 | 3,97 | 1200 | 5467,20 |
| 5 | 175 | 900 | 8,4 | 3,948 | 1470 | 3553,20 | 5023,20 | 4,67 | 1200 | 6223,20 |
| 6 | 175 | 900 | 8,4 | 4,452 | 1470 | 4006,80 | 5476,80 | 5,09 | 1200 | 6676,80 |
| 7 | 175 | 900 | 8,4 | 4,452 | 1470 | 4006,80 | 5476,80 | 5,09 | 1200 | 6676,80 |
| 8 | 175 | 900 | 8,4 | 5,292 | 1470 | 4762,80 |
6232,80 994,50' |
6,72 | 1200 | 8427,30 |
| 9 | 175 | 900 | 8,4 | 5,292 | 1470 | 4762,80 |
6232,80 1965,6* |
7,63 | 1200 | 9398,40 |
| Разом нутрії | 75,60 | 29,83 | 13230,00 | 26849,70 | 43039,80 | 47,07 | 10800 | 53839,8 | ||
| Песці | ||||||||||
| 1-9 | 10 | 90 | 5150,00 | 51,50 | - | - | ||||
| Разом | 48189,80 | 10800 | 58989,8 | |||||||
Далі необхідно розрахувати планові прибутки за 1 цикл і визначити беззбитковий обсяг чисельності молодняку на вирощуванні для того, щоб відшкодувати суму заявлену до кредитування (табл. 10).
Таблиця 10 Розрахунок прибутку від реалізації (маржинального прибутку)
| Вид продукції | Обсяг на продаж | Ціна за 1 голову | Виторг від реалізації | Перемінні витрати | Постійні витрати | Маржина-льний прибуток |
| Нутрії | 900 | 100 | 90000 | 43039,80 | 10800 | 36160,2 |
| Песці | 90 | 250 | 22500 | 5150,00 | - | 17350,0 |
| Разом | 112500 | 48189,80 | 10800 | 53510,2 |
Оскільки постійні витрати включаються до суми кредиту, у визначенні окупності кредитних ресурсів (40 000 грн). У визначенні окупності кредиту зручніше використовувати показник маржинального прибутку як різницю між виторгом від реалізації й сумою перемінних витрат (вирощування нутрій і песців).
З розрахунків видно, що за один цикл підприємство отримає маржинальний прибуток у розмірі 53510,2 грн. З цих коштів воно повинне заплатити кредит у розмірі 40 000 грн. Товарний кредит у розмірі 53510,2 відшкодовується за рахунок виторгу від реалізації. Таким чином, величина прибутку в розпорядженні підприємства до кінця першого циклу складе:
Виторг від реалізації — Перемінні витрати (товарний кредит) — Кредит, заявлений до фінансування = Прибуток у розпорядженні після сплати податків за 1 цикл.
112500 - 53510,2 - 40000 = 18989,8 грн.
Ці кошти в подальшому повинні бути спрямовані на виплату заробітної плати, сплату єдиного податку й інші статті постійних витрат, якщо по них не передбачена відстрочка платежу до моменту реалізації продукції у другому циклі.
Аналіз беззбитковості дозволяє визначити мінімальне число голів у продуктивному поголів'ї для відшкодування кредиту, заявленого до фінансування.
Формула для розрахунку беззбиткового обсягу продажів у натуральному вираженні має вигляд:
QБЕЗ = [ПостВит + (Кредит - ПостВит)] / [Ціна - ПерВит (одиницю)]
Ми розрахуємо беззбитковий обсяг продажів тільки по поголів'ю нутрій, тому що вони є основною бізнес-лінією підприємства, а вирощування песців характеризується високим ступенем ризику і незначною часткою в загальному розмірі виручки.
Розрахунки точки беззбитковості зручно представити у вигляді таблиці (табл. 11).
Таблиця 11 Розрахунок точки беззбитковості
| Результат | Умовне позначка | Розрахунок | Величина |
| Середня ціна за одиницю продукції, грн/гол. | Ц | 100,0 | |
| Перемінні витрати на одиницю продукції, грн/гол. | ПерВит (од) | 47,07 | |
| Постійні витрати за цикл | ПостВит | 1200 | |
| Беззбиткове число продажів од. | Qнат | Qнат = 40000/ (100-47,07) | 755 |
| Беззбитковий обсяг продажів, грн. | Qварт | Qварт = 755 * Ц= 755*100 | 75500 |
| Мінімальна чисельність продуктивного поголів'я |
125 + 20 = 145 гол. 125 * 6 = 755 |
755*100 = = 75500 грн. |
Таким чином, для повернення кредиту (суми, заявленої до фінансування у розмірі 40 000 грн.) необхідно чисельність продуктивного поголів'я установити на рівні 145 голів (із них самки - 125 гол.). Але в цьому випадку підприємство не буде мати вільних коштів для відшкодування постійних витрат за другий цикл.
Прогноз фінансових результатів і аналіз рентабельності продажів
При прогнозуванні майбутніх прибутків і збитків підприємству необхідно з'ясувати — яка з двох передбачуваних бізнес-ліній є найбільш рентабельною. Прогнозний період обмежимо двома роками — періодом, у плині якого передбачається завершити три цикли вирощування нутрій і два цикли вирощування песців.
З погляду календарного плану вирощування нутрій і песців, вартості реалізації і рівня перемінних витрат прогноз балансу (табл. 12) і фінансових результатів (табл. 13) будуть мати вигляд:
Таблиця 12. Прогноз балансу
| Код | Стаття | 1-й рік | 2-й рік |
| Довгострокові активи | |||
| 01 | Продуктивне поголів'я нутрій | 19250,00 | 19250,00* |
| 02 | Продуктивне поголів'я песців | 5000,00 | 5000,00* |
| 03 | Обладнання | 4950,00 | 7950,00 |
| 04 | Комунікаційні споруди | 2000,00 | 2600,00 |
| і | Разом довгострокові активи | 31200,00 | 34800,00 |
| Короткострокові кредити | |||
| 05 | Виробничі запаси | 67614,00 | 128361,00 |
| 06 | Кошти | 14400,00 | 19400,00 |
| Разом короткострокові кредити | 82014,00 | 147761,00 | |
| Разом активи | 113214,00 | 182561,00 | |
| Уставний фонд | |||
| 07 | Інвестор 1 | 2000,00 | 5600,00 |
| 08 | Інші пасиви | +3600,00 | +48600,00 |
| Довгострокова й короткострокова заборгованість | |||
| 09 | Безпроцентні займи | 40000,00 | - |
| 10 | Кредиторська заборгованість за договорами на поставку кормів (товарний кредит) | 67614,00 | 128361,00 |
| Разом короткострокова заборгованість | 107614,00 | 128361,00 | |
| Разом джерела | 113214,00 | 182561,00 | |
Таблиця 13 Прогноз фінансових результатів (у розрахунку на 3 цикли вирощування)
| № | Показник | 1-й рік | 2-й рік | Відхилення | |
| + | % | ||||
| 1. |
Чисельність під реалізацію: -нутрій -песців |
900 90 | 1800 90 | +900 | 200,0 |
| 2. |
Виторг від реалізації: в т.ч. – нутрій - песців |
112 500 90 000 22500 |
202 500 180 000 22500 |
+90000 +90000 - |
80,0 100,0 - |
| 3. |
Постійні витрати: в т.ч. - нутрій - песців |
14400 10325 4075 |
19400 15325 4075 |
+5000 +5000 - |
34,7 34,7 - |
| 4. |
Перемінні витрати: в т.ч. - нутрій - песців |
67614 60747 6867 |
128361 121494 6867 |
+60747 +60747 - |
89,8 89,8 - |
| 5. |
Повні витрати на вирощування: в т.ч. - нутрій - песців |
82014 71072 10942 |
147761 136819 10942 |
+65747 +65747 - |
80,2 80,2 - |
| 6. |
Прибуток від реалізації: в т.ч. - нутрій - песців |
30486 18928 11558 |
54739 43181 11558 |
+24253 +24253 - |
79,5 79,5 - |
| 7. |
Рентабельність продажів: (%) в т.ч. - нутрій - песців |
27,09 21,0 51,3 |
27,03 24,0 51,3 |
-0,06 +3,0 - |
0,25 14,3 - |
Як показують дані табл. 13, за прогнозований період зростання виторгу від реалізації складе 80,0%, за рахунок збільшення реалізованого поголів'я нутрій на 200%. В другому році спостерігалося зростання постійних витрат на 34,7% (збільшення чисельності персоналу, зростання транспортних витрат і витрат на електроенергію).
Ріст перемінних витрат (за рахунок збільшення обсягу споживаних кормів) склав 89%. У майбутньому підприємству необхідно приділяти особливої уваги факторам зростання витрат (постійних і перемінних) за рахунок подорожчання вартості постачань кормів, збільшенні витрат на збереження виробничих запасів.
При сукупному впливі зростання витрат і виторгу від реалізації прибуток від реалізації нутрій зріс на 136%, прибуток від реалізації песців — тільки на 12%.
Аналіз рентабельності продажів по двох бізнес-лініях показав, що рентабельність вирощування песців вище в порівнянні з рентабельністю вирощування нутрій більш ніж у 2 рази.
Однак, через обмеження обсягу вирощування песців (тільки один окіт за рік) росту рентабельності в майбутньому році не відзначено. У той час як при вирощуванні нутрій є передумови до зростання рентабельності продажів на 14,3% за рахунок збільшення прибутку від реалізації.
Висновки
Підприємство базується на типах власності, основними яких є приватна, колективна, державна та наддержавна (інтегрована). За приватної власності привласнення засобів і результатів виробництва й управління власністю здійснюється окремим індивідуумом; за колективної власності – колективом (групою); за державної власності – вищими чиновниками державного апарату і вищими менеджерами державним підприємств; за наддержавної власності – кількома державами. Кожний із цих типів власності існує у вигляді окремих форм власності та окремих видів підприємств.
Підприємство є основною ланкою народного господарства, самостійним господарюючим суб’єктом, який забезпечує виробництво товарів і послуг, здійснює науково-дослідницьку і комерційну діяльність з метою привласнення прибутку.
У бізнес-плані обґрунтовуються витрати на вирощування і утримування продуктивного поголів'я й витрати на обслуговування звіроферми.
Підприємство вирощує нутрій (для продажу як дієтичний м'я-сопродукт) і на шкурки для хутряних виробів (1-а бізнес-лінія), а також песців, для цілей продажу як коштовне хутро (2-а бізнес-лінія).
М'ясо, з урахуванням специфіки продукту, реалізується в роздрібному продажі в основному ресторанам і спеціалізованим магазинам. Шкурки нутрій і песців призначені на продаж після первинної обробки оптовим покупцям.
Правова форма — приватний підприємець.
З погляду інтенсивності конкуренції дане підприємство працює у сфері вузької спеціалізації. Вузькість ніші захищає від прямих конкурентів, тому що діє принцип конкурентного виключення. Маючи значні обсяги реалізації, підприємству не слід побоюватися конкуренції з боку приватного сектора, оскільки дані продажі у величині місткості ринку не значні. Інформації про підприємство з аналогічними масштабами вирощування й продажу в межах Донецької області немає. Даний продукт не вирощується сільськогосподарськими підприємствами через складність, трудомісткості робіт.
Для виконання основних технологічних операцій — годівля, утримування нутрій і песців, ремонт кліток, доставка кормів, передбачається запросити трьох найомних чоловік із заробітною платою 185 грн/міс.
Розрахунок планових витрат показав, що загальна сума витрат за 1 цикл вирощування складає 61929,8 грн
За один цикл підприємство отримає маржинальний прибуток у розмірі 53510,2 грн. З цих коштів воно повинне заплатити кредит у розмірі 40 000 грн. Товарний кредит у розмірі 53510,2 відшкодовується за рахунок виторгу від реалізації. Таким чином, величина прибутку в розпорядженні підприємства до кінця першого циклу складе 18989,8 грн для повернення кредиту (суми, заявленої до фінансування у розмірі 40 000 грн.) необхідно чисельність продуктивного поголів'я установити на рівні 145 голів (із них самки - 125 гол.). Але в цьому випадку підприємство не буде мати вільних коштів для відшкодування постійних витрат за другий цикл.
Аналіз рентабельності продажів по двох бізнес-лініях показав, що рентабельність вирощування песців вище в порівнянні з рентабельністю вирощування нутрій більш ніж у 2 рази.
Однак, через обмеження обсягу вирощування песців (тільки один окіт за рік) росту рентабельності в майбутньому році не відзначено. У той час як при вирощуванні нутрій є передумови до зростання рентабельності продажів на 14,3% за рахунок збільшення прибутку від реалізації
Список використаної літератури
Бандурка О.М., Коробов М.Я., Орлов П.І., Петрова К.Я.. Фінансова діяльність підприємства: Підруч. для студ. вищ. навч. закл.,— К. : Либідь, 2003. — 384с.
Басовский Л.Е. Прогнозирование и планирование в условиях рынка. – М.: ИНФРА-М, 2002. – 259 с.
Бизнес-план: опыт, проблемы /Т.П. Любанова, Л.В. Мясоедова и др.- М.: Эксперт.бюро: Изд-во ПРИОР, 2000. – 89 с.
Бочаров В.В. Финансовый анализ. – СПб: Питер, 2001. – 240 с.
Буров В. Бизнес-план: Учеб. пособ. – М.: ИНФРА-М, 2001. – 192 с.
Вахрин П.И. Финансовый анализ в коммерческих и некоммерческих организациях: Учебное пособие. – М.: Изд.центр «Маркетинг», 2001. – 320с.
Власова Н.О., Круглова О.А., Безгінова Л.І. Фінанси підприємств: Навчальний посібник – К.: Центр учбової літератури, 2007 – 271 с.
Воловець Я.В. Фінансова діяльність суб'єктів господарювання: Навч. посібник для студ. вищих навч. закл. / Національний банк України; Львівський банківський ін-т. — К. : Алерта, 2005. — 200с.
Грабовецкий Б.Э. Економічне прогнозування та планування: навч.посібник/Вінниц.держ.техн.ун-т. К.: Центр навчальної літератури, 2003. – 187 с.
Кірейцев Г. Г., Виговська Н. Г., Петрук О. М. Фінанси підприємств: Навч. посіб. для студ. екон. спец. всіх форм навч. / Житомирський інженерно-технологічний ін-т. — Житомир : ЖІТІ, 2002. — 272с.
Коробов М.Я. Фінансово-економічний аналіз діяльності підприємств: Навч.посібник – К.: Тов. „ Знання”, КОО, 200. – 368 с.
Кучеренко В.Р. Бізнес-планування фірми: Навч.посіб. – К.: Знання, 2006. – 423 с.
Сухова Л.Ф., Чернова Н.А. “Практикум по разработке Бизнес-плана и финансовому анализу предприятия”. – М.: Финансы и статистика, 2003г.
Блеквелл Э. «Как составить бизнес-план».-М: “ИНФРА-М”, 2003г.
Бизнес – план./ Методические материалы. /Под ред.: Р.Г. Маниловского – М.: Финансы и статистика, 2004г.