Принципы организации безналичного денежного оборота и формы безналичных расчетов
2.4 Расчёты по инкассо
Расчеты платежными поручениями достаточно понятны: организация-покупатель поручает банку перечислить деньги своим контрагентам. Расчеты по инкассо выглядят совершенно иначе: поставщик, выполнив свои обязательства, например, отгрузив товар, поручает банку получить деньги от организации-покупателя и передать ей товаросопроводительные документы. То есть банк становится посредником между ними, что позволяет снизить риск невыполнения партнерами своих обязательств. Поэтому расчеты по инкассо используют в тех случаях, когда контрагенты не совсем уверены друг в друге. Например, покупатели выбирают расчеты по инкассо если сомневаются, что продавец доставит товар в нужное время, если заключается сделка на большую сумму или с малознакомым продавцом. То есть в тех случаях, когда предоплата для покупателя – слишком большой риск.
Продавцы, напротив, соглашаются на инкассо лишь в том случае, если у них нет больших сомнений на счет покупателей. Если же такие сомнения есть, они предпочитают предоплату.
Но бывает, что покупатель настаивает на инкассо. В таком случае продавцу необходимо выяснить, насколько тот платежеспособен. А главное, не стоит передавать товары покупатель или банку без согласия этого банка [11].
Расчеты по инкассо представляют собой банковскую операцию, посредством которой банк (банк-эмитент) по поручению и за счет клиента на основании расчетных документов осуществляет действия по получению от плательщика платежа. Для осуществления расчетов по инкассо банк-эмитент вправе привлекать другие банки (исполняющий банк).
Расчеты в порядке инкассо осуществляются на основании платежных требований, оплата которых может производится по распоряжению плательщика (с акцептом) или без его распоряжения (в безакцептном порядке) и инкассовых поручений, оплата которых производится в бесспорном порядке. Указанные расчетные документы предъявляются получателем средств (взыскателем) к счету плательщика через банк, обслуживающий получателя средств (взыскателя).
Платежное требование представляет собой расчетный документ, содержащий требование кредитора к должнику (плательщику) об уплате определенной денежной суммы через банк. Платежные требования применяются при расчетах за поставленные товары, выполненные работы, оказанные услуги, а также иных случаях, предусмотренных в основном договоре. Расчеты посредством платежных требований могут осуществляться как с акцептом плательщика, так и без его акцепта.
При расчетах с акцептом плательщика кредитор (поставщик) выписывает платежное требование на основании фактической отгрузки продукции или оказанной услуги и сдает его в свой банк на инкассо. Поскольку инициатива в расчетах в данном случае исходит от поставщика, то оплата этого документа плательщиком должна быть проведена с его согласия (акцепта). Срок для акцепта платежных требований определяется сторонами по основному договору, но при этом должен быть не менее пяти рабочих дней. С этой целью при оформлении платежного требования кредитор (поставщик) в поле «Срок для акцепта» указывает количество дней, установленных для его акцепта.
Банк кредитора пересылает платежное требование в банк плательщика (исполняющий банк). На всех экземплярах, принятых им платежных требований ответственный исполнитель банка в поле «Срок платежа» проставляет дату, по наступлении которой истекает срок акцепта. День поступления в банк платежного требования в расчет указанной даты не принимается. Последний экземпляр платежного требования используется в качестве извещения для акцепта и передается плательщику в тот же день, если документы поступили в банк плательщика по истечению операционного времени. Остальные экземпляры платежных требований помещаются исполняющим банком в картотеку №1 «Расчетные документы, ожидающие акцепта для оплаты».
Плательщик вправе отказаться полностью или частично от акцепта платежных требований по основаниям, предусмотренным в основном договоре с обязательной ссылкой на пункт, номер, дату договора с указанием мотивов отказа. Отказ плательщика от оплаты платежного требования оформляется заявлением на специальном бланке, составляемом в трех экземплярах. Ответственный исполнитель банка, на которого возложен прием заявлений об отказе от акцепта платежных требований, проверяет правильность и полноту оформления клиентом заявления об отказе от акцепта, наличие основания от отказа, ссылки на номер, дату, пункт договора, в котором это основание предусмотрено и заверяет все экземпляры представленного заявления своей подписью и оттиском штампа банка с указанием даты.
При полном отказе от акцепта платежное требование изымается из картотеки №1 и в тот же день подлежит возврату банку-эмитенту вместе с экземпляром заявления об отказе от акцепта для возврата поставщику.
При частичном отказе от акцепта платежное требование изымается из картотеки №1 и оплачивается в сумме, акцептованной плательщиком.
Ответственность за необоснованный отказ от оплаты платежных требований несет плательщик. Банки не рассматривают претензии по существу отказов от акцепта. Все возникающие между плательщиком и получателем средств разногласия разрешаются в предусмотренном законом порядке.
При неполучении банком в установленный срок отказа плательщика от акцепта платежного требования оно считается акцептованным и на следующий рабочий день после истечения срока акцепта изымается из картотеки №1 и оплачивается со счета плательщика. В случае отсутствия или недостаточности средств на счете платежное требование помещается в картотеку №2 и оплачивается в порядке установленной очередности платежей.
Используемая в настоящее время форма акцепта платежных требований, при которой плательщик письменно уведомляет банк только в случае заявления отказа от акцепта, а свое согласие на оплату выражает молчанием, в отечественной банковской практике получила название «отрицательный (молчаливый) акцепт».
Платежные требования могут использоваться также и для безакцептного списания средств со счетов плательщиков. Такой порядок расчетов возможен лишь в случаях, предусмотренных законом либо основным договором между кредитором (получателем платежа) и плательщиком. Например, в соответствии с действующим законодательством со счетов плательщиков без акцепта оплачиваются платежные требования:
- предприятий топливно-энергетического комплекса за электрическую и тепловую энергию, газ, нефть и нефтепродукты, выписанные на основании показателей измерительных приборов и действующих тарифов при расчетах с потребителями, кроме населения и бюджетных организаций;
- коммунальных, энергетических и водопроводно-канализационных предприятий за отпускаемую электрическую и тепловую энергию, услуги водоснабжения и водоотведения, выписанные на основании показаний измерительных приборов и действующих тарифов при расчетах с потребителями, кроме жилищно-коммунальных, бюджетных организаций и населения;
- предприятий связи за оказываемые услуги, выписанные на основании показаний измерительных приборов и действующих тарифов при расчетах с потребителями, кроме населения.
Безакцептное списание денежных средств со счета клиента возможно также по требованиям других кредиторов, если такой порядок расчетов включен в основной договор кредитора с плательщиком. При этом условие о безакцептном списании должно быть одновременно отражено в договоре банковского счета или дополнительном соглашении к нему. Например, по договору с клиентом в безакцептном порядке могут взыскиваться платежи клиента самому банку (погашение кредита при наступлении срока, уплата процентов за кредит, плата за расчетно-кассовое обслуживание).
Исполнительные документы о взыскании периодических платежей (взыскании алиментов, возмещение вреда, причиненного здоровью сохраняют силу на все время, на которое присуждены платежи. Такой же порядок действует и в отношении нотариально удостоверенных соглашений об уплате алиментов. В указанных случаях сроки представления исполнительных документов к исполнению исчисляются для каждого платежа в отдельности.
При отсутствии или недостаточности денежных средств на счете должника банк помещает инкассовое поручение с приложенным исполнительным документом в картотеку №2 и исполняет по мере поступления денежных средств на счет в установленной законом очередности.
Ответственность за правомерность выставления платежных требований на безакцептное списание и инкассовых поручений на бесспорное взыскание несет получатель средств (взыскатель). Банки не рассматривают по существу возражения плательщиков против списания денежных средств с их счетов в бесспорном и безакцептном порядке [7], [11].
2.5 Проблемные вопросы организации безналичного денежного оборота и осуществления денежных расчётов
Важной особенностью современной системы безналичных расчетов является автоматизация процессов прохождения документов на разных стадиях обработки. Почти полностью исключена ручная работа при составлении расчетно-денежных документов. Автоматизирован учет и контроль, поступающих для дальнейшей обработки, документов. Автоматизирован и сам процесс проводки платежей по счетам как внутри учреждений банков, так и между ними.
Скорейшая автоматизация системы безналичных расчетов имеет колоссальное значение для упорядочивания банковского документооборота, обеспечит сокращение сроков платежей и гарантированность от незаконного доступа к расчетно-денежным документам.
Несмотря на установление унифицированных сроков обработки и прохождения финансовых документов в банках и расчетно-кассовых центрах и введение штрафов за необоснованные задержки расчетов, это не улучшает состояние расчетов.
В современных условиях существует ряд проблем организации безналичных расчетов.
К числу технических проблем относятся следующие: не все РКЦ заменили устаревшую и низкопроизводительную технику обработки информации на современную аппаратную платформу с соответствующим программным обеспечением. К тому же она разнотипна в этих подразделениях, что препятствует единообразию в организации межрегиональных взаимосвязей и формированию единой сети. Серьезной проблемой является создание укрупненных резервных центров обработки информации.
Это приводит к задержке расчетов банками, предприятиями, РКЦ. Представив в банк платежное поручение о перечислении средств в трех экземплярах, предприятие получает от банка третий экземпляр с распиской о приеме поручения и штампов банка. Затем предприятие по выписке из своего лицевого счета может удостовериться в списании со счета перечисленной суммы. Но если банк ведет расчеты через РКЦ, такие бухгалтерские проводки лишь предпосылки межбанковских платежей, которые совершаются РКЦ и начинаются в тот момент, когда там производится списание средств в корсчета банка. В документообороте иногда происходят заминки. Известно, что некоторые банки задерживают платежные поручения на стадии передачи их в РКЦ и в течение какого-то времени используют средства, предназначенные для перевода, в качестве кредитного ресурса. И, наоборот, поступившим через РКЦ на счет предприятия средствам банк может задержать бухгалтерскую проводку по их зачислению на расчетный счет предприятия. У клиента нет возможности определить, когда его средства поступили из РКЦ в банк, а когда на его расчетный счет.
Методологические проблемы состоят в том, что существуют расхождения во времени обработки межрегиональных платежей в различных центрах, учитывая наличие 11 часовых поясов в России. Следовательно, необходимо решение проблемы единых временных параметров операционного дня. В связи с этим возникает проблема скорости совершения платежей. Например, при сроке оплаты обязательства 20 июня и сроке зачисления средств на счет получателя 28 июня фактически обе стадии платежа совершены в эти сроки. Но при этом средства находились в течение недели в расчетах, т.е. были изъяты из полезного хозяйственного оборота [18].
Одной из важных проблем является очередность платежей. Внешне создается впечатление, что очередность платежей по усмотрению плательщиков, укрепляя их самостоятельность, в наибольшей мере соответствует условиям рынка. Однако такая очередность может наносить ущерб ряду кредиторов, требования которых, несмотря на их длительность, откладываются плательщиком.
Для решения этих проблем необходимо проведение мероприятий, направленных на внедрение современных технологий обработки и передачи платежной информации. Это позволит обеспечить надежное, бесперебойное и качественное обслуживание всех участников расчетов, производить расчеты практически в режиме реального времени, где прием платежей и учет по счетам будут вестись непрерывно. Необходимо полное техническое переоснащение РКЦ на базе персональных компьютеров, скорейшее внедрение локальных сетей по обработке счетов, осуществление электронных расчетов между клиентами банков, банками и РКЦ, а также с различными регионами России.
Основные цели их внедрения – экономия издержек кредитно-денежного обращения и повышение качества банковского обслуживания как нельзя лучше отвечают задачам банковской перестройки в нашей стране.
Банки, активно овладевая передовой технологией, стремятся перенять международный опыт расчетов, который показывает, что работа по компьютеризации банковской деятельности должна вести к созданию на базе электронных средств новых форм и методов обработки передачи, хранения и контроля информации, обеспечения ее безопасности и обязательно иметь своей целью полный переход к «безбумажной технологии» Общемировая же тенденция в этой области - вытеснение из платежного оборота не только наличных денег, но и чеков. Широкое применение электронных денежных расчетов, дальнейшая автоматизация и компьютеризация банковской деятельности является главными предпосылками для успешного внедрения и развития межбанковского клиринга.
Клиринг представляет собой систему регулярных безналичных расчетов, основанную на зачетах взаимных требований и обязательств юридических и физических лиц за товары (услуги) и ценные бумаги. Концепция платежей при клиринге позволяет значительно уменьшить баланс платежей и общую сумму обращающихся платежных средств, расширяет сферу безналичного оборота, облегчает управление им. Посредством клиринга упрощаются, удешевляются и ускоряются расчеты, сохраняется имеющаяся денежная (кассовая) наличность и за счет этого повышается уровень прибыльности и ликвидности участников расчетов. Клиринг в банковской сфере может проводиться как внутри страны, так и между странами.
Политика Банка России в сфере совершенствования безналичных расчетов и платежей, в основном отвечает реалиям и процессам, происходящим в современной российской экономике.
Общая культура безналичных расчетов еще очень далека от совершенства, но население постепенно привыкает к ним [8].
В современных условиях самыми перспективными формами безналичных расчетов является аккредитивная форма и расчеты с помощью пластиковых карточек.
В период кризиса очень важны надежность и быстрота проведения платежей. Однако не каждый российский банк в состоянии следовать этим принципам. В условиях кризиса система расчетов здорово буксует из-за недоверия банков друг к другу. Это отражается на всех видах безналичных расчетов. В сегодняшних условиях, когда участники сделок не доверяют друг другу, расчеты с помощью аккредитива являются выходом из тупика. С одной стороны, аккредитив контролирует выполнение договора поставки товаров, а с другой - гарантирует платежи при выполнении всех условий поставки. Однако для масштабного внедрения аккредитива необходима система кредитных линий между банками. Чтобы аккредитивные операции получили распространение в России, необходимо создание соответствующей инфраструктуры. Ее способны создать наиболее мощные банковские расчетные центры (МРЦ), обладающие современными электронными технологиями обработки финансовых документов и разветвленной системой корсчетов.
Заключение
Итак, в настоящее время преобладающей формой денежных расчетов в экономике являются безналичные расчеты. В последние годы приобрела устойчивость тенденция опережающего роста безналичных средств в составе денежной массы.
Безналичный денежный оборот представляет собой форму денежного оборота без участия наличных денег, путем записи на счетах.
Безналичные расчеты являются завершающей стадией выполнения хозяйственных договоров, представляют собой одну из форм хозяйственной самостоятельности хозрасчетных предприятий. Поэтому предприятия материально заинтересованы в нормальном и бесперебойном ходе реализации произведенной продукции, неотъемлемой составной частью которой являются безналичные расчеты.
Безналичные расчеты организованы по определенной системе, под которой понимается совокупность принципов их организации, а также форм и способов расчетов и связанного с ними документооборота (движения расчетных документов с учетом времени их оформления и оплаты).
Безналичные расчеты за товары и услуги, а также расчеты по финансовым обязательствам осуществляются в различных формах, каждая из которых имеет специфические особенности в характере и движении расчетных документов.
Формы расчетов между плательщиком и получателем определяются ими самими в хозяйственных договорах [6].
Наиболее предпочтительной формой расчетов в РФ являются расчеты с использованием платежного поручения. На протяжении последних лет на долю расчетов платежными поручениями приходится около 60-80% всего денежного оборота страны, т.к. данная форма расчетов имеет ряд преимуществ по сравнению с другими формами.
Но, несмотря на все достоинства расчетов платежными поручениями, они не исчерпывают всех нюансов партнерских отношений участников сделки, имеющих разную финансовую устойчивость и разную степень финансового доверия. Возникает необходимость использования других форм безналичных расчетов, в какой-то степени гарантирующих соблюдение интересов обеих сторон. Их совокупная доля составляет около 20% денежного оборота [4].
Безналичные расчеты в РФ осуществляются через платежную систему Банка России и частные платежные системы.
Значимой в платежной системе РФ является платежная система Банка России, которая обеспечивает осуществление расчетов по платежам в рублях с использованием средств, хранящихся на счетах в Банке России [3].
Банк России разработал стратегию развития платежной системы страны. Мероприятия по ее реализации включают создание системы расчетов в режиме реального времени, развитие негосударственных расчетных и клиринговых систем; создание условий для внедрения расчетов пластиковыми картами. Для выполнения этих задач Банк России осуществляет целенаправленную деятельность по расширению использования электронных расчетов, что дает определенные результаты [15]. Как можно видеть из статистических данных, приведённых в приложении 1, доля безналичного денежного обращения в РФ продолжает постепенный рост.
Итак, на основании вышеизложенного можно сделать ряд предложений по усовершенствованию безналичных расчетов:
Совершенствовать действующие формы расчетов;
Создавать и внедрять принципиально новые «безбумажные» технологии, основанные на использовании заменителей наличных денег и специализированных технических устройств для их обработки;
Совершенствовать межбанковские технологии.
Список используемой литературы и материалов
Официальный web-сайт Банка России – www.cbr
Российская банковская энциклопедия. Под ред. О.И. Лаврушина и др., 2002.
Финансы: Учебник / Под ред. Е.И. Бородиной, М.,ЮНИТИ, 2004.-334с.
Вестник Банка России.-2000.-№37.-с.5.
Финансы, денежное обращение и кредит: Учебник / М.В. Романовский и др.; Под ред. М.В. Романовского, О.В. Врублевской. – М.: Юрайт – 2001. – 543с.
Тавасиев А.М. Банковское дело. Учебник. – М.: Единство.-2002.-534с.
Финансы и кредит: Учебник / Под ред. проф. М.В. Романовского, проф. Г.Н. Белоглазовой. – М.: Юрайт – Издат, 2003. – 546с.
Смирнов Е.Е. О совершенствовании безналичных расчетов в РФ// Расчеты и операционная работа в коммерческом банке.-2006.-№11(75).-с.24.
Банки и банковские операции: Учебник для вузов /Е.Ф. Жуков, Л.М. Максимова, О.М. Маркова и др.; Под ред. проф. Е.Ф. Жукова. – М.: Банки и биржи, ЮНИТИ, 2003. – 471с.
Зрелов А. Порядок безналичных расчетов физических лиц// Аудит и налогообложение. – 2003.- №10.- с.2.
Шемелева Ю. Расчеты по инкассо// Налоговый вестник Оренбургской области.-2003.-№12.-с.4.
Зрелов А. Порядок безналичных расчетов физических лиц// Аудит и налогообложение. – 2003.- №11.- с.2.
Бернар И. Толковый экономический словарь: В 2-х т.т.- М.: Международные отношения, 2003.
Бабич А.М., Павлова Л.Н. Финансы: Учебник. - М.:ИД ФБК – ПРЕСС, 2000-760с.
Безналичный денежный оборот// Российский экономический журнал. – 2005.-№1.-с.11.
Минэкономразвития РФ: Инфляция в августе будет нулевой// Российская газета.-2006.-№8.-с.8.
Способы осуществления безналичных расчетов в РФ//Финансовая газета.-2004.-№19.- с.15.
Березина М.П. Безналичные расчеты в России: Особенности организации и направления развития// Финансы.- 2000.- №4.-с.20.
Приложение 1.
Таблица 1. Изменение структуры денежного обращения в РФ в 2009 году
|
|
Денежная масса М21 | Темпы прироста безналичных средств, % | |||
| Всего | в том числе | к предыдущему месяцу | к 01.01.2009 | ||
| наличные деньги М0 | безналичные средства | ||||
| 01.01.2009 | 13493,2000 | 3794,8000 | 9698,3000 | - | - |
| 01.02.2009 | 11990,7000 | 3312,7000 | 8677,9000 | 0,4965 | 0,4965 |
| 01.03.2009 | 12021,3000 | 3301,6000 | 8719,7000 | 0,1635 | 0,6600 |
| 01.04.2009 | 12111,7000 | 3278,3000 | 8833,4000 | 0,3974 | 1,0573 |
| 01.05.2009 | 12339,1000 | 3410,1000 | 8928,9000 | -0,5701 | 0,4872 |
| 01.06.2009 | 12861,1000 | 3461,9000 | 9399,3000 | 0,7205 | 1,2077 |
| 01.07.2009 | 13161,0000 | 3522,5000 | 9638,5000 | 0,1521 | 1,3599 |
| 01.08.2009 | 13121,0000 | 3550,1000 | 9570,9000 | -0,2919 | 1,0679 |
| 01.09.2009 | 13305,0000 | 3506,6000 | 9798,5000 | 0,7019 | 1,7698 |
 Дата
1 Денежный агрегат М2 представляет собой объем наличных денег в обращении (вне банков) и остатков средств в национальной валюте на счетах нефинансовых организаций, финансовых (кроме кредитных) организаций и физических лиц, являющихся резидентами Российской Федерации. Методология расчета показателей приведена в методологических комментариях "Бюллетеня банковской статистики".
Приложение 2
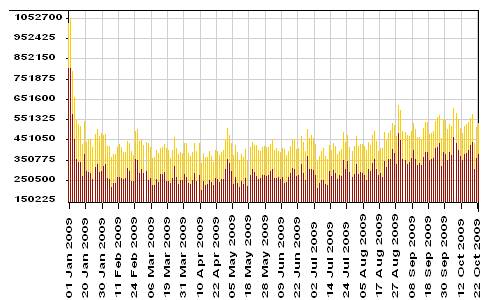
Рисунок 3. Сведения об остатках средств на корреспондентских счетах кредитных организаций РФ и Московского региона в Банке России (включая остатки средств на ОРЦБ и корсчете АРКО), млн. руб. (на начало операционного дня). c 01.01.2009 по 23.10.2009.