Аналіз фінансового стану підприємства та місце довгострокових зобов’язань у цьому процесі
В цьому випадку підприємство вважається неплатоспроможним, оскільки не витримує умову платоспроможності – грошові кошти, короткострокові фінансові вкладення і дебіторська заборгованість не покривають кредиторську заборгованість.
Для аналізу фінансової стійкості використовуються також відносні показники. Вони характеризують ступінь залежності підприємства від зовнішніх інвесторів і кредиторів.
1. Коефіцієнт фінансової незалежності (автономії, концентрації власного капіталу) - розраховується як відношення власних джерел до підсумку балансу і показує, яка частина майна організації сформована за рахунок власних засобів:
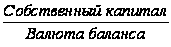
2. Коефіцієнт фінансової стійкості – розраховується як відношення стійких пасивів - власних засобів і довгострокових позик і кредитів, до підсумку балансу; показує, яка частина майна організації сформована за рахунок перманентного капіталу (капіталу, прирівняного до власного):
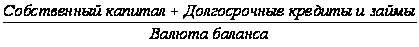
3. Коефіцієнт фінансування - розраховується як відношення власних джерел до позикових і показує розмір власних засобів, що доводяться на одиницю позикових джерел:
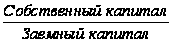
4. Коефіцієнт капіталізації (фінансової активності, фінансової риски, плече фінансового важеля) – розраховується як співвідношення позикових і власних засобів і показує розмір позикових засобів, що доводяться на одиницю власних:
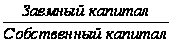
5. Коефіцієнт забезпеченості власними оборотними коштами поточних активів - розраховується шляхом ділення власних засобів в звороті на вартість оборотних коштів і показує, яка частина оборотних коштів сформована за рахунок власних джерел:
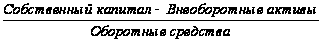
6. Коефіцієнт забезпеченості власними оборотними коштами запасів і витрат (матеріальних оборотних коштів) - розраховується як відношення власних засобів в звороті до матеріальних оборотних коштів і показує, яка частина матеріальних оборотних коштів сформована за рахунок власних джерел:
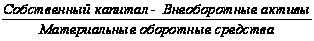
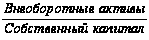
7. Індекс постійного активу - розраховується як відношення внеоборотних активів до загальної суми власних коштів і показує долю иммобилизованных засобів у власних джерелах:
8. Коефіцієнт маневреності власного капіталу - розраховується шляхом ділення власних засобів в звороті на загальну суму власних коштів і показує долю мобільних засобів у власних джерелах:
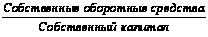
Коефіцієнт реальної вартості майна - розраховується як відношення загальної вартості основних фондів, виробничих запасів і заділів незавершеного виробництва до вартості майна, характеризує виробничий потенціал організації:
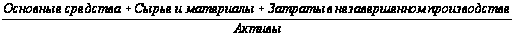
Коефіцієнт залучення довгострокових позик - розраховується як відношення величини довгострокових зобов'язань до власних засобів і показує долю довгострокових позик і кредитів, що забезпечують розвиток підприємства в джерелах, прирівняних до власних:
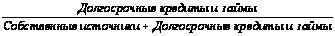
Всі приведені коефіцієнти мають самостійний сенс, в той же час вони зв'язані між собою як показники, що характеризують фінансову стійкість організації, причому їх рівні залежать від конкретних умов і характеру діяльності і можуть бути непорівнянні по різних підприємствах.
Фінансовий аналіз дозволяє отримати об'єктивну інформацію про фінансовий стан підприємства, прибутковості і ефективності її роботи.
Фінансовий стан формується в процесі господарської діяльності підприємства і багато в чому визначається взаємовідносини з постачальниками, покупцями, податковими і фінансовими органами, банками, акціонерами і іншими можливими партнерами. За результатами аналізу кожен з партнерів може оцінити вигідність економічного співробітництва, оскільки набір показників аналізу фінансового стану дозволяє отримати досить повну характеристику можливостей підприємства забезпечувати безперебійну господарську діяльність, його інвестиційній привабливості, платоспроможності, фінансової стійкості і незалежності, визначити перспективи розвитку.
У вивченні фінансового стану підприємства зацікавлені і зовнішні, і внутрішні користувачі. До внутрішніх користувачів відносяться власники і адміністрація підприємства, до зовнішніх - кредитори, інвестори, комерційні партнери.
Аналіз фінансового стану, що проводиться на користь внутрішніх користувачів, направлений на виявлення найбільш слабких позицій у фінансовій діяльності підприємства з метою їх зміцнення і визначення можливостей, умов роботи підприємства, створення інформаційної бази для ухвалення управлінських рішень, що забезпечують ефективну роботу підприємства.
Аналіз фінансового стану на користь зовнішніх користувачів проводиться для оцінки міри гарантій їх економічних інтересів - здібності підприємства своєчасно погасити свої зобов'язання, забезпечувати ефективне використання засобів для інвесторів і тому подібне Цей аналіз дозволяє оцінити вигідність і надійність співпраці з конкретною організацією.
Результати і якість аналізу фінансового стану підприємства багато в чому визначається доступністю і якістю інформаційної бази.
Інформаційною базою фінансового аналізу є данні бухгалтерського обліку і звітності, вивчення яких дозволяє оцінити фінансовий стан організації, зміни, що відбуваються в її активах і пасивах, переконатися в наявності прибутків і збитків, виявити перспективи розвитку.
Одним з показників, що характеризують фінансове положення підприємства, є його платоспроможність, тобто можливість готівковими грошовими ресурсами своєчасно погашати свої платіжні зобов'язання.
Оцінка платоспроможності по балансу здійснюється на основі характеристики ліквідності оборотних активів, яка визначається часом, необхідним для перетворення їх в грошові кошти.
Ліквідність балансу – можливість суб'єкта господарювання обернути активи в готівку і погасити свої платіжні зобов'язання, а точніше – це міра покриття боргових зобов'язань підприємства його активами, термін перетворення яких в грошову готівку відповідає терміну погашення платіжних зобов'язань. Чим менше вимагається часу, аби даний вигляд активів знайшов грошову форму, тим вище його ліквідність.
Аналіз ліквідності балансу полягає в порівнянні засобів по активу, згрупованих по мірі убуваючої ліквідності, з короткостроковими зобов'язаннями по пасиву, які групуються по мірі терміновості їх погашення і розташованими в порядку зростання термінів.
Залежно від міри ліквідності активи підприємства розділяються на наступні групи:
Перша група - найбільш ліквідні активи А1, - включає грошові кошти і короткострокові фінансові вкладення.
Друга група - активи А2, що швидко реалізовуються, - включає дебіторську заборгованість, платежі по якій очікуються протягом 12 місяців після звітної дати.
Третя група - активи А3, що повільно реалізовуються, - включає матеріальні оборотні кошти, податок на додану вартість по придбаних цінностях, дебіторську заборгованість, платежі по якій очікуються більш ніж через 12 місяців після звітної дати, інші оборотні активи і довгострокові фінансові вкладення.
Четверта група - активи А4, що важко реалізовуються, - включає внеоборотные активи без довгострокових фінансових вкладень.
Джерела пасиву підрозділяються по наростанню термінів настання платежів також на чотири групи.
Перша група - найбільш термінові зобов'язання П1, - включає кредиторську заборгованість учасникам (засновникам) по виплаті доходів, інші короткострокові зобов'язання.
Друга група - короткострокові пасиви П2 - включає короткострокові позики і кредити.
Третя група - довгострокові пасиви П3 - включає довгострокові зобов'язання.
Четверта група - постійні пасиви П4 - включає власні засоби організації, тобто капітал і резерви, доходи майбутніх періодів і резерви майбутніх витрат.
На основі такого ділення засобів і джерел їх утворення (або майна і зобов'язань організації) визначаються умови ліквідності балансу.
Умови абсолютної ліквідності:
А1>П1,
А2>П2,
А3>П3,
А4<П4
Виконання цих нерівностей служить свідоцтвом про дотримання мінімальної умови фінансової стійкості - наявності в підприємства власних оборотних коштів.
Вивчення співвідношення цих груп активів і пасивів за декілька періодів дозволить встановити тенденції зміни в структурі балансу і його ліквідності.
При цьому слід враховувати ризик недостатньої ліквідності, коли бракує високоліквідні засоби для погашення зобов'язань, і ризик зайвої ліквідності, коли із-за надлишку високоліквідних активів, які, як правило, є низькоприбутковими, відбувається втрата прибули для підприємства.
Оцінка ліквідності балансу, тис. грн.
Таблиця 2
| Актив |
На 01.04 |
На 01.08 |
Пассив |
На 01.04 |
На 01.08 |
Платежный излишек (недостаток) |
|
| Актив | Пассив | ||||||
|
А1 |
4300 | 6000 |
П1 |
3000 | 8400 | +1700 | +5400 |
|
А2 |
4150 | 5300 |
П2 |
5500 | 9000 | +1150 | +3500 |
|
А3 |
9050 | 18200 |
П3 |
5000 | 6000 | +9150 | +1000 |
|
А4 |
30000 | 38000 |
П4 |
34000 | 44100 | +8000 | +10100 |
| Баланс | 47500 | 67500 | 47500 | 67500 | - | - | |
4300 ≥ 3000, 4150 ≤ 5500, 9050 ≥ 5000, 30000 ≤ 34000 – умова ліквідності на початок звітного періоду.
6000 ≥ 8400; 5300 ≤ 9000; 18200 ≥ 6000; 38000 ≤ 44100 – умова ліквідності на кінець звітного періоду.
Як ми бачимо, умова ліквідності бухгалтерського балансу ТОВ «Спектру» на початок і кінець звітного періоду не дотримується, тому його не можна назвати абсолютно ліквідним.
Разом з абсолютними показниками для оцінки ліквідності розраховуються наступні відносні показники ліквідності (коефіцієнт поточної ліквідності, коефіцієнт проміжного покриття і коефіцієнт абсолютної ліквідності). Коефіцієнт абсолютної ліквідності – відношення вартості абсолютне і найбільш ліквідних активів до величини короткострокових зобов'язань.
К а.л. =
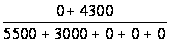 = 0,5 – на початок
звітного періоду
К а.л. =
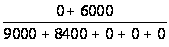 = 0,35 – на кінець
звітного періоду
Коефіцієнт абсолютної ліквідності на кінець звітного періоду значно знизився, але, не дивлячись на це, задовольняє нормативному значенню. Тому можна зробити вивід, що підприємство уміє збалансувати і синхронізувати приплив і відтік грошових коштів за об'ємом і термінам.
Коефіцієнт проміжного покриття – відношення грошових коштів, короткострокових фінансових вкладень і короткострокової дебіторської заборгованості, платежі по якій очікуються протягом 12 місяців після звітної дати, до суми короткострокових фінансових зобов'язань.
К п.п. =
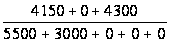 = 0,99 – на початок
звітного періоду
К п.п. =
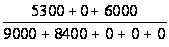 = 0,65 – на кінець
звітного періоду
Даний коефіцієнт задовольняє звичайному співвідношенню від 0,7 до 1, тобто свідчить про збереження підприємством в умовах своєчасного проведення розрахунків з дебіторами своїх платіжних можливостей.
Коефіцієнт поточної ліквідності (загального покриття) – значення, що рекомендується, від 1 до 2-3.
К т.л. =
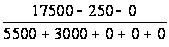 = 2,02 – на початок
звітного періоду
К т.л. =
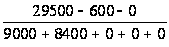 = 1,66 – на кінець
звітного періоду
Даний коефіцієнт також задовольняє значенню, що рекомендується, але намітилася тенденція до його пониження. Даний коефіцієнт показує перевищення оборотних активів над короткостроковими фінансовими зобов'язаннями, яке забезпечує резервний запас для компенсації збитків. На даному підприємстві величина цього запасу достатня для покриття тих збитків, які може принести підприємство при розміщенні і ліквідації всіх оборотних активів, окрім готівки.
На основі розрахованих коефіцієнтів можна зробити вивід, що підприємство володіє достатньою платоспроможністю, тобто здатне готівковими грошовими ресурсами своєчасно погашати свої платіжні зобов'язання. Отже, кредитори і інвестори можуть бути упевнені, що кредити будуть повернені, а відсотки по ним сплачені.
2.3 Аналіз співвідношення власного і позикового капіталу підприємства
Фінансовий стан підприємств, його стійкість багато в чому залежать від оптимальності структури джерел капіталу (співвідношення власних і позикових засобів) і від оптимальності структури активів підприємства і в першу чергу від співвідношення основних і оборотних засобів, а також від врівноваженості активів і пасивів підприємства за функціональною ознакою.
Тому спочатку необхідно проаналізувати структуру джерел підприємства і оцінити міру фінансової стійкості і фінансової риски. З цією метою розраховують наступні показники: коефіцієнт фінансової автономії (або незалежності) - питома вага власного капіталу в його загальній валюті балансу. Значення, що рекомендується, вище 0,5.
К автономии
=
На початок
звітного періоду
=
 = 0,72
На кінець
звітного періоду
=
 = 0,65
Оскільки мінімального значення даного коефіцієнта набуває на рівні 0,6, то можна зробити вивід про повну фінансову незалежність ТОВ «Спектру», (реалізувавши частину майна, сформованого за рахунок власних засобів, підприємство зможе погасити свої боргові зобов'язання), але тенденція, що намітилася, до його пониження свідчить про деяке підвищення риски фінансової скрути. коефіцієнт фінансової залежності — частка позикового капіталу в загальній валюті балансу.
К фин.независимости
=
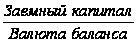
На початок
звітного періоду
=
 = 0,28
На кінець
звітного періоду
=
 = 0,35
коефіцієнт поточної заборгованості — відношення короткострокових фінансових зобов'язань до загальної валюти балансу;
К тек.
задолженности
=
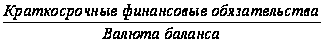
На початок
звітного періоду
=
 = 0,18
На кінець
звітного періоду
=
 = 0,26
Оскільки до кінця року даний показник трохи збільшився (на 0,08), то можна сказати, що підприємство в даний період часу фінансово стійко.
коефіцієнт довгострокової фінансової незалежності (або коефіцієнт фінансової стійкості) — відношення власного і довгострокового позикового капіталу до загальної валюти балансу.
На початок
звітного періоду
=
 = 0,82
На кінець
звітного періоду
=
 =
0,74
коефіцієнт покриття боргів власним капіталом (коефіцієнт платоспроможності) — відношення власного капіталу до позикового.
На початок
звітного періоду
=
 =
2,5
На кінець
звітного періоду
=
 =
1,9
Нижнє нормальне значення цього коефіцієнта дорівнює 1. Ми бачимо, що доля джерел власних засобів зменшилася, а доля позикових, зокрема кредиторській заборгованості, збільшилася. Динаміка цього показника негативна (коефіцієнт зменшився до кінця аналізованого періоду на 0,6), це характеризує недостатність фінансування протягом року: збільшилася кредиторська заборгованість перед постачальниками (на 5400тыс.грн.).
коефіцієнт фінансового левериджа або коефіцієнт фінансової риски — відношення позикового капіталу до власного.
На початок
звітного періоду
 = 0,39
На кінець
звітного періоду
 = 0,53
Чим вище рівень першого, четвертого і п'ятого показників і нижче другого, третього і шостого, тим стійкіше фінансовий стан підприємства. У нашому прикладі частка власного капіталу зменшилася на 7%, а плече фінансового важеля збільшилося на 14%. Це свідчить про те, що фінансова залежність підприємства від зовнішніх інвесторів значно збільшилася.
Оцінка змін, які сталися в структурі капіталу, може бути різною з позицій інвесторів і підприємства. Для банків і інших кредиторів надійніша ситуація, якщо частка власного капіталу у клієнтів вища. Це виключає фінансовий ризик. Підприємства ж, як правило, зацікавлені в залученні позикових засобів по двох причинах:
відсотки по обслуговуванню позикового капіталу розглядаються як витрати і не включаються в прибуток оподаткування;
витрати на виплату відсотків зазвичай нижче прибули, отриманою від використання позикових засобів в звороті підприємства, внаслідок чого підвищується рентабельність власного капіталу
У ринковій економіці велика і частка власного капіталу, що все збільшується, зовсім не означає поліпшення положення підприємства, можливості швидкого реагування на зміну ділового клімату. Навпаки, використання позикових засобів свідчить про гнучкість підприємства, його здатність знаходити кредити і повертати їх, тобто про довіру до нього на діловому світі.
Найбільш узагальнювальним показником серед вище розглянутих є коефіцієнт фінансового левериджа. Всі останні показники в тій чи іншій мірі визначають його величину.
Зміна величини коефіцієнта фінансового левериджа (плеча фінансового важеля) на рівні підприємства залежить від частки позикового капіталу в загальній сумі активів, долі основного капіталу в загальній сумі активів, співвідношення оборотного і основного капіталу, долі власного оборотного капіталу у формуванні поточних активів, а також від частки власного оборотного капіталу в загальній сумі власного капіталу (коефіцієнта маневреності власного капіталу):
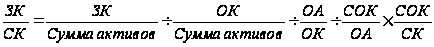
| На початок звітного періоду | На кінець звітного періоду | |
| Позаоборотні активи (основний капітал) | 30 000 | 38 000 |
| Оборотні активи | 17 500 | 29 500 |
| Власний капітал | 34 000 | 44 100 |
| Позиковий капітал | 13 500 | 23 400 |
| Власний оборотний капітал | 4 000 | 6 100 |
Вихідні дані для розрахунку впливу чинників:
| Показники | На початок року | На кінець року |
| Коефіцієнт фінансового левериджа | 0,39 |
0,53 |
| Частка позикового капіталу в активах | 0,29 | 0,35 |
| Частка основного капіталу в загальній сумі активів | 0,63 | 0,56 |
| Доводиться оборотного капіталу на рубель основного капіталу | 0,58 | 0,78 |
| Частка власного капіталу у формуванні оборотних активів | 0,23 | 0,21 |
| Коефіцієнт маневреності власного капіталу | 0,12 | 0,14 |
Розрахунок впливу даних чинників виробимо способом ланцюгової підстановки:
Кф.л.0 = 0,29 : 0,63 : 0,58 : 0,23 х 0,12 = 0,41,
Кф.л усл1 = 0,35 : 0,63 : 0,58 : 0,23 х 0,12 = 0,50,
Кф.л.усл2= 0,35: 0,56 : 0,58 : 0,23 х 0,12 = 0,56,
Кф.л.усл3 = 0,35: 0,56 : 0,78 : 0,23 х 0,12 = 0,42,
Кф.л.усл4 = 0,35: 0,56 : 0,78 : 0,21 х 0,12 = 0,46,
Кф.л.1 = 0,35: 0,56 : 0,78 : 0,21 х 0,14 = 0,53.
Загальне збільшення коефіцієнта фінансової риски за звітний період складає 0,12 (0,53 - 0,41), у тому числі за рахунок зміни:
частки позикового капіталу в загальній валюті балансу:
0,50 - 0,41=+0,09;
частки основного капіталу в загальній сумі активів:
0,56 - 0,50 =+0,06;
співвідношення оборотних активів з основним капіталом:
0,42 - 0,56 = - 0,14;
частки власного оборотного капіталу у формуванні поточних| активів:
0,46 - 0,42 = +0,04;
коефіцієнта маневреності власного капіталу:
0,53 - 0,46 = +0,07.
Як видно з наведених даних, основну роль в підвищенні| коефіцієнта фінансового левериджа зіграли такі фактори, як зміна частки позикового капіталу в загальній валюті балансу (на 9%), долі основного капіталу в загальній сумі активів (на 6%), долі власного капіталу у формуванні оборотних активів (на 4%) і коефіцієнта маневреності власного капіталу (на 7%).
Коефіцієнт фінансового левериджа не лише є індикатором фінансової стійкості, але і робить великий вплив на збільшення або зменшення величини прибили і власного капіталу підприємства.
РОЗДІЛ 3. УПРАВЛІННЯ ДОВГОСТРОКОВИМИ ЗОБОВ’ЯЗАННЯМИ ТА ШЛЯХИ ЙОГО УДОСКОНАЛЕННЯ
3.1 Управління довгостроковими зобов’язаннями підприємства
Основна діяльність компанії є головним джерелом прибутку компанії і відповідно основним джерелом грошових коштів. Якщо справи в компанії йдуть добре і компанія прагнути до розширення діяльності і модернізації виробничих потужностей, то це наводить до генерації грошових потоків інвестиційної діяльності. І в цьому випадку інвестиційна діяльність наводить до тимчасового відтоку грошових коштів. Фінансова ж діяльність в ідеалі покликана збільшити грошові кошти у розпорядженні компанії для фінансового забезпечення основної і інвестиційної діяльності.
Звичайно, грошові потоки тісно зв'язують всі сфери діяльності компанії. Зазвичай грошові потоки, що створюються основною діяльністю перетікають в сфери інвестиційної (наприклад, придбання основних засобів) і фінансової (виплата дивідендів акціонерам) діяльності. У російській практиці, на жаль, часто рух грошових потоків має однобоку спрямованість: відбувається "підживлення" основної діяльності за рахунок інвестиційної і фінансової.
Фінансова політика - комплекс підходів і заходів по управлінню фінансовими активами і джерелами фінансування діяльності підприємства з метою забезпечення його фінансової стійкості і позитивної рентабельності в короткостроковій і довгостроковій перспективі.
Довгострокова фінансова політика направлена на управління довгостроковими джерелами засобів підприємства - власним капіталом і довгостроковими зобов'язаннями, які в рамках фінансового аналізу прирівнюються до власних засобів.
Краткосрочная фінансова політика вирішує питання управління короткостроковими зобов'язаннями підприємства і оборотними коштами фінансового характеру (грошові кошти і короткострокові фінансові вкладення, дебіторська заборгованість). Термін дії управлінських рішень - в межах фінансового року або одного операційного циклу підприємства, якщо він більше року.
Одним з основних критеріїв правильності управлінських рішень, що приймаються у фінансовій сфері, є позитивність сукупного потоку грошових коштів у будь-який момент часу (негативний грошовий потік і негативний оборотний капітал - перший симптом фінансового неблагополуччя підприємства).
Основні можливі напрями діяльності компанії по ліквідації дефіциту грошових коштів представлені в таблиці № 1. Основні напрями діяльності по ліквідації дефіциту грошових коштів підприємства
Таблиця № 1.
| Заходи | Напрями діяльності | |
| Збільшення припливу грошових коштів | Зменшення відтоку грошових коштів | |
|
Короткострокові |
1. Продаж або здача в оренду внеоборотных активів. 2. Раціоналізація асортименту продукції. 3. Реструктуризація дебіторської заборгованості, управління нею. 4. Використання адекватних фінансових інструментів. 5. Використання механізму часткової або повної передоплати за продукцію, що відпускається. 6. Використання зовнішніх джерел короткострокового фінансування. 7. Розробка системи знижок для покупців. |
1. Скорочення всіх видів витрат. 2. Відстрочення платежів по зобов'язаннях. 3. Використання знижок, що надаються постачальниками. 4. Передивляється інвестиційних програм. 5. Податкове планерування|. 6. Перехід до вексельних розрахунків і взаємозаліків. |
|
Довгострокові |
1. Додаткова емісія акцій або емісія облігацій. 2. Пошук стратегічних партнерів і інвесторів. 3. Реструктуризація компанії. |
1. Висновок довгострокових контрактів з постачальниками сировини, матеріалів і комплектуючих, що передбачають знижки, відстрочення платежів і інші пільги. 2. Податкове планерування. |
Інша ситуація, з якою може зіткнутися підприємство, - це надлишок грошових коштів в окремі моменти часу, що утворюється у зв'язку з тим, що величина позитивного грошового потоку перевершує потреби компанії в грошових виплатах. В даному випадку неминуче виникає питання про їх доцільне використання (інвестуванні).
Необхідність інвестування (природно, в даному випадку йдеться про короткостроковому вкладенні засобів) обумовлена тим, що при надлишку грошових коштів компанія зазнає збитки, пов'язані або з упущеною вигодою від недовикористання потенційно прибуткового розміщення вільних засобів, або з їх знеціненням в результаті інфляції.
Управленческое рішення відносно інвестування тимчасово вільних засобів повинне відповідати звичайним вимогам до інвестицій як таким (вкладення мають бути ліквідними, безпечними і прибутковими).
Фінансове забезпечення інвестиційного процесу - це, по суті, участь фінансів в відтворенні основного капіталу. У економічній теорії розвинених країн розрізняються поняття фінансування і інвестування .
Процес визначення джерел і виділення (залучення позики) грошових коштів для інвестицій називається фінансуванням.
Процес вживання грошових коштів як довгострокові вкладення означає інвестування, тобто фінансування передує інвестуванню.
Визначення джерел формування інвестиційних ресурсів компанії є одному з найважливіших завдань для успішного функціонування бізнесу і успішної реалізації інвестиційних проектів.
Важливою особливістю вибору джерел формування інвестиційних ресурсів є досить широка їх альтернативність для задоволення одних і тих же інвестиційних потреб компанії. Ця альтернативність формується не лише в діапазоні можливого залучення власних або позикових джерел інвестиційних ресурсів (наприклад, власний капітал або довгостроковий кредит), але і в діапазоні кожного з цих видів капіталу, що залучається (власний капітал, що залучається з внутрішніх або зовнішніх джерел; позиковий капітал, що залучається у формі довгострокового кредиту банку, фінансового лізингу або облігаційної позики).
За чинним законодавством інвестиційна діяльність на території України може фінансуватися за рахунок:
- власних фінансових ресурсів і внутрішньогосподарських резервів інвестора (прибули, амортизаційних відрахувань, грошових накопичень і заощаджень громадян і юридичних осіб, засобів, що виплачуються органами страхування у вигляді відшкодування втрат від аварій, стихійних лих і інших засобів);
- позикових фінансових коштів інвестора або переданих ним засобів (банківські і бюджетні кредити, облігаційні позики і інші засоби);
- притягнених фінансових коштів інвестора (засобів, що отримуються від продажу акцій, пайових і інших внесків членів трудових колективів, громадян і юридичних осіб);
- фінансових коштів, підприємств, що централізуються об'єднаннями (союзами), в установленому порядку;
- засобів федерального бюджету, що надаються на безповоротній і поворотній основі, засобів бюджетів суб'єктів Російської Федерації;
- засобів позабюджетних фондів;
- засобів іноземних інвесторів.
При всьому різноманітті джерел фінансування основними методами інвестування є самофінансування, кредитний, бюджетний, а також комбінований методи.
У основі вибору конкретних джерел формування інвестиційних ресурсів з можливих їх альтернатив завжди лежить порівняльна їх оцінка по критерію вартості капіталу, доповнювана обліком ряду інших чинників.
При виборі джерела фінансування компанія дотримується тієї або іншої стратегії. В рамках стандартного підходу можна представити трьох типів стратегії залучення фінансування:
1. змінна частина оборотних коштів, підвладна сезонним і кон'юнктурним коливанням;
2. постійна частина оборотних коштів;
3. основні засоби;
4. стійкі джерела фінансування (власний капітал, довгострокові зобов'язання і спонтанна кредиторська заборгованість);
5. короткострокові кредити і позики;
6. вкладення в коштовні папери (депозитні рахунки);
7. продаж коштовних паперів, залучення короткострокових кредитів для фінансування пікових потреб.
Визначення джерел формування інвестиційних ресурсів компанії має ряд відмітних особливостей. Однією з таких особливостей є те, що інвестиційний процес в рамках більшості інвестиційних проектів характеризується досить тривалим періодом, що відповідно визначає і довгострокове відвернення фінансових коштів на інвестиційні цілі. Тому джерелами формування інвестиційних ресурсів окрім власного капіталу можуть виступати, як правило, лише довгострокові кредити і позики, а також фінансовий лізинг. Короткострокові позикові інвестиційні ресурси використовуються в процесі інвестиційної діяльності лише в виняткових випадках. Крім того, при виборі джерел формування інвестиційних ресурсів слід врахувати, що їх надання компанії на тривалий період формує для кредитора вищий рівень фінансової риски (порівняно з короткостроковим кредитуванням), що відповідно істотно підвищує вартість позикових інвестиційних ресурсів і визначає необхідність надійнішого їх забезпечення (додатковими гарантіями, заставою, заставою і тому подібне). З врахуванням цих умов вартість пропонованого довгострокового позикового капіталу на вітчизняному фінансовому ринку часто перевищує не лише вартість власного капіталу (з врахуванням податкового його навантаження), але і можливий рівень інвестиційного доходу компанії (що робить його інвестиційну діяльність, зв'язану з використанням позикового капіталу, неефективною). Тому в процесі вибору джерел формування інвестиційних ресурсів фірми їх вартість повинна порівнюватися не лише між собою, але і з прогнозованим рівнем інвестиційного доходу.
І, нарешті, при виборі конкретних джерел формування інвестиційних ресурсів слід враховувати прогнозовані пропорції об'ємів окремих напрямів інвестування - реального і фінансового. Якщо фінансове інвестування компанії здійснюється переважно за рахунок власних внутрішніх джерел інвестиційних ресурсів, то реальне - за рахунок ширшого круга як власних, так і позикових засобів.
3.2 Пропозиції щодо формування фінансової стратегії по виведенню підприємства з кризисного фінансового стану
На фінансову стійкість підприємства робить вплив безліч всіляких факторів. З внутрішніх - це галузева приналежність підприємства, структура випускаємої продукції, її частка в платоспроможному попиті, розмір сплаченого статутного капіталу, величина і структура витрат, стан майна і фінансові ресурси, оперативність оновлення асортименту продукції, що випускається, компетенція і професіоналізм керівників і ін.
До зовнішніх чинників, безпосередньо не підконтрольним фірмі, відносяться: платоспроможний попит населення, грошово-кредитна, бюджетно-фінансова, торгівельна політика, політика здобуття доходів, державне регулювання іноземних інвестицій, міра інтенсивності конкуренції, ринкова влада покупців і постачальників, загроза появи на ринку нових конкурентів і виробів.
Істотним чинником фінансової стійкості є показники ліквідності. Брак грошових коштів і надмірна величина кредиторської заборгованості свідчить про низький рівень поточної ліквідності на підприємстві. Відомо декілька способів мобілізації засобів, які можуть в короткий термін вирішити проблему забезпечення підприємства оборотними коштами і фінансування в цілому без допомоги держави:
Перший спосіб характеризується зменшенням запасів і витрат. Проте з'являється проблема збуту продукції при збільшенні обсягу виробництва.
До другого способу відноситься економія витрат, що передбачає економне витрачання сировини і матеріалів.
Третім способом є позбавлення від зайвого устаткування, що дозволяє вивільнити частину власних коштів і перерозподілити їх на поповнення оборотних коштів підприємства.
Четвертий спосіб передбачає перехід до випуску нової продукції з врахуванням швидкості її звороту короткого циклу виробництва, високої міри переробки, близькості до кінцевого споживача.
П'ятий спосіб це - орієнтація лише на платоспроможний попит і його стимулювання, що вимагає створення дистриб'юторських і власних торгівельних мереж для прискорення оборотності готової продукції.
Враховуючи невизначеність ситуації і можливі ризики, для поліпшення фінансового стану необхідно розробити ряд варіантів підвищення ефективності виробничо-господарської діяльності. При цьому використовуватимемо захисну тактику, яка ґрунтується на проведення заходів внутрішнього порядку, пов'язані із скороченням втрат, використанням внутрішніх резервів, перестановкою кадрів, зміцненням дисципліни, відстроченням кредитів, розрахунків з постачальниками і підрядчиками і так далі
Після реструктуризації (узгодження відстрочення і конкретного графіка повернення) накопиченої заборгованості будівельна організація зможе нормально функціонувати без