Финансы и кредит
Для организаций, занятых в добывающей промышленности применение ставки налога 0 процентов возможно при реализации: «драгоценных металлов налогоплательщиками, осуществляющими их добычу или производство из лома и отходов, содержащих драгоценные металлы, Государственному фонду драгоценных металлов и драгоценных камней РФ, фондам драгоценных металлов и драгоценных камней субъектов РФ, Центральному банку РФ, банкам».
Сумма налога исчисляется:
как соответствующая налоговой ставке процентная доля налоговой базы;
при раздельном учете - как сумма налога, полученная в результате сложения сумм налогов, исчисляемых отдельно как соответствующие налоговым ставкам процентные доли соответствующих налоговых баз.
Налоги на доходы физических лиц
Плательщиками налога на доходы физических лиц (НДФЛ) признаются физические лица - налоговые резиденты РФ, а также не являющиеся налоговыми резидентами РФ, но получающие доходы от источников в Российской Федерации.
Удержания из заработной платы работников организации подразделяются на осуществляемые по инициативе работодателя либо самого работника и обязательные. Рассчитывается и уплачивается этот налог налоговыми агентами - организациями и индивидуальными предпринимателями, которые выплачивают доходы физическим лицам.
Объектом обложения НДФЛ признаются доходы, определенные ст. 208 НК РФ. Основными видами налогооблагаемых доходов, помимо вознаграждений за выполнение трудовых или иных обязанностей, выполненную работу, оказанную услугу, являются доходы, полученные от сдачи имущества в аренду, доходы от реализации недвижимости, пенсии (за исключением трудовых пенсий и пенсий по государственному пенсионному обеспечению) и стипендии, полученные в соответствии с действующим законодательством. Кроме того, на основании ст. 217 НК РФ налогом облагаются:
суммы компенсаций (например, командировочных расходов, за использование личного автотранспорта в служебных целях), выплачиваемые сверх установленных законодательством норм при условии, что коллективным договором не установлено иное;
стоимость полученных за налоговый период подарков, превышающая 4000 руб.
Ставка НДФЛ зависит от вида получаемого физическим лицом дохода
стоимость любых выигрышей и призов, получаемых в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров, работ и услуг в сумме, превышающей 4000 руб., облагается по ставке 35%;
доходы физических лиц, не являющихся налоговыми резидентами, - 30%;
доходы от долевого участия в деятельности организаций, полученные в виде дивидендов, - 9%;
все виды доходов при условии, что ст. 224 НК РФ не установлено иное (в том числе заработная плата, надбавки и доплаты, премии) - 13%.
Для расчета НДФЛ необходимо определить налоговую базу. Она равна сумме начисленного за налоговый период дохода работника за минусом необлагаемых доходов и стандартных и (или) имущественных налоговых вычетов.
не облагаемым НДФЛ относятся:
государственные пособия (за исключением пособий по временной нетрудоспособности);
компенсационные выплаты в пределах норм
алименты;
суммы единовременной материальной помощи, оказываемой в связи:
В пределах 4000 руб. за каждый календарный год освобождаются от НДФЛ, в частности, следующие доходы, полученные физическими лицами от работодателей
стоимость полученных подарков;
суммы материальной помощи
возмещение (оплата) работодателями своим работникам,
Ууменьшить налоговую базу по НДФЛ на сумму налоговых вычетов, к которым относятся:
стандартные;
профессиональные
имущественные
социальные
Методический инструментарий оценки стоимости денег во времени.см
Финансовый менеджмент требует постоянного осуществления различного рода финансово-экономических расчетов, связанных с потоками денежных средств в разные периоды времени. Ключевую роль в этих расчетах играет оценка стоимости денег во времени.
Концепция стоимости денег во времени состоит в том, что стоимость денег с течением времени изменяется с учетом нормы прибыли на финансовом рынке, в качестве которой обычно выступает норма ссудного процента (или процента). Иными словами, в соответствии с этой концепцией одна и та же сумма денег в разные периоды времени имеет разную стоимость; эта стоимость в настоящее время всегда выше, чем в любом будущем периоде.Концепция стоимости денег во времени играет основополагающую роль в практике финансовых вычислений. Она предопределяет необходимость учета фактора времени в процессе осуществления любых долгосрочных финансовых операций путем оценки и сравнения стоимости денег при начале финансирования со стоимостью денег при их возврате в виде будущей прибыли, амортизационных отчислений, основной суммы долга и т.д.
КЛАССИФИКАЦИЯ ВИДОВ ПРОЦЕНТНОЙ СТАВКИ
1. По использованию в процессе форм оценки стоимости денег во времени различают ставку наращения и ставку дисконтирования (дисконтную ставку).
Ставка наращения представляет собой процентную ставку, по которой осуществляется процесс наращения стоимости денежных средств (компаундинг), т.е. определяется их будущая стоимость.
Ставка дисконтирования (дисконтная ставка) представляет собой процентную ставку, по которой осуществляется процесс дисконтирования стоимости денежных средств, т.е. определяется их настоящая стоимость.
2. По стабильности уровня используемой процентной ставки в рамках периода начисления выделяют фиксированную и плавающую процентные ставки.
Фиксированная ставка характеризуется неизменным ее уровнем на протяжении всех интервалов общего периода начисления.
Плавающая (или переменная) процентная ставка характеризуется регулярно пересматриваемым ее уровнем по соглашению сторон в разрезе отдельных интервалов общего периода начислений. Такой пересмотр обусловливается изменением средней нормы процента на финансовом рынке (или в отдельных его сегментах), изменением темпа инфляции и другими условиями.
3. По обеспечению начисления определенной годовойсуммы процента различают периодическую и эффективную процентные ставки.
Периодическая ставка процента при обеспечении определенной годовой суммы процента может варьировать как по уровню, так и по продолжительности отдельных интервалов на протяжении годового периода платежей.
Эффективная ставка процента (или ставка сравнения) характеризует среднегодовой ее уровень, определяемый отношением годовой суммы процента, начисленного по периодическим его ставкам, к основной сумме капитала.
4.По условиям формирования различают базовую идоговорную процентные ставки.
Базовая процентная ставка характеризуется определенным исходным ее уровнем в качестве первоначальной основы последующей ее конкретизации кредитором (заемщиком) в зависимости от условий осуществления соответствующей финансовой операции.
Договорная процентная ставка характеризует конкретизированный ее уровень, согласованный кредитором и заемщиком и отраженный в соответствующем кредитном (депозитном, инвестиционном) договоре.
Система основных базовых понятий позволяет последовательно рассмотреть методический инструментарий оценки стоимости денег во времени в разрезе наиболее характерных вариантов осуществления такой оценки. Этот методический инструментарий дифференцируется в разрезе следующих видов вычислений.
Методический инструментарий оценки стоимости денег по простым процентам использует наиболее упрощенную систему расчетных алгоритмов.
Методический инструментарий оценки стоимости денег по сложным процентам использует более обширную и более усложненную систему расчетных алгоритмов.
37. Методы анализа финансово-хозяйственной деятельности предприятия
Оценка финансового состояния предприятия производится с помощью определённых групп коэффициентов платёжеспособности, кредитоспособности и финансовой устойчивости предприятия.
Исходя из поставленных целей, можно сформировать задачи:
предварительный обзор баланса и анализ его ликвидности;
характеристика имущества предприятия: основных и оборотных средств и их оборачиваемости, выявление проблем;
характеристика источников средств предприятия: собственных и заемных;
оценка финансовой устойчивости;
расчет коэффициентов ликвидности;
анализ прибыли и рентабельности;
Результаты финансового анализа позволяют выявить уязвимые места, требующие особого внимания.
1.Показатели оценки имущественного положения
«Сумма хозяйственных средств, находящихся в распоряжении предприятий» – это показатель обобщенной стоимости оценки активов, числящихся на балансе предприятия.
«Доля активной части основных средств». Согласно нормативным документам под активной частью основных средств понимаются машины, оборудование и транспортные средства. Рост этого показателя оценивается положительно.
2. Оценка ликвидности и платёжеспособности
«Величина собственных оборотных средств» – характеризирует ту часть собственного капитала предприятия, которая является источником покрытия текущих активов. Величина собственных оборотных средств численно равна превышению текущих активов над текущими обязательствами.
«Манёвренность функционирующего капитала» – характеризирует ту часть собственных оборотных средств, которая находится в форме денежных средств. Для нормального функционирования предприятия этот показатель меняется в пределах от 0 до 1.
«Коэффициент текущей ликвидности» (общий) – даёт общую оценку ликвидности активов, показывая, сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств, это рассматривается как успешно функционирующее.
«Коэффициент быстрой ликвидности» по смыслу аналогичен «коэффициенту покрытия», однако из расчёта исключены производственные запасы. В западной литературе он ориентировочно принимается ниже 1, но это условно.
«Коэффициент абсолютной ликвидности» (платёжеспособности) – показывает, какая часть краткосрочных заемных обязательств может быть погашена немедленно. В международной практике считается, что значение его должно быть больше или равным 0,2 – 0,25.
«Доля собственных оборотных средств в покрытии запасов» – характеризирует ту часть стоимости запасов, которая покрывается собственными оборотными средствами, рекомендуется нижняя граница 50%.
«Коэффициент покрытия запасов» – рассчитывается соотношением величин «нормальных» источников покрытия запасов, и суммы запасов. Если значение показателя < 1, то текущее финансовое состояние неустойчивое.
3. Оценка финансовой устойчивости
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы.
«Коэффициент концентрации собственного капитала» – характеризирует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более финансово устойчиво предприятие.
«Коэффициент финансовой зависимости» – является обратным к коэффициенту концентрации собственного капитала. Рост этого показателя в динамике означает заемных средств.
«Коэффициент манёвренности собственного капитала» – показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т. е. вложена в оборотные средства.
«Коэффициент структуры долгосрочных вложений» – коэффициент показывает, какая часть основных средств и прочих вне оборотных активов профинансирована внешними инвесторами.
«Коэффициент долгосрочного привлечения заёмных средств» – характеризирует структуру капитала. Чем выше показатель в динамике, тем сильнее предприятие зависит от внешних инвесторов.
«Коэффициент отношения собственных и привлечённых средств» – он даёт общую оценку финансовой устойчивости предприятия. Рост показателя свидетельствует об усилении зависимости от внешних инвесторов.
4.Оценка деловой активности
«Фондоотдача» – обобщающий показатель эффективности использования основных фондов.
«Производительность труда» – выработка продукции в стоимостном измерении на одного среднесписочного работника. Мера эффективности труда в процессе производства.
5.Оценка рентабельности
«Рентабельность продукции» – отношение прибыли от реализации продукции к сумме полученной выручки. Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж. Рассчитывается в целом по предприятию и отдельным видам продукции.
«Рентабельность основной деятельности» – отношение прибыли от продаж к сумме затрат на производство и сбыт продукции. Показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции.
«Рентабельность совокупного капитала» – отношение чистой прибыли к среднегодовой стоимости всего инвестированного капитала.
«Рентабельность собственного капитала» – отношение чистой прибыли к среднегодовой стоимости собственного (акционерного) всего инвестированного капитала.
38. Анализ ликвидности (платежеспособности) предприятия
Ликвидность баланса – это возможность предприятия обратить активы в наличность и погасить свои платежные обязательства.
Под ликвидностью какого-либо актива понимают способность его трансформироваться в денежные средства, а степень ликвидности определяется продолжительностью временного периода, в течение которого эта трансформация может быть осуществлена. Чем короче период, тем выше ликвидность данного вида активов.
1.Группировка активов по степени ликвидности:
– Наиболее ликвидные (А1) - денежные средства, краткосрочные финансовые вложения
- Быстро реализуемые (А2) - краткосрочная дебиторская задолженность, прочие активы
- Медленно реализуемые (А3) - запасы (без РБП), НДС, долгосрочные финансовые вложения, долгосрочная дебиторская задолженность
- Трудно реализуемые (А4) - внеоборотные активы (без статей включенных в 3 гр.), расходы будущих периодов
2.Группировка обязательств по степени срочности их оплаты:
- Группа П1. Наиболее срочные обязательства. Основу этой группы составляют статьи кредиторской задолженности и прочих пассивов.
- Группа П2. Краткосрочные пассивы. Основу группы составляют статьи краткосрочных кредитов и заемных средств.
- Группа П3. Долгосрочные пассивы. Основу группы составляют статьи долгосрочных кредитов и заемных средств.
- Группа П4. Постоянные пассивы. Основу группы составляют статьи источников собственных средств за исключением величины статьи “Расходы будущих периодов”.
Показатели ликвидности – финансовые коэффициенты, отражающие способность компании оплачивать свои ежедневные затраты и выполнять краткосрочные обязательства в полном объеме и в срок.
Коэффициент текущей ликвидности или квота оборотных средств выводится следующим образом:
Коэффициент текущей ликвидности =Оборотные активы /Краткосрочные обязательства
Коэффициент срочной ликвидности ="Оборотные активы"- "Запасы"
"Краткосрочные обязательства"
Коэффициент абсолютной ликвидности =Деньги + Краткоср. ценные бумаги
Краткосроч. обязат-ва
Схема абсолютной ликвидности баланса:
А1 > П1
А2 > П2
А3 > П3
А4 < П4
При выполнении данных неравенств баланс считается абсолютно ликвидным, что свидетельствует о нормальном распределении активов и пассивов.
39. Анализ кредитоспособности предприятия
Кредитоспособность - наличие у заемщика предпосылок, возможностей получить кредит и возвратить его в срок. Определяется экономическим положением компании, ее надежностью, наличием ликвидных активов, возможностью мобилизации финансовых ресурсов. Коммерческие банки обращают, прежде всего, внимание на их кредитоспособность, для чего анализируют отчетные балансы предприятий, исследуют показатели, характеризующие финансовое положение, хозяйственную деятельность.
Кредитоспособность определяется по :
1.стремление клиента выполнять свои обязательства
2.способность заёмщика оплачивать текущие обязательства, кредиты и % по ним, исходя из своих операционных денежных потоков
3.финансовые резервы предприятия (собственный капитал)
4.залоговое обеспечение предприятия
5.условия, в которых работает клиент.
40. Анализ финансовой устойчивости предприятия
Финансовая устойчивость оценивается двояко: с позиции структуры источников средств и с позиции расходов, связанных с обслуживанием внешних источников. Соответственно, выделяют две группы показателей, называемые условно коэффициентом капитализации и коэффициентом покрытия. Показатели первой группы рассчитываются по данным пассива баланса (доля собственного капитала в общей сумме источников, доля заемного капитала в общей сумме долгосрочных пассивов, под которыми понимается собственный и заемный капитал, уровень финансового левериджа и др.). Во вторую группу входят показатели, рассчитываемые соотнесением прибыли до вычета процентов и налогов с величиной постоянных финансовых расходов, т. е. расходов, нести которые предприятие обязано вне зависимости от того, имеет оно прибыль или нет.
Финансово устойчивым является такой субъект хозяйствования, который за счет собственных средств покрывает средства, вложенные в активы, не допускает неоправданной дебиторской и кредиторской задолженности и рассчитывается по своим обязательствам в установленный срок. На финансовую устойчивость предприятия оказывают влияние следующие факторы: 1) положение предприятия на товарном рынке; 2) производство качественной продукции; 3) зависимость предприятия от внешних инвесторов и кредиторов; 4) наличие неплатежеспособных кредиторов; 5) эффективность хозяйственных и финансовых операций.
Абсолютными показателями финансовой устойчивости являются показатели, характеризующие степень обеспеченности запасов и затрат источниками их формирования.
Для характеристики источников формирования запасов определяют 3 основных показателя:
1. Наличие собственных оборотных средств, как разница между собственным капиталом и необоротными активами
2. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат, определяемое путем увеличения предыдущего показателя на сумму долгосрочных обязательств.
3. Общая величина основных источников формирования запасов и затрат, определяемая путем увеличения предыдущего показателя на сумму краткосрочных кредитов банков.
Анализ относительных показателей финансовой устойчивости. Финансовая устойчивость предприятия характеризуется системой финансовых коэффициентов. Они рассчитываются как соотношение абсолютных показателей актива и пассива баланса. Анализ финансовых коэффициентов рыночной устойчивости заключается в сравнении их значений с базисными величинами, а также в изучении их динамики. Данные коэффициенты можно разделить на 2 блока: 1) коэффициенты капитализации, характеризующие финансовое состояние предприятия с позиций структуры источников средств; 2) коэффициенты покрытия, характеризующие финансовую устойчивость с позиций расходов, связанных с обслуживанием внешних источников привлеченных средств.
Виды финансовой устойчивости:
- Внутренняя устойчивость – это такое общее финансовое состояние предприятия, при котором обеспечивается стабильно высокий результат его функционирования.
- Внешняя устойчивость предприятия достигается управлением извне. Она обусловленна стабильностью экономической среды, в рамках которой осуществляет свою деятельность организация
- “Унаследованная” устойчивость является результатом наличия определённого запаса прочности предприятия, защищающего его от случайностей и резких изменений внешних факторов.
- Общая устойчивость предприятия – это такое движение денежных потоков, которое обеспечивает постоянное превышение доходов над затратами.
41. Оценка стоимости собственного капитала. Взвешивание по балансовой и рыночной стоимости
Капитал - это стоимость средств в денежной, материальной и нематериальной формах, инвестированных формированием активов предприятия.
Задачами управления собственным капиталом являются:
- определение целесообразного размера собственного капитала;
- увеличение, если требуется, размера собственного капитала за счет нераспределенной прибыли или дополнительного выпуска акций;
- определение целесообразной структуры вновь выпускаемых акций (доли обыкновенных и привилегированных акций);
-определение и реализация дивидендной политики.
Управление капиталом предполагает определение его стоимости, представляющей цену, которую организация платит за привлечение их из различных источников.
Процесс оценки стоимости включает:
а)проводится предварительная поэлементная оценка стоимости капитала,
б)проводится обобщающая оценка стоимости капитала на основе формулы ССК = ∑i=1nCi*Yi где ССк – средневзвешенная стоимость капитала организации,
в)сопоставления стоимости собственного и заёмного капитала, Ci – стоимость отдельных элементов капитала (%),Yi – удельный вес отдельных элементов капитала, выраженный десятичной дробью.
г)определение динамики стоимости капитала,
д)определение предельной стомости капитала – определяется как соотношение средневзвешенной стоимости собственного капитала к приросту капитала дополнительно привлекаемого организацией. ПСК=∆ССК / ∆К
е)Предельная эффективность капитала ПЭК = ∆Рк / ∆ССК где ∆Рк –прирост уровня рентабельности апитала, ∆ССК – прирост средневзвешенной стоимости капитала
42. Финансовые отчеты (балансовый отчет, отчет о прибылях и убытках, кассовый план, другие стандартизированные отчеты)
43. Эффект финансового рычага, финансовый риск
Эффект финансового рычага — это приращение к рентабельности собственных средств, получаемое благодаря использованию кредита, несмотря на платность последнего.
Эффект финансового рычага – воздействие заемных средств на уровень прибыльности собственного капитала. Представляет собой произведение трех величин: доли прибыли, остающейся в распоряжении коммерческой организации после вычета налогов; дифференциала (разность между общей рентабельностью активов и средней расчетной ставкой процента по заемным средствам); плеча рычага (отношения заемных средств к собственным средствам), леверидж.
ЭФР = ⌠(1-налоговая ставка)*(экономическая рентабельность-средняя расчётная ставка процента за кредит)⌡*(ЗС/СС)
ЭФР = 2/3 *(ЭР-СРСП)*(ЗС/СС)
СРСП = все финансовые издержки по всем кредитам за анализируемый период/сумма всех кредитов за анализируемый период времени.
Эффект финансового рычага возникает, если общая рентабельность активов выше «цены» заемных средств (обычно кредита, облигаций, привилегированных акций) или средней ставки процента по заемным средствам. Сила его воздействия определяется плечом финансового рычага. Чем больше отношение заемных средств к собственным, тем значительнее финансовый риск.
Финансовый риск-это дополнительный риск, ложившийся на собственников бизнеса вследствие привлечения заёмного финансирования. Финансовый риск повышает чувствительность финансового результата к изменению факторов внешней среды.
Эффект финансового рычага позволяет определять и возможности привлечения заемных средств для повышения рентабельности собственных средств, и связанный с этим финансовый риск (для предпринимателя и банкира).
Считается, что оптимально эффект финансового рычага должен составлять 0,3-0,5 уровня экономической рентабельности активов.
Действие финансового рычага генерирует финансовый риск. DFL = (1 – T)(RA – RD)D / E, где DFL - эффект финансового рычага, в %; Т - ставка налога на прибыль, в относительной величине; RA - рентабельность активов (EBIT х 100%/A, где А - средняя за период величина активов), в %; RD - ставка процента по заемному капиталу, в %; D - заемный капитал, в ден. ед.; E — собственный капитал, в ден. ед.
Отсюда вывод: чем больше проценты по заёмному капиталу и чем меньше прибыль, тем больше сила финансового рычага и тем выше финансовый риск.
Чем больше сила воздействия финансового рычага, тем больше финансовый риск, связанный с предприятием:
1. Возрастает риск невозмещения кредита с процентами для банкира.
2. Возрастает риск падения дивиденда и курса акций для инвестора.
44. Определение порога рентабельности (безубыточности производства)
Порог рентабельности (точка безубыточности) — это такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не имеет и прибылей. Валовой маржи в точности хватает на покрытие постоянных затрат, и прибыль равна нулю.
Порог рентабельности = Спост / Цед – Спер/ед где Спост – общая величина постоянных затрат, Цед – цена за единицу продукции, Спер/ед – переменные затраты на единицу продукции.
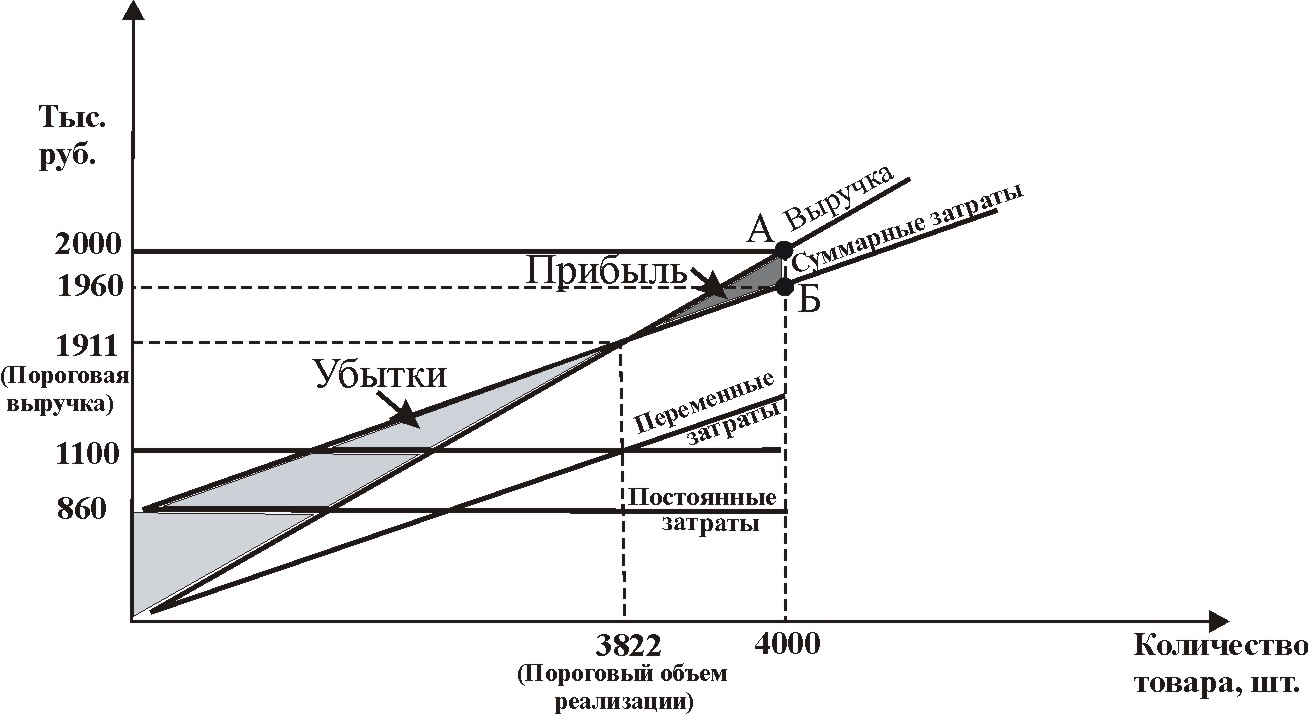
Рис. 2. Определение порога рентабельности.
45. Эффект операционного рычага, предпринимательский риск
Действие операционного (производственного, хозяйственного) рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли.
В практических расчетах для определения силы воздействия операционного рычага применяют отношение так называемой валовой маржи (результата от реализации после возмещения переменных затрат) к прибыли. Валовая маржа представляет собой разницу между выручкой от реализации и переменными затратами. Этот показатель в экономической литературе обозначается тоже как сумма покрытия. Желательно, чтобы валовой маржи хватало не только на покрытие постоянных расходов, но и на формирование прибыли.
|
Сила воздействия операционного рычага |
= | Валовая маржа | = | Выручка-Перем.затраты |
| Прибыль | Выручка – сумм.затраты |
Заметим также, что сила воздействия операционного рычага всегда рассчитывается для определенного объема продаж, для данной выручки от реализации. Изменяется выручка от реализации — изменяется и сила воздействия операционного рычага. Сила воздействия операционного рычага в значительной степени зависит от среднеотраслевого уровня фондоемкости: чем больше стоимость основных средств, тем больше постоянные затраты — это, как говорится, объективный фактор.
Вместе с тем, эффект операционного рычага поддается контролю именно на основе учета зависимости силы воздействия рычага от величины постоянных затрат: чем больше постоянные затраты и чем меньше прибыль, тем сильнее действует операционный рычаг, и наоборот.
Мало того, повышенный удельный вес постоянных затрат усиливает действие операционного рычага, и снижение деловой активности предприятия выливается в умноженные потери прибыли. Остается утешаться тем, что если выручка наращивается все-таки достаточными темпами, то при сильном операционном рычаге предприятие хотя и платит максимальные суммы налога на прибыль, но имеет возможность выплачивать солидные дивиденды и обеспечивать финансирование развития.
Все это убеждает нас в том, что сила воздействия операционного рычага указывает на степень предпринимательского риска, связанного с данной фирмой: чем больше сила воздействия операционного рычага, тем больше предпринимательский риск.
46. Управление оборотными денежными фондами
На расчётном счету предприятия необходимо иметь минимальный размер свободных денежных средств, на случай, если возникнет потребность в дополнительном финансировании оборотных средств.
У предприятия существуют операции, ведущие к увеличению денежных средств, и они называются источниками наличных средств. К ним относятся:
увеличение собственного капитала(продажа собственных акций),
рост долгосрочной задолжности,
рост текущей задолжности,
уменьшение текущих активов (продажа запасов),
уменьшение основных средств (продажа имущества).
Уменьшение – наоборот.
Как только деньги на расчётном счету достигают этой минимальной величины (Qmin), они превращаются в ценные бумаги до нормативной величины оборотных средств.
Как только возникнет потребность в дополнительных оборотных средствах, ценные бумаги продаются (превращаются в денежные средства) до величины Qmin.
ОР = С*К + Ч*(Q/2) где
С – стоимость одной конвертации, К – количество конвертаций, Ч – доходность ценных бумаг, Q – минимальное значение оборотных денежных средств на расчётном счету, с которого деньги превращаются в ценные бумаги.
Ч*(Q/2) – упущенная выгода от хранения денег на расчётном счету предприятия.
Ч = Чf + В*(Чm-Чf) где Чf – государственные ценные бумаги, В – коэффициент изменяется от 0 до 2, Чm- рыночная доходность ценных бумаг.
К = V/Q,
где V – это планируемое количество оборотных денежных средств на определённый плановый момент времени (месяц, квартал, год).
ОР = С*К + Ч*(Q/2) →ОР = ((C*V)/Q)+Ч*(Q/2) → (Qmin) = ((2*C*V)/Ч)
Интегральным показателем, характеризующим управление денежными средствами, является показатель денежного цикла.
Денежный цикл – это время, в течение которого у предприятия отключены деньги из оборота. Денежный цикл=производственный цикл-Обращение ДЗ.
Производственный цикл – это время, необходимое для приобретения запасов, их переработки, продажи и получения за это денег от дебиторов.
47. Управление товарно-материальными запасами
Политика управления запасами представляет собой часть общей политики управления оборотными активами предприятия, заключающейся в оптимизации общего размера и структуры запасов ТМЦ, минимизации затрат по их обслуживанию и обеспечению эффективного контроля за их движением.
Разработка политики управления запасами охватывает ряд последовательно выполняемых этапов работ, основными из которых являются:
Анализ запасов ТМЦ в предшествующем периоде и оценка эффективности их использования..
Определение целей формирования запасов. Цели могут быть:
обеспечение текущей производственной деятельности (текущие запасы сырья и материалов);
обеспечение текущей сбытовой деятельности (текущие запасы готовой продукции);
накопление сезонных запасов, обеспечивающих хозяйственный процесс в предстоящем периоде
Оптимизация размера основных групп текущих запасов. Эти операционные затраты предварительно разделяются на две группы:
а) З1 – затраты на хранение среднего размера партии запасов
З!=А*Р*С
где А-средний размер партии запасов, Р-стоимость одной детали, С-затраты на хранение материалов.
А=(S/N)/2
где S- количество единиц оборудования, N – количество партий, S/N – количество деталей в одной партии.
б) З2-затраты на выполнение и доставку заказа
З2 = F*N, А=(S/N)/2, N= S/2*A, З2 = F*(S/2*A)
где F – затраты на выполнение заказа, они не зависят от количества заказываемых партий. Q – размер партии запасов , пусть А= Q/2 З2 = (F*S)/Q, З1=(Q/2)*P*C
в)ЗZ – суммарные затраты на выполнение, доставку и хранение
ЗZ = З1+З2 ==(Q/2)*P*C + (F*S)/Q
48. Управление дебиторской задолженностью
Дебиторская задолженность - представляет собой сумму долгов, причитающихся организации от юридических или физических лиц в результате хозяйственных отношений между ними, или, иными словами, отвлечения средств из оборота организации и использования их другими организациями или физическими лицами.
Политика управления дебиторской задолженностью представляет собой часть общей политики управления оборотными активами и маркетинговой политики предприятия, направленной на расширение объемов реализации продукции и связанной с оптимизацией размера дебиторской задолженности и обеспечением своевременной ее инкассации.
Политика управления дебиторской задолженностью включает:
Анализ дебиторской задолженности в предшествующем периоде в целях оценки уровня и состава дебиторской задолженности предприятия, а также эффективности инвестирования в нее финансовых средств. Здесь анализируются сроки погашения дебиторской задолженности, периоды ее инкассации, размер отвлечения оборотных активов в дебиторскую задолженность, состав ДЗ по ее возрастным группам, выявляется безнадежная и сомнительная ДЗ.
Формируются определенные принципы и подходы кредитной политики по отношению к покупателям продукции . Решаются два основных вопроса: 1. в каких формах осуществляется реализация продукции, 2. какой тип кредитной политики следует избрать.
Виды ДЗ:
- краткосрочная (платежи по которой ожидаются в течение 12 месяцев после отчетной даты),
- долгосрочная (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты),
- просроченная (срок исковой давности истек).
Методы управления ДЗ:
- контроль состояния счетов по просроченной и отсроченной ДЗ;
- проведение ранжирования дебиторов с целью выявления должников, на которых приходится большая доля общей и просроченной задолженности;
- анализ задолженности по видам продукции с целью определения товаров, не выгодных с т.зр.инкассации. - оценка реальной стоимости ДЗ с учетом возможности ее продажи (факторинг);
- усиление работы с должниками, в т.ч. с использованием внесудебных процедур взыскания долга;
- контроль за состоянием и сбалансированностью изменений дебиторской и кредиторской задолженностей;
- диверсификация покупателей;
- система скидок (оптимизация кредитной политики);
- разработка мероприятий мотивации персонала отделов сбыта (вознаграждения в зав-ти от эффективности мер по получению платежей).
49.Краткосрочное финансовое планирование
Финансовое планирование – это процесс анализа финансовой и инвестиционной политики, прогнозирование их результатов и воздействие на окружение фирмы, принятие решений о допустимом уровне риска и выбора окончательных вариантов финансовых планов.
Задачей краткосрочного финансового планирования является обеспечение финансирования деятельности компании и эффективное использование временно свободных денежных средств.
Для обеспечения непрерывного развития предприятию требуется капитал, то есть деньги, вложенные в здания, машины и оборудование, в покупку и хранение запасов, счета дебиторов и другие активы. Как правило, все эти активы не приобретаются сразу, а создаются постепенно в течение некоторого периода времени. Назовем общие расходы компании, необходимые для финансирования дополнительных активов, потребностью компании в капитале. Накопившаяся потребность в капитале может быть удовлетворена за счет краткосрочных и долгосрочных источников финансирования. Когда долгосрочное финансирование не покрывает всех потребностей в капитале, компании необходимо прибегать к краткосрочному финансированию для мобилизации недостающих средств. Когда долгосрочные финансовые ресурсы, полученные компанией, выше, чем ее накопившаяся потребность в капитале, тогда у компании возникает избыток денежных средств, который она может использовать для краткосрочного инвестирования. Таким образом, сумма долгосрочного финансирования, полученного компанией, при данной накопившейся потребности в капитале определяет, является ли компания в краткосрочном периоде заемщиком или кредитором, т.е. кредитуется или инвестирует.
В краткосрочном финансовом планировании выделяют следующие этапы:
анализ финансового состояния компании;
расчет плановых притоков денежных средств;
расчет плановых оттоков денежных средств;
выявление потребности в дополнительных источниках финансирования;
выбор источников финансирования;
подготовка плана финансирования;
оценка плана финансирования;
К задачам планирования финансов относятся:
1) обеспечение производственно-торгового процесса необходимыми финансовыми ресурсами. Определение плановых объемов необходимых денежных фондов и направления их расходования;
2) установление финансовых отношений с бюджетом, банком, страховыми организациями и другими хозяйствующими субъектами;
3) выявление путей наиболее рационального вложения капитала и резервов по его эффективному использованию;
4) увеличение прибыли за счет экономного использования денежных средств;
5) осуществление контроля за образованием и расходованием денежных средств.
Методы планирования – это конкретные способы и приемы расчеты показателей. При планировании финансовых показателей могут применяться следующие методы: нормативный, расчетно-аналитический, балансовый, метод оптимизации плановых решений, экономико-математическое моделирование.
50. Долгосрочное финансовое планирование
Финансовое планирование – это процесс анализа финансовой и инвестиционной политики, прогнозирование их результатов и воздействие на окружение фирмы, принятие решений о допустимом уровне риска и выбора окончательных вариантов финансовых планов.
Основным результатом финансового планирования является формирование прогнозной финансовой отчетности (финансовых бюджетов): прогнозного баланса, или, другими словами, Бюджета по балансовому листу (ББЛ), прогнозного отчета о прибылях и убытках или Бюджета прибылей и убытков (БПУ), бюджета движения денежных средств (БДДС). БПУ является, по существу, одной из форм бюджета доходов и расходов (БДР).
Наличие прогнозной финансовой отчетности позволяет провести анализ и диагностику прогнозного финансового состояния предприятия и скорректировать при необходимости текущие планы, если прогнозное состояние окажется неудовлетворительным.
По БДДС определяются прогнозные денежные потоки, размер и график дополнительно требуемого финансирования. Построение БПУ дает возможность определить прогнозируемую выручку, затраты, налоги, прибыль, рентабельность.
Наконец, анализ прогнозного баланса позволяет рассчитать ликвидность, плечо финансового рычага, размер собственных оборотных средств, и, исходя из этого, оценить удовлетворительность прогнозного баланса с различных точек зрения. Однако в случае долгосрочного планирования построение детального набора операционных бюджетов бывает затруднено как из-за большого объема детальной прогнозной информации, которая просто отсутствует, так и из-за громоздкости самой процедуры построения детальных бюджетов затрат.
Сравнение прогнозной финансовой отчетности с фактической отчетностью, составленной по прошествии временного периода, позволяет проводить план - фактный контроль и анализ исполнения бюджетов и принимать управленческие решения на основании анализа отклонений.
Сделаем следующие предположения:
В долгосрочном плане многие статьи активов также с большой точностью пропорциональны объему продаж (в рублях).
Кроме того, при долгосрочном планировании объемы продаж и производства будем считать равными в денежном выражении. В первую очередь, пропорциональны объему продаж величина дебиторской задолженности, величина запасов, материалов, готовой продукции, поскольку эти статьи баланса непосредственно связаны с объемом продаж.
Далее, предположим, что и величина внеоборотных активов в долгосрочном плане также пропорциональна объему реализации.
Сложившаяся структура баланса оптимальна для текущего объема реализации. Из этого предположения следует, что активы пропорциональны продажам, и изменение продаж не сопровождается резкими изменениями активов.
Принципы и процесс управления денежными потоками предприятия
Управление денежными потоками предприятия является важной составной частью общей системы управления его финансовой деятельностью.
Процесс управления денежными потоками предприятия базируется на определенных принципах, основными из которых являются: принцип информативной достоверности, принцип обеспечения сбалансированности, принцип обеспечения эффективности и принцип обеспечения ликвидности.
Принцип информативной достоверности. Как и каждая управляющая система, управление денежными потоками предприятия должно быть обеспечено необходимой информационной базой. Создание такой информационной базы представляет определенные трудности, так как прямая финансовая отчетность, базирующаяся на единых методических принципах бухгалтерского учета, отсутствует. В этих условиях обеспечение принципа информативной достоверности связано с осуществлением сложных вычислений, которые требуют унификации методических подходов.
Принцип обеспечения сбалансированности. Управление денежными потоками предприятия имеет дело со многими их видами и разновидностями, рассмотренными в процессе их классификации. Их подчиненность единым целям и задачам управления требует обеспечения сбалансированности денежных потоков предприятия по видам, объемам, временным интервалам и другим существенным характеристикам. Реализация этого принципа связана с оптимизацией денежных потоков предприятия в процессе управления ими.
Принцип обеспечения эффективности. Денежные потоки предприятия характеризуются существенной неравномерностью поступления и расходования денежных средств в разрезе отдельных временных интервалов, что приводит к формированию значительных объемов временно свободных денежных активов предприятия. По существу эти временно свободные остатки денежных средств носят характер непроизводительных активов (до момента их использования в хозяйственном процессе), которые теряют свою стоимость во времени, от инфляции и по другим причинам. Реализация принципа эффективности в процессе управления денежными потоками заключается в обеспечении эффективного их использования путем осуществления финансовых инвестиций предприятия.
Принцип обеспечения ликвидности. Высокая неравномерность отдельных видов денежных потоков порождает временный дефицит денежных средств предприятия, который отрицательно сказывается на уровне его платежеспособности. Поэтому в процессе управления денежными потоками необходимо обеспечивать достаточный уровень их ликвидности на протяжении всего рассматриваемого периода.
С учетом рассмотренных принципов организуется конкретный процесс управления денежными потоками предприятия. Основной целью управления денежными потоками является обеспечение финансового равновесия предприятия в процессе его развития путем балансирования объемов поступления и расходования денежных средств и их синхронизация во времени.
Процесс управления денежными потоками предприятия последовательно охватывает следующие основные этапы:
Обеспечение полного и достоверного учета денежных потоков