Анализ кредитоспособности предприятия АО "Жарасым"
Собственный капитал АО «Жарасым» превышал заемный в 16,13 раза. К концу 2007 года собственный капитал был в 6,67 раза больше суммы заемных средств. Хотя по данному показателю наблюдается тенденция снижения, тем не менее, предприятие обеспечивает себе финансовую независимость и финансовую устойчивость в полной мере.
Рост плеча финансового рычага на 0,09 подчеркивает повышение зависимости от внешних источников заимствования для предприятия АО «Жарасым».
В рыночной экономике, если предприятие обеспечивает финансовую устойчивость, увеличение зависимости от заемных средств для предприятия может рассматриваться как положительная тенденция, потому что:
- проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемый доход;
- расходы на выплату процентов обычно ниже дохода, полученного от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала;
- рост доли собственного капитала свидетельствует о негибкости, нестабильности производственно-хозяйственной деятельности.
Наиболее обобщающим из рассмотренных показателей является коэффициент финансового левериджа, все остальные показатели в той или иной мере определяют его величину. Нормативов соотношения заемных и собственных средств практически не существует, поскольку имеются значительные различия между деятельностью отдельных предприятий как в пределах одной отрасли, так и по разным отраслям.
Банкротство – это подтвержденная документально неспособность субъекта хозяйствования платить по своим долговым обязательствам и финансировать текущую основную деятельность из-за отсутствия средств.
Основным признаком банкротства является неспособность предприятия обеспечить выполнение требований кредиторов в течение трех месяцев со дня наступления сроков платежей. По истечении этого срока кредиторы получают право на обращение в суд о признании предприятия должника банкротом.
Банкротство предопределено самой сущностью рыночных отношений, которые сопряжены с неопределенностью достижения конечных результатов и риском потерь.
Предпосылки банкротства многообразны – это результат взаимодействия многочисленных факторов как внешнего, так и внутреннего характера. Их можно классифицировать следующим образом.
Внешние факторы:
- экономические: кризисное состояние экономики страны, общий спад производства, инфляция, нестабильность коньюктуры рынка, неплатежеспособность и банкротство партнеров. Одной из причин несостоятельности субъектов хозяйствования может быть неправильная фискальная политика государства. Высокий уровень налогообложения может оказаться непосильным для предприятия.
-политические: политическая нестабильность общества, внешнеэкономическая политика государства, разрыв экономических связей, потеря рынков сбыта, изменение условий экспорта и импорта, несовершенство законодательства в области хозяйственного права, антимонопольной политики, предпринимательской деятельности и прочих проявлений регулирующей функции государства.
-усиление международной конкуренции в связи с развитием научно-технического прогресса.
-демографические: численность, состав народонаселения, уровень благосостояния народа, культурный уклад общества, определяющие размер и структуру потребностей и платежеспособный спрос населения на те или другие виды товаров и услуг.
Внутренние факторы:
-дефицит собственного оборотного капитала как следствие неэффективной производственно-коммерческой деятельности или неэффективной инвестиционной политики.
-низкий уровень техники, технологий и организации производства.
-снижение эффективности использования производственных ресурсов предприятия, его производственной мощности и как следствие высокий уровень себестоимости, убытки, “проедание” собственного капитала.
-создание сверхнормативных остатков незавершенного производства, производственных запасов, готовой продукции, в связи с чем происходит затоваривание, замедляется оборачиваемость капитала и образуется его дефицит. Это заставляет предприятие залезать в долги и может быть причиной его банкротства.
-плохая клиентура предприятия, которая платит с опозданием или не платит вовсе по причине банкротства, что вынуждает предприятие самому залезать в долги. Так зарождается цепное банкротство.
-привлечение заемных средств в оборот предприятия на невыгодных условиях, что ведет к увеличению финансовых расходов, снижению рентабельности и способности к самофинансированию.
-отсутствие сбыта из-за низкого уровня организации маркетинговой деятельности по изучению рынков сбыта продукции, формированию портфеля заказов, повышению качества и конкурентоспособности продукции, выработке ценовой политики.
-быстрое и неконтролируемое расширение хозяйственной деятельности, в результате чего запасы, затраты и дебиторская задолженность растут быстрее объема продаж. Отсюда появляется потребность в привлечении краткосрочных заемных средств, которые могут превысить чистые текущие активы (собственный оборотный капитал). В результате предприятие попадает под контроль банков и других кредиторов и может подвергнуться угрозе банкротства.
Банкротство является, как правило, следствием совместного действия внутренних и внешних факторов. В развитых странах с рыночной экономикой, устойчивой экономической и политической системой разорение субъектов хозяйствования на 1/3 связано с внешними факторами и на 2/3 с внутренними.
Таким образом, анализ финансовой отчетности является, по сути, обоснованным анализом финансового состояния предприятия, позволяющим судить о его финансовой устойчивости и провести диагностику экономической деятельности предприятия с установлением риска его банкротства.
Рассмотрим один из основных подходов к прогнозированию финансового состояния с позиции возможного банкротства предприятия:
В развитых странах широко распространен прогноз банкротства предприятий с использованием формулы Альтмана, которая была получена на основе статистических данных предприятий банкротов.
При построении индекса Альтман обследовал 66 предприятий промышленности, половина из которых обанкротилась почти за 20 лет, а половина работала успешно, и исследовал 22 аналитических коэффициента, которые могли быть полезны для прогнозирования возможного банкротства. Из этих показателей он отработал 5 наиболее значимых для прогноза и построил многофакторное управление. Таким образом, индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период.
Простейшей из них является двухфакторная модель. Для нее выбираются два показателя, от которых, по мнению Э. Альтмана, зависит вероятность банкротства. В их числе коэффициент текущей ликвидности (рассмотренный ранее) и коэффициент финансовой зависимости. В результате статистического анализа западной практики были установлены весовые коэффициенты, характеризующие значимость каждого из этих факторов.
Для США данная модель выражается зависимостью:
Z = -0.3877 — 1.0736KТЛ + 0.0579KФЗ. (10),
где Ктл – коэффициент текущей ликвидности;
Кфз – коэффициент финансовой зависимости.
Если Z = 0, вероятность банкротства равна 50%.
Если Z < 0, вероятность банкротства меньше 50% и далее снижается по мере уменьшения Z.
Если Z > 0, вероятность банкротства больше 50% и возрастает с ростом Z.
Коэффициент финансовой зависимости равен отношению заемных средств к общей стоимости капитала (валюте баланса):
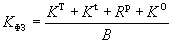 (11),
Условия функционирования казахстанских предприятий нередко отличаются от американских. Поэтому механический перенос весовых коэффициентов Альтмана в расчетах вероятности банкротства отечественных предприятий не всегда обеспечивает достаточную точность прогноза. Поэтому проведенный ранее анализ может опровергать выводы прогнозов по модели Альтмана.
Достоинством двухфакторной модели является ее простота, а также возможность применения в условиях ограниченного объема информации. Однако данная модель менее точна в прогнозировании, так как не учитывает влияние других важных показателей (рентабельность, отдачу активов, деловую активность предприятия). Ошибка прогноза вероятного банкротства с помощью двухфакторной модели оценивается интервалом:
Z = 0,65. (12),
Существуют также многофакторные модели Э. Альтмана. В 1968 году на основе пяти показателей, от которых в наибольшей степени зависит вероятность банкротства, и их весовых коэффициентов была предложения пятифакторная модель прогнозирования:
Z = 1.2KОБ + 1.4KНП + 3.3KПДН + 0.6KСК + 1.0KОА, (13),
где KОБ - отношение оборотных активов к общей сумме активов;
KНП - отношение суммы чистой прибыли (нераспределенной прибыли) или непокрытого убытка, взятого с отрицательным знаком, к общей сумме активов;
KПДН - отношение прибыли до налогообложения к общей сумме активов;
KСК - отношение рыночной стоимости собственного капитала предприятия (суммарной рыночной стоимости акций предприятия) к балансовой стоимости заемных средств;
KОА - оборачиваемость всего капитала как отношение выручки к общей сумме активов.
Если Z принимает значение ниже 1,8 - вероятность банкротства очень высокая.
Если Z = 1.81 2.7 - вероятность высокая.
Если Z = 2.8 2.99 - вероятность невелика;
Если Z 3 - вероятность очень низкая, т. е. организация работает стабильно.
Рассчитанный индекс Альтмана для предприятия АО «Жарасым» составил:
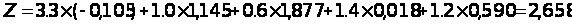
Критическое значение индекса рассчитывалось Альтманом по данным статистической выработки и составило 2,675. С этой величиной сопоставляется расчетное значение индекса кредитоспособности для конкретного предприятия. Это позволяет провести границу и высказать суждение о возможном обозримом будущем (2-3 года) банкротстве одних (Z<2,675) и достаточно устойчивом финансовом положении других (Z>2,675).
В таблице 8 приведены значения Z-счета и вероятность банкротства.
Таблица 8 - Степень вероятности банкротства
| Значение Z-счета | Вероятность банкротства |
| 1 | 2 |
|
1,81 и меньше 1,81 до 2,70 от 2,71 до 2,90 3,0 и выше |
Очень высокая Высокая Существует возможность Очень низкая |
Следовательно, можно сделать вывод о том, что финансовое состояние предприятия АО «Жарасым» является недостаточно устойчивым (Z=2,658). Существует возможность банкротства. Точность прогноза на один год составляет 95%, на два – 83%.
Таким образом, в результате проведенного расчета финансовой устойчивости и проведения оценки возможности банкротства можно сделать вывод, что в целом финансовое состояние предприятия устойчивое, хотя по трем относительным коэффициентам наметилась отрицательная динамика. Также существует вероятность банкротства. Далее следует сделать рассчитать кредитоспособность на основе финансовых норм.
2.3 Оценка кредитоспособности на основе расчета финансовых норм
Показатели кредитоспособности - это стержневой блок анализа финансового состояния предприятия.
Суть анализа кредитоспособности заключается в расчете системы норм, позволяющих определить, какими активами, имеющими различный срок реализации, а, следовательно, и в какой срок предприятие может рассчитаться по уже взятым на себя обязательствам, если структура его финансов (свидетельствующая также об эффективности его деятельности) не изменится.
Как уже было отмечено выше, ключевыми показателями для расчета кредитоспособности являются:
Норма отношения дохода от реализации к чистым активам;
Норма отношения дохода от реализации к собственному капиталу;
Норма отношения краткосрочной кредиторской задолженности к капиталу;
Норма отношения дебиторской задолженности к доходу;
Норма отношения ликвидных активов к краткосрочной кредиторской задолженности.
Рассчитаем данные ключевые финансовые нормативы, характеризующие кредитоспособность для анализируемого предприятия АО «Жарасым».
Для расчета ключевых показателей необходимы следующие данные финансовой отчетности АО «Жарасым» за период 2006-2007 гг:
сумма чистых активов. Чистые активы - это в общем виде суммарная величина активов за вычетом долговых обязательств: задолженности учредителей по взносам в уставный капитал, убытков, целевых поступлений и финансирования, долгосрочных пассивов, краткосрочной задолженности;
сумма ликвидных активов. Под ликвидными активами подразумеваются оборотные активы за вычетом запасов и других позиций, которые нельзя немедленно обратить в деньги;
доход от реализации;
стоимость собственного капитала;
сумма краткосрочной кредиторской задолженности;
сумма дебиторской задолженности.
Исходными данными являются данные бухгалтерских балансов предприятия за 2006 и 2007 года соответственно и отчет о доходах и расходах. Данные для расчета представлены в таблице 9.
Таблица 9 - Финансовые показатели АО «Жарасым» за период 2006-2007 года, необходимые для расчета кредитоспособности (тыс.тенге)
| Показатель | 2006 год | 2007 год |
| 1 | 2 | 3 |
| Чистые активы | 1174322 | 1239773 |
| Ликвидные активы | 139076 | 143584 |
| Доход от реализации | 1161737 | 1427817 |
| Собственный капитал | 1174322 | 1239773 |
| Краткосрочная кредиторская задолженность | 72783 | 128466 |
| Дебиторская задолженность | 135891 | 140665 |
На основании данных таблицы 9 и по формулам, представленным в первой главе, рассчитаем нормы кредитоспособности. В таблице 10 приведены значения данных показателей за период 2006-2007 года.
Таблица 10 - Ключевые показатели кредитоспособности АО «Жарасым» за период 2006-2007 года
| Наименование показателя | Уровень показателя | Изменение | |
| на начало 2006 года |
на конец 2007 года |
||
| 1 | 2 | 4 | 5 |
| 1 Норма отношения дохода от реализации к чистым активам | 0,99 | 1,15 | +0,16 |
| 2 Норма отношения дохода от реализации к собственному капиталу | 0,06 | 0,1 | +0,04 |
| 3 Норма отношения краткосрочной задолженности к капиталу | 0,99 | 1,15 | +0,16 |
| 4 Норма отношения дебиторской задолженности к доходу | 0,12 | 0,1 | -0,02 |
| 5 Норма отношения ликвидных активов к краткосрочной задолженности | 1,91 | 1,12 | -0,79 |
Как видно из таблицы 9, три из рассматриваемых ключевых показателей характеризуются положительной динамикой, а по двум наметился спад. Четвертый показатель снизился из-за дебиторской задолженности на предприятии в 2006 году, пятый показатель – из-за роста краткосрочной кредиторской задолженности.
На рост дебиторской задолженности влияют многие факторы: вид продукции, емкость рынка, степень насыщенности рынка данной продукцией, применяемая на предприятии система расчетов.
На следующем этапе рассмотрим, к какому классу кредитоспособности относится анализируемое предприятие.
Для каждого из рассчитанных ключевых показателей фиксируются четыре уровня (класса). В практике банковского риск-менеджмента кредитоспособность клиента определяется путем выявления классности по трем из вышеперечисленных ключевых показателей: норма доходности, норма ликвидности, норма отношения краткосрочной кредиторской задолженности к капиталу.
Классность нормы дохода от реализации (первый ключевой показатель). К первому классу относятся все предприятия, удовлетворяющие нормативным ограничениям >=0,7. Норма отношения дохода от реализации к чистым активам у АО «Жарасым» равна 0,99 в 2006 году и 1,15 в 2007 году, что соответствует первому классу.
Аналогична классность нормы ликвидности (пятый ключевой показатель): I класс >=1. Норма ликвидности у данного предприятия также отвечает первому классу. В 2006 году – 1,91, в 2007 году – 1,12.
Классность норм покрытия (третий ключевой показатель): I класс >= 3, II класс - [2;3], III класс <2 и если предполагается изменение нормы за период, IV класс <2 и если изменение нормы за период отрицательно. По данному показателю предприятие относится к четвертому классу.
Для того чтобы оценить реальную кредитоспособность АО «Жарасым», рассчитывается промежуточный показатель классности ключевых показателей по формуле 9. В результате расчета было выявлено, что предприятие относится ко второму классу кредитоспособности, т.е. привлекая быстромобилизуемые активы, АО «Жарасым» может погасить от 80 до 100% срочных обязательств, в том числе от 20 до 70% путем прямого перечисления денежных средств.
Проведенный анализ кредитоспособности по предприятию АО «Жарасым» включал в себя анализ ликвидности и платежеспособности, оценку финансовой устойчивости, расчет вероятности банкротства и на заключительном этапе выявление класса реальной кредитоспособности.
В результате проведенного исследования было выявлено, что по итогам 2006-2007 года АО «Жарасым» не имело абсолютную ликвидность баланса, а состояние коэффициентов ликвидности динамично ухудшалось. Также предприятие не сможет восстановить свою платежеспособность за 6 месяцев.
В целом финансовое состояние предприятия устойчивое, хотя по трем относительным коэффициентам финансового состояния наметилась отрицательная динамика. Также существует вероятность банкротства. Несмотря на отрицательные показатели, характеризующие финансовую устойчивость, рассчитанные нормы кредитоспособности позволили отнести предприятия ко второму классу заемщиков, у которых есть возможность погасить от 80 до 100% срочных обязательств.
Таким образом, предприятие АО «Жарасым» признаны кредитоспособным и для совершенствования финансового положения ему рекомендуется рассмотреть возможность привлечения заемных средств.
3 Пути улучшения финансового состояния предприятия
3.1 Меры по привлечению заемных средств на АО «Жарасым»
Высшей формой устойчивости предприятия является его способность развиваться в условиях нестабильной внутренней и внешней среды. Для этого предприятие должно обладать гибкой структурой финансовых ресурсов и при необходимости иметь возможность привлекать заемные средства, то есть быть кредитоспособным. В процессе написания второй главы дипломной работы были проанализированы показатели финансовой устойчивости и кредитоспособности предприятия. В результате были сделаны следующие выводы:
а) предприятие не имеет большой задолженности, формирование активов происходит за счет средств собственного капитала. Однако за период 2005-2006 гг. произошло существенное изменение кредиторской задолженности в сторону увеличения.
б) у предприятия наметилась негативная тенденция к снижению финансовой устойчивости, хотя его финансовое состояние еще можно охарактеризовать как устойчивое.
в) у предприятия повышается зависимость от внешних источников финансирования. Это свидетельствует о том, что АО «Жарасым» активизирует свою финансово-хозяйственную деятельность и в том числе за счет внешних источников финансирования, и при этом еще находится в зоне финансовой безопасности.
г) АО «Жарасым» по результатам расчета эффекта финансового рычага может успешно пользоваться заемным капиталом для формирования финансовых ресурсов.
Эффективная хозяйственная деятельность предприятия невозможна без постоянного привлечения заемных средств. Использование этих средств позволяет существенно расширить объем реализации товаров и формируемых товарных запасов, обеспечить более эффективное использование собственного капитала, ускорить образование различных целевых фондов, а в конечном счете - повысить рыночную стоимость предприятия.
Хотя отправную точку любого бизнеса составляет собственный капитал, на предприятиях торговли объем заемных средств значительно превосходит объем собственного капитала. В связи с этим управление привлечением заемных средств является одной из важнейших функций торгового менеджмента, направленной на достижение высоких конечных результатов деятельности предприятия.
Управление привлечением заемных средств представляет собой целенаправленный процесс их формирования из различных источников и в разных формах в соответствии с потребностями торгового предприятия на различных этапах его развития. Основная цель этого управления состоит в обеспечении наиболее эффективных условий и форм привлечения этих средств и рационального их использования.
На практике для большинства казахстанских организаций практически единственным источником получения финансовых ресурсов является банковский кредит. Это обусловлено рядом объективных причин.
Выпуск корпоративных облигаций выгоден лишь небольшой части компаний, деятельность которых является значимой в масштабах национальной экономики. К данному источнику финансирования прибегают в случае необходимости мобилизации крупного капитала для реализации проектов, имеющих для компании стратегически важное значение. Для остальных организаций, которые являются представителями малого и среднего бизнеса, подобный способ привлечения заемных средств нецелесообразен. К тому же финансирование через инструменты рынка капиталов ограничено практически полным отсутствием института инвестиционных банков.
Получение средств из государственных каналов для большинства организаций в настоящее время вообще не следует рассматривать как источник финансирования, поскольку, во-первых, это является привилегией узкого круга приоритетных отраслей, а во-вторых, не соответствует принципу формирования государственного бюджета.
Налоговое кредитование, в силу специфики и сложности его предоставления, доступен только единицам.
Финансовый лизинг представляет интерес для тех компаний, которые наращивают свою производственную мощность. Для удовлетворения иного рода потребностей в заемных средствах данный источник финансирования не подходит.
Рассмотрим возможность привлечения банковского кредита для стабилизации финансового состояния предприятия АО «Жарасым». Расчет потребности в банковском кредите основывается на следующих основных условиях. Во-первых, возможность привлечения кредитных ресурсов рассматривается как одна из альтернатив устранения временного разрыва между притоком и оттоком денежных средств. Решение о привлечении кредита принимается при условии большей экономической целесообразности данного способа внешнего финансирования, по сравнению с прочими имеющимися в наличии способами покрытия кассового разрыва.
Наиболее обобщающим из рассмотренных выше финансовых показателей является коэффициент финансового левериджа, все остальные показатели в той или иной мере определяют его величину. Нормативов соотношения заемных и собственных средств практически не существует, поскольку имеются значительные различия между деятельностью отдельных предприятий как в пределах одной отрасли, так и по разным отраслям.
Показатель «финансовый леверидж» используется также для измерения эффективности использования капитала при различном соотношении его собственной и заемной части. С его помощью измеряется эффект, заключающийся в повышении рентабельности собственного капитала при увеличении доли заемного капитала в общей его сумме. При расчете эффекта финансового левериджа используется следующая формула:
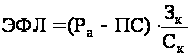 (14),
где ЭФЛ - эффект финансового левериджа, заключающийся в приросте рентабельности собственного капитала, в %;
Pa - уровень рентабельности активов предприятия, в %;
ПС - средняя ставка процента за кредит (по всем видам кредита, используемого предприятием);
ЗК - сумма (или удельный вес) заемного капитала;
СК - сумма (или удельный вес) собственного капитала.
Как видно из приведенной формулы, она имеет две составляющие, которые носят следующие названия:
1) Дифференциал финансового левериджа (Pa - ПС), который характеризует разницу между уровнем рентабельности активов предприятия и средним уровнем ставки процента за используемый кредит.
2) Коэффициент финансового левериджа или коэффициент финансирования (ЗК / СК), который характеризует объем заемного капитала, приходящегося на единицу собственного капитала торгового предприятия.
Выделение этих составляющих позволяет целенаправленно управлять увеличением эффекта финансового левериджа при формировании структуры капитала.
Так, если дифференциал финансового левериджа имеет положительное значение, то любое увеличение коэффициента финансового левериджа будет приводить к росту его эффекта. Соответственно, чем выше дифференциал финансового левериджа, тем выше при прочих равных условиях будет его эффект.
Для расчета эффекта финансового левериджа необходимо значение показателя рентабельность собственного капитала и данные о среднем проценте на кредит. Информация о кредитной истории представлена в таблице 10.
Таблица 10 - Информация о кредитной истории АО «Жарасым» с 2004 года
| Банк |
Сумма тыс. тг |
Годовой процент |
Дата выдачи кредита |
Дата погашения договорная | Дата факт погашения |
| Темирбанк | 14500 | 18 | Декабрь 2003 | Март 2004 | Апрель 2005 |
| Темирбанк | 10000 | 18 | Январь 2005 | Март 2005 | Май 2006 |
| Темирбанк | 22000 | 18 | Июнь 2006 | Июнь 2006 | Май 2007 |
| Темирбанк | 65000 | льготный 12 | Ноябрь 2007 | Ноябрь 2007 | По графику |
Таким образом, анализируя данные таблицы 10, можно увидеть что средний процент в 2007 году составляет – 12% годовых.
Рентабельность (доходность) активов исчисляется отношением чистого дохода к среднегодовой стоимости собственного капитала и определяется по формуле:
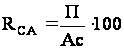 (15),
где П – прибыль предприятия находится путем разницы между суммой доходов предприятия и суммой расходов;
Ас – сумма средних активов.
Рассчитаем рентабельность активов для предприятия АО «Жарасым». Для расчета использовались данные из отчета о доходах и расходах и балансов предприятия (Приложения А,Б,В).
Выведем сумму средних активов предприятия:
Средние активы в 2006 году – 1307672 тенге;
Средние активы в 2007 году – 1341837,5 тенге.
RА2006
=
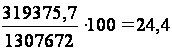
RА2007
=
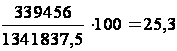
Рассчитаем эффект финансового левериджа для предприятия АО «Жарасым». Многовариантный расчет эффекта финансового левериджа позволяет определить оптимальную структуру капитала с позиций наиболее эффективного его использования, т.е. выявить границу предельной доли использования заемного капитала.
ЭФЛ2006 = (24,4-12)Ч0,10 = 1,24
ЭФЛ2007 = (25,3-12)Ч0,15 = 1,995
Таким образом, в результате расчета выявлено, что в результате роста как дифференциала финансового левериджа, так и коэффициента финансирования произошел рост эффекта финансового левериджа.
Однако, рост эффекта финансового левериджа имеет определенные пределы. Снижение уровня финансовой устойчивости предприятия в процессе повышения доли используемого заемного капитала приводит к увеличению риска его банкротства, что вынуждает кредиторов увеличивать уровень ставки процента с учетом премии за дополнительный финансовый риск невозврата кредита. При определенном (высоком) коэффициенте финансового левериджа его дифференциал может быть сведен к нулю (при котором использование заемного капитала не дает прироста рентабельности собственного капитала). Более того, в отдельных случаях дифференциал финансового левериджа может иметь отрицательную величину, при которой рентабельность собственного капитала снизится (часть прибыли, генерируемой собственным капиталом, будет уходить на оплату используемого заемного капитала по высоким ставкам процента).
С учетом рассмотренных трех критериев оптимизации формируется окончательный вариант финансовой структуры капитала предприятия в предстоящем периоде. По результатам расчета выявлено, что предприятие АО «Жарасым» коэффициент финансирования имеет положительную тенденцию роста, следовательно, при оптимальном эффекте финансового левериджа, как в нашем случае, предприятию можно далее успешно воспользоваться заемными средствами.
В целом, если предприятие обеспечивает финансовую устойчивость, увеличение зависимости от заемных средств для предприятия может рассматриваться как положительная тенденция, потому что:
- проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемый доход;
- расходы на выплату процентов обычно ниже дохода, полученного от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала;
- рост доли собственного капитала свидетельствует о негибкости, нестабильности производственно-хозяйственной деятельности. Руководство предприятия АО «Жарасым» приняло решение обновить парк зерноуборочной техники АО «Жарасым». Для этого предприятие разработало план получения пяти зерноуборочных самоходных комбайнов РСМ-101 «Вектор» на условиях банковского долгосрочного кредита.
Для прямого закупа пяти зерноуборочных комбайнов РСМ-101 «Вектор» непосредственно в представительстве «Ростселъмаша» с учетом затрат на транспортировку, таможенные пошлины и предпродажное обслуживание необходимо наличие денежных средств в размере 47 500 тыс. тенге.
Проект финансируется на 75% -35625 тыс. тенге за счет банка и на 25% - 11875 тыс. тенге за счет собственных средств предприятия АО «Жарасым» и средств, полученных в результате операционной деятельности.
В таблице 11 представлена потребность в инвестициях и источники финансирования предприятия АО «Жарасым».
Таблица 11 - Потребность в инвестициях и источники финансирования предприятия АО «Жарасым»
| Показатель | Количество |
| 1 | 2 |
| Количество комбайнов | 5 |
| Цена за единицу | 9500 |
| Стоимость комбайнов | 47500 |
| За счет собственных источников | 11875 |
| За счет кредита банка | 35625 |
| Годовая процентная ставка, % | 4% |
Оценка потребности предприятия АО «Жарасым» в банковском кредите основана на следующих положениях:
- высокий спрос на предлагаемую предприятием продукцию и дальнейший его рост;
- извлечение дополнительной прибыли;
- расширение объема и ассортимента выпускаемой продукции;
Сроком погашения основного долга при этом является 10 января 2007 года, сроком погашения вознаграждения в пользу банка 10 число первого месяца второго квартала текущего года. Расчет выплат по кредиту представлен в таблице 12.
Таблица 12 - Расчет выплат по кредиту
| Год платежа | Сумма долга на начало периода | Сумма предоплаты до поставки техники | Сумма годового платежа, в т.ч. | ||
| Погашение долга | процент вознаграждений | всего | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 2007 март-апрель | 47500 | 11875 | |||
| 2008 январь | 35625 | 7725 | 1140 | 8265 | |
| 2009 январь | 28500 | 7725 | 855 | 7980 | |
| 2010 январь | 21375 | 7/25 | 570 | 7695 | |
| 2011 январь | 14250 | 4750 | 380 | 5130 | |
| 2012 январь | 9500 | 2375 | 285 | 2660 | |
| 2013 январь | 7125 | 2375 | 190 | 2565 | |
| 2014 январь | 4750 | 2375 | 95 | 2470 | |
| 2015 январь | 2375 | 2375 | 0 | 2375 | |
| Итого | 35625 | 3515 | 39140 | ||
Для проведения предстоящих уборочных работ полностью обеспечено приобретение всех необходимых ресурсов за счет собственных средств предприятия АО «Жарасым».
Произведен закуп запасных частей для уборочной техники, ГСМ, проведены мероприятия по подготовке зерноскладов, обучению механизаторских кадров и персонала, средств ремонта и технического обслуживания уборочной техники, средств оперативной связи и т. д.
Сумма дебиторской задолженности на 1 января текущего года составила - 33 226 529 тенге, кредиторской - 28541 289 тенге. Просроченная дебиторская задолженность в сумме 1,2 млн. тенге обусловлена неисполнением судебных решений по задолжникам Просроченная кредиторская задолженность на сумму около 2 млн.тенге связана с ликвидацией юридических лиц и отсутствием правопреемников для возврата долга. Оставшиеся суммы задолженностей представляют собой нормальную операционную деятельность текущего отчетного периода.
Гарантией возврата и своевременность погашения платежей служит хорошая кредитная история предприятия АО «Жарасым».
Информация о кредитной истории представлена в таблице 7. Анализируя данные таблицы 7, можно увидеть что на 1 января 2006 года просроченной либо непогашенной ссудной задолженности акционерное общество не имеет.
Далее рассчитаем финансовый план погашения платежей. Все расчеты будут произведены в тенге в ценах 2007 года. В таблице 13 представлен прогноз продаж на 2008, 2009, 2010, 2011года.
Таблица 13 - Прогноз продаж готовой продукции предприятия АО «Жарасым» на 2008, 2009, 2010, 2011 год
| № пп | Наименование продукции | Доход от реализации за 2007 год, тыс. тенге |
| 1 | 2 | 3 |
| 1. | Птица взрослая и молодняк | 43400 |
| 2. | Суточные цыплята | 8210 |
| 3. | Яйца | 481350 |
| 4. | Продукция промышленных производств | 253700 |
| 5. | Реализация прочей продукции, работ и услуг | 329200 |
| 6. | Доход от производства зерна | 91600 |
| Итого: | 1207460 | |
| НДС | 181119 | |
| Доход от реализации | 1026341 | |
В таблице 14 представлена себестоимость за 2007, 2008, 2009, 2010 года
Таблица 14 - Себестоимость реализованной готовой продукции на предприятии АО «Жарасым» за 2007, 2008, 2009, 2010 год тыс. тенге
| Статьи | Сумма |
| 1 | 2 |
| Производственная мощность: | |
| - закупочная стоимость сырья | 683440 |
| - коммунальные услуги (электроэнергия, связь и т.д.) | 9760 |
| Итого: | 693200 |
| Производственная себестоимость: | |
| - административно-хозяйственные расходы | 38720 |
| - амортизация | 636 |
| Итого: | 39356 |
| Операционная себестоимость: | |
| Расходы на маркетинг | 1330 |
| Итого: | 1330 |
| Полная себестоимость | 733886 |
В таблицах 15 и 16 представлены финансовые показатели.
Таблица 15 - Прогноз доходов и расходов на 2007, 2008, 2009, 2010 года (тыс. тенге)
| Статьи | Сумма |
| 1 | 2 |
| Доход | 1026341 |
| Себестоимость | 733868 |
| Налог на прибыль | 15749 |
| Доход | 276706 |
| Итого за год: | |
| Доход | 1026341 |
| Себестоимость | 733886 |
| Налог на прибыль | 15749 |
| Доход | 276706 |
| Проценты за кредит и капитальная сумма долга | 65330 |
| Вознаграждение | 11875 |
| Предпринимательский доход | 199501 |
Таблица 16 - Поток денежных средств за 2007, 2008, 2009, 2010 год (тыс. тенге)
| Показатель | Сумма |
| 1 | 2 |
| Приход средств | |
| Остаток на начало периода | - |
| 1 . Доход от реализации | 933970 |
| Расход средств | |
| 1. Выплата заработной платы | 225140 |
| 2. Отчисления от ФОТ (21,5%) | 48405 |
| 3. Коммунальные расходы | 9760 |
| 4. Платежи в бюджет (НДС, налог на прибыль) | 36120 |
| 5. Общепроизводственные расходы | 334200 |
| 6. Сумма погашения платежей | 11875 |
| 7. Плата за кредит | 1140 |
| Всего расходов | 666640 |
| Остаток денежных средств | 267330 |
По данным таблицы 16, видно, что предприятие АО «Жарасым» располагает значительными «чистыми» поступлениями, что говорит о безусловной окупаемости проекта за предложенный срок.
Анализ плана банковского кредита показывает, что за весь период освоения проекта, предприятие АО «Жарасым» будет иметь свободные средства для пополнения основных средств и формирования накопления капитала, достаточного не только для погашения платежей, но и для создания возможности увеличения личного потребления акционеров и работников предприятия.
В результате реализации проекта закупа комбайнов на условиях банковского кредита предприятие АО «Жарасым» эффективно привлечет заемные средства, поскольку предприятие уже начнет использовать имущество для производственных целей раньше, чем осуществит его выкуп. Важно отметить, что кредит позволит приобрести комбайны на условиях, которые максимально соответствуют финансовым и производственным возможностям предприятия. Данное мероприятие по привлечению заемных средств должно положительно повлиять на структуру финансовых ресурсов предприятия.
3.2 Направления совершенствования структуры собственного капитала
Финансовое состояние предприятия, его устойчивость во многом зависит от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия и, в первую очередь, от соотношения основного и оборотного капитала. [6,с.609]
Оборотный капитал образуется как за счет собственного капитала, так и за счет краткосрочных заемных средств. Желательно, чтобы он был наполовину сформирован за счет собственного, а наполовину - за счет заемного капитала. Тогда обеспечивается гарантия погашения внешнего долга.
Собственный капитал - это активы предприятия за минусом обязательств предприятия. Собственный капитал состоит из совокупности следующих статей: уставный капитал, резервный капитал, дополнительные оплаченный капитал, нераспределенный доход (непокрытый убыток). Более высокий удельный вес собственного капитала в структуре пассива баланса говорит об устойчивом финансовом положении предприятия.
Проведем анализ структуры и динамики собственного капитала предприятия АО «Жарасым» за период 2006-2007гг. Анализируемые данные представлены в таблицах 17 и 18.
Таблица 17 - Анализ структуры и динамики собственного капитала АО «Жарасым» за 2006 год
| Содержание | На начало года | На конец года | Отклонения удельного веса, % | ||
| сумма, тенге | удель-ный вес, % | сумма, тенге | удель-ный вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Уставный капитал | 20961 | 1,78 | 50461 | 4,07 | +2,29 |
| Дополнительный оплаченный капитал | - | ||||
| Резервы на переоценку | 801044 | 68,21 | 801044 | 64,61 | -3,6 |
| Резервный капитал | 229179 | 19,52 | 237717 | 19,17 | -0,35 |
| Нераспределенный доход (непокрытый убыток) | 123138 | 10,49 | 150551 | 12,15 | +1,66 |
| Итого собственный капитал | 1174322 | 100 | 1239773 | 100 | |
Таблица 18 - Анализ структуры и динамики собственного капитала АО «Жарасым» за 2007 год
| Содержание | На начало года | На конец года | Отклонения удельного веса, % | ||
| сумма, тенге | удельный вес, % | сумма, тенге | удель-ный вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Уставный капитал | 50461 | 4,07 | 59929 | 5,24 | +1,17 |
| Резервы на переоценку | 801044 | 64,61 | 741529 | 64,83 | +0,22 |
|
Резервный капитал |
237717 | 19,17 | 272595 | 23,83 | +4,66 |
| Нераспределенный доход (непокрытый убыток) | 150551 | 12,15 | 69769 | 6,10 | -6,05 |
| Итого собственный капитал | 1239773 | 100 | 1143822 | 100 | |
На основании данных таблиц 17 и 18 можно сделать следующие выводы. За 2007 год собственный капитал предприятия АО «Жарасым» увеличился на 65 451 тенге. Увеличение произошло за счет увеличения уставного капитала. За счет полученных доходов в 2007 году собственный капитал увеличился на 1,66%.
В 2007 году ситуация ухудшилась. Несмотря на увеличение суммы уставного капитала на 1,17%, собственный капитал предприятия, за счет полученных убытков снизился на