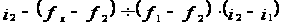Сутність та види інвестицій. Поняття левериджа і його види
 ,
где (5.7.5)
σi - стандартне відхилення прибутку на 1 акцію підприємства і;
ρi,m - коефіцієнт кореляції між рівнем прибутку на 1 акцію підприємства й і прибутковістю ринку в цілому;
σm - стандартне відхилення прибутковості ринку.
Зв'язок між β -коефіцієнтом і фінансовим левериджем виражається формулою:
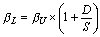 ,
где (5.7.6)
βL – β -коефіцієнт підприємства, що має позики ( Leveraged);
βU – β -коефіцієнт підприємства, що не має позик ( Unleveraged);
D - ринкова ціна всіх боргових цінних паперів підприємства (у тому числі і привілейованих акціях);
S - ринкова ціна звичайних акцій підприємства.
Наприклад, β -коефіцієнт підприємства, що не має позикового капіталу, дорівнює 2,7. Якщо керівництво підприємства захоче залучити позикові засоби, довівши їхню частку в загальній ринковій вартості свого ринкового капіталу до 30% (тобто відношення D / S складе 0,42857 (0,3/0,7)), то ринок дасть наступну оцінку β -коефіцієнту підприємства:
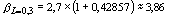
Настільки помітне збільшення β -коефіцієнта може привести до подорожчання капіталу, доступного підприємству, тому його керівництво повинне забезпечити інвестування "свіжих" фінансових ресурсів у проекти з більш високою внутрішньою нормою прибутковості.
Практична частина
Нарахування простих та складних відсотків в процесі нарощення
Нарощену суму позики можна записати так:
S = P + I,
відповідно
I = S - P,
де I - сума відсотка за обумовлений період часу в цілому; Р - первісна сума (вартість) позички; S - нарощена сума позички, тобто первісна сума разом з нарахованими відсотками.
Ставкою відсотка (і) називається питома величина доходу, отриманого за одиницю часу (звичайно - рік), у розрахунку на одиницю первісної суми:
і=(S - Р) / Р
При нарахуванні простих відсотків I (simpl interest) ставка відсотка в кожному черговому періоді застосовується до одній і тієї ж (первісної) сумі позички.
У загальному випадку при розрахунку суми простого відсотка в процесі нарощення вартості використовується наступна формула:
I = P * n * i,
де п - кількість інтервалів, по яких здійснюється розрахунок процентних платежів, у загальному обумовленому періоді часу; i - процентна ставка яка використовується, виражена десятковим дробом.
Величина нарощеної суми при простих відсотках визначається за формулою:
S = Р (1 + n і).
Вираз (1 + n і) є множником нарощення за простими відсотками.
При нарахуванні складних відсотків I (compound interests) процентна ставка в кожному черговому періоді застосовується до суми, нарощеної до кінця попереднього періоду. Так, якщо нараховані за черговий період відсотки не виплачуються кредитору, а приєднуються до суми, що була нарахована до кінця попереднього періоду, тоді говорять, що відсотки реінвестуються (капіталізуються). Нарахування складних відсотків називається компаундінгом.
S = Р(1 + i)n. (1)
Вираз (1 + i)n є множником нарощення за складними відсотками. Він показує, у скількох разів нарощена сума більше первісної. Значення даного виразу можна знайти за допомогою таблиці (Додаток 1).
Це вираження називається формулою складних відсотків.
Формулу (1) можна також записати з використанням загальноприйнятих у міжнародній практиці термінів:
FV = PV * FVIFi,n.
де FV - майбутня вартість; РV - дійсна вартість; FVIFi,n - множник нарощення (процентний фактор майбутньої вартості).
Завдання 1. Підприємство зробило депозитний внесок у банк терміном на 3 роки з нарахуванням відсотків наприкінці року за певною ставкою. Визначити суму внеску з використанням методів простого і складного відсотків (користуючись даними таблиці 2), розрахунки внести в табл. 3. Провести ті ж самі розрахунки, користуючись формулами 5 та 6. Зобразити графічно ріст по простих і складних відсотках, користуючись малюнком 1., зробити висновки.
Таблиця 1 - Дані для розрахунків
| Показники | Номер варіанта |
| 1 | |
| Первісна сума депозитного внеску, тис. грн. | 150 |
| Ставка відсотка, що використовується, % | 10 |
Таблиця 2 - Зіставлення методики розрахунку простих і складних відсотків
|
Рік |
Простий відсоток |
Складний відсоток |
| Розрахунок | Сума відсотка, грн | Сума, накопичена на кінець року, грн | Розрахунок | Сума відсотка, грн | Сума, накопичена на кінець року, грн | |
| 1 | 150000*1*0,1 | 15000 | 165000 | 150000(1+0,1) | 15000 | 165000 |
| 2 | 150000*1*0,1 | 15000 | 180000 | 165000(1+0,1) | 16500 | 181500 |
| 3 | 150000*1*0,1 | 15000 | 195000 | 181500(1+0,1) | 18150 | 199650 |
| Всього | 45000 | 195000 | Всього | 49650 | 199650 | |
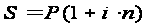 =
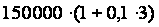 =
195000
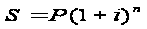 =
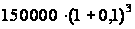 =199650
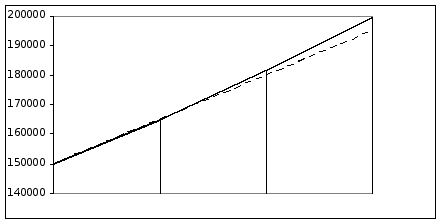
Рис. 1 - Порівняльний аналіз розрахунків за методами простих та складних відсотків
Отже, Формула простих відсотків S = Р (1 + nі) характеризує прямолінійний ріст, тобто ріст в арифметичній прогресії. Формула складних відсотків S = Р(1 + i)n є показовою функцією й описує ріст в геометричної прогресії. На рис. 1 графічно зображена сума внеску на початку періоду, кінець 1-го року,2-го та вкінці всього періоду. А також різниця при розрахунках методом простих відсотків та методом складних відсотків.
Комерційний (банківський) облік векселів
Комерційний (банківський) облік - це вид дисконтування, що застосовується в сфері вексельного обігу.
Сума, що підлягає оплаті за векселем, називається вексельною сумою. Векселедержатель може врахувати вексель у банку (тобто продати його банку) до настання терміну платежу. У цьому випадку банк виплачує власнику векселя позначену на ньому суму з дисконтом (знижкою).
При обліку з застосуванням складних ставок сума, що підлягає видачі векселедержателю, розраховується за формулою
Сума до виплати за п періодів до терміну платежу за векселем:
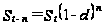 ,
де S - вексельна сума; t – кількість періодів від моменту утримання дисконту до погашення боргу; п - термін обігу векселя, звичайно рік.
Величина дисконту, що є доходом банку, може бути визначена за формулою (1), виведеної з формули:
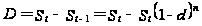 ,
остаточно
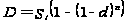 .
(1)
Якщо векселем оформляється надання позики, то величиною позики буде вважатися сума, що підлягає поверненню, а позичальник відразу одержить суму, що буде меншою ніж вексельна на величину дисконту.
Завдання 2. Позичальник отримав під вексель певну суму в грн. строком на 2 роки з нарахуванням по складній обліковій ставці раз на рік. Яку суму позичальник повинен повернути банку? Якою повинна бути величина дисконту? Дані для розрахунків знаходяться в табл. 4.
Таблиця 3 - Дані для розрахунків
| Показники | 1 варіант |
| Сума, яку позичальник отримав під вексель, тис грн. | 50 |
| Облікова ставка, % | 19 |
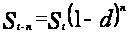
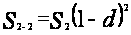
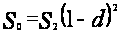
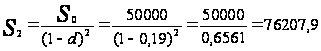 грн.
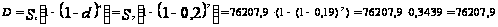 грн.
Висновок: розрахунок свідчить, що показник, який отримав під вексель 50000 грн., за ставкою 19%, має повернути через 2 роки 76207,9 грн., а величина дисконту становить 76207,9 грн.
Оцінка ефективності облігацій
Безкупонні облігації продаються за ціною нижче номіналу (з дисконтом), наприкінці терміну власник одержує платіж (шляхом погашення облігації), що дорівнює номіналу. Прикладами таких облігацій можуть служити вексель казначейства США, а на вітчизняному фінансовому ринку - державні короткострокові безкупонні облігації.
Курс або ціна на 100 одиниць номіналу розраховується як:
 ,
(2)
де N - номінал (у ряді закордонних джерел позначається FV - лицьова вартість); Р - ринкова ціна; К - курс (ціна в розрахунку на 100 одиниць номіналу).
Доход від придбання певної кількості безкупонних облігацій Рr (profit) буде отримано в момент їх погашення.
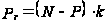 ,
де Pr – доход від придбання безкупонної облігації; k – кількість безкупонних облігацій.
Прибутковість Y (yield) цих паперів може бути розрахована як за схемою простих відсотків (без реінвестування доходу), так і за схемою складних відсотків (у припущенні, що доход реінвестується з незмінною ефективністю). У першому випадку:
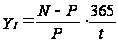 ,
(3)
де YI – прибутковість без купонної облігації за схемою простих відсотків; t - кількість днів від придбання папера до його погашення.
Виразимо формулу (2) через курс:
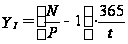 ,
звідки:
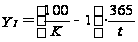 .
Прибутковість за формулою складних відсотків (Yc) може бути визначена як річна ефективна ставка:
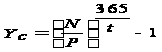 .
(4)
Виразимо формулу (4) через курс, тобто з урахуванням формули (3) одержимо:
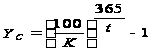 ,
де Yc - прибутковість безкупонної облігації за схемою складних відсотків.
Завдання 3. Державні короткострокові безкупонні облігації продаються в момент випуску за певним курсом при номінальній вартості 100 грн. Розрахувати доход від придбання певної кількості паперів і доходність вкладень в них за схемою простих та складних відсотків.
Таблиця 4 - Дані для розрахунків
| Показники | 1 варіант |
| Курс державних короткострокових безкупонних облігацій | 99 |
| Кількість днів від придбання облігації до її погашення | 30 |
| Необхідна кількість паперів, од. | 100 |

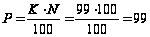
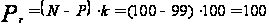 грн.
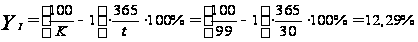 .
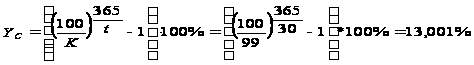
Отже, доход від придбання 100 одиниць паперів буде складати 100 грн.; дохідність за простими відсотками склала 12,29%, а за складними відсотками – 13,001%.
Оцінка ефективності акцій
Моделі оцінки вартості акцій побудовані за такими вихідними показниками: а) вид акції - привілейована чи проста; б) сума дивідендів, що передбачається до одержання в конкретному періоді; в) очікувана курсова вартість акції наприкінці періоду її реалізації (при використанні акції протягом заздалегідь визначеного періоду); г) очікувана норма валового інвестиційного прибутку (норма прибутковості) по акціях; д) кількість періодів використання акції.
Модель оцінки вартості простих акцій з постійно зростаючим рівнем дивідендів (вона відома як „Модель Гордона") має такий вигляд
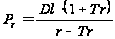 ,
де Pr - реальна вартість акції з постійно зростаючим (rise) рівнем дивідендів; Dl - сума останнього (last) виплаченого дивіденду; Tr – (tempo rise) темп приросту дивідендів, виражений десятковим дробом; r - очікувана норма валового інвестиційного прибутку (прибутковості) по акції, виражена десятковим дробом.
Завдання 4. Останній дивіденд, що виплачується за простою акцією складає певну суму.
Акціонерне товариство постійно збільшує суму дивідендів, що виплачуються щороку, на 7 %. Знайдіть реальну ринкову вартість акції, користуючись даними табл. 3.
Таблиця 5 - Дані для розрахунків
| Показники | 1 варіант |
| Сума останнього виплаченого дивіденду за акцію, грн. | 6 |
| Очікувана норма валового інвестиційного прибутку по акції, % | 16 |
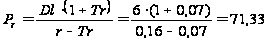 грн.
Висновок: Реальна ринкова вартість акції становить 71,33 грн.
Оцінка ефективності реальних інвестиційних проектів
При виборі проектів капітальних інвестицій необхідною умовою є відшкодування інвестицій за рахунок вигід, отриманих від їх використання. У даній роботі ефект від використання капітальних інвестицій відображається в формі прибутку (чисті грошові надходження – чисті інвестиції).
Всі методи оцінки проектів капітальних інвестицій можна поділити на дві категорії.
Методи дисконтування грошових потоків:
метод розрахунку чистого приведеного доходу,
метод визначення індексу доходності,
метод визначення внутрішньої норми прибутковості.
Методи, що не враховують вартість грошей в часі:
метод визначення бухгалтерської рентабельності інвестицій;
метод розрахунку недисконтованого періоду окупності.
Завдання 5. Підприємств має можливість вкласти кошти в один з двох альтернативних проектів (проект “Альфа” та “Бета”). За даними, що наведені в табл. 5 та 6, необхідно прийняти рішення щодо вкладення коштів у найбільш вигідний з проектів, зробити з цього приводу висновки. Для оцінки ефективності цих проектів необхідно визначити: чистий приведений доход; індекс (коефіцієнт) доходності; індекс (коефіцієнт) бухгалтерської рентабельності; недисконтований період окупності; внутрішню норму прибутковості (ставку доходності).
Таблиця 6 - Дані інвестиційного проекту “Альфа”
| Показники | 1 варіант |
| Обсяг коштів, що інвестуються, тис. грн. | 700 |
| Період експлуатації проекту, роки | 5 |
| Сума чистого грошового потоку, всього тис. грн. у т. ч.: | 1300 |
| 1-й рік | 0 |
| 2-й рік | 0 |
| 3-й рік | 0 |
| 4-й рік | 750 |
| 5-й рік | 550 |
| Дисконтна ставка, що використовується, % | 13 |
Таблиця 7 - Дані інвестиційного проекту “Бета”
| Показники | 1 варіант |
| Обсяг коштів, що інвестуються, тис. грн. | 850 |
| Період експлуатації проекту, роки | 4 |
| Сума чистого грошового потоку, всього тис. грн. у т. ч.: | 124 |
| 1-й рік | 310 |
| 2-й рік | 310 |
| 3-й рік | 310 |
| 4-й рік | 310 |
| Дисконтна ставка, що використовується, % | 16 |
Чистий приведений доход - дозволяє одержати найбільш узагальнену характеристику результату інвестування, тобто його кінцевий ефект в абсолютній сумі. Розрахунок цього показника при одноразовому здійсненні інвестиційних витрат здійснюється за формулою:
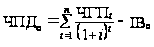 ,
ЧПДо
> 0,
де ЧПДо - сума чистого приведеного доходу з інвестиційного проекту при одноразовому здійсненні інвестиційних витрат; ЧГПt - сума чистого грошового потоку по окремих інтервалах загального періоду експлуатації інвестиційного проекту; ІВо - сума одноразових інвестиційних витрат на реалізацію інвестиційного проекту; і- дисконтна ставка, що використовується, виражена десятковим дробом; n - кількість інтервалів у загальному розрахунковому періоді t.
Вираз
 є множником
дисконтування
складних відсотків.
Він показує
величину знижки
(дисконту)
нарахованого
на суму майбутніх
грошових потоків.
Значення даного
виразу можна
знайти за допомогою
таблиці.
Розрахунок чистої теперішньої вартості проекту „Альфа”
| Рік | Сума грошових надходжень, грн. | Чинник дисконту (і = 13%) | Теперішня вартість майбутніх надходжень, грн. |
| 1 | 0 | 0,88496 | 0 |
| 2 | 0 | 0,78315 | 0 |
| 3 | 0 | 0,69305 | 0 |
| 4 | 750000 | 0,61332 | 459990 |
| 5 | 550000 | 0,54276 | 298518 |
| Разом теперішня вартість | 758508 | ||
| Початкові інвестиції | 700000 | ||
| Чиста теперішня вартість | 58508 | ||
Розрахунок чистої теперішньої вартості проекту „Бета”
| Рік | Сума грошових надходжень, тис.грн. | Чинник дисконту (і = 16%) | Теперішня вартість майбутніх надходжень, грн. |
| 1 | 310000 | 0,86207 | 267241,7 |
| 2 | 310000 | 0,74316 | 230379,6 |
| 3 | 310000 | 0,64066 | 198604,6 |
| 4 | 310000 | 0,55229 | 171209,9 |
| Разом теперішня вартість | 867435,8 | ||
| Початкові інвестиції | 850000 | ||
| Чиста теперішня вартість | 17435,8 | ||
Висновок: Проект Альфа і Бета є потенційно вигідними, оскільки забезпечують позитивну чисту теперішню вартість. Але проект Альфа має більший чистий приведений дохід і є вигіднішим.
Індекс (коефіцієнт) доходності також дозволяє співвіднести обсяг інвестиційних витрат з майбутнім чистим грошовим потоком по проектам. Розрахунок такого показника при одноразових інвестиційних витратах на реальний проект здійснюється за формулою:
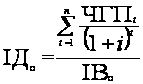 ,
IДо
> 1,
де ІДо - індекс (коефіцієнт) прибутковості (доходності) з інвестиційного проекту при одноразовому здійсненні інвестиційних витрат.
Індекс доходності для проекту „Альфа”:
ІД0 = 758508/700000 = 1,083583
Індекс доходності для проекту „Бета”:
ІД0 = 867435,8/850000 = 1,02051
Висновок: Проект альфа є прибутковішим бо має більший індекс дохідності і забезпечує більшу віддачу на інвестиції, тобто дає більше прибутку на одиницю вкладеного капіталу.
Індекс (коефіцієнт) бухгалтерської рентабельності в процесі оцінки ефективності інвестиційного проекту може відігравати лише допоміжну роль, тому що не дозволяє повною мірою оцінити весь зворотний інвестиційний потік по проекту і не порівнює показники, що аналізуються з урахуванням часового континууму. Розрахунок цього показника здійснюється за формулою:
 ,
ІРі > 0,
де ІРі - індекс рентабельності по інвестиційному проекту; ЧПі - середньорічна сума чистого інвестиційного прибутку за період експлуатації проекту; ІВ - сума інвестиційних витрат на реалізацію інвестиційного проекту. Середній чистий прибуток визначають за формулою:
 ,
де ЧП - чистий прибуток; КР - кількість років.
Показник „індекс рентабельності” дозволяє вичленувати в сукупному чистому грошовому потоці найважливішу його складову - суму інвестиційного прибутку. Крім того, він дозволяє здійснити порівняльну оцінку рівня рентабельності інвестиційної й операційної діяльності (якщо інвестиційні ресурси сформовані за рахунок власних і позикових засобів, індекс рентабельності інвестицій порівнюється з коефіцієнтом рентабельності активів; якщо ж інвестиційні ресурси сформовані виключно за рахунок власних фінансових засобів, то базою порівняння виступає коефіцієнт рентабельності власного капіталу).
Середній чистий прибуток за проектом „Альфа”:
ЧП і = (1300000 – 700000)/5 = 120000 грн.
Індекс рентабельності:
ІР і = 120000/700000 = 0,1714(17,14%)
Середній чистий прибуток за проектом „Бета”:
ЧП і = (1240000 – 850000)/4 = 97500 грн.
Індекс рентабельності по інвестиційному проекту:
ІР і = 97500/850000 = 0,1147(11,47%)
Висновок: За проектом Альфа підприємство має більший інвестиційний прибуток. Також індекс рентабельності за цим проектом вищий, тому підприємству вигідніше прийняти його.
Період окупності - період часу, необхідний для повного відшкодування інвестицій за рахунок чистих грошових надходжень від їх використання.
За умов ануїтету період окупності обчислюють як відношення суми інвестицій до річної суми грошових надходжень.
 ,
де ПОн - недисконтований період окупності інвестиційних витрат по проекту; ІВ - сума інвестиційних витрат на реалізацію проекту; ЧГПр - середньорічна сума чистого грошового потоку за період експлуатації проекту (при короткострокових реальних вкладеннях цей показник розраховується як середньомісячний).
Період окупності для проекту „Альфа” складає:
ПОн = 700000/((0+0+0+750000+550000)/5) = 2,69 року
Період окупності для проекту „Бета”:
ПОн = 850000/((310000+310000+310000+310000)/4) = 2,74 року
Висновок: Проект Альфа вигідніший, тому, що він має менший період окупності.
Таблиця 8 - Розрахунок періоду окупності проекту „Альфа” з непостійною річною сумою грошових надходжень
| Рік | Сума чистих грошових надходжень, грн. | Залишок невідшкодованої суми інвестицій на кінець року, грн. |
| 0 | 700000 | |
| 1 | 0 | 700000 |
| 2 | 0 | 700000 |
| 3 | 0 | 700000 |
| 4 | 459989,0458 | 240010,9542 |
| 5 | 298517,9648 | -58507,01056 |
Таким чином дисконтований період окупності проекту „Альфа” складає:
4 роки +(240010,9542/298517,9648) = 4,8 року.
Розрахунок періоду окупності проекту „Бета” з непостійною річною сумою грошових надходжень
| Рік | Сума чистих грошових надходжень, грн. | Залишок невідшкодованої суми інвестицій на кінець року, грн. |
| 0 | 850000 | |
| 1 | 267241,3793 | 582758,6207 |
| 2 | 230380,4994 | 352378,1213 |
| 3 | 198603,8788 | 153774,2425 |
| 4 | 171210,2403 | -17435,99786 |
Таким чином дисконтований період окупності проекту „Бета” складає:
3 роки + (153774,2425/171210,2403) = 3,89 року
Внутрішня норма прибутковості (ставка доходності) - це ставка дисконту, за якої чиста теперішня вартість проекту капітальних інвестицій дорівнює нулю. Інакше кажучи, це ставка дисконту, за якої грошові надходження дорівнюють початковим інвестиціям.
Цей показник іноді називають внутрішнім коефіцієнтом окупності або дисконтованою нормою прибутку.
Внутрішня норма прибутковості характеризує максимальну вартість капіталу для фінансування інвестиційного проекту.
Внутрішню норму прибутковості порівнюють з мінімальною нормою прибутковості, яка зазвичай ґрунтується на вартості капіталу фірми й використовується для добору перспективних проектів капітальних вкладень. Таку мінімальну норму прибутковості часто називають ставкою відсікання, оскільки вона проводить межу між прибутковими й неприбутковими проектами. Ті проекти, внутрішня норма прибутковості яких перевищує ставку відсікання, забезпечують позитивну чисту теперішню вартість, тобто є прибутковими. І навпаки, проекти, внутрішня норма прибутковості яких нижча за ставку відсікання, не можуть бути прийняті, оскільки мають негативну чисту теперішню вартість.
Розрахунок цього показника здійснюється за формулою (ВСД = і, при якій ЧПД = 0):
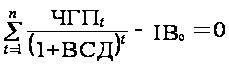 ,
де ЧГПt - сума чистого грошового потоку по окремих інтервалах загального періоду експлуатації інвестиційного проекту; ВСД - внутрішня ставка доходності (прибутковості) по інвестиційному проекту, виражена десятковим дробом; n - кількість інтервалів у загальному розрахунковому періоді t.
За умов ануїтету (серія рівновеликих платежів або надходжень, що здійснюються через однакові проміжки часу впродовж певного періоду) для визначення внутрішньої ставки доходності можна використати рівняння:
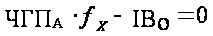 .
Перетворивши рівняння, отримаємо:
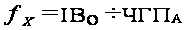 ,
де fx - значення чинника дисконту при ставці, що є внутрішньою нормою прибутковості; ЧГПА - щорічна сума чистого грошового потоку за умов ануїтету.
Обчисливши у такий спосіб чинник дисконту, потім за таблицею теперішньої вартості ануїтету (Додаток 4) можемо приблизно визначити відповідну ставку дисконту, яка і є у цьому разі внутрішньою нормою прибутковості.
Якщо існує необхідність у точніших розрахунках, тоді для визначення внутрішньої норми прибутковості слід застосувати метод лінійної інтерполяції.
Формули, побудовані за цим методом, мають такий вигляд: