Роль финансовых ресурсов предприятий в развитии территории
Выходом из такого положения стало объединение на долевых началах средств предприятий для строительства объектов инфраструктуры. Все чаще средства предприятий стали объединяться со средствами территориальных бюджетов. Такая форма использования средств предприятий прогрессивна и перспективна. Она способствует кооперации ресурсов ведомств и местных органов власти, более рациональному их использованию, комплексности застройки городских массивов, более быстрому достижению экономического и социального эффекта от вкладываемых средств.
Вместе с тем надо отметить, что в условиях становления рыночных отношений и экономического кризиса многие коммерческие предприятия в целях снижения себестоимости своей продукции и повышения конкурентоспособности пошли по пути не только сокращения выделения средств на общерегиональные мероприятия, но и отказа от подведомственных объектов социально-культурного и коммунально-бытового назначения. А это усиливает нагрузку на местные бюджеты по содержанию и развитию социальной инфраструктуры.
Следует полагать, что после выхода страны из экономического кризиса, с укреплением финансового положения коммерческих организаций они, в целях социальной защищенности своих трудовых коллективов и улучшения условий проживания их в населенных пунктах, будут увеличивать выделение средств на социальную инфраструктуру и осуществление общерегиональных мероприятий. Все это приведет вновь к повышению значения средств хозяйствующих субъектов в территориальных финансах. [19, 234-236]
Однако далеко не все, хозяйствующие субъекты способны напрямую оказывать значительное влияние на развитие территории (особенно это касается небольших предприятий). Проблема усугубляется фактически полным отсутствием какой либо законодательной базы регулирующей и обязывающей коммерческие организации участвовать в развитии территории. Кроме того, многие небольшие предприятия попросту не могут оказывать сколько-нибудь существенного влияния на социально-экономическое развитие региона. На современном же этапе, когда весь мир столкнулся с неблагоприятными последствиями финансового кризиса, даже наиболее крупные градообразующие предприятия часто не справляются со своими задачами по обеспечению стабильного социально-экономического развития регионов и городов. Как уже было сказано ранее, далеко не все коммерческие предприятия способны напрямую воздействовать на социально-экономическое развитие региона. Однако это не означает полного отсутствия косвенного влияния. Такое влияние проявляется, прежде всего, в тех налогах, которые платит хозяйствующий субъект и которые поступают в федеральный региональный и местный бюджеты. Часть этих средств в дальнейшем может использоваться на развитие территории.
Система налогообложения предприятий, таким образом, в определенной мере способна воздействовать на развитие региона. При этом она должна решать определенные задачи: содействовать деловой активности предпринимателей, росту производства и повышению заинтересованности работников в результатах труда; побуждать предприятия эффективно использовать основные производственные фонды, минимизировать производственные запасы сокращать непроизводственные расходы; обеспечивать формирование доходов бюджетов в объеме, достаточном для финансирования расходов.
Если все предприятия, как правило, выступают плательщиками налогов в бюджет, то только некоторые из них получают из бюджета дотации и ассигнования на капитальные вложения.
Некоторая роль предприятий в обеспечении развития региона может проявляться также в использовании некоторых финансовых ресурсов на благотворительные цели. Средства организаций передаются детским домам, интернатам, учреждениям здравоохранения, также осуществляется поддержка учреждений культуры, искусства, науки и образования.
О социальной роли коммерческих организаций в обеспечении развития регионов в современном российском обществе существуют разные, даже самые противоречивые мнения: одни говорят, что это наша надежда, без них ничего не получится, именно они выведут Россию из кризиса; другие, что все предприятия ставят во главу угла получение максимально высокой прибыли и на решение различных социально-экономических задач, направленных на скорейший выход региона из кризиса, они попросту не обращают внимания. Многообразие точек зрения свидетельствует о том, что социально-экономическая роль предприятий в нашей стране еще не определилась с достаточной ясностью.
Для современного российского общества особенно важно, чтобы национальный капитал занял достойное место в развитии отечественной экономики, чтобы он служил интересам народа и государства, способствовал укреплению социального мира и партнерства, заботился об улучшении жизни и труда, то есть необходимо, чтобы он проявлял социальную ответственность, которая является одной из важнейших функций бизнеса, а также подразумевает самосовершенствование хозяйствующих субъектов, повышение их профессионального, культурного и духовного уровня. Важно понимание того, что качество производительности труда, благополучие самого предпринимателя и предприятия напрямую зависит от благополучия той территории, на которой находится хозяйствующий субъект, от уровня благополучия членов общества.
Коммерческий успех любого предприятия зависит от людей, его успешная деятельность напрямую связана с тщательно продуманной социальной политикой, позволяющей сохранять на хорошем уровне взаимодействие с трудовым коллективом и с муниципалитетом города.
Учитывая, что затраты на развитие территории и содержание социальной сферы способны снизить инвестиционную привлекательность хозяйствующего субъекта и ухудшить его положение в условиях растущей внутренней конкуренции, наиболее крупными предприятиями выбирается путь формирования адресных социальных программ - программ «нового поколения». Решение задач отождествления личных целей работника с целями предприятия - главная цель социальной политики. [10, 120-121]
В современных кризисных условиях сокращения расходов предприятий на обеспечение развития регионов, а также социальной сферы коммерческих организаций при низкой заработной плате и недостаточной ресурсной базе региональных и местных бюджетов происходит существенный разрыв между финансовыми потребностями социальной сферы и реальными возможностями ее финансирования.
Наиболее приемлемым в современных условиях при этом является подход, основанный на партнерстве коммерческих предприятий и государственных и муниципальных органов власти в обеспечении стабильного развития территорий.
Для повышения роли отечественных предприятий в развитии регионов, а также социальной ответственности хозяйствующих субъектов необходимо решить ряд задач. К числу наиболее важных из них относятся, прежде всего, изменение отношения государства и общества к предпринимательству и его представителям, изменение отношения хозяйствующих субъектов к финансированию разного рода социальных программ (предприятие должно ориентироваться не только на получение прибыли, но и на осуществление социально-значимых программ), а также совместное участие коммерческих организаций и органов власти разного уровня в обеспечении развития территории.
ГЛАВА 2. ОЦЕНКА РОЛИ ФИНАНСОВЫХ РЕСУРСОВ ПРЕДПРИЯТИЯ В РАЗВИТИИ ТЕРРИТОРИИ НА ПРИМЕРЕ САМАРСКОЙ ОБЛАСТИ
2.1 Анализ участия коммерческих организаций в формировании бюджета Самарской области
В настоящее время социально-экономическое развитие территории представляет собой процесс расширенного воспроизводства экономического базиса региона посредством постановки и реализации совокупности целей с учетом путей их достижения, источников финансовых ресурсов и объектов социальных инвестиций. При этом известно достаточно много фактов, позволяющих назвать финансовые ресурсы коммерческих организаций активной стороной управления воспроизводственным процессом и социально-экономическим развитием территории.
В современных условиях интенсивного перехода к рыночным отношениям стабильное социальное развитие выступает главным показателем степени цивилизованности государства и общества. Невозможно обеспечить поступательное развитие, не вкладывая денежных средств в совершенствование здравоохранения, образования, культуры, жилищно-коммунального комплекса и других отраслей этой сферы.
К сожалению далеко не все хозяйствующие субъекты в силу своих небольших размеров способны напрямую оказывать существенное влияние на социально экономическое развитие регионов. Однако это не исключает возможности их косвенного воздействия с помощью выплачиваемых налогов.
Территориальные бюджеты при этом имеют важное значение в осуществлении общетерриториальных экономических и социальных задач, в первую очередь в распределении финансовых ресурсов на содержание и развитие социальной инфраструктуры общества.
Рассмотрим роль финансовых ресурсов коммерческих организаций в формировании областного бюджета на примере бюджета Самарской области.
Рассмотрим динамику участия финансовых ресурсов предприятий Самарской области в формировании областного бюджета, а также в структуре областного бюджета.
В таблице 2.1. рассмотрим динамику участия основных налогов, взимаемых с предприятий самарской области в формировании областного бюджета (на примере таких налогов как налог на прибыль организаций, налог на имущество предприятий и организаций, плата за негативное воздействие на окружающую среду, акцизы по подакцизным товарам, и других видов налогов).
Таблица 2.1. Динамика участия основных налогов, взимаемых с предприятий Самарской области, в формировании областного бюджета.
| наименование налога |
Сумма налога, взимаемая с хозяйствующего субъекта, тыс. рублей |
||||
| 2006 | 2007 | отклонение 2007 г. по сравнению с 2006 г. | 2008 | отклонение 2008 г. по сравнению с 2007 г. | |
| налог на прибыль организаций | 15 235 485 | 22 323 856 | 7 088 371 | 22 328 986 | 5 130 |
| налоги на имущество организаций и предприятий | 4 661 967 | 5 031 989 | 370 022 | 5 321 721 | 289 732 |
| плата за негативное воздействие на окружающую среду | 130 000 | 140 000 | 10 000 | 145 000 | 5 000 |
| акцизы по акцизным товарам | 2 665 299 | 2 489 711 | -175 588 | 2 512 124 | 22 413 |
| платежи от государственных и унитарных муниципальных предприятий | 5 114 | 3 200 | -1 914 | 4 318 | 1 118 |
| некоторые другие налоги, взимаемые с предприятий | 2 201 236 | 2 975 557 | 774 321 | 2 435 817 | -539 740 |
Из приведенных выше данных видно, что в 2007 по сравнению 2006 годом произошел весьма существенный рост налогового участия предприятий в формировании доходов бюджета области. Произошел рост налоговых поступлений по налогам на прибыль предприятий (налоговые поступления возросли на 7 088 371 тысяч рублей), на имущество организаций и предприятий (возросли на 370 022 тысяч рублей), а также по некоторым другим налогам, взимаемым с предприятий (возросли на 774 321 тысячу рублей). Такая ситуация может объясняться улучшением экономического положения предприятий, ростом их прибыли. Это в свою очередь объясняется некоторой стабилизацией экономической ситуации на территории всего государства в целом и в частности на территории Самарской области. Рост же выплат предприятий в бюджет области за негативное воздействие на окружающую среду в этот период был не столь значительным (выплаты увеличились 10 00 тысяч рублей). Это может свидетельствовать об увеличении затрат хозяйствующих субъектов на совершенствование оборудования, которое становилось в этот период боле безопасным с точки зрения воздействия на окружающую среду, а также о переходе на природоохранительные технологии. Все это также свидетельствует об увеличивающемся значении предприятий в обеспечении экологической безопасности на территории нашего региона. В то же время произошло снижение поступлений акцизов по акцизным товарам (уменьшились на 175 588 тысяч рублей), а также платежей государственных и муниципальных унитарных предприятий (уменьшились на 1 194 тысяч рублей).
Рост налогового участия предприятий Самарской области в формировании доходов бюджета региона в 2008 году по сравнению с 2007 годом был не столь значительным. Налоговые поступления по налогам на прибыль предприятий выросли на 5 130 тысяч рублей, на имущество организаций и предприятий на 289 732 тысяч рублей. Кроме того, произошло достаточно сильное снижение налоговых поступлений по некоторым другим видам налогов (снизились на 539 740тысяч рублей). Такая ситуация говорит о замедлении темпов роста доходов коммерческих организаций, а также о появлении неблагоприятных тенденций в экономике области.
Снижение налогового участия хозяйствующих субъектов в формировании доходов бюджета области в это время и в дальнейшем может объясняться отрицательным воздействием финансово-экономического кризиса, который привел к существенному снижению доходов многих предприятий, к банкротству некоторых из них. Такая ситуация неизбежно приводит к снижению косвенного (налогового), а также прямого участия предприятий в развитии самарской области.
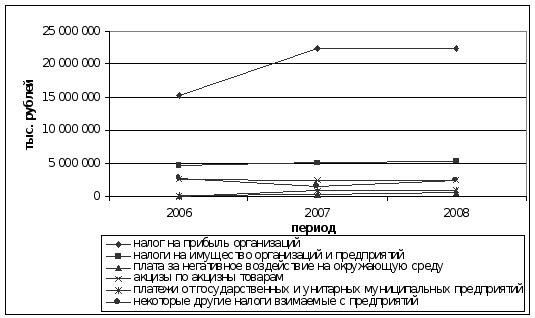
Рис. 2.1. Динамика основных налогов, поступающих в бюджет самарской области от коммерческих организаций.
На рисунке 2.1. приведен график показывающий динамику основных налогов, поступающих в бюджет самарской области от хозяйствующих субъектов. Это налог на прибыль организации, налоги на имущество организаций и предприятий, плата за негативное воздействие предприятий на окружающую среду, платежи от государственных и муниципальных унитарных предприятий, а также некоторые другие налоги, взимаемые с предприятий. Все они поступают в бюджет региона и в дальнейшем в какой-то мере используются на финансирование проектов по развитию территории.
Из графика (рис. 2.1.) видно, что в период с 2006 по 2008 год происходил рост практически всех налоговых поступлений. Можно заметить, что в этот период возросли поступления налогов на прибыль, на имущество организаций и предприятий, некоторых других налогов, взимаемых с предприятий и организаций. Это может объясняться как улучшением экономического положения и ростом прибыли отдельных хозяйствующих субъектов, так и улучшением экономической ситуации в регионе в целом. Увеличение доходов бюджета, в том числе и за счет увеличения налоговых поступлений от коммерческих предприятий привело к более интенсивному социально-экономическому развитию области. Таким образом, можно сделать вывод об увеличении в этот период косвенного воздействия финансовых ресурсов коммерческих организаций на развитие региона.
В период с 2007 по 2008 годы также наблюдается рост налоговых поступлений, однако в этот период они были менее значительными. Это может объясняться уменьшением темпа роста прибыли предприятий.
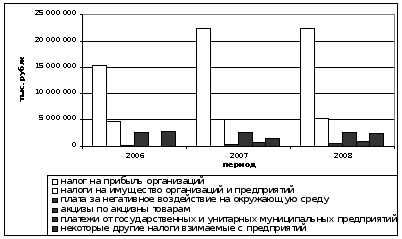
Рис 2.2. Основные налоговые доходы, поступающие в бюджет самарской области от коммерческих организаций.
Из рисунка 2.2. видно, что участие предприятий в формировании налоговых доходов бюджета региона обеспечивается, прежде всего, за счет поступления в бюджет налога на прибыль предприятия. Таким образом, можно сказать, что участие предприятия (финансовых ресурсов предприятия) в развитии территории обеспечивается за счет прибыли, получаемой хозяйствующим субъектом. Довольно значительными является также налоги на имущество организаций и предприятий, некоторые другие налоги, взимаемые с предприятий, а также акцизы по подакцизным товарам. Платежи же от государственных и муниципальных унитарных предприятий, а также за негативное воздействие на окружающую среду не столь значительны.
Рассмотрим структуру налогов, поступающих в бюджет самарской области от коммерческих предприятий.
Таблица 2.2.Структура налогов, поступающих в бюджет Самарской области от коммерческих предприятий.
| наименование налога | 2006 | 2007 | 2008 | |||
| тыс. рублей | % налога в 2006 году | тыс. рублей | % налога в 2007 году | тыс. рублей | % налога в 2008 году | |
| общее количество налогов, поступающих в бюджет Самарской области от предприятий | 24 899 101 | 100 % | 33 721 113 | 100 % | 33 683 648 | 100% |
| налог на прибыль организаций | 15 235 485 | 61,19% | 22 323 856 | 66,2% | 22 328 986 | 66,29% |
| налоги на имущество организаций и предприятий | 4 661 967 | 18,72% | 5 031 989 | 14,92% | 5 321 721 | 15,8% |
| плата за негативное воздействие на окружающую среду | 130 000 | 0,52% | 140 000 | 0,42% | 145 000 | 0,43% |
| некоторые другие налоги взимаемые с предприятий | 4 871 649 | 19,57% | 6 225 268 | 18,46% | 5 887 941 | 17,48% |
Из анализа таблицы 2.2. видно, что в период с 2006 по 2008 год наибольшую долю в структуре налогов, поступающих в бюджет самарской области от коммерческих предприятий, составил налог на прибыль организаций. Таким образом, можно сказать, что главным источником формирования финансовых ресурсов предприятия, поступающих в региональный бюджет в виде налогов и в дальнейшем (частично) идущих на развитие территории является прибыль хозяйствующего субъекта.
Также из приведенной выше таблицы видно, что в период с 2006 по 2008 годы доля налога на прибыль организаций в общей структуре налогов, поступающих от предприятий возросла с 61,19 % до 66,29 % (в 2006 году она составляла 61,19; в 2007 году она возросла до 66,2 %, а в 2008 - до 66,29 %). Это может свидетельствовать, прежде всего, об увеличении прибыли организаций, а, следовательно, и выплачиваемого ими налога на прибыль. Можно также заметить, что темп роста доли налога на прибыль организаций постепенно уменьшался. Такая ситуация может объясняться уменьшением темпа роста прибыли коммерческих предприятий, а также более быстрыми темпами роста других налоговых поступлений.
Доля налога на имущество организаций и предприятий сначала (в 2007 году) упала с 18,72 % до 14,72 %. Однако далее наблюдается рост доли этого налога. В 2008 году она возросла до 15,62 %.
Доля платы за негативное воздействие на окружающую среду в период с 2006 по 2007 год понизилась с 0,52 % до 0,42 %. Однако в дальнейшем наблюдается ее незначительный рост. В 2008 году она повысилась до 0,43 %.Такая ситуация может объясняться увеличением вложений предприятий в природоохранительные технологии, появлением более безопасного с точки зрения воздействия на окружающую среду оборудования.
Уменьшение доли некоторых других налогов, взимаемых с предприятий (она упала с 19,57 % в 2006 году до 17,48 % в 2008 году) может объясняться увеличением долей налога на прибыль, на имущество предприятий и организаций.
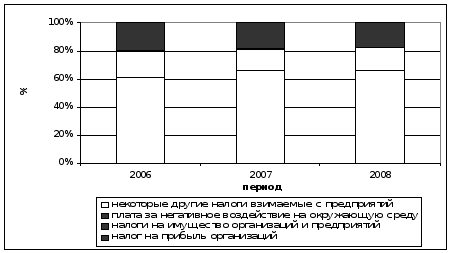
Рис. 2.3. Структура налогов, поступающих в бюджет региона от коммерческих предприятий.
На рис. 2.3. показана структура налогов, поступающих в бюджет самарской области от коммерческих предприятий. Из рисунка видно, что наибольшую долю в структуре налогов составляет налог на прибыль организации. Можно также заметить, что доля налога на прибыль постепенно повышалась, что объясняется, прежде всего, ростом прибыли организаций.
Таким образом, основным налогом, поступающим в бюджет самарской области и в дальнейшем идущим (частично) на развитие региона является налог на прибыль.
Выше были рассмотрены динамика и структура основных налогов уплачиваемых предприятиями и поступающих в бюджет самарской области. Необходимо также рассмотреть динамику участия предприятий в формировании доходов областного бюджета. Для этого сравним доходы бюджета в различные периоды, а также количество доходов бюджета, формируемых за счет налогов предприятий.
Таблица 2.3. Динамика налогового участия предприятий в формировании доходов областного бюджета.
| показатель | Сумма дохода, тыс. рублей | |||||||||||||||||||||||||||||||||||||||||||||||||||
| 2006 | 2007 | отклонение, 2007 г. по сравнению с 2006 г. | 2008 | отклонение 2008 г. по сравнению с 2007 г. | ||||||||||||||||||||||||||||||||||||||||||||||||
| общая сумма доходов бюджета | 51 029 506 | 55 034 947 | 4 005 441 |
|
51 029 506 55 034 947 4 005 441 68 833 021 13 798 074 |
|||||||||||||||||||||||||||||||||||||||||||||||
| доходы бюджета, формируемые за счет налогов предприятий | 24 899 101 | 33 721 113 | 8 822 012 |
|
-37 465 | |||||||||||||||||||||||||||||||||||||||||
| иные доходы бюджета | 26 130 405 | 21 313 834 | -4 816 571 |
|
13 835 539 | |||||||||||||||||||||||||||||||||||
В 2008 году доходы бюджета, формируемые за счет налогов предприятий, упали на 37 465 тысяч рублей и составили 33 683 648 тысяч рублей. Такая ситуация объясняется ухудшением экономической обстановки в регионе, банкротством предприятий, уменьшением их прибыли. Вместе с тем происходил рост общей суммы доходов бюджета: она возросла на 13 798 074 тысячи рублей и составила 68 833 021 тысячу рублей. Это свидетельствует о некотором сокращении налогового участи предприятий региона в формировании доходов областного бюджета.
На рис. 2.4. изображен график, показывающий динамику доходов бюджета самарской области с 2006 по 2008 годы. График показывает динамику общей суммы поступающих в бюджет доходов, динамику доходов, формируемых за счет налогов предприятий, а также динамику иных доходов бюджета самарской области.
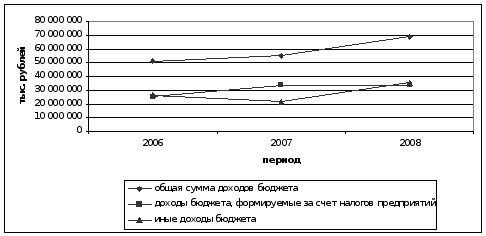
Рис 2.4. Динамика доходов бюджета самарской области.
Весь период с 2006 по 2008 годы происходил рост общей суммы доходов бюджета самарской области. Рост доходов бюджета, формируемых за счет налогов предприятий, в период с 2006 по 2007 годы был весьма значительным. Однако в период с 2007 по 2008 годы этот показатель практически не изменился. Сумма иных налогов бюджета (формируемых не за счет налогов предприятий), напротив, в период с 2006 по 2007 год снижалась, в период с 2007 по 2008 год росла.
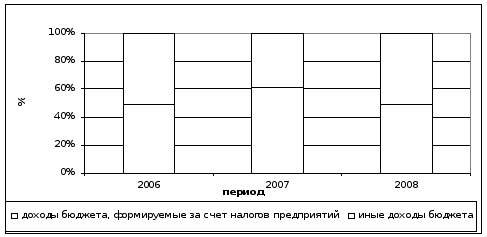
Рис. 2.5. Структура доходов бюджета самарской области.
Из анализа рис. 2.5. видно, что практически половину (а в 2007 больше половины) всех доходов самарской области составляют доходы, формирующиеся за счет налогов предприятий. Доля доходов бюджета, формируемых за счет налогов предприятий, возросла в 2007 году до 61 % (по сравнению с 48 % в 2006 году). В 2008 году доля таких доходов упала до 49 %. Падение доли доходов бюджета, формируемой за счет налогов предприятий может объясняться падением их прибыли, банкротством части предприятий.
Таким образом, можно сказать, что финансовые ресурсы коммерческих предприятий способны оказывать достаточно сильное косвенное влияние (посредством налогов, поступающих в бюджет региона от предприятий) на развитие области. Именно за счет налогов предприятий формируется примерно половина доходов бюджета региона, часть которых в последствии расходуется на развитие территории: создание и содержание объектов жилищно-коммунального и культурно-бытового назначения, реализацию социально-значимых целевых программ. При этом степень участия предприятий в формировании доходов бюджета напрямую зависит от прибыли, получаемой хозяйствующим субъектом. Увеличение прибыли предприятия, как правило, происходи в период экономического подъема, именно в этот период возрастают доходы бюджета, формируемые за счет налогов предприятия. И именно в этот период осуществляется больше всего мероприятий, направленных на развитие территории.
2.2 Оценка участия предприятий Самарской области в обеспечение экологической безопасности территории и реализации социально-значимых целевых программ
Влияние финансовых ресурсов предприятия на развитие территории может быть не только косвенным, но и прямым. Из прибыли, которая оставляется в распоряжении предприятий, формируются целевые фонды. За счет средств этих фондов коллективы предприятий имеют возможность удовлетворять коллективные потребности в жилье, социально-культурных и бытовых услугах. Кроме того, крупные предприятия, оказывающие негативное воздействие на окружающую среду затрачивают достаточно большие средства на совершенствование природоохранительных технологий, обеспечение экологической безопасности региона.
Наибольшую роль в развитии территории играют финансовые ресурсы наиболее крупных, зачастую градообразующих предприятий. Значительный объем финансовых ресурсов таких хозяйствующих субъектов направляется на содержание подведомственных им объектов жилищно-коммунального и культурно-бытового назначения. В ведомственном подчинении находятся: жилищный фонд, коммунальные предприятия, детские дошкольные учреждения, детские лагеря, дома отдыха, санатории. Очень часто средства предприятий, направленные на развитие региона, объединяются со средствами территориальных бюджетов для финансирования программ по строительству объектов инфраструктуры.
Как уже было сказано ранее, наиболее серьезную роль в развитии территории играют крупные, градообразующие предприятия. Одним из таких предприятий в самарской области является ОАО «АВТОВАЗ».
Рассмотрим участие предприятий самарской области в обеспечении экологической безопасности региона и реализации социально-значимых целевых программ на примере экологической политики ОАО АВТОВАЗ.
Как известно не одно промышленное предприятие не может быть совершенно безотходным и экологически безопасным, однако целенаправленные усилия, приложенные для совершенствования технологических процессов, сокращения потребляемых ресурсов и образующихся отходов, способствуют сохранению природной среды.
Актуальность проблемы, связанной с охраной окружающей среды, для АВТОВАЗа состоит в необходимости непрерывного совершенствования системы экологического управления с целью обеспечения экологической безопасности производства.
Рассмотрим динамику расходов АВТОВАЗа на обеспечение экологической безопасности.
Таблица 2.4. Динамика расходов ОАО АВТОВАЗ на обеспечение экологической безопасности.
| показатель | Сумма расхода, тыс. рублей | ||||
| 2006 | 2007 | отклонение, 2007 г. по сравнению с 2006 г. | 2008 | отклонение 2008 г. по сравнению с 2007 г. | |
| всего затрат на природоохранную деятельность | 268 090 | 364 200 | 96 110 | 374 020 | 9 820 |
| эксплуатационные затраты на природоохранную деятельность | 209 600 | 299 500 | 89 900 | 312 260 | 12 760 |
| затраты на развитие природоохранной деятельности | 45 600 | 47 900 | 2 300 | 43 760 | -4 140 |
| иные затраты на природоохранную деятельность | 12 890 | 16 800 | 3 910 | 18 000 | 1 200 |
Из анализа таблицы 2.4. видно, что в 2007 по сравнению с 2006 годом выросли все показатели, то есть произошел рост затрат АВТОВАЗа по всем видам расходов на природоохранную деятельность. Общие затраты на природоохранную деятельность возросли с 268 090 до 364 200 (на 96 110) тысяч рублей, эксплуатационные затраты на природоохранную деятельность возросли с 209 600 до 299 500 (на 89 900) тысяч рублей, затраты на развитие природоохранной деятельности повысились на 2 300 тысяч рублей. Увеличение объясняется ростом производства, а следовательно и увеличением негативного воздействия на окружающую среду с одной стороны (отсюда увеличение эксплуатационных затрат на природоохранную деятельность) и ростом прибыли предприятия с другой стороны (отсюда увеличение затрат на развитие природоохранной деятельности).
Ухудшение экономической ситуации привело к некоторому снижению темпов роста затрат на природоохранную деятельность в 2008 году. В связи с некоторым снижением прибыли предприятия даже произошло сокращение затрат на развитие природоохранной деятельности.