Грошовий ринок, його сутність, структура та аналіз
Пропозиція грошей — друга сила, що у взаємодії з попитом визначає кон’юнктуру грошового ринку. Як і попит на гроші, пропозиція їх є явищем залишку. Суть пропозиції грошей полягає в тому,що економічні суб’єкти в будь-який момент мають у своєму розпорядженні певний запас грошей, які вони можуть засприятливих обставин спрямувати в оборот.
На рівні окремого економічного суб’єкта пропозиція грошей взаємодіє з попитом на гроші як його альтернатива. Якщо фактичний запас грошей окремого індивіда перевищує його попит на гроші, а це можливо при зростанні альтернативної вартості зберігання грошей, то цей індивід пропонуватиме частину свого запасу грошей на ринок до продажу. І навпаки, при перевищенні попиту над наявним запасом індивід буде купувати їх на ринку чи іншими способами задовольняти попит. Тому на цьому рівні пропозиція і попит постійно чергуються — при зростанні рівня процента економічний суб’єкт виступатиме на ринку з пропозицією грошей, а при зниженні — з попитом на гроші.
На макроекономічному рівні пропозиція грошей формується дещо по-іншому. Вважається, що всі економічні суб’єкти одночасно не можуть запропонувати на ринку грошей більше від наявного у них запасу грошей. Тобто фактична маса грошей в обороті є природною межею пропозиції грошей. Ніякі стимулюючі фактори, наприклад зростання процента, не можуть збільшити пропозицію грошей понад цю межу. Якщо ж виникає потреба збільшити пропозицію понад цю межу, що можливо при зростанні сукупного попиту на гроші, то це можна зробити тільки додатковою емісією грошей в оборот. Тому емісія грошей розглядається як зростання пропозиції грошей на грошовому ринку, а вилучення грошей з обороту — як скорочення пропозиції грошей.
Визнання емісії грошей вирішальним чинником зміни пропозиції грошей надає останній характеру екзогенного явища, рух якого визначається не внутрішньоекономічними процесами чи мотивацією самих економічних суб’єктів, а зовнішніми чинниками, що лежать у сфері банківської діяльності. Посилаючись на екзогенність пропозиції грошей, окремі автори роблять спроби відірвати рух пропозиції грошей від руху попиту, надати йому самостійного значення. Подібний підхід загрожує розривом двох складових грошового ринку — попиту і пропозиції, втратою об’єктивних меж зміни пропозиції грошей, переходом на позиції суб’єктивізму і волюнтаризму в грошово-кредитній політиці.
Зважаючи на викладене, дуже важливо правильно визначити співвідношення пропозиції і попиту як двох складових грошового ринку: яка з них є первинною, а яка — вторинною. Без правильної відповіді на це питання неможливо правильно визначити об’єктивні межі пропозиції грошей, а отже і емісії грошей.
Оскільки з двох сил грошового ринку попит на гроші змінюється насамперед під впливом об’єктивних чинників, що формуються всередині сектора реальної економіки, а пропозиція грошей має переважно екзогенний характер, то тільки попит на гроші може бути первинним чинником у взаємодії з пропозицією грошей. Остання повинна у своїй динаміці постійно орієнтуватися і прилаштовуватися до зміни попиту на гроші. Тільки за цієї умови вплив суб’єктивного фактора на кон’юнктуру грошового ринку буде мінімізованим, а зміни ключових індикаторів ринку (маса грошей, рівень процента, рівень інфляції тощо) будуть об’єктивними і не матимуть руйнівних наслідків.
Отже, є підстави вважати, що ті чинники, які визначають зміну попиту на гроші, у кінцевому підсумку визначають межі зміни пропозиції грошей. Спробу знайти якісь інші чинники, що визначають обсяг пропозиції грошей, не зачіпаючи попиту на гроші, відкривають шлях до вольових рішень у монетарній політиці. Адже будь-які емісійні вливання (збільшення пропозиції грошей) можуть бути виправдані необхідністю фінансово забезпечити певні «гострі» потреби суспільства, виробничого інвестування, підтримання пріоритетних виробництв тощо. При цьому потреби самого обороту, тобто попит на гроші, будуть проігноровані і стабільність грошей буде підірвана.
Визнання попиту на гроші об’єктивною межею для пропозиції грошей, а самої пропозиції — результатом діяльності банків може створити враження, що завданням монетарної політики банківської системи є суто технічне «підтягування» грошової маси до попиту на гроші при зміні його обсягу. Проте це лише поверхове, загальне враження. За ним криється надзвичайно складний процес зростання маси грошей (грошової пропозиції), на який, крім рішень центрального банку, впливає значна кількість інших чинників, що можуть деформувати пропозицію грошей порівняно з визначеними цілями, відхиляючи її від попиту на гроші. Тому кожний із цих чинників можна розглядати як самостійний фактор впливу на обсяг пропозиції грошей.
Щоб спростити аналіз цих чинників, запишемо пропозицію грошей у вигляді такої формули:
 ,
(1.2)
де М1 — пропозиція грошей у вигляді готівки поза банками та депозитів на поточних рахунках;
m — коефіцієнт грошово-кредитного мультиплікатора;
Мб — грошова база.
Зміна пропозиції грошей (М1) може бути викликана дією чинників, які впливають на обсяг грошової бази та на коефіцієнт мультиплікатора.
Оскільки грошова база (Мб) перебуває під повним контролем центрального банку, то обсяг її може змінюватися внаслідок певних операцій цього банку — операцій на відкритому ринку, рефінансування комерційних банків, валютної інтервенції. Усі вони здійснюються за його рішеннями, тому й зміна пропозиції грошей у розмірах, адекватних зміні грошової бази, є функцією центрального банку.
Зміна коефіцієнта мультиплікатора визначається не тільки рішеннями центрального банку, а й багатьма іншими чинниками, що діють незалежно від його волі і можуть самостійно впливати на обсяг пропозиції грошей. Такими чинниками можуть бути зміни:
норми обов’язкових резервів;
облікової ставки;
типової ринкової процентної ставки;
процентної ставки за депозитами до запитання;
обсягу багатства економічних суб’єктів;
тінізації підприємницької діяльності;
стану довіри до банків, банківської паніки.
Аналіз факторів впливу на пропозицію грошей свідчить, що остаточний обсяг пропозиції грошей формується зусиллями чотирьох груп суб’єктів: центрального банку, комерційних банків, а також банківських вкладників та позичальників. Це робить управління пропозицією грошей досить складним завданням. Щоб вивести пропозицію грошей на запланований рівень, не досить відповідно відрегулювати грошову базу. Для цього треба ще й забезпечити відповідне мультиплікативне зростання депозитів під впливом усіх перелічених вище чинників.
Оскільки пропозиція грошей як явище екзогенне формується насампередбанківською системою, графічне зображення кривої пропозиції в системі координат буде залежати від тактичних цілей грошово-кредитної політики. Якщо тактичною ціллю цієї політики є підтримання на незмінному рівні маси грошей в обороті при вільному русі процентної ставки, то крива пропозиції грошей матиме такий вигляд:
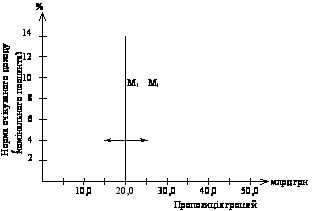
Рис. 1.3. Крива
пропозиції
грошей при
орієнтації
монетарної
політики
на
підтримання
маси грошей
в обороті на
незмінному
рівні [24.c.65]
Пряма вертикальна лінія, проведена з точки 20,0, свідчить про те, що фактична пропозиція грошей склалася на рівні 20,0 млрд грн і банківська система планує підтримувати її на цьому рівні незалежно від зміни процентної ставки. Якщо буде прийнято рішення за тих же умов збільшити пропозицію грошей до 25,0 млрд грн, то крива пропозиції зміститься вправо в точку, адекватну 25,0 млрд грн, але залишиться у вертикальному положенні, що свідчить про її незалежність від зміни процентної ставки.
Якщо грошово-кредитна політика визнає за тактичну ціль утримання на незмінному рівні процентної ставки при вільному русі грошової маси, то крива пропозиції набуде такого вигляду:
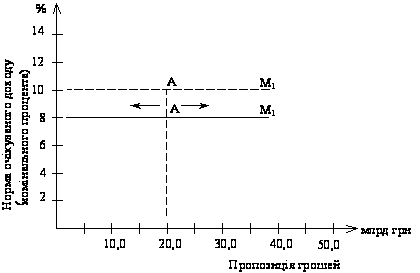
Рис. 1.4. Крива
пропозиції
грошей при
орієнтації
монетарної
політики
на
підтримання
процентної
ставки на незмінному
рівні [24.c.66]
Горизонтальна лінія М1 проведена з точки 8, свідчить про те, що пропозиція грошей (точка А) повинна змінювати своє положення вліво чи вправо на горизонтальній прямій М1 (залежно від зміни попиту на гроші) так, щоб утримувати процентну ставку на рівні 8%. Якщо ж як ціль монетарної політики буде встановлено підтримання процентної ставки на рівні 10%, то лінія пропозиції грошей переміститься вгору в точку 10, але збереже горизонтальне положення.
Зміщення пропозиції грошей (точка А) на обох рівнях у напрямку, потрібному для утримання ставки процента на незмінному рівні (8% чи 10%), центральний банк може забезпечити продажем цінних паперів на відкритому ринку (пропозиція грошей зменшиться) чи купівлею їх (пропозиція грошей збільшиться).
Крива пропозиції грошей може набути вигляду нахиленої лінії, якщо грошово-кредитна політика передбачає збільшення маси грошей, проте меншою мірою, ніж це потрібно для збереження стабільного рівня процента. У такому разі одночасно змінюється і маса грошей, і норма процента, а крива пропозиції грошей займе слідуюче положення:
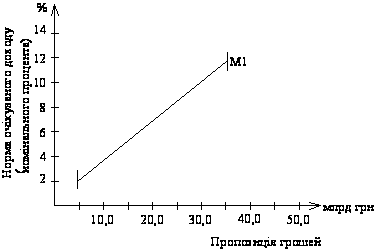
Рис. 1.5. Крива
пропозиції
грошей при
орієнтації
монетарної
політики
на одночасну
зміну маси
грошей і процентної
ставки [24.c.68]
Вибір тактичної цілі грошово-кредитної політики і відповідної їй кривої пропозиції грошей залежить від конкретної економічної ситуації в країні та тих чинників, які обумовили зміну попиту на гроші, відповідно до якої банківська система повинна відкоригувати пропозицію грошей. Коли, наприклад, зростання попиту на гроші викликано зростанням цін, то, щоб не спровокувати розвиток інфляційного процесу, доцільно зафіксувати масу грошей на рівні, що склався, і відпустити у «вільне плавання» процентну ставку. У цьому випадку кривій пропозиції грошей доцільно надати однозначно вертикальне положення. Якщо попит на гроші знижується під впливом, наприклад, прискорення обігу грошей унаслідок удосконалення технологій міжбанківського переміщення грошей, то, щоб захистити реальну економіку від небажаного впливу зміни процентних ставок, їх рівень доцільно зафіксувати, а масу грошей відпустити «у вільне плавання». Цій ситуації відповідатиме горизонтальна крива пропозиції грошей.
Глибше уяснити механізм цих зв’язків можна на повній графічній моделі грошового ринку, яка включає криву попиту і криву пропозиції грошей.
Графічна модель грошового ринку та рівновага на ньомуЯкщо дві криві — попиту і пропозиції — накласти одну на другу в одній системі координат, то одержимо завершену графічну модель грошового ринку. У ній попит і пропозиція подаються у взаємодії і визначається результат цієї взаємодії: рівень їх урівноваження та норма рівноважної ставки процента, що відповідає цьому рівню.


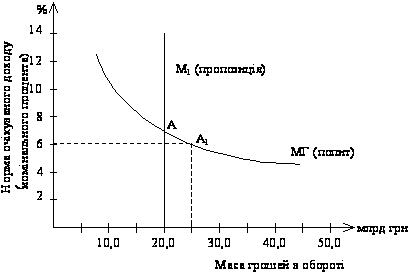
Рис. 1.6. Графічна модель ринку грошей [17.c.265]
Криві попиту (МГ) і пропозиції (М1) перетинаються в точці А, якій адекватні маса грошей в обороті на суму 20,0 млрд грн та ставка очікуваного доходу (номінального процента) на рівні 8%. Це значить, що економічні суб’єкти в даній ситуації бажають мати у своєму розпорядженні грошей на суму 20,0 млрд грн, а банківська система може забезпечити пропозицію грошей на цьому ж рівні, щоб урівноважити попит і пропозицію. За цієї умови ставка процента (очікуваного доходу) стабілізується на рівні 8%. Цей рівень є рівноважною ставкою процента, яка буде задовольняти вимоги обох сторін ринку: покупці зможуть сформувати потрібний їм запас грошей, що дорівнює 20,0 млрд грн, і будуть його тримати на руках, а продавці зможуть розмістити наявний у них запас грошей за прийнятною ставкою процента.
Ні за якої іншої ставки процента подібна зрівноваженість попиту і пропозиції неможлива. Припустимо, що якимось чином удалося в цій ситуації встановити ставку процента на рівні 6%, тобто нижчій від рівноважної. Реакцією на цю зміну буде зниження альтернативної вартості зберігання грошей і зростання попиту на гроші — точка попиту зміститься по кривій попиту вправо в положення А1 (при тому, що точка пропозиції залишиться в попередньому положенні А). Збільшення попиту на гроші виявиться в посиленні вимог економічних суб’єктів до банків надати їм грошові позички. Проте банки не зможуть задовольнити цих вимог, оскільки їхні резерви залишилися незмінними. Окремі банки спробують закупити додаткові резерви на міжбанківському ринку, і між банками посилиться конкурентна боротьба за ресурси. Наслідком цієї боротьби стане зростання процентної ставки доти, доки вона не досягне попереднього (рівноважного) рівня. Але в міру наближення ставки до цього рівня буде зростати альтернативна вартість грошей і скорочуватися попит на гроші. Як тільки ставка досягне 8%, увесь додатковий попит на гроші зникне і всі показники займуть рівноважне положення: попит і пропозиція — 20,0 млрд грн, ставка процента — 8%.
Порушену рівновагу ринку можна було «заспокоїти» іншим способом — збільшенням пропозиції грошей до нового рівня попиту. Для цього центральний банк повинен збільшити резерви комерційних банків, купивши у них відповідну масу цінних паперів чи збільшивши рефінансування. За рахунок додаткових резервів банки задовольнили б додатковий попит на гроші, і рівновага відновилась би. Але рівень її був би зовсім іншим — обсяг грошової маси зросте до 25,0 млрд грн, а ставка процента знизиться до 6%. Проте така рівновага може мати негативні наслідки для реальної економіки, насамперед для товарних ринків, де значно зросте платоспроможний попит.
Порушення рівноваги на грошовому ринку може обумовлюватися також чинниками, які діють на боці пропозиції грошей та на боці попиту на гроші. У цих випадках рівновага може відновитися тільки на інших рівнях як процента, так і грошової маси.
Розділ ІІ. Аналіз грошового ринку України на сучасному етапі
2.1. Динаміка грошових агрегатів
Грошовий агрегат — це специфічний показник грошової маси, що характеризує певний набір її елементів залежно від їх ліквідності. Кількість агрегатів, які використовуються в статистичній практиці окремих країн, не однакова, що пояснюється істотними відмінностями в елементному складі грошової маси, у спектрах активів, які розглядаються в національній практиці як гроші, у завданнях використання грошової маси в регулятивних цілях. Так, у США застосовуються чотири агрегати для визначення маси грошей, в Англії — п’ять, у Німеччині — три.
У статистичній практиці України визначаються і використовуються для цілей аналізу і регулювання чотири грошові агрегати: М0, М1, М2, М3.
Агрегат М0 відображає масу готівки, яка перебуває поза банками, тобто на руках у фізичних осіб і в касах юридичних осіб. Готівка в касах банків сюди не входить.
Агрегат М1 включає гроші в агрегаті М0 + вклади в банках, які можуть бути використані власниками негайно, без попередження банків, тобто запаси коштів на поточних рахунках та на ощадних рахунках до запитання.
Агрегат М2 — це гроші в агрегаті М1 + кошти на всіх видах строкових рахунків, кошти на рахунках капітальних вкладень та інших спеціальних рахунках.
Агрегат М3 охоплює гроші в агрегаті М2 + кошти на вкладах за трастовими операціями банків.
В Україні маса грошей в обороті після грошової реформи 1996 р. характеризується високими темпами зростання та надмірно великою вагою в ній готівки, про що свідчать дані табл. 2.1.
Протягом п’яти післяреформових років грошова база та грошова маса зростали щорічно, збільшившись відповідно в 4,7 та в 4,8 раза. На фоні постійного скорочення реального обсягу валового внутрішнього продукту зазначене зростання грошової маси видається надмірним. Воно було спричинене високим рівнем бюджетного дефіциту та не досить жорсткою грошово-кредитною політикою центрального банку. Такі ножиці в динаміці грошової маси та обсягу суспільного виробництва не могли не вплинути на вартість грошей: гривня за п’ять років знецінилась у 2,1 раза, а відносно долара США — в 2,8 раза.
Таблиця 2.1[№12.с.66]
ГРОШОВА МАСА, ЩО ОБСЛУГОВУЄ ГРОШОВИЙ ОБІГ В УКРАЇНІ
|
Показник
|
1997 | 1998 | 1999 | 2000 | 2001 | |||||
| Сума | % до попереднього року | Сума | % до попереднього року | Сума | % до попереднього року | Сума | % до попереднього року | Сума | % до попереднього року | |
| Грошова база | 7,1 | 144,6 | 8,6 | 121,9 | 12,0 | 139,3 | 16,8 | 140,0 | 23,0 | 137,0 |
| Агрегат М0 | 6,1 | 151,7 | 7,1 | 116,7 | 9,6 | 133,9 | 12,8 | 134,0 | 19,5 | 152,3 |
| Агрегат М1 | 9,0 | 143,3 | 10,3 | 114,1 | 14,1 | 136,4 | 20,7 | 147,0 | 29,8 | 144,0 |
| Агрегат М2 | 12,4 | 137,9 | 15,4 | 124,0 | 21,7 | 140,7 | 31,4 | 145,0 | 45,0 | 143,0 |
| Агрегат М3 | 12,5 | 133,9 | 15,7 | 125,3 | 22,1 | 140,4 | 32,1 | 145,0 | 45,5 | 142,0 |
|
У тому
числі – сума |
6,1 |
151,7 |
7,1 |
116,7 |
9,6 |
133,9 |
12,8 |
134,0 |
19,5 |
152,3 |
| – питома вага, % | 48,9 | 113,4 | 45,5 | 93,0 | 43,4 | 95,3 | 40,0 | 92,3 | 42,8 | 107,0 |
За станом на 1 червня 2008 року обсяг грошової маси в обігу становив 429.7 млрд. грн. і збільшився з початку року на 8.5% (у тому числі в національній валюті - на 6.8%, а в іноземній - на 14.2%). Упродовж травня поточного року обсяг грошової маси в абсолютному вимірі не змінився, що пов'язано зі зміною вартісної оцінки депозитів у іноземній валюті, внаслідок зміцнення офіційного курсу гривні щодо іноземних валют.
За станом на 01.06.2008 р. обсяг грошей поза банками (М0) становив 118.8 млрд. грн., або збільшився за січень - травень на 7.0% (у тому числі у травні - на 2.4%), проте частка зазначеної складової у структурі грошової маси (МЗ) порівняно з початком року скоротилася на 0.3 процентного пункту до 27.7%.
За січень - травень 2008 року грошова маса (МІ) збільшилася на 4.0% і на 1 червня 2008 року становила 188.9 млрд. грн., у тому числі 70.1 млрд. грн. - переказні кошти в національній валюті. У цілому з початку поточного року обсяг переказних коштів у національній валюті зменшився на 0.6%, на що певною мірою вплинуло їх скорочення за останні 2 місяці на 5.0%. У травні обсяг переказних коштів у національній валюті зменшився на 3.4% в основному за рахунок скорочення (на 5.9%) коштів суб'єктів господарювання, змушених активніше використовувати власні кошти через дефіцит коштів у національній валюті на грошовому ринку країни.
Упродовж січня - травня частка переказних коштів у національній валюті у загальному обсязі (МЗ) скоротилася на 1.6 процентного пункту і на 01.06.2008 р. становила 16.3%.
На 1 червня 2008 року обсяг грошової маси (М2) дорівнював 425.4 млрд. грн. і зріс за 5 місяців на 8.7%, проте у травні порівняно з попереднім місяцем в абсолютному значенні він не змінився. Переказні кошти в іноземній валюті та інші кошти збільшилися за січень - травень поточного року на 12.8% до 236.5 млрд. грн. На відміну від квітня, коли обсяг зазначених коштів збільшився на 3.9%, у травні спостерігалося їх зменшення на 0.1%, на що певною мірою вплинуло скорочення переказних коштів у іноземній валюті фізичних осіб (на 4.7%) та інших коштів суб'єктів господарювання (на 2.7%). Водночас переказні кошти в іноземній валюті суб'єктів господарювання зросли за місяць на 5.0%.
Станом на 1 червня 2008 року в структурі грошової маси (МЗ) частка переказних коштів у іноземній валюті та інших коштів становила 55.0% і зросла порівняно з початком року на 2.1 процентного пункту.
2.2. Аналіз депозитних операцій грошового ринку
Зобов'язання банків України за коштами, залученими на рахунки суб'єктів господарювання та фізичних осіб, залишалися основною складовою ресурсної бази банків. їх обсяг на 01.06.2008 р. становив 306.0 млрд. грн., а частка в зобов'язаннях банків - 52.1%.
Із початку 2008 року загальний обсяг зобов'язань банків за коштами, залученими на рахунки суб'єктів господарювання та фізичних осіб, збільшився на 9.4% (на 26.2 млрд. грн.). Населенням було забезпечено 89.4% від загального приросту депозитів за січень - травень. Зростанню коштів на рахунках фізичних осіб сприяло збільшення доходів населення, зокрема, соціальних виплат. Крім того, в зв'язку з подорожчанням ресурсів на міжбанківському ринку банки активізували свою роботу із залучення коштів у клієнтів. Найбільшу частку коштів населення (68.5%), як і раніше, було сконцентровано у банках І групи за розміром активів.
Найбільше з початку року зросли довгострокові кошти фізичних осіб у національній валюті (на 9.9 млрд. грн., або на 18.4%). Відповідно їх частка підвищилася з 19.3 до 20.9% від загального обсягу депозитних зобов'язань банків та була найбільшою серед інших категорій депозитів. Також за цей період спостерігалося значне зростання (на 4.1 млрд. грн., або на 14.1%) на рахунках до запитання фізичних осіб у національній валюті, що було відображенням існуючої соціальної політики. Проте другою за обсягами складовою депозитних зобов'язань банків залишалися довгострокові кошти фізичних осіб в іноземній валюті, частка яких у загальному обсязі депозитів становила 14.5%, а приріст з початку року - 3.9 млрд. грн., або 9.8%.
У травні обсяг депозитів, залучених банками, зменшився на 0.9%, або на 2.6 млрд. грн. Основними складовими такого скорочення було:
зменшення залишків коштів на депозитних рахунках в іноземній валюті у гривневому еквіваленті у зв'язку зі зміцненням курсу гривні щодо долара США та євро і відповідною вартісною переоцінкою депозитів;
зменшення залишків коштів на рахунках до запитання та короткострокових депозитів суб'єктів господарювання в національній валюті.
Зокрема, уповільнення темпів кредитування в національній валюті змусило суб'єктів господарювання активніше використовувати власні обігові кошти для фінансування бізнесу. Крім того, перерахування в травні до бюджету податку на прибуток, посилення фінансової дисципліни та продовження урядом політики з акумуляції коштів було додатковим фактором зниження залишків на поточних рахунках суб'єктів господарювання в банках.
Динаміка депозитних зобов'язань банків за видами валют
За січень - травень 2008 року депозитні кошти в національній валюті зросли на 7.1%, або на 13.4 млрд. грн., проти 14.2%, або 12.8 млрд. грн. в іноземній валюті. Прискорення темпів зростання коштів у іноземній валюті порівняно з минулим роком пояснювалося високими темпами інфляції та існуючими інфляційними очікуваннями. При цьому приріст коштів у національній валюті за 5 місяців поточного року було забезпечено виключно за рахунок фізичних осіб, а в іноземній валюті - на 50.8% за рахунок коштів суб'єктів господарювання. Певним чином на зростання вкладів населення саме у національній валюті вплинуло підвищення процентних ставок за цими депозитами.
Депозитні вкладення суб’єктів господарювання за видами економічної діяльності
Основний приріст відбувся за рахунок короткострокових депозитів суб'єктів господарювання в іноземній валюті (з початку року - на 57.5%, або на 2.8 млрд. грн.), що свідчило про їх невпевненість у напрямах розвитку економічного середовища у довгостроковій перспективі. Повільніші темпи зростання короткострокових депозитних зобов'язань банків за коштами фізичних осіб порівняно з довгостроковими підтверджували, що населення, як і раніше, надавало перевагу прибутковішим довгостроковим вкладенням.
Підвищення тарифів у транспорті та зв'язку сприяло зростанню залишків коштів на рахунках організацій цього виду економічної діяльності (з початку року - на 15.1%, або на 1.9 млрд. грн.). Значне зростання цін на сільськогосподарську продукцію (особливо продукцію тваринництва) забезпечило збільшення залишків на рахунках сільськогосподарських підприємств - на 25.5%, або на 1.5 млрд. грн. Сприятлива кон'юнктура зовнішніх ринків металу зумовила зростання надходжень виручки на рахунки підприємств переробної промисловості. Залишки коштів на їх рахунках з початку року зросли на 1.0 млрд. грн. (на 4.7%). Залишки коштів на рахунках суб'єктів господарювання фінансової діяльності збільшилися на 6.9%, або на 1.1 млрд. грн. При цьому основний приріст спостерігався на рахунках інших фінансових посередників та допоміжних фінансових організацій, тоді як залишки коштів на рахунках страхових організацій та інших пенсійних фондів навіть скоротилися. Зокрема, цьому сприяло збільшення обсягів вкладень в інвестиційні фонди, які приваблювали вкладників вищою дохідністю порівняно з банківськими депозитами на фоні значної інфляції. Залишки коштів на рахунках організацій торгівлі протягом січня - травня (через зростання платежів за імпортом) скоротилися на 10.7% (на 2.9 млрд. грн.), будівництва (за рахунок зростання цін на будівельні матеріали та зменшення обсягів реалізації через затишшя на ринку нерухомості) - на 18.6% (на 1.6 млрд. грн.).
Міжбанківський депозитний ринок
Враховуючи суттєві порівняно з попередніми роками темпи зростання вимог банків за кредитами, наданими в економіку, та анти-інфляційну політику Національного банку України, направлену на отримання приросту грошової маси, попит на міжбанківські депозити протягом січня - травня 2008 року був вищим, ніж минулого року. В результаті зобов'язання банків за міжбанківськими депозитами з початку року зросли на 26.3%, або на 3.7 млрд. грн. (у відповідному періоді 2007 року -на 4.5%, або 0.4 млрд. грн.) і на 01.06.2008 р. становили 17.8 млрд. грн. При цьому обсяги міжбанківських депозитів у іноземній валюті з початку року зросли на 95.8% (на 5.2 млрд. грн.), у національній - скоротилися на 17.5%. У першу чергу це було пов'язано зі скороченням коштів на рахунках на вимогу в національній валюті (на 32.5%) та зростанням потреби банків у додаткових коштах для підтримання ліквідності та здійснення кредитних операцій.
Строкові зобов'язання банків за коштами, залученими на міжбан-ківському ринку, зросли з початку року в 2.3 раза до 4.8 млрд. грн. головним чином за рахунок короткострокових депозитів, що використовувалися для підтримання на належному рівні поточної та короткострокової ліквідності. Динамічніше нарощувалися короткострокові міжбанківські депозити в іноземній валюті. Обсяг довгострокових міжбанківських депозитів збільшився на 46.2%, що певною мірою було наслідком уповільнення темпів зростання довгострокових депозитів суб'єктів господарювання та фізичних осіб.
Протягом січня - травня зберігалася позитивна тенденція до зростання довгострокових депозитних зобов'язань банків, обсяг яких порівняно з початком року збільшився на 12.3% (на 16.0 млрд. грн.). Проте частка довгострокових депозитів у загальному обсязі строкових депозитів дещо зменшилася (з 69.5 до 69.3%). У травні порівняно з квітнем темпи зростання довгострокових депозитів знизилися, що пояснювалось обережною позицією вкладників щодо напрямів вкладення коштів в умовах коливань валютного курсу. При розміщенні коштів на строк більше року вкладники надавали перевагу національній валюті.
Темпи зростання короткострокових депозитних зобов'язань банків з початку року були досить високими - 113.3% (збільшення на 7.6 млрд. грн.).
Слід підкреслити, що в травні депозити в іноземній валюті зменшилися в гривневому еквіваленті, тоді як у валютах номінації їх обсяг збільшився.
Незначне зростання залишків коштів на рахунках суб'єктів господарювання в іноземній валюті, що спостерігалось у травні, незважаючи на переоцінку, зокрема пояснювалося накопиченням валютної виручки на рахунках експортерів.
Порівняно з початком року відбулися зміни в структурі депозитів суб'єктів господарювання та фізичних осіб в іноземній валюті: зменшилася частка депозитів у доларах США (з 74.6 до 69.6%) та зросла частка депозитів у євро (з 23.2 до 28.0%), на що головним чином вплинуло падіння курсу долара США щодо євро та зміцнення курсу гривні щодо долара США у травні. Залишки коштів на рахунках фізичних осіб у євро з початку року зросли в 4.7 раза більше, ніж на рахунках у доларах США (за виключенням курсових різниць). Хоча платежі за експортно-імпортними операціями суб'єктів господарювання переважно здійснювалися в доларах США, темпи зростання залишків коштів на їх рахунках в євро також збільшилися. Все це свідчило про зменшення довіри вкладників до долара США як засобу збереження заощаджень. Перевага надавалася вкладам у гривні та євро.
2.3. Стан ринку цінних паперів
Первинний ринок
Офіційне тлумачення поняття цінних паперів дає Закон України «Про цінні папери та фондову біржу»: «Цінні папери