Формирование и управление инвестиционным портфелем
Таким образом, структура фундаментального анализа имеет следующий вид: информация, выраженная в количественных показателях; правило ее обработки; прогноз значения базисного актива. Фундаментальные аналитики покупают активы, которые, по их мнению, недооценены фондовым рынком относительно сравнительных показателей предприятий реального сектора либо относительно средних показателей по рынку.
Технический анализ - это изучение динамики рынка посредством графического изображения. Цель такого анализа – это прогнозирование последующего изменения движения цен. Под технический анализ попадает ценовая политика рынка, ее динамика. При этом используются три рыночных фактора: цены, объем и открытые позиции, если речь идет о рынке срочных контрактов. Главное, это определить правильность движения направления цен, и здесь важно учитывать все движения рынка, не упуская ни малейшей детали.
Каждый трейдер знает, что весь технический анализ основывается на одном постулате: движение цен имеет направление. Технический аналитик должен добиться того, чтобы рынок самостоятельно указал ему на направление своего движения, для этого необходимо провести грамотный анализ ценовых графиков, один из которых представлен на рис 2. При выполнении технического анализа должны четко определяться «линии поддержки» и «линии сопротивления» (линии спроса и предложения).
- Линии поддержки (Support) – это прерогатива тех клиентов, которые заботятся о том, чтобы цена не понижалась.
- Линии сопротивления (Resistance) – здесь, трейдер следит за тем, чтобы цена не поднималась.
Взаимопонимание между продавцом и покупателем заключается тогда, когда цена устраивает обоих [26].
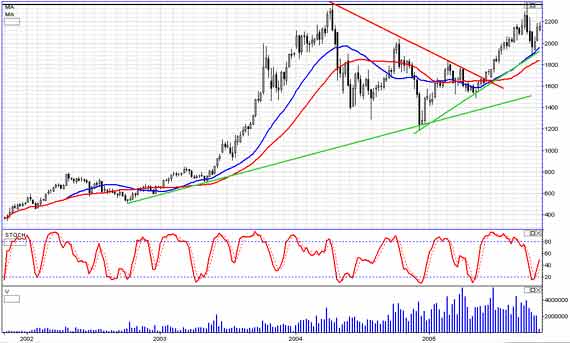
Рисунок – 2 Динамика роста цен
2.2 Анализ портфеля акций консервативного инвестора
Стратегия управления консервативного инвестора относится к группе тактических, т.е. предполагает поиск возможностей максимальных рыночных доходностей, соответствующих заданному уровню риска.
Необходимо распознать тенденцию и следовать ей на протяжении всего периода ее существования. Сильные тренды на рынке возникают не часто, поэтому важно вовремя распознать признаки их появления.
Системный подход в принятии решения определяет однозначно моменты для входа в рынок и выхода из него.
Во время повышательных трендов портфель состоит из акций, в момент снижения котировок стратегия выводит портфель в деньги. Купленные бумаги могут удерживаться до нескольких месяцев, в зависимости от характера развивающейся тенденции. Доля в портфеле каждой конкретной акции определяется следующим образом: так как при покупке акций всегда известна цена продажи, то объем покупаемых акций ценных бумаг рассчитывается так, чтобы первоначальный риск был одинаковым в каждой сделке. В данной стратегии он равняется 0,6 % от текущей оценки портфеля [24].
Например в портфель включаем высоколиквидные российские акции, лидеры по среднедневному обороту на ММВБ за последние полгода. На 1.10.09.- это 13 наиболее ликвидных акций, представляющих разные отрасли российской экономики:
Сбербанк ао;
Газпром ао;
ГМК Норильский Никель ао;
Лукойл ао;
Сбербанк ап;
Роснефть ао;
ВТБ ао;
Сургутнефтегаз ао;
Уральский ао;
РусГидро ао;
Сургутнефтегаз ап;
ФСК ЕЭС ао;
Северсталь ао.
Указанный список акций пересматриваться ежеквартально. В случае изменения в лидерах ликвидности, список бумаг, в которые инвестируются средства, может измениться как в сторону увеличения, так и уменьшения. Результаты инвестирования по данной стратегии представлены на рис. 3.
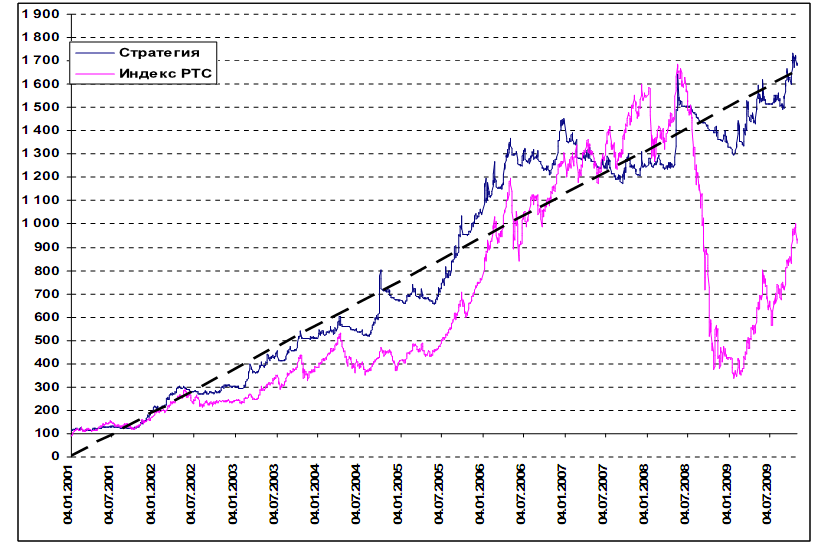
Рисунок 3- Динамика доходности стратегии в сравнении с индексом РТС
Основные характеристики стратегии составляют:
-Среднегодовая доходность -35,7;
-Максимальное снижение капитала – 18,4;
-Среднемесячная доходность – 2,62;
-Месячное СКО – 6,35;
- Месячный коэффициент Шарпа – 0,41;
- Месячный коэффициент Сортино – 1,36
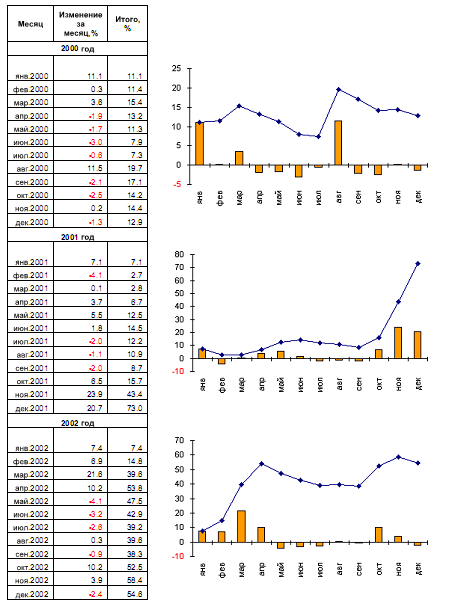
Внутригодовые результаты инвестирования в общем оказались положительными (Приложение 1). Распределение годовой доходности в процентах отображены в таблице (Приложение 2).
Инвестирование средств клиента также можно осуществить в т.н. «голубые фишки». Представим портфель консервативного инвестора, который ведет работу с 12 бумагами, в их числе:
• Газпром
• Норильский никель ГМК
• Лукойл
• ПолюсЗолото
• Сбербанк РФ
• Сбербанк РФ пр.
• Роснефть
• Сургутнефтегаз
• Сургутнефтегаз пр.
• Татнефть
• МТС
• Банк ВТБ
По мере появления ликвидности в каких-то других бумагах, и перехода их в разряд «голубых фишек», этот список может быть значительно расширен. В случае снижения ликвидности и падения объемов торгов любая бумага может быть исключена из этого списка, как в свое время произошло с акциями Юкоса, Мосэнерго, Ростелекома и т.д.
Процентная доля каждой конкретной бумаги в портфеле динамично меняется в зависимости от рыночной конъюнктуры и принимаемых рисков на сделку и может составлять, например, как 2%, так и 20%. Структуры клиентского портфеля, управляющегося по стратегии, на май 2008 года (накануне падения рынка) представлена на рис. 4 и на октябрь 2008 года (после падения) представлена на рис. 5.
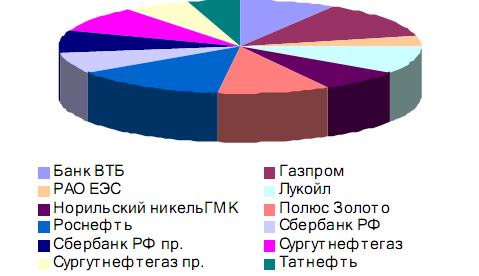
Рисунок 4- Структура клиентского портфеля на 15 мая 2008 года
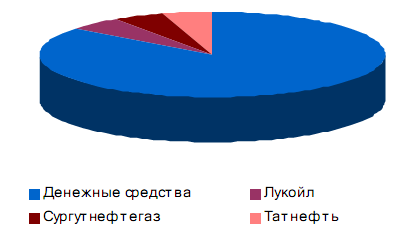
Рисунок 5- Структура клиентского портфеля на 15 августа 2008 года
В мае, когда на рынке наблюдался резкий двухнедельный рост, клиентский портфель состоял полностью из акций. Далее, во время снижения рынка, количество бумаг было сведено до минимума, а потом и вовсе был осуществлен переход в деньги [24].
Таким образом, возвращаясь к долгосрочному графику индекса РТС, представленный на рис.6, необходимо отметить, что сейчас сложилась уникальная ситуация. Тем, кто не успел поучаствовать в росте, который наблюдался на рынке после 1998 года, предоставляется второй шанс. Конечно, нельзя утверждать, что восстановление рынка будет один в один, как это происходило за период 1998-2003 гг., но, скорее всего, аналогии будут просматриваться. По крайней мере, шанс есть у "голубых фишек" с государственным участием: Газпром, Сбербанк, ВТБ и Роснефть.
За последние полгода практически все «голубые фишки» потеряли от 70% до 85% своей капитализации. Несложный математический расчет показывает, что если акция снизилась на 80%, то для того чтобы её стоимость вернулась на прежние уровни, необходим рост на 400%. Таким образом, потенциал у российского рынка просто колоссальный, и текущий момент для начала работы на фондовом рынке может оказаться самым привлекательным на ближайшие десятилетия. Вполне вероятно, что рынок дает новый шанс поучаствовать в ралли, аналогичном тому, которое продолжалось десять лет с конца 1998 года до середины мая 2008 года [27].
2.3 Анализ портфеля акций агрессивного инвестора
Рассмотрим портфель агрессивного инвестора на примере модельного портфеля ИК «ФИНАМ». С начала года модельный портфель зафиксировал 150 %-ный прирост, значительно опередив индекс РТС (+99%) и превзойдя индекс РТС -2(+122%). Динамика индексов представлена на рис. 6.
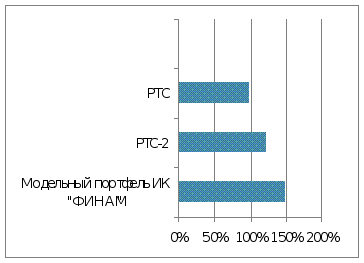
Рисунок 6 - Динамика индексов РТС, РТС-2 и Модельного портфеля ИК «ФИНАМ» с начала 2009 г.
Принимая во внимание увеличивающиеся риски глобальной инфляции, ИК «ФИНАМ», считают вероятным сохранение притока денежных средств на российский рынок, в этой связи предпочтительней инвестировать значительную долю модельного портфеля (43%) в голубые фишки. Тем не менее, доля первого эшелона была снижена на 5% относительно первого квартала. Изменение структуры портфеля в 3 квартале 2009г. представлено на рис. 7, а изменение структуры в 4 квартале 2009г. на рис. 8.
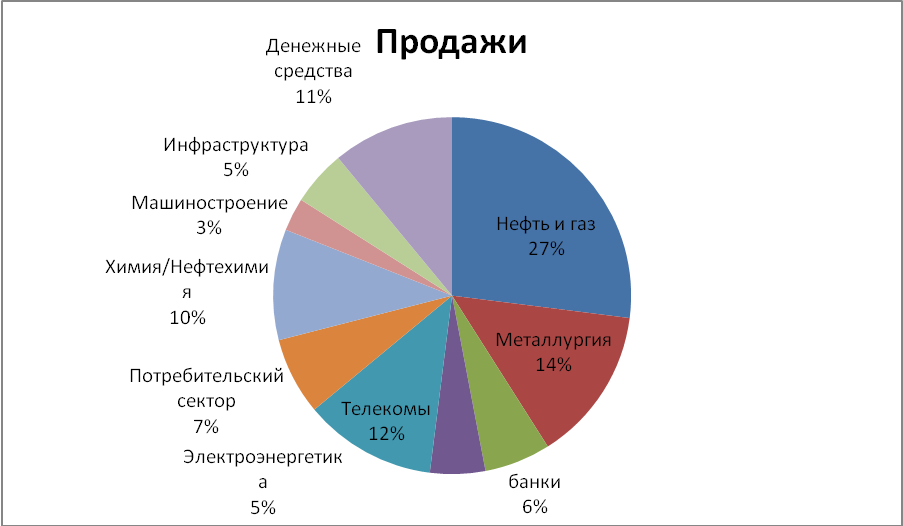
Рисунок 7- Изменение структуры секторов модельного портфеля ИК «ФИНАМ» в 3 квартале 2009 г.
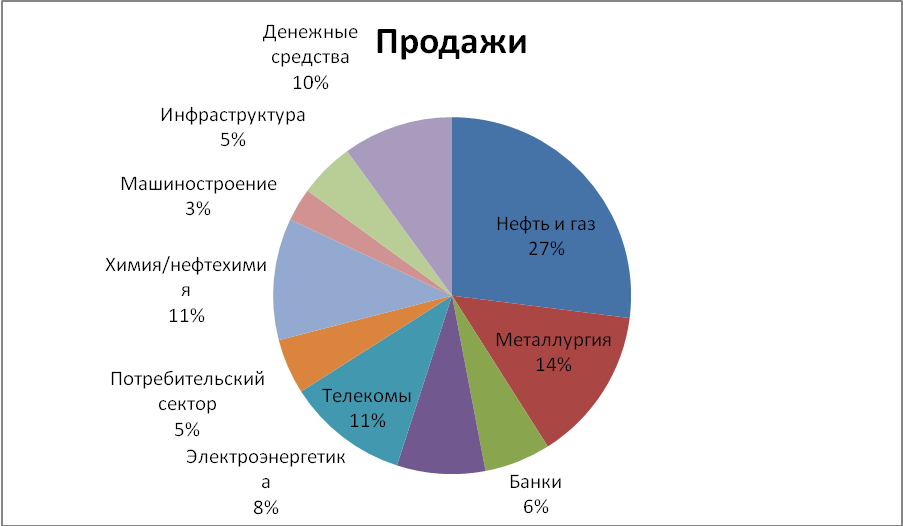
Рисунок 8 - Изменение структуры секторов модельного портфеля ИК «ФИНАМ» в 4 квартале 2009 г.
Развитие позитивных тенденций в мировой экономики и высокие цены на ресурсы создают все условия для начала полноценного восстановления внутреннего спроса в 2010 году. В этих условиях следует увеличить долю компаний, ориентированных на внутренний рынок с 38% до 51%. В электроэнергетике (8%) и банки (6%).
На фоне снижения суверенной премии за риск и постепенного роста аппетита инвесторов к рисковым активам спрос на акции компаний малой и средней капитализации неуклонно увеличивается, что уже получило отражение в опережающем росте индекса РТС-2 относительно РТС. Ожидается развитие данной тенденции в четвертом квартале, поэтому следует увеличить долю акций компаний второго эшелона до 47% - это основная позиция в портфеле.
ИК «ФИНАМ» прогнозируют увеличение спроса на фундаментально привлекательные бумаги крепкого второго эшелона, и в данном сегменте следует сделать ставку на недорогие компании со стабильным бизнесом и прочным финансовым положением. Доля таких компаний в модельном портфеле составляет 28% (Приложение 3).
На долю компаний менее ликвидных эшелонов приходится 19% портфеля. Несмотря на очевидный недостаток ликвидности и повышенные специфические риски (низкая информационная прозрачность), следует включить в модельный портфель акции таких фундаментально недооцененных компаний, как МСЗ, Аммофос, Ашинский МЗ, Нижегородоблгаз, способных принести трехзначную доходность в перспективе 1-2 лет (Приложение 4) [24].
3. Рекомендации по выбору оптимального портфеля инвестиций
При нахождения оптимального портфеля необходимо взять во внимание такое понятие как "полезность". Более высокие значения полезности присваиваются портфелям с высокой ожидаемой доходностью, а низкие значение полезности присваиваются портфелям с высоким риском. Формула полезности имеет следующий вид (2):
U = E(r) - 0.005 Ч A Ч σ2, (2)
где E(r) - ожидаемая доходность,
U - полезность,
A - число, характеризующее отношение инвестора к риску.
Число 0.005 в формуле позволяет выражать ожидаемую доходность и стандартное отклонение в процентах, а не в долях единиц. Согласно формуле можно сказать, что полезность увеличивается по мере роста ожидаемой доходности и уменьшается по мере роста риска. Размер, на который снижается полезность зависит от значения A, т.е. степени отношения инвестора к риску. Чем выше значение A, тем более консервативен инвестор, т.е. менее склонен к риску. Нейтральные к риску инвесторы имеют значение A=0.
Представим следующую ситуацию: наш портфель имеет ожидаемую доходность в 20%, но при этом риск (стандартное отклонение) 40%. "Безрисковый" актив, скажем ГКО имеют доходность в 7%. Следовательно, премия над риском 13% (доходность портфеля - безрисковая доходность) Довольно не плохая премия, однако риск на столько велик, что может заставить очень консервативного инвестора купить исключительно ГКО. Таким образом используя формулу 1, для довольно умеренного в отношении риска инвестора с показателем A = 2 полезность нашего портфеля будет 20 - (0.005*2*40^2) = 4%, что на целых 3% процента ниже безрисковой доходности. В таком случае инвестор выберет безрисковый портфель, т.е. купит ГКО. Если в расчете использовать более высокие A (т.е. значения, характеризующие высокую степень избегания риска), то получаются отрицательные значения полезности.
Т.к. при выборе между рисковым портфелем и безрисковым активом мы сравниваем полезность нашего портфеля со ставкой по безрисковому активу, то можно сказать, что полезность портфеля является гарантированной эквивалентной доходностью для инвестора. Таким образом, гарантированная эквивалентная доходность портфеля - это доходность, которую безрисковые вложения должны гарантированного обеспечивать, чтобы быть равнопривлекательным рисковым портфелям. Иными словами, портфель привлекателен только в том случае, если его гарантированная эквивалентная доходность (полезность) выше безрисковой [17].
Допустим все свои средства инвестор держит в безрисковом активе, который обеспечивает доходность в 5%. Уровень избегания риска А = 4. Т.к. риск такого портфеля равен нулю, следовательно полезность (U) = 5%. Теперь определим ожидаемую доходность, которую инвестор будет требовать при том же уровне полезности (U=5), но приобретая теперь в рисковый портфель, с риском (стандартным отклонением) 5%. Для этого воспользуемся формулой (3):
Требуемая E(r) = U + 0.005 Ч A Ч σ2 , (3)
где E(r) - требуемая ожидаемая доходность,
U - полезность,
A - число, характеризующее отношение инвестора к риску.
Изменяя уровень риска получаем требуемые значения ожидаемой доходности для поддержания уровня полезности равного 5% Теперь, для того, чтобы построить "кривую безразличия" необходимо по оси ординат отложить ожидаемую доходность, а по оси абсцисс стандарное отклонение, т.е. риск. Таким образом, кривая безразличия инвестора, требующего полезности в 5% и с уровнем избегания риска A=4, будет иметь следующий вид (рис. 9):
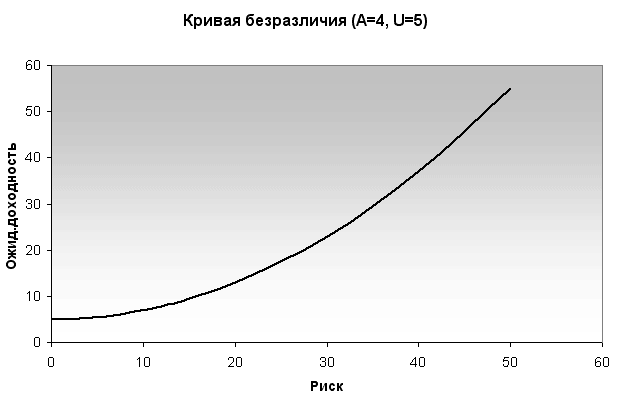
Рисунок 9 - Кривая безразличия
Данные кривые можно построить для любого инвестора. Например, для более консервативного инвестора, с уровнем избегания риска A=10, кривая будет иметь более крутой угол наклона. Для менее консервативного инвестора, кривая будет более пологой (рис. 10).
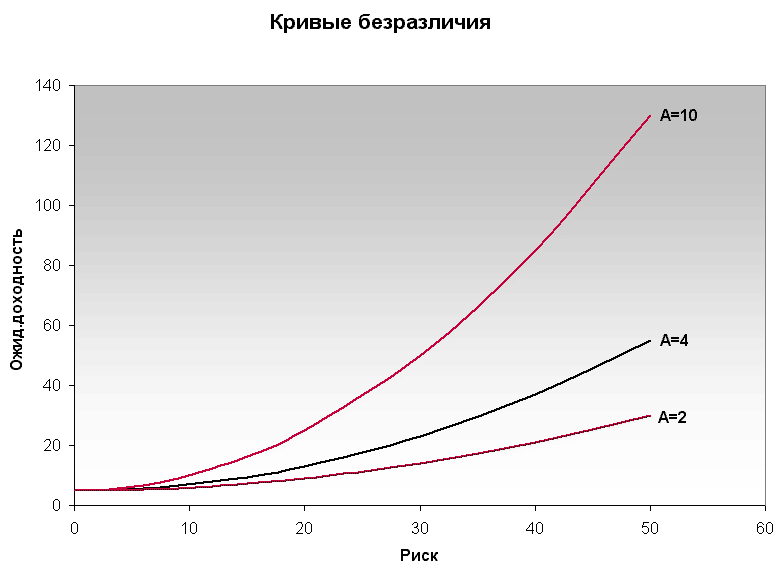
Рисунок 10 - Кривая с уровнем избегания риска A=10
Важно отметить два свойства кривых безразличия:
все портфели, лежащие на одной заданной кривой являются равноценными для инвестора;
инвестор будет считать любой портфель, лежащий на кривой, которая находится выше и левее, более привлекательным, чем любой другой портфель, который находится на кривой расположенной ниже и правее.
Оптимальный портфель
Далее можно приступить к нахождению оптимального портфеля и определению его состава. Для это нам понадобится наша эффективная граница, которая была построена в части 5. Построим кривые безразличия с уровнем избегания риска A = 4 и уровнями полезности (U) 4.4, 7.5, 10.4. (рис. 11).
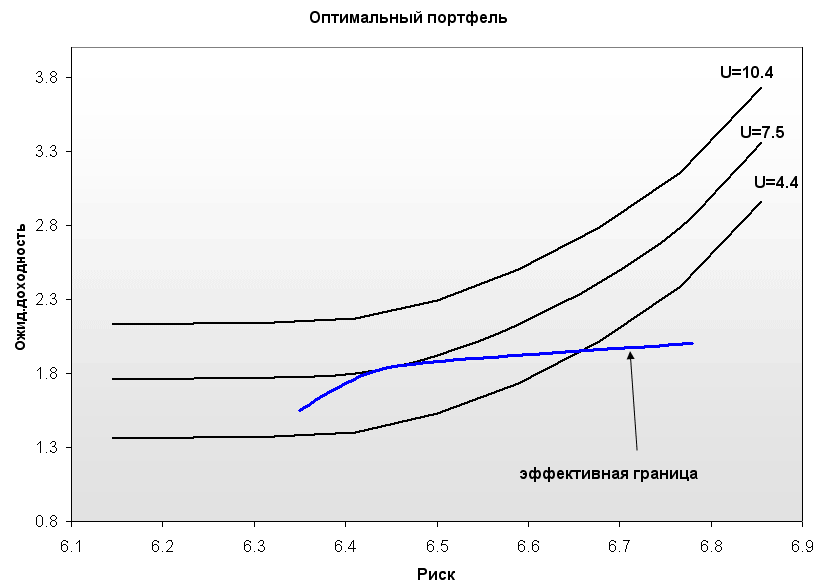
Рисунок 11 - Кривые безразличия оптимального портфеля
Как видно из рисунка 5, кривая безразличия с полезностью равной 7.5% коснулась эффективной границы в точке соответствующей ожидаемой доходности портфеля 1.83% и риску 6.45% (согласно графику). Теперь определим состав нашего оптимального портфеля.
Зная ожидаемую доходность портфеля, который соприкоснулся с кривой безразлия, мы можем определить два так называемых "угловых" портфеля, с ожидаемыми доходностями, окружающими наш оптимальный портфель (ПортО), т.е. надо найти ближайший портфель, имеющий ожидаемую доходность выше оптимального (ПортВ) и ближайший портфель, имеющий ожидаемую доходность ниже (ПортН). ПортфельВ имеет ожидаемую доходность 1.85%, ПортфельН ожидаемую доходность 1.7%
Используя значения ожидаемых доходностей можно определить и состав оптимального портфеля. Для этого воспользуемся формулой (4):
ПортО= (ПортВ*Y)+(ПортН*(1-Y)), (4)
где Y доля ПортВ,
1 - Y - доля ПортН в составе оптимального портфеля.
1.83 = (1.85*Y)+(1.7*(1-Y)). Решая это уравнение, получим Y = 0.87. Это означает, что оптимальный портфель состоит на 87% из портфеля с ожидаемой доходностью выше оптимального (ПортфельВ) и на 13% из портфеля, с ожидаемой доходностью ниже оптимального (ПортфельН) [24].
Заключение
Внимание, которое уделяется портфельным инвестициям, вполне соответствует радикальным изменениям, произошедшим во второй половине двадцатого столетия в экономике промышленно развитых стран. На месте отдельных изолированных региональных финансовых рынков возник единый международный финансовый рынок. К традиционному набору «основных» финансовых инструментов (иностранная валюта, государственные облигации, акции и облигации корпораций) добавился постоянно расширяющийся список новых «производных» инструментов, таких как депозитарные расписки, фьючерсы, опционы, варианты, индексы, свопы. Эти инструменты позволяют реализовать более сложные и тонкие стратегии управления доходностью и риском финансовых сделок, отвечающие индивидуальным потребностям инвесторов, требованиям управляющих активами, спекулянтов и игроков на финансовом рынке.
Обстоятельства, в которых находятся инвесторы, различны, поэтому портфели ценных бумаг должны составляться с учетом таких различий. При этом определяющими факторами являются допустимый уровень риска и период инвестирования, которые зависят от предпочтений конкретного инвестора. Необходимо учесть и другие факторы, включая вопросы налогообложения и законодательного регулирования [20].
Список используемой литературы
1. Банковское дело: Учебник / под ред. Г.Г. Коробовой. – М.: Экономистъ, 2004. с. 402-404.
2. Барыкин С.Е. Формирование оптимального портфеля производственных инвестиций энергетического объединения: Дис. канд. экон. наук: СПб., 2000.
3. Бланк И.А. Управление финансовыми рисками. – К.: Ника-Центр, 2005.
4. Бочаров В.В. Инвестиционный менеджмент. – СПб: Питер, 2000.
5. Брайен Дж., Шристава С. Финансовый анализ и торговля ценными бумагами. - М.: Дело ЛТД, 2000.
6. Булгаков Ю.В. Выбор варианта рискового портфеля // Менеджмент в России и за рубежом №4, 2000.
7. Ван Хорн Дж.К. Основы управления финансами: Пер. с англ. / Гл. ред. серии Я.В. Соколов. – М.: Финансы и статистика, 2003.
8. Дружинин Г.В. Методы оценки и прогнозирования качества. – М.: Радио и связь, 1982.
9. Евстигнеев В. Резервные требования: механизм стабилизации рынка портфельных инвестиций // Мировая экономика и международные отношения, 2001, № 10, с. 58-62.
10. Игонина Л.Л. Инвестиции: Учеб. пособие, М.: Юристъ, 2002.
11. Инвестиции. Организация управления и финансирование. Учебник для ВУЗов. Издание 2. / Игошин Н.В. - ЮНИТИ, 2002.
12. Инвестиции: Учебник для вузов. / В. Бочаров - СПб: Питер, 2003.
13. Инвестиционная политика: учеб. пособие / под ред.Ю.Н. Лапыгина - М.: Кнорус, 2005.
14. Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2000.
15. Липсиц И.В., Косов В.В. Экономический анализ реальных инвестиций: учебник. - М.: Магистр, 2007.
16. Макарова В.И. Организация и финансирование инвестиций: Учебно-практическое пособие. - Тольятти: ВУиТ, 2005.
17. Организация инвестиционной и инновационной деятельности. / К. Янковский, И. Мухарь - СПб: Питер, 2001.
18. Пайк Р., Нил Б. Корпоративные финансы и инвестирование. – 4-е изд. / Пер. с англ. – СПб.: Питер, 2006.
19. Савчук В.П. Бюджет капитала и финансовое обоснование инвестиционного проекта. Киев, 2004.
20. Сергеев М. Формируем инвестиционный портфель //Личные Деньги, 05.10.2004.
21. Четыркин Е.М. Финансовый анализ производственных инвестиций. – М.: Дело, 1998.
22. Шапкин А.С., Шапкин В.А. Теория риска и моделирование рисковых ситуаций: Учебник. – М.: Издательско-торговая корпорация «Дашков и К°», 2005.
23. Шарп У.Ф., Александер Г.Д., Брейли Д.В. Инвестиции: Пер. с англ. – М.: Инфра-М, 2000.
24. finam/
25. micex/
26. forexpf/
27. rts/
28. rbc/companies/micex.shtml
29. economy.samregion/
Приложение 1
Внутригодовые результаты инвестирования с 2000 по 2002 гг.
Приложение 2
Внутригодовые результаты инвестирования в процентах
| Год | янв | фев | мар | апр | май | июн | июл | авг | сен | окт | ноя | дек | Итого |
| 2000 | 11,1 | 0,3 | 3,8 | -1,9 | -1,7 | -3,0 | -0,8 | 11,5 | -2,1 | -2,5 | 0,2 | -1,3 | 12,9 |
| 2001 | 7,1 | -4,1 | 0,1 | 3,7 | 5,5 | 1,8 | -2,0 | -1,1 | -2,0 | 8,5 | 23,9 | 20,7 | 73,0 |
| 2002 | 7,4 | 8,9 | 21,8 | 10,2 | -4,1 | -3,2 | -2,8 | 0,3 | -0,9 | 10,2 | 3,9 | -2,4 | 54,8 |
| 2003 | -2,3 | 18,9 | 4,9 | 8,4 | 7,2 | 2,9 | -4,2 | 10,9 | 0,4 | 10,1 | -0,9 | 1,0 | 88,3 |
| 2004 | 3,8 | 4,4 | 1,8 | 0,2 | -2,8 | -1,5 | -2,1 | 5,2 | 11,4 | 15,7 | -4,8 | -1,5 | 35,3 |
| 2005 | -0,2 | 10,7 | -7,8 | -1,2 | -2,8 | 7,8 | 8,7 | 11,7 | 14,2 | -33 | 5,8 | 3,8 | 55,3 |
| 2006 | 7,7 | 7,9 | -1,3 | 12,3 | -0,2 | -0,9 | -2,1 | 2,0 | -3,8 | -22 | 5,9 | 13,1 | 39,3 |
| 2007 | -8,2 | -5,7 | -0,1 | -0,8 | -2,8 | -0,8 | -1,7 | -0,8 | 3,0 | 0,2 | -29 | 2,5 | -14,5 |
| 2008 | 0,1 | 1,5 | -0,9 | -0,8 | 22,8 | -1,4 | -2,0 | -28 | -1,2 | -0,8 | -3,5 | -22 | 8,9 |
| 2009 | -1,0 | 2,5 | 7,9 | -0,4 | 7,9 | -3,3 | 1,4 | -1,0 | 8,2 | 3,8 | 28,4 |
Приложение 3
Распределение активов в модельном портфеле ИК «ФИНАМ»
| Компания | Тиккер | Отрасль | Доля в портфеле |
| Газпром | GAZP | нефть и газ | 8,00% |
| Лукойл | LKOH | нефть и газ | 8,00% |
| Роснефть | ROSN | нефть и газ | 6,00% |
| Сургутнефтегаз | SNGS | нефть и газ | 5,00% |
| ГМК Норильский Никель | GMKN | металлургия и добыча | 6,00% |
| Ашинский МЗ | AMEZ | металлургия и добыча | 3,00% |
| Северсталь | CHMF | металлургия и добыча | 5,00% |
| Сбербанк | SBER | банки | 3,00% |
| Банк Санкт-Петербург | STBK | банки | 3,00% |
| ОГК-2 | OGKB | электроэнергетика | 4,00% |
| ОГК-3 | OGKC | электроэнергетика | 4,00% |
| МТС | MTSS | телекомы | 7,00% |
| Волгателеком (прив.) | NNSIP | телекомы | 2,00% |
| Дальсвязь (прив.) | ESPKP | телекомы | 2,00% |
| Вимм-Билль-Данн | WBDF | потреб.сектор | 5,00% |
| Сильвинит | SILV | химия/нефтехимия | 5,00% |
| Аммофос | AMMO | химия/нефтехимия | 3,00% |
| МСЗ | MASZ | химия/нефтехимия | 3,00% |
| Соллерс | SVAV | машиностроение | 3,00% |
| Бамтоннельстрой (прив.) | BTSTP | инфраструктура | 3,00% |
| Нижегородоблгаз | NNOG | инфраструктура | 2,00% |
| Итого акции | - | - | 90,00% |
| Денежные средства | - | - | 10,00% |
Приложение 4
| Компания | Потенциал роста |
| 1. ЛУКОЙЛ (РТС: LKOH) - Большое внимание компания уделяет развитию новых месторождений и инноваций в переработке, а также диверсификации бизнеса путем расширения своего газового сегмента и электроэнергетики. В краткосрочном периоде котировки акций компании должна поддерживать разработка каспийских месторождений. Целевая цена на конец 2010 года - $87,4. | 56% |
| 2. Газпром (РТС: GAZP) – компания, которая реализует свой высокий потенциал преимущественно в долгосрочном периоде. В 2011 году запускается газопровод Северный Поток, который должен увеличить экспорт газа в Европу на 17% по сравнению с уровнем 2008 года. Поддержка государства позволит Газпрому сохранить финансовую устойчивость во время кризиса, а монопольное положение на российском газовом рынке способствует более гибкому подходу к ведению бизнеса. Целевая цена на конец 2010 года - $13,5 | 131% |
| 3. Сургутнефтегаз (РТС: SNGS) – компания с самой высокой финансовой устойчивостью в российском нефтегазовом секторе Долговая нагрузка у Сургутнефтегаза отсутствует, а на балансе компании лежит более $20 млрд. в виде финансовых вложений. Также компания планирует вдвое увеличить свои нефтеперерабатывающие мощности в ближайшие годы. У Сургутнефтегаза весьма хорошие перспективы по развитию производства, подкрепленные высокой финансовой стабильностью. | - |
|
4. Роснефть (РТС: ROSN) – компания-лидер по добыче и переработке нефти в России. По итогам первого квартала 2009 года компания выбилась в лидеры по этому показателю, который достиг отметки 28%. Во второй половине 2009 года компания ввела в эксплуатацию свое крупнейшее Ванкорское месторождение, пиковая добыча с которого ожидается на уровне 20% от общей добычи компании. Показатель долг/собственный капитал на конец 2008 года составил 59%, что является одним из самых высоких значений в отрасли, но при этом компания смогла снизить его с уровня 92%. Целевая цена на конец 2010 года - $8,4. |
15% |
| Металлургия и добыча | |
| Компания | Потенциал роста |
|
1. Норильский Никель (РТС: GMKN) является крупнейшим в мире производителем никеля и палладия. В условиях ослабленного рынка цветных металлов компания имеет конкурентное преимущество в плане низкой себестоимости добычи. |
- |
|
2. Северсталь (РТС: CHMF) является диверсифицированным металлургическим холдингом с вертикальной интеграцией. Компания входит в число крупнейших производителей стали в мире (доля рынка - около 1,4%) с установленной мощностью 29,5 млн. тонн и объемом производства на уровне 20 млн. тонн по итогам 2008 года. |
- |
|
3. Ашинский МЗ (РТС: KZRU). Компания специализируется на производстве горячего толстолистового проката, реализуя его в уральском регионе и поставляя на экспорт (текущее соотношение примерно 50% на 50%). Производственная мощность компании - 0,8 млн. тонн стали (до конца года будет увеличена до 1 млн. тонн). За первые 7 месяцев 2009 года компания произвела 340 тыс. тонн стали (средняя загрузка на уровне 80%). |
+72% |
| Электоэнергетика | |
| Компания | Потенциал роста |
| 1. ОГК-2 (РТС: OGKB). Компания занимается производством и продажей электроэнергии на станциях, которые расположены в ряде регионов России: Центр, Урал, Юг, Северо-запад. Доля акций в свободном обращении у ОГК-2 – самая высокая в сегменте ОГК Справедливая цена акций компании – $0,073. | +183% |
|
2. ОГК-3 (РТС: OGKС). ОГК-3 занимается производством и продажей электроэнергии на станциях, которые расположены в ряде регионов России: Центр, Сибирь, Северо-Запад. Мощности компании характеризуются не очень высокой производственной эффективностью. |
- |
| Банки | |
| Компания | Потенциал роста |
| 1. Сбербанк (РТС: SBER) – лидер банковского сектора России (доля рынка в ключевых сегментах - от 20% до 50%), обладающий обширной филиальной сетью и статусом наиболее надежного российского банка Целевая цена на конец 2010 года - $2,42. | +21% |
| 2. Банк Санкт-Петербург (РТС: STBK) - занимает 16 место в РФ по размеру активов, и является одним из ключевых игроков в Санкт-Петербурге и Ленинградской области, доля банка в регионе, по нашим оценкам, составляет 12%. Целевая цена на конец 2010 года - $3,37. | +28% |
| Потребительский сектор | |
| Компания | Потенциал роста |
| 1. Вимм-Билль-Данн (РТС: WBDF) - лидер российского рынка молочной продукции с долей рынка порядка 30%. Справедливая цена акций ВБД ПП составляет - $51. | 35% |
| Телекомы | |
| 1. МТС (РТС: MTSS) - лидер российского рынка сотовой связи. Компания обладает отличной рентабельностью для несырьевого сегмента, характеризуясь сравнительно низким уровнем долга и грамотным менеджментом. В ближайшее время МТС приобретет «Комстар» и станет интегрированным оператором сотовой и проводной связи. Целевая цена МТС на конец 2010 года - $10,7. | 60% |
| 2.Волгателеком – прив. (РТС: NNSIP) оценен рынком со значительным дисконтом к отраслевым аналогам по финансовым мультипликаторам, и в этой связи у компании больше шансов получить хорошие коэффициенты обмена относительно текущей рыночной стоимости. | - |