Финансовый анализ предприятия
Валовая рентабельность реализованной продукции:
RGPM
=
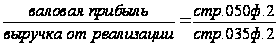 (ф.
2.1.3.).
Коэффициент валовой прибыли доказывает эффективность производственной деятельности предприятия, а также эффективность политики ценообразования.
Операционная рентабельность реализованной продукции:
ROIM
=
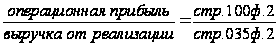 (ф.2.1.4.)
Операционная прибыль — это прибыль, остающаяся после вычета из валовой прибыли административных расходов, расходов на сбыт и прочих операционных расходов. Этот коэффициент показывает рентабельность предприятия после вычета затрат на производство и сбыт товаров.
Показатель операционной рентабельности является одним из лучших инструментов определения операционной эффективности и показывает способность руководства предприятия получать прибыль от деятельности до вычета затрат, которые не относятся к операционной эффективности. При рассмотрении этого показателя совместно с показателем валовой рентабельности можно получить представление о том, чем вызваны изменения рентабельности. Если, например, на протяжении ряда лет валовая рентабельность существенно не изменялась, а показатель операционной рентабельности постепенно снижался, то причина кроется, скорее всего, в увеличении расходов по статьям административных и сбытовых расходов.
Чистая рентабельность реализованной продукции:
RNPM
=
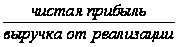 =
 (ф.
2.1.5.)
В отечественной практике чаще всего используется именно показатель чистой рентабельности реализованной продукции. Неизменность на протяжении какого-либо периода показателя операционной рентабельности с одновременным снижением показателя чистой рентабельности может свидетельствовать либо об увеличении финансовых расходов и получении убытков от участия в капитале других предприятия, либо о повышении суммы уплачиваемых налоговых платежей. Этот коэффициент показывает полное влияние структуры капитала и финансирования компании на ее рентабельность.
Рентабельность производственной деятельности
Здесь можно выделить два основных показателя – чистая рентабельность производства и валовая рентабельность производства. Данные показателя показывают, сколько предприятие имеет прибыли с каждой гривны, затраченной на производство продукции. Они рассчитываются следующим образом.
Валовая рентабельность производства:
RПВ
=
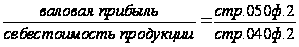 (ф.2.1.6.)
Валовая рентабельность производства представляет собой отношение валовой прибыли к себестоимости продукции и показывает, сколько гривен валовой прибыли приходиться на гривну затрат, формирующих себестоимость реализованной продукции.
Чистая рентабельность производства:
RПЧ
=
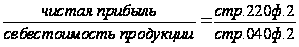 (ф.2.1.7.).
Показатель чистой рентабельности производства показывает, сколько гривен чистой прибыли приходится на гривну реализованной продукции. По аналогии с показателями рентабельности продаж из двух названных выше показателей рентабельности производственной деятельности боле жестким тестом прибыльности предприятия является показатель чистой рентабельности производства, так как при его расчете применяется чистая прибыль предприятия.
Как и в отношениях прочих показателей рентабельности относительно этих можно сказать, что оптимальной является их положительная динамика.
2.2. Факторный анализ рентабельности организации
В процессе факторного анализа исследуется влияние изменения рентабельности продукции под влиянием следующих факторов:
а) изменения себестоимости продукции;
б) изменения выручки от реализации продукции;
в) структурных сдвигов в составе продукции.
При анализе коэффициентов рентабельности наиболее широкое распространение получила факторная модель фирмы «DuPont». Назначение модели — определить факторы, влияющие на эффективность работы предприятия и оценить это влияние. Поскольку существует множество показателей рентабельности, аналитиками этой фирмы выбран один. По их мнению, наиболее значимый — рентабельность собственного капитала. Для проведения анализа необходимо смоделировать факторную модель коэффициента рентабельности собственного капитала.
В основу приведенной схемы анализа заложена следующая детерминированная модель:
RROE
=
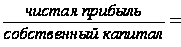 RNPM
 Pотд
Кзав =
=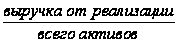
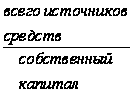 .
Где Pотд - ресурсоотдача; RNPM – чистая рентабельность продаж; Кзав – коэффициент финансовой зависимости.
Из представленной модели видно, что рентабельность собственного капитала предприятия зависит от трех факторов первого порядка: чистой рентабельности продаж, ресурсоотдачи и структуры источников средств, инвестированных в предприятие. Значимость данных показателей объясняется тем, что они в определенном смысле обобщают все стороны финансово-хозяйственной деятельности предприятия: первый фактор обобщает отчет о финансовых результатах, второй — актив баланса, третий — пассив баланса.
Для проведения факторного анализа рентабельности предприятия можно использовать различные приемы элиминирования. В данной работе используется один из наиболее простых — метод абсолютных разниц.
Влияние на изменение коэффициента рентабельности собственного капитала изменения показателя чистой рентабельности продаж определим по следующей формуле:
RROE(1) = RNPM P0отд k0зав (ф.2.2.1а)
Изменение коэффициента рентабельности собственного капитала за счет изменения показателя ресурсоотдачи:
RROE(2) = R1NPM Pотд k0зав (ф.2.2.1б)
Изменение коэффициента рентабельности собственного капитала за счет изменения коэффициента финансовой зависимости:
RROE(3) = R1NPM P1отд kзав (ф.2.2.1в)
Сложив значение изменения показателя рентабельности собственного капитала за счет каждого фактора, получим общее изменение значения коэффициента:
RROE = RROE(1)+ RROE(2)+ RROE(3) (ф.2.2.1г)
Оценка деловой активности предприятия
В широком смысле деловая активность означает весь спектр усилий, направленных на продвижение фирмы на рынках продукции, труда, капитала. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле — как текущая производственная и коммерческая деятельность предприятия.
Деловая активность предприятия проявляется в динамичности ее развития, достижении поставленных целей, эффективном использовании экономического потенциала, расширении рынков сбыта.
Деловую активность предприятия можно оценивать как на качественном, так и на количественном уровне.
Количественная оценка и анализ деловой активности могут быть осуществлены по двум направлениям:
степени выполнения плана по основным показателям, обеспечение заданных темпов их роста;
уровню эффективности использования ресурсов предприятия.
Для оценки уровня эффективности использования ресурсов предприятия, как правило, используют различные показатели оборачиваемости.
Показатели оборачиваемости имеют большое значение для оценки финансового положения компании, поскольку скорость оборота средств оказывает непосредственное влияние на платежеспособность фирмы. Кроме того, увеличение скорости оборота средств, при прочих равных условиях, отражает повышение производственно-технического потенциала фирмы.
На практике наиболее часто используются следующие показатели деловой активности.
Коэффициент оборачиваемости активов (коэффициент трансформации)
При помощи данного коэффициента оценивается эффективность использования фирмой всех имеющихся ресурсов вне зависимости от источников их привлечения. Расчет этого коэффициента производится по формуле:
Коб.а
=
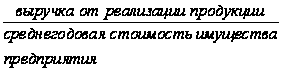 (формула
2.3.1.)
Коэффициент трансформации показывает, сколько раз за отчетный период совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных единиц реализованной продукции принесла каждая денежная единица активов. Этот коэффициент варьируется в зависимости от отрасли, отражая особенности производственного процесса.
При сравнении значения данного показателя для разных компаний или для одной компании за различные периоды необходимо проверить, обеспечивается ли единообразие в оценке среднегодовой стоимости активов. Кроме того, следует иметь в виду, что при прочих равных условиях показатель оборачиваемости активов будет тем выше, чем изношеннее основные фонды предприятия.
Коэффициент оборачиваемости дебиторской задолженности
По этому коэффициенту судят, сколько раз в среднем в течение отчетного периода дебиторская задолженность превращается в денежные средства. Коэффициент оборачиваемости дебиторской задолженности рассчитывается путем деления выручки от реализации продукции на среднегодовую стоимость чистой дебиторской задолженности за товары, работы, услуги:
Коб.д.з
=
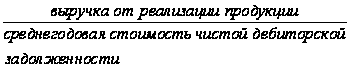 (ф.
2.3.2.)
Этот коэффициент сравнивают со среднеотраслевыми коэффициентами, со значениями коэффициента предприятия за предыдущие периоды.
Для анализа оборачиваемости дебиторской задолженности используется также показатель длительности оборота дебиторской задолженности. Период оборачиваемости дебиторской задолженности в днях можно получить по следующей формуле:
tоб.д.з = количество дней в периоде/ Коб.д.з (ф. 2.3.3.)
Этот показатель дает расчетное количество дней для погашения кредита, взятого дебиторами.
Для оценки степени деловой активности предприятия можно также сравнивать сроки погашения дебиторской задолженности с фактическими сроками, на которые предоставляется кредит покупателям. Таким образом можно определить эффективность механизмов кредитного контроля в компании, а также получить представление о надежности дебиторов.
Коэффициент оборачиваемости кредиторской задолженности.
Данный коэффициент дополняет предыдущий. Его можно рассчитать по формуле:
Коб.к.з
=
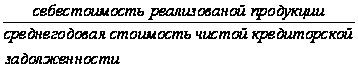 (формула
2.3.4.)
Коэффициент показывает, сколько оборотов необходимо компании для оплаты имеющейся задолженности.
Для анализа оборачиваемости кредиторской задолженности используют показатель периода оборота кредиторской задолженности:
tоб.к.з = количество дней в периоде/ Коб.к.з (ф. 2.3.5.).
Этот показатель дает расчетное количество дней для погашения кредита, полученного от поставщиков компании.
Коэффициент оборачиваемости запасов
Для характеристики эффективности управления запасами используются коэффициент оборачиваемости запасов и показатель длительности оборота.
Коэффициент оборачиваемости запасов можно найти по формуле:
kоб.з
=
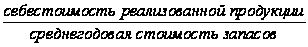 (ф.
2.3.6.)
Коэффициент показывает, сколько оборотов за год совершили запасы, т. е. сколько раз они перенесли свою стоимость на готовые изделия.
Показатель длительности оборота запасов можно рассчитать следующим образом:
tоб.з = количество дней в периоде/ Kоб.з (ф. 2.3.7.).
Этот показатель характеризует период времени, в течение которого запасы превращаются в реализованные товары.
Показатели оборачиваемости запасов предназначены для того, чтобы показать, насколько успешно администрация использовала ресурсы компании.
Оба показателя желательно сравнить со среднеотраслевыми значениями. Полезно также производить сравнение со значениями этих показателей за предыдущие периоды.
В целом, чем выше коэффициент оборачиваемости запасов, а, следовательно, меньше период оборота запасов, тем меньше средств связано в этой наименее ликвидной статье оборотных средств, тем более ликвидную структуру имеют оборотные средства, и тем устойчивее финансовое положение предприятия (при прочих равных условиях).
Следует отметить, что в некоторых случаях увеличение оборачиваемости запасов отражает негативные явления в деятельности предприятия. Например, в случае повышения объема реализации за счет реализации товаров с минимальным уровнем прибыли или без таковой.
Длительность операционного цикла
По этому показателю определяют, сколько дней в среднем требуется для производства, продажи и оплаты продукции предприятия. Иными словами, в течение какого периода денежные средства связаны в запасах. Рассчитывается длительность операционного цикла следующим образом:
Тоб.ц. = tоб.з + tоб.д.з (ф. 2.3.8.)
В большинстве случае предприятию необходимо стремиться к уменьшению значения данного показателя, т. е. к сокращению длительности операционного цикла.
Длительность оборачиваемости оборотного капитала
Логика расчета данного показателя сводится к следующему: в отличие от длительности оборота дебиторской задолженности, которая должна быть как можно меньше, каждое предприятие заинтересовано в том, чтобы длительность оборота кредиторской задолженности была больше. Рассмотренные выше положения позволяют перейти к показателю длительности оборачиваемости оборотного капитала, которая складывается из следующих элементов:
Тоб.об.к = tоб.з + tоб.д.з – tоб.к.з (ф. 2.3.9.)
Если значение данного показателя положительное, то предприятие испытывает потребность в денежных средствах. Отрицательное значение показателя длительности оборота оборотного капитала говорит о том, что предприятие имеет в бесплатном пользовании чужие деньги.
Помимо рассмотренных основных коэффициентов деловой активности часто рассчитывают также коэффициент оборачиваемости основных средств (или фондоотдачу).
Значение данного показателя равняется частному от деления объема реализованной продукции на среднегодовую стоимость основных средств:
Коб.з. =
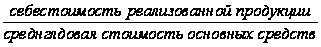 (ф. 2.3.10.)
Повышение фондоотдачи, помимо увеличения объема реализованной продукции, может быть достигнуто как за счет относительно невысокого удельного веса основных средств, так и за счет их более высокого технологического уровня. Ее величина сильно колеблется в зависимости от особенностей отрасли и ее капиталоемкости. Однако общие закономерности здесь таковы: чем выше фондоотдача, тем ниже издержки. Низкий уровень фондоотдачи свидетельствует либо о недостаточном уровне реализации, либо о слишком высоком уровне вложений в эти активы.
ПРАКТИЧЕСКАЯ ЧАСТЬ
Расчет и оценка по данным баланса показателей, характеризующих финансовую устойчивость предприятия
коэффициенты капитализации:
рассчитаем коэффициент финансовой автономии (независимости) по формуле 1.1.1.:
на начало отчетного периода - kавт = 3024,4/3210,5 = 0,942;
на конец отчетного периода - kавт = 3008,2/3159,5 = 0,9521.
коэффициент финансовой зависимости по формуле 1.1.2:
на начало отчетного периода - Kзав = 1/0,942 = 1,0616;
на конец отчетного периода - Kзав = 1/0,952 = 1,0504.
коэффициент финансового риска по формуле 1.1.3.:
на начало отчетного периода – kф.р. = (3,7+0+182,4+0)/3024,4 = 0,0615;
на конец отчетного периода - kф.р. = (7,6+0+143,7+0)/3008,2 = 0,0503.
Коэффициент маневренности собственного капитала по формуле 1.1.4:
на начало отчетного периода –kман = (3024,4 – 1886,2)/3024,4 = 0,3763;
на конец отчетного периода - kман = (3008,2 – 1867,9)/3008,2 = 0,379.
Расчет коэффициентов капитализации для анализируемого предприятия представим в табл. 1.
Таблица №1. Расчет коэффициентов капитализации
Показатели |
Уровень показателя | ||
| На начало года | На конец года | изменение | |
| 1. коэффициент финансовой автономии | 0,942 | 0,9521 | 0,0101 |
| 2. коэффициент финансовой зависимости | 1,0616 | 1,0504 | -0,0112 |
| 3 коэффициент финансового риска. | 0,0615 | 0,0503 | -0,0112 |
| 4. Коэффициент маневренности собственного капитала | 0,3763 | 0,379 | 0,0027 |
Исходя из полученных результатов, на конец отчетного периода предприятие стало более финансово независимым от внешних инвесторов. На каждую гривну собственных средств предприятия на начало отчетного периода приходилось 0,06 гривны привлеченных средств, на конец отчетного периода – 0,05 гривны. Это еще раз подтверждает очень высокий уровень финансовой устойчивости предприятия.
коэффициенты покрытия:
Коэффициент структуры покрытия долгосрочных вложений по формуле 1.1.5.:
на начало отчетного периода - Kп.д.в = 0/1886,2 = 0;
на конец отчетного периода - Kп.д.в = 0/1867,9 = 0.
Все необоротные активы были профинансированы за счет собственных средств как на начало отчетного периода, так и на конец.
Рассчитаем коэффициенты структуры долгосрочных источников финансирования – коэффициент долгосрочного привлечения заемных средств по формуле 1.1.6. и коэффициент финансовой независимости капитализированных источников по формуле 1.1.7.:
на начало отчетного периода – kд.п.з.с = 0/(3024,4+0) = 0,
kф.н.к.и = 3024,4/(3024,4+0) = 1;
на конец отчетного периода - kд.п.з.с = 0/(3008,2+0) = 0,
kф.н.к.и = 3008,2/(3008,2+0) = 1.
Долгосрочные обязательства у рассматриваемого предприятия отсутствовали как на начало отчетного периода, так и на конец. Динамика данных показателей отсутствует.
Расчет стоимости материальных оборотных средств предприятия по формуле 1.1.8.:
на начало отчетного периода – З = 459,3+0+5,9+367,6+49,8 = 882,6;
на конец отчетного периода – З = 413,0+0+1,8+317,9+76,9 = 809,6.
Рассчитаем собственные оборотные средства по формуле 1.1.9:
на начало отчетного периода – Кс.об = 3024,4-1886,2 = 1138,2;
на конец отчетного периода – Кс.об = 3008,2-1867,9 = 1140,3.
Собственные оборотные средства и долгосрочные заемные источники формирования запасов по формуле 1.1.10:
на начало отчетного периода – Кс.дз = 1138,2+0 = 1138,2;
на конец отчетного периода – Кс.дз = 1140,3+0 = 1140,3.
Общая величина основных источников формирования запасов по формуле 1.1.11:
на начало отчетного периода – Ко = 1138,2+0 = 1138,2;
на конец отчетного периода – Ко = 1140,3+0 = 1140,3.
С помощью формул 1.1.12, 1.1.13, 1.1.14 определим трехкомпонентный показатель типа финансовой устойчивости
на начало отчетного периода:
 ФС
= 1138,2 – 882,6 = 255,6 (>0),
ФТ=
1138,2 – 882,6 = 255,6 (>0),
ФО=1138,2
– 882,6 = 255,6 (>0), S
= {1,1,1};
на конец отчетного периода:
ФС
=1140,3 – 809,6 = 330,7 (>0),
ФТ=1140,3
– 809,6 = 330,7 (>0),
ФО=1140,3
– 809,6 = 330,7 (>0), S
= {1,1,1}.
Расчет представим в табл. 2.
Таблица №2. Классификация типа финансового состояния предприятия
| Показатели | На начало года | На конец года |
| 1.общая величина запасов (З) | 882,6 | 809,6 |
| 2.наличие собственных оборотных средств (Кс.об) | 1138,2 | 1140,3 |
| 3.величина функционирующего капитала (Кс.дз) | 1138,2 | 1140,3 |
| 4.общая величина источников (Ко) | 1138,2 | 1140,3 |
| 5. ФС=Кс.об – З | 255,6 | 330,7 |
| 6. ФТ=Кс.дз-З | 255,6 | 330,7 |
| 7. ФО= Ко – З | 255,6 | 330,7 |
|
8. трехкомпонентный показатель типа финансовой устойчивости S
=[S( |
(1,1,1) | (1,1,1) |
Данное предприятие имеет абсолютный тип финансовой устойчивости, что свидетельствует о высокой степени независимости предприятия от внешних инвесторов и кредиторов. Более того, предприятию необходимо использовать в своей хозяйственной деятельности больше заемных средств долгосрочного финансирования, что повысит рентабельность собственного капитала. Сумма средств, которая может быть привлечена предприятием без потери финансовой устойчивости на конец года, составит 330,7 тыс. грн.
Расчет и оценка по данным баланса финансовых коэффициентов ликвидности
Л1. Найдем наиболее ликвидные активы по формуле 1.2.1.:
на нач. года – Л1 = 0+52,2+4,7 = 56,9 тыс. грн;
на кон. года – Л1 = 0+138,2+4,9 = 143,1 тыс. грн.
Л2. Быстро реализуемые активы по формуле 1.2.2.:
на нач. года – Л2 = 367,6+49,8+0+229,6+88,9+57,4+0+0+7,4= 800,7 тыс. грн;
на кон. года – Л2 = 317,9+76,9+0+224,4+66,0+44,0+0+0+3,0 = 732,2 тыс. грн.
Л3. Медленно реализуемые активы по формуле 1.2.3.:
на нач. года – Л3 = 459,3+0+5,9+0,1+1,4 = 466,7 тыс. грн;
на кон. года – Л3 = 413,0+0+1,8+0,1+1,4 = 416,3 тыс. грн.
Л4. Трудно реализуемые активы по формуле 1.2.4.:
на нач. года – Л4 = 1886,2 тыс. грн;
на кон. года – Л4 = 1867,9 тыс. грн.
П1. Наиболее срочные обязательства по формуле 1.2.5.:
на нач. года – П1 = 168,5 тыс. грн;
на кон. года – П1 = 99,4 тыс. грн.
П2. Краткосрочные пассивы по формуле 1.2.6.:
на нач. года – П2 = 182,4-168,5+0 = 13,9 тыс. грн;
на кон. года – П2 = 143,7-99,4+0 = 44,3 тыс. грн.
П3. Долгосрочные пассивы по формуле 1.2.7.:
на нач. года – П3 = 0+3,7 = 3,7 тыс. грн;
на кон. года – П3 = 0+7,6 = 7,6 тыс. грн.
П4. Постоянные (устойчивые) пассивы по формуле 1.2.8.:
на нач. года – П4 = 3024,4 тыс. грн;
на кон. года – П4 = 3008,2 тыс. грн.
Для характеристики ликвидности анализируемого предприятия в табл. 3 приведем расчет групп активов и пассивов.
Таблица №3. Анализ ликвидности баланса
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек (+) или недостаток (-) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
| 1.Наиболее ликвидные активы (Л1) | 56,9 | 143,1 | 1. Наиболее срочные обязательства (П1) | 168,5 | 99,4 | -111,6 | 43,7 |
| 2. Быстро реализуемые активы (Л2) | 800,7 | 732,2 | 2. Кратко-срочные пассивы (П2) | 13,9 | 44,3 | 786,8 | 687,9 |
| 3. Медленно реализуемые активы (Л3) | 466,7 | 416,3 | 3. Долго-срочные пассивы (П3) | 3,7 | 7,6 | 463 | 408,7 |
| 4. Трудно реализуемые активы (Л4) | 1886,2 | 1867,9 | 4. Постоянные пассивы (П4) | 3024,4 | 3008,2 | -1138,2 | -1140,3 |
| БАЛАНС | 3210,5 | 3159,5 | БАЛАНС | 3210,5 | 3159,5 | 0 | 0 |
Результаты расчетов по анализируемому предприятию показывают, что в этой организации сопоставление итогов групп по активу и пассиву имеет следующий вид:
- на начало года - (Л1 < П1, Л2 > П2, ЛЗ > ПЗ, Л4 < П4);
- на конец года - (Л1 > Ш, Л2 > П2, Л3 > ПЗ, Л4 < П4).
Исходя из этого, ликвидность баланса на начало года можно охарактеризовать как абсолютную. В начале анализируемого года наблюдался недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств, причем на достаточно большую сумму (111,6 тыс. грн), но к концу года ситуация улучшилась, недостаток был ликвидирован. В то же время следует отметить, что наблюдается недостаток труднореализуемых активов как на начало периода, так и на конец.
Коэффициент общей ликвидности рассчитаем по формуле 1.2.9.:
на нач. года – kобщ(тек) =
=(56,9+0,5*800,7+0,3*466,7)/(168,5+0,5*13,9+0,3*3,7) = 3,383;
на кон. года – kобщ(тек) =
=(143,1+0,5*732,2+0,3*416,3)/(99,4+0,5*44,3+0,3*7,6) = 5,1206.
Коэффициент промежуточной (срочной) ликвидности по формуле 1.2.10.:
на нач. года - kпром(сроч) = (56,9+800,7)/(168,5+13,9) = 4,7
на кон. года – kпром(сроч) = (143,1+732,2)/(99,4+44,3) = 6,0912
Коэффициент абсолютной ликвидности по формуле 1.2.11.:
на нач. года – kаб = 56,9/(168,5+13,9) = 0,3119;
на кон. года – kаб = 143,1/(99,4+44,3) = 0,9958.
Таблица №4. Расчет коэффициентов ликвидности
| Показатель | На начало года | На конец года | Изменение |
| Коэффициент общей ликвидности | 3,383 | 5,1206 | 1,7376 |
| Коэффициент промежуточной (срочной) ликвидности | 4,7 | 6,0912 | 1,3912 |
| Коэффициент абсолютной ликвидности | 0,3119 | 0,9958 | 0,6839* |
Как видно из приведенного расчета, коэффициенты текущей и срочной ликвидности выше признанного нормального уровня. Это, в краткосрочной перспективе должно повлечь ухудшения финансового состояния предприятия. Коэффициент абсолютной ликвидности на конец года значительно превышает рекомендуемое оптимальное значение, что говорит о нерациональности использования денежных средств.
Коэффициенты рентабельности
Рассчитаем коэффициенты рентабельности по формулам 2.1.1., 2.1.2., 2.1.3., 2.1.4., 2.1.5., 2.1.6. и 2.1.7. для анализируемого предприятия расчет коэффициентов сведем в таблицу 5.
Таблица №5. Расчет коэффициентов рентабельности
| Показатели, % | Формула расчета |
Предыдущий год |
Отчетный год | Изменение |
| 1 | 2 | 3 | 4 | 5 |
| Рентабельность совокупного капитала |
|
6,84 | 6,76 | -0,08 |
| Рентабельность собственного капитала |
|
2,57 | 1,6 | -0,97 |
| Валовая рентабельность продаж |
|
37,4 | 28,35 | -9,05 |
| Операционная рентабельность продаж |
|
15,83 | 12,37 | -3,4 |
| Чистая рентабельность продаж |
|
5,6 | 2,83 | -2,77 |
| Валовая рентабельность производства |
|
59,76 | 39,57 | -20,19 |
| Чистая рентабельность производства |
|
8,95 | 3,95 | -5 |


Расчет показателей рентабельности предприятия показал, что у анализируемой фирмы на конец года очень сильно ухудшились показатели рентабельности по сравнению с началом года. Это свидетельствует об ухудшении финансового состояния предприятия. Также следует отметить, что показатели рентабельности собственного капитала меньше показателей рентабельности совокупного капитала, что также свидетельствует не в пользу данного предприятия. Показатели чистой и валовой рентабельности также снизились.
Факторный анализ рентабельности организации
Для удобства расчета влияния факторов на коэффициент рентабельности собственного капитала воспользуемся вспомогательной таблицей 6.
Таблица №6. Изменение коэффициента рентабельности собственного капитала и факторных показателей в динамике
| Показатель |
Предыдущий год |
Отчетный год | Изменение |
| 1 | 2 | 3 | 4 |
| 1. Чистая рентабельность продаж | 0,056 | 0,028 | -0,028 |
| 2.Ресурсоотдача | 0,43 | 0,54 | 0,11 |
| 3. коэффициент финансовой зависимости | 1,06 | 1,05 | -0,01 |
| 4. Рентабельность собственного капитала | 0,026 | 0,016 | -0,01 |
Общее изменение рентабельности собственного капитала составило 0,01 пунктов.
Обобщим в таблице 7 влияние факторов, воздействующих на изменение показателя рентабельности собственного капитала в соответствии с формулами 2.2.1, 2.2.1а, 2.2.1б, 2.2.1в и 2.2.1г:
Таблица №7. Сводная таблица влияния факторов на рентабельность собственного капитала
| Показатели | Влияние |
| Чистая рентабельность продаж | -0,013 |
| Ресурсоотдача | 0,0033 |
| Коэффициент финансовой зависимости | -0,00015 |
| Всего (изменение коэффициента рентабельности собственного капитала) | -0,0098 |
Таким образом, за счет снижения коэффициента чистой рентабельности продаж показатель рентабельности собственного капитала снизился на 0,013 пункта.
Рассчитаем основные показатели деловой активности для анализируемого предприятия по формулам 2.3.1, 2.3.2, 2.3.3., 2.3.4., 2.3.5., 2.3.6., 2.3.7., 2.3.8., 2.3.9., и 2.3.10. Результаты занесем в таблицу 8:
Сводная таблица коэффициентов деловой активности (№8)
| Наименование показателя | Значение |
| Коэффициент оборачиваемости активов | 0,54 |
| Коэффициент оборачиваемости дебиторской задолженности | 7,52 |
| Период оборачиваемости дебиторской задолженности (за год (360 дней), в днях) | 47,87 |
| Коэффициент оборачиваемости кредиторской задолженности | 9,14 |
| Период оборачиваемости кредиторской задолженности (за год (360 дней), а днях) | 39,39 |
| Коэффициент оборачиваемости запасов | 3,28 |
| Длительность оборачиваемости запасов (за год (360 дней), в днях) | 109,76 |
| Длительность операционного цикла (за год (360 дней), в днях) | 157,63 |
| Длительность оборачиваемости оборотных средств (за год (360 дней), в днях) | 118,24 |
Как следует из расчетов, условия, на которых предприятие получает поставки гораздо хуже, чем условия, предоставляемые предприятием покупателям своей продукции. Это приводит к тому, что приток денежных средств от дебиторов менее интенсивен, чем от кредиторов. Сохранение такой тенденции может привести к дефициту денежных средств на счетах предприятия. У предприятия отсутствуют проблемы с реализацией продукции. Об .этом свидетельствует значительное превышение периода оборачиваемости запасов над периодом оборачиваемости дебиторской задолженности.
ВЫВОД
Финансовый анализ в условиях рыночной экономики является важным инструментом в принятии управленческих решений.
Целью финансового анализа предприятия, является оценка его финансового состояния с учетом динамики изменений, которые сложились в результате хозяйственной деятельности предприятия за несколько последних лет, определение факторов, которые повлияли на эти изменения, и прогнозирование будущего финансового состояния предприятия. Результаты проведенного анализа используются для подготовки рекомендаций относительно последующей деятельности предприятия, его реструктуризации или др.
Таким образом, финансовый анализ можно определить как способ накопления, трансформации и использования информации финансового характера, имеющий цель:
оценить текущее и перспективное финансовое состояние предприятия;
оценить возможные и целесообразные темпы развития предприятия с позиции финансового их обеспечения;
выявить доступные источники средств и оценить возможность и целесообразность их мобилизации;
спрогнозировать положение предприятия на рынке капиталов.
Показатели рентабельности характеризуют эффективность работы предприятий с позиций их самофинансирования и экономических интересов владельцев. Регулируя размеры показателей с учетом их взаимосвязи можно достичь желаемого уровня рентабельности.
Таким образом, осуществление определенных мер по повышению прибыльности и рентабельности предприятий способствует повышению эффективности хозяйствования как на уровне предприятий, так и на микроэкономическом уровне, а также на уровень хозяйственного комплекса страны в целом.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Кононенко О., Муханько О. «Анализ финансовой отчётности» - Харьков – «Фактор» - 2007г.
Иваниенко В.В., Яценко Л.С. «Финансовый анализ» - Харьков – ХГЭУ – 2001г.
Бандурка О.М., Коробов М.Я. «Фінінсова діяльність підприємства» - Київ – Либідь – 2002р.
Донцова Л.В., Никифорова Н.А. «Анализ финансовой отчётности» - Москва – «Дело и сервис» - 2003г.
Маглаперідзе А.С., Коровіна З.П. «Фінансовий аналіз» - Донецьк-Макіївка - НОРД-ПРЕС - 2007р.
Шиян Д.В., Строченко К.І. «Фінансовий аналіз» - Київ – «А.С.К» 2005р.
Селезнёва Н.Н., Ионова А.Ф. «Финансовый анализ» - Москва – Юнити – 2003г.
Гайдіс Н.М. «Фінансовий аналіз» - Львів –