Анализ финансового состояния предприятия
В 1972 году на базе имеющегося транспортного цеха коммунального отдела в целях улучшения работы автотранспорта и улучшения обслуживания организаций и учреждений, подчинённых исполкому районного Совета был создан гараж исполкома. Численность работающих в гараже была 23 человека, а количество транспорта – 31 единица. Стоимость основных фондов составляла 118,2 тыс. руб.
В связи с увеличением объёмов строительства и развития основных промышленных предприятий росло и развивалось городское хозяйство. Рос и развивался гараж исполкома. Было принято решение о выделении из состава управления коммунального хозяйства автотранспортной конторы и создание самостоятельной хозрасчётной организации с прямым подчинением городскому Совету. Были образованы 2 автоколонны. В первую вошли автобусы, грузотакси, служебные автомобили. Во вторую – специальная автомобильная техника, мусоровозы, автомобили-самосвалы.
В 1984 году автотранспортная контора переименовывается в автотранспортное предприятие. Вводится в эксплуатацию станция технического обслуживания легкового автомобиля и организовывается транспортно-экспедиционное агентство по обслуживанию населения.
В 90-е годы быстрыми темпами начала развиваться производственная база АТП, увеличились объёмы транспортных услуг и количество подвижного состава.
В 1993 году предприятие становится объектом городской собственности.
На сегодняшний день предметом деятельности предприятия является:
организация и осуществление перевозки пассажиров на городских, пригородах и междугородних маршрутах;
предоставление транспортных услуг грузовым, специальным подвижным составом, автобусами и легковыми автомобилями юридическим лицам и населению города, края и других регионов России;
транспортно-экспедиционное обслуживание населения;
организация и проведение технического обслуживания и ремонта автотранспортных средств юридических и физических лиц;
проведение экспертизы технического состояния транспортных средств;
содержание, обслуживание и ремонт автомобильных дорог.
Сейчас среднесписочная численность работающих в АТП составляет 643 человека, в том числе:
рабочих – 569 человек;
руководителей – 26 человек;
специалистов – 37 человек;
служащих – 11 человек.
На балансе предприятия находится 331 единица подвижного состава, в т.ч.:
автобусы – 103;
грузовые – 63;
легковые – 38;
специальные – 107;
дорожно-строительная техника - 20.
Высокий и качественный уровень обслуживания в перевозках населения и грузов для горожан и других заказчиков является приоритетным и неотъемлемым направлением в деятельности предприятия.
Организационная структура Муниципального Автотранспортного предприятия поселка Айхал (приложение А).
2.2 Общая оценка финансового состояния предприятия
Данный вид финансового анализа предназначен для общей характеристики финансовых показателей предприятия, определения их динамики и отклонений за отчетный период.
Бухгалтерский баланс (приложение Б и В) служит индикатором для финансовой оценки. Валюта бухгалтерского баланса дает оценку имущественного состояния предприятия. При проведении общей оценки финансового состояния предприятия составляют уплотненный бухгалтерский баланс. Он предполагает объединение однородных статей в группы, что позволяет сократить число статей баланса, сделать его более наглядным и легко читаемым. Уплотненный баланс УМ АТП за 2006 и 2007 годы представлен в приложениях Г (за 2006 год) и Д (за 2007 год) данной выпускной квалификационной работы.
Предварительную оценку финансового состояния предприятия можно сделать на основе выявления "больных статей баланса", которые можно условно подразделить на две группы:
свидетельствующие о крайне неудовлетворительной работе предприятия в отчетном периоде и сложившимся в результате этого плохом финансовом положении: "непокрытые убытки прошлых лет", "убытки отчетного периода";
свидетельствующие об определенных недостатках в работе предприятия, которые могут быть выявлены по данным аналитического учета: "дебиторская задолженность", "прочие оборотные активы", "кредиторская задолженность (просроченная)".
Из отчета о прибылях и убытках (приложение Е и Ж) анализируемого предприятия видно, что за 2005 год чистая прибыль предприятия составила 1181 тыс. руб., по итогам работы в 2006 году предприятие получило убыток равный 334 тыс. руб., т.е. убытки отчетного периода (2006 год) составили 1515 тыс. руб. В 2007 году предприятие сумело исправить свое плохое финансовое положение и по итогам года чистая прибыль предприятия составила 428 тыс. руб., т.е. увеличилась на 762 тыс. руб.
Что касается статей, свидетельствующих об определенных недостатках в работе предприятия, то из бухгалтерского баланса видно, что за 2006 год дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев) увеличилась на 4888 тыс. руб., а за 2007 год сократилась на 5539 тыс. руб. – это положительный результат, а кредиторская задолженность уменьшилась на 730 тыс. руб. и увеличилась на 2892 тыс. руб. в 2006 и 2007 годах соответственно – это отрицательный результат.
Затем проводится оценка изменения валюты баланса за анализируемый период путем сравнения итогов валюты баланса на конец и начало отчетного периода.
За 2006 год валюта баланса увеличилась на 17667 тыс. руб., что свидетельствует о росте производственных возможностей предприятия и заслуживает положительной оценки. К концу 2007 года валюта баланса предприятия уменьшилась на 12081 тыс. руб., что является отрицательным результатом в работе предприятия, т.к. сократилась его хозяйственная деятельность.
Для того чтобы изучить изменение валюты баланса необходимо проанализировать характер изменения статей бухгалтерского баланса, для этого проводят горизонтальный (временной) и вертикальный (структурный) анализ.
Горизонтальный анализ бухгалтерского баланса заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными показателями, которые характеризуют темп роста или снижение отдельных статей. Цель – выявить абсолютное и относительное изменение по каждой статье бухгалтерского баланса и дать оценку этим изменениям. Разновидностью горизонтального анализа является анализ тенденций развития (трендовый анализ), при котором каждая статья бухгалтерского анализа сравнивается с аналогичными статьями за ряд предшествующих лет, на основании этого можно определить закономерность развития показателя.
Горизонтальный анализ бухгалтерского баланса предприятия УМ АТП (за 2006 год) (за 2076 год) представлен в приложении И.
Вертикальный анализ бухгалтерского баланса дает представление о структуре баланса. Цель вертикального аудита заключается в расчете удельного веса отдельных статей в итоге баланса и оценки этих изменений. Вертикальный анализ позволяет оценить изменения структуры бухгалтерского баланса.
Вертикальный анализ бухгалтерского баланса предприятия УМ АТП за 2006 и 2007 годы представлен в приложении К.
В сравнительном аналитическом балансе представляются только основные разделы актива и пассива баланса. Сравнительный аналитический баланс характеризует структуру бухгалтерской отчетной формы, динамику отдельных показателей. Этот вид аналитического баланса систематизирует все предыдущие расчеты. Все показатели сравнительного аналитического баланса можно разделить на три основные группы:
показатели структуры баланса;
показатели динамики баланса;
показатели структурной динамики баланса.
Сравнительный аналитический баланс предприятия УМ АТП представлен в приложениях Л (за 2006 год) и М (за 2007 год) данной работы.
Графически изменения статей баланса за анализируемый период представлены в приложении Н.
Проведя по данным бухгалтерского баланса предприятия УМ АТП горизонтальный, вертикальный и сравнительный аналитический анализы за 2006 – 2007 годы можно сделать следующие выводы.
1. За 2006 год стоимость имущества предприятия увеличилась на 7,90% или на 17667 тыс. руб. У предприятия произошло изменение структуры стоимости имущества в сторону увеличения доли оборотных активов: значительно увеличилась доля запасов предприятия – на 13183 тыс. руб. или на 93,53%; увеличилась доля дебиторской задолженности (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) на 4888 тыс. руб. или на 40,87%; увеличилась доля денежных средств на 9043 тыс. руб. ил на 148,49%, при этом снизилась доля налога на добавленную стоимость по приобретенным ценностям на 271 тыс. руб. или на 58,15%. За анализируемый период (2006 год) доля внеоборотных активов предприятия сократилась на 4,81% или на 9176 тыс. руб. в основном из-за уменьшения стоимости основных средств на 8721 тыс. руб. или на 4,60% и незавершенного строительства на 1022 тыс. руб. или на 86,76%, при этом доля отложенных налоговых активов увеличилась на 567 тыс. руб. или на 429,55%.
2. В пассиве баланса структура изменилась следующим образом. В 2006 году за счет увеличения нераспределенной прибыли на 3690 тыс. руб. увеличилась доля капитала и резервов предприятия на 3690 тыс. руб. или на 1,71%, остальные статьи в данном разделе остались неизменными. За счет отложенных на конец года налоговых обязательств увеличилась доля долгосрочных обязательств на 3 тыс. руб. или на 0,02%. Доля краткосрочных обязательств увеличилась на 13974 тыс. руб. или на 194,65% в основном из-за увеличения по статье "займы и кредиты" на 15000 тыс. руб.; сумма кредиторской задолженности и доходов будущих периодов в данном периоде сократилась на 730 тыс. руб. или на 12,05% и 296 тыс. руб. или на 26,55% соответственно.
3. По результатам работы в 2007 году стоимость имущества предприятия уменьшилась на 12081 тыс. руб. или на 5,01%. В основном это произошло из-за того, что сократилась стоимость оборотных активов на 12330 тыс. руб. или на 20,74%, а именно запасов на 8864 тыс. руб. или 32,50%, также уменьшилась сумма дебиторской задолженности на 5539 тыс. руб. или на32,87%, при этом доля денежных средств увеличилась на 2268 тыс. руб. или на 14,99%. Стоимость внеоборотных активов увеличилась за год незначительно - на 249 тыс. руб. или на 0,14%: доля долгосрочных финансовых вложений увеличилась на 1400 тыс. руб. или на 2692,31%; доля отложенных налоговых активов увеличилась на 516 тыс. руб. или на 73,82%; доля основных средств незначительно сократилась на 1667 тыс. руб. или на 0,92%
4. В 2007 году III раздел пассива баланса наоборот сократился на 344 тыс. руб. или на 0,16%. Произошло это из-за того, что сократились суммы по статьям добавочный капитал и нераспределенная прибыль (непокрытый убыток) на 239 тыс. руб. и 105 тыс. руб. соответственно. Доля долгосрочных обязательств вновь увеличилась из-за увеличения отложенных на конец года налоговых обязательств – на 19 тыс. руб. Доля краткосрочных обязательств сократилась на 11756 тыс. руб. или на 55,58% из-за того, в отчетном периоде предприятие рассчиталось по своим краткосрочным кредитам и займам (15000 тыс. руб.); доля кредиторской задолженности увеличилась на 2892 тыс. руб. или на 54,30%; доля доходов будущих периодов увеличилась незначительно - на 352 тыс. руб. или на 42,98%.
2.3 Анализ финансовой устойчивости предприятия
Для характеристики финансовой ситуации на предприятии существует четыре типа финансовой устойчивости:
абсолютная устойчивость финансового состояния предприятия имеет место, когда запасы меньше суммы собственных и заемных средств предприятия;
нормальная устойчивость финансового состояния предприятия, гарантирующая платежеспособность предприятия, когда запасы равны сумме собственных и заемных средств предприятия;
неустойчивое финансовое положение предприятия, характеризуемое нарушение платежеспособности, при котором сохраняется способность восстановить равновесие за счет пополнения собственных оборотных средств и других источников, когда запасы равны сумме собственных и заемных средств предприятия и сумме источников, ослабляющих финансовую напряженность;
кризисное финансовое состояние, при котором предприятие находится на грани банкротства, когда запасы больше объема всех источников финансирования.
Показатели финансовой устойчивости представлены в таблице 2.1.
Таблица 2.1 - Абсолютные показатели финансовой устойчивости
| показатели | условные обозначения | 2005 год (тыс. руб.) | 2006 год (тыс. руб.) | 2007 год (тыс. руб.) |
отклонение (тыс. руб.) |
|
| 2006г. | 2007г. | |||||
| 1. источник формирования собственных оборотных средств (капитал и резервы) | III РП | 216331 | 220021 | 219677 | 3690 | - 344 |
| 2. внеоборотные активы | I РА | 190898 | 181722 | 181971 | - 9176 | 249 |
| 3. собственные оборотные средства | СОС | 25433 | 38299 | 37706 | 12866 | - 593 |
| 4. долгосрочные обязательства | IV РП | - | 3 | 22 | 3 | 19 |
| 5. собственные и долгосрочные источники формирования запасов и затрат | СД | 25433 | 38302 | 37728 | 12869 | - 574 |
| 6. краткосрочные обязательства (заемные средства) | V РП | 7179 | 21153 | 9397 | 13974 | - 11756 |
| 7. общая величина основных источников формирования запасов и затрат | ОИ | 32612 | 59455 | 47125 | 26843 | - 12330 |
| 8. запасы | З | 14095 | 27278 | 18414 | 13183 | - 8864 |
| 9. излишек (недостаток) собственных оборотных средств | Δ СОС | 11338 | 11021 | 19292 | - 317 | 8271 |
| 10. излишек (недостаток) собственных и долгосрочных источников формирования запасов и затрат | Δ СД | 11338 | 11024 | 19314 | - 314 | 8290 |
| 11. излишек (недостаток) общей величины основных источников формирования запасов и затрат | Δ ОИ | 18517 | 32177 | 28711 | 13660 | - 3466 |
Расчет абсолютных показателей представлен в приложении П.
Относительные показатели финансовой устойчивости разделяют на две группы:
показатели, характеризующие состояние оборотных средств;
показатели, определяющие состояние основных средств.
Показатели, характеризующие состояние оборотных средств
коэффициент обеспеченности собственными средствами – характеризует степень обеспеченности собственными оборотными средствами предприятия, необходимую для финансовой устойчивости, формула (2.1).
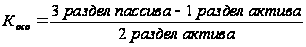 ;
 (норматив)
(2.1)
коэффициент обеспеченности материальных запасов собственными средствами – показывает, в какой степени материальные запасы покрыты собственными средствами и не нуждаются в привлечении заемных средств, формула (2.2).
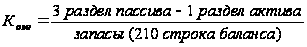 ;
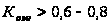 (норматив)
(2.2)
коэффициент маневренности собственного капитала – показывает, на сколько мобильны собственные источники с финансовой точки зрения, чем больше этот коэффициент, тем лучше, формула (2.3).
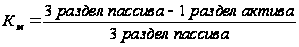 ;
 (норматив)
(2.3)
Показатели, определяющие состояние основных средств
индекс постоянного актива – показывает долю внеоборотных активов в источниках собственных средств, формула (2.4).
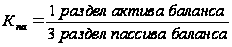 ;
 (2.4)
коэффициент долгосрочного привлечения заемных средств – оценивает, на сколько интенсивно предприятие использует заемные средства для обновления и расширения производства. Если капитальные вложения формируются за счет кредитных средств, то эти капитальные вложения должны быть быстроокупаемыми, формула (2.5).
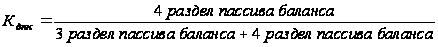 (2.5)
коэффициент реальной стоимости имущества – показывает, какую долю в стоимости имущества составляют средства производства, он оценивает обеспеченность предприятия средствами производства, формула (2.6).
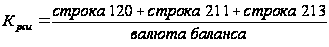 ;
 (норматив)
(2.6)
коэффициент автономии – коэффициент финансовой независимости – показывает, на сколько обязательства предприятия могут быть покрыты собственными средствами; рост показателей динамики означает рост финансовой независимости, формула (2.7).
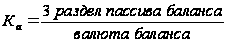 (2.7)
коэффициент соотношения заемных и собственных средств – показывает соотношение между этими средствами; рост показателей динамики свидетельствует об усилении зависимости предприятия от заемных и привлеченных средств, формула (2.8).
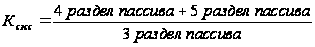 ;
 (норматив)
(2.8)
Относительные показатели представлены в таблице 2.2.
Таблица 2.2 - Относительные показатели финансовой устойчивости
| показатели | усл. обозн. | 2005 год | 2006 год | 2007 год | норма | изменение | |
| 2006 год | 2007 год | ||||||
| 1. коэффициент обеспеченности собственными средствами | Косс | 0,78 | 0,64 | 0,80 | > 0,1 | - 0,14 | 0,16 |
| 2. коэффициент обеспеченности материальных запасов собственными средствами | Комз | 1,80 | 1,40 | 2,05 | 0,6 – 0,8 | - 0,40 | 0,65 |
| 3. коэффициент маневренности собственного капитала | Км | 0,12 | 0,17 | 0,17 | > 0,5 | 0,05 | 0,00 |
| 4. индекс постоянного актива | Кп | 0,88 | 0,83 | 0,83 | Км+Кп=1 | - 0,05 | 0,00 |
| 5. коэффициент долгосрочного привлечения заемных средств | Кдпз | - | 0,00 | 0,00 | - | 0,00 | 0,00 |
| 7. коэффициент реальной стоимости имущества | Крси | 0,90 | 0,86 | 0,86 | > 0,5 | - 0,04 | 0,00 |
| 8. коэффициент автономии | Ка | 0,97 | 0,91 | 0,96 | - | - 0,06 | 0,05 |
| 9. коэффициент соотношения заемных и собственных средств | Ксзс | 0,03 | 0,10 | 0,04 | < 1 | 0,07 | - 0,06 |
Расчет относительных показателей представлении в приложении Р.
По проведенному в данном разделе анализу финансовой устойчивости Унитарного Муниципального Автотранспортного предприятия можно сделать следующие выводы.
1. Результаты расчет абсолютных показателей финансовой устойчивости показали, что за анализируемый период (с 2005 года по 2007 год) чистый оборотный капитал предприятия увеличился на 12273 тыс. руб., причем в 2007 году наблюдается незначительное снижение показателя (на 593 тыс. руб.); это связано с тем, что источники формирования собственных оборотных средств сократились на 344 тыс. руб. (в данном разделе уменьшилась доля добавочного капитала и нераспределенной прибыли). За два года объем собственных и долгосрочных источников формирования запасов и затрат увеличился на 12295 тыс. руб. – традиционно увеличение данного показателя оценивается как позитивное явление для предприятия. Общая величина основных источников формирования запасов и затрат также увеличилась – на 14513 тыс. руб., что является положительной тенденцией. Таким образом, недостатка в собственных оборотных средствах, собственных и долгосрочных источниках формирования запасов и затрат и основных источниках формирования запасов и затрат анализируемое предприятие не испытывает. Увеличение данных показателей финансовой устойчивости говорит о том, что в дальнейшем это будет способствовать улучшению финансово – хозяйственной деятельности предприятия.
2. Результаты расчета показателей, характеризующих состояние оборотных средств, показали, что на данном предприятии оборотные активы обеспечены собственными средствами в 2005 году – на 78%, в 2006 – на 64% и в 2007 – на 80%. Таким образом, сравнивая их с нормативом (10%), видно, что собственных оборотных средств достаточно для обеспечения финансовой устойчивости. Расчет коэффициента обеспеченности материальных запасов собственными средствами показал, что собственных средств достаточно для покрытия материальных запасов, причем за 2007 год данный показатель увеличился на 65% (это почти в два раза больше установленного норматива). Коэффициент маневренности собственного капитала показывает, что собственные источники не достаточно мобильны с финансовой точки зрения, так как имеется отклонение от норматива в сторону уменьшения (в 2005 году – на 38%, а в 2006 – 2007 годах – на 33%).
3. Результаты расчета показателей, определяющих состояние основных средств, показали, что доля внеоборотных активов на конец 2006 года уменьшилась на 5%. Коэффициент долгосрочного привлечения заемных средств показал, что для обновления производства предприятием было привлечено 0,00% заемных средств за два года. Коэффициент реальной стоимости имущества показал, что средства производства составляют основную долю в стоимости имущества, предприятие достаточно обеспечено средствами производства; за два года данный показатель уменьшился на 4% и равен 86%. Коэффициент автономии показал, что большая часть обязательств предприятия может быть покрыта собственными средствами; за два года данный показатель уменьшился на 1% и составляет 96%. Незначительное увеличение коэффициента соотношения заемных и собственных средств (на 1%) говорит о незначительном усилении зависимости предприятия от заемных и привлеченных средств.
4. Финансовое состояние предприятия является абсолютно устойчивым, т.к. соответствует неравенству:
запасы предприятия < сумма собственных и заемных средств предприятия
| 2005 год | 14095 тыс. руб. < 25433 тыс. руб. + 7179 тыс. руб. |
| 2006 год | 27278 тыс. руб. < 38299 тыс. руб. + 21153 тыс. руб. |
| 2007 год | 18414 тыс. руб. < 37706 тыс. руб. + 9397 тыс. руб. |
2.4 Анализ деловой активности предприятия
Деловая активность характеризует эффективность текущей деятельности предприятия и связана с результативностью использования материальных, трудовых, финансовых ресурсов предприятия, а также с показателями оборачиваемости.
производительность труда или выработка на 1 работника – характеризует эффективность использования трудовых ресурсов предприятия, формула (2.9).
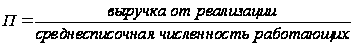 (2.9)
фондоотдача – характеризует эффективность использования основных средств предприятия, формула (2.10).
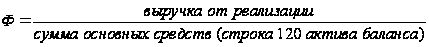 (2.10)
оборачиваемость запасов, в оборотах и днях – характеризует продолжительность прохождения запасами всех стадий производства и реализации, формула (2.11 – 2.12).
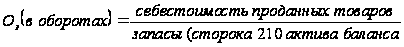 (2.11)
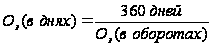 (2.12)
оборачиваемость кредиторской задолженности, в днях – характеризует скорость погашения кредиторской задолженности предприятия, формула (2.13).
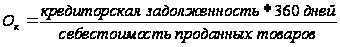 (2.13)
оборачиваемость дебиторской задолженности (в оборотах и днях) – характеризует скорость погашения дебиторской задолженности предприятия, формула (2.14 – 2.15).
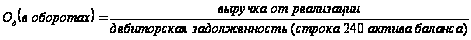 (2.14)
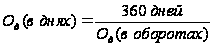 (2.15)
оборачиваемость собственного капитала – характеризует скорость оборачиваемости собственного капитала предприятия. Это наиболее общая характеристика, используемая при анализе деловой активности, формула (2.15).
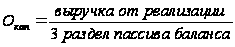 (2.15)
Показатели деловой активности представлены в таблице 2.3.
Таблица 2.3 - Анализ деловой активности предприятия
| показатели | условные обозначения | 2005 год | 2006 год | 2007 год |
отклонение |
|
| 2006г. | 2007г. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. производительность труда или выработка на 1 работника в тыс. руб. | П | 314,75 | 339,44 | 340,66 | 24,69 | 1,22 |
| 2. фондоотдача | Ф | 0,97 | 1,13 | 1,17 | 0,16 | 0,04 |
| 3. оборачиваемость запасов в оборотах | Оз (в оборотах) | 12,11 | 7,33 | 11,13 | - 4,78 | 3,80 |
| 4. оборачиваемость запасов в днях | Оз (в днях) | 29,73 | 49,13 | 32,35 | 19,40 | - 16,78 |
| 5. оборачиваемость кредиторской задолженности в днях | Ок | 12,77 | 9,59 | 14,43 | - 3,18 | 4,84 |
| 6. оборачиваемость дебиторской задолженности в оборотах | Од (в оборотах) | 15,32 | 12,15 | 18,58 | - 3,17 | 6,43 |
| 7. оборачиваемость дебиторской задолженности в днях | Од (в днях) | 23,50 | 29,63 | 19,38 | 6,13 | - 10,25 |
| 8. оборачиваемость собственного капитала | Окап | 0,85 | 0,93 | 0,96 | 0,08 | 0,03 |
Показатели деловой активности представлены в приложении С.
Проведя анализ показателей деловой активности Унитарного Муниципального Автотранспортного предприятия можно сделать следующие выводы.
1. Трудовые ресурсы предприятием используются эффективно, в целом за два года данный показатель увеличился на 25,91 тыс. руб., что является исключительно положительной тенденцией, которая была достигнута за счет увеличения выручки от реализации (на 27002 тыс. руб.).
2. Также за счет увеличения выручки от реализации увеличилась фондоотдача предприятия на 20%, что свидетельствует о повышении эффективности использования основных средств и расценивается как положительная тенденция.
3. Продолжительность прохождения запасами всех стадий производства и реализации на предприятии за два года несколько увеличилась – на 2,62, а оборачиваемость запасов в оборотах, наоборот, сократилась – на 0,98, что свидетельствует о неэффективном использовании запасов на предприятии, оно должно стремиться к увеличению оборачиваемости запасов (в оборотах) и, естественно, сокращению продолжительности 1 оборота (в днях).
4. За анализируемый период кредиторская задолженность предприятия увеличилась на 2162 тыс. руб., традиционно это является негативным фактором, ведущим к замедлению оборачиваемости кредиторской задолженности (на 1,66).
5. Оборачиваемость дебиторской задолженности за два года увеличилась на 3,26, что является положительной тенденцией, свидетельствующей о налаженных взаимодействиях с дебиторами и четкой работе отдела сбыта.
6. Оборачиваемость собственного капитала увеличилась на 0,11 при относительно стабильном значении показателя собственного капитала, что является положительной тенденцией, свидетельствующей об активности предприятия на рынке сбыта.
2.5 Анализ ликвидности предприятия
Анализом ликвидности фирмы интересуются, прежде всего, организации, предоставляющие коммерческие кредиты, т.к. эти кредиты краткосрочные, необходимо оценить степень ликвидности имущества.
Ликвидность означает способность ценностей легко превращаться в деньги, т.е. в абсолютно ликвидные средства.
Ликвидность можно рассматривать с двух сторон:
время, необходимое для продажи имущества;
сумма, вырученная от продажи.
Ликвидность фирмы – это способность ее превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления их срока. Фирма, оборотный капитал которой состоит преимущественно из денежных средств и краткосрочной дебиторской задолженности, считается более ликвидной, чем фирма, оборотный капитал которой состоит преимущественно из запасов.
Все активы фирмы в зависимости от степени их ликвидности, т.е. от скорости превращения в денежные средства условно подразделяют на группы:
наиболее ликвидные активы – включают в себя суммы по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расчетов немедленно, а также включают краткосрочные финансовые вложения (строка 250 + строка 260).
быстро реализуемые активы – это активы, для обращения которых в деньги (наличные средства) требуется определенное время. В эту группу включают дебиторскую задолженность в течение 12 месяцев (строка 240). Ликвидность этих активов различна и зависит от субъективных и объективных факторов: квалификации финансовых работников; взаимоотношений с плательщиками и их платежеспособности; условий предоставления кредитов покупателям.
медленно реализуемые активы – включают наименее ликвидные активы: запасы, дебиторскую задолженность более 12 месяцев, НДС (строка210 + строка 220 + строка 230 – строка 216). В состав этой группы расходы будущих периодов не включаются.
трудно реализуемые активы – это активы, которые предназначены для использования хозяйственной деятельности в течение продолжительного времени, включают весь первый раздел актива.
Совокупность наиболее ликвидных активов, быстро реализуемых активов и медленно реализуемых активов называют текущими активами. Текущие активы являются более ликвидным имуществом фирмы по сравнению с другим имуществом.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
наиболее срочные обязательства – кредиторская задолженность, расчеты по дивидендам, прочие краткосрочные обязательства, а также ссуды, не погашенные в срок (строка 620 + строка 630 + строка 660).
краткосрочные пассивы – краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты (строка 611 + строка 612).
долгосрочные пассивы – долгосрочные заемные кредиты и прочие долгосрочные пассивы, т.е. все статьи 4 раздела пассива (строка 590).
постоянные пассивы – статьи 3 раздела баланса и отдельные статьи 5 раздела, не вошедшие в предыдущие группы (строка 490 + строка 640 + строка 650)
Совокупность краткосрочных и долгосрочных обязательств, т.е. наиболее срочных обязательств, краткосрочных и долгосрочных пассивов, называют внешними обязательствами.
Фирма считается ликвидной, если ее текущие активы превышают внешние обязательства. Фирма может быть ликвидной в большей или меньшей степени, для этого проводят анализ ликвидности баланса, показатели ликвидности представлены в таблице 2.4 и 2.5.
Таблица 2.4 - Анализ ликвидности баланса предприятия на 2006 год
| актив | на начало периода (тыс. руб.) | на конец периода (тыс. руб.) | пассив | на начало периода (тыс. руб.) | на конец периода (тыс. руб.) |
платежный излишек или недостаток (тыс. руб.) |
|
| на начало периода | на конец периода | ||||||
| 1. наиболее ликвидные активы (А1) | 6090 | 15133 | 1. наиболее срочные обязательства (П1) | 6056 | 5326 | 34 | 9807 |
| 2. быстро реализуемые активы (А2) | 11961 | 16849 | 2.краткосрочные пассивы (П2) | 0 | 15000 | 11961 | 1849 |
| 3. медленно реализуемые активы (А3) | 12769 | 26447 | 3. долгосрочные пассивы (П3) | 0 | 3 | 12769 | 26444 |
| 4. трудно реализуемые активы (А4) | 190898 | 181722 | 4. постоянные пассивы (П4) | 217454 | 220848 | - 26556 | - 39126 |
| баланс | 221718 | 240151 | баланс | 221718 | 240151 | ||
Ликвидность баланса определяется как степень покрытия обязательств фирмы ее активами, срок превращения которых в денежные средства соответствует сроку погашения обязательств.
Таблица 2.5 - Анализ ликвидности баланса предприятия на 2007 год
| актив | на начало периода (тыс. руб.) | на конец периода (тыс. руб.) | пассив | на начало периода (тыс. руб.) | на конец периода (тыс. руб.) | платежный излишек или недостаток (тыс. руб.) | |
| на начало периода | на конец периода | ||||||
| 1. наиболее ликвидные активы (А1) | 15133 | 17401 | 1. наиболее срочные обязательства (П1) | 5326 | 8218 | 9807 | 9183 |
| 2. быстро реализуемые активы (А2) | 16849 | 11310 | 2.краткосрочные пассивы (П2) | 15000 | 0 | 1849 | 11310 |
| 3. медленно реализуемые активы (А3) | 26447 | 16826 | 3. долгосрочные пассивы (П3) | 3 | 22 | 26444 | 16804 |
| 4. трудно реализуемые активы (А4) | 181722 | 181971 | 4. постоянные пассивы (П4) | 220848 | 220856 | - 39126 | - 38885 |
| баланс | 240151 | 227508 | баланс | 240151 | 227508 | ||
Расчет показателей ликвидности представлен в приложении Т.
Для определения ликвидности баланса необходимо сопоставить итоги по каждой группе активов и пассивов, таблица 2.6.
Таблица 2.6. -Сопоставление групп активов и групп обязательств УМ АТП
| 2005 год | 2006 год | 2007 год | |
|
А1>П1 А2>П2 А3>П3 А4< П4 |
6090 > 6056 11961> 0 12769 > 0 190898 < 217454 |
15133 > 5326 16849 > 15000 26447 > 3 181722 < 220848 |
17401> 8218 11310 > 0 16826 > 22 181971 < 220856 |
Баланс считается абсолютно ликвидным, если выполняются следующие неравенства:
сумма наиболее ликвидных активов > суммы наиболее срочных обязательств;
сумма быстро реализуемых активов > суммы краткосрочных пассивов
сумма медленно реализуемых активов > суммы долгосрочных пассивов
сумма трудно реализуемых активов < суммы постоянных пассивов
Если выполняются первые три неравенства, то обязательно будет выполнено четвертое неравенство. Оно имеет глубокий экономический смысл: наличие у фирмы собственных оборотных средств, причем их величина достаточна, соблюдается минимальное условие финансовой устойчивости. Невыполнение какого-либо из неравенств свидетельствует об отклонении ликвидности от абсолютной. Сопоставление суммы наиболее ликвидных и быстро реализуемых активов с суммой наиболее срочных обязательств и краткосрочных пассивов определяет текущую ликвидность и платежеспособность на ближайшее время.
Если степень ликвидности баланса настолько велика, что после погашения наиболее срочных обязательств остаются излишние средства, то можно принять решение