Анализ и оценка текущего финансового состояния предприятия
На длительность нахождения средств в обороте оказывают влияние разные внешние и внутренние факторы.
К внешним факторам относятся: отраслевая принадлежность; сфера деятельности организации; масштаб деятельности организации; влияние инфляционных процессов; характер хозяйственных связей с партнерами.
К внутренним факторам относятся: эффективность стратегии управления активами; ценовая политика организации; методика оценки товарно-материальных ценностей и запасов.
Таким образом, для анализа деловой активности организации используют две группы показателей:
Общие показатели оборачиваемости активов;
Показатели управления активами.
Показатели деловой активности относятся к показателям, дающим информацию об эффективности работы предприятия, об эффективности работы менеджмента.
Показатели оборачиваемости показывают сколько раз в год (или за анализируемый период) «оборачиваются» те или иные активы предприятия. Обратная величина, помноженная на 360 дней (или количество дней в анализируемом периоде), указывает на продолжительность оборота.
Скорость оборота показывает время превращения анализируемой статьи в денежные средства. Поэтому, при увеличении скорости оборачиваемости можно говорить о повышении платежеспособности организации.
При расчете показателей эффективности работы предприятия (показателей оборачиваемости и рентабельности) используются отчеты «Бухгалтерский баланс предприятия» и «Отчет о прибылях и убытках».
1.6 Методика диагностики вероятности банкротства
Под банкротством принято понимать финансовый кризис, то есть неспособность фирмы выполнять свои текущие обязательства. Помимо этого, фирма может испытывать экономический кризис (ситуация, когда материальные ресурсы компании используются неэффективно) и кризис управления (неэффективное использование человеческих ресурсов, что часто означает также низкую компетентность руководства и, следовательно, неадекватность управленческих решений требованиям окружающей среды). Соответственно, различные методики предсказания банкротства, как принято называть их в отечественной практике, на самом деле предсказывают различные виды кризисов. Именно поэтому оценки, получаемые при их помощи, нередко столь сильно различаются.
Другое дело, что любой из обозначенных видов кризисов может привести к коллапсу, смерти предприятия. В этой связи, понимая механизм банкротства как юридическое признание такого коллапса, данные методики условно можно назвать методиками предсказания банкротства. Представляется, однако, что ни одна из них не может претендовать на использование в качестве универсальной именно по причине «специализации» на каком-либо одном виде кризиса. Поэтому кажется целесообразным отслеживание динамики изменения результирующих показателей по нескольким из них. Выбор конкретных методик, очевидно, должен диктоваться особенностями отрасли, в которой работает предприятие. Более того, даже сами методики могут и должны подвергаться корректировке с учетом специфики отраслей.
Коэффициент Альтмана (индекс кредитоспособности) предложен в 1968г. известным западным экономистом Альтманом. Индекс кредитоспособности построен с помощью аппарата мультипликативного дискриминантного анализа и позволяет в первом приближении разделить хозяйствующие субъекты на потенциальных банкротов и не банкротов.
При построении индекса, Альтман обследовал 66 предприятий, половина которых обанкротилась в период между 1946 и 1965 гг., а половина работала успешно, и исследовал 22 аналитических коэффициента, которые могли быть полезны для прогнозирования возможного банкротства. Из этих показателей он отобрал пять наиболее значимых и построил многофакторное регрессионное уравнение. Таким образом, индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период.
Z - показатель Альтмана является комплексным показателем, включающим в себя целую группу показателей, характеризующих разные стороны деятельности предприятия: структуру активов и пассивов, рентабельность и оборачиваемость. В связи с этим представляется интересным анализ влияния отдельных составляющих показателя Альтмана на изменение оценки вероятности банкротства.
Предприятие может уменьшить дефицит денежных средств путем продажи неиспользуемых основных средств или сдачи их в аренду.
2. Оценка финансово-экономического состояния предприятия ОАО «Северо-Западный Телеком»
2.1 Оценка имущества предприятия
| таблица 1 | ||||||
| Аналитическая группировка и анализ статей актива баланса | ||||||
| Средства предприятия |
на начало года |
на конец года |
изменения |
|||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Имущество всего | 29 550 142 | 100 | 31 990 894 | 100 | +2 440 752 | +8,26 |
|
1. Внеоборотные активы (в% к стоимости имущества) |
25 241 561 | 85,42 | 28 731 508 | 89,81 | +3 489 947 | +4,39 |
| 1.1. Основные средства (в % к внеоборотным активам) | 21 983 239 | 87,09 | 23 442 852 | 81,59 | +1 459 613 | -5,5 |
| 1.2. Нематериальные активы | 68 | 59 | -9 | |||
| 1.3. Капитальные вложения | 764 066 | 3,03 | 1 569 981 | 5,46 | +805 915 | +2,43 |
| 1.4. Долгосрочные финансовые вложения | 225 553 | 0,89 | 221 220 | 0,77 | -4 333 | -0,12 |
| 1.5. Прочие внеоборотные активы | 2 052 830 | 8,13 | 3 305 352 | 11,51 | +1 252 522 | +3,38 |
| 1.6. Отложенные налоговые активы | 215 805 | 0,86 | 192 044 | 0,67 | -23 761 | -0,19 |
| 2. Оборотные активы (в % к стоимости имущества) | 100 | 100 | -24,35 | |||
| 4 308 581 | 14,58 | 3 259 386 | 10,19 | -1 049 195 | -4,39 | |
| 2.1. Медлено реализуемые активы (запасы, НДС) (в% к оборотным активам) | 1 472 782 | 34,18 | 1 128 445 | 34,62 | -344 337 | +0,44 |
| 2.2. Медлено реализуемые активы (дебиторская задолженность через 12 мес, прочие оборотные активы) | 58 670 | 1,37 | 57 262 | 1,76 | -1408 | -0,39 |
| 2.3. Наиболее ликвидные активы (денежные средства, краткосрочные финансовые вложения) | 1 189 793 | 27,61 | 221 507 | 6,79 | -968 286 | -20,82 |
| 2.4. Дебиторская задолженность (платежи в течение 12 месяцев) | 1 587 336 | 36,84 | 1 852 172 | 56,83 | +264 836 | +19,99 |
Вывод: Стоимость имущества ОАО «Северо-Западный Телеком» на конец года увеличилась на 2 440 752 тыс. руб. Это было вызвано в большей степени ростом стоимости внеоборотных активов, которые увеличились на конец года на 3 489 947 тыс. руб. Внеоборотные активы предприятия увеличились за счет роста стоимости основных средств на 1 459 613 тыс. руб., также произошло увеличение капитальных вложений на 805 915 тыс. руб. и внеоборотных активов на 1 252 522 тыс. руб. Долгосрочные финансовые вложения уменьшились на 433 тыс. руб., также произошло уменьшение отложенных налоговых активов на 23 761 тыс. руб.
Внеоборотные активы в структуре имущества предприятия составляют на начало года 85,42 %, на конец года 89,814 % имеется увеличение на 4,39%.
Удельный вес оборотных активов в общей структуре имущества предприятия уменьшился на конец года на 4,39 % и составил на конец года 10,19 %.
В состав оборотных активов ОАО «Северо-Западный Телеком» входят запасы, НДС по приобретенным ценностям, дебиторская задолженность, денежные средства, краткосрочные финансовые вложения. Наибольший удельный вес в структуре оборотных активов составляет дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев, и составляет на начало года 36,84 %, а на конец года 56,83 %. Имеется увеличение на 19,99%. Наименьший удельный вес в структуре имущества оборотных активов составляют денежные средства, краткосрочные финансовые вложения, которые составляют на начало года 27,61 %, на конец года 6,79 %, имеется значительное уменьшение, которое составляет 20,82 %.
Удельный вес запасов имеет незначительное увеличение на 0,44 % и составил на конец отчетного года 34,62 %.
Проанализировав имущество предприятия ОАО «Северо-Западный Телеком» можно сделать вывод, что в данном предприятии преобладают внеоборотные активы, которые состоят в большей степени из основных средств и капитальных вложений.
2.2Оценка финансовых ресурсов предприятия
| таблица 2 | |||||
| Динамика структуры собственного капитала в году. Тыс. руб. | |||||
|
Источники капитала |
Сумма, тыс. руб. |
Структура капитала, в % |
|||
|
начало года |
конец года |
начало года |
конец года |
изменение, +, - |
|
| Собственные средства предприятия в % к валюте баланса, в т.ч. | 16 106 999 | 18 134 830 | 54,51 | 56,69 | +2,18 |
| 1.Уставный капитал | 1 131 415 | 1 131 415 | 7,02 | 6,24 | -0,78 |
| 2.Добавочный капитал | 8 075 451 | 7 922 007 | 50,14 | 43,68 | -6,46 |
| 3.Резервный капитал | 56 571 | 56 571 | 0,35 | 0,31 | -0,04 |
| 4.Нераспределенная прибыль | 6 843 562 | 9 024 837 | 42,49 | 49,74 | +7,28 |
таблица 2.2 |
||||||
| Динамика структуры заемного капитала предприятия в 2006 году. Тыс. руб. | ||||||
|
Источники заемного капитала |
Сумма |
Структура заемного капитала |
||||
|
на начало года |
на конец года |
темп роста % |
на начало года |
на конец года |
изменение % |
|
| Заемные средства всего в % к валюте в т.ч. | 13 443 143 | 13 856 064 | 1,03 | 45,49 | 43,31 | -2,18 |
| 1. Долгосрочные пассивы | 9 270 983 | 8 683 526 | 0,94 | 68,96 | 62,67 | -6,29 |
| 2.Краткосрочные пассивы | 4 172 160 | 5 172 538 | 1,24 | 31,04 | 37,33 | +6,29 |
| в т.ч. | ||||||
| 2.1.Кредиты банков | 532 685 | 817 660 | 1,53 | 12,76 | 15,81 | +3,05 |
| 2.2. Проочие займы | 531 365 | 1 128 711 | 2,12 | 12,74 | 21,82 | +9,08 |
| 2.3. Кредиторская задолженность, всего: | 2 384 145 | 2 661 823 | 1,11 | 57,15 | 51,46 | -5,69 |
| в т.ч. | ||||||
| поставщики | 1 149 001 | 1 456 506 | 1,27 | 27,54 | 28,16 | +0,62 |
| авансы полученные | 338 286 | 371 130 | 1,09 | 8,11 | 7,17 | -0,94 |
| по оплате труда | 96 319 | 105 687 | 1,1 | 2,31 | 2,04 | -0,27 |
| перед государственными внебюджетными фондами | 95 297 | 47 399 | 0,5 | 2,29 | 0,92 | -1,37 |
| задолженность перед бюджетом | 244 479 | 139 114 | 0,57 | 5,86 | 2,69 | -3,17 |
| прочие кредиторы | 460 763 | 541 987 | 1,18 | 11,04 | 10,48 | -0,56 |
| 2.4. Задолженность участникам (учредителям) по выплатам доходов | 14 081 | 17 322 | 1,23 | 0,33 | 0,34 | +0,01 |
| 2.5. Доходы будующих периодов | 74 423 | 63 621 | 0,85 | 1,79 | 1,23 | -0,56 |
| 2.6. Резервы предстоящих расходов | 635 461 | 483 401 | 0,76 | 15,23 | 9,34 | -5,89 |
Структура заемного капитала предприятия на начало года составляет 45,49 %, на конец года – 43,31 %, произошло уменьшение на 2,18 %.
В состав заемных средств входят долгосрочные и краткосрочные обязательства. Удельный вес долгосрочных обязательств на конец года уменьшился на 6,29% и составил 62,67 %. В свою очередь удельный вес краткосрочных обязательств на конец года увеличился на 6,29 %. Увеличение краткосрочных обязательств вызвано увеличением займов на 9,08 %, а также увеличением удельного веса обязательств, увеличение банковских кредитов на 3,05 %. Удельный вес кредиторской задолженности на начало года составлял 57,15 %, а на конец года – 51,46 %, произошло уменьшение на 5,69 %. Сокращение кредиторской задолженности вызвано уменьшением задолженности перед государственными внебюджетными фондами на 1,37 %, уменьшением задолженности перед бюджетом на 3,17 %. Удельный вес кредиторской задолженности по оплате труда на начало года составлял 2,31 %, на конец – 2,04 %, произошло незначительное изменение, уменьшение составило 0,27 %.
В состав кредиторской задолженности входят авансы, полученные, их удельный вес на начало года составлял 8,11 %, на конец года 7,17 %, произошло незначительное уменьшение, и составило 0,94 %. Также произошло уменьшение удельного веса задолженности перед кредиторами и составило 0,56 %. Удельный вес кредиторской задолженности перед поставщиками и подрядчиками незначительно увеличился на 0,62 %.
Краткосрочные пассивы представлены задолженностью участникам (учредителям) по выплате доходов, их удельный вес на конец года незначительно увеличился всего на 0,01%.
Удельный вес доходов будущих периодов на начало года составил 1,79 % и на конец года 1,23 %, произошло незначительное уменьшение, которое составило 0,56 %.
Значительно уменьшился удельный вес резервов предстоящих расходов и составил 5,89 %.
Собственные средства предприятия ОАО «Северо-Западный Телеком» составляют на начало года 54,51 %, а на конец года – 56,69 %, произошло увеличение на 2,18 %.
В состав собственных средств ОАО «Северо-Западный Телеком» вошли:
- уставный капитал, удельный вес, которого уменьшился на конец отчетного года на 0,78 %
- добавочный капитал, его удельный вес значительно уменьшился, на начало года составлял 50,14 %, а на конец года 43,68 %, снижение составило 6,46 %.
- резервный капитал предприятия потерпел незначительное изменение, на начало года составлял 0,35 %, а на конец года 0,31 %, уменьшился на 0,04 %.
- нераспределенная прибыль предприятия увеличилась на 7,28 %.
Таким образом, анализируя структуру собственного и заемного капиталов предприятия ОАО «Северо-Западный Телеком», можно сделать вывод, что основным источником финансирования является собственный капитал, который составляет на конец года 56,69 %, а заемный капитал – 43,31 %. Увеличение собственных средств предприятия произошло в большей степени за счет увеличения прибыли предприятия. Увеличение прибыли говорит о том, что предприятие занимает стабильное положение.
2.3Анализ ликвидности баланса
| таблица 3.1 | |||||||
| Анализ ликвидности баланса за год | |||||||
|
Активы |
Пассивы |
Изменения |
|||||
|
начало года |
конец года |
начало года |
конец года |
начало года (А-П) |
конец года (А-П) |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1 | 1 189 793 | 221 507 | П1 | 2 384 145 | 2 661 823 | -1 194 352 | -2 440 316 |
| А2 | 1 587 336 | 1 852 172 | П2 | 1 078 131 | 1 963 693 | +509 205 | -111 521 |
| А3 | 1 531 452 | 1 185 707 | П3 | 9 980 867 | 9 230 548 | -8 449 415 | -8 044 841 |
| А4 | 25 241 561 | 28 731 508 | П4 | 16 106 999 | 18 134 830 | +9 134 562 | +10 596 678 |
| Баланс | 29 550 142 | 31 990 894 | Баланс | 29 550 142 | 31 990 894 | ||
| Таблица 3.2. | ||
| Расчет показателей ликвидности за год | ||
|
Показатели |
начало года |
конец года |
| Текущая ликвидность (ТЛ) | -685 147 | -2 551 837 |
| Перспективная ликвидность (ПЛ) | -8 449 415 | -8 044 841 |
 в
нашем примере
это условие
не соблюдается,
 данное равенство
соблюдено на
начало года,
а на конец года
оно не выполняется,
 ;
 данные соотношения
не выполняются
ни на начало,
ни на конец
года. Можно
сделать вывод,
что баланс
нашего предприятия
отличается
от абсолютной
ликвидности.
2.4 Расчет показателей
Показатели ликвидности:
Общий коэффициент покрытия (1,00-2,00)
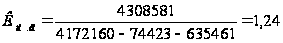
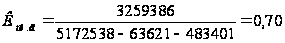
Коэффициент срочной ликвидности (1,00 и выше)
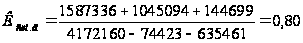
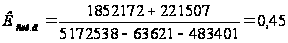
Коэффициент ликвидности при мобилизации средств (0,50-0,70)
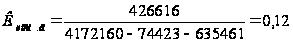
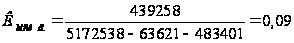
Показатели финансовой устойчивости
Соотношение заемных и собственных средств (не менее 0,7)
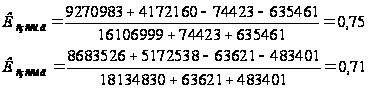
Коэффициент обеспеченности собственными средствами (более 0,1)
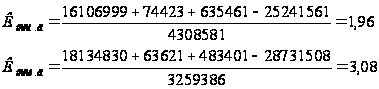
Коэффициент маневренности собственных оборотных средств (0,20-0,50)
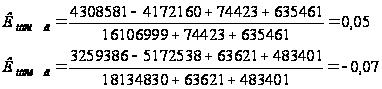
Показатели интенсивности использования ресурсов
Рентабельности чистых активов по чистой прибыли
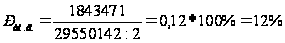
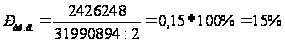
Рентабельность реализованной продукции
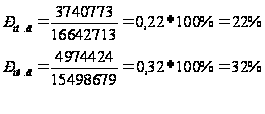
Показатели деловой активности
Коэффициент оборачиваемости оборотного капитала
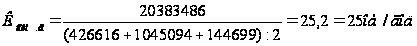
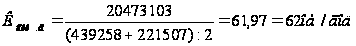
Коэффициент оборачиваемости собственного капитала
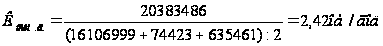
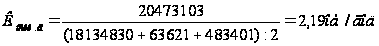
| таблица 4.1. | |||
| Основные показатели для оценки финансово-экономического состояния предприятия | |||
|
Наименование показателей |
условные обозначения |
Числовое значение |
|
|
на начало |
на конец |
||
| Показатели первого класса | |||
| 1.1. Общий коэффициент покрытия |
|
1,24 | 0,70 |
| 1.2. Коэффециент срочной ликвидности |
|
0,80 | 0,45 |
| 1.3. Коэффициент ликвидности при мобилизации средств |
|
0,12 | 0,09 |
| 1.4. Соотношение заемных и собственных средств |
|
0,75 | 0,71 |
| 1.5. Коэффициент обеспеченности собственными средствами |
|
1,96 | 3,08 |
| 1.6. Коэффициент маневренности собственных оборотных средств |
|
0,05 | -0,07 |
| Показатели второго класса | |||
| 1.1. Рентабельность чистых активов по чистой прибыли |
|
12 | 15 |
| 1.2.Рентабельность продукции |
|
22 | 32 |
| 1.3. Коэффициент оборачиваемости оборотного капитала |
|
25 | 62 |
| 1.4. Коэффициент оборачиваемости собственного капитала |
|
2,42 | 2,19 |


таблица 4.2. |
|||||
| Средняя интегральная оценка показателей | |||||
|
показатели |
Фактическое значение |
нормативные значения |
Оценка в баллах |
Коментарии |
|
|
на начало |
на конец |
||||
|
|
1,24 | 0,70 |
1,0-2,0 |
3 | Значение данного показателя к концу года вышли за границы коридора |
|
|
0,80 | 0,70 |
|
3 | Значение далеки от границ коридора, наблюдается их ухудшение |
|
|
0,12 | 0,09 | 0,5-0,7 | 3 | Значение показателя далеко от границ коридора |
|
|
0,75 | 0,71 | 0,5-0,7 | 4 | Значение показателя незначительно выше границ коридора |
|
|
1,96 | 3,08 | <0,7 | 3 | Значение данного показателя превышает допустимое |
|
|
0,05 | 0,07 | >0,1 | 3 | Данный показатель далек от норматива |
|
|
12 | 15 | 5 | Наблюдается улучшение значения данного показателя | |
|
|
22 | 32 | 5 | Наблюдается значительное улучшение показателя | |
|
|
25 | 62 | 5 | Данный показатель показывает значительное улучшение на конец года | |
|
|
2,42 | 2,19 | 4 | Наблюдается незначительное снижение значений данного показателя | |
|
Сумма балов |
38 |
||||
|
Среднеарифметич. бал |
4 |
||||

Вывод: Из расчета данных показателей можно сделать вывод о том, что предприятие работает стабильно, однако ряд показателей значительно ниже норматива. В целом можно оценить работу данного предприятия как «хорошо», но при условии, что в дальнейшем произойдет улучшение показателей, характеризующих предприятие.
2.5 Прогноз возможного банкротства предприятия ОАО «Северо-Западный Телеком»
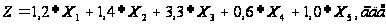
- начало года:
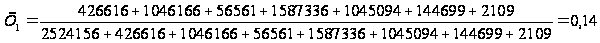
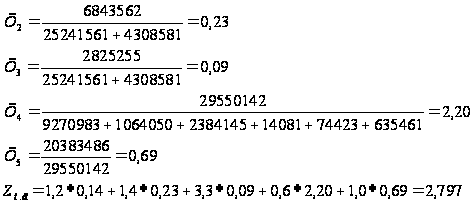
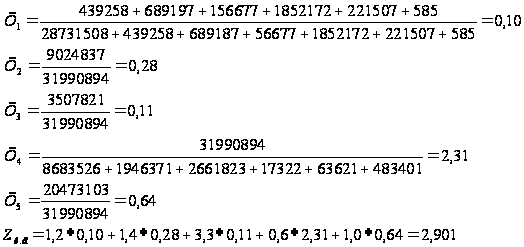
- конец года:
В ходе анализа финансово-хозяйственной деятельности предприятий, оценивают риски, потери платежеспособности, финансовой устойчивости и независимости фирмы за прошедший период. Специалисты разработали модели прогнозирования банкротства, которые позволяют предсказать кризисную ситуацию коммерческой организации еще до появления ее очевидных признаков. Американским ученым-экономистом Эдвардом Альтманом был предложен алгоритм расчета коэффициента кредитоспособности (индекса кредитоспособности) (index of creditworthiness), известный в отечественной экономической литературе как «коэффициент Альтмана», «коэффициент Z» или «Z – модель».
Данным методом
был произведен
анализ вероятности
банкротства
ОАО «Северо-Западный
Телеком». Данное
предприятие
можно отнести
к группе успешных,
которым банкротство
не грозит. Значение
показателя
Z =
2,797, а Z
 =
2,901, произошло
увеличение
показателя.
Можно сделать
вывод, что
анализируемое
предприятие
занимает стабильное
положение.
Заключение
Таким образом, в результате исследования можно сделать заключение, что в рыночных условиях основой стабильного положения предприятия служит его финансовая устойчивость, отражающая такое состояние финансовых ресурсов, при котором предприятие, маневрируя денежными средствами, способно путем эффективного их использования обеспечить бесперебойный процесс производства и реализации продукции, а также затраты по его расширению и обновлению.
Для оценки финансовой устойчивости предприятия необходим анализ его финансового состояния. Финансовое состояние представляет собой совокупность показателей, отражающих наличие, размещение и использование финансовых ресурсов.
Цель анализа заключается не только в том, чтобы установить и оценить финансовое состояние предприятия, но и в том, чтобы постоянно проводить работу, направленную на его улучшение.
Проведенная работа представляет собой комплексную оценку финансового состояния ОАО «Северо-Западный Телеком», путем анализа структуры актива и пассива баланса, анализа дебиторской и кредиторской задолженности, анализа ликвидности баланса, показателей оборачимваемости рентабельности, платежеспособности.
Проанализировав оценку имущества ОАО «Северо-Западный Телеком» сделан вывод, что в данном предприятии преобладают внеоборотные активы, которые состоят в большей степени из основных средств и капитальных вложений.
Анализируя структуру собственного и заемного капиталов ОАО «Северо-Западный Телеком», установлено, что основным источником финансирования является собственный капитал, который составляет на конец года 56,69 %, а заемный капитал – 43,31 %. Увеличение собственных средств предприятия произошло в большей степени за счет увеличения прибыли предприятия. Увеличение прибыли говорит о том, что предприятие занимает стабильное положение.
Расчет показателей ликвидности, финансовой устойчивости, рентабельности, деловой активности (оборачиваемости оборотного капитала) показал, что предприятие работает стабильно, однако ряд показателей значительно ниже норматива. В целом работу данного предприятия можно оценить как «хорошо», но при условии, что в дальнейшем произойдет улучшение показателей, характеризующих предприятие.
В ходе анализа финансово-хозяйственной деятельности предприятий, оценивают риски, потери платежеспособности, финансовой устойчивости и независимости фирмы за прошедший период.
Методом «Z
– модель» был
произведен
анализ вероятности
банкротства
ОАО «Северо-Западный
Телеком». Данное
предприятие
можно отнести
к группе успешных,
которым банкротство
не грозит. Значение
показателя
Z=
2,797, а Z=
2,901, произошло
увеличение
показателя.
Можно сделать
вывод, что
анализируемое
предприятие
занимает стабильное
положение.
По результатам исследования можно предложить:
Следить за соотношением дебиторской и кредиторской задолженностью;
Следить за тем, чтобы темпы роста собственного оборотного капитала были выше темпов роста заемного капитала – от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия;
Принять меры по снижению кредиторской задолженности.
Литература
Анализ и управление финансовой устойчивостью предприятия. Грачев А.В., М.: «ДИС» - 2002г.
Бочаров В.В. Финансовое моделирование. Учебное пособие - СПб.: Питер, 2000г.
Бухгалтерский учет. Бородина В.В. М.: «Книжный мир» - 2001г.
Вакуленко Т.Г., Фомина Л.Ф. Анализ бухгалтерской отчетности для принятия решений. М.: Издательский дом «Герда», 1999г.
Грамотенко Т.А. Банкротство предприятий: экономические аспекты. М.: Приор, 1998г.
Гребнев Л.С. Нуреев Р.М. Экономика. М.: - Вита-Пресс, 2000г.
Донцова Л.В. Анализ бухгалтерской отчетности. - М.:ДИС,1999г.
Дягтеренко В.Г. Основы логистики и маркетинга. - Ростов-на-Дону: Экспертное бюро, М.: Гардарика, 1996г.
Ефимова О.В. Финансовый анализ.- М.: Издательство «Бухгалтерский учет», 2002г.
Журавлев В.В. Анализ финансово-хозяйственной деятельности предприятий: ЧИЭМ СПбГТУ. Чебоксары, 1999г.
Ковалев В.В. Финансовый анализ. М.: Финансы и статистика, 2001г.
Ковалев В.В. Как читать баланс. М.: Финансы и статистика, 1999г.
Ковалев А.И. Анализ финансового состояния предприятия. - М.: Центр экономики и маркетинга, 2000г.
Козлова О.И. Оценка кредитоспособности предприятия. М.: АО «АРГО», 1999г.
Любушин Н.П. Анализ финансово-экономической деятельности предприятия. М.: ЮНИТИ, 1999г.
Макарьян Э.К. , Герасименко Г.Л. Финансовый анализ. М.: ПРИОР, 1999г.
Методика финансового анализа. Практическое пособие. Шеремет А.Д., Сайфулин Р.С., Нечаев Е.В., М.: «Инфра-М» - 2001г.
Международные стандарты финансовой отчетности. - М.: Аскери-Асса, 1999г.
Муравьев А.И. Теория экономического анализа. М.: Финансы и статистика, 1998г.
Нерушин Ю.М. Коммерческая логистика. М.: Банки и биржи, ЮНИТИ, 1997г.
Павлова Л.Н. Финансовый менеджмент. М.: Банки и биржи, 1998г.
Финансовый анализ и планирование хозяйствующего объекта. Балабанов И.Т., М.: