Фінансове планування на підприємстві та шляхи підвищення його ефективності
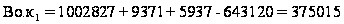 грн..
Значення даного розрахунку повинно збільшуватись. Таким чином, на початок року розмір функціонуючого капіталу складала 338909 грн., а на кінець звітного періоду 375015 грн., отже відбулось збільшення на 36106 грн. за рахунок збільшення нерозподіленого прибутку, відстрочених податкових зобов’язань та фінансових інвестицій.
2. Коефіцієнт фінансової автономії - показник, який характеризує частку власного капіталу у загальній сумі всіх пасивів підприємства, використаних ним для здійснення статутної діяльності. Розраховується як відношення власного капіталу до пасиву балансу підприємства [26, c.78].
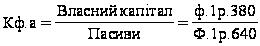 (2.24)
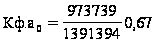
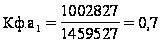
Мінімальне (нормативне )значення коефіцієнта автономії складає більше 0,5. Ця величина показника дозволяє припустити, що всі зобов’язання підприємства можуть бути покриті власними активами.
Таким чином, на початок звітного періоду коефіцієнт автономії складає 0,67, а на кінець року 0,7, отже відбулось збільшення на 0,03 за рахунок збільшення власного капіталу, а саме нерозподіленого прибутку. Збільшення даного коефіцієнту свідчить про зростання фінансової незалежності, підвищення гарантії погашення підприємством своїх зобов’язань. Отже, чим вище значення коефіцієнта, тим кращий фінансовий стан підприємства.
3. Коефіцієнт концентрації позикового капіталу характеризує на скільки підприємство користується позичковим капіталом. Розраховується як відношення позикового капіталу до пасиву балансу [26, c.78].
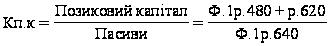 (2.25)
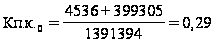
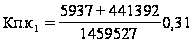
Даний коефіцієнт не має нормативного значення. Таким чином, на початок звітного періоду даний коефіцієнт складає 0,29, а на кінець 0,31, отже відбулось збільшення на 0,02 за рахунок збільшення довгострокових та поточних зобов’язань підприємства (кредиторська заборгованість, заборгованість перед працівниками, бюджетом та інші поточні зобов’язання.)
4. Коефіцієнт фінансування характеризує відношення власних і позикових коштів підприємства [26, c.79].
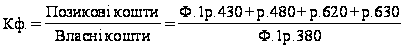 (2.26)
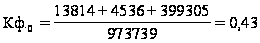

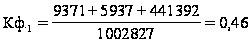
Нормативним вважається стан, за якого коефіцієнт менше 1. зниження позикових коштів над власними вказує на те, що підприємство має стійкий фінансовий стан і відносно не залежить від зовнішніх фінансових джерел.
Таким чином, на початок року на ВАТ «Турбоатом» коефіцієнт фінансування складає 0,43, а на кінець 0,46, отже відбулось збільшення на 0,03 за рахунок збільшення залучених коштів.
5. Коефіцієнт забезпеченості власними засобами – показник який характеризує рівень забезпеченості підприємства власними джерелами формування обігових активів підприємства. Розраховується цей коефіцієнт за даними балансу підприємства за звітний період таким чином: від підсумку по розділу 1 активу балансу віднімається підсумок по розділу 1 пасиву балансу і отримана різниця ділиться на суму підсумку розділу 1 активу балансу [26, c.78].
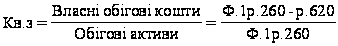 (2.27)
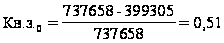
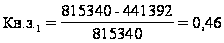
Нормальним вважається такий стан, за якого коефіцієнт перевищує 0,1. Це означає, що обігові активи, які є у підприємства, покриваються власними і прирівняними до них джерелами. Збільшення коефіцієнта забезпеченості буде означати, що у підприємства є надлишкові джерела формування обігових активів, а його зниження вказує на нестачу цих джерел. В обох випадках фінансовий стан підприємства буде нестійким.
Таким чином, на початок звітного періоду коефіцієнт забезпеченості складає 0,51, а на кінець року 0,46, отже відбулось зменшення на 0,05 за рахунок збільшення обігових коштів та оборотних активів (виробничі запаси, незавершене виробництво грошових коштів).
6. Коефіцієнт фінансового левериджу – показник, який характеризує відношення довгострокових зобов’язань і джерел власних коштів підприємства, тобто він показує, скільки довгострокових зобов’язань припадає на одиницю джерел власних коштів [26, c.79].
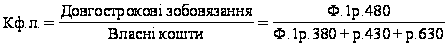 (2.28)
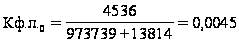
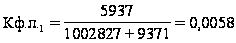
Нормальним вважається такий стан, коли коефіцієнт менший 0,1. У цьому випадку фінансовий стан підприємства відносно нормальний.
Таким чином, на початок звітного періоду коефіцієнт фінансового левериджу складає 0,0045, а на кінець звітного періоду 0,0058, отже відбулось збільшення на 0,0013 за рахунок збільшення довгострокових зобов’язань. Загалом значення даного коефіцієнту знаходиться в межах нормативу.
Отже, фінансову стійкість підприємства тісно пов’язано із перспективою його платоспроможності. Її аналіз дає змогу визначити фінансові можливості підприємства на відповідну перспективу. В результаті відтворення будь – якої господарської операції фінансова стійкість підприємства може залишатись незмінною, покращуватись або може стати кризовою.
Можна назвати такі типи фінансової стійкості підприємства: абсолютна фінансова стійкість (коли власні оборотні кошти повністю забезпечують запаси і витрати); нормальний (коли запаси й витрати забезпечуються сумою власних оборотних коштів та довгостроковими позиковими джерелами); нестійкий (коли запаси й витрати забезпечуються за рахунок власних оборотних коштів, довгострокових позикових джерел тобто за рахунок усіх основних джерел формування запасів та витрат); кризовий (коли запаси й витрати не забезпечуються джерелами їх формування і підприємство перебуває на межі банкрутства). В теперішній час багато підприємств знаходяться в кризовому становищі. Для того щоб зняти фінансову напругу необхідно дослідити причини різкого збільшення статей матеріальних оборотних засобів, виробничих запасів, незавершеного виробництва, готової продукції та товарів
Тож після розрахунку коефіцієнтів ми можемо здійснити оцінку фінансової стійкості підприємства (Табл.2.3).
Таблиця 2.3 Запаси, затрати та джерела їх покриття за 2009 рік
| №п/п | Показники |
01.01.2009 млн. грн. |
31.12.2009 млн. грн. |
Відхилення (+/-) |
| 1 | Власні кошти | 973739 | 1002827 | +29088 |
| 2 | Основні засоби та інші необоротні активи | 653180 | 643120 | -10060 |
| 3 | Наявність власних обігових коштів (п.1-п.2) | 320559 | 359707 | +39148 |
| 4 | Довгострокові кредити та позикові кошти | 4536 | 5937 | +1401 |
| 5 | Наявність власних і довгострокових позичкових джерел формування запасів і затрат (п.3+п.4) | 325095 | 365644 | +40549 |
| 6 | Короткострокові кредити та позикові кошти | 30646 | 34918 | +4272 |
| 7 | Загальна сума основних джерел формування запасів і затрат (п.5+п.6) | 355741 | 400562 | +44821 |
| 8 | Сума запасів | 455797 | 524684 | +68887 |
| 9 | Надлишок (+), нестача (-) власних обігових коштів (п.3-п.8) | -135238 | -164977 | -29739 |
| 10 | Надлишок (+), нестача (-) власних і довгострокових позичкових коштів формування запасів і затрат (п.5-п.8) | -130702 | -159040 | -28338 |
| 11 | Надлишок (+), нестача (-) загальної суми основних джерел формування запасів і затрат (п.7-п.8) | -100056 | -124122 | -24066 |
| 12 | Тип фінансової ситуації | Кризовий | Кризовий | - |
Згідно з даними таблиці 2.3 тип фінансової ситуації підприємства як на початок, так і на кінець звітного періоду кризовий, бо наявність власних і позикових джерел не покриває запаси і затрати, які є на підприємстві, тобто підприємству не вистачає власних та позикових коштів. Отже, можна зробити висновок, що ВАТ «Турбоатом» має нестійкий фінансовий стан близький до кризового, це видно не тільки з вище приведеної таблиці а й з розрахунку коефіцієнтів котрі характеризують фінансову стійкість підприємства. Згідно результатів підприємство не забезпечене в повній мірі власними та позиковими коштами (підприємство не користується кредитами банків, отже не використовує потенційні можливості цього виду послуг), що порушує виробничий процес, процес розрахунків з кредиторами (не здатність вчасно погасити свої зобов’язання перед бюджетом, працівниками та по іншим розрахункам). Під загрозою знаходиться платоспроможність підприємства та подальша можливість отримання прибутку. Отже, підприємство потребує невідкладного реформування та прийняття рішень про вихід зі складної фінансової ситуації. Одними із причин такого фінансового стану підприємства являється кризовий стан В якому знаходиться наша країна, високий рівень інфляції, спад коньюктури ринку в економіці, прорахунки в галузі постачання, а саме головне робота за довгостроковими контрактами.
2.2 Розробка фінансового плану на ВАТ «Турбоатом»
Для реалізації виробничих та комерційних завдань, які потребують вкладання коштів, необхідною є розробка фінансового плану на підприємстві.
Тож, для того, щоб перевірити джерела надходження коштів та їх наявність для подальшого розвитку ВАТ «Турбоатом» ми складемо фінансовий план на червень – липень 2010 року, в якому сформульовано систему доходів та видатків. Фінансовий план дозволить підприємству прогнозувати та аналізувати свою діяльність та забезпечувати постійну його платоспроможність. Фінансовий план розраховується за балансовим методом, тобто балансуються не тільки підсумкові показники доходів та витрат, а для кожної статті витрат визначаються конкретні джерела покриття. При цьому використовується розрахунково-аналітичний спосіб, планові показники розраховуються на основі аналізу фактичних фінансових показників, котрі беруться за базу.
Спочатку складаються прогнози обсягів продажу продукції підприємства. Очікувані обсяги продажу є найбільш важливим елементом з усіх інших фінансових показників; вони є тією основою, на якій, зрештою, будуються всі подальші фінансові розрахунки в фінансовому плані. Зрозуміло, що й обґрунтування очікуваних обсягів продажу підприємства має бути найретельнішим.
Для прогнозування обсягів продажу на ВАТ «Турбоатом» використовується інформація, яку отримано в ході спеціальних досліджень кон’юнктури ринку та статистичної документації минулого періоду, аналізовано результати реалізації продукції за попередні періоди, цінова політика підприємства, а також кошторис витрат на виробництво. Прогноз продажу складається по кожному виду продукції з розбивкою на два місяці (червень та липень) 2010 року [56]. Результати прогнозних оцінок очікуваних обсягів продажу підприємства по кожному продукту окремо і по всіх продуктах разом ми зведемо в таблицю (Табл. 2.4). При цьому в процесі прогнозування обсягів продажу ми дотримувались консервативного підходу, тобто дещо занижували можливі обсяги продажу.
Таблиця 2.4 Прогноз обсягів реалізації підприємства на ВАТ «Турбоатом» на червень – липень 2010 року (тис. грн.)
| Показники та найменування продукції | Червень | Липень | Усього |
| Гідравлічні затвори | - | - | - |
| Кількість виробів які реалізовано (од.) | 5 | 6 | - |
| Продажна ціна за одиницю (грн.) | 11499,04 | 11499,04 | |
| Обсяг реалізації (грн.) | 57495 | 68994 | 126489 |
| Парова турбіна потужністю 550МВт | - | - | - |
| Кількість виробів які реалізовано (од.) | 2 | 2 | - |
| Продажна ціна за одиницю (грн.) | 141088 | 141088 | |
| Обсяг реалізації (грн.) | 282176 | 282176 | 564352 |
| Запчастини для енергообладнання | - | - | - |
| Кількість виробів які реалізовано (од.) | 4 | 5 | - |
| Продажна ціна за одиницю (грн.) | 12530 | 12350 | |
| Обсяг реалізації (грн.) | 50122 | 62473 | 112595 |
| Котельне обладнання | - | - | - |
| Кількість виробів які реалізовано (од.) | 4 | 6 | - |
| Продажна ціна за одиницю (грн.) | 4498 | 4498 | |
| Обсяг реалізації (грн.) | 17994 | 26991 | 44985 |
| Конденсатор турбін | - | - | - |
| Кількість виробів які реалізовано (од.) | 5 | 5 | - |
| Продажна ціна за одиницю (грн.) | 21897 | 21897 | |
| Обсяг реалізації (грн.) | 87591 | 87591 | 175182 |
| Гідравлічна турбіна для ГЕС потужністю 25МВт | - | - | - |
| Кількість виробів які реалізовано (од.) | 3 | 4 | - |
| Продажна ціна за одиницю (грн.) | 36200 | 36200 | - |
| Обсяг реалізації (грн.) | 108600 | 144800 | 253400 |
| Загальний обсяг продажу | 603978 | 673025 | 1277003 |
З результатів даної таблиці видно, що загальний обсяг продажу на підприємстві за два місяці 2010 року складає 1277003 грн.. В липні місяці відбувається збільшення виручки від реалізації за рахунок збільшення продаж гідравлічних турбін, котельного обладнання та гідравлічних затворів.
На основі прогнозів обсягу реалізації на підприємстві розраховуємо план доходів та видатків ВАТ «Турбоатом». План доходів і видатків складається для унаочнення результативності майбутньої діяльності підприємства з погляду її прибутковості, можливостей виживання та активного господарювання.. Визначається валовий прибуток фірми. Валовий прибуток обчислюється як різниця між загальним обсягом продажу фірми і вартістю проданих товарів (сумою прямих витрат фірми на виробництво та реалізацію продукції).
У фінансового плані наводяться пояснення щодо передбачуваних і запланованих підприємством змін обсягів продажу, пов'язаних, наприклад, із сезонними коливаннями попиту, застосуванням політики знижок цін на деяке обладнання. Тому показник «Загальний обсяг продажу» в плані доходів і видатків підприємства характеризує дохід від продажу з урахуванням сум передбачуваних знижок цін.
Розраховуються прямі та операційні витрати підприємства на виробництво й реалізацію продуктів.
Прямі витрати підприємства на виробництво й реалізацію продуктів (вартість проданих товарів) включають: прямі матеріальні витрати, тобто вартість сировини, матеріалів, комплектуючих виробів та інші змінні витрати, зв'язані з виготовленням продукції; прямі витрати праці, тобто заробітну плату та інші виплати основному виробничому персоналу підприємства. Всі ці дані були виведені в ході аналізу документації по виробництву, постачання сировини за минулі періоди (попередні місяці 2010 року). Також була використана інформація по виплатам заробітної плати (в якому обсязі) робітникам.
Операційні витрати — це всі інші витрати, які необхідні для забезпечення нормальної діяльності підприємства. Вони включають: заробітну плату адміністративно-управлінського, допоміжного та обслуговуючого персоналу підприємства; нарахування й податки на заробітну плату цих категорій персоналу; додаткові виплати, які передбачені колективним договором (дотації на харчування, медичне обслуговування тощо); рентні платежі; платежі за комунальні послуги; витрати на офіс; витрати на відрядження; витрати на рекламу; страхові платежі; амортизаційні відрахування; інші операційні витрати.
Потім визначається валовий прибуток підприємства. Валовий прибуток обчислюється як різниця між загальним обсягом продажу фірми і вартістю проданих товарів (сумою прямих витрат підприємства на виробництво та реалізацію продукції).
Обчислюється операційний прибуток підприємства відніманням від валового прибутку операційних витрат. Потім розраховуємо податок на прибуток від прибутку до сплати податку віднімаємо податок на прибуток в розмірі 25%. Тоді від податку до оподаткування віднімаємо отриманий податок на прибуток та отримуємо прибуток після оподаткування. Потім всі розрахунки зводяться до таблиці доходів та видатків на підприємстві (Табл. 2.5). Всі дані для розрахунку показників плану беруться з документації попереднього періоду.
Таблиця 2.5 План доходів та видатків підприємства за червень – липень 2010 року (млн. грн.)
| Показник | Червень | Липень |
| А.Загальний обсяг реалізації товарів | 603978 | 673025 |
| Б. Собівартість реалізованих товарів, усього | 316423 | 329345 |
| - зокрема, прямі матеріальні витрати | 285400 | 281446 |
| - прямі витрати праці | 31023 | 47899 |
| В. Валовий прибуток (А-В) | 287555 | 343680 |
| Г. Операційні витрати, усього | 61068 | 63668 |
| - зокрема, заробітна плата персоналу | 21968 | 22968 |
| - нарахування на з/п | 12500 | 12500 |
| - комунальні послуги | 5200 | 5100 |
| - реклама | 3000 | 3500 |
| - страхові платежі | 2500 | 2500 |
| - інші операційні витрати | 15900 | 17100 |
| Д. Операційний прибуток (В-Г) | 226487 | 280012 |
| Е. Сплата відсотків за кредит | - | - |
| Є. Прибуток до сплати податків (Д-Е) | 226487 | 280012 |
| Ж. Податок з прибутку | 56622 | 70003 |
| З. Чистий прибуток (Є-Ж) | 169865 | 210009 |
Згідно результатів таблиці видно, що чистий прибуток в липні місяці збільшується на 40144 грн. за рахунок збільшення загального обсягу реалізації товарів та збільшення собівартості реалізованих товарів.
Далі складаємо план грошових надходжень і виплат. Такий план, зокрема, дає змогу: визначити період, коли підприємство відчуватиме дефіцит або надлишок готівки; обчислити, скільки коштів потрібно позичити на цей період; показати, на що ці кошти буде витрачено; з'ясувати, коли їх треба повернути. Головне завдання розробки плану руху готівки зводиться до узгодження в часі грошових надходжень і виплат, щоб забезпечити ліквідність підприємства в плановому періоді, тобто забезпечити постійну наявність на рахунку підприємству коштів, достатніх для розрахунків за її зобов'язаннями.
Щоб скласти план грошових надходжень і виплат, ми послідовно здійснили такі дії. Визначили готівкові кошти, що будуть у розпорядженні підприємства на початок першого місяця розрахункового періоду (являють собою готівкові кошти на кінець попереднього місяця). Обчислили загальну суму всіх передбачуваних грошових надходжень на підприємство протягом кожного місяця (надходження від продажу продукції чи надання послуг; кошти, отримані від дебіторів; готівка від продажу акцій).
Розрахували загальну суму всіх обов'язкових платежів підприємства протягом кожного місяця ( заробітна плата, нарахування на заробітну плату, комунальні платежі, рекламні витрати, страхові платежі, купівля устаткування та нового обладнання). Визначили чистий потік готівки за кожний місяць як різницю між загальною сумою всіх передбачуваних грошових надходжень і загальною сумою всіх обов'язкових платежів фірми за місяць. В даній ситуації грошові надходження за місяць перевищують платежі, отже підприємство має так званий додатний потік готівки. Розрахували суму готівкових коштів на кінець кожного місяця. Для цього до готівкових коштів на початок кожного місяця додали додатний потік готівки за відповідний місяць.
У процесі планування руху готівки виникли певні труднощі при визначенні обсягів грошових надходжень і платежів. В даній ситуації, такі розрахунки ґрунтуються на передбаченнях та припущеннях, які не повинні бути надто оптимістичними. Ми створили так званий запас фінансової міцності, тобто дещо занижувати оцінки грошових надходжень, щоб вистачило коштів на сплату рахунків підприємства.
В ході проведених розрахунків видно, що грошові надходження перевищують виплати, тож з’являються так звані «зайві гроші» котрі можна позичити комусь з певним зиском.
План грошових надходжень і виплат складаємо також на два місяці (червень - липень) 2010 року (Табл. 2.6).
Таблиця 2.6 План грошових надходжень та виплат на червень – липень 2010 року (млн. грн.)
| Показники | Червень | Липень | Усього |
| А. Готівкові кошти на початок місяця | 10100 | 9000 | 19100 |
| Б. Грошові надходження | 646545 | 711145 | 1357690 |
| - зокрема, | - | - | |
| , надходження від реалізації продукції | 603978 | 673025 | 1277003 |
| - позика | - | - | |
| - інші надходження | 42567 | 38120 | 80687 |
| В. Грошові платежі на сторону | 120632 | 121633 | 242265 |
| -зокрема, | - | - | |
| - заробітна плата | 21968 | 22968 | 44936 |
| - нарахування на з/п | 12500 | 12500 | 25000 |
| - платежі за комунальні послуги | 5200 | 5100 | 10300 |
| - рекламні витрати | 3000 | 3500 | 6500 |
| - страхові платежі | 2500 | 2500 | 5000 |
| - купівля машин та устаткування | 52987 | 46957 | 99944 |
| - інші платежі | 22477 | 28108 | 50585 |
| Г. Чистий потік готівки (Б-В) | 525913 | 589512 | 1115425 |
| Д. Готівкові грошові кошти на кінець місяця (А+Г) | 536013 | 598512 | 1134525 |
Згідно результатів даної таблиці видно, що джерел фінансування для всіх планових показників достатньо, отже підприємство на кінець планового періоду отримає прибуток не використовуючи позичкового капіталу.
Отже, можна зробити висновок, що пропонований фінансовий план достатньо організований фінансово для втілення в дійсність, хоча, звичайно, потрібно внести певні корективи, але загалом грошових коштів вистачає для планового випуску продукції із повним покриттям витрат на виробництво за рахунок підняття ціни на товар котрий користується попитом на ринку.
2.3 Розробка заходів для покращення системи фінансового планування на ВАТ «Турбоатом»
В сучасних умовах значно підвищується відповідальність керівника підприємства за його фінансовий стан. Саме тому зросло значення перспективного, поточного планування для забезпечення стійкого фінансового стану підприємства. Ринок ставить високі вимоги до якості фінансового планування, оскільки нині за негативні наслідки своєї діяльності відповідальність нестиме само підприємство. За нездатність врахувати несприятливу ринкову коньюктуру підприємство стає банкрутом і підлягає ліквідації з відповідними негативними наслідками для засновників.
Фінансове планування є необхідним для фінансового забезпечення розширення кругообороту виробничих фондів, досягнення високої рентабельності виробничо – господарської діяльності, створення умов, які забезпечили б платоспроможність та фінансову стійкість підприємства.
Фінансове планування на ВАТ «Турбоатом» проводиться кожний рік з урахуванням всіх показників та методів. Але все ж деякі відхилення та неточності відбуваються.
Фінансовий план – це перш за все метод досягнення поставлених цілей підприємства, його стратегічного розвитку. 18 лютого 2010 року на ВАТ «Турбоатом» відбулась конференція трудового колективу, на якому були підведені результати виконання колективного договору за 2009 рік та прийнятий колективний договір на 2010 рік, головною його задачею виявилось виконання планових завдань, зріст об’єму реалізації продукції, актуальним виявляється питання технічного переоснащення і модернізація обладнання, зріст портфеля заказів та виконання соціальних гарантій.
Для того, щоб виконати поставлені цілі проводиться розробка фінансового плану, але виходячи з оцінки фінансового стану підприємства видно, що в розробці минулих фінансових планів відбувались певні неточності котрі породили нестійке становище ВАТ «Турбоатом». Тож, що потрібно провести певні заходи для покращення фінансового планування адже досить багато поставлено на карту як для працівників так і для керівництва.
Перш за все, потрібно досить ретельно дослідити зовнішні чинники котрі впливають на діяльність підприємства:
відстежити позитивні та негативні явища коньюктури ринку;
проаналізувати фінансовий та валютний ринок;
переглянути господарське та податкове законодавство;
рівень інфляції в країні;
проаналізувати конкуренцію в галузі;
проаналізувати купівельну спроможність потенційних покупців;
Даний аналіз проводиться на основі статистичної документації на підприємстві, законодавчо – правової бази, проводиться аналіз каналів збуту, перевіряються укладені договори та портфель замовлень (як поточний так і майбутній).
По - друге, потрібно провести аналіз ендогенних факторів (що залежать від підприємства), а саме,
- проаналізувати обсяги реалізації товарів на підприємстві;
- відстежувати цінову політику;
- підрахувати кількість виробленої продукції та витрати на її виробництво;
- правильно та чесно відображати всі витрати та надходження для виявлення грошових коштів котрі можна додатково задіяти задіяти у фінансовому плані, наприклад для розширення виробництва або нове обладнання, а отже в подальшому для максимізації прибутку на підприємстві;
- потрібно пререглянути працю маркетингової служби;
- виявити недоліки у виробничій сфері адже від них, в певній мірі, залежить якість виробленої продукції, а отже і подальший її збут, кількість клієнтської бази та отримання прибутку;
- потрібно більш ретельно відстежувати доходи від реалізації продукції, адже виготовлення турбін процес досить складний та затратний за часом, тому підприємство змушене працювати за довгостроковими контрактами і мають місце значні суми дебіторської заборгованості.
Всі ці параметри повинні досить ретельно аналізуватись на підприємстві, а на ВАТ «Турбоатом» особливо адже в результаті фінансового аналізу було виявлено що стан на підприємстві не відповідає нормальному , запаси та витрати не забезпечуються джерелами їх формування. Тож, фінансове планування відіграє значну роль в такій ситуації адже спланувавши показники фінансового плану видно чи вистачає підприємству власних коштів чи потрібно взяти позичку чи збільшити об’єм виробництва та зменшити витрати на виробництво та інше. Можна сказати, фінансовий план – це добре продуманий та аналізований крок вперед.
Отже, можна зробити висновок, що фінансове планування - це процес визначення обсягу фінансових ресурсів за жерелами формування і напрямками їх цільового використання згідно з виробничими та маркетинговими показниками підприємства у плановому періоді. Метою фінансового планування є забезпечення господарської діяльності необхідними джерелами фінансування. На ВАТ «Турбоатом» фінансове планування проводиться в повному обсязі, але як і на будь якому підприємстві не має повної досконалості, адже постійно хочеться щось удосконалити та отримати максимум прибутку та мінімум витрат.
ВАТ "Турбоатом" сьогодні має виробничу і технічну можливість цілком задовольнити будь-які потреби замовників України і країн СНД як у нових, так і у устаткуванні для модернізації і заміні діючих турбін, що відробили свій ресурс. Однак відсутність фінансових засобів у більшості потенційних замовників не дозволяють їм укладати договору з підприємством на виготовлення і постачання енергетичного устаткування.
Зовсім нещодавно (4 січня 2010 року), за ініциативою акціонера ВАТ «Турбоатом» ТОВ КУА «Сварог Эссет Менеджмент», на заводі пройшло загальне зібрання акціонерів. На якому дирекція «Турбоатом» розповіла акціонерам про результати фінансово – господарської діяльності підприємства за 2009 рік, а також генеральний директор Віктор Суботін поділився деякими планами подальшого розвитку підприємства на 2010 рік та наступні за ним роки. Виходячи з доповіді дирекції можна сказати, що на технічне переоснащення в 2010 році буде виділено майже в три рази більше коштів чим в попередньому році. За його словам, на 2010 рік запланована робота по ремонту та модернізації двадцяти одиниць станочного обладнання на суму більше 20 млн. грн. Приорітетним направленням в 2010 році стає реконструкція металургічного виробництва з введенням сучасних формообразуючих сумішей.
ВИСНОВОК
ВАТ «Турбоатом» - головна науково - виробнича організація Міністерства промислової політики по енергетичному машинобудуванню – входить до числа провідних турбобудівельних фірм світу.
Фінансове планування є категорією ринкового господарювання та є перевіреним інструментом максимізації прибутку підприємства в умовах конкуренції та вільного підприємництва.
Без фінансового планування не можна досягти того рівня управління виробничо-господарською діяльністю підприємства, який забезпечує йому успіх на ринку постійного вдосконалення матеріальної бази, соціальний розвиток колективу, бо ніякий інший вид планування не може мати для підприємства такого узагальнюючого, глобального значення [47, с.78].
Фінансове планування сприяє виявленню внутрішніх резервів підприємства, дотриманню режиму економії. Це виявляється в тому, що воно, по-перше, націнює на найефективніше використання виробничих потужностей, підвищення якості продукції; по-друге, виконання планів з прибутку й інших фінансових показників (наприклад, розміру амортизаційних відрахувань на повне відновлення основних засобів) можливе за умови дотримання планових норм затрат праці та матеріальних ресурсів; по-третє, обсяг фінансових ресурсів, визначений планом, не дає змоги підприємству створювати надмірні запаси матеріальних ресурсів, роботи позапланові капітальні вкладення.
В процесі фінансового планування забезпечується необхідний попередній контроль за створенням і раціональним використанням фінансових ресурсів. Фінансове планування охоплює найважливіші сторони фінансово-господарської діяльності підприємства, забезпечує необхідний попередній контроль за утворенням і використанням матеріальних, трудових і грошових ресурсів, створює умови зміцнення фінансового стана підприємства.
Складання фінансового плану бажане після проведеним ретельної оцінки фінансового стану підприємства.
В даній роботі був проведений фінансовий аналіз ВАТ «Турбоатом». Метою фінансового оцінки фінансового стану підприємства є пошук резервів підвищення рентабельності виробництва і зміцнення комерційного розрахунку як основи стабільної роботи підприємства і виконання ним зобов’язань перед бюджетом, банком та іншими установами.
Виходячи з аналізу майнового стану підприємства можна сказати, що зношеність основних засобів збільшується, що є не досить доброю тенденцією для розвитку підприємства. ВАТ «Турбоатом» не в змозі в повній мірі вчасно погасити свої зобов’язання перед бюджетом, працівниками та інші. Підприємству не вистачає власних та залучених коштів для нормального виробничого процесу та покриття поточних зобов’язань.
Загалом в результаті оцінки фінансового стану підприємства можна вважати його в нестійкому фінансовому стані близькому до кризового. Тож потрібно провести ряд заходів для покращення фінансового стану підприємства. Виникає проблема санації, тобто потрібно провести фінансове оздоровлення підприємства, котре починається з виявлення фінансової кризи. Потрібно провести відповідний аналіз та розробити комплекс заходів для реконструкції та відновлення підприємства.
Найважливішим заходом для поліпшення діяльності підприємства виявляється реконструкція та модернізація технічного обладнання та введення нових заощаджувальних технологій.
Звичайно, потрібно зробити додатковий аналіз для того, щоб виявити які технології примінити, де купити нове обладнання та саме головне, як усі зміни вплинуть на виробничий процес.
Також потрібно переглянути працю маркетингової служби, розширити поле її діяльності, переглянути канали збуту, провести активну рекламну кампанію для розширення клієнтської бази та розробити фінансовий план котрий зацікавив би інвесторів.
Також потрібно забезпечити виконання договірних зобов’язань по поставці продукції, її відгрузку в повному обсязі та в установлений термін; забезпечити контроль за якістю продукції за виконанням поставленого плану та цілей підприємства. Розробити програму для стимуляції роботи працівників; всі витрати проводити в межах плану; виконати комплекс заходів направлених на приріст виробничого потенціалу та зниження собівартості продукції та за рахунок планової реалізації готової продукції та ритмічного надходження платежів здобути прибуток.