Роль налогов в формировании муниципальных бюджетов
В целом за исследуемый период наблюдается положительная динамика поступления налогов в местный бюджет, следует отметить, что наивысшие значения исчисления и поступления налогов наблюдалось в 2008 г., а в 2009 – произошло уменьшение поступлений по всем видам налогов. Наибольший удельный вес в составе налоговых доходов местного бюджета составляет НДФЛ – от 62,3% в 2007 г. до 64,92% в 2009 г. Следует отметить снижение доли налога на имущество с одновременным ростом доли земельного налога.
Отделом выездных проверок за 2009 год принимались следующие меры, направленные на повышение эффективности контрольной работы:
– при отборе налогоплательщиков в план ВНП, учитывается наличие имущества, за счет которого может взыскана задолженность по налогам;
– на стадии проведения проверки инспекторским составом разрешаются проблемные вопросы на рабочей группе, с участием специалистов юридических подразделений, что обеспечивает правовую проработку материалов проверок и формирование доказательственной базы;
– осуществляется системный анализ деятельности налогоплательщика с взаимозависимыми лицами (руководитель, учредители, бухгалтера);
– в качестве потенциальных «зон риска» определены сферы «строительство» и «оптово-розничная торговля».
– в 2009 г. проверялись 4 налогоплательщика – раздел «строительство». Дополнительно начислено в бюджет (с учетом решений ФНС по Брянской обл. и решений АС) 5335,7 тыс. руб., в т.ч. налогов 3767,8 тыс. руб.
По виду деятельности «оптово-розничная торговля» в отчетном периоде проведены выездные налоговые проверки 19 налогоплательщиков, дополнительно начислено в бюджет по результатам проверок 22846,7 тыс. руб., в том числе налогов 17187,2 тыс. руб. Кроме того, уменьшено возмещение НДС из бюджета в сумме 267,1 тыс. руб.;
– применяются такие инструменты налогового контроля как: инвентаризация – при проверке 2 организаций, осмотр помещений и территорий – 28 (при проверке 21 организации и 7 физ. лиц); выемка документов и предметов – у 2 организаций, допросы свидетелей – в 22 проверках (16 организаций и 6 физ. лиц), привлечение специалистов – при проверке 2 организаций; истребование у контрагентов документов о налогоплательщике – в 43 проверках (в 36 проверках организаций и в 7 проверках физических лиц);
– устраняются основания к росту сумм платежей, уменьшенных налоговыми органами по результатам контрольных мероприятий (за 2009 г. уменьшено 99,5 тыс. руб., за 2008 г. – 9 035,3 тыс. руб.);
– совместно с органами внутренних дел за 2009 год проведено 4 выездные налоговые проверки.
Дополнительно начислено в бюджет по результатам совместных проверок (с учетом решений УФНС по Брянской обл. и решений АС) 13 885,5 тыс. руб. поэтому проанализируем перечисление налогов Межрайонной ИФНС №4 по Брянской области в местный бюджет в табл. 11.
Таблица 11 – Анализ перечисления налоговых доходов Межрайонную ИФНС №4 в местный бюджет за 2007–2009 гг., тыс. руб.
| Наименование налога | 2007 г. | 2008 г. | 2009 г. | Изменение 2009 к 2007 г. |
| Налог на доходы физических лиц | 218983 | 601062 | 46806 | -172177 |
| Упрощенная система налогообложения | 32466 | 97905 | 1927 | -30539 |
| Единый налог на вмененный доход | 34556 | 78382 | 1122 | -33434 |
| Единый сельскохозяйственный налог | 9 | 0 | 0 | -9 |
| Налог на имущество физических лиц | 2934 | 6027 | 1069 | -1865 |
| Земельный налог | 61680 | 61441 | 3283 | -58397 |
| Госпошлина | 1222 | 3767 | 464 | -758 |
| Задолженность по налогам и сборам | 885,9 | 0 | 0 | -885,9 |
| Штрафы, пени | 779 | 3159 | 62 | -717 |
Как видно из табл. 11 наибольшая сумма налоговых доходов была получена местным бюджетом в 2008 г., а к 2010 г. прослеживается отрицательная динамика налоговых поступлений, что связано с общей экономической ситуацией. Представим данные табл. 11 в виде рисунка 4.
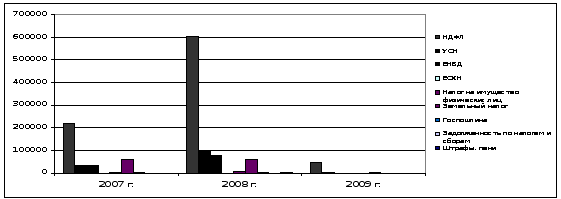
Рисунок 4 – Динамика доходов местного бюджета, 2007–2009 гг.
На основе сопоставления данных таблиц 10 и 11 можно сделать вывод, что начисление налогов, в основном НДФЛ, значительно превышает их сбор и перечисление, то есть необходимо улучшение контроля за сбором налогов.
2.3 Анализ недоимок по налогам
По результатам анализа отчетной формы 4-НМ «Отчет о задолженности по налогам и сборам, пеням и налоговым санкциям в бюджетную систему РФ» можно составить следующую таблицу 12.
Таблица 12 – Анализ недоимки Межрайонной ИФНС №4 по Брянской области за 2007–2009 гг.
| показатель | 2007 г. | 2008 г. | 2009 г. | Изменение 2009 к 2007 г. |
| Задолженность перед бюджетом по налогам и сборам всего | 217935 | 951212 | 1508762 | 1290827 |
| В т.ч. недоимка | 83421 | 197053 | 319581 | 236160 |
| – недоимка организаций, находящихся в процедуре банкротства | 18583 | 114977 | 188352 | 169769 |
| – задолженность приостановленная к взысканию в связи с банкротством | 19349 | 637629 | 1188140 | 1168791 |
| Задолженность взыскиваемая судебными приставами | 78390 | 87624 | 96425 | 18035 |
| Приостановленные к взысканию платежи | 36775 | 28884 | 39227 | 2452 |
| Задолженность перед бюджетом по пеням и налоговым санкциям | 138803 | 852798 | 1305811 | 1167008 |
| Суммы списанной безнадежной недоимки по федеральным налогам | 1260939 | 1108581 | 411846 | -849093 |
| Суммы списанной безнадежной недоимки по региональным и местным налогам | 217714 | 97452 | 98760 | -118954 |
Таким образом на основании анализа табл. 12 и оценки работы Межрайонной ИФНС №4 можно сделать следующие выводы:
1. Задолженность перед бюджетов за исследуемый период выросла на 1290827 тыс. руб. или в 7,3 раза., при этом более всего выросли суммы задолженности перед бюджетом по пеням и налоговым санкциям.
2. Как положительный факт в работе Межрайонной ИФНС №4 по Брянской области следует отметить уменьшение безнадежной недоимки по федеральным налогам на 849093 тыс. руб. за 2007–2009 гг. и безнадежной недоимки по региональным и местным налогам на 118954 тыс. руб. соответственно. Это свидетельствует о росте эффективности контроля за исчислением и сборов налогов со стороны Межрайонной ИФНС №4 по Брянской области.
3. Как негативный момент следует отметить рост задолженности по предприятиям, находящимся в процедуре банкротства, на 169769 тыс. руб. По результатам процедуры банкротства у предприятий не всегда есть возможность погасить задолженность перед персоналом по заработной плате и государством по налогам и сборам, т.е. в случае этих сумм присутствует высокая степень риска недополучения бюджетом этих средств.
4. Соотношение видов платежей в структуре доначислений по результатам контрольной работы за 2009 год выглядит следующим образом:
– налоги (взносы, сборы) – 95928 тыс. руб. или 59,5%. от общей суммы доначислений. По отношению к 2007 г. их удельный вес увеличился на 0,4%.
– пени по актам – 11346 тыс. руб. или 7,1%, что выше данного показателя 2008 года на 2,0%. Рост в абсолютной величине по отношению к соответствующему периоду 2008 года – 1007 тыс. руб.
– пени, начисленные на текущую задолженность – 28403 тыс. руб. или 17,6%. По отношению к соответствующему периоду прошлого года их доля в общем объеме начислений снизилась на 11,7%. Снижение в абсолютной величине по отношению к соответствующему периоду 2008 г. – 30209 т. руб., основной причиной послужило списание задолженности по предприятиям – банкротам.
– налоговые санкции – 24764 тыс. руб. или 15,4%, что выше данного показателя 2008 года на 9,2%.
Рассмотрим результаты камеральных проверок, проведенных Межрайонной ИФНС №4 по Брянской области на примере налога на доходы физических лиц.
В Российской Федерации налог на доходы физических лиц введен с 1 января 2001 г. в соответствии с Федеральным законом от 05.08.2000 г. №117-ФЗ. Порядок налогообложения установлен в главе 23 НК РФ.
В соответствии с действующим законодательством предприятия, учреждения, организации и иные работодатели обязаны ежегодно не позднее 1 апреля года, следующего за истекшим налоговым периодом, представлять в налоговый орган по месту своей регистрации сведения о доходах физических лиц по форме утвержденной МНС России (Справка формы №2-НДФЛ), а также суммах начисленных и удержанных налогов. После чего, составляется список налоговых агентов, представивших Справки формы №2-НДФЛ позднее установленного срока, который используется для привлечения налоговых агентов к налоговой ответственности в соответствии со статьей 126 НК РФ.
Список налоговых агентов, не представивших Справки формы №2-НДФЛ формируется на 01.04.2009, 01.05.2009, 01.08.2009, 01.11.2009, а также на иную дату для целей осуществления оперативного контроля.
Налоговый орган обязан принять меры для получения Справок формы №2-НДФЛ от всех налоговых агентов, обязанных их представить. Кроме этого, налоговым органом должны быть применены меры налоговой (статья 126 НК РФ) и (или) административной ответственности (статья 15.6 Кодекса об Административных правонарушениях Российской Федерации).
Информация, содержащаяся в «Списках налоговых агентов, распределивших физическим лицам дивиденды», в частности, используется в целях осуществления контроля за полнотой отражения в Справках формы №2-НДФЛ доходов в виде дивидендов, для контроля за полнотой представления налоговыми агентами Справок формы №2-НДФЛ.
Если по данным декларации по налогу на прибыль сумма начисленных дивидендов в пользу физических лиц больше суммы дивидендов в Сводной справке, то налоговому органу следует проверить полноту представления налоговым агентом Справок формы №2-НДФЛ и правильность отражения в них суммы выплаченных дивидендов.
По состоянию на 1 сентября 2009 года количество физических лиц обязанных представить декларации формы 3-НДФЛ от продажи недвижимого имущества составило 2570.
Продекларировали свои доходы от продажи недвижимого имущества 2393 физических лица, что составляет 93,1% от количества обязанных представить налоговую декларацию.
Количество физических лиц обязанных представить декларации формы 3-НДФЛ от продажи транспортных средств составило 4942. Продекларировали свои доходы от продажи транспортных средств 4413 физических лиц, что составляет 89,3% от количества обязанных представить налоговую декларацию. Количество физических лиц обязанных представить декларации формы 3-НДФЛ по доходам от сдачи в аренду или найма любого имущества на основе заключенных договоров гражданско-правового характера составило 352. Продекларировали свои доходы от сдачи в аренду или внаем любого имущества 245 физических лиц, что составляет 69,6% от количества обязанных представить налоговую декларацию.
Таблица 13 – Поступление НДФЛ за 2009 год в Межрайонной ИФНС №4 по Брянской области
| Показатель | Поступило за январь – декабрь 2008 г., тыс. руб. | Январь – декабрь 2009 года, тыс. рублей | ||
| Фактическое поступление | в % к 2008 году | В абсолют. сумме к 2008 г. | ||
| Консолидированный бюджет | 851743 | 54733 | 6,43 | -797010 |
| в том числе: | ||||
| Налог на доходы физических лиц: | 601062 | 46806 | 7,79 | -554256 |
| – региональный бюджет | 279494 | 23169 | 8,29 | -256325 |
| – местный бюджет | 321568 | 23637 | 7,35 | -297931 |
Декларировать свои доходы за 2009 год обязаны граждане, которые продали или сдавали в аренду жильё, дачи, автомашины, гаражи, любое имущество, граждане, получившие вознаграждения от физических лиц и организаций, не являющихся налоговыми агентами, на основе заключенных трудовых договоров и договоров гражданско-правового характера.
Декларации о доходах будут представлять в налоговые органы получатели выигрышей в лотереях, тотализаторах, других основанных на риске играх, граждане, с которых налог не был удержан налоговыми агентами. Как всегда, будут отчитываться о доходах индивидуальные предприниматели, частные нотариусы, адвокаты, учредившие адвокатские кабинеты, другие граждане, занимающиеся частной практикой.
В декларировании доходов за 2009 год есть новшества. Если гражданин продал легковой автомобиль, зарегистрированный на него не менее трёх лет, эти доходы не будут облагаться налогом доходы физических лиц. Также изменения касаются доходов от продажи жилья, дач, садовых домиков или земельных участков, иного имущества, кроме ценных бумаг и имущества, используемого в предпринимательской деятельности, находившихся в собственности граждан три года и более. Они включены в перечень не облагаемых НДФЛ. Поэтому в этих случаях у налогоплательщиков нет необходимости представлять в налоговый орган декларацию по НДФЛ.
Указанные изменения распространяются на правоотношения, возникшие с 1 января 2009 года. Срок декларационной кампании в 2010 году – не позднее 30 апреля. При этом граждане, претендующие на социальные и имущественные налоговые вычеты, вправе сдать декларации по форме 3-НДФЛ в любое время в течение трёх лет. В апреле Межрайонная ИФНС №4 по Брянской области будет работать в продлённом режиме.
Общая сумма налога на основе налоговой декларации уплачивается в срок не позднее 15 июля. Налогоплательщики, получившие доходы, при выплате которых налоговыми агентами не была удержана сумма налога, уплачивают налог равными долями в два платежа: первый – не позднее 30 календарных дней с даты вручения налоговым органом налогового уведомления об уплате налога, второй – не позднее 30 календарных дней после первого срока уплаты.
Недоимка по уплате налога на доходы физических лиц по форме 2-НДФЛ за 2008 год в размере более 20 тыс. руб. числится за предприятиями.
На сегодняшний день наличие в Межрайонной ИФНС №4 по Брянской области информационной базы при проведении камеральных налоговых проверок позволяет отследить всех налоговых агентов по НДФЛ, так как сведения, полученные от состоящих на учете в инспекции налогоплательщиков и налоговых агентов загружаются в базу данных инспекции сразу после сдачи.
Таблица 14 – Результаты камеральных проверок по состоянию на 01.11.2009 г. по Межрайонной ИФНС №4 по Брянской области
| Показатель | Код строки | Всего | из них по проверкам, проведенным с участием органов внутренних дел |
| Доначислено по результатам камеральных проверок организаций и физических лиц включая пени по данным карточек «Расчеты с бюджетом», а также штрафные санкции по результатам проверок соблюдения банками требований, установленных ст. 46,60,76,86 НК РФ | 1005 | 1 356 759 | XXX |
| из них: | |||
| доначислено по всем видам налогов (сборов), включая пени и штрафные санкции, по результатам камеральных проверок организаций и физических лиц | 1010 | 607 374 | XXX |
| в том числе налогов | 1020 | 519 293 | XXX |
| Всего, включая выездные проверки | 1200 | 4 190 751 | 800 980 |
Таким образом, мероприятия налогового контроля, позволяют погасить сумму задолженности по налогу на доходы физических лиц, перечисленную налоговыми агентами в бюджетную систему РФ по состоянию на 01.01.2009 в общей сумме задолженности на 1356759 руб. или 100%.
Рассмотрим общие результаты камеральных проверок, проведенных Межрайонной ИФНС №4 по Брянской области в 2008–2009 гг. в таблице 15. Таким образом, количество проведенных проверок за 2009 год по сравнению с соответствующим периодом прошлого года составило 54,5%, в том числе по проверкам организаций – 54,3%, по проверкам физических лиц 55,0%.
Таблица 15 – Результаты камеральных проверок по Межрайонной ИФНС №4 в 2008–2009 гг.
| Показатель | 2008 г. | 2009 г. | Изменение 2009 к 2008 г. |
| Выездные проверки, ед., в т.ч.: | 112 | 61 | -51 |
| – по организациям | 92 | 50 | -42 |
| – по физическим лицам | 20 | 11 | -9 |
| Принято решений о привлечении к ответственности | 33 | 20 | -13 |
| Уровень результативности проверок, % | 100,0 | 96,7 | -3,3 |
| – по организациям | 100,0 | 96,0 | -4 |
| – по физическим лицам | 100,0 | 100,0 | 0 |
| Проверки, проведенные с использованием целенаправленного отбора объектов, ед. | 92 | 50 | -42 |
| Удельный вес в общем числе проверок, % | 73,9 | 96,0 | 22,1 |
| – из них связанных с ликвидацией налогоплательщика | 24 | 5 | -19 |
| – по заданию вышестоящего налогового органа | 9 | 3 | -6 |
| Комплексные проверки, ед. | 71 | 41 | -30 |
| Удельный вес в общем количестве проверок, % | 63,4 | 67,2 | 3,8 |
| Тематические камеральные проверки, ед. | 41 | 20 | -21 |
| Удельный вес в общем количестве проверок, % | 36,6 | 32,8 | -3,8 |
| Количество сотрудников, осуществляющих проведение выездных налоговых проверок | 24 | 22 | -2 |
| Количество сотрудников, осуществляющих проведение камеральных проверок | 18 | 15 | -3 |
| Количество сотрудников, осуществляющих проведение выездных налоговых проверок по физическим лицам | 11 | 10 | -1 |
Снижение количества проведенных проверок за 2009 год по сравнению с соответствующим периодом прошлого года вызвано причинами:
– количество организаций, проверенных в связи с ликвидацией, за 2009 г. снизилось по сравнению с соответствующим периодом 2008 на 19 проверок;
– снизилось количество инспекторов, проводивших выездные налоговые проверки на 2 человека;
– с целью сбора достаточной доказательной базы проводятся встречные проверки цепочки поставщиков (от продавца до изготовителя), кроме того, с целью выявления «конвертной» схемы оплаты труда, а также для подтверждения фактов нарушений налогового законодательства вызвано 347 свидетелей, проведено 219 опросов, в связи с чем, значительно возросла продолжительность проведения выездных налоговых проверок, средняя продолжительность проверок увеличилась на 29 дней;
– в 2009 году проводились проверки таких организаций как ООО «Ларт» и ОАО «БМК», в ходе проведения которых установлено большое количество участников схем ухода от налогообложения, что также потребовало значительного времени на проведение проверок, решения по указанным проверкам будут приняты в 2009 году. За 2009 год нарушения установлены в 59 проверках, в том числе в 48 организациях и у 11 физических лиц.
Сумма доначислений в расчете на одну результативную выездную проверку за 2009 год составила 1568,1 тыс. руб., в том числе на одну проверку организаций – 1749,9 тыс. руб., на одну проверку физических лиц – 774,9 тыс. руб. За 2008 год сумма доначислений в расчете на одну результативную выездную проверку составила 789,3 тыс. руб., в том числе на одну проверку организаций – 822,7 тыс. руб., на одну проверку физических лиц – 651,0 тыс. руб. Сумма доначислений на одну результативную выездную проверку за 2009 по сравнению с соответствующим периодом прошлого года составила 198,7%, в том числе по проверкам организаций 212,7%, по проверкам физических лиц 119,0%. Сумма доначислений в расчете на одну камеральную проверку организации в сравнении с соответствующим отчетным периодом 2008 года снизилась на 0,2 тыс, руб.
Сумма доначислений на одну результативную камеральную проверку увеличилась на 15,0 тыс. руб. Так за 2008 год доначисления в расчете на 1 проведенную камеральную проверку составили 1,2 тыс. руб., в то время как за 2009 год указанный показатель составил – 1 тыс. руб. Доначисления на 1 результативную камеральную проверку составили 28,6 тыс. руб., в то время как за 2008 год указанный показатель составлял – 13,6 тыс. руб. Сумма доначислений в расчете на одну результативную камеральную проверку физического лица составила 0,88 тыс. руб., в то время как в 2008 году указанный показатель составлял 1,83 тыс. руб.
Минимальная сумма, доначисленная, на одну результативную выездную проверку организаций за 2009 год, составила 0,1 тыс. руб. Минимальная сумма, доначисленная по результатам проведенных камеральных проверок организаций за 2009 год составляет 11 руб. Минимальная сумма, доначисленная на одну камеральную проверку физического лица составляет 30 руб. по ЕНВД.
Максимальная сумма, доначисленная на одну камеральную проверку организации за 2009 год – 8154 тыс. руб. Максимальная сумма, доначисленная на одну камеральную проверку физического лица за 2009 год составляет 366,9 тыс. руб. по налогу на доходы физических лиц по декларации 3-НДФЛ. Отделом камеральных проверок использованы материалы встречной проверки, направленной отделом выездных проверок, а также материалы встречных проверок, направленных в ходе камеральной налоговой проверки. Причина доначисления – необоснованно заявленные профессиональные расходы в результате отсутствия факта подтверждения понесенных расходов по материалам проверок контрагентов.
Нагрузка на 1 сотрудника отдела выездных налоговых проверок в 2009 г. составляет 2,8 проверки, в 2008 г. – 4,7 проверки. Нагрузка на 1 сотрудника отдела камеральных проверок юридических лиц составляет 224 налоговых деклараций, в 2008 году – 206. Нагрузка на 1 сотрудника отдела камеральных проверок физ. лиц составляет 4711 проверок, в 2008 году – 4007 проверки.
Средняя продолжительность выездной налоговой проверки организации с момента вынесения решения о проведении проверки до даты вынесения решения по результатам проверки за 2009 год составила 110 дней, за соответствующий период прошлого года – 81 день. Минимальная продолжительность проверки за 2009 год – 43 дня, за соответствующий период прошлого года – 6 дней. Максимальная продолжительность проверки за 2009 год – 179 дней, за соответствующий период прошлого года – 217 дней.
3. Совершенствование деятельности межрайонной ИФНС №4 как фактор роста доходов муниципальных бюджетов
3.1 Мероприятия налогового органа, направленные на увеличение поступлений налоговых доходов в бюджет
Одним из важных направлений предварительного налогового контроля, направленным на предупреждение ошибок и налоговых правонарушений плательщиками, является их планомерное обслуживание налоговыми органами. Для этих целей во всех налоговых инспекциях образованы отделы по работе с налогоплательщиками, кроме того, в управлениях по субъектам РФ аналогичные отделы занимаются также работой со СМИ.
В настоящее время оснащенность налоговых органов компьютерной техникой, средствами телекоммуникационной связи, помещениями для работы с плательщиками еще не везде отвечает современным требованиям. Следует отметить, что информационное обслуживание плательщиков затруднено в районных центрах, небольших городах, где отсутствуют налоговые инспекции, а имеются лишь их территориально обособленные рабочие места (ТОРМ) в составе 4–6 сотрудников. В последние годы принимаются конкретные меры, чтобы поправить положение дел в этом направлении, например, соглашение между Правительством России и Международным банком реконструкции и развития о займе для финансирования проекта «Модернизация налоговой службы-2» в размере 100 млн. дол. со сроком погашения 17 лет. Эти и другие привлекаемые средства в основном используются на приобретение ПК и ПО, телекоммуникационного оборудования, для улучшения обслуживания плательщиков.
На заседании коллегии Минфина России 9.08.2005 г. при рассмотрении вопроса «О развитии Федеральной налоговой службы» отмечалось, что обеспеченность сотрудников налоговых органов компьютерами составляет всего 71%, к 2011 г. намечено этот показатель увеличить до 90%. Коллегия решила продолжить работу по строительству объектов налоговой службы, специально оборудованных операционными залами, помещениями для архивов и т.п., что качественно улучшит обслуживание плательщиков.
Наиболее полно обязанности налоговых органов в их отношениях с плательщиками представлены в приказах ФНС России:
– от 27 апреля 2007 г. №ММ-3–25/267 «Об утверждении Единого стандарта обслуживания налогоплательщиков»;
– от 9 сентября 2005 г. №САЭ-3–01/444 «Регламент организации работы с налогоплательщиками, плательщиками сборов, страховых взносов на обязательное пенсионное страхование и налоговыми агентами».
Анализ этих и ряда других документов позволяет выделить основные направления работы налоговых органов с плательщиками:
– оказание услуг по регистрации и учету плательщиков;
– прием налоговой и бухгалтерской отчетности;
– подготовка документов по запросам плательщиков;
– прием плательщиков в налоговых органах;
– проведение сверки расчетов плательщиков и их информирование о состоянии расчетов с бюджетом; организация работы телефонной справочной линии;
– размещение информационных стендов;
– ответы на письменные вопросы плательщиков;
– проведение семинаров с плательщиками;
– использование средств массовой информации;
– регистрация контрольно-кассовой техники;
– оказание услуг по выдаче разрешений, лицензированию, проведению экспертных оценок и регистрации объектов игорного бизнеса.
1. Прием налоговой и бухгалтерской отчетности. Отделы работы с налогоплательщиками ежедневно принимают и регистрируют большой массив налоговых деклараций (расчетов), деклараций (расчетов) по взносам на обязательное пенсионное страхование, бухгалтерской отчетности.
Только за 2009 г. налоговые инспекции Брянской области получили от плательщиков более 1 млн. налоговых деклараций, в том числе на бумажных носителях – 84,7% (из них на дискетах – более половины, по почте – около 30%), по телекоммуникационным каналам связи – 15,3%. Кроме того, поступило почти 1,5 млн. справок о доходах физических лиц по форме 2-НДФЛ и 137 тыс. документов бухгалтерской отчетности.
2. Подготовка документов по запросам плательщиков. Отдел работы с налогоплательщиками осуществляет прием от плательщиков не только их отчетности, но и других документов: заявлений – о переходе на единый сельскохозяйственный налог, на упрощенную систему обложения, о регистрации объектов обложения налогом на игорный бизнес, о зачете налоговых платежей, о представлении льгот по имущественным налогам и т.п. На стендах налоговой инспекции размещаются образцы запросов (писем, заявлений), а также сведения о способах получения ответа (лично или по почте). При этом плательщик уведомляется о том, что если не указан способ получения ответа, то ответ ему будет направлен по почте.
Зарегистрированные документы, подлежащие вводу в АИС «Налог», формируются в пачки по их видам и передаются в отдел ввода и обработки данных по сопроводительному ярлыку не позднее дня, следующего за днем получения документа от плательщика. Подготовленные функциональными отделами инспекции уведомления, свидетельства и другие документы (за исключением относящихся к государственной регистрации и учету) выдаются плательщику в срок не позднее 7 календарных дней со дня получения запроса.
3. Прием плательщиков в налоговых органах. Прием плательщиков осуществляется ежедневно в течение всего рабочего времени, в том числе и в период обеденного перерыва в налоговом органе. Время ожидания в очереди согласно Единому стандарту обслуживания налогоплательщиков должно составлять не более 30 мин, при «пиковых» нагрузках – не более 1 ч.
Помещения для работы с плательщиками (операционные залы) целесообразно размещать на нижних этажах зданий налоговых инспекций и для удобства работы организовать отдельный вход для плательщиков.
4. Проведение сверки расчетов по налогам и информирование о состоянии расчетов с бюджетом. Сверка расчетов с бюджетом проводится в обязательном порядке: с крупнейшими плательщиками – ежеквартально; при переходе плательщика из одной налоговой инспекции в другую; при ликвидации или реорганизации организации. По заявлению налогоплательщика совместная сверка может производиться:
– для уточнения платежа, если налог был перечислен по ошибочному КБК;
– для зачета или возврата излишне уплаченного налога;
– для получения справки о состоянии расчетов по налогам, сборам, пеням и штрафам (при получении кредита, участии в тендере и т.п.).
С 7 октября 2007 г. налоговые органы используют новую форму акта совместной сверки расчетов, утвержденную приказом ФНС России от 20 августа 2007 г. №ММ-3–25/494 «Об утверждении формы акта совместной сверки расчетов по налогам, сборам, пеням и штрафам». Срок формирования и передачи полного акта плательщику не должен превышать 15 рабочих дней с даты получения краткого акта. Основанием для сверки расчетов по предложению налогового органа служит поступление заявления о снятии плательщика с учета в налоговом органе, о начале процедуры ликвидации либо реорганизации в связи с решением судебного органа и т.д. При этом формируются краткий акт сверки и информационное письмо в трех экземплярах, один экземпляр остается в отделе работы с налогоплательщиками для контроля, два высылаются плательщику.
В некоторых случаях по заявлениям плательщиков составляются развернутые справки о состоянии расчетов по налогам, сборам, пеням и штрафам, страховым взносам на обязательное пенсионное страхование по форме №39–1 и по форме №39–1ф для физических лиц (о состоянии расчетов по налогам и сборам). Эти справки формируются по всем уплачиваемым налогам в течение 5 рабочих дней со дня поступления запроса.
Межрегиональная инспекция ФНС России по централизованной обработке данных (МРИ ФНС России по ЦОД), налоговые органы по последнему месту жительства физического лица на территории России выдают справки об отсутствии задолженности по уплате налогов физическим лицам, выходящим из российского гражданства. При поступлении таких заявлений межрегиональная инспекция запрашивает информацию о наличии у заявителя задолженности по уплате налогов во всех управлениях ФНС России по субъектам РФ. Справка об отсутствии задолженности по уплате налогов подписывается руководителем межрегиональной инспекции и заверяется печатью. В случае обращения в налоговый орган по последнему месту жительства на территории РФ физического лица данный налоговый орган в 10-дневный срок рассматривает представленные заявителем документы и принимает решение о выдаче справки.
Если же в налоговый орган поступило заявление, в приложении которого отсутствуют документы, подтверждающие последнее место жительство, то при наличии документов, удостоверяющих личность физического лица, налоговый орган направляет для рассмотрения такое заявление в МРИ ФНС России по ЦОД (125373, г. Москва, Походный проезд, владение 3, корпус 1) и информирует об этом заявителя.
5. Организация работы телефонной справочной и «горячей линии». В каждой налоговой инспекции, управлении по субъекту РФ с 2003 г. организована специальная телефонная справочная служба для плательщиков, для чего назначаются сотрудники, ответственные за работу на выделенных телефонах. Информация об этих телефонах размещается на стендах налоговых инспекций, на сайте управления ФНС России по субъекту РФ, местных СМИ. Сотрудник, ответственный за работу на справочном телефоне, принимает и регистрирует все звонки в специальном журнале.
При приеме устного запроса налогоплательщика (по телефону или лично) сотрудник отдела работы с налогоплательщиками дает ответ самостоятельно. Если сотрудник не может ответить на вопрос самостоятельно, то он совместно с сотрудниками других отделов принимает необходимые меры для ответа плательщику.
Анализ поступающих звонков на телефоны справочных служб инспекций и Управления ФНС России по Брянской области за 2007–2009 гг. показал, что наиболее частыми являются вопросы:
– о порядке представления гражданам социальных и имущественных вычетов по налогу на доходы физических лиц;
– порядке исчисления, представления льгот гражданам по земельному налогу, налогу на имущество физических лиц, транспортному налогу;
– особенностях исчисления ЕНВД и применения УСН;
– применении КБК при заполнении платежных поручений;
– кодах ОКВЭД;
– присвоении ИНН;
– сдаче отчетности по телекоммуникационным каналам связи.
В период проведения массовых кампаний в УФНС, некоторых инспекциях функционирует телефон «горячей линии».
В УФНС также действует «телефон доверия», на который налогоплательщики могут обратиться с жалобами на невнимательность, грубость сотрудников налоговых органов.
6. Ответы на вопросы плательщиков. Ответы на письменные вопросы плательщиков о действующем налоговом законодательстве, порядке исчисления и уплаты налогов, правах