Доцільність впровадження інвестиційного проекту будівництва нового технологічного комплексу по випуску фенів для волосся
МІНІСТЕРСТВО ОСВІТИ ТА НАУКИ УКРАЇНИ
НАЦІОНАЛЬНИЙ АВІАЦІЙНИЙ УНІВЕРСИТЕТ
ІНСТИТУТ ПІСЛЯДИПЛОМНОГО НАВЧАННЯ
КУРСОВА РОБОТА
з дисципліни «Міжнародна інвестиційна діяльність»
Виконав:
Студент 2-го курса
спеціальність «Міжнародна економіка»
специализация 8.050103
Шаль Эдуард Альбертович
Науковий керівник
Геєць Ірина Олексіївна
Київ – 2008
ЗМІСТ
Вступ
Розділ І. Розрахунки ефективності ефективного проекту в Україні
Розрахунок чистого приведеного до справжньої вартості доходу від реалізації інвестиційного проекту (NPV)
Розрахунок внутрішньої норма дохідності (IRR) інвестиційного проекту
Розрахунок дисконтованого періоду окупності (DPP) інвестиційного проекту
Розрахунок індексу рентабельності (РІ) інвестицій та коефіцієнту ефективності інвестицій (ARR)
Розрахунки показників економічної ефективності реальних інвестиційних проектів за схемою власного капіталу
Розділ ІІ. Адаптація основних показників фінансово господарської діяльності досліджуваної компанії та проведення скорегованих розрахунків відповідно до умов Швейцарії
1. Розрахунок показників економічної ефективності реальних інвестиційних проектів для країни Швейцарії
2. Розрахунок внутрішньої норми дохідності інвестиційного проекту (IRR)
3. Визначення дисконтованого періоду окупності інвестиційного проекту (DPP)
4. Розрахунок індексу рентабельності PI та коефіцієнта ефективності інвестицій (АРР)
5. Розрахунки показників економічної ефективності реальних інвестиційних проектів за схемою власного капіталу
Висновки
Список використаних джерел
Додатки
ВСТУП
На підприємстві розглядається інвестиційний проект будівництва нового технологічного комплексу по випуску фенів для волосся (побутових) потужністю 0,15, 0,2; 0,25 кВт.
Табл. 1. Прогнозований випуск продукції за роками, натур. од.
| Потужність фена, кВт | Роки | |
| 2004-2006 (щорічно) | 2007-2010 (щорічно) | |
| 0,15 | 5160 | 7660 |
| 0,2 | 4160 | 8160 |
| 0,25 | 4660 | 9660 |
Поточні витрати на виробництво одиниці продукції (за винятком відсоткових платежів та амортизаційних відрахувань) такі:
• фен потужністю 0,15 кВт – 135 грн. за од.;
• фен потужністю 0,2 кВт – 180 грн. за од.;
• фен потужністю 0,25 кВт – 210 грн. за од.
Грошові надходження від реалізації фенів, прогнозуються в таких обсягах (без урахування податкових платежів, що включаються до ціни продукції):
• фен потужністю 0,15 кВт – 225 грн. за од.;
• фен потужністю 0,2 кВт – 300 грн. за од.;
• фен потужністю 0,25 кВт – 350 грн. за од.
Визначимо необхідний обсяг інвестицій та джерела їх фінансування.
Таблиця 2. Необхідний обсяг інвестицій і розподіл за джерелами їх фінансування, грн.
| Роки | Загальний обсяг інвестицій | Джерела фінансування | |
| власні | позичені | ||
| 1 | 1300000 | 650000 | 650000 на 4 роки під 16% |
| 2 | 950000 | 750000 | 200000 на 3 роки під 18% |
| 3 | 2000000 | 1000000 | 1000000 на 5 років під16% |
| 4 | 550000 | 550000 | - |
Із загального обсягу інвестицій на оборотні засоби припадає з 4 р. – 100000 грн., з 7 – обсяг оборотних засобів збільшується в два рази. Сума річних амортизаційних відрахувань – 576000 грн. Прибуток оподатковується у розмірі 30%. Підприємство розраховує отримати віддачу від власних вкладених фінансових ресурсів в розмірі 12% (керівництво підприємства розглядає цей інвестиційний проект стосовно зміцнення конкурентних позицій на ринку). Є достовірна інформація про втрату в 7 р. конкурентами своїх ринкових позицій, тому підприємство вважає за доцільне перейти на двозмінний графік роботи, що надасть можливість збільшити обсяги виробництва продукції.
Відповідно до практики прийняття рішень, що склалася в сфері інвестиційної політики, керівництво підприємства не вважає за доцільне брати участь у проектах з терміном окупності більше 10 років. Тривалість проекту складає 1-10 г.г. включно. Суми, отримані при ліквідації майна інвестиційного проекту, покривають витрати демонтажу обладнання. Розрахувати доцільність впровадження інвестиційного проекту для України та іншої країни Швейцарії.
РОЗДІЛ І. РОЗРАХУНКИ ЕФЕКТИВНОСТІ ЕФЕКТИВНОГО ПРОЕКТУ В УКРАЇНІ
1. Розрахунок чистого приведеного до справжньої вартості доходу від реалізації інвестиційного проекту (NPV)
Існує 2 схеми розрахунку показників ефективності, залежно від способу дисконту і чистого грошового доходу. Це традиційна схема та схема власного капіталу.
Всі показники економічної ефективності мають особливість: видатки та доходи, розділені за часом, приводять до базового моменту часу – дати початку реалізації проекту.
Спершу для розрахунків застосуємо традиційну схему.
Для того, щоб отримати точне значення чистого приведеного до справжньої вартості доходу необхідно розрахувати середньозважену вартість капіталу (WACC).
Зазначимо, що інвестиції у даний проект вкладаються послідовно на різні строки та декілька періодів. Тобто з розрахунками WACC по кожному року цей показник буде наповнюватися.
WACC розраховується за формулою:
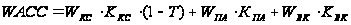 ,
де
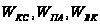 - частина у загальній
структурі
капіталу фірми
відносно кредитних
засобів, привілейованих
акцій і власного
капіталу;
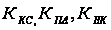 - вартість
відповідних
частин капіталу.
Розрахунок: Частина власних коштів під 12% у загальному обсязі інвестицій складає: (650000/1300000)*100%=50%
WACC =16%
х (1-0,3)
х 0,5+12%
х 0,5=
5,6
+
6=
11,6%
2 рік. Частина власних коштів під 12% у загальному обсязі інвестицій складає:
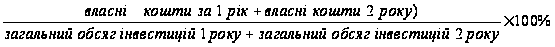 =
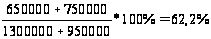
Доля кредитних коштів розраховується як:
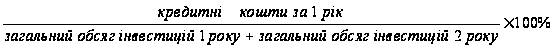
=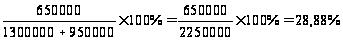
Так само і для другого року:
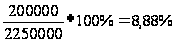
WACC =16%
х (1-0,3) х 0,2888+18%
х (1-0,3) х 0,0888+12%
х 0,622=11,817%
3 рік: Частина власних коштів під 12%
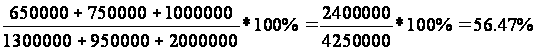
Частина
кредитних
коштів під 16%
річних:
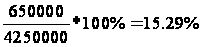
Частина
кредитних
коштів під 18%
річних:
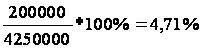
Частина
кредитних
коштів під 16%
річних: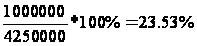
WACC =16%
х (1-0,3) х 0,1529+18%
х (1-0,3) х 0,0471+16%
х (1-0,3) х
х 0,2353+12% х 0,5647 = 1,71248 + 0,59346 + 2,63536 + 6,7764 = 11,718%
4 рік: Частина власних коштів під 12% у загальному обсязі інвестицій:
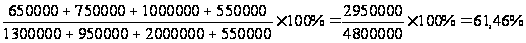
Частина
кредитних
коштів під 16%
річних: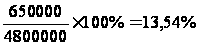
Частина
кредитних
коштів під 18%
річних: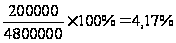
Частина
кредитних
коштів під 16%
річних: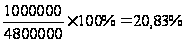
WACC =16%
х (1-0,3) х 0,1354+18%
х (1-0,3) х 0,0417+16%
х (1-0,3) х 0,2083+
+12%*0,6146=1,51648+0,52542+2,33296+7,3752=11,75%
5 рік: Частина власних коштів під 12% у загальному обсязі інвестицій:
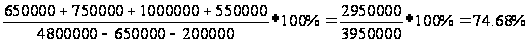
Частина
кредитних
коштів під 16%
річних: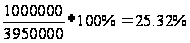
Розрахунки для 6-го і 7-го років такі ж самі, як і для п’ятого року.
WACC =16%
х (1-0,3) х 0,2532+12%
х 0,7468 =
2,83584+8,9616=11,79%
WACC=
WACC =
WACC

У 8-му, 9-му,
і 10 му роках
значення
середньозваженої
вартості капіталу
буде становити
12%: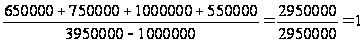
Для більшої наглядності занесемо ці розраховані дані до такої зведеної таблиці:
Таблиця 3. Розрахункова таблиця для WACC
| Показники | Роки | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1. Частина власних коштів під 12%, % | 50 | 62,2 | 56,47 | 61,46 | 74,68 | 74,68 | 74,68 | 1 | 1 | 1 |
| 2. Частина кредитних коштів під 16%, | 50 | 28,88 | 15,29 | 13,54 | 25,32 | 25,32 | 25,32 | - | - | - |
| 3. Частина кредитних коштів під 18%, | - | 8,88 | 4,71 | 4,17 | - | - | - | - | - | - |
| 4. Частина кредитних коштів під 16%, | - | - | 23,53 | 20,83 | - | - | - | - | - | - |
| 5. WACC, % | 11,6 | 11,817 | 11,718 | 11,75 | 11,79 | 11,79 | 11,79 | 12 | 12 | 12 |
Тепер необхідно розрахувати чисті грошові потоки, які розраховуються як сума прибутку до амортизаційних відрахувань, податку на прибуток і відсоткових платежів плюс додаткові грошові потоки, які пов’язані зі зміною та вивільнення робочого капіталу.
Прибуток до амортизаційних відрахувань, податку на прибуток, відсоткових платежів розраховується як: (Грошові надходження від реалізації продукції)-(Поточні витрати на виробництво продукції)=(225 х 5160 +300 х 4160 +350 х 4660) - (135 х 5160 +180 х 4160 + +210 х 4660) = (1161000 +1548000 + 1806000) - (696600 +928800 + 1083600) = 1806000 грн. Тобто, прибуток до амортизаційних відрахувань, податку на прибуток, відсоткових платежів у 4, 5 і 6 роках дорівнює 1806000 грн.
Для 7, 8, 9 і 10 років цей показник буде дорівнювати: (225 х 7660 +300 х 8160 +350 х 9660) - (135 х 7660 +180 х 8160 +210 х 9660)=(1723500 + 2448000 +3381000) - (1034100 + 1468800 + 2028600) = 3021000 грн.
Чисті грошові потоки за традиційною схемою для 4, 5 і 6 років дорівнюють: 1806000 х (1-0,3) + 172800 + 0 = 1437000 грн.
Для 7-го року: 3021000 х (1-0,3)+ 172800 - 100000= 2187500 грн.
Для 8 і 9 років: 3021000 х (1-0,3) + 172800 + 0 = 2287500 грн.
Для 10-го року: 3021000 х (1-0,3)+ 172800 + 200000 = 2487500 грн.
Розрахуємо всі необхідні показники та дані запишемо до таблиці 4.
Таблиця 4. Чисті грошові потоки за традиційною схемою
| Показники | Роки | ||||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1. прибуток до амортизаційних відрах., податку на прибуток, відсоткох платежів | 1806000 | 1806000 | 1806000 | 3021000 | 3021000 | 3021000 | 3021000 |
| 2. Амортизаційні відрахування | 576000 | 576000 | 576000 | 576000 | 576000 | 576000 | 576000 |
| 3. Податковий виграш через амортизаційні відрахування(р2 х 0,3) | 172800 | 172800 | 172800 | 172800 | 172800 | 172800 | 172800 |
| 4. Додаткові грошові потоки, які пов’язані зі зміною та вивільненням роб. капіталу | - | - | - | 100000 | - | - | 200000 |
| 5. Чисті грошові потоки за традиційною схемою (р.1 х (1-0,3)+р.3+р4) | 1437000 | 1437000 | 1437000 | 2187500 | 2287500 | 2287500 | 2487500 |
Для розрахунку NPV використаємо дисконтну ставку, яка дорівнює 12%:
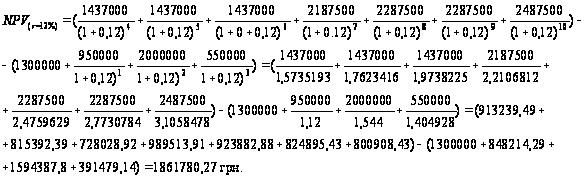
Значення NPV, яке дорівнює +1861780,27 грн свідчить про те, що даний інвестиційний проект можна реалізувати.
Показник чистого приведеного до справжньої вартості доходу від реалізації інвестиційного проекту (NPV) розраховується за такою формулою.
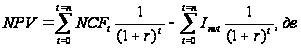
 - чистий грошовий
потік в році
t,
підрахований
без урахування
здійснених
інвестицій
(якщо вони припадають
на цей рік);
 -
загальна сума
всіх інвестицій
(як вкладення
власного капіталу,
так і запозичених
коштів), що
здійснюються
в році t,
від дати початку
реалізації
проекту.
t- порядковий номер року від початку реалізації проекту (дати початку інвестування);
n- кількість років у періоді, за які розглядається проект;
r- необхідна норма дохідності вкладеного капіталу (WACC).
2. Розрахунок внутрішньої норми дохідності інвестиційного проекту (IRR)
Показник внутрішньої норми дохідності інвестиційного проекту (IRR) характеризує максимально прийнятний відносний рівень витрат, які можуть бути проведені при реалізації певного проекту.
Значення IRR показує верхню межу допустимого рівня дисконтної ставки, перевищення якої робить проект збитковим.
Розрахунок
показника IRR
таке знаходження
ставки дисконту,
при якій NPV
= 0. Для того, щоб
визначити IRR
спочатку знайдемо
такі два значення
ставки дисконтування
 ,
щоб в інтервалі
(
 )
функція
 змінювала
своє значення
з «+» на «- або
навпаки.
Зробивши
певні розрахунки
для підбору
ставки дисконтування,
можна визначити
2 таких значення:
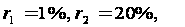 так
як при
 значення NPV
ще додатнє, а
при
 - вже від’ємне
(додаток 1)
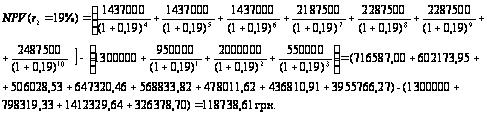
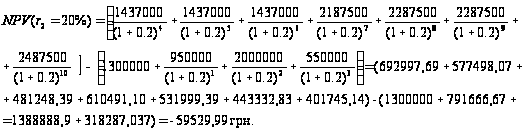
Обчислення IRR інвестиційного проекту здійснюється за формулою:
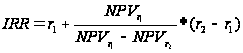 ,
де
 - значення
табульованої
ставки дисконтування,
при якій
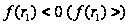 ;
 - значення
табульованої
ставки дисконтування,
при якій
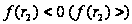 ;
Точність
підрахунку
IRR
обернена довжині
інтервалу (),
тому найкраща
апроксимація
досягається
у разі, коли
довжина інтервалу
береться мінімальною,
тобто 1 %.
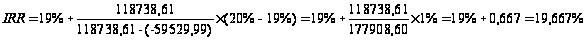
Недоліки показника IRR:
1) Критерій IRR зовсім не придатний для аналізу неординарних інвестиційних проектів(потоків), тобто коли прихід і відхід капіталу чергується.
2) IRR не дає можливості розрізняти ситуації, коли пріоритетність проектів змінюється залежно від ставки дисконтування.
3) Метод IRR не дає можливості використовувати різні ставки дисконтування до різних періодів реалізації проекту. Різновидом показника IRR є модифікована внутрішня норма дохідності інвестиційного проекту (МIRR). Даний показник ефективно замінює дуже поширений показник IRR, усуваючи більшість його недоліків і зберігаючи його переваги над показником NPV.
Модифікована внутрішня норма дохідності – це ставка доходу, за якою кінцева вартість чистих грошових потоків проекту дорівнює поточній вартості інвестиційних витрат:
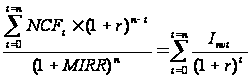 ,
де
 - чистий грошовий
потік проекту
в році t,
визначений
без урахування
проведених
за ці роки інвестицій
(іноді лише
додатні чисті
грошові потоки
без інвестиційних
витрат);
n – кількість років у періоді, за який розглядається проект;
r – необхідна норма доходу на вкладений капітал (WACC)
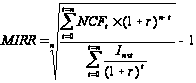
Звідси маємо:
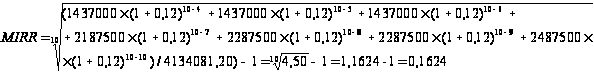
Отже, інвестиційний проект можливо вважати доцільним.
3. Визначення дисконтованого періоду окупності інвестиційного проекту (DPP)
Під дисконтованим періодом окупності інвестиційного проекту (DPP) розуміють тривалість періоду від дати початку реалізації проекту, впродовж якого відбувається повне повернення інвестиційних коштів (віддача на капітал досягає приведеної до теперішньої вартості суми здійснених інвестицій)
Якщо
інвестиційний
процес становить
нерегулярні
грошові потоки,
то дисконтова
ний період
окупності
визначається
підсумуванням
послідовних
складових
чистого грошового
потоку NCF ,
що дисконтуються
за ставкою r,
поки не буде
отримано суми,
що максимально
наближається
до загального
дисконтованого
обсягу інвестицій.
Щодо інвестицій,
то для аналізу
досить мати
їх підсумок
у вигляді величини:
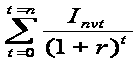 .
Особливість розподілу витрат жодним чином не позначається на тривалості періоду окупності проекту.
Підсумовуємо
послідовні
члени ряду
грошових потоків
NCF,
що дисконтуються
за ставкою r,
(суми позначимо
через
 ),
поки не буде
знайдено суми,
що дорівнює
обсягу інвестицій:
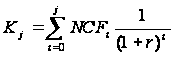
Причому
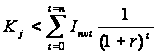 ;
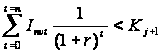
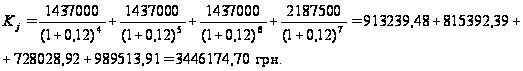
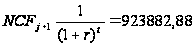 грн.
Період окупності інвестиційного проекту можна визначити за допомогою такої формули:
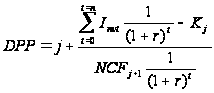
Для даної курсової роботи j=7 (кількість послідовних членів ряду чистих грошових потоків). Тобто,
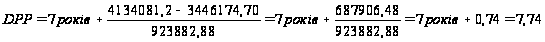 років
Недоліком показника DPP є