Оборотні кошти та їх організація на підприємстві
Цей показник характеризує кількість оборотів оборотних коштів за період, що аналізується. Що більше оборотів здійснюють оборотні кошти, то ліпше вони використовуються.
У нашому
прикладі кількість
оборотів збільшилась
за рік на 0,5 оборота
 ,
що позитивно
позначилось
на діяльності
підприємства.
Коефіцієнт завантаження оборотних коштів є оберненим до коефіцієнта обертання показником і визначається за формулою:
 ,
де Кз — коефіцієнт завантаження оборотних коштів, коп.
Він характеризує участь оборотних коштів у кожній гривні реалізованої продукції. Що менше оборотних коштів припадає на 1 грн. обороту, то ліпше вони використовуються.
У нашому
прикладі (див.
табл. 6.7) фактично
у 1 грн. реалізованої
продукції
авансовано
13 коп.
 ,
тоді як за планом
передбачалось
14 коп.
 ,
що свідчить
про підвищення
ефективності
витрат.
Для характеристики ефективності використання оборотних коштів можуть використовуватись коефіцієнт ефективності (прибутковість оборотних коштів) і рентабельність. Вони обчислюються за формулами:
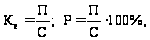
де Ке — коефіцієнт ефективності оборотних коштів, коп.;
П — прибуток від реалізації продукції, грн.;
Р — рентабельність оборотних коштів, %.
Якщо Ке є абсолютним показником і характеризує, скільки прибутку припадає на 1 грн. оборотних коштів, то Р — відносний показник, що визначає ступінь використання оборотних коштів. Що більшим є значення першого і другого показників, то ефективніше використовуються оборотні кошти.
Поліпшення використання оборотних коштів підприємств і підвищення ефективності виробництва можна досягти через:
1) скорочення виробничих запасів товарно-матеріальних цінностей у зв’язку з переходом на оптову торгівлю та прямі економічні зв’язки з постачальниками;
2) прискорення обертання оборотних коштів за рахунок реалізації непотрібних, залежалих товарно-матеріальних цінностей.
Поліпшення використання оборотних коштів вивільняє їх. Це вивільнення може бути абсолютним і відносним.
Абсолютне вивільнення оборотних коштів — це пряме скорочення потреби в оборотних коштах проти попереднього періоду за одночасного збільшення обсягу виробництва (реалізації).
Відносне вивільнення оборотних коштів виникає тоді, коли внаслідок поліпшення їх використання підприємство з тією самою сумою оборотних коштів або з незначним їх зростанням у плановому році збільшує обсяг виробництва.
За нинішніх умов господарювання через інфляційні процеси найбільш реальним є відносне вивільнення оборотних коштів.
Ураховуючи це, слід більше уваги приділяти реалізації заходів, які сприяють відносному вивільненню оборотних коштів.
Таблиця 6.8
ПОКАЗНИКИ СТАНУ Й ЕФЕКТИВНОСТІ ВИКОРИСТАННЯ ОБОРОТНИХ КОШТІВ
| № п/п | Показник | Визначення | Економічна суть |
| 1. | Наявність оборотних коштів | [Вк + З] – [Oз + Пк] | Характеризує величину власних оборотних коштів |
| а) брак | Фн < Н | Перевищення нормативу оборотних коштів над фактичною наявністю | |
| б) надлишок | Фн > Н | Перевищення фактичної наявності оборотних коштів над нормативом | |
| 2. | Коефіцієнт реальної вартості оборотних коштів у майні підприємства |
|
Відображає питому вагу вартості оборотних коштів у загальній вартості майна підприємства |

Продовження табл. 1.8
| № п/п | Показник | Визначення | Економічна суть |
| 3. | Оборотність |
|
Характеризує час, за який оборотні кошти здійснюють один оборот |
| 4. | Коефіцієнти обертання |
|
Характеризує кількість оборотів за період, що аналізується |
| 5. | Коефіцієнт завантаження |
|
Показує, скільки оборотних коштів авансовано у 1 грн. реалізованої продукції |
| 6. | Прибутковість |
|
Характеризує, скільки прибутку припадає на 1 грн. оборотних коштів |
| 7. | Рентабельність |
|
Визначає ступінь використання оборотних коштів |


| Вк — власні кошти; | М — вартість майна підприємства; |
| З — забезпечення наступних витрат; | С — середня вартість оборотних коштів; |
| Оз — основні засоби та інші позаоборотні активи; | Т — тривалість періоду, за який обчислюється обертання оборотних коштів; |
| Пк — позикові кошти; | Р — обсяг реалізації продукції; |
| Фн — фактична наявність оборотних коштів; | П — прибуток від реалізації продукції. |
| Н — норматив оборотних коштів; |
Показники стану й ефективності використання оборотних коштів, порядок їхнього визначення та їхній економічний зміст наведено в табл. 6.8.
1.4.3. Вплив розміщення оборотних коштів на фінансовий стан підприємства
Функціонування оборотних коштів розпочинається з моменту їх формування і розміщення. Раціональне розміщення як складова управління оборотним капіталом має певні особливості не лише в різних галузях, а навіть і на різних підприємствах однієї галузі. Визначальними тут є такі чинники: вид господарської діяльності, обсяг виробництва; рівень технології та організації виробництва; термін виробничого циклу; система постачання необхідних товарно-матеріальних цінностей і реалізації продукції та ін.
Залежно від розміщення, умов організації виробництва й реалізації продукції оборотні кошти мають різний рівень ліквідності, а отже, і ризику використання (рис. 6.2).
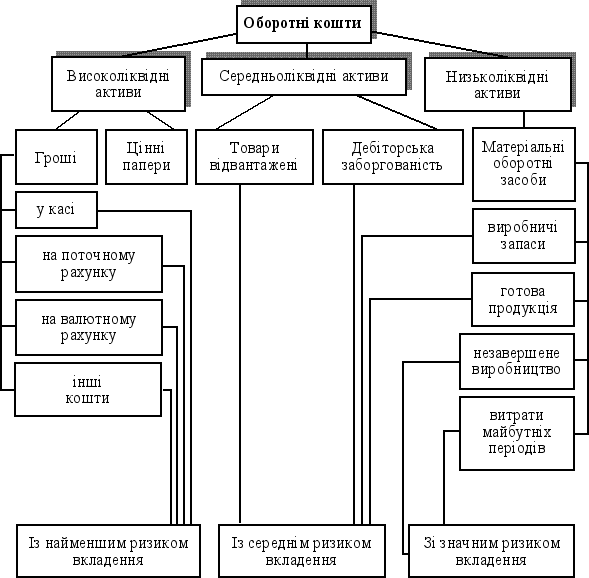
Рис. 6.2. Класифікація оборотних коштів щодо ступеня ліквідності та ризику вкладення
Практика господарювання підтверджує, що найбільш ліквідними і з найменшим ризиком є кошти в касі, на розрахункових і валютних рахунках в установах банку, вкладені в цінні папери.
Менш ліквідною частиною з певним ризиком вкладення вважається відвантажена продукція і дебіторська заборгованість покупців. Остання, у свою чергу, може бути менш чи більш ліквідною. Це стосується строкової і простроченої дебіторської заборгованості щодо відвантаженої продукції.
Найменш ліквідними і з найбільшим ризиком вкладення є оборотні кошти в незавершеному виробництві; у витратах майбутніх періодів; у виробничих запасах; у готовій продукції (що її не відвантажено). Це пояснюється тим, що саме ця частина оборотних коштів найбільш віддалена від моменту реалізації і більше підлягає впливу змін кон’юнктури ринку, інфляційних процесів тощо. Отже, ліквідність поточних активів є головним фактором, який визначає ступінь ризику вкладання оборотних коштів.
Ступінь ліквідності в цілому оборотних активів і кожної їх групи визначається як відношення відповідної частки оборотних активів до короткострокових зобов’язань.
Найчастіше в практиці застосовуються такі показники:
— коефіцієнт забезпечення власними коштами (Кз.к) (коефіцієнт автономії Ка);
— коефіцієнт покриття (Кп);
коефіцієнт абсолютної ліквідності (Кабс.л).
Перший показник (Кз.к) визначається як відношення різниці між обсягами власних та прирівняних до них коштів (підсумок розділу I пасиву балансу) і фактичною вартістю основних засобів та інших позаоборотних активів (підсумок розділу I активу балансу) до фактичної вартості наявних у підприємства оборотних засобів — виробничих запасів, незавершеного виробництва, готової продукції, грошей, дебіторської заборгованості та інших оборотних активів (підсумок ІІ і ІІІ розділів активу балансу).
Відповідно до Положення (стандарту) бухгалтерського обліку (ПБО 2) «Баланс» цей показник (Кз.к) визначається як відношення різниці між обсягами власних та прирівняних до них коштів (підсумок розділу І пасиву балансу) і фактичною вартістю основних засобів та інших позаоборотних активів (підсумок розділу І активу балансу) до фактичної вартості наявних у підприємства оборотних засобів — виробничих запасів, незавершеного виробництва, готової продукції, дебіторської заборгованості, поточних фінансових інвестицій та інших оборотних активів (підсумок розділу ІІ активу балансу, рядок 260).
 ,
де Кз.к — коефіцієнт забезпечення власними коштами;
Вк — власні кошти, грн.;
Sо.к — загальна сума оборотних коштів, грн.
Коефіцієнт характеризує наявність власних оборотних коштів, необхідних для фінансової стабільності підприємства, його незалежності від позикових коштів. Якщо значення коефіцієнта спадає нижче за 0,1, підприємство є неплатоспроможним. Зростання коефіцієнта проти минулого періоду свідчить про підвищення фінансової незалежності та зниження ризику фінансових вкладень.
Коефіцієнт покриття (Кп) — це найбільш узагальнюючий показник ліквідності балансу. Визначається як відношення всіх поточних активів підприємства (підсумок ІІ розділу активу балансу) до суми короткострокових зобов’язань (підсумок ІV розділу пасиву балансу).
 ,
де Кп — коефіцієнт покриття;
Sп.а — сума усіх поточних активів, грн.;
Sк.з — сума короткострокових зобов’язань, грн.
Цей коефіцієнт характеризує достатність оборотних коштів підприємства для погашення його боргів протягом року. Уважають, що його рівень у межах 2,0 — 2,5 є прийнятним. Він показує, скільки грошових одиниць активів припадає на кожну грошову одиницю короткострокових зобов’язань. Коли Кп стає меншим за 1,0, структура балансу вважається незадовільною, а підприємство — неплатоспроможним.
Коефіцієнт абсолютної ліквідності (Кабс.л) визначається як відношення суми коштів та короткострокових фінансових вкладень підприємства (ІІІ розділ активу балансу) до короткострокових зобов’язань (підсумки ІІ і ІІІ розділів пасиву балансу).
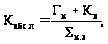
де Кабс.л — коефіцієнт абсолютної ліквідності;
Гк — грошові кошти, грн.;
Кв — короткострокові вкладення, грн.;
Sк.з — сума короткострокових зобов’язань, грн.
Показник характеризує негайну готовність підприємства погасити свою заборгованість. Достатнім є значення коефіцієнта в межах 0,25 — 0,35. За значення меншого ніж 0,2 підприємство вважається неплатоспроможним.
Отже, фінансово стійким є такий суб’єкт господарювання, який за рахунок власних коштів покриває кошти, вкладені в активи, не допускає невиправданої дебіторської та кредиторської заборгованості, своєчасно розраховується за своїми зобов’язаннями. Основою фінансової стійкості є виважена, раціональна організація й ефективне використання оборотних коштів. Але це не означає, що підприємство має вкладати оборотний капітал лише у високоліквідні активи з метою зниження ймовірного ризику та отримання найвищого прибутку. Головною метою діяльності підприємства є створення конкурентоспроможної продукції з високими споживчими якостями.
ТЕСТИ ДО РОЗДІЛУ 6
Знайдіть правильну відповідь.
ТЕСТ 1. Оборотні кошти підприємства — це...
Гроші в касі підприємства, на розрахункових і валютних рахунках, у розрахунках.
Кошти, авансовані у виробничі оборотні фонди та фонди обігу.
Оборотні активи.
Предмети праці.
ТЕСТ 2. Оборотні виробничі фонди — це...
1. Оборотні кошти у виробництві.
2. Оборотні кошти у виробництві та готовій продукції.
3. Оборотні кошти у виробничих запасах.
4. Оборотні кошти у виробничих запасах та у виробництві.
ТЕСТ 3. Яка частина оборотних коштів обслуговує сферу обігу?
Готова продукція на складі.
Готова продукція, грошові кошти й кошти в розрахунках.
Кошти на рахунках у банках і касі, у розрахунках, дебіторська заборгованість.
Готова продукція, що відвантажена.
ТЕСТ 4. Принципи організації оборотних коштів — це...
Самостійність у розпорядженні та управлінні оборотними коштами.
Визначення планової потреби в оборотних коштах та їх розміщення за окремими елементами й підрозділами.
Коригування розрахункових і чинних нормативів з урахуванням вимог господарювання, що постійно змінюються.
Наявність раціональної системи фінансування оборотних коштів.
Контроль за раціональним розміщенням і використанням оборотних коштів.
ТЕСТ 5. Відповідно до чого здійснюється планування оборотних коштів?
1. До кошторисів витрат на виробництво і невиробничі потреби.
2. До виробничої програми.
3. До бізнес-плану.
4. До обсягу реалізації продукції.
ТЕСТ 6. Які оборотні фонди слід віднести до нормованих?
1. Оборотні виробничі фонди.
2. Виробничі запаси.
3. Фонди обігу.
4. Оборотні виробничі фонди й готову продукцію.
ТЕСТ 7. За допомогою яких показників можна визначити потребу підприємства в сировині, матеріалах, покупних напівфабрикатах?
Одноденних витрат конкретних видів сировини, матеріалів, розрахованих за виробничою собівартістю IV кв. планового року.
Собівартості одиниці продукції.
Норм запасу в днях конкретних видів сировини, матеріалів.
Обсягу реалізації продукції в плановому році.
ТЕСТ 8. За допомогою яких показників можна визначити потребу підприємств у оборотних коштах у незавершеному виробництві?
Тривалість виробничого циклу.
Кількість продукції, що випускається.
Одноденні витрати в незавершеному виробництві за планом IV кв. за виробничою собівартістю.
Коефіцієнт зростання витрат.
ТЕСТ 9. Які показники необхідні для нормування оборотних коштів у запасах готової продукції?
Норма запасу оборотних коштів щодо готової продукції.
Одноденний випуск продукції в IV кв. планового року за виробничою собівартістю.
Середні залишки оборотних коштів на початок планового року.
Випуск товарної продукції в плановому році.
ТЕСТ 10. Які показники треба використовувати, визначаючи потребу в оборотних коштах економічним методом?
Середні залишки оборотних коштів на початок планового року.
Зміни в обсязі виробництва продукції.
Розмір «виробничого» нормативу на початок планового року.
Розмір «невиробничого» нормативу на початок планового року.
ТЕСТ 11. Які джерела формування оборотних коштів можна віднести до власних і прирівняних до них?
Сума статутного капіталу.
Кредиторська прострочена заборгованість.
Сума статутного капіталу, що зменшена на суму залишкової вартості основних фондів і збільшена на суму нерозподіленого прибутку.
Сума сталих пасивів.
ТЕСТ 12. Яким чином визначається стан оборотних коштів?
Наявністю оборотних коштів на певну дату.
Порівнянням фактичної наявності оборотних коштів з нормативом.
Порівнянням фактичної наявності оборотних коштів на певні дати.
Браком власних оборотних коштів.
Надлишком власних оборотних коштів.
ТЕСТ 13. Показники ефективності використання оборотних коштів — це...
1. Фондовіддача.
2. Коефіцієнт обертання.
3. Коефіцієнт ефективності.
4. Коефіцієнт завантаження.
ТЕСТ 14. До яких наслідків веде прискорення обертання оборотних коштів?
1. До абсолютного їх вивільнення з обороту.
2. До відносного їх вивільнення з обороту.
3. До зростання іммобілізації оборотних коштів.
4. До збільшення обсягів позичкового і залученого капіталу.
ТЕСТ 15. Які напрямки розміщення оборотних коштів можна віднести до високоліквідних активів?
Матеріальні оборотні активи.
Цінні папери.
Товари відвантажені.
Дебіторська заборгованість.
Гроші на банківських рахунках і в касі підприємства.
ТЕСТ 16. Які напрямки розміщення оборотних коштів можна віднести до середньоліквідних активів?
1. Товари відвантажені.
2. Матеріальні оборотні кошти.
3. Дебіторська заборгованість.
4. Цінні папери.
5. Гроші на банківських рахунках і в касі підприємства.
ТЕСТ 17. Які напрямки розміщення оборотних коштів можна віднести до низьколіквідних активів?
1. Дебіторська заборгованість.
2. Гроші на банківських рахунках і в касі підприємства.
3. Товари відвантажені.
4. Цінні папери.
5. Матеріальні оборотні засоби.
ТЕСТ 18. Які показники можна вважати найприйнятнішими для визначення впливу розміщення оборотних коштів на фінансовий стан підприємства?
1. Коефіцієнт автономії (забезпечення власними коштами).
2. Показник витрат на 1 грн. реалізованої продукції.
3. Коефіцієнт покриття.
4. Рентабельність оборотних коштів.
5. Коефіцієнт абсолютної ліквідності.
6. Коефіцієнт платоспроможності.
7. Питома вага виробничих оборотних фондів у загальній вартості.
8. Рівень інфляції.
9. Коефіцієнт кредитоспроможності.
10. Брак власних оборотних коштів.

 11. Надлишок
власних оборотних
коштів.
1 За даними Держкомстату України.