Финансовые ресурсы предприятия их формирование и эффективное использование
Самая весомая часть мобильных активов - это товарно-материальные запасы, они составляют 74,7% на 01.01.04,однако к концу анализируемого периода они составляют 58% мобильных активов.
Дебиторская задолженность в общей сумме мобильных активов предприятия на начало периода составляла долю в 19% и к концу анализируемого периода увеличилась до 28,3%. В сумме дебиторской задолженности предприятия S.R.L. «Gantala» отсутствуют безнадежные долги покупателей и других дебиторов. Следовательно, всю дебиторскую задолженность, равно как и ее прирост, можно рассматривать в качестве полноценного мобильного элемента активов.Главной составляющей дебиторской задолженности является дебиторская задолженность покупателей, и в общей сумме всего имущества ее удельный вес довольно велик и составляет на 01.01.04 17%,а на конец анализируемого периода повышается до 26 %.
Кроме того уменьшение ТМЗ, и в частности, товара ,который на протяжении всего анализируемого периода составляет не менее 96% ТМЗ - с одной стороны, и увеличение дебиторской задолженности с 19% на 01.01.04 до 28,3% на 01.01.06,и в частности дебиторской задолженности покупателей-с другой стороны, говорит о том что основная деятельность предприятия S.R.L. «Gantala» -торговля фармацевтическими товарами - проходит успешно.
Так же увеличение доли денежных средств в составе мобильного имущества с 6% на начало периода до 11,83% в конце говорит о своевременной оплате покупателями приобретенного товара, т.е. о погашении дебиторской задолженности.
Важно так же отметить, что темп роста оборотных активов составил 161,9%, а темп роста иммобилизованных активов – 114%. То есть прирост оборотных активов не сопровождался уменьшением внеоборотных активов, а лишь
Таблица 4
Структура и динамика изменения активов S.R.L. «Gantala»
|
Показатель |
01.01.04 |
01.01.05 |
01.01.06 |
Абс.
|
Темп роста, % |
|||
|
Сумма, лей |
У.В., % |
Сумма, |
У.В., % |
Сумма, |
У.В., % |
|||
|
1.Всего имущества |
4 082 852 |
100,0 |
5 431 789 |
100,0 |
6 411 867 |
100,0 |
2 329 015 |
157,0 |
| в т.ч. | ||||||||
|
2.Иммобилизованные активы |
412 988 |
10,1 |
411 534 |
7,6 |
470 973 |
7,3 |
57 985 |
114,0 |
| в том числе: | ||||||||
| Нематериальные активы | 5 754,00 | 0,1 | 2 397,0 | 0,0 | 2 772 | 0,0 |
-2 982 |
48,2 |
| Основные средства | 322 873 | 7,9 | 324 776 | 6,0 | 358 854 | 5,6 |
35 981 |
111,1 |
| Долгосрочные финанс. Вложения | 84 361,0 | 2,1 | 84 361,0 | 1,6 | 109 347 | 1,7 |
24 986 |
129,6 |
|
3.Мобильные активы |
3 669 864 |
89,9 |
5 020 255 |
92,4 |
5 940 894 |
92,7 |
2 271 030 |
161,9 |
| 3.1.Запасы | 2 743 574 | 67,2 | 3 862 959 | 71,1 | 3 470 780 | 54,1 |
727 206 |
126,5 |
| в том числе: | ||||||||
| Сырье, материалы и др. | 89 865 | 2,2 | 115 076 | 2,1 | 67 179 | 1,0 |
-22 686 |
74,8 |
| МБП | 4 512,0 | 0,1 | 9 403 | 0,2 | 11 485 | 0,2 |
6 973 |
254,5 |
| Товары | 2 649 197 | 64,9 | 3 738 480 | 68,8 | 3 392 116 | 52,9 |
742 919 |
128,0 |
| 3.2.Дебиторская задолженность | 700 320 | 17,2 | 902 827 | 16,6 | 1 685 191 | 26,3 |
984 871 |
240,6 |
| в том числе | ||||||||
| Деб. Зад. покупателей | 695 738,0 | 17,0 | 868 405,0 | 16,0 | 1 666 297,0 | 26,0 |
970 559 |
239,5 |
| Деб. Зад. связанных сторон | 4 303,0 | 0,1 | 4 303,0 | 0,1 | 4 303,0 | 0,1 |
0 |
100,0 |
| Авансы полученные | 237,0 | 0,0 | 458,0 | 0,0 | 141,0 | 0,0 |
-96 |
59,5 |
| НДС | 0,0 | 29 661,0 | 0,5 | 14 450,0 | 0,2 |
-15 211 |
48,7 |
|
| Задолженность персонала | 42,0 | 0,0 | 0,0 | 0,0 |
-42 |
0,0 |
||
| 3.3.Денежные средства | 223 030 | 5,5 | 246 697 | 4,5 | 702 481 | 11,0 |
479 451 |
315,0 |
| в том числе | ||||||||
| Касса | 6 895,0 | 0,2 | 1 607,0 | 0,0 | 15 121,0 | 0,2 |
8 226 |
219,3 |
| Расчетный счет | 189 920,000 | 4,7 | 94 763,0 | 1,7 | 653 955,0 | 10,2 |
464 035 |
344,3 |
| Валютный счет | 25 947 | 0,6 | 150 059 | 2,8 | 33 137 | 0,5 |
7 190 |
127,7 |
| Прочие денежные средства | 268 | 0,0 | 268 | 0,0 | 268 | 0,0 |
0 |
100,0 |
| 4.Расходы будущих пер. | 2 940 | 0,1 | 7 772 | 0,1 | 82 442,0 | 1,3 |
79 502 |
2804,1 |
опережал увеличение последних по темпу. Это и обеспечило изменение доли оборотных активов в составе имущества с 89,9% до 92,7% при соответствующем снижении доли внеоборотных активов.
Из диаграммы 2 мы видим ,что статья товары в суммовом выражении растет, однако удельный вес товаров во всем имуществе снижается с 64,9% на 01.01.04 до 52,9% на 01.01.06.
Диаграмма 2
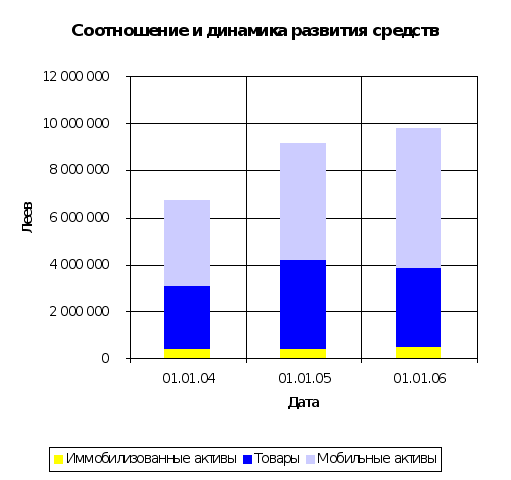
Когда происходят такие изменения в структуре имущества, целесообразно проанализировать, что произошло с другими элементами активов и пассивов. Иными словами, надо определить, за счет каких статей баланса оказался возможным прирост оборотных активов.
Исходя из понимания самой сути баланса предприятия можно утверждать, что факторами, обеспечивающими прирост оборотных активов, являются уменьшение других элементов активов или увеличение любых элементов пассивов, и наоборот, в качестве отрицательных факторов прироста оборотных активов выступают увеличение других элементов активов или снижение размеров источников финансовых ресурсов.[22,49]
Оценка состава и структуры факторов прироста оборотных активов приведена в таблице 5.
Таблица 5
Состав и структура факторов прироста оборотных активов S.R.L. «Gantala»
|
Показатели |
Сумма, тыс. р. |
В % к приросту |
| Прирост оборотных активов | 2271030 | |
|
Факторы, влияющие на прирост (увеличивающие "+", уменьшающие "-") |
||
| 1.Капитал и резервы | 465290 | 20,5 |
| 2.Кредиты банков | 200000 | 8,8 |
| 3.Отсроченные об-ва по п.н | 3006 | 0,1 |
| 4.Краткосрочные займы | 58500 | 2,6 |
| 5.Кредиторская задолженность | 1602219 | 70,6 |
| 6.Основные средства | -35981 | -1,6 |
| 7.Нематериальные активы | 2982 | 0,1 |
| 8.Долгосрочные финансовые вложения | -24986 | -1,1 |
|
Итого |
2271030 |
100,0 |
Оценка структуры этих факторов позволит ответить на вопрос, можно ли считать увеличение мобильных средств предприятия случайным или это постоянно действующая тенденция.
Как видно из таблицы 5, решающими факторами прироста оборотных активов явилось увеличение кредиторской задолженности и капитала и резервов. Такие факторы нельзя трактовать однозначно. Рост кредиторской задолженности в качестве заемных источников средств - ненадежный способ повышения мобильности имущества в силу самого характера кредиторской задолженности, которая может быть востребована в сроки, не устраивающие предприятие. В то же время прирост капитала и резервов произошел в основном за счет увеличения прибыли текущего периода и нераспределенной прибыли прошлых лет, что, в свою очередь привело к реальному повышению мобильности имущества. Остается надеется, что рост собственного капитала и оборотных активов станет постоянно действующей тенденцией.
§2.3 Анализ эффективности использования финансовых ресурсов S.R.L. «Gantala».
Эффективность использования финансовых ресурсов влияет на финансовую устойчивость предприятия, его ликвидность, платежеспособность, деловую активность и рентабельность.[16,158]
Одна из важнейших характеристик финансового состояния предприятия и эффективности управления его финансовыми ресурсами - стабильность деятельности в свете долгосрочной перспективы. Она связана со структурой баланса предприятия, степенью его зависимости от кредиторов и инвесторов. Но степень зависимости от кредиторов оценивается не только соотношением собственных и заемных источников финансовых ресурсов. Это более многогранное понятие, включающее оценку и собственного капитала, и состава оборотных и внеоборотных активов, и наличие или отсутствие убытков и т.д.
Значение предельных границ изменения источников средств для покрытия вложений капитала в основные фонды или товаро-материальные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
В таблице 6 приведена характеристика финансовой устойчивости предприятия S.R.L. «Gantala» в абсолютных величинах, которая позволяет выявить степень покрытия запасов и затрат предприятия источниками средств и определить тип его финансовой устойчивости.[10,22]
Как видно из расчетов собственные оборотные средства предприятия возросли с отрицательной величины в 151411 леев на 1.01.04г. до положительной 255864 леев на 1.01.06г. Темп роста собственных оборотных средств составил 169%. Товаро-материальные ценности и НДС предприятия возрастали медленнее собственных оборотных средств. За анализируемый период они увеличились на 741656 леев . Темп роста текущих активов и НДС составил 127%. В то же время сумма нормальных источников формирования ТМЦ возросла к концу исследуемого периода на 2271000. Темп роста нормальных источников
Таблица 6
Характеристика финансовой устойчивости S.R.L. «Gantala»
|
Показатели |
Сумма, леев |
Абс. Отклон. |
Т.Р., % |
||
|
01.01.2004 |
01.01.2005 |
01.01.2006 |
|||
| 1.Собственные оборотные средства СК-ДМА | -151,4 | -7,3 | 255,9 | 407,3 | -169 |
| 2. Собственные оборотные средства и долгосрочные обязательстваСОС-+ДО | 654,6 | 342,5 | 1264,9 | 610,3 | 193 |
| 3. Запасы ТМЦ+НДС | 2743,6 | 3892,6 | 3485,2 | 741,7 | 127 |
| 4. Нормальные источники формирования товаро-материальных запасов СОС+ДО+КО | 3669,9 | 5020,3 | 5940,9 | 2271,0 | 162 |
| 5. Излишек (недостаток) собственных оборотных средств 1-3 | -2895,0 | -3900,0 | -3229,3 | -334,4 | |
| 6. Излишек (недостаток) собственных ОС и долгосрочных обязательств 2-3 | -2089,0 | -3550,2 | -2220,3 | -131,3 | |
| 7. Излишек (недостаток) общей величины нормальных источников формирования запасов и затрат 4-3 | 926,3 | 1127,6 | 2455,7 | 1529,4 | |
формирования запасов один из самых больших из всех показателей. За анализируемый период он составил 162%.
Так же произошел рост собственных оборотных средств и долгосрочных обязательств, за счет роста долгосрочных кредитов банков на конец анализируемого периода.
В таблице 7 приводится определение типа финансовой устойчивости предприятия S.R.L. «Gantala» за период с 1.01.04г. по 1.01.06г.
Таблица 7
Определение типа финансовой устойчивости S.R.L. «Gantala»
| Тип финансовой устойчивости | Нормативное соотношение | 01.01.2004 | 01.01.2005 | 01.01.2006 |
| Абсолютная | СОС>ТМЦ | -151,4<2743,6 | -7,3<3892,6 | 255,9<3485,2 |
| Нормальная | СОС<ТМЦ<ИФ ТМЦ | -151,4<2743,6<3669,9 | -7,3<3892,6<5020,3 | 255,9<3485,2<5940,9 |
| Не устойчивое положение | ТМЦ>ИФ ТМЦ | 2743,6<3669,9 | 3892,6<5020,3 | 3485,2<5940,9 |
| Критическая | ТМЦ>ИФ ТМЦ+ПКЗ | 2743,6<3669,9+0 | 3892,6<5020,3+0 | 3485,2<5940,9+0 |
Итак, в течении всего исследуемого периода сумма собственных оборотных средств оставалась меньше суммы товаро-материальных запасов предприятия S.R.L. «Gantala», а сумма нормальных источников формирования запасов всегда превышала сумму товаро-материальных запасов. Из этого можно сделать вывод, что все три года финансовая устойчивость предприятия оставалась нормальной.
Более глубокая оценка финансовой устойчивости предприятия проводится при помощи коэффициентов финансовой устойчивости, которые являются относительными величинами. Необходимые исходные данные и расчет коэффициентов финансовой устойчивости приведены в таблице 8.[16,184]
Одной из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от заемных источников средств является коэффициент автономии, равный доле источников средств в общем итоге баланса. Для предприятия S.R.L. «Gantala» этот показатель в начале периода равен 0,25 и к концу периода увеличился до 0,42, при нормальном ограничении 0,7-0,1. Следовательно предприятие достаточно зависимо от кредиторов, что нельзя расценить положительно, но повышение этого коэффициента говорит о тенденции к автономии предприятия.
Таблица 8
Коэффициенты финансовой устойчивости S.R.L. «Gantala»
| 1. Коэффициент автономии | Ka>=0,7-1 | 0,25 | 0,54 | 0,42 |
| 2. Коэффициент соотношения собственных и заемных средств | Кзс<=1 | 0,07 | 0,08 | 0,13 |
| 3. Коэффициент долгосрочного привлечения заемных средств | - | 3,08 | 0,87 | 1,39 |
| 4. Коэффициент краткосрочной задолженности | - | 0,09 | 0,09 | 0,16 |
| 5. Коэффициент общей задолженности | К.о.з<=1 | 0,94 | 0,93 | 0,89 |
| 6. Коэффициент соотношения мобильных и иммобилизованных активов | - | 8,89 | 12,20 | 12,61 |
| 7. Коэффициент маневренности | Км=0,5 | 2,50 | 0,85 | 1,74 |
| 8. Коэффициент самофинансирования активов | К.с.ф.а>.0,5 | 0,06 | 0,07 | 0,11 |
| 9. Коэффициент финансирования текущих активов | К.ф.т..а>.0,5 | 0,18 | 0,07 | 0,21 |
| 10. Коэффициент финансирования запасов | Кф.з.<=0,6-0,8 | 0,24 | 0,09 | 0,36 |
Коэффициент автономии дополняет коэффициент соотношения заемных и собственных средств, равный отношению величины обязательств предприятия к величине его собственных средств. В начале анализируемого периода на предприятии S.R.L. «Gantala» этот показатель был равен 0,07 и увеличился к концу периода до 0,13 при нормативном ограничении 1. Хотя значение этого показателя увеличилось всего на 0,06, но большее увеличение может привести к опасному увеличению зависимости предприятия от кредиторов.
Для характеристики структуры источников средств предприятия наряду с коэффициентами автономии, соотношения заемных и собственных средств, используются также частные показатели, отражающие разнообразные тенденции в изменении структуры отдельных групп источников. К таким показателям в первую очередь относится коэффициент долгосрочного привлечения заемных средств, равный отношению величины долгосрочных кредитов и заемных средств к сумме источников собственных средств предприятия и долгосрочных кредитов и займов. Так как предприятие S.R.L. «Gantala» на протяжении всего периода привлекало долгосрочные заемные средства, точнее банковские кредиты и долгосрочные займы на всем протяжении этот коэффициент довольно высок и равен на начало периода 3,08, а на конец анализируемого периода 1,39, что говорит о значительном снижении доли долгосрочного заемного капитала, и об увеличении собственного, что является положительной тенденцией.
Коэффициент краткосрочной задолженности выражает долю краткосрочных обязательств предприятия в общей сумме обязательств. На предприятии S.R.L. «Gantala» на 1.01.04г. этот коэффициент составлял 0,09 и увеличился до 0,16 на 1.01.06г. Увеличение этого коэффициента говорит о повышении доли краткосрочной задолженности в общей сумме обязательств предприятия, но увеличение в 0,07-является относительно небольшим.
Коэффициент общей задолженности отражает удельный вес всех обязательств предприятия долгосрочного и краткосрочного характера в общей сумме своих активов. Как правило, уровень данного показателя должен быть ниже 1.
На предприятии S.R.L. «Gantala» в начале анализируемого периода этот показатель составлял 0,94, был ниже 1, но несущественно, однако к 01.01.06 он снизился до 0,89,что говорит о повышении степени безопасности предприятия
При сохранении финансовой стабильности предприятия коэффициент соотношения заемных и собственных средств должен быть ограничен сверху значением отношения стоимости мобильных средств предприятия к стоимости иммобилизованных активов. На предприятии S.R.L. «Gantala» и в начале анализируемого периода и в конце этот коэффициент составляет довольно высокую цифру, что является его нормальным значением, и говорит о финансовой стабильности предприятия.
Весьма существенной характеристикой устойчивости финансового состояния предприятия является коэффициент маневренности, равный отношению собственных оборотных средств предприятия к общей величине источников собственных средств. Он показывает, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние, однако каких-либо устоявшихся в практике нормальных значений показателя не существует. Иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется 0,5. На предприятии S.R.L. «Gantala» этот коэффициент имеет высокие значения. Так на 1.01.04г. он составил 2,5 и уменьшился к концу анализируемого периода до 1,74. Уменьшение этого коэффициента говорит о незначительном понижении маневренности средств предприятия, остающейся на довольно высоком уровне.[6,155]
Коэффициент самофинансирования активов раскрывает степень участия собственного капитала в финансировании всего имущества предприятия. На предприятии S.R.L. «Gantala» этот коэффициент в начале анализируемого периода составлял 0,06, при нормативном значении 0,5,т.е активы не достаточно обеспечены собственным капиталом, однако к концу анализируемого периода он составил 0,11,т.е очевидна тенденция к повышению данного показателя.
В соответствии с той определяющей ролью, какую играют для оценки финансовой устойчивости абсолютные показатели обеспеченности предприятия средствами источников формирования текущих активов, одним из главных относительных показателей устойчивости финансового состояния является коэффициент финансирования текущих активов, равный отношению величины собственных оборотного капитала к стоимости текущих активов предприятия. Для предприятия S.R.L. «Gantala» этот коэффициент на 1.01.04г. составлял 0,18 и увеличился в конце анализируемого периода до 0,21, при нормативном значении 0,5. Повышение этого коэффициента говорит об увеличении финансовой устойчивости предприятия, однако незначительной.
Коэффициент финансирования запасов отражает возможности покрытия товаро-материальных запасов предприятия собственным оборотным капиталом. Для предприятия S.R.L. «Gantala» на начало анализируемого периода этот коэффициент составил 0,24 и увеличился в конце периода до 0,36. Увеличение этого коэффициента является положительной тенденцией, свидетельствующей о повышении покрытия товаро-материальных запасов предприятия собственным оборотным средствами, однако недостаточными, чтобы говорить о нормальной финансовой стабильности.
Таким образом динамика коэффициентов финансовой устойчивости подтверждает выводы анализа финансовой устойчивости предприятия на основе абсолютных показателей.
Потребность в анализе ликвидности баланса возникает в связи с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1 – наиболее ликвидные активы – денежные средства предприятия и краткосрочные финансовые вложения;
А2 – быстро реализуемые активы – дебиторская задолженность и прочие активы;
А3 – медленно реализуемые активы – товаро-материальные запасы, расходы будущих периодов
А4 – труднореализуемые активы – основные средства, и нематериальные активы, долгосрочные финансовые вложения.
Пассивы баланса группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства – к ним относится кредиторская задолженность;
П2 – краткосрочные пассивы – краткосрочные кредиты и заемные средства;
П3 – долгосрочные пассивы – долгосрочные кредиты и заемные средства;
П4 – постоянные пассивы – собственный капитал.
Для сохранения баланса актива и пассива итог группы П4 увеличивается на сумму прибыли предприятия в отчетном периоде.
Анализ ликвидности баланса предприятия S.R.L. «Gantala» приведен в таблице 9.
Таблица 9
Анализ ликвидности баланса S.R.L. «Gantala»
|
Актив |
01.01.2004 |
01.01.2005 |
01.01.2006 |
Пассив |
01.01.2004 |
01.01.2005 |
01.01.2006 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| А1 | 223 | 247 | 702 | П1 | 2689 | 4293 | 4291 |
| А2 | 700 | 903 | 1685 | П2 | 327 | 385 | 385 |
| А3 | 2747 | 3871 | 3553 | П3 | 806 | 350 | 1009 |
| А4 | 413 | 412 | 471 | П4 | 262 | 404 | 727 |
|
Баланс |
4083 |
5432 |
6412 |
Баланс |
4083 |
5432 |
6412 |
Баланс считается ликвидным, если имеют место соотношения, приведенные в столбце 1 таблицы 10. В остальных столбцах приведены соотношения групп баланса предприятия S.R.L. «Gantala» за анализируемый период.
Из сопоставления наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами видно, что текущая ликвидность S.R.L. «Gantala» довольно низкая и не изменяется на протяжении всего анализируемого периода.
Таблица 10
Оценка ликвидности баланса S.R.L. «Gantala»
|
Нормативные соотношения групп баланса |
на 1.01.04г. |
на 1.01.05г. |
На 1.01.06г. |
||||||
| А1>=П1 | 223 | <= | 2689 | 247 | <= | 4293 | 702 | <= | 4291 |
| А2>=П2 | 700 | >= | 327 | 903 | >= | 385 | 1685 | >= | 385 |
| А3>=П3 | 2747 | >= | 806 | 3871 | >= | 350 | 3553 | >= | 1009 |
| А4<=П4 | 413 | >= |
262 |
412 | >= | 404 | 471 | <= | 727 |
|
Характеристика баланса |
не ликвиден |
не ликвиден |
не ликвиден |
||||||
Перспективная ликвидность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей (из которых в соответствующих группах актива и пассива представлена лишь часть, поэтому прогноз достаточно приближенный). На предприятии S.R.L. «Gantala» этот показатель соответствует нормативному показателю на протяжении всего исследуемого периода
Выполнение первых трех неравенств с необходимостью должно повлечь за собой выполнение четвертого неравенства. Четвертое неравенство носит балансирующий характер, и в то же время оно имеет глубокий финансовый смысл: его выполнение свидетельствует о выполнении минимального условия финансовой устойчивости – наличия у предприятия собственных оборотных средств. В 2006 году это неравенство соответствует нормативному из-за большой доли прибыли (текущей и нераспределенной) в пассиве баланса. Следовательно, минимальное условие финансовой устойчивости предприятия выполняется.
Более глубокая оценка платежеспособности предприятия производится с помощью коэффициентов ликвидности, являющихся относительными величинами. Расчет коэффициентов ликвидности приведен в таблице 11.
Таблица 11
Коэффициенты ликвидности S.R.L. «Gantala»
| тыс.л. | ||||
|
Показатели |
Нормативные значения |
1.01.04г. |
1.01.05г. |
1.01.06г. |
| Коэффициент абсолютной ликвидности | Кал >= 0,2-0,25 | 0,07 | 0,05 | 0,15 |
| Коэффициент промежуточной ликвидности | Кпл >= 0,7-1 | 0,31 | 0,25 | 0,51 |
| Коэффициент общей ликвидности покрытия бухгалтерского баланса | Кол >= 2-2,5 | 1,22 | 1,07 | 1,27 |
Коэффициент абсолютной ликвидности равен отношению величины наиболее ликвидных активов к сумме наиболее срочных обязательств и краткосрочных пассивов. Этот показатель характеризует платежеспособность предприятия на дату составления баланса. Как видно из таблицы коэффициент абсолютной ликвидности для предприятия S.R.L. «Gantala» на 1.01.04г. составлял 0,07, а на 1.01.06г. увеличился до 0,15, при нормативном значении больше или равном 0,2-0,25.Соответственно коэффициент абсолютной ликвидности ниже нормы, но наблюдается устойчивая тенденция увеличения уровня абсолютной ликвидности ,что может быть оценено как положительное явление.
Для вычисления промежуточной ликвидности в состав ликвидных средств в числитель относительного показателя включаются дебиторская задолженность и прочие активы. Этот показатель характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота дебиторской задолженности. На предприятии S.R.L. «Gantala» данный коэффициент на протяжении всего периода был ниже нормы.
Коэффициент общей ликвидности покрытия бухгалтерского баланса характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности оборота оборотных средств. На стабильно работающем предприятии он должен быть больше или равен 2-2,5. На предприятии S.R.L. «Gantala» этот показатель также ниже нормы весь исследуемый период.
Итак, все коэффициенты ликвидности на предприятии S.R.L. «Gantala» ниже нормативных значений, следовательно предприятие не платежеспособно и финансово неустойчиво.
Коэффициенты деловой активности позволяют проанализировать, насколько эффективно предприятие использует свои средства. Как правило, к этой группе относятся различные показатели оборачиваемости.
Показатели оборачиваемости имеют большое значение для оценки финансового положения компании, поскольку скорость оборота средств, т.е. скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств при прочих равных условиях отражает повышение производственно-технического потенциала предприятия.
Расчет основных показателей деловой активности представлен в таблице 12.
Таблица 12
Коэффициенты деловой активности S.R.L. «Gantala»
|
Показатели |
2003 год |
2004 год |
2005 год |
| Коэффициент возвратности активов | 6,5 | 4,9 | 5,9 |
| Коэффициент оборачиваемости мобильных средств | 7 | 5 | 6 |
| Коэффициент оборачиваемости ТМЗ | 10 | 7 | 11 |
| Коэффициент оборачиваемости товара | 10 | 7 | 11 |
| Коэффициент оборачиваемости краткосрочной дебиторской задолженности | 38 | 30 | 23 |
| Средний срок оборота дебиторской задолженности, дн. | 9 | 12 | 16 |
| Коэффициент оборачиваемости краткосрочной кредиторской задолженности | 9 | 6 | 8 |
| Средний срок оборота кредиторской задолженности, дн. | 40 | 63 | 44 |
| Коэффициент использования долгосрочных материальных активов | 63,8 | 65,2 | 80,8 |
| Коэффициент оборачиваемости собственного капитала | 100,7 | 66,4 | 52,4 |
Коэффициент возвратности активов - отношение выручки от реализации товара ко всему итогу актива баланса – раскрывает уровень оборачиваемости всех активов предприятия на определенную отчетную дату, для обеспечения благоприятных условий хозяйствования уровень данного показателя должен быть выше 1.
На предприятии S.R.L. «Gantala» в 2003 году этот показатель составлял 6,5, а в 2005 году уменьшился до 5,9. Этот коэффициент варьируется в зависимости от отрасли, отражая особенности хозяйствования. На S.R.L. «Gantala» он довольно высок в связи с небольшим сроком коммерческого цикла. Уменьшение этого показателя - отрицательный фактор, свидетельствующий о замедлении оборачиваемости активов.
Коэффициент оборачиваемости мобильных средств показывает скорость оборота всех мобильных (как материальных так и не материальных) средств предприятия. В 2003 году этот коэффициент составлял 7 и уменьшился за анализируемый период до 6 в 2005 году. Уменьшение этого коэффициента свидетельствует о замедлении оборачиваемости мобильных средств, что можно оценить как отрицательный фактор.
Так же увеличивается значение коэффициента оборачиваемости товаро-материальных запасов, отражающего число оборотов запасов предприятия за анализируемый период. В 2003 году этот коэффициент составлял 10 и увеличился к концу анализируемого периода до 11.
На увеличение коэффициента оборачиваемости товаро-материальных запасов влияет динамика изменения коэффициента оборачиваемости товара. Этот показатель повысился с 10 в 2003 году до 11 в 2005 году. Повышение коэффициента оборачиваемости товара свидетельствует о повышении спроса на него.
Результаты расчета оборачиваемости краткосрочной дебиторской задолженности свидетельствуют о том, что S.R.L. «Gantala» имело довольно благоприятные условия расчетов покупателей на всем протяжении анализируемого периода. Так из расчетов видно что в 2003 году покупатели оплачивали счета каждые 10 дней, а в 2006 году этот показатель увеличился до 16 дней. Срок оплаты кредиторской в начале анализируемого периода был равен 41 дням, а к концу анализируемого периода увеличился до 44 дней, на протяжении всего анализируемого периода превышал срок оборачиваемости дебиторской задолженности. Из этого следует, что у предприятия имеются свободные средства в обороте в размере, соответствующем разнице числа дней оборота кредиторской и дебиторской задолженности и предприятию не требуется привлечения дополнительных средств для покрытия кредиторской задолженности.
Коэффициент использования долгосрочных материальных активов раскрывает уровень использования и участия долгосрочных материальных активов предприятия в основной деятельности. На начало анализируемого периода он составлял 63,8,а к концу 2005г. замечен рост этого показателя до 80,8.Устойчивая тенденции роста оценивается положительно.
Коэффициент оборачиваемости собственного капитала показывает скорость оборота собственного капитала. На предприятии S.R.L. «Gantala» этот коэффициент снизился с 100,7 в 2003 году до 52,4 - в конце анализируемого периода. Снижение этого коэффициента свидетельствует о тенденции к бездействию части собственных средств.
Итак, можно сделать вывод об относительно хорошей деловой активности предприятия S.R.L. «Gantala», что связано со спецификой продажи фармацевтических изделий т.е. с небольшим сроком коммерческого цикла. Уменьшение этого практически всех показателей деловой активности - отрицательный фактор, так как уменьшается оборачиваемость и, следовательно, уменьшается прибыль предприятия, однако следует заметить что снижение оборачиваемости незначительное.
Для анализа прибыльности деятельности предприятия используются показатели рентабельности. Далее приведен анализ коэффициентов рентабельности S.R.L. «Gantala», а так же показана взаимосвязь показателей рентабельности и деловой активности предприятия.
Коэффициенты рентабельности показывают, насколько прибыльна деятельность предприятия. Эти коэффициенты рассчитываются как отношение полученной прибыли к затраченным средствам, либо как отношение полученной прибыли к объему реализованной продукции.
Наиболее часто используемыми показателями в контексте управления финансовыми ресурсами являются коэффициенты рентабельности всех активов предприятия, рентабельности продаж, рентабельности постоянного капитала. Расчет этих коэффициентов, а так же некоторых других показателей рентабельности приведен в таблице 13.
Коэффициент рентабельности продаж рассчитывается посредством деления валовой прибыли на объем реализованной продукции. В 2003 году на предприятии S.R.L. «Gantala» этот показатель составлял 4,2% и повысился до до 4,9% в 2005 году. Раскрывает в какой степени предприятие способно получать прибыль от коммерческой деятельности.
При благоприятных условиях хозяйствования значение данного показателя должно быть не менее 20%, но учитывая ограничение торговой надбавки в этой отрасли, а так же политику ценообразования предприятия (низкие цены для потребителя) - увеличение этого показателя на S.R.L. «Gantala» свидетельствует о росте спроса на продукцию предприятия.
Таблица 13
Показатели рентабельности S.R.L. «Gantala»
|
Показатели |
2003 год |
2004 год |
2005 год |
|
Исходные данные, тыс.л. |
|||
| Прибыль до н.о | 130 | 225 | 393 |
| Чистая прибыль | 89 | 175 | 323 |
| Ввловая прибыль | 1 100 | 1 336 | 1 858 |
| Выручка от реализации | 26 342 | 26 829 | 38 063 |
| Активы | 4 083 | 5 432 | 6 412 |
| Cобственый капитал | 262 | 404 | 727 |
| Долгосрочные кредиты и заимы | 806 | 350 | 1 009 |
|
Показатели рентабельности |
|||
| Рентабельность продаж | 4,2 | 5,0 | 4,9 |
| Рентабельность активов | 3,2 | 4,1 | 6,1 |
| Рентабельность постоянного капитала | 12,2 | 29,9 | 22,6 |
| Финансовая рентабельность | 34,2 | 43,3 | 44,5 |
| Экономическая рентабельность | 12,2 | 29,9 | 22,6 |
Рентабельность активов рассчитывается делением прибыли до налогообложения на итог баланса. Он показывает, уровень эффективности использования активов предприятия, независимо от источников привлечения этих средств. Для обеспечения эффективного уровня хозяйствования значение данного показателя должно быть не менее 10%. На предприятии S.R.L. «Gantala» этот показатель не достигает нормативного, однако наблюдается тенденция роста с 3,2%